


Saham Nvidia telah anjlok sekitar 30% dari level tertinggi terbarunya, menjadikannya aksi jual terbesar sejak awal musim semi 2025, ketika kekhawatiran terhadap potensi perang dagang AS dengan China dan Eropa membuat saham perusahaan turun lebih dari 40% dari rekor tertingginya saat itu. Pendorong utama penurunan terbaru adalah kekhawatiran seputar bisnis Nvidia yang berkaitan dengan China serta laporan terbaru mengenai dugaan hubungan pribadi antara CEO sekaligus salah satu pendiri Nvidia, Jensen Huang, dan seseorang yang diduga merupakan agen intelijen China. Laporan tersebut berpotensi terus membebani sentimen terhadap saham Nvidia, meskipun dampak akhirnya terhadap fundamental bisnis perusahaan mungkin terbatas.
Sulit pula mengabaikan kemungkinan bahwa jika laporan serupa muncul ketika kondisi sektor teknologi lebih kondusif, pasar mungkin tidak akan memberikan reaksi sebesar saat ini. Besarnya respons pasar dan ketidakpastian terhadap Nvidia, yang telah memicu aksi jual tajam serta kinerja saham yang jauh tertinggal dibandingkan sektor teknologi secara keseluruhan, tampaknya lebih berkaitan dengan psikologi pasar dan kekhawatiran mengenai kemampuan perusahaan mempertahankan posisi kompetitifnya yang dominan.
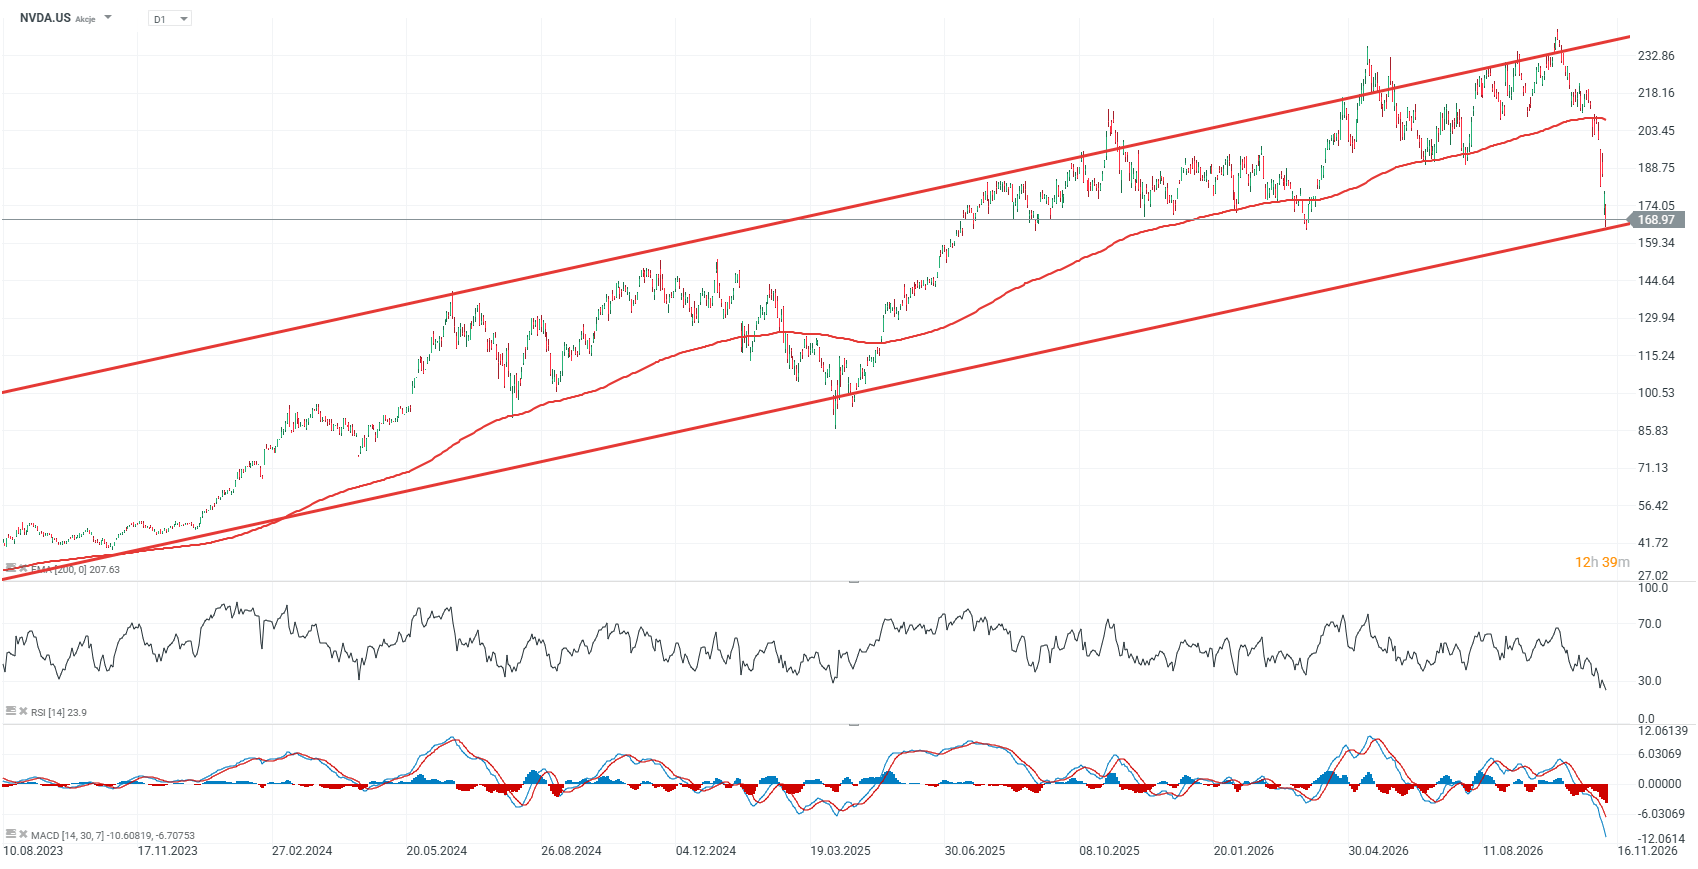
Saham NVDA.US (Timeframe Harian/D1)
Sejak 2023, saham Nvidia hanya mengalami dua penurunan dengan skala yang sebanding. Koreksi pertama terjadi pada musim panas 2024, dengan penurunan sekitar 30%, sebelum saham mencatat rebound yang sangat kuat. Koreksi kedua sekaligus yang terbesar berlangsung antara Januari dan April 2025, ketika saham Nvidia anjlok hampir 44% dari level tertinggi awal tahun. Pada periode tersebut, harga saham sempat diperdagangkan hingga 31% di bawah Exponential Moving Average 200 hari (EMA 200), yang ditunjukkan oleh garis merah, tetapi hanya bertahan dalam tren penurunan berkelanjutan untuk waktu yang relatif singkat.
Penurunan saham Nvidia dari puncaknya saat ini telah melampaui 30%, sementara harganya berada sekitar 20% di bawah EMA 200 hari. Dari perspektif analisis teknikal, perhatian utama tertuju pada kemampuan saham untuk kembali menembus area US$190, yang sebelumnya menjadi titik penting pergerakan harga, dan selanjutnya bergerak kembali di atas US$200, tempat EMA 200 saat ini berada. Di sisi bawah, area US$150 berpotensi menjadi zona support penting, yang secara umum bertepatan dengan level tertinggi lokal pada pergantian 2024 dan 2025.
Valuasi Nvidia telah turun menjadi sekitar 13,5 kali estimasi laba untuk 12 bulan mendatang (forward P/E), dibandingkan rata-rata sekitar 19 kali untuk perusahaan-perusahaan Nasdaq 100. Kondisi ini menunjukkan diskon valuasi yang cukup besar, mengingat kualitas bisnis Nvidia serta laju pertumbuhan pendapatan dan laba yang masih sangat tinggi. Jika pasar GPU dan infrastruktur AI masih jauh dari kondisi kelebihan pasokan (oversupply), saham Nvidia berpotensi kembali mencatat penguatan yang signifikan menuju tren kenaikan jangka panjang.
 Sumber: XTB
Pendapatan, Laba Bersih, dan Selisih Imbal Hasil terhadap Biaya Modal
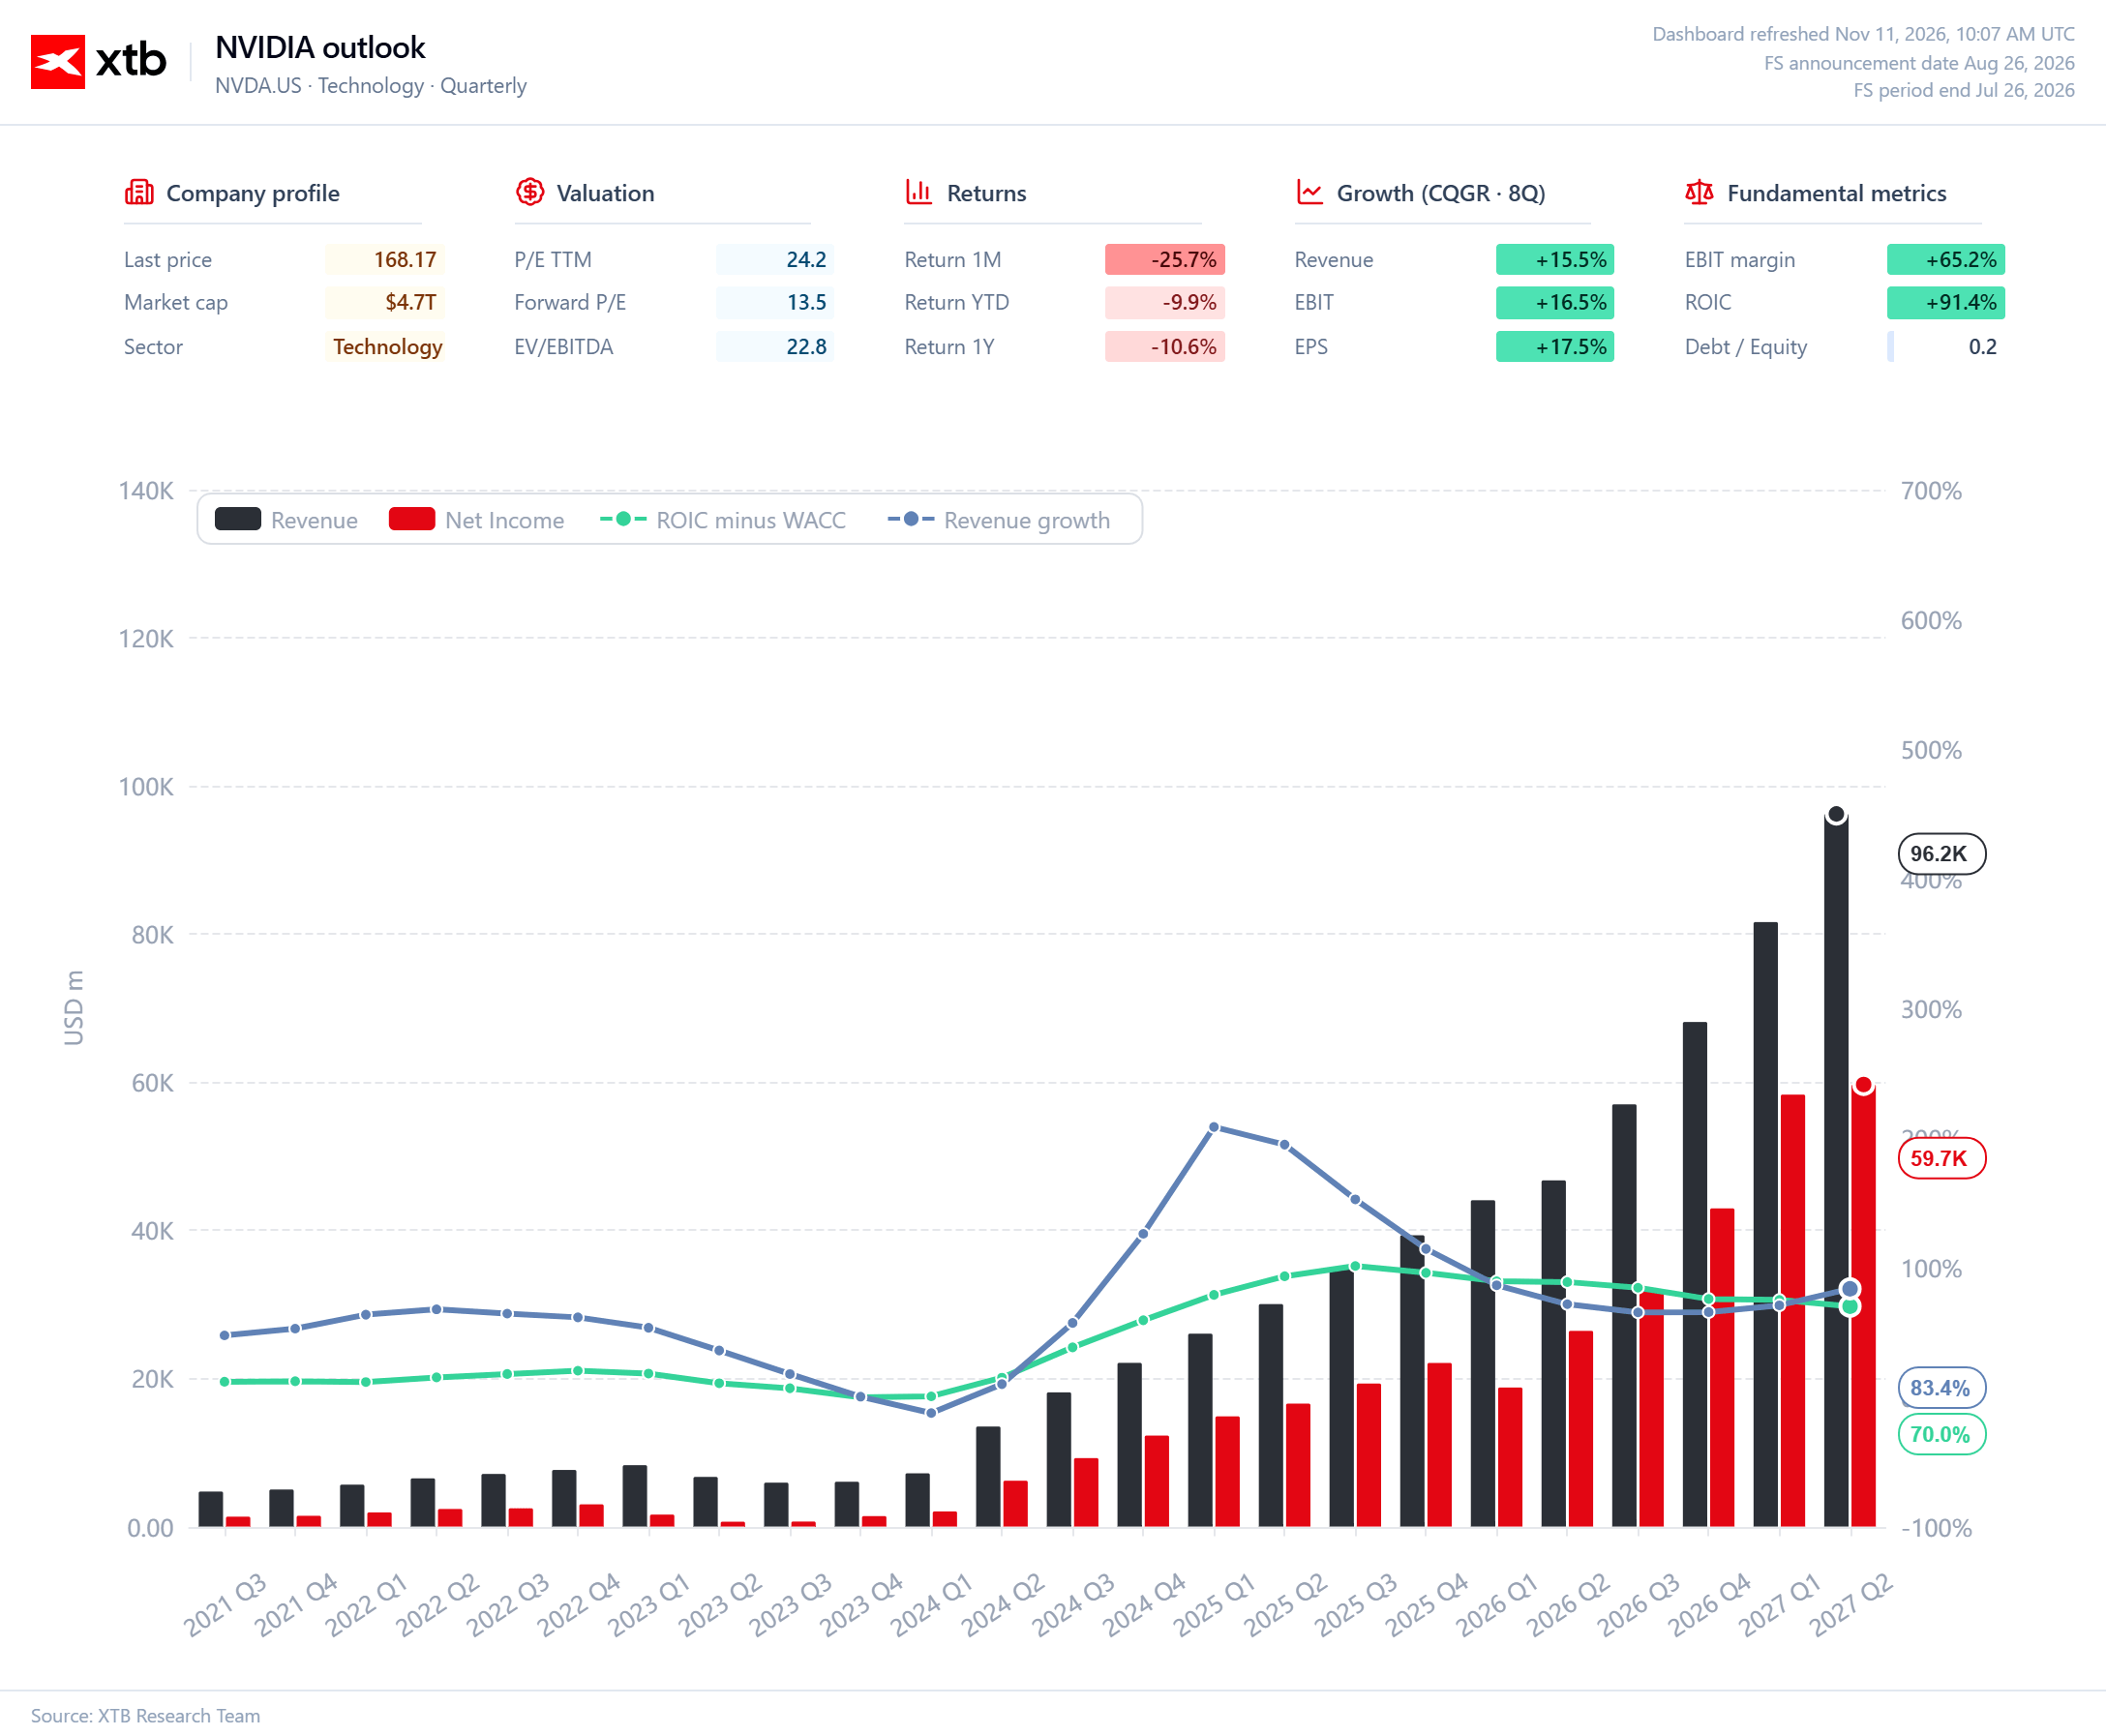
Grafik ketiga paling jelas menggambarkan skala transformasi Nvidia dari produsen chip grafis menjadi salah satu perusahaan teknologi paling menguntungkan di dunia. Pendapatan kuartalan meningkat dari hanya beberapa miliar dolar AS pada 2021 menjadi proyeksi sekitar US$96 miliar pada kuartal II 2027, sementara laba bersih berpotensi mendekati US$60 miliar. Yang lebih penting, laba tumbuh lebih cepat dibandingkan pendapatan, mencerminkan leverage operasional yang luar biasa berkat margin tinggi platform AI Nvidia dan skala bisnis Data Center yang sangat besar. Pada saat yang sama, indikator Economic Value Added (EVA) spread, yang dalam analisis ini didefinisikan sebagai selisih antara Return on Invested Capital (ROIC) dan Weighted Average Cost of Capital (WACC), tetap mendekati 70 poin persentase. Hal ini menunjukkan bahwa Nvidia terus menciptakan nilai ekonomi yang substansial dari setiap tambahan dolar yang diinvestasikan kembali ke dalam bisnisnya.
Indikator tersebut secara fundamental lebih penting dibandingkan pertumbuhan pendapatan semata. Pertumbuhan hanya menciptakan nilai bagi pemegang saham apabila tingkat pengembalian dari investasi tambahan tetap lebih tinggi daripada biaya modal. Pertumbuhan pendapatan Nvidia jelas mulai mengalami normalisasi dibandingkan ekspansi eksplosif sepanjang 2024–2025, tetapi berdasarkan proyeksi yang ditampilkan, pertumbuhannya masih sangat tinggi, yakni lebih dari 80%. Oleh karena itu, risiko utamanya bukan kekurangan pertumbuhan, melainkan kemungkinan penurunan margin dan ROIC secara bertahap ketika persaingan dari AMD dan chip ASIC khusus semakin meningkat, perusahaan hyperscaler memperoleh daya tawar lebih besar, serta biaya pengembangan generasi platform berikutnya terus naik. Fundamental Nvidia tetap sangat kuat, tetapi pada skala bisnis sebesar ini, imbal hasil pemegang saham di masa depan akan semakin bergantung pada kemampuan perusahaan mempertahankan keunggulan kompetitif jangka panjang (economic moat), bukan sekadar kelanjutan pertumbuhan pesat pasar AI.
 Source: XTB Research
Neraca Keuangan, ROIC, dan Valuasi
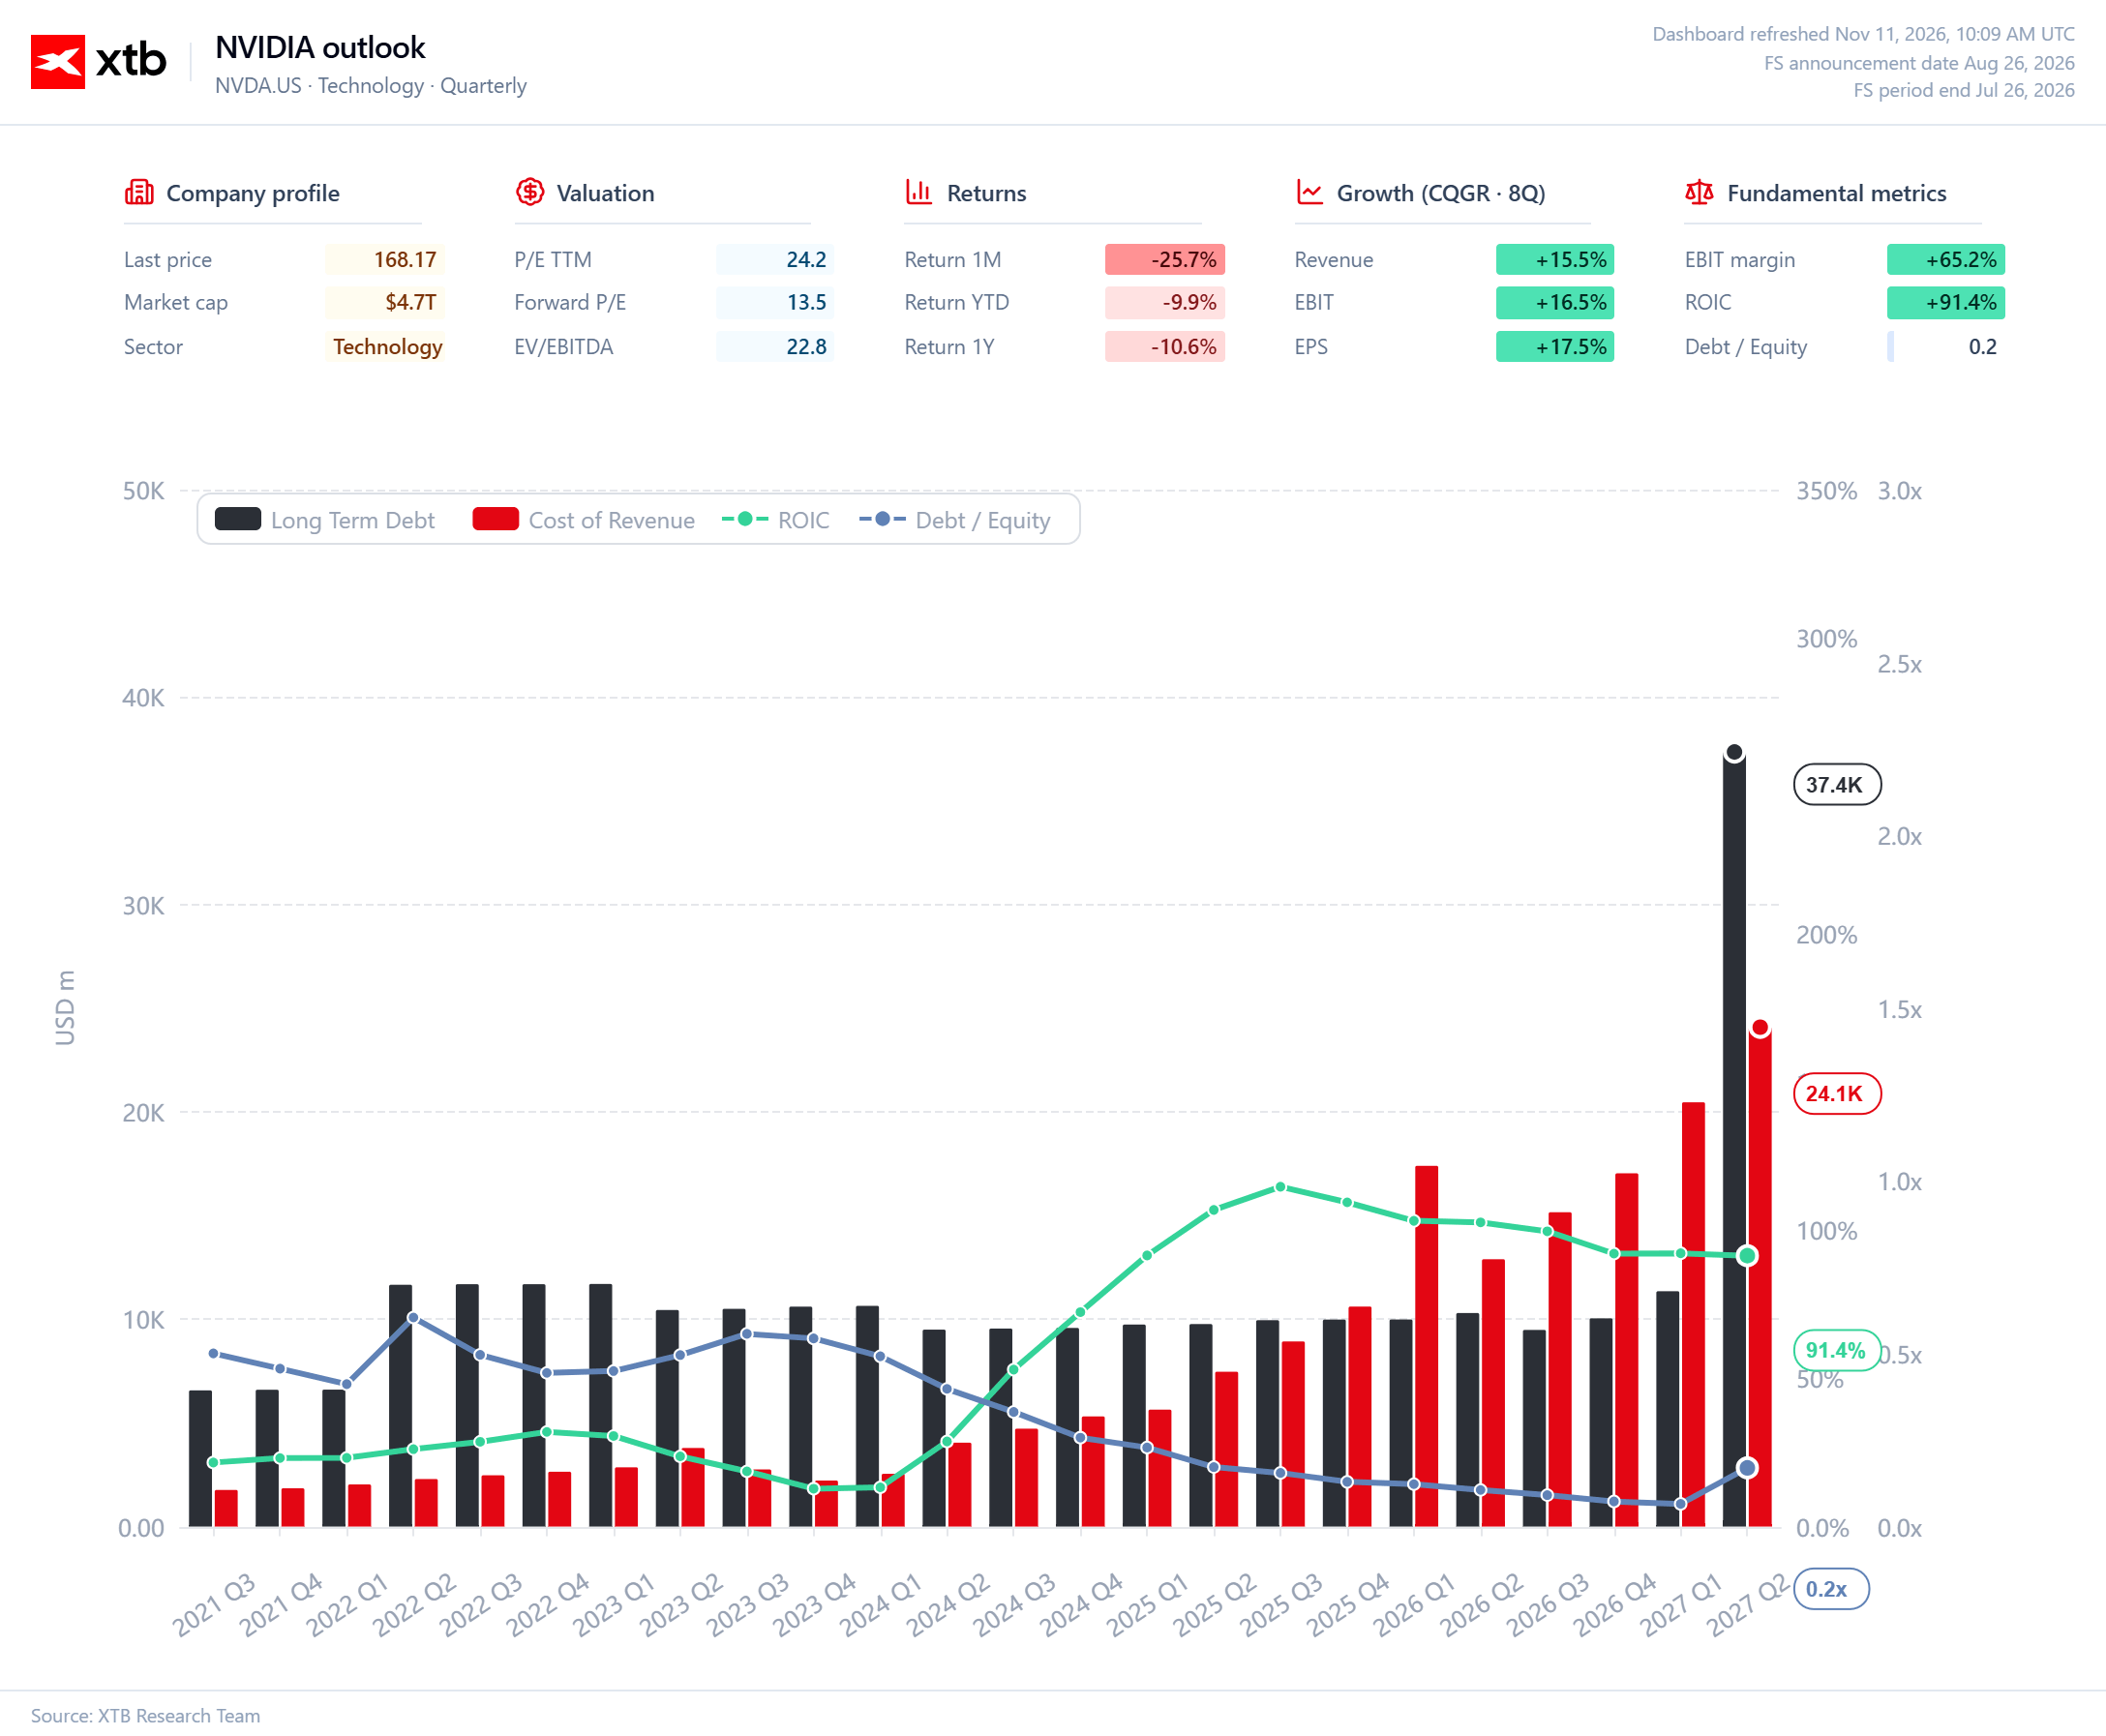
Grafik pertama dengan jelas menunjukkan bahwa Nvidia tetap menjadi perusahaan dengan efisiensi modal yang luar biasa, meskipun kini memasuki fase operasi dan keuangan dengan skala yang jauh lebih besar. ROIC tetap mendekati 91%, menunjukkan bahwa perusahaan masih mampu menghasilkan tingkat pengembalian yang sangat tinggi atas modal yang digunakan dalam bisnisnya, meskipun pendapatan dan biaya operasional berkembang pesat. Pada saat yang sama, rasio utang terhadap ekuitas (debt-to-equity) tetap sangat rendah, yakni sekitar 0,2 kali. Artinya, pertumbuhan Nvidia tidak dibiayai melalui penggunaan utang secara agresif, melainkan terutama melalui kemampuan perusahaan menghasilkan kas sendiri.
Proyeksi kenaikan utang jangka panjang menjadi sekitar US$37 miliar sebaiknya dilihat dalam konteks ekspansi skala perusahaan, bukan sebagai tanda memburuknya kualitas neraca keuangan. Valuasi Nvidia juga menjadi jauh lebih menarik. Trailing P/E berada di sekitar 24,2 kali, sementara forward P/E turun menjadi hanya 13,5 kali, menyoroti besarnya pertumbuhan laba yang saat ini tercermin dalam estimasi konsensus. Rasio EV/EBITDA sekitar 22,8 kali masih relatif tinggi secara absolut. Namun, dengan mempertimbangkan ROIC dan profil pertumbuhan laba Nvidia saat ini, valuasi tersebut tidak lagi mencerminkan premi ekstrem seperti yang terlihat pada tahap awal ledakan AI. Oleh karena itu, pertanyaan utama bagi investor bukan lagi sekadar apakah Nvidia terlihat mahal dibandingkan pasar secara keseluruhan, melainkan apakah perusahaan mampu mempertahankan tingkat pengembalian modal yang luar biasa cukup lama agar ekspektasi laba yang tercermin dalam forward P/E dapat terealisasi.
 Sumber: XTB Research
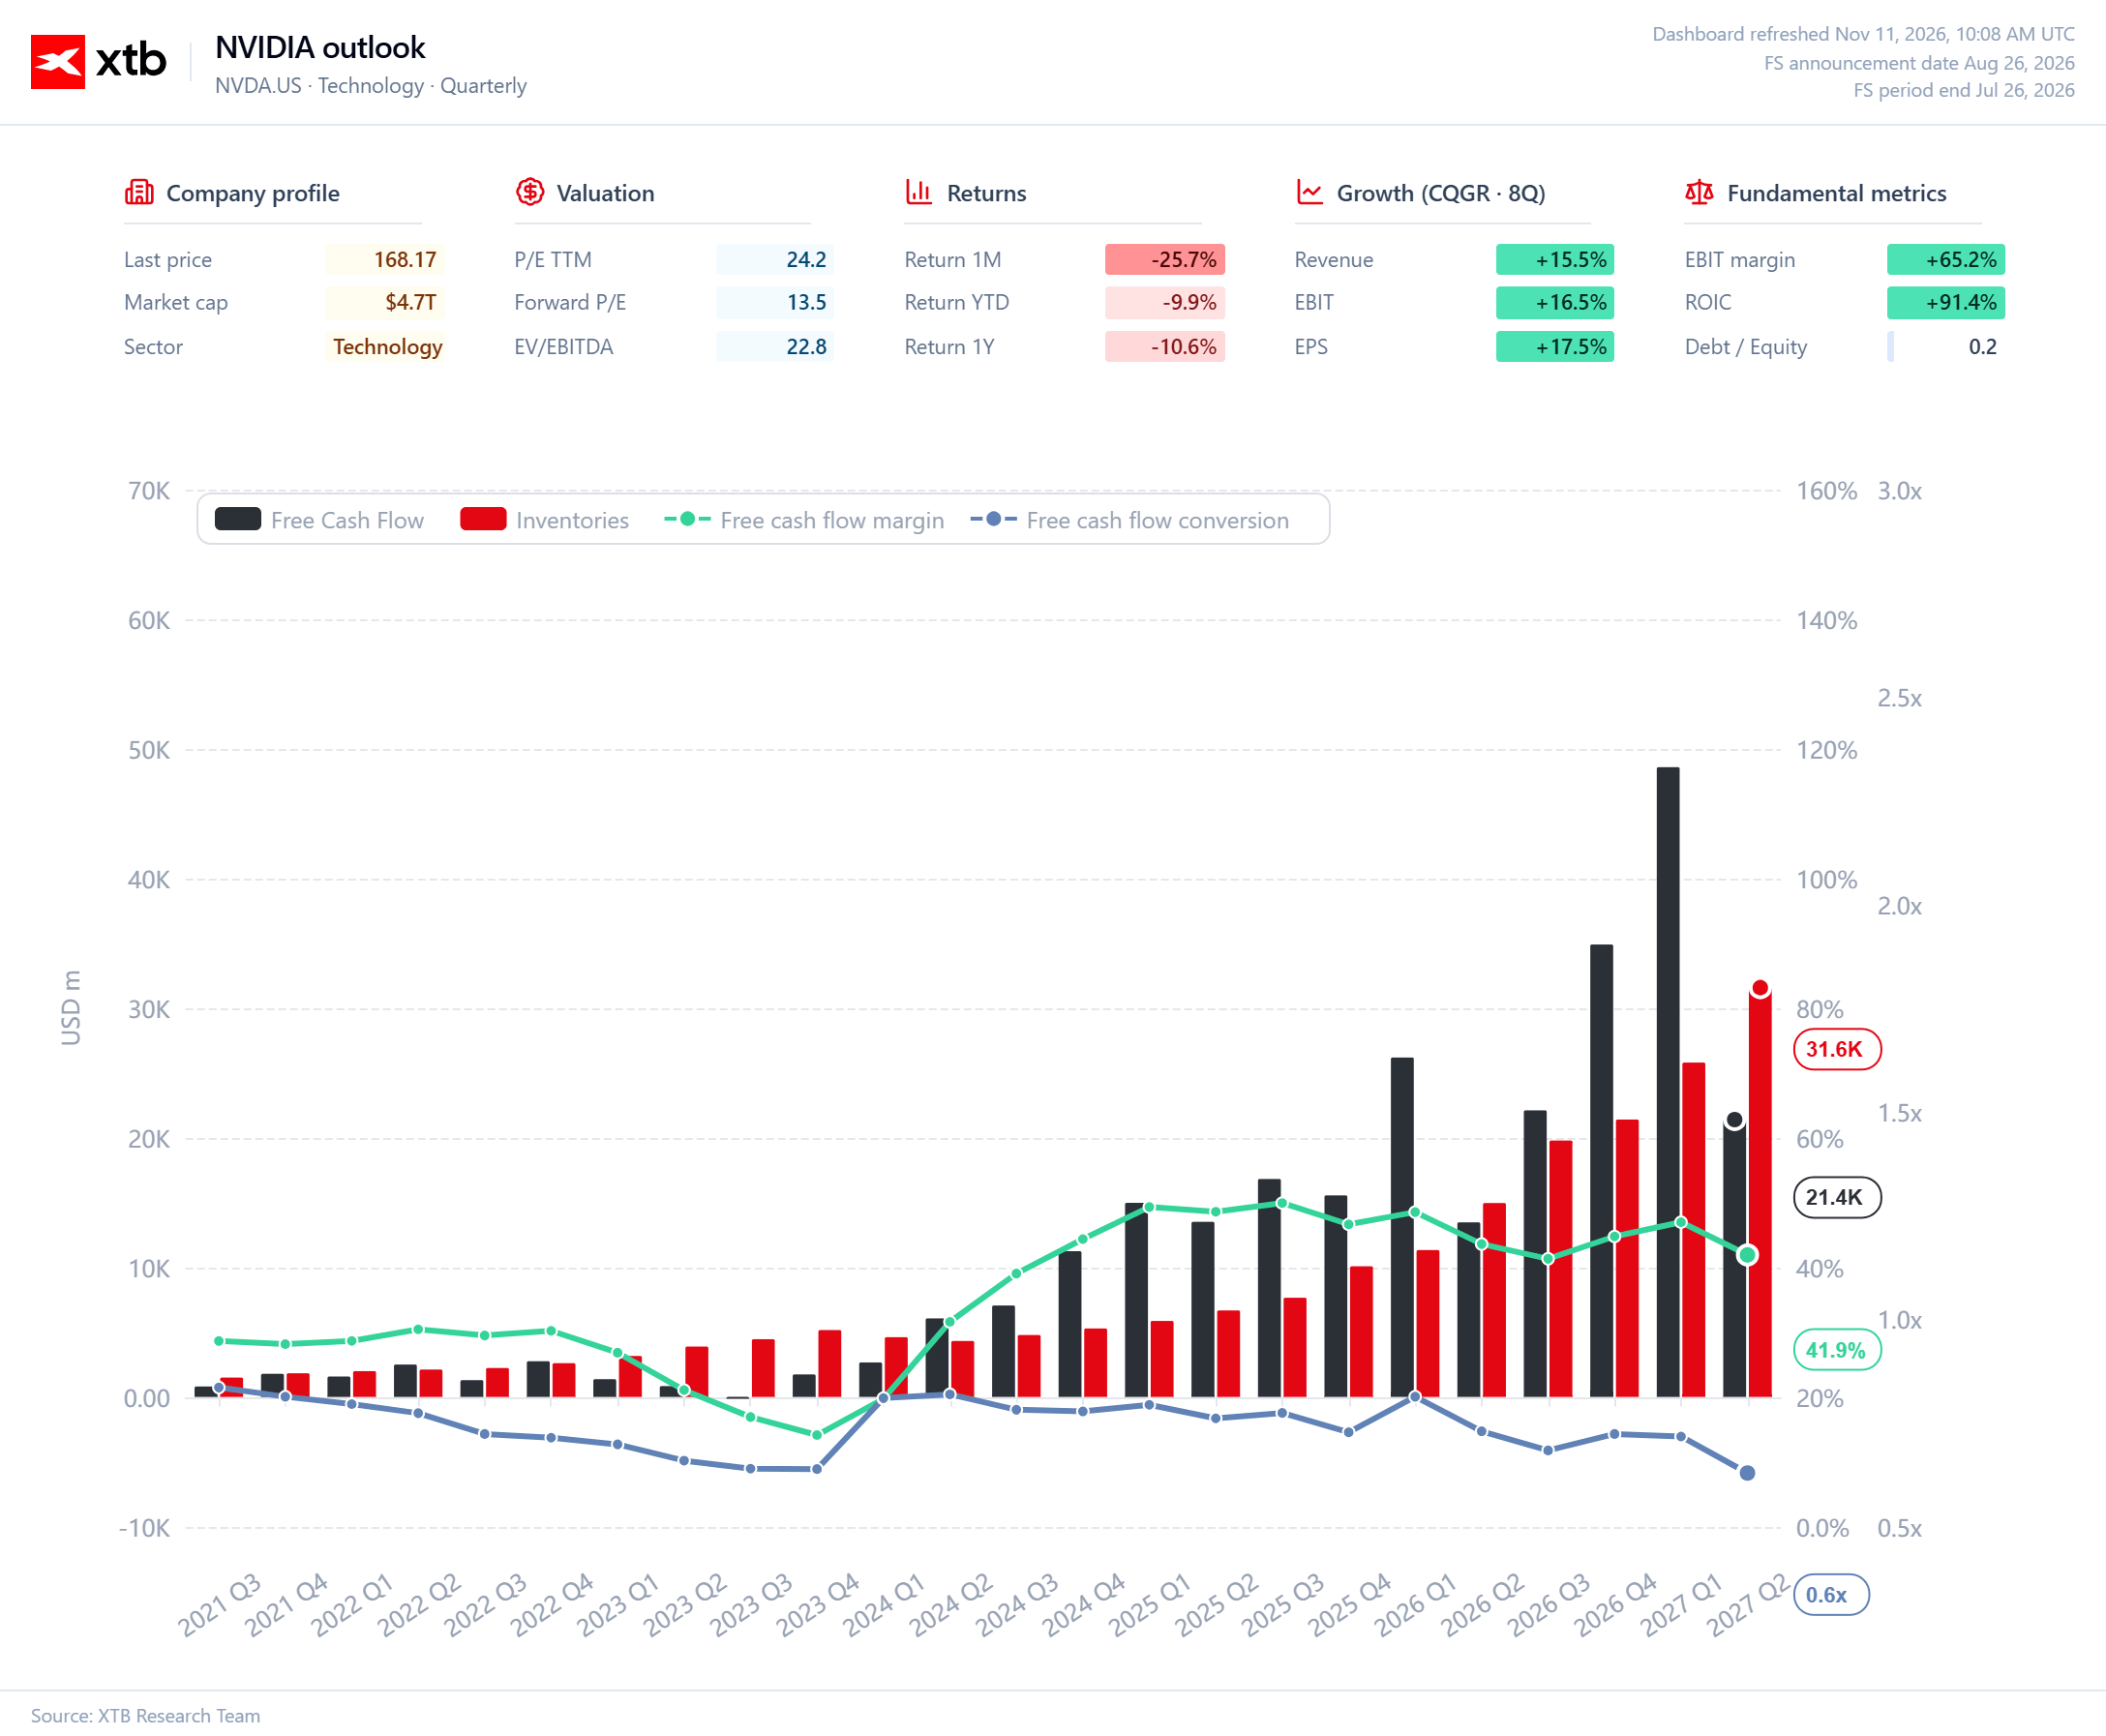
Arus Kas Bebas, Persediaan, dan Konversi Kas
Grafik kedua menyoroti perubahan penting dalam kondisi keuangan Nvidia: perusahaan menghasilkan arus kas bebas dalam jumlah sangat besar, tetapi pada saat yang sama semakin banyak modal yang harus dialokasikan untuk mendukung pertumbuhan masa depan. Arus kas bebas (free cash flow/FCF) meningkat beberapa kali lipat dalam beberapa tahun terakhir dan melampaui US$30–40 miliar pada kuartal-kuartal terkuat, mempertegas kemampuan luar biasa perusahaan dalam memonetisasi permintaan akselerator AI. Pada saat yang sama, persediaan meningkat jauh lebih cepat dibandingkan fase siklus sebelumnya dan, berdasarkan proyeksi yang ditampilkan, berpotensi melampaui US$30 miliar. Kondisi ini terutama mencerminkan skala produksi Nvidia yang semakin besar serta kebutuhan untuk mengamankan komponen dan kapasitas manufaktur jauh sebelum proses produksi berlangsung.
Kenaikan persediaan tersebut tidak serta-merta harus diartikan sebagai tanda melemahnya permintaan. Namun, pertumbuhan persediaan perlu dipantau relatif terhadap pendapatan karena indikator ini sering menjadi salah satu area pertama yang menunjukkan awal memburuknya siklus industri semikonduktor. Margin arus kas bebas tetap sangat tinggi, yakni sekitar 42%, menunjukkan bahwa Nvidia masih mampu mengonversi sebagian besar pendapatannya menjadi kas meskipun kebutuhan modal kerja meningkat. Sinyal yang sedikit lebih perlu diwaspadai berasal dari penurunan rasio konversi FCF menjadi sekitar 0,6 kali, yang mengindikasikan bahwa pertumbuhan arus kas mulai tertinggal dari laba akuntansi yang dilaporkan. Selama peningkatan persediaan mampu menghasilkan penjualan yang tetap kuat untuk platform Blackwell, Rubin, dan infrastruktur AI secara keseluruhan, kondisi tersebut dapat dipandang sebagai biaya untuk mendukung pertumbuhan. Namun, apabila persediaan meningkat lebih cepat daripada pendapatan selama beberapa kuartal berturut-turut, hal itu akan menjadi salah satu sinyal peringatan fundamental pertama bagi Nvidia.
 Sumber: XTB Research

Microsoft vs Anthropic: Mitra Jadi Rival?


Yield AS Kembali ke 5%, Saham AI Terancam?


US Open: Wall Street Anjlok Usai CPI Panas
IPO Anthropic US$1 Triliun, AI Siap Reli?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.