

- Oracle berhasil mengalahkan ekspektasi revenue dan earnings, tetapi pasar kini lebih fokus pada kualitas pertumbuhannya.
- Free cash flow semakin tertekan akibat belanja infrastruktur AI yang diperkirakan mencapai sekitar US$90–95 miliar per tahun.
- Dengan credit rating hanya satu tingkat di atas junk dan sekitar 50% backlog bergantung pada OpenAI, risiko utama Oracle bukan terletak pada demand AI.
- Risiko sebenarnya adalah apakah balance sheet perusahaan cukup kuat untuk bertahan hingga kontrak AI tersebut benar-benar berubah menjadi revenue dan free cash flow.
AI Stocks Rebound, Kenapa Oracle Malah Turun 5 Hari Berturut-turut?
Revenue naik 30%, cloud infrastructure melonjak 121%, dan EPS mengalahkan konsensus. Namun saham Oracle justru turun setelah earnings. Masalahnya bukan pada demand AI. Tekanan utama justru datang dari neraca keuangan dan besarnya kebutuhan modal untuk membangun infrastruktur.
Beat Earnings, Tapi Pasar Tetap Jual
Oracle melaporkan hasil Q1 FY2027 pada 10 September, dan secara angka kinerjanya terlihat sangat kuat. Revenue tumbuh 30% year-over-year menjadi US$19,35 miliar, melampaui konsensus US$19,14 miliar. Non-GAAP EPS tercatat US$1,92, sekitar 10% di atas estimasi US$1,74. Cloud infrastructure revenue, yang menjadi tulang punggung strategi AI Oracle, melonjak 121% menjadi US$7,4 miliar. Remaining performance obligations atau RPO, yaitu kontrak yang sudah ditandatangani tetapi belum diakui sebagai revenue, melonjak menjadi US$664 miliar.
Sehari setelah earnings, pada 11 September, saham Oracle sempat naik 8,5% pada awal sesi. Namun menjelang penutupan, seluruh kenaikan tersebut terhapus dan ORCL berakhir turun 1,7%. Hari-hari berikutnya bahkan lebih lemah. Saham terus turun hingga menyentuh sekitar US$144 pada 14 September, atau sekitar 13–14% lebih rendah dari level sebelum earnings di kisaran US$167. Pergerakan tersebut terjadi ketika saham chip dan perusahaan AI infrastructure lainnya mulai mengalami rebound.
Ada tiga katalis negatif yang muncul hampir bersamaan.
- Pertama, Larry Ellison mengungkapkan rencana menjual 50 juta saham senilai sekitar US$7,5 miliar, meskipun rencana tersebut kemudian dibatalkan sehari berikutnya.
- Kedua, Oracle memulai gelombang PHK baru per 14 September, menambah sekitar 21.000 posisi yang sebelumnya sudah dipangkas sepanjang FY2026.
- Ketiga, dan yang paling fundamental, institutional investors tetap khawatir terhadap kondisi balance sheet perusahaan.
Masalahnya Bukan Demand, Tapi Neraca Keuangan
Jika hanya melihat revenue dan backlog, Oracle seharusnya menjadi salah satu pemenang terbesar dari gelombang AI. Namun pasar kini tidak lagi hanya menilai seberapa besar kontrak yang berhasil ditandatangani. Fokus bergeser ke berapa besar biaya yang dibutuhkan untuk memenuhi kontrak tersebut dan bagaimana perusahaan membiayai seluruh pembangunan infrastruktur itu.
Tabel 1: Capex, Operating Cash Flow, dan Free Cash Flow Oracle
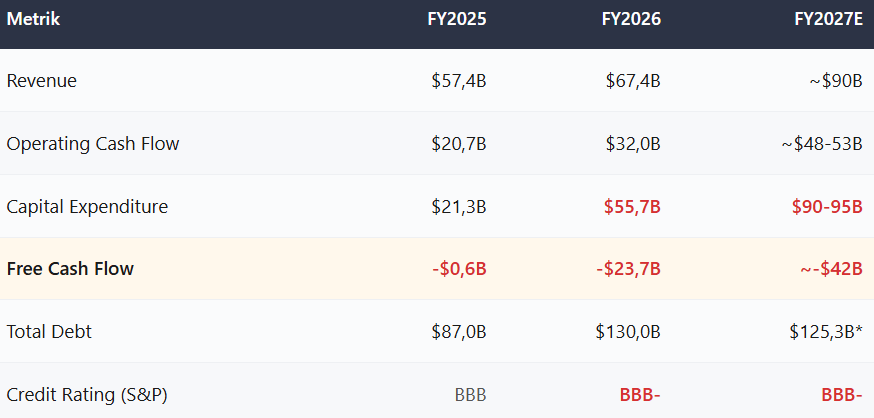
Dalam miliar USD. FY2027E berdasarkan proyeksi S&P Global. *Per 31 Agustus 2026 (Q1 FY2027). Sumber: Oracle IR, S&P Global Ratings.
Angka-angka tersebut menjelaskan mengapa earnings beat tidak langsung direspons positif oleh pasar. Oracle menghabiskan sekitar US$28,5 miliar untuk capex hanya pada Q1 FY2027, meningkat tajam dari US$8,5 miliar pada periode yang sama tahun lalu.
S&P memperkirakan defisit free cash flow dapat melebar hingga sekitar US$42 miliar pada FY2027. Untuk menutup kebutuhan pendanaan tersebut, Oracle harus terus menambah utang dan menerbitkan saham baru.
Sepanjang FY2026, perusahaan sudah mengumpulkan sekitar US$43 miliar melalui utang dan US$5 miliar dari penerbitan saham. Pada Q1 FY2027, Oracle kembali memperoleh tambahan sekitar US$20 miliar melalui program at-the-market equity, yang menyebabkan dilusi terhadap pemegang saham sekitar 3%.
Pada Juli, S&P memangkas credit rating Oracle menjadi BBB-, hanya satu notch di atas kategori junk.
Yang lebih menjadi perhatian adalah risiko konsentrasi terhadap OpenAI. S&P secara eksplisit menyebut ketergantungan pada OpenAI sebagai salah satu risiko utama bagi profil kredit Oracle. Sekitar separuh dari backlog US$664 miliar Oracle terhubung dengan OpenAI. Jika pertumbuhan OpenAI melambat atau rencana IPO tidak berjalan sesuai ekspektasi, Oracle berpotensi menghadapi kondisi di mana infrastruktur sudah dibangun dengan biaya besar tetapi revenue yang masuk tidak cukup cepat untuk menutup investasi tersebut.
Takeaway untuk Investor
Oracle saat ini berada dalam posisi yang paradoks. Dari sisi revenue dan kontrak, perusahaan sedang mengalami salah satu periode pertumbuhan terbesar dalam sejarahnya.
Namun dari sisi cash flow dan neraca, ini juga menjadi salah satu fase paling berisiko. Valuasi sekitar 17–18x forward EPS memang terlihat lebih murah dibandingkan beberapa perusahaan cloud lainnya. Namun diskon valuasi tersebut tidak selalu berarti pasar sedang salah menilai saham.
Investor sedang memberikan penalti terhadap risiko bahwa pertumbuhan earnings Oracle saat ini lebih banyak dibiayai oleh utang dan belanja modal besar daripada free cash flow yang kuat.
Saham Oracle bukan hanya cerita tentang apakah demand AI akan terus tumbuh. Pertanyaan yang lebih relevan adalah apakah perusahaan memiliki kekuatan finansial yang cukup untuk melewati fase “bangun dulu, monetisasi kemudian” hingga bisnis cloud benar-benar menghasilkan arus kas yang memadai. Selama pertanyaan tersebut belum terjawab, tekanan terhadap saham Oracle berpotensi tetap tinggi.

US Open: Wall Street Turun, Yield 5,35% Tekan Nasdaq dan Saham Growth

Frasers Masuk Under Armour di Harga Murah, Bukan Sinyal Takeover


US Open: Wall Street Menguat, Ekspektasi Kenaikan Suku Bunga Fed Mereda

Marvell Bisa Jadi Penerima Manfaat Bottleneck AI Berikutnya
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.