


Cisco Systems (CSCO) semakin diuntungkan oleh ekspansi infrastruktur kecerdasan buatan (AI), dengan pesanan dari perusahaan hyperscaler mencapai US$9,3 miliar sepanjang tahun fiskal 2026. Namun, ketika Wall Street mulai mempertanyakan besarnya investasi AI, pertumbuhan bisnis networking Cisco justru menghadirkan tantangan baru: peningkatan penjualan perangkat keras belum tentu menghasilkan margin keuntungan yang lebih tinggi.
Menjelang laporan keuangan (earnings) kuartal I fiskal 2027 pada 12 November, investor akan menilai apakah Cisco mampu mengubah lonjakan pesanan AI menjadi pertumbuhan laba yang sepadan.
AI Bukan Cuma GPU, Cisco Mulai Menikmati Lonjakan Permintaan Networking
Selama ini, Nvidia dan AMD menjadi perhatian utama investor karena menyediakan chip yang digunakan untuk melatih dan menjalankan model AI. Namun, semakin banyak GPU yang dioperasikan dalam data center, semakin besar pula kebutuhan terhadap jaringan berkecepatan tinggi yang menghubungkan server dan memindahkan data secara efisien. Di sinilah Cisco memperoleh peluang melalui teknologi switching, routing, Silicon One, dan optical networking.
Dalam laporan Q4 FY2026, Cisco mencatat pesanan infrastruktur AI dari hyperscaler sebesar US$9,3 miliar sepanjang tahun fiskal, atau sekitar 4,5 kali lipat dibandingkan FY2025. Sekitar 60% pesanan tersebut berasal dari sistem berbasis Silicon One dan 40% dari produk optik, sementara total pesanan networking perusahaan tumbuh 40% secara tahunan (YoY) pada kuartal tersebut.
Cisco juga memperluas portofolio teknologi jaringan AI dan pada Oktober mengumumkan rencana pengembangan standar optical networking generasi baru bersama Nvidia. Perkembangan ini memperkuat posisi Cisco sebagai pemasok infrastruktur AI, meskipun perusahaan tetap harus bersaing dengan pemain networking lainnya, seperti Arista Networks.
Dari sisi pendapatan, Cisco telah menghasilkan sekitar US$4 miliar dari infrastruktur AI pada FY2026 dan menargetkan peningkatan menjadi US$7,5 miliar pada FY2027. Namun, pesanan tidak sama dengan pendapatan yang sudah diakui, sehingga pertumbuhan berikutnya bergantung pada realisasi pengiriman dan kemampuan perusahaan memenuhi kebutuhan pelanggan.
Pesanan AI Melonjak, tetapi Gross Margin Justru Terancam
Pertumbuhan AI networking membawa tantangan karena bisnis perangkat keras untuk hyperscaler memiliki struktur margin yang berbeda dari produk networking enterprise tradisional Cisco. Pelanggan hyperscaler membeli infrastruktur dalam volume besar dan memiliki daya tawar tinggi, sehingga pertumbuhan penjualan tidak selalu diikuti peningkatan keuntungan pada tingkat yang sama.
Tekanan ini mulai menjadi perhatian investor setelah Morgan Stanley menurunkan rating Cisco dari Overweight menjadi Equal Weight pada 5 November. Bank investasi tersebut menilai bahwa kontribusi perangkat keras AI dengan margin lebih rendah dapat membatasi ekspansi gross margin, meskipun pendapatan perusahaan terus tumbuh.
|
Gross Margin Non-GAAP Cisco |
Nilai |
|---|---|
|
Q4 FY2025 |
68,4% |
|
Q4 FY2026 |
66,3% |
|
Guidance Q1 FY2027 |
65–66% |
Penurunan gross margin dari 68,4% menjadi 66,3% menunjukkan tekanan profitabilitas yang perlu diperhatikan, meskipun perubahan tersebut tidak dapat sepenuhnya dikaitkan dengan bisnis AI. Jika kontribusi perangkat keras hyperscaler terus meningkat, Cisco mungkin membutuhkan pertumbuhan volume penjualan yang lebih besar untuk menghasilkan kenaikan laba yang sepadan.
Morgan Stanley juga memperingatkan kemungkinan sebagian pelanggan mempercepat pesanan menjelang kenaikan harga, sehingga pertumbuhan jangka pendek belum tentu mencerminkan permintaan yang berkelanjutan. Dengan demikian, tantangan Cisco bukan sekadar menjual lebih banyak perangkat jaringan AI, tetapi juga memastikan perubahan komposisi bisnis tidak terus menekan margin keseluruhan.
Stock Options CSCO: Tekanan Bearish Menjelang Earnings 12 November
 Sumber: xStation
Cisco dijadwalkan merilis earnings Q1 FY2027 pada 12 November setelah penutupan Wall Street, dengan panduan pendapatan sebesar US$18,0–18,2 miliar dan gross margin non-GAAP 65–66%. Laporan ini berpotensi memicu volatilitas saham, terutama jika pertumbuhan pesanan AI atau prospek margin berbeda dari ekspektasi pasar.
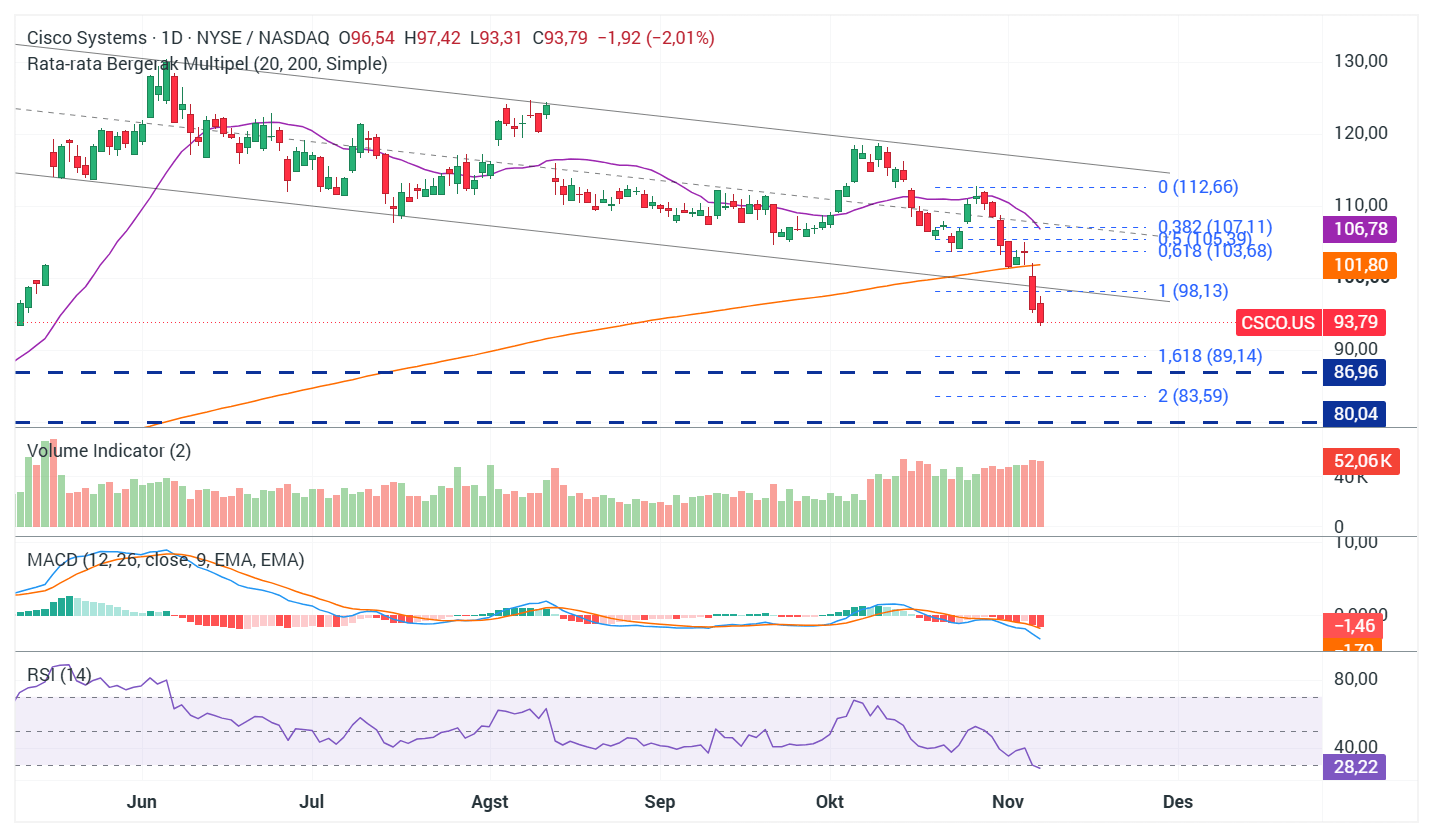
Secara teknikal, saham CSCO berada di sekitar US$93,79 berdasarkan grafik harian (1D), setelah menembus ke bawah Simple Moving Average 200 hari (SMA 200) di US$101,80. Indikator Relative Strength Index (RSI) sebesar 28,22 menunjukkan kondisi oversold, sementara MACD yang negatif dan meningkatnya volume penjualan mengindikasikan bahwa tekanan bearish masih dominan.
Bagi trader stock options, put options berpotensi diuntungkan jika CSCO melanjutkan penurunan di bawah US$93,31, dengan zona support berikutnya di US$89,14–86,96. Sebaliknya, rebound yang mampu menembus resistance US$98,13–101,80 dapat membuka peluang pemulihan harga dan mendukung call options.
Namun, kondisi oversold juga meningkatkan kemungkinan rebound teknikal, sehingga harga saham tidak harus terus bergerak turun. Menjelang earnings, trader perlu mewaspadai risiko implied volatility setelah pengumuman, karena premi call maupun put options dapat turun meskipun arah pergerakan saham sesuai perkiraan.
Bagi investor dan trader CSCO, earnings pekan ini akan menguji apakah lonjakan permintaan AI networking mampu menghasilkan pertumbuhan laba yang berkelanjutan. Sementara itu, arah harga setelah laporan dan kemampuan saham mempertahankan atau merebut kembali level teknikal penting akan menentukan peluang trading berikutnya.


Daily summary: Wall Street Rebound, NFP Kuat dan Saham AI Mulai Pulih

US Open: Nasdaq Rebound 2,5%, Saham Chip Mulai Pulih


Saham Airbnb Naik 12%, AI dan Pemesanan Dorong Pertumbuhan


Saham AI Rontok, Apakah Bisnisnya Benar Bermasalah?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.