


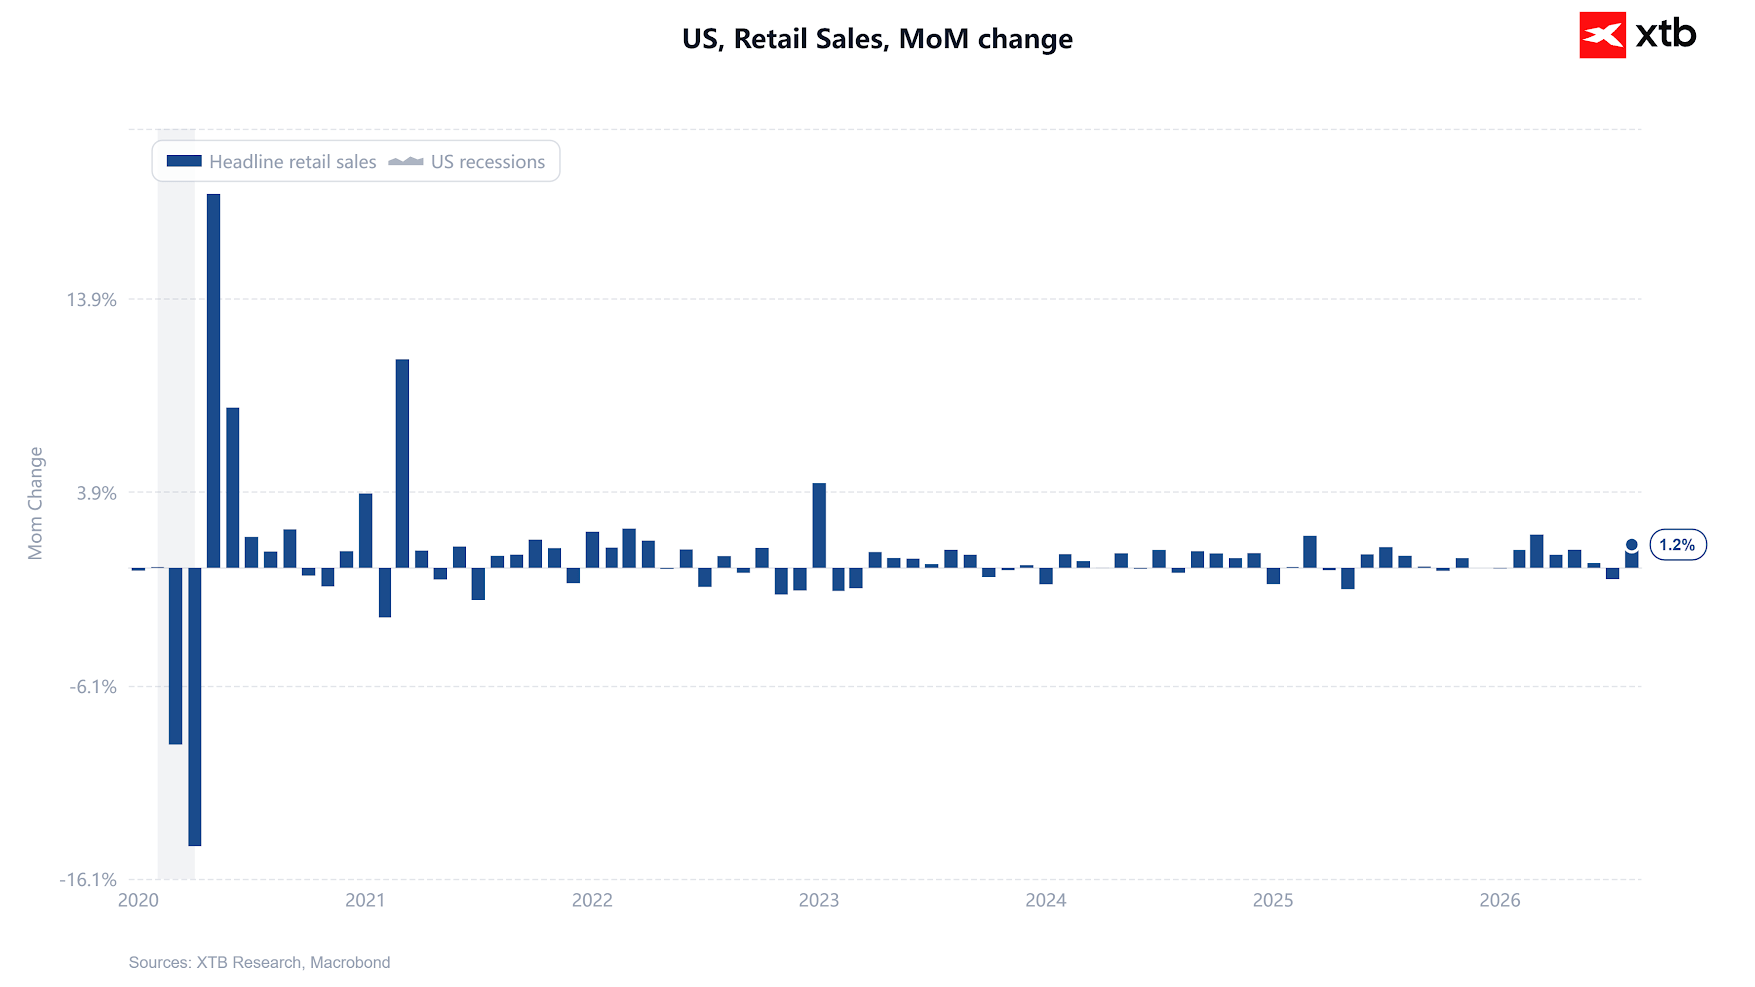
Retail sales AS untuk Agustus melampaui ekspektasi hampir di seluruh komponen, bahkan detail di bawah headline terlihat lebih kuat dibandingkan angka utama.
Dengan kenaikan suku bunga 25 basis poin sudah sekitar 92% diperhitungkan pasar menjelang FOMC hari ini, data ini kemungkinan tidak mengubah keputusan September. Namun, hasilnya membuat argumen untuk menghentikan siklus pengetatan setelah pertemuan kali ini menjadi jauh lebih sulit.
Angka Utama
- Headline retail sales: +1,2% m/m dibanding ekspektasi +0,8%; data sebelumnya direvisi dari -0,6% menjadi -0,5%.
- Ex-autos: +1,4% dibanding ekspektasi +0,5%, hampir tiga kali lebih kuat dari konsensus.
- Control group: +1,4% dibanding ekspektasi +0,4%, setelah -0,4% pada Juli. Komponen ini penting karena masuk ke perhitungan konsumsi barang PCE dan tracking GDP.
- Ex-autos dan gas: +1,2% dibanding -0,3% sebelumnya, menjadi indikator paling bersih untuk melihat underlying demand.
- Nominal y/y: +6,0% dibanding 5,01% sebelumnya.
- Detail kategori: gasoline +3,1%, nonstore +2,6%, furniture +1,9%, electronics and appliances +1,6%, restaurants and bars +1,2%, sporting goods +1,2%, building materials -0,2%.
- Reaksi pasar relatif terbatas. Probabilitas kenaikan suku bunga tetap di sekitar 92%, dua kenaikan penuh masih diperhitungkan hingga akhir tahun, dan yield US Treasury 10 tahun tetap berada di atas 5%.
Kenaikan Bensin Bukan Penjelasan Utama
Retail sales merupakan data nominal, dan Agustus merupakan bulan ketika lonjakan harga minyak mulai terasa langsung di tingkat konsumen.
Penjualan di gasoline stations naik 3,1% m/m, yang lebih banyak mencerminkan kenaikan harga daripada volume konsumsi. Brent sendiri naik sekitar 18% selama bulan tersebut, sehingga efek ini memang mendistorsi headline.
Namun, distorsi itu sudah dapat dipisahkan.
Komponen ex-autos-and-gas tetap naik 1,2%. Ini menjadi bagian penting dari laporan karena menunjukkan bahwa kekuatan konsumsi bukan hanya berasal dari kenaikan harga bahan bakar.
Biasanya, harga energi yang tinggi berfungsi seperti pajak terhadap household budget. Konsumen harus membayar lebih mahal di pompa bensin dan kemudian mengurangi pengeluaran di kategori lain.
Pada Agustus, pola itu belum terlihat.
Restaurants and bars, yang biasanya menjadi salah satu pos pertama yang dipangkas ketika konsumen mulai tertekan, justru naik 1,2%.
Hanya building materials yang turun, dan itu pun tipis.
Artinya, konsumen AS berhasil menyerap shock energi yang cukup besar tanpa mengurangi belanja secara berarti di kategori lain.
Kenapa Ini Penting untuk The Fed?
Bank sentral biasanya cenderung mengabaikan supply-side energy shock jika tekanan tersebut pada akhirnya menghancurkan demand dengan sendirinya.
Namun, laporan retail sales kali ini melemahkan asumsi tersebut.
Jika konsumsi cukup kuat untuk menyerap kenaikan harga bahan bakar tanpa mengurangi belanja lain, maka risiko second-round inflation effects menjadi lebih besar.
Perusahaan yang menghadapi kenaikan input cost dan freight cost dapat memiliki ruang lebih besar untuk meneruskan beban tersebut kepada konsumen.
Data ini juga melemahkan sebagian narasi stagflasi yang belakangan berkembang di pasar saham.
S&P 500 telah turun ke level terendah enam minggu di tengah kekhawatiran bahwa shock energi ditambah kebijakan The Fed yang lebih ketat akan memicu perlambatan ekonomi tajam.
Namun data retail sales terbaru menunjukkan bahwa sisi demand belum menunjukkan tanda stagnasi.
Dengan kata lain, risiko yang lebih terlihat saat ini bukan “stag” tetapi “flation”.
Kombinasi tersebut cenderung lebih negatif bagi pasar obligasi dibandingkan saham, karena demand yang kuat memberikan lebih banyak ruang bagi The Fed untuk mempertahankan kebijakan ketat.
Tiga Catatan Penting, Tapi Tidak Dovish
Pertama, angka Agustus merupakan rebound setelah bulan sebelumnya negatif. Jika menggunakan rata-rata dua bulan, laju pertumbuhan terlihat jauh lebih moderat dibandingkan headline.
Kedua, sebagian kekuatan pada furniture dan electronics dapat mencerminkan pull-forward buying, yaitu konsumen mempercepat pembelian sebelum harga diperkirakan naik lebih lanjut.
Hal ini memang dapat mengurangi demand pada kuartal berikutnya, tetapi sekaligus dapat menjadi tanda bahwa ekspektasi inflasi mulai memengaruhi perilaku konsumen. Dari sudut pandang The Fed, itu bukan argumen untuk lebih dovish.
Ketiga, efek crowding-out dari kenaikan harga energi biasanya muncul dengan lag satu hingga dua bulan. Karena itu, tidak adanya tekanan pada Agustus belum tentu berarti Oktober juga akan tetap kuat.
Konfigurasi yang dihadapi The Fed kini cukup jelas: supply-side inflation shock datang ketika demand masih menunjukkan sedikit tanda pelemahan.
Dalam situasi seperti ini, ruang bagi bank sentral untuk berhenti mengetat menjadi lebih sempit.



Nasdaq Tertekan Jelang Keputusan The Fed



Market Wrap: Pasar Menanti The Fed, Yield Mulai Mereda
Daily Summary: Yield 5% Kembali Tekan Wall Street
Minyak dan Yield Jadi Ujian Baru Wall Street
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.