


Saham operator kapal pesiar Royal Caribbean turun hingga 6% pada sesi hari ini setelah pasar merespons kemungkinan transaksi besar yang dapat diselesaikan perusahaan dalam waktu dekat.
Transaksi tersebut adalah rencana pembelian 50% saham Sandals Resorts oleh Royal Caribbean.
Sandals Resorts mengoperasikan 17 resort di kawasan Karibia, terutama di sekitar Jamaika.
Nilai pembelian diperkirakan mencapai US$3 miliar, dengan pembiayaan yang akan disediakan oleh Morgan Stanley.
Valuasi yang disebut dalam sejumlah laporan terkait transaksi ini berada di sekitar 10x EBITDA.
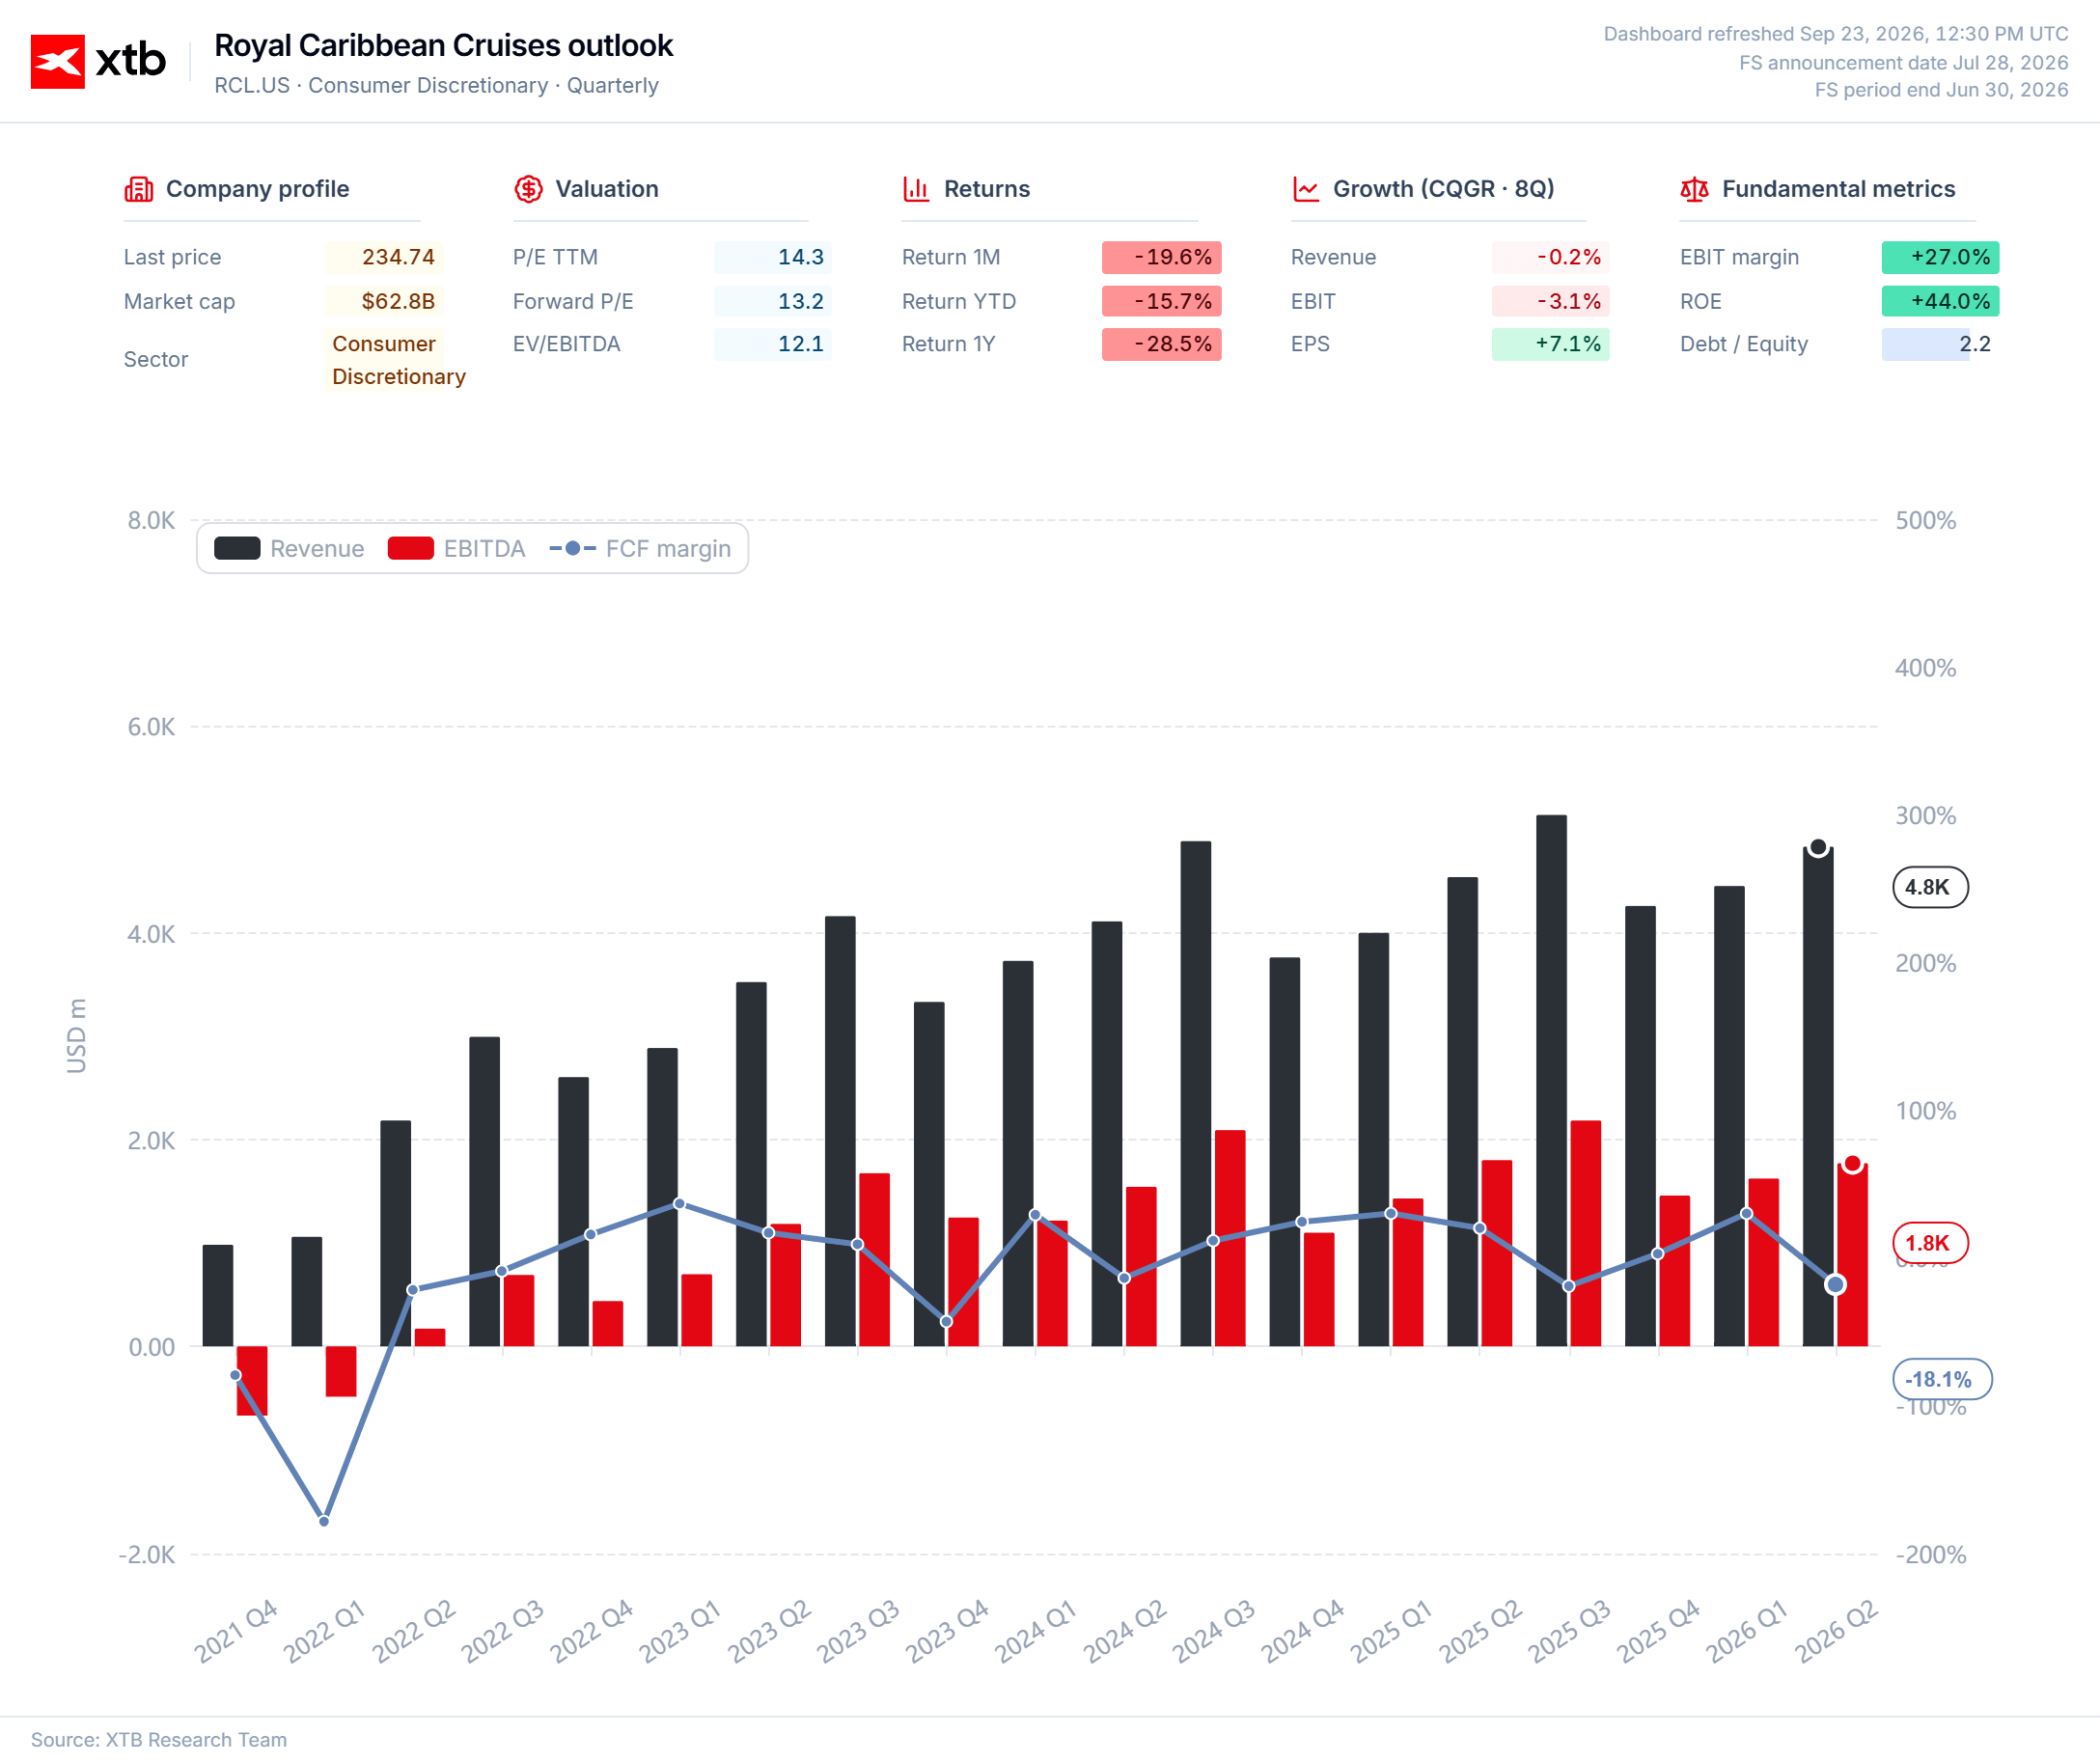
Jika multiple tersebut dibandingkan dengan nilai transaksi, bisnis resort yang diakuisisi diperkirakan menghasilkan EBITDA sekitar US$600 juta per tahun.
Dengan menggunakan margin rata-rata sektor di kawasan tersebut, free cash flow tambahan secara teoritis dapat berada di sekitar US$100 juta per tahun.
Manajemen menyampaikan outlook yang cukup optimistis dan memperkirakan transaksi dapat selesai pada awal 2027 serta mulai memberikan manfaat pada tahun yang sama.
Namun angka tersebut masih bersifat teoritis karena informasi penting seperti utang Sandals Resorts dan kebutuhan capex belum tersedia.
Dan justru di situlah sebagian besar kekhawatiran pasar mulai muncul.
Akuisisi Besar yang Dibiayai Utang
Sandals Resorts akan tetap dikelola bersama keluarga Stewart, yang selama ini memiliki dan mengoperasikan bisnis tersebut.
Artinya, kontrol Royal Caribbean terhadap perusahaan tidak akan sepenuhnya penuh.
Meski demikian, Financial Times melaporkan bahwa Royal Caribbean pada akhirnya diperkirakan akan membeli sisa kepemilikan tersebut.
Namun isu yang lebih penting adalah kondisi keuangan Royal Caribbean sendiri.
Perusahaan sudah memiliki beban utang yang cukup besar.
Menambah pinjaman bernilai miliaran dolar ketika biaya modal masih tinggi secara alami membuat pasar lebih berhati-hati.
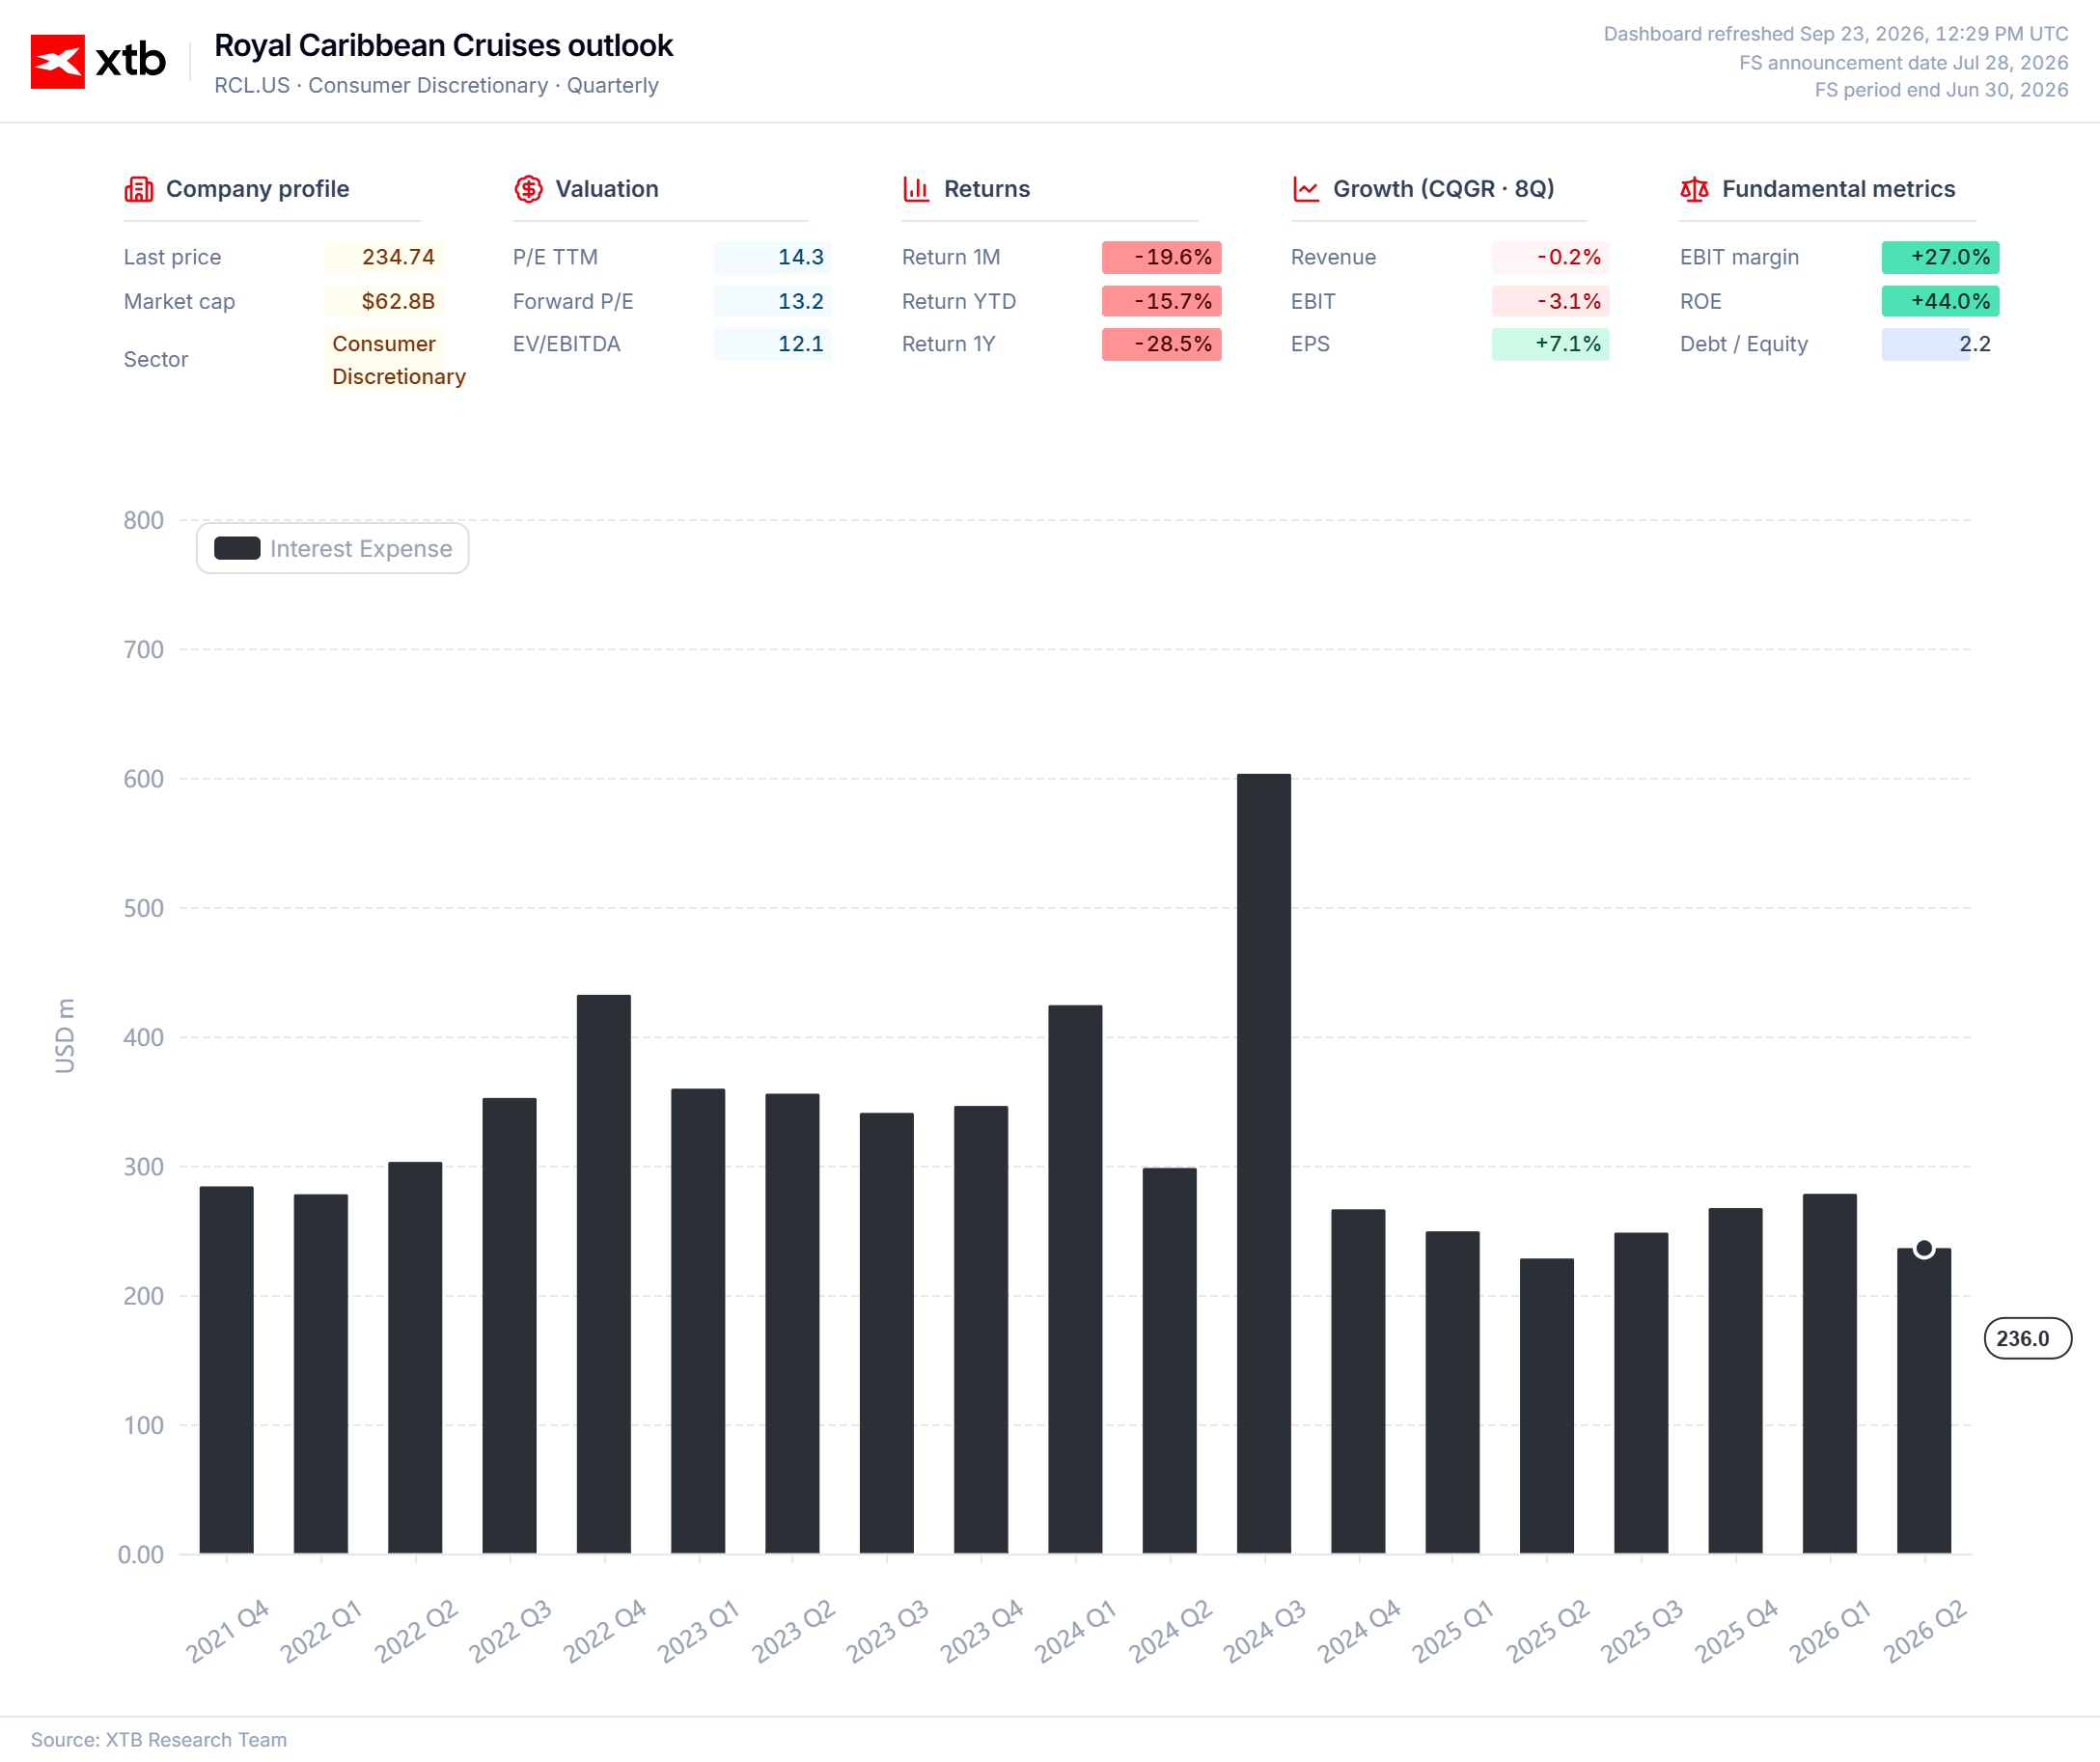
Royal Caribbean saat ini memiliki sekitar US$23,4 miliar utang di neraca, dan jumlahnya masih meningkat.
Rata-rata biaya pendanaan berada di sekitar 4,66%, yang berarti biaya pembayaran bunga tahunan mendekati US$1,2 miliar.
Namun kondisi utang perusahaan tidak sepenuhnya negatif.
Dengan rating kredit yang masih berada di bagian bawah kategori investment grade, refinancing pada kondisi pasar saat ini diperkirakan membutuhkan bunga sekitar 5,8%.
Sebagian besar kewajiban perusahaan juga masih bersifat jangka panjang.
Jika Royal Caribbean harus berutang untuk membiayai akuisisi Sandals pada tingkat bunga saat ini, cash flow dari investasi tersebut kemungkinan akan negatif selama beberapa tahun.
Namun menilai transaksi ini hanya berdasarkan apakah resort langsung menghasilkan free cash flow positif juga kurang menggambarkan model bisnis Royal Caribbean secara keseluruhan.
Model Bisnis Royal Caribbean
Royal Caribbean tidak hanya memiliki leverage yang tinggi.
Perusahaan juga memiliki margin yang relatif tinggi dibanding operator kapal pesiar lainnya.
Hubungan antara keduanya bukan suatu kebetulan.
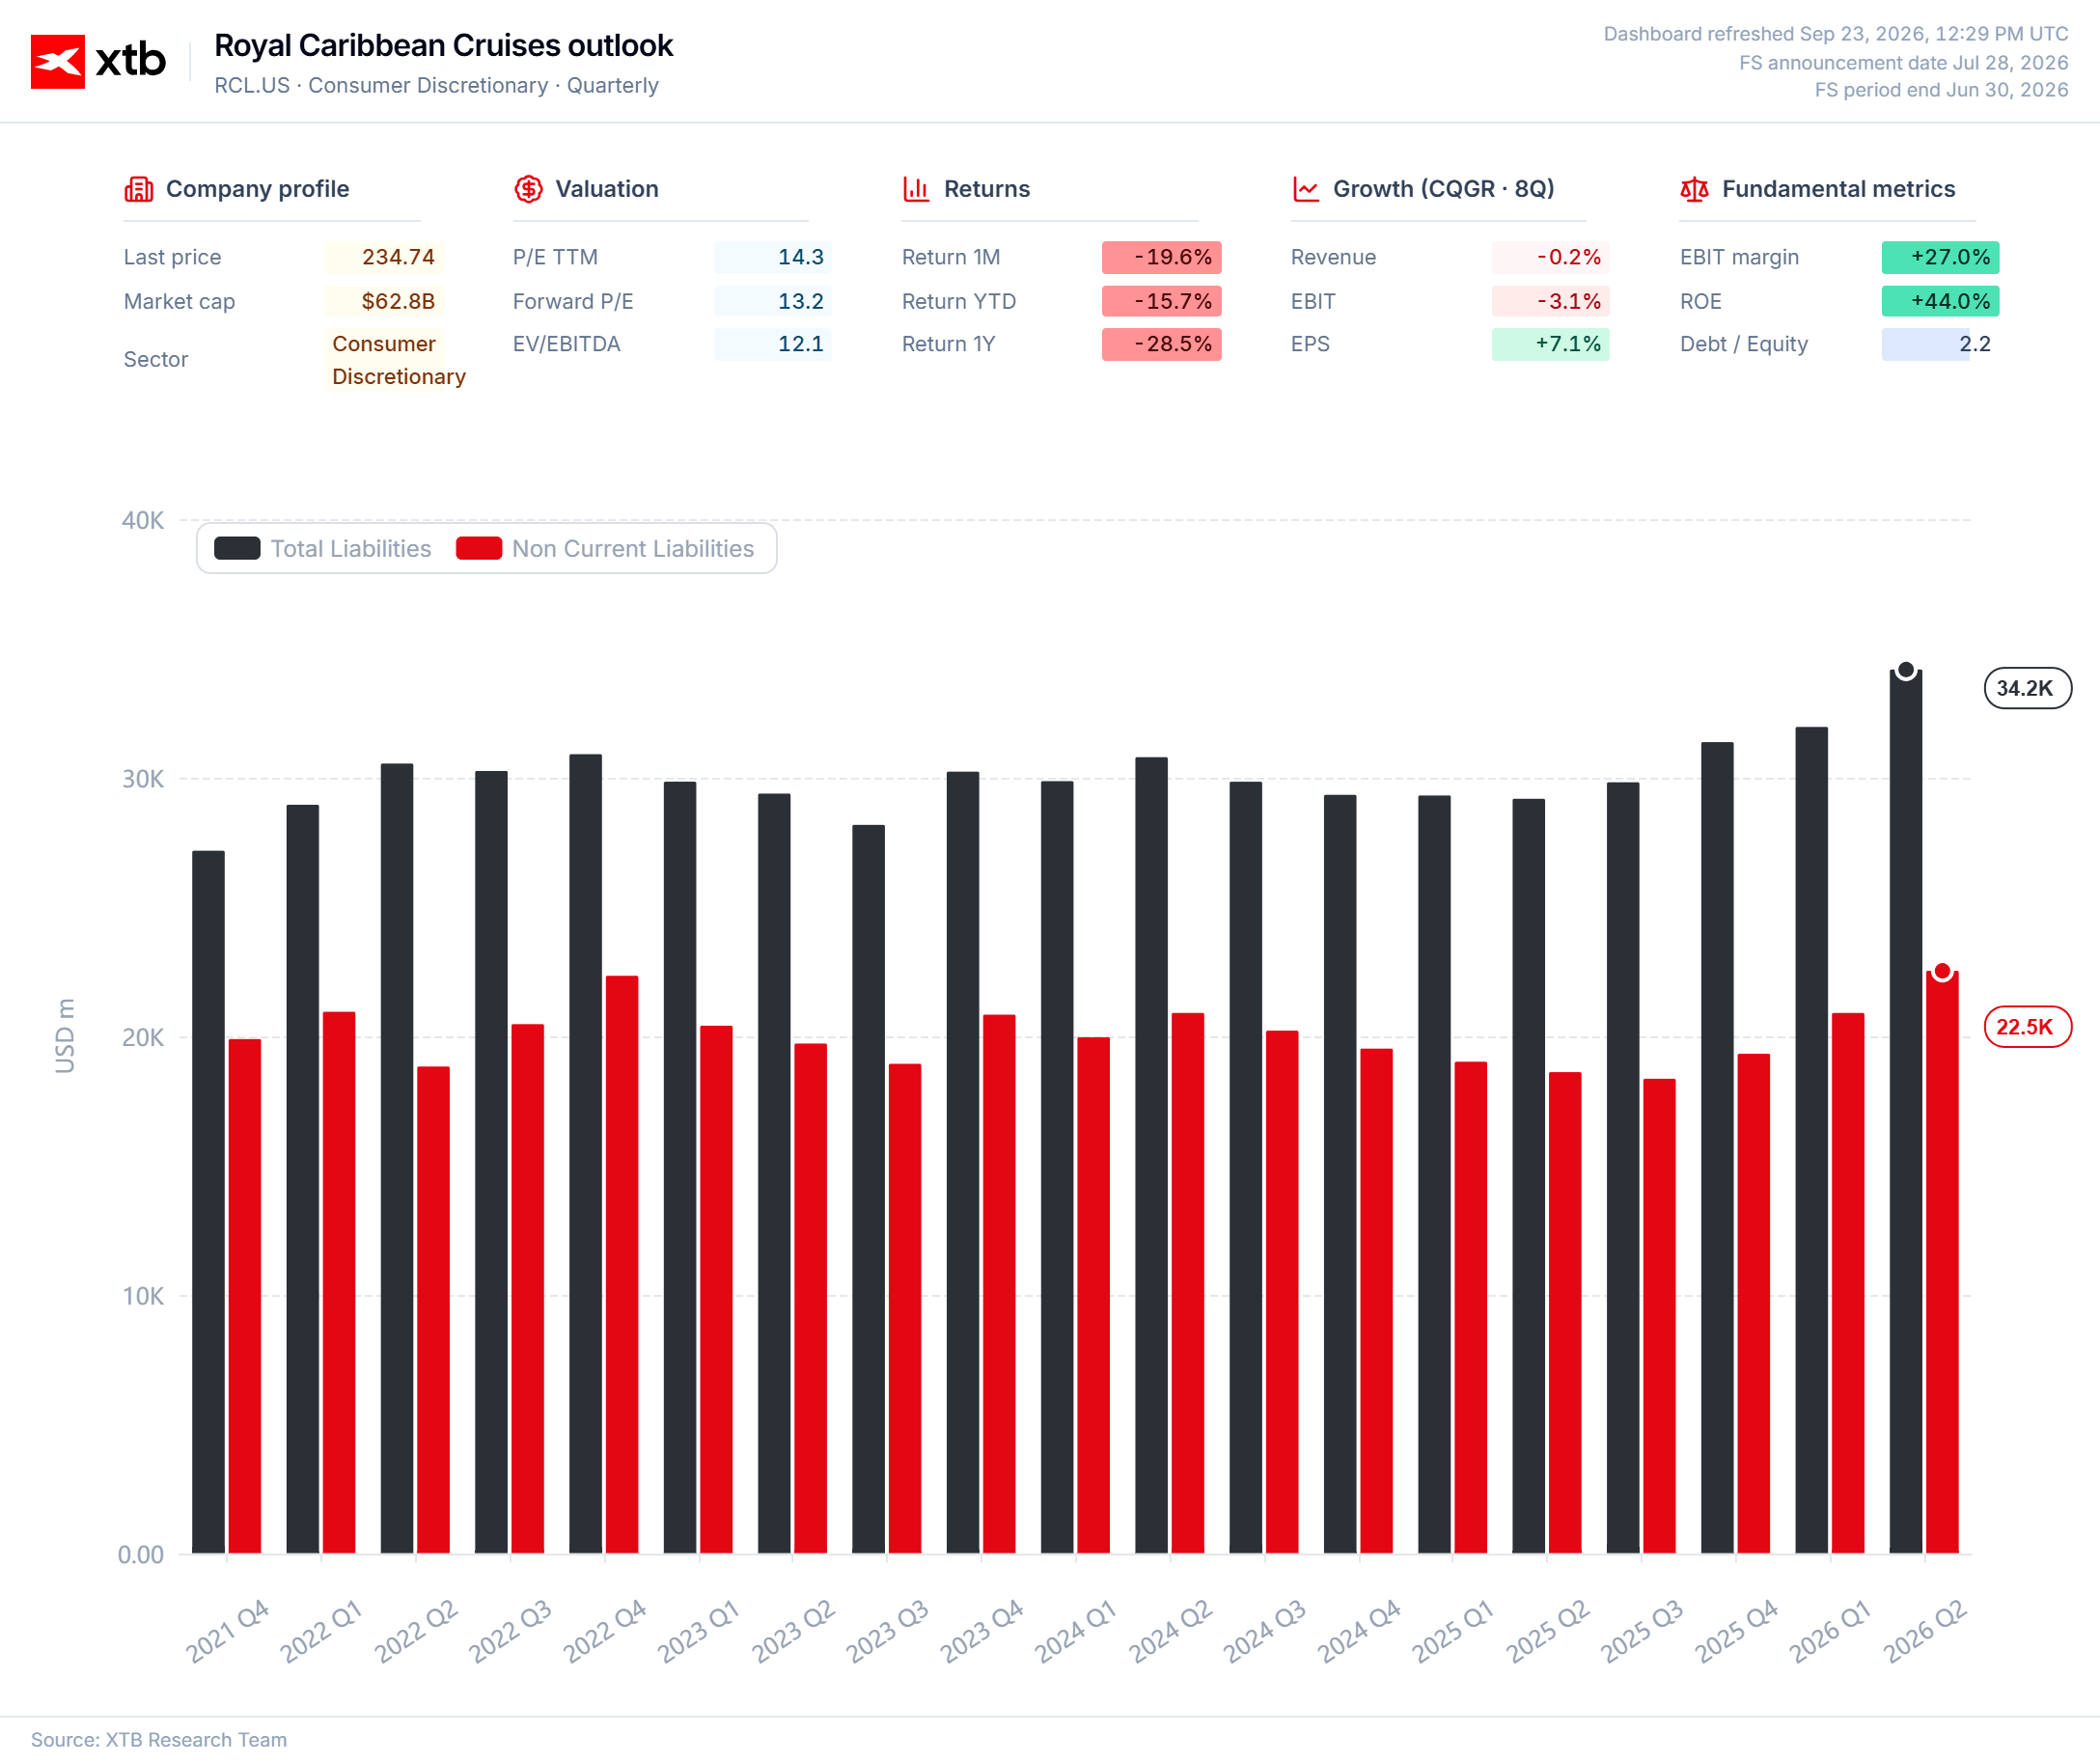
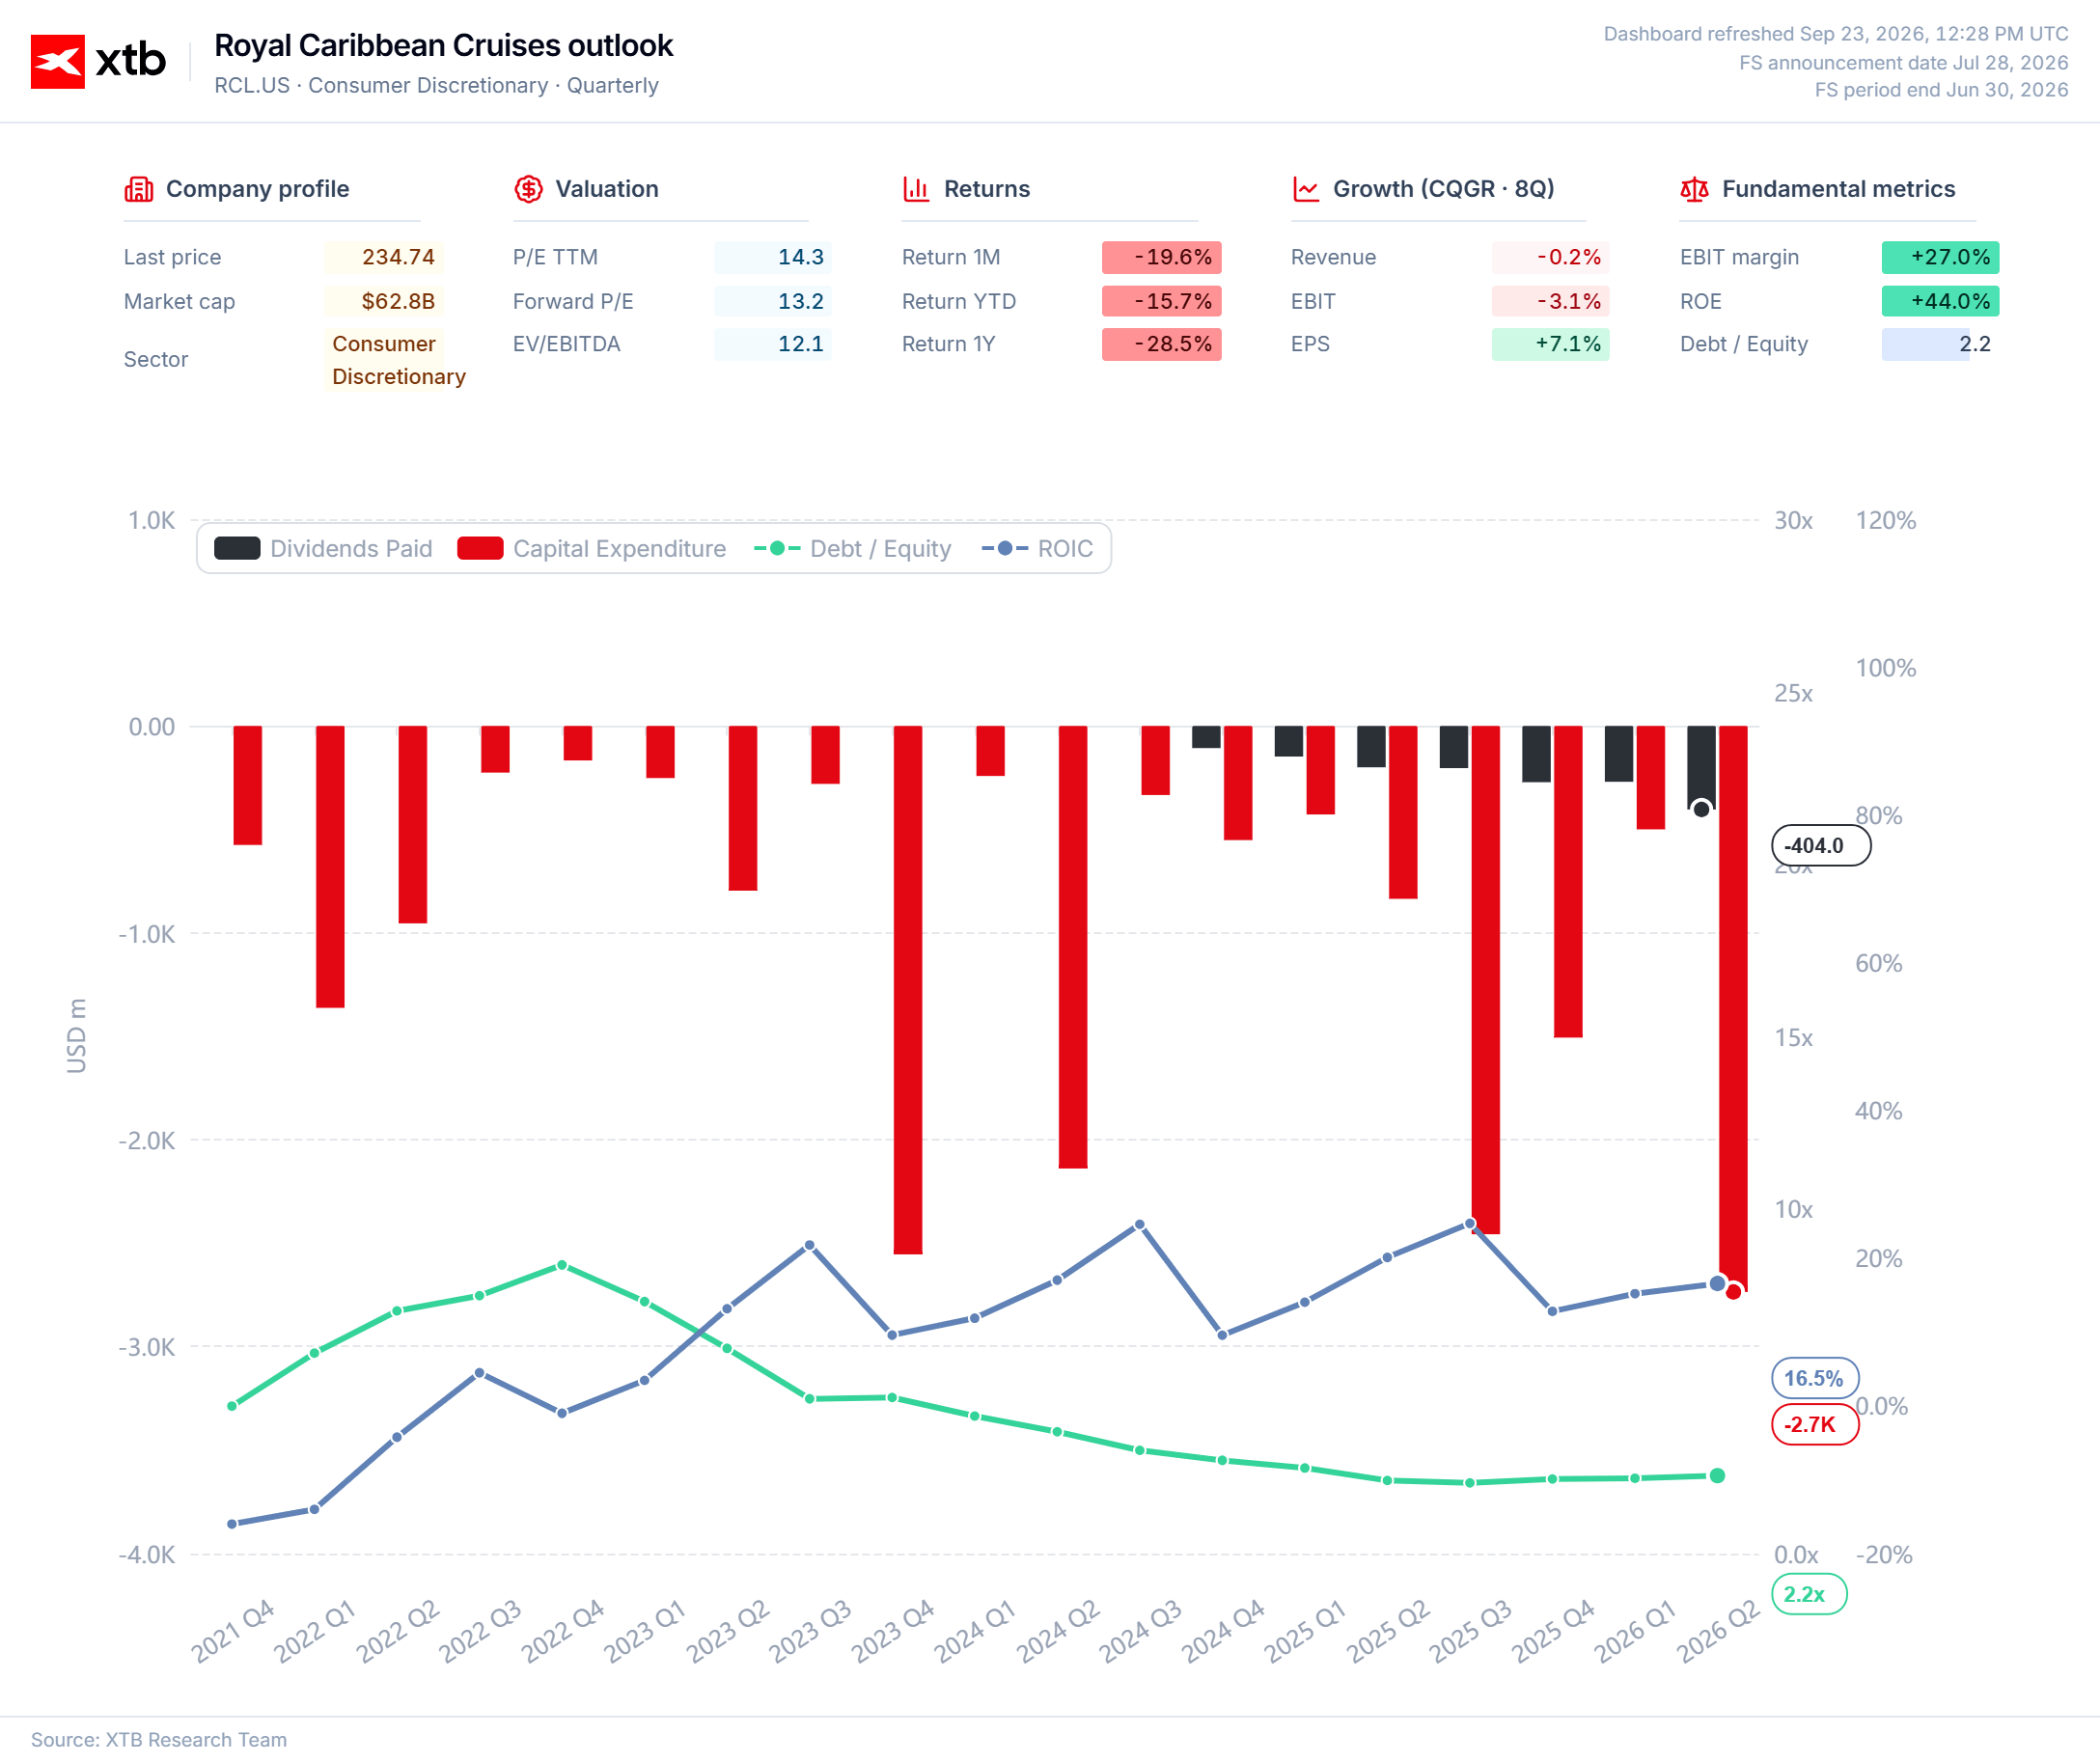
Bisnis cruise memang sangat capital intensive.
Karena itu, ukuran efisiensi operasional yang lebih relevan bukan hanya seberapa rendah utangnya, tetapi seberapa efektif perusahaan mengelola leverage tersebut.
Nama “Caribbean” pada Royal Caribbean juga bukan sekadar branding.
Wilayah tersebut memang menjadi salah satu fokus geografis utama perusahaan.
Dalam beberapa tahun terakhir, terlihat jelas bahwa Royal Caribbean tidak lagi hanya menjual pengalaman di kapal, tetapi juga mulai memperluas produk hingga ke destinasi.
Kepemilikan resort membuka peluang sinergi baru, integrasi kanal distribusi, sekaligus diversifikasi bisnis.
Dalam konteks ini, akuisisi Sandals dapat memberikan beberapa manfaat:
- Membeli resort memperkuat posisi Royal Caribbean di pasar Karibia dan berpotensi membantu mempertahankan atau memperluas margin.
- Perusahaan dapat memperoleh pelanggan baru sekaligus mempertahankan lebih banyak spending wisatawan di dalam grup selama perjalanan mereka.
- Kombinasi cruise dan resort berpotensi meningkatkan profitabilitas kedua bisnis tanpa ekspansi biaya yang terlalu besar di luar biaya bunga.
- Diversifikasi ke destinasi liburan darat mengurangi sebagian ketergantungan terhadap komoditas dan risiko geopolitik yang lebih langsung memengaruhi bisnis kapal pesiar.
Fundamental vs Persepsi Pasar
Jika utang tidak seburuk yang terlihat dari angka nominalnya dan akuisisi ini sebenarnya merupakan bagian dari strategi jangka panjang, mengapa saham tetap turun?
Jawabannya banyak berkaitan dengan sentimen.
Sentimen terhadap perusahaan kapal pesiar sudah berada di bawah tekanan selama beberapa waktu akibat dua faktor utama: harga minyak dan kebijakan moneter.
Keduanya memberikan tekanan langsung terhadap sektor ini.
- Suku bunga yang lebih tinggi membuat pengelolaan utang dan ekspansi leverage menjadi lebih mahal.
- Harga minyak dan distillates yang tinggi langsung meningkatkan biaya operasional dan menekan margin.
Dalam kondisi seperti ini, pasar lebih fokus pada dampak jangka pendek daripada potensi penciptaan nilai dalam beberapa tahun ke depan.
Namun geopolitik juga dapat memberikan dampak yang berlawanan.
Ketika sebagian besar kawasan Timur Tengah masih menghadapi konflik, wisatawan dapat mengalihkan pilihan destinasi dari Timur Tengah menuju Karibia atau kawasan lain yang dianggap lebih aman.
Dalam skenario tersebut, ekspansi Royal Caribbean ke bisnis resort justru dapat memperkuat posisinya di salah satu destinasi alternatif utama.
Takeaway
Penurunan saham Royal Caribbean lebih mencerminkan kekhawatiran terhadap struktur pendanaan dan leverage daripada penolakan terhadap logika strategis transaksi.
Secara bisnis, menggabungkan cruise dan resort di Karibia cukup masuk akal karena perusahaan dapat memperpanjang customer journey dan mempertahankan lebih banyak spending wisatawan di dalam ekosistemnya.
Masalahnya adalah timing.
Royal Caribbean sedang mempertimbangkan transaksi besar ketika biaya modal masih tinggi dan neracanya sudah membawa utang yang signifikan.
Karena itu, investor perlu melihat bukan hanya potensi sinergi, tetapi juga struktur pembiayaan, kebutuhan capex Sandals, margin setelah konsolidasi, serta kemampuan perusahaan menjaga leverage tetap terkendali.
Jika sinergi benar-benar terealisasi dan revenue per customer meningkat, transaksi ini bisa memperkuat model bisnis Royal Caribbean dalam jangka panjang.
Jika tidak, tambahan utang bisa menjadi tekanan baru bagi saham di saat pasar sudah sensitif terhadap suku bunga dan biaya energi.

Cisco Jadi Silent Winner dari Boom AI


Shopify Buka Akses Muse, Amazon Pilih Menutup



Daily Summary: Nasdaq Unggul Saat Minyak Turun Tajam
AWS Dapat Lampu Hijau NATO, Defense Jadi Pasar Baru
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.