


Kita menghadapi pertemuan bank sentral yang paling dinantikan sepanjang 2026. Pada Rabu, Federal Reserve akan mengumumkan keputusan suku bunganya.
Pasar saat ini hampir sepenuhnya yakin bahwa pernyataan yang dijadwalkan keluar pukul 19:00 akan mengumumkan kenaikan suku bunga sebesar 25 basis poin, yang menjadi kenaikan pertama sejak Juli 2023.
Apa Kata Data Ekonomi?
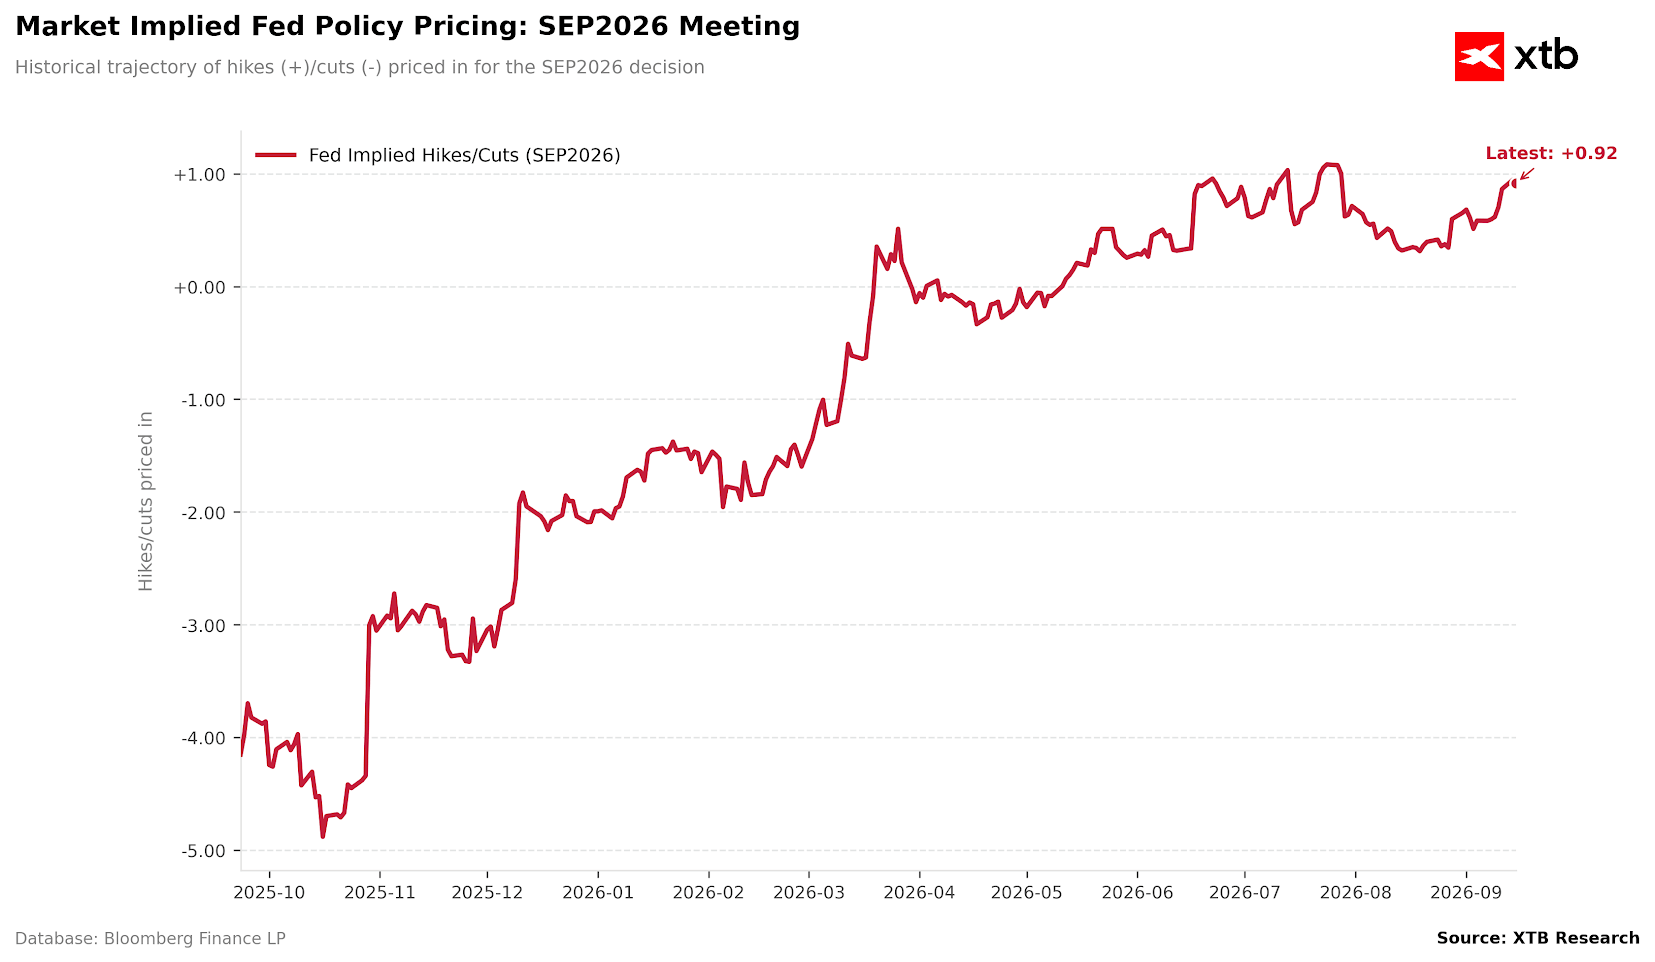
Ekspektasi terhadap kenaikan suku bunga meningkat sangat cepat dalam beberapa hari terakhir. Pergerakan ini cukup menarik karena fundamental ekonomi sebenarnya tidak banyak berubah.
Gambar 1: Perubahan Probabilitas Kenaikan Suku Bunga The Fed September (2025–2026)
Sumber: XTB Research, 15.09.2026
Data inflasi pekan lalu, yang menurut Christopher Waller seharusnya menjadi faktor penentu keputusan, ternyata tidak memberikan jawaban yang jelas.
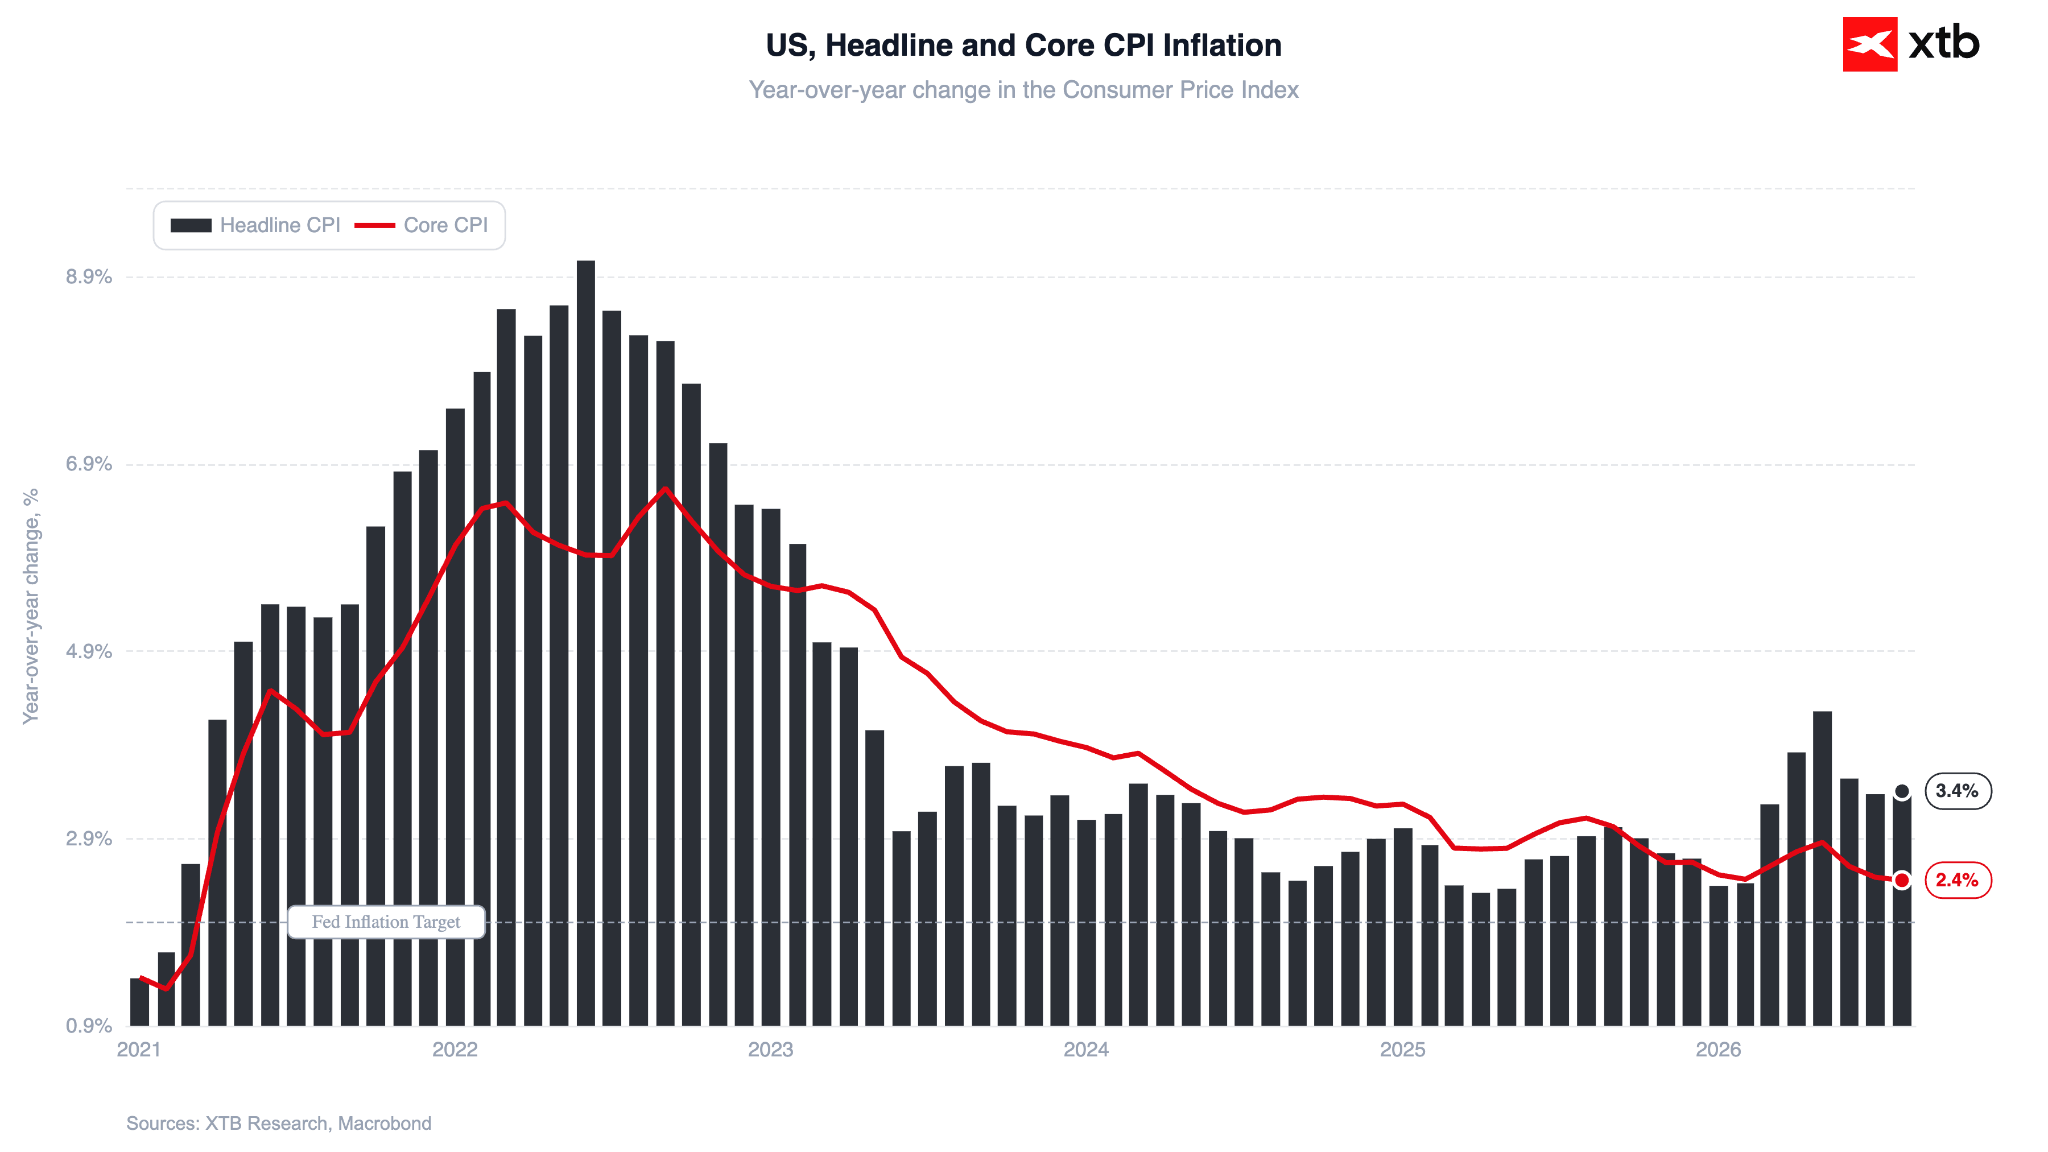
Core CPI justru turun menjadi 2,4% year-over-year. Namun pasar lebih berfokus pada kenaikan bulanan sebesar 0,3% yang sedikit lebih tinggi dari perkiraan.
Meski demikian, kenaikan tersebut belum cukup kuat untuk membuktikan bahwa kenaikan suku bunga benar-benar diperlukan.
Gambar 2: Inflasi CPI Amerika Serikat (2026–2027)
 Sumber: XTB Research, 15.09.2026
Argumen untuk pengetatan kebijakan moneter dapat ditemukan pada inflasi sektor jasa yang masih berada di 3,1%. Namun, momentumnya juga belum terlihat terlalu mengkhawatirkan.
Menurut Fed Wage Growth Tracker, pertumbuhan upah meningkat menjadi 4,1% pada Agustus. Kenaikan tersebut berpotensi mendorong konsumsi dalam beberapa bulan ke depan, tetapi secara riil pertumbuhannya masih berada di bawah 1%.
Hal ini menjadi semakin relevan karena belanja konsumen AS dalam beberapa bulan dan kuartal terakhir cukup bergantung pada tabungan yang terus menurun. Pada titik tertentu, rumah tangga perlu kembali membangun tabungan tersebut.
Namun, ini bukan berarti kenaikan suku bunga sama sekali tidak memiliki dasar ekonomi.
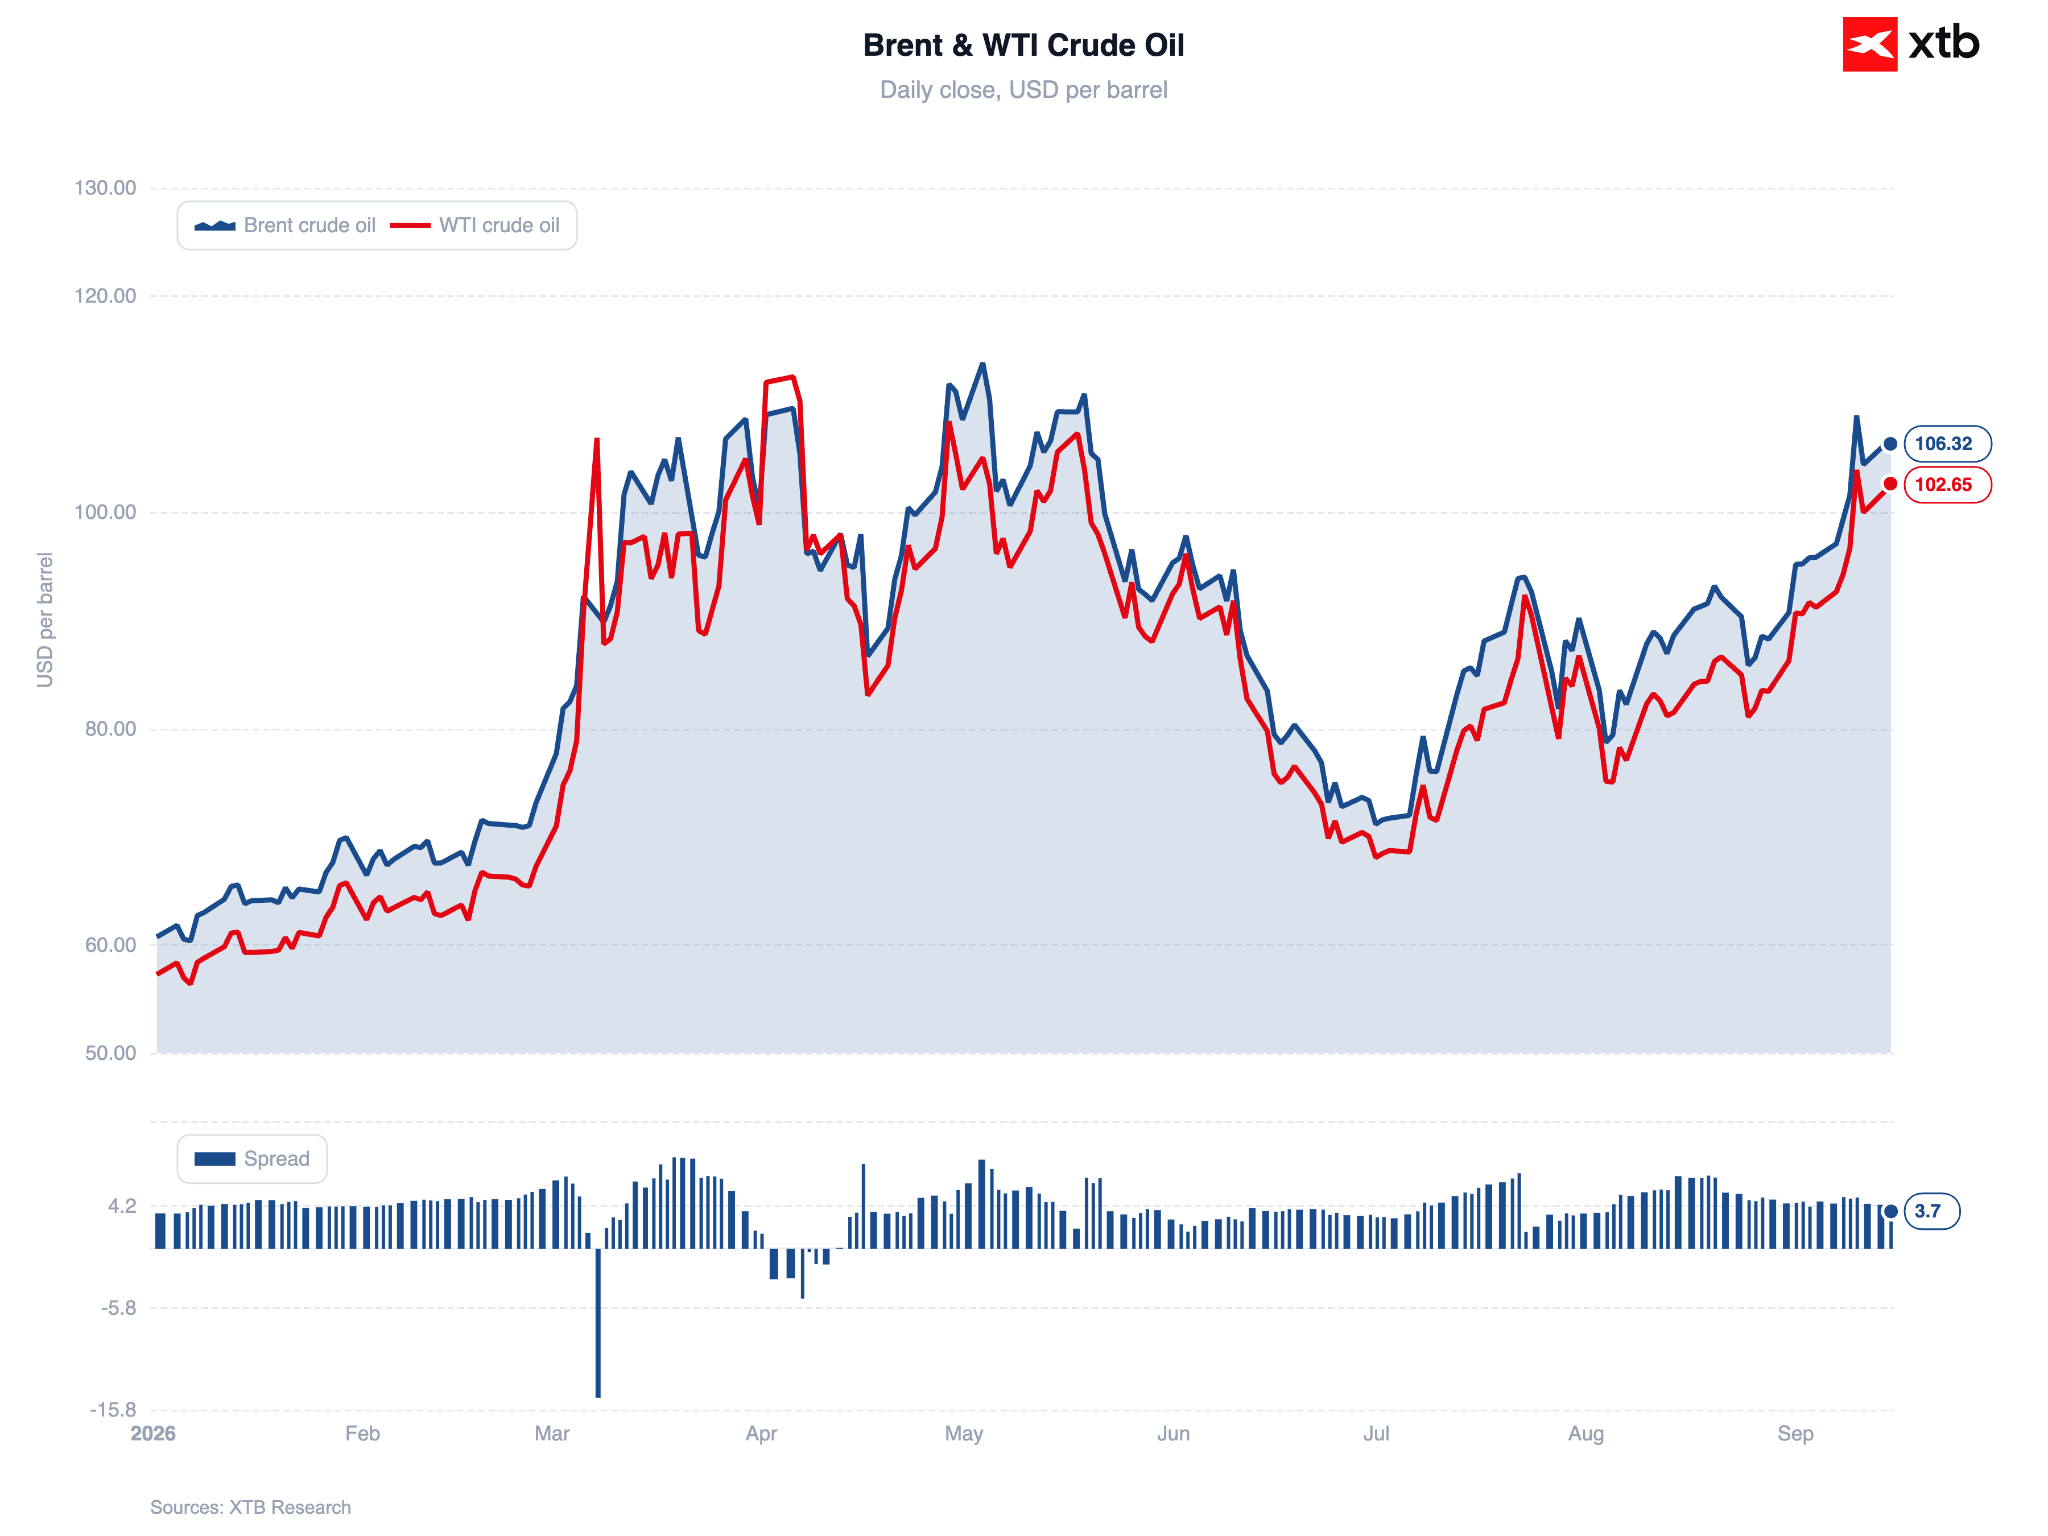
Salah satu faktor utama yang dapat menjelaskan langkah tersebut adalah kondisi pasar energi yang semakin ketat. Harga minyak dan LNG yang tinggi belum sepenuhnya menyebar ke perekonomian AS, tetapi risikonya meningkat jika kondisi tersebut terus berlangsung dalam beberapa bulan ke depan.
The Fed dapat memilih menaikkan suku bunga sebagai bentuk front-loading, yaitu bertindak lebih awal untuk mengurangi risiko harus melakukan pengetatan yang jauh lebih agresif di kemudian hari.
Jika langkah tersebut benar-benar dilakukan pada Rabu, pertanyaan berikutnya adalah mengapa The Fed tidak menaikkan suku bunga pada Juli. Data makroekonomi yang muncul sejak saat itu sebenarnya tidak memberikan banyak argumen tambahan untuk pengetatan.
Front-loading bahkan sudah menjadi argumen yang digunakan oleh beberapa anggota FOMC yang pada Juli berbeda pendapat dan memilih kenaikan suku bunga.
Gambar 3: Harga Brent dan WTI Crude Oil (2026)
 Sumber: XTB Research, 15.09.2026
Apa Pun Keputusannya, The Fed Berisiko Dianggap Politis
Dari perspektif makroekonomi, keputusan The Fed masih dapat dijustifikasi melalui berbagai indikator.
Namun, perdebatan menjelang pertemuan telah semakin politis setelah komentar terbaru Presiden Donald Trump dan penasihat ekonomi utama Gedung Putih, Kevin Hassett. Akibatnya, apa pun keputusan yang diambil The Fed berpotensi dipandang melalui lensa politik, terutama menjelang pemilu paruh waktu.
Hassett mengatakan bahwa Trump “100% menghormati independensi Warsh” dan memberikan “100% dukungan”. Namun, ia juga mengatakan Presiden kemungkinan tidak akan “sangat senang” jika The Fed benar-benar menaikkan suku bunga.
Pasar masih mengingat tekanan yang dialami mantan Ketua The Fed Jerome Powell pada bulan-bulan terakhir masa jabatannya. Trump saat itu berulang kali mengkritik Powell karena menilai suku bunga tidak diturunkan dengan cukup cepat.
Konteks Lisa Cook juga sulit diabaikan. Trump sebelumnya mencoba memberhentikannya, tetapi keputusan tersebut kemudian dibatalkan oleh Mahkamah Agung. Cook tetap menjadi anggota FOMC dan akan ikut dalam pembahasan kebijakan pada Rabu.
Jika kenaikan suku bunga benar-benar terjadi, respons keras dari Trump bukan sesuatu yang sulit dibayangkan. Pertanyaan yang lebih menarik adalah bagaimana hubungan Trump dengan Kevin Warsh setelah keputusan tersebut.
Warsh memiliki rekam jejak hawkish. Saat menjadi anggota FOMC pada 2006 hingga 2011, ia mendukung suku bunga yang lebih tinggi bahkan di tengah Global Financial Crisis.
Namun sebelum menjadi Ketua The Fed, Warsh juga beberapa kali menunjukkan dukungan terhadap suku bunga lebih rendah. Lebih dari setahun lalu, ia bahkan mengatakan di FOX News bahwa frustrasi Trump terhadap kebijakan Powell sepenuhnya dapat dipahami.
Saat itu, Warsh mengkritik The Fed karena terlalu lambat menurunkan suku bunga dan terlalu bergantung pada data ekonomi yang bersifat backward-looking.
Bagi The Fed dan Warsh, Naikkan Bunga Bisa Jadi Pilihan yang Lebih Aman
Menahan suku bunga dapat ditafsirkan pasar sebagai tanda bahwa The Fed menyerah terhadap tekanan Donald Trump.
Jika persepsi independensi bank sentral melemah, konsekuensinya justru bisa lebih berat. Yield obligasi jangka panjang berpotensi naik lebih tinggi, sementara debasement trade dapat kembali menguat.
Strategi ini mendorong investor meninggalkan mata uang fiat dan beralih ke hard assets dengan suplai terbatas, seperti emas, logam mulia lainnya, dan Bitcoin.
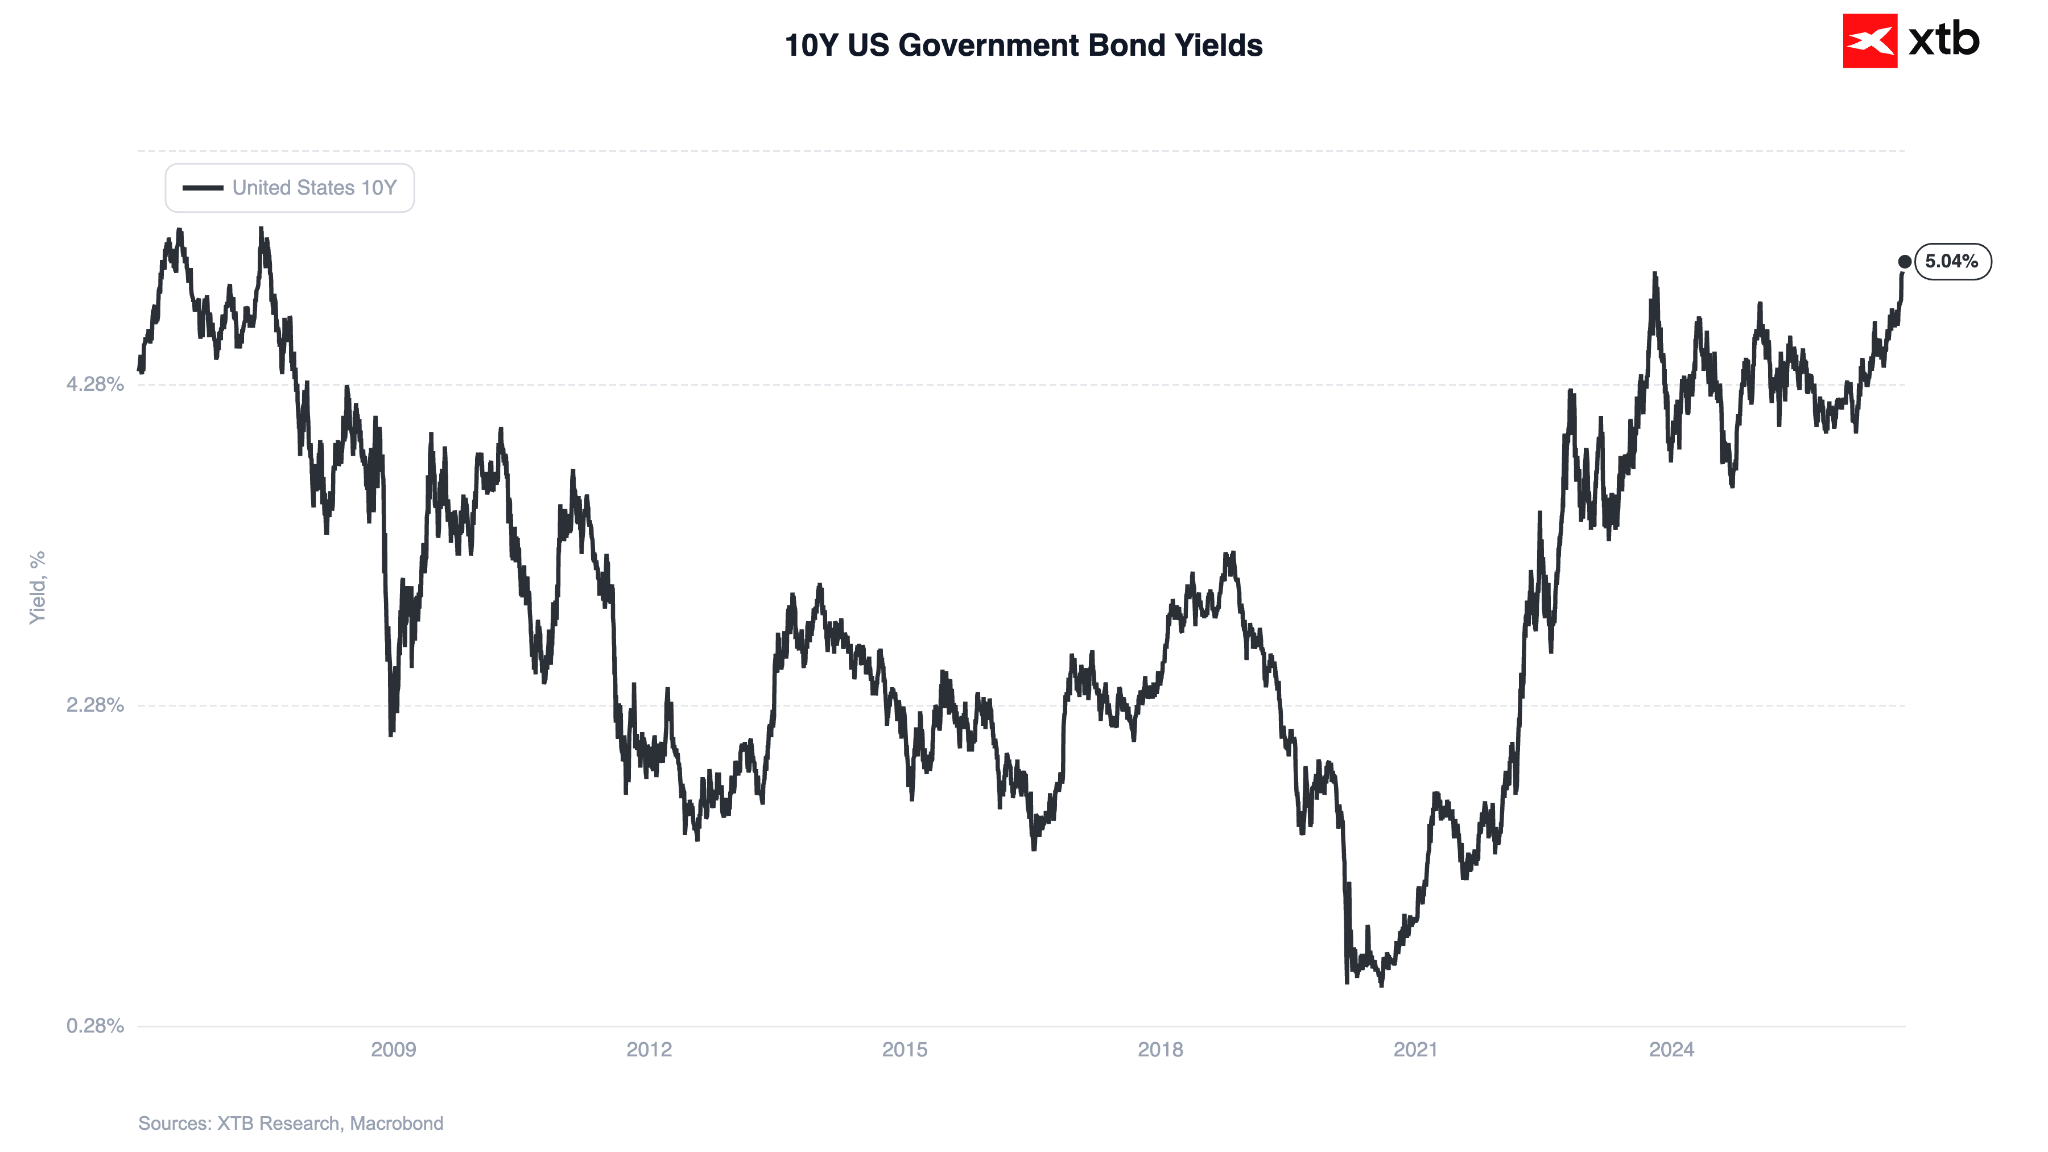
Gambar 4: Yield US Treasury 10 Tahun (2006–2026)
 Sumber: XTB Research, 15.09.2026
Yield US Treasury 10 tahun sendiri sudah mencapai level tertinggi sejak 2007. Artinya, mempertahankan kredibilitas The Fed menjadi semakin penting karena keraguan terhadap independensinya dapat meningkatkan risk premium pada obligasi pemerintah AS.
Kenaikan Suku Bunga Belum Tentu Menguatkan Dolar
Kenaikan suku bunga tidak otomatis berarti dolar AS akan menguat.
Pasar sudah hampir sepenuhnya memperhitungkan kenaikan 25 basis poin. Karena itu, keputusan tersebut perlu disertai narasi yang cukup hawkish dan, yang lebih penting, kredibel.
Jika Warsh kembali gagal meyakinkan investor seperti pada Juli, ekspektasi terhadap kenaikan suku bunga berikutnya dapat turun. Kondisi tersebut justru berpotensi memberikan tekanan terhadap dolar AS.
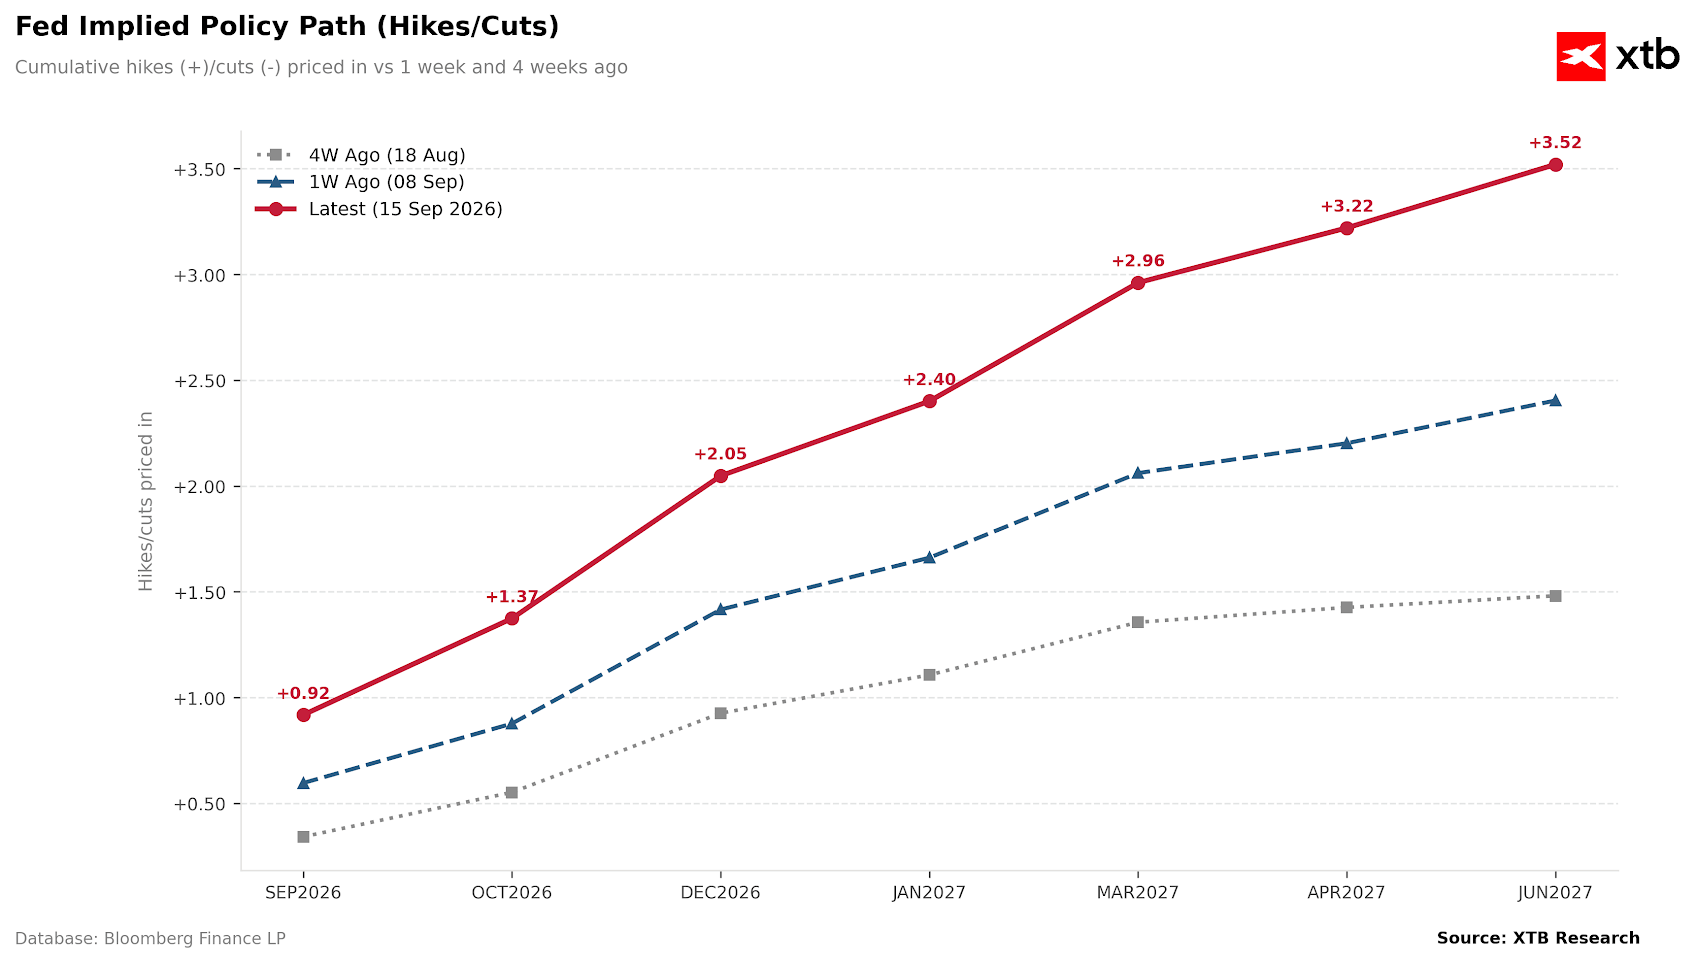
Gambar 5: Jalur Suku Bunga The Fed Berdasarkan Ekspektasi Pasar (2026–2027)
 Sumber: XTB Research, 15.09.2026
Skenario tersebut cukup masuk akal. Repricing hawkish yang terjadi belakangan ini terlihat relatif agresif. Skenario dasar pasar yang memperkirakan empat kali kenaikan suku bunga The Fed hingga akhir semester pertama 2027 belum tentu benar-benar terealisasi. Jika pasar mulai memangkas ekspektasi kenaikan tersebut setelah pertemuan Rabu, dolar AS dapat kehilangan salah satu sumber dukungan terbesarnya.
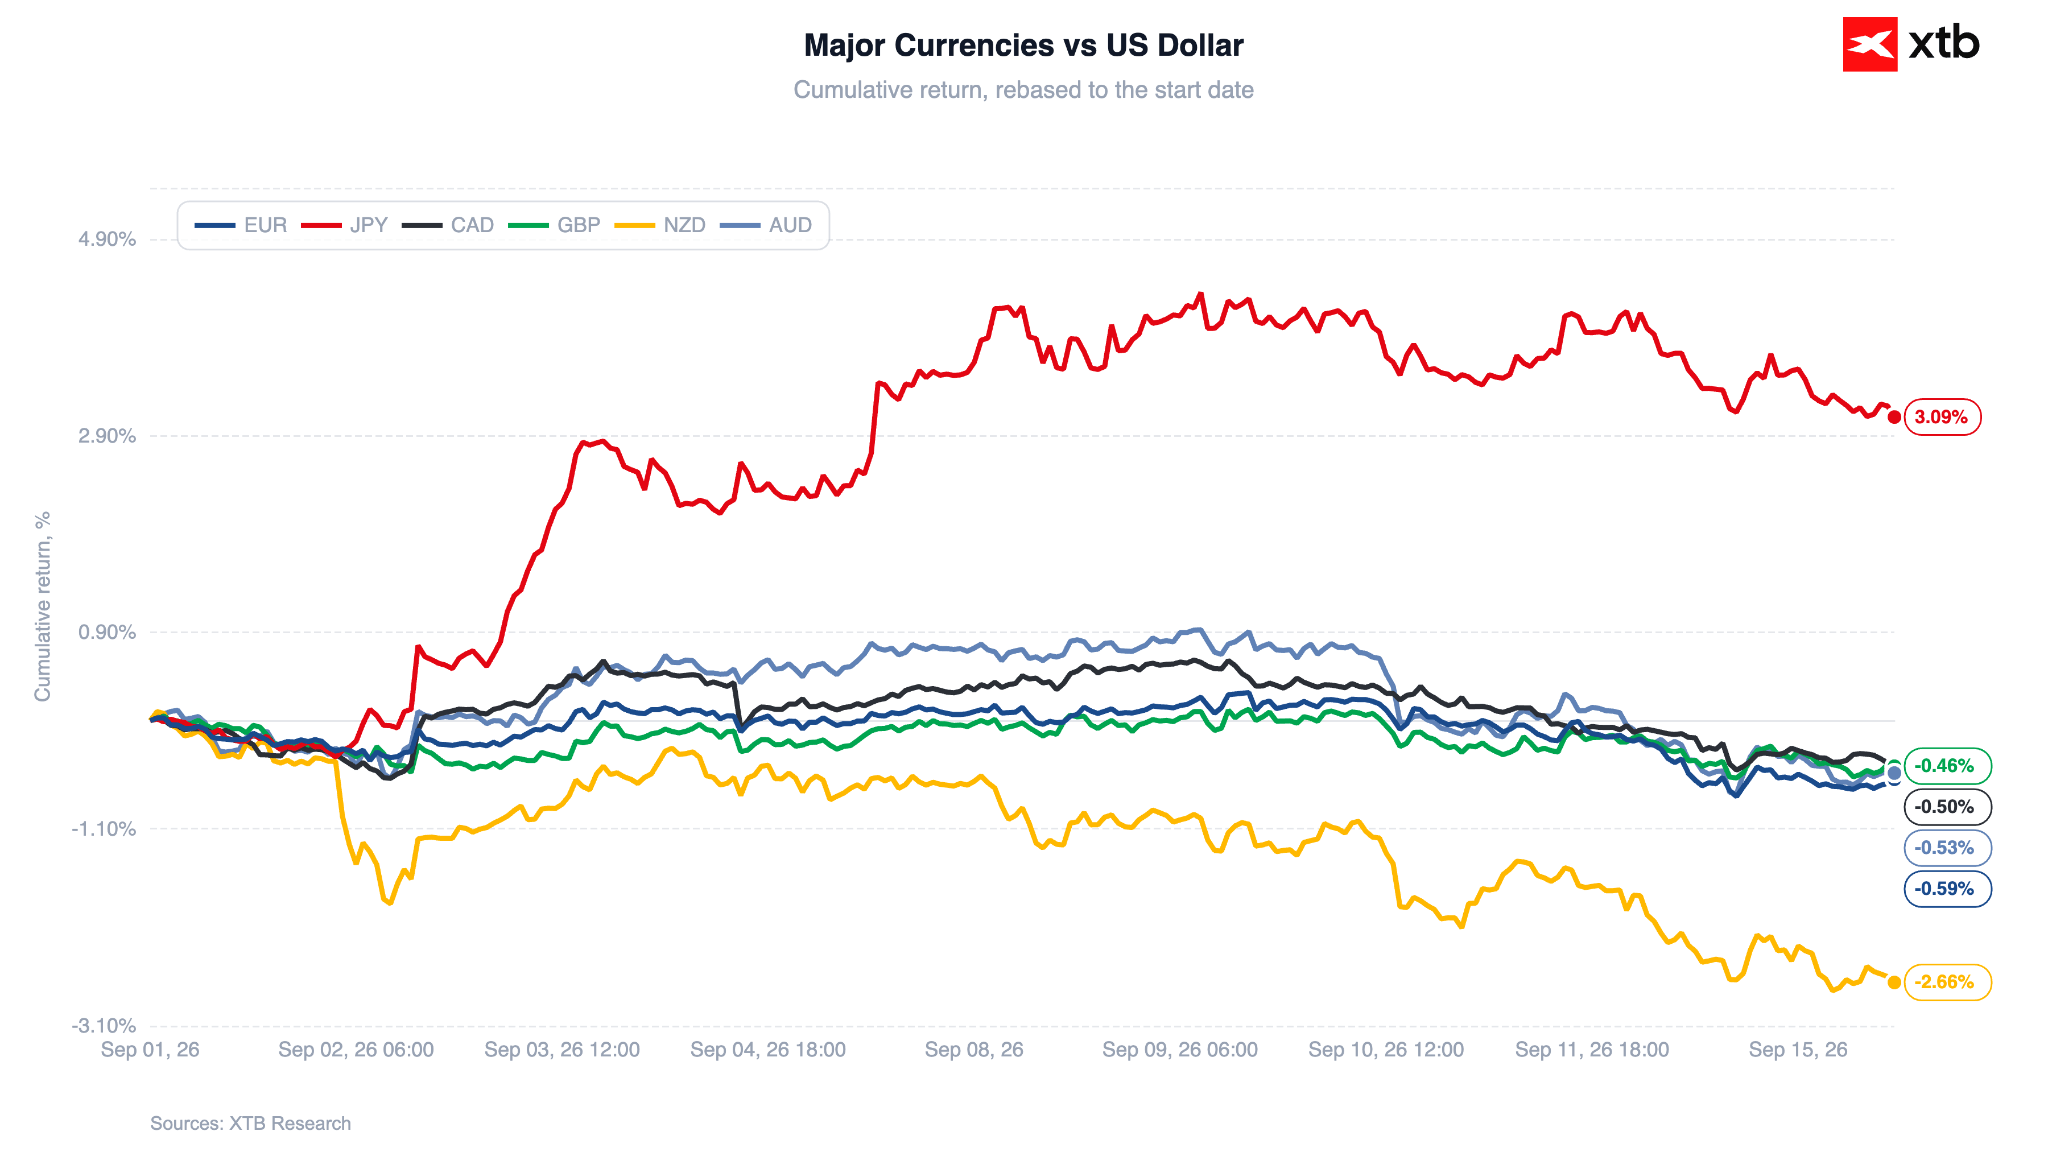
Gambar 6: Performa Mata Uang Utama terhadap Dolar AS (01.09.2026–15.09.2026)
 Sumber: XTB Research, 15.09.2026


Emas Tertekan Jelang Keputusan The Fed

Emas Turun 9% dari Puncak, Yield Jadi Tekanan Utama



Kalender Ekonomi: The Fed Siap Naikkan Suku Bunga, Apa Selanjutnya?


Market Wrap: Minyak, Yield, dan AI Tekan Pasar Global
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.