

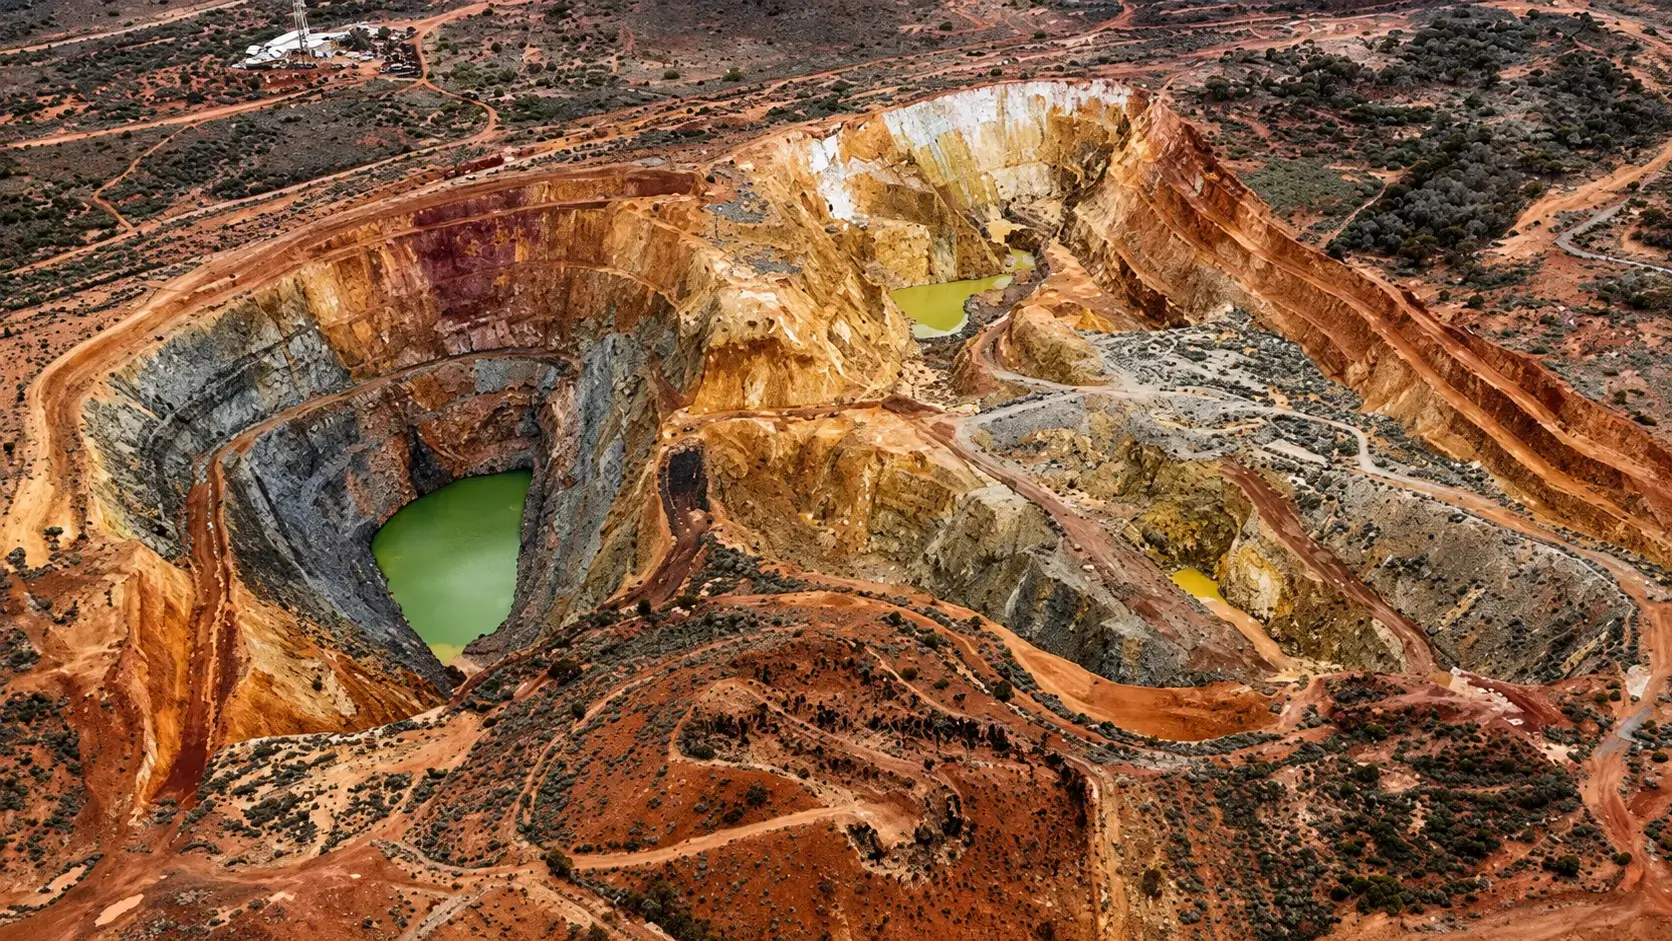

Tiga Saham Tambang, Tiga Taruhan Berbeda terhadap Rally Komoditas
Newmont, Agnico Eagle, dan Freeport-McMoRan sama-sama menyandang label “saham tambang”. Namun, jika dilihat lebih dalam, ketiganya menjalankan permainan yang berbeda secara fundamental.
Dengan harga emas bertahan di kisaran US$4.650 per troy ounce dan tembaga diperdagangkan di rekor tertinggi sepanjang masa sekitar US$6,75 per pound, insting banyak investor mungkin sekadar mencari “saham tambang”. Namun, pendekatan tersebut melewatkan satu nuansa penting: tidak semua perusahaan tambang dibangun dengan struktur yang sama. Newmont (NEM) dan Agnico Eagle (AEM) sama-sama berfokus pada emas, tetapi berbeda cukup jauh dalam skala, disiplin biaya, dan alokasi modal. Sementara itu, Freeport-McMoRan (FCX) merupakan cerita tembaga, dengan emas lebih berfungsi sebagai bonus daripada tesis investasi utama. Memahami perbedaan ini menjadi penting agar eksposur terhadap rally komoditas tidak berubah menjadi sekadar taruhan bahwa harga logam akan terus naik.
Newmont: Produsen Emas Terbesar di Dunia
Newmont adalah produsen emas terbesar di dunia, dan hasil Q2 2026 menunjukkan bagaimana skala tersebut tercermin dalam angka. Perusahaan memproduksi 1,3 juta troy ounce emas dan membukukan pendapatan US$6,12 miliar, naik 15% secara year-over-year, hampir seluruhnya didorong oleh harga realisasi emas yang lebih tinggi di US$4.414 per ounce dibandingkan US$3.320 setahun sebelumnya. Laba per saham adjusted melonjak 47% menjadi US$2,10, sementara free cash flow mencetak rekor kuartalan sebesar US$2,2 miliar. Di atas kertas, Newmont merupakan contoh klasik leverage terhadap harga emas: ketika harga emas naik, earning NEM dapat mengamplifikasi pergerakan tersebut.
Namun, leverage bekerja dua arah. Produksi emas justru turun 12,5% secara year-over-year, sementara all-in sustaining costs atau AISC membengkak menjadi US$1.621 per ounce secara by-product, jauh di atas US$1.358 pada tahun sebelumnya. Secara co-product, angkanya bahkan lebih tinggi di US$1.938 per ounce. Peningkatan sustaining capital, perubahan sequencing tambang, dan gangguan operasional di Cadia semuanya berkontribusi terhadap kenaikan biaya. Panduan AISC setahun penuh berada di US$1.680 per ounce, naik 24% dari 2025. Newmont bukan perusahaan yang murah untuk dioperasikan. Portofolionya mencakup 12 operasi di lima benua, dan diversifikasi geografis tersebut hadir bersama kompleksitas operasional, beban regulasi, serta inflasi biaya yang tidak selalu dihadapi oleh peer yang lebih kecil dan lebih ramping.
Di sisi lain, NEM menonjol dalam pengembalian modal. Perusahaan mengembalikan US$1,9 miliar kepada pemegang saham hanya pada Q2 melalui dividen dan buyback, dengan lebih dari 100 juta saham telah dibeli kembali sejak program dimulai. Masih tersisa US$4,3 miliar dari otorisasi buyback senilai US$6 miliar, sementara NEM mengakhiri kuartal dengan kas US$9 miliar dan total likuiditas US$13 miliar. Bagi investor yang mencari eksposur besar terhadap pergerakan harga emas dalam skala institusional, NEM menawarkan karakter tersebut. Namun, struktur biayanya juga berarti saham ini membutuhkan harga emas yang tetap tinggi agar mampu menghasilkan return yang sesuai dengan valuasinya.
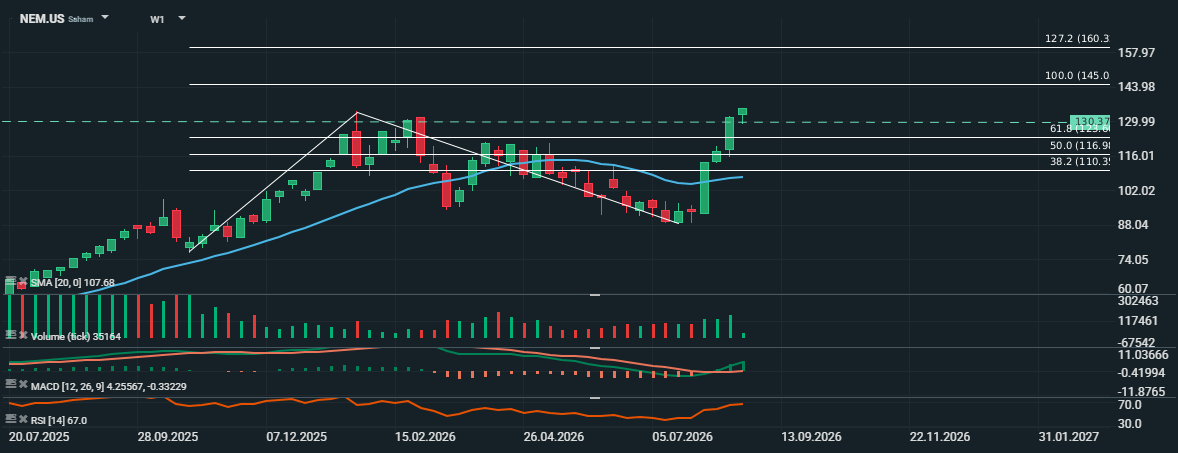
Grafik Mingguan (W1) Newmont. Sumber: xStation
Agnico Eagle: Operator Berkualitas Tinggi
Jika Newmont berbicara tentang skala, Agnico Eagle lebih banyak berbicara tentang presisi. AEM memproduksi 856.000 troy ounce emas pada Q2, sekitar dua pertiga dari produksi NEM. Namun, metrik operasionalnya menunjukkan profil yang berbeda. Total cash costs berada di US$1.054 per ounce dan AISC di US$1.459, keduanya masih berada dalam panduan dan secara signifikan lebih rendah dibandingkan Newmont. Dengan harga realisasi emas US$4.483, angka tersebut menghasilkan margin AISC lebih dari US$3.000 per ounce. Hasilnya adalah rekor free cash flow kuartalan sebesar US$1,335 miliar dan return on equity sebesar 22%.
Yang membedakan Agnico Eagle di antara produsen emas adalah kualitas yurisdiksi asetnya. Mayoritas produksi berasal dari Kanada, melalui Canadian Malartic, Detour Lake, Macassa, Meliadine, dan Meadowbank, serta Finlandia melalui Kittila. Keduanya termasuk lingkungan regulasi pertambangan yang relatif stabil. Ini bukan detail kecil. Di sektor yang rentan terhadap risiko politik, penolakan komunitas, dan keterlambatan perizinan, jejak operasional AEM menjadi keunggulan kompetitif yang nyata. Kondisi tersebut juga dapat berarti premi risiko yang lebih rendah bagi proyek-proyek masa depan, terutama ketika perusahaan meningkatkan belanja pertumbuhan di Hope Bay dan ekspansi Malartic Underground.
Neraca keuangan semakin memperkuat narasi kualitas tersebut. Net cash tercatat US$3,27 miliar pada akhir kuartal, sementara utang jangka panjang hanya US$197 juta. AEM mengembalikan US$625 juta kepada pemegang saham di Q2, termasuk US$400 juta melalui buyback, sambil menaikkan panduan capex menjadi US$2,6 hingga US$2,8 miliar untuk mendanai pipeline pertumbuhan. Dengan kata lain, perusahaan dapat berinvestasi pada produksi masa depan, mengembalikan modal secara agresif, dan tetap mempertahankan neraca yang kuat secara bersamaan. Skalanya lebih kecil dibandingkan Newmont, tetapi bagi investor yang lebih memprioritaskan kualitas operasional dibandingkan tonase mentah, AEM menawarkan profil yang berbeda.
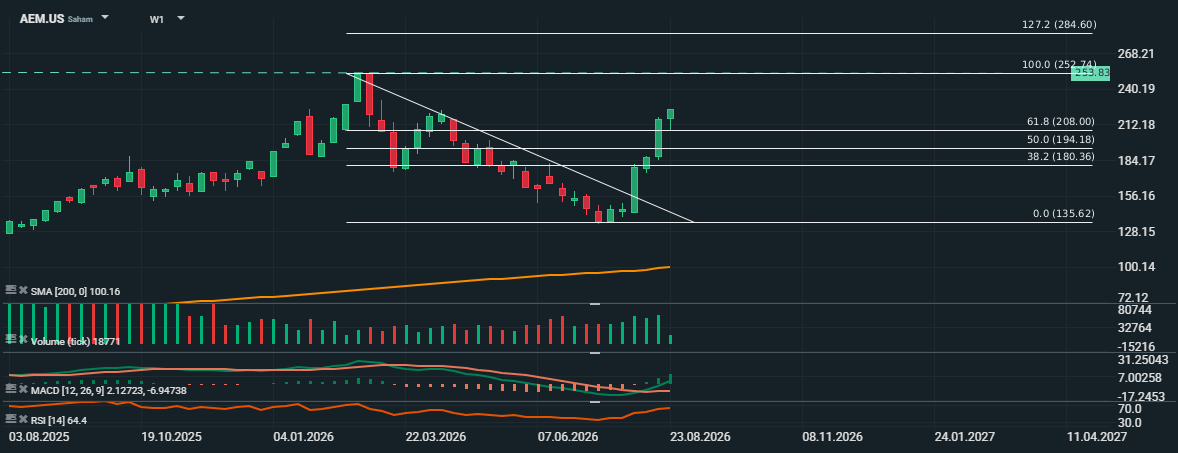
Grafik Mingguan (W1) Agnico Eagle. Sumber: xStation
Freeport-McMoRan: Ini Adalah Taruhan Tembaga
Freeport-McMoRan sering masuk dalam pembahasan saham emas, tetapi angka-angkanya menunjukkan cerita yang berbeda. Pada Q2 2026, FCX menjual 710 juta pound tembaga dan hanya 123.000 ounce emas. Tembaga merupakan pendorong utama pendapatan, sumber utama leverage operasional, dan alasan saham ini lebih sensitif terhadap sinyal permintaan industri daripada harga bullion. Pendapatan tercatat US$7,03 miliar, dengan laba per saham adjusted US$0,74, lebih tinggi dari konsensus US$0,62. Laba bersih konsolidasi naik 65% pada paruh pertama 2026 dibandingkan periode yang sama tahun lalu, didorong oleh harga realisasi tembaga yang lebih tinggi di US$6,17 per pound.
Komponen emas di Freeport sebagian besar berasal dari tambang Grasberg di Indonesia, salah satu deposit tembaga-emas terbesar di dunia. Penjualan emas sangat rendah di Q2 akibat ramp-up bertahap Grasberg Block Cave, dengan volume turun tajam dari 522.000 ounce pada Q2 2025 menjadi hanya 123.000 ounce pada kuartal ini. Perusahaan memperkirakan penjualan emas 650.000 ounce untuk setahun penuh, dengan volume yang lebih besar pada paruh kedua seiring kemajuan ramp-up Block Cave. Dengan harga realisasi US$4.520 per ounce, emas tetap memberikan kontribusi signifikan terhadap P&L, tetapi bukan itu tesis utamanya. Ketika investor membeli FCX, eksposur yang didapat lebih banyak terkait elektrifikasi global, pembangunan infrastruktur AI, ekspansi data center, dan potensi defisit struktural tembaga dalam beberapa tahun mendatang.
Panduan manajemen semakin memperkuat positioning tersebut. FCX memandu operating cash flow sebesar US$8,3 miliar untuk 2026 dan memproyeksikan EBITDA US$13 miliar hingga US$20 miliar untuk 2027–2028, tergantung pada harga tembaga antara US$5 dan US$7 per pound. Capex diperkirakan naik menjadi US$4,8 miliar pada 2027 untuk mendanai ekspansi brownfield dan investasi teknologi leaching. Ini lebih tepat dilihat sebagai perusahaan tembaga dalam fase pertumbuhan dibandingkan produsen emas yang kebetulan memiliki sedikit eksposur tembaga. Bagi investor yang ingin mendapatkan eksposur terhadap transisi energi dan siklus permintaan industri, FCX memberikan jalur yang lebih langsung. Eksposur emas lebih tepat dianggap sebagai tambahan, bukan alasan utama memiliki sahamnya.
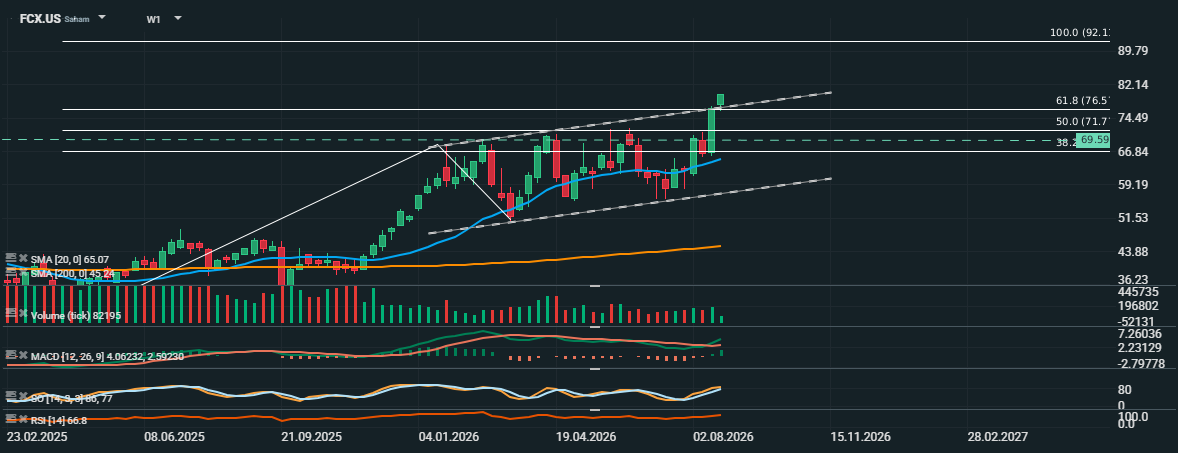
Grafik Mingguan (W1) Freeport-McMoran. Sumber: xStation
Investor Takeaway
Newmont (NEM) adalah taruhan high-beta terhadap emas: leverage tinggi terhadap harga emas, skala institusional, dan pengembalian modal yang agresif. Namun, biaya yang lebih tinggi dan kompleksitas produksi membuat kinerjanya semakin bergantung pada kemampuan harga emas untuk bertahan di level tinggi.
Agnico Eagle (AEM) menawarkan profil operator berkualitas: biaya lebih rendah, yurisdiksi relatif aman, neraca bersih, dan kemampuan bertumbuh tanpa menekan struktur keuangannya secara berlebihan. Dibandingkan sekadar mengejar leverage terhadap harga emas, AEM lebih banyak menawarkan konsistensi operasional sepanjang siklus.
Freeport-McMoRan (FCX) adalah taruhan tembaga dengan bonus emas. Tesis utamanya dibangun di atas permintaan industri, elektrifikasi, kebutuhan data center, dan potensi defisit supply tembaga dalam jangka panjang. Emas memberikan kontribusi tambahan, tetapi bukan penggerak utama saham.
Tiga saham, tiga profil risiko yang berbeda, dan tiga cara berbeda untuk mengekspresikan pandangan terhadap rally komoditas. Karena itu, label “saham tambang” saja tidak cukup. Yang lebih penting adalah memahami logam apa yang sebenarnya menggerakkan earning, seberapa besar biaya produksinya, dan risiko apa yang ikut dibeli bersama saham tersebut.


Daily Summary - The Fed Naikkan Bunga, Wall Street Tertekan


Warsh Tegaskan Inflasi Jadi Prioritas The Fed

J.B. Hunt Turun 13%, Biaya Mulai Tekan Margin
Emas Bertahan Jelang Keputusan The Fed
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.