


Jeden z największych, amerykańskich koncernów farmaceutycznych Pfizer (PFE.US) zakończył III kwartał 2026 roku przychodami na poziomie 16,6 mld USD i skorygowanym zyskiem na akcję (EPS) wynoszącym 0,87 USD, przekraczając oczekiwania analityków w obu kategoriach. Chociaż przychody i skorygowany EPS pozostały na poziomie zbliżonym do ubiegłorocznego, sprzedaż produktów niezwiązanych z COVID-19 wzrosła o 7% w ujęciu operacyjnym, a zarząd podniósł prognozy finansowe na cały rok. Mimo solidnych wyników, akcje spółki nie odnotowały istotnego wzrostu, ani spadku po publikacji raportu zatem na finalną reakcję rynku będziemy musieli zaczekać do otwarcia sesji na Wall Street.
- Przychody wyniosły 16,6 mld USD wobec oczekiwanych 15,87 mld USD, przekraczając konsensus o około 4,6%, ale pozostając na poziomie zbliżonym do III kwartału 2025 roku. Skorygowany zysk na akcję (EPS) osiągnał 0,87 USD wobec prognozowanych 0,73 USD, przewyższając oczekiwania o 19%, ale pozostając bez zmian r/r; zysk na akcję według standardów GAAP wyniósł 0,56 USD, co oznacza spadek o 9% r/r.
- Przychody z produktów niezwiązanych z COVID-19 wzrosły o 7% r/r w ujęciu operacyjnym, czyli po wyłączeniu wpływu zmian kursów walutowych. Wzrost tej części biznesu został jednak częściowo zrównoważony słabszą sprzedażą produktów związanych z pandemią, przez co całkowite przychody spółki pozostały stabilne.
- Sprzedaż produktów nowo wprowadzonych na rynek oraz pozyskanych w ramach przejęć wzrosła aż o 32% r/r w ujęciu operacyjnym. To jeden z najważniejszych elementów raportu, wskazujący na coraz większy udział nowszego portfolio leków w działalności Pfizera.
Pfizer podnosi roczne prognozy
Pfizer podniósł prognozę przychodów na cały 2026 rok do 62 - 64 mld USD, wobec konsensusu 62,17 mld USD. Środek przedziału wynosi 63 mld USD i jest o około 1,3% wyższy od oczekiwań analityków. Prognoza skorygowanego EPS na 2026 rok została podniesiona do 2,95 - 3,05 USD, wobec oczekiwań rynku na poziomie 2,96 USD. Środek przedziału wynosi 3 USD, co sugeruje nieco lepsze perspektywy całorocznej rentowności niż zakładał konsensus.
Zarząd wskazał na postępy w programie leczenia otyłości oraz rozwoju leków onkologicznych, immunologicznych i szczepionek. To kluczowe obszary przyszłego wzrostu, szczególnie w kontekście wygasającej ochrony patentowej części starszych produktów i konieczności uzupełniania portfolio o nowe terapie.
Dodatkowo Cecile Guegan objęła stanowisko dyrektora finansowego (CFO) 1 listopada 2026 roku. Zmiana następuje w okresie, w którym Pfizer koncentruje się na rozwoju portfolio leków, poprawie efektywności działalności i realizacji podniesionych prognoz finansowych. Pfizer może przyciągać uwagę inwestorów w otoczeniu słabszego sentymentu do akcji technologicznych, ponieważ biznes spółki nie jest istotnie skorelowany z technologicznym cyklem inwestycyjnym, a spółka dopiero "zbiera się" po latach popandemicznej słabości.
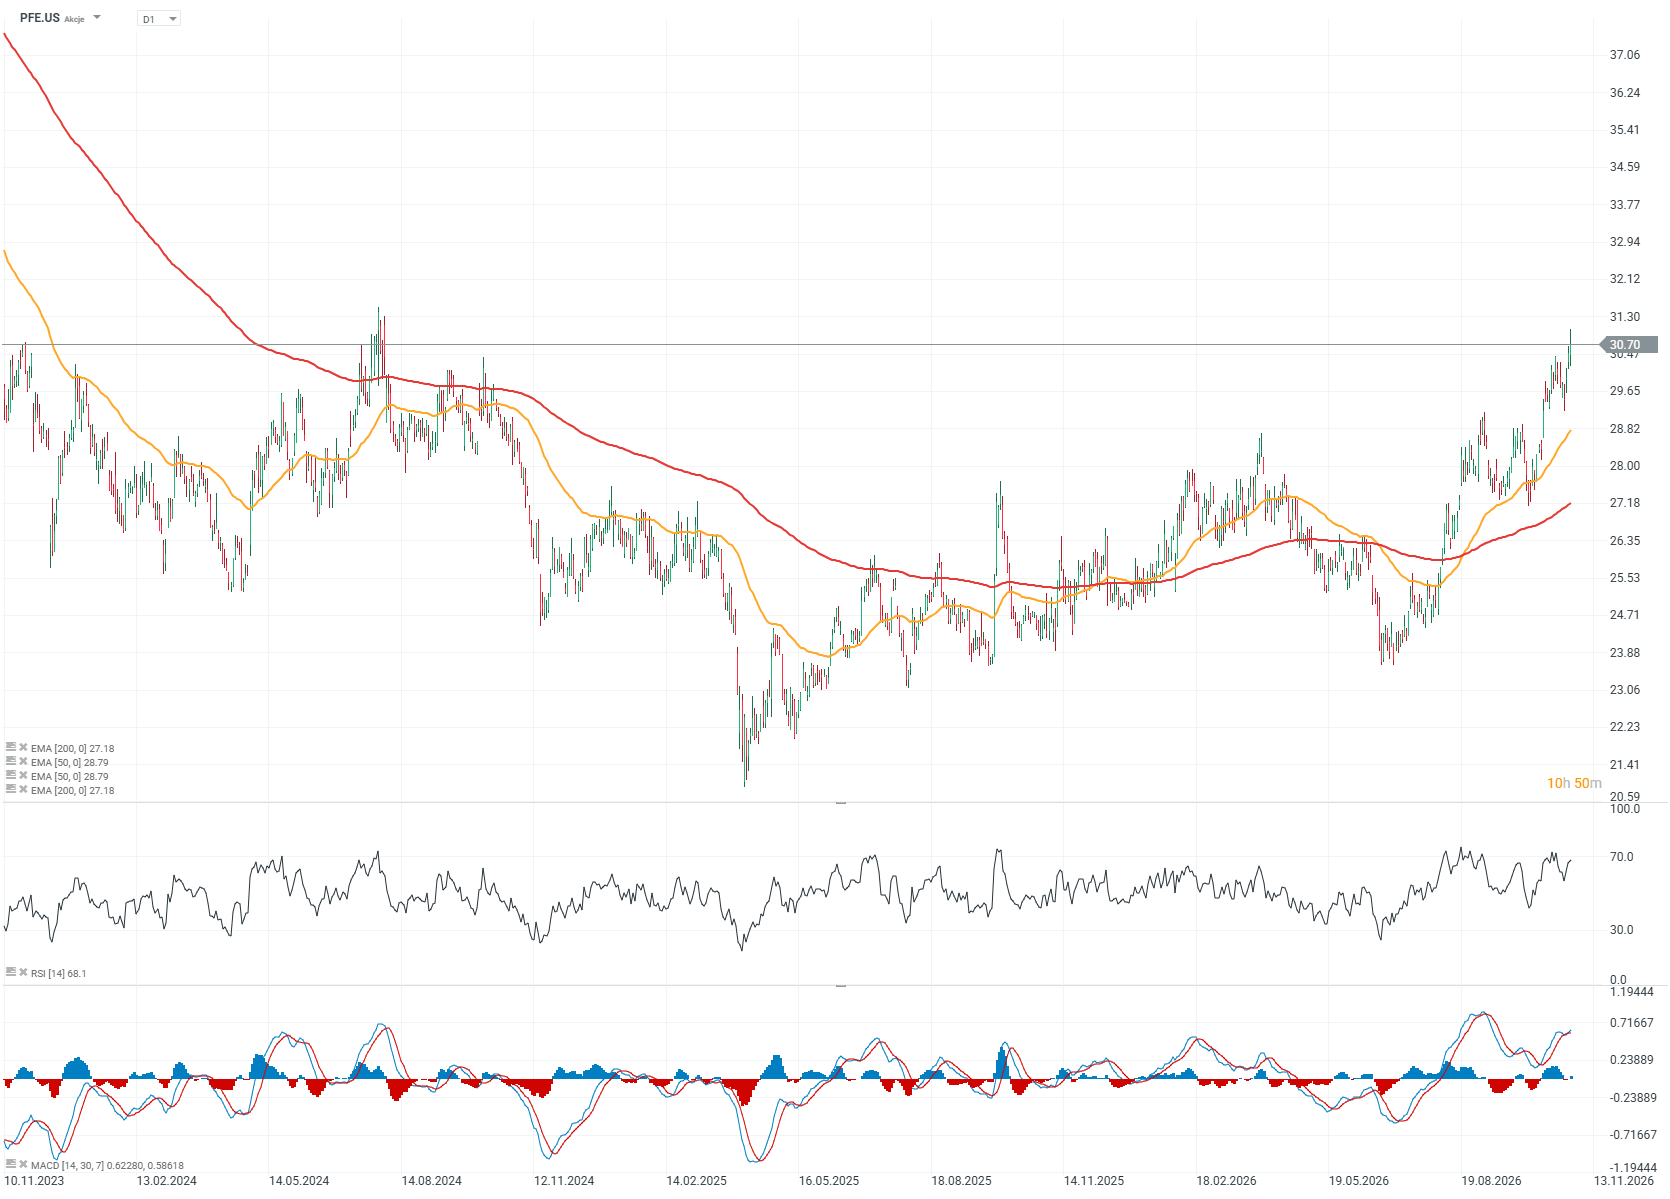
Akcje Pfizer (interwał D1)
Akcje Pfizera notowane są na najwyższych poziomach od lata 2024 roku i zakończyły poprzednią sesję na poziomie 30,7 USD, zyskując 17% w ciągu ostatnich trzech miesięcy i 26% w ciągu roku. Mimo odbicia kursu analitycy w ostatnich 90 dniach dokonali 15 negatywnych i zaledwie dwóch pozytywnych rewizji prognoz EPS, co wskazuje na utrzymującą się ostrożność wobec perspektyw. Skok powyżej 31,5 USD za walor oznaczałby najwyższą cenę waloru od jesieni 2023 roku, a na wykresie rysuje się potencjalnie wzrostowa formacja spodka. Wybicie powyżej wymienionego poziomu potwierdziłoby jej kontynuację, a obecnie spółka notowana jest ponownie we wzrostowym trendzie, ok. 10% powyżej EMA200 (czerwona linia).
Źródło: xStation5
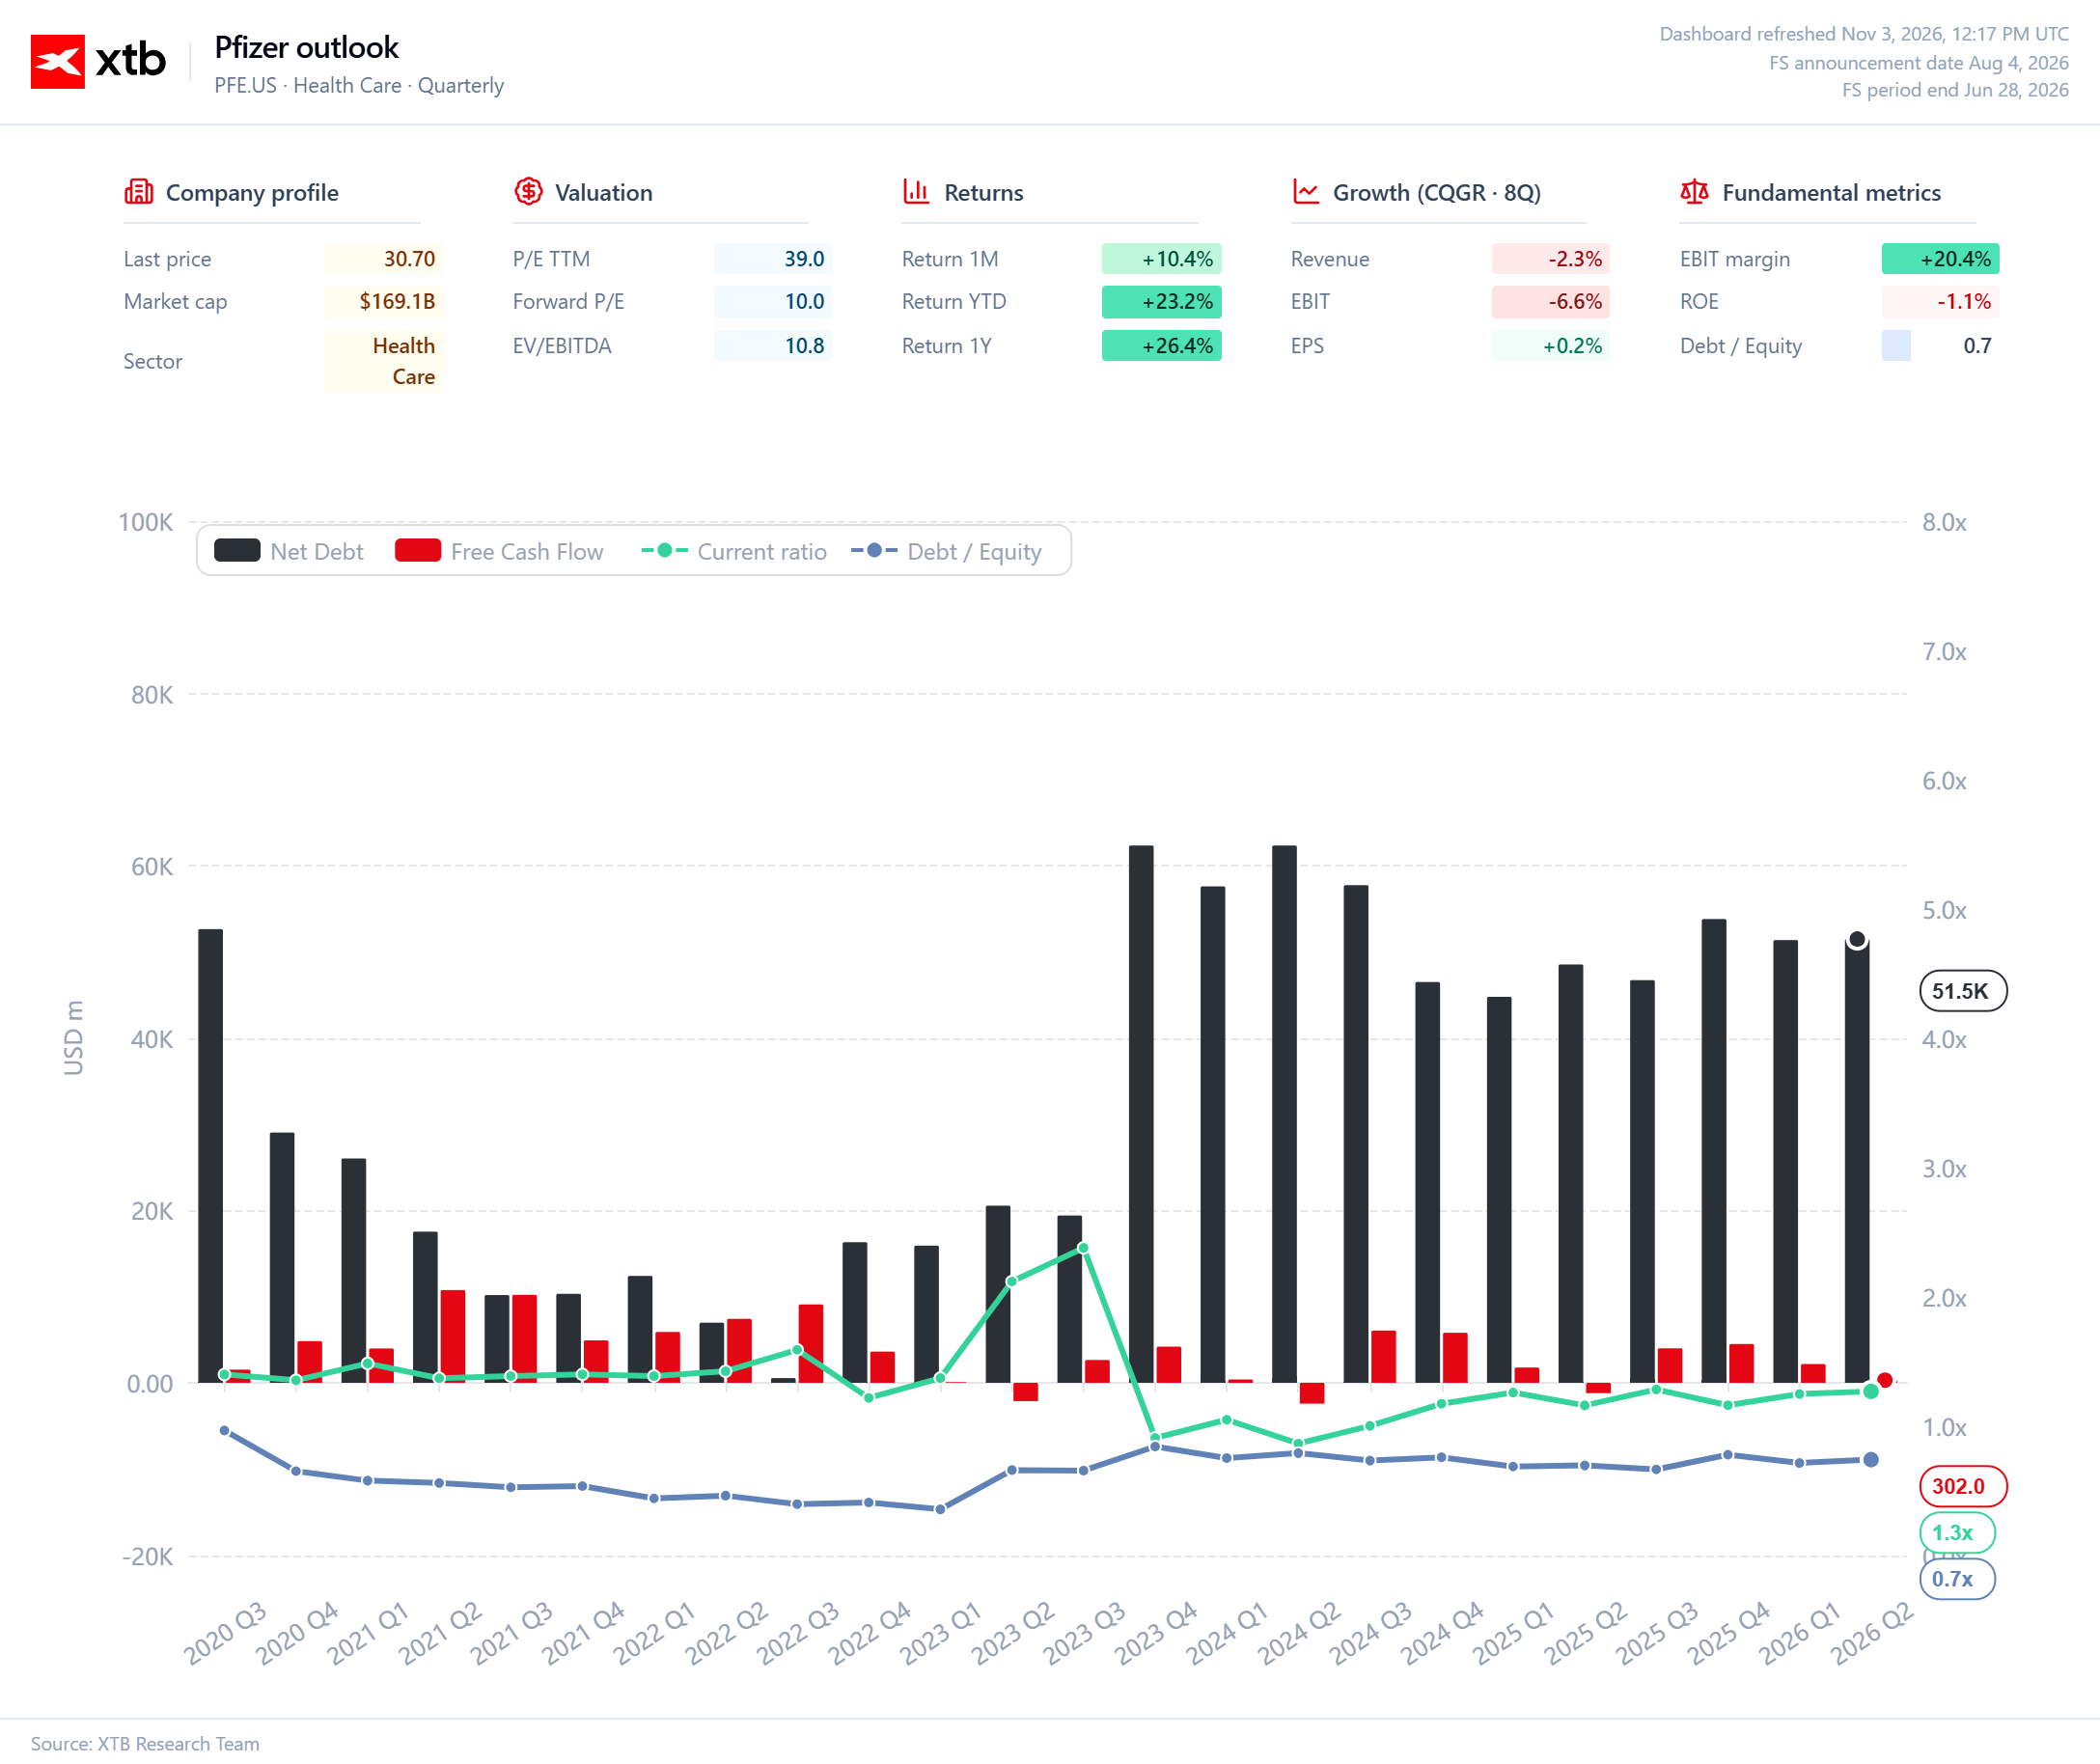
Wykres 1. Pfizer: zadłużenie netto, wolne przepływy pieniężne i płynność finansowa (dane aktualne na koniec sesji 2 listopada 2026)
Pfizer utrzymuje zadłużenie netto na poziomie około 51,5 mld USD, znacząco wyższym niż przed przejęciem Seagen za 43 mld USD w 2023 roku, co pokazuje, jak istotny wpływ na bilans spółki miała ekspansja w obszarze onkologii. Wskaźnik długu do kapitału własnego (Debt/Equity) wynosi 0,7, natomiast wskaźnik płynności bieżącej (Current Ratio) na poziomie 1,3 wskazuje na zdolność do pokrywania zobowiązań krótkoterminowych aktywami obrotowymi, choć margines bezpieczeństwa pozostaje ograniczony. Wolne przepływy pieniężne wykazują znaczną zmienność pomiędzy kwartałami, a w II kwartale 2026 roku wyniosły zaledwie około 302 mln USD, co kontrastuje z wysoką skalą zadłużenia i potrzebą finansowania badań klinicznych, dywidend oraz rozwoju portfolio leków. Jednocześnie wycena na poziomie 10,8-krotności EV/EBITDA i 10-krotności prognozowanych zysków (forward P/E) sugeruje relatywnie umiarkowane oczekiwania inwestorów wobec przyszłej rentowności, choć bieżący wskaźnik P/E wynoszący 39 pokazuje znacznie słabszą bazę raportowanych zysków. Najważniejszym wyzwaniem dla Pfizera pozostaje obecnie poprawa generowania gotówki i stopniowe zmniejszanie zadłużenia, ponieważ skuteczna komercjalizacja nowych terapii musi przełożyć się nie tylko na wzrost sprzedaży, lecz także na trwałą poprawę przepływów pieniężnych.
Źródło: XTB Research
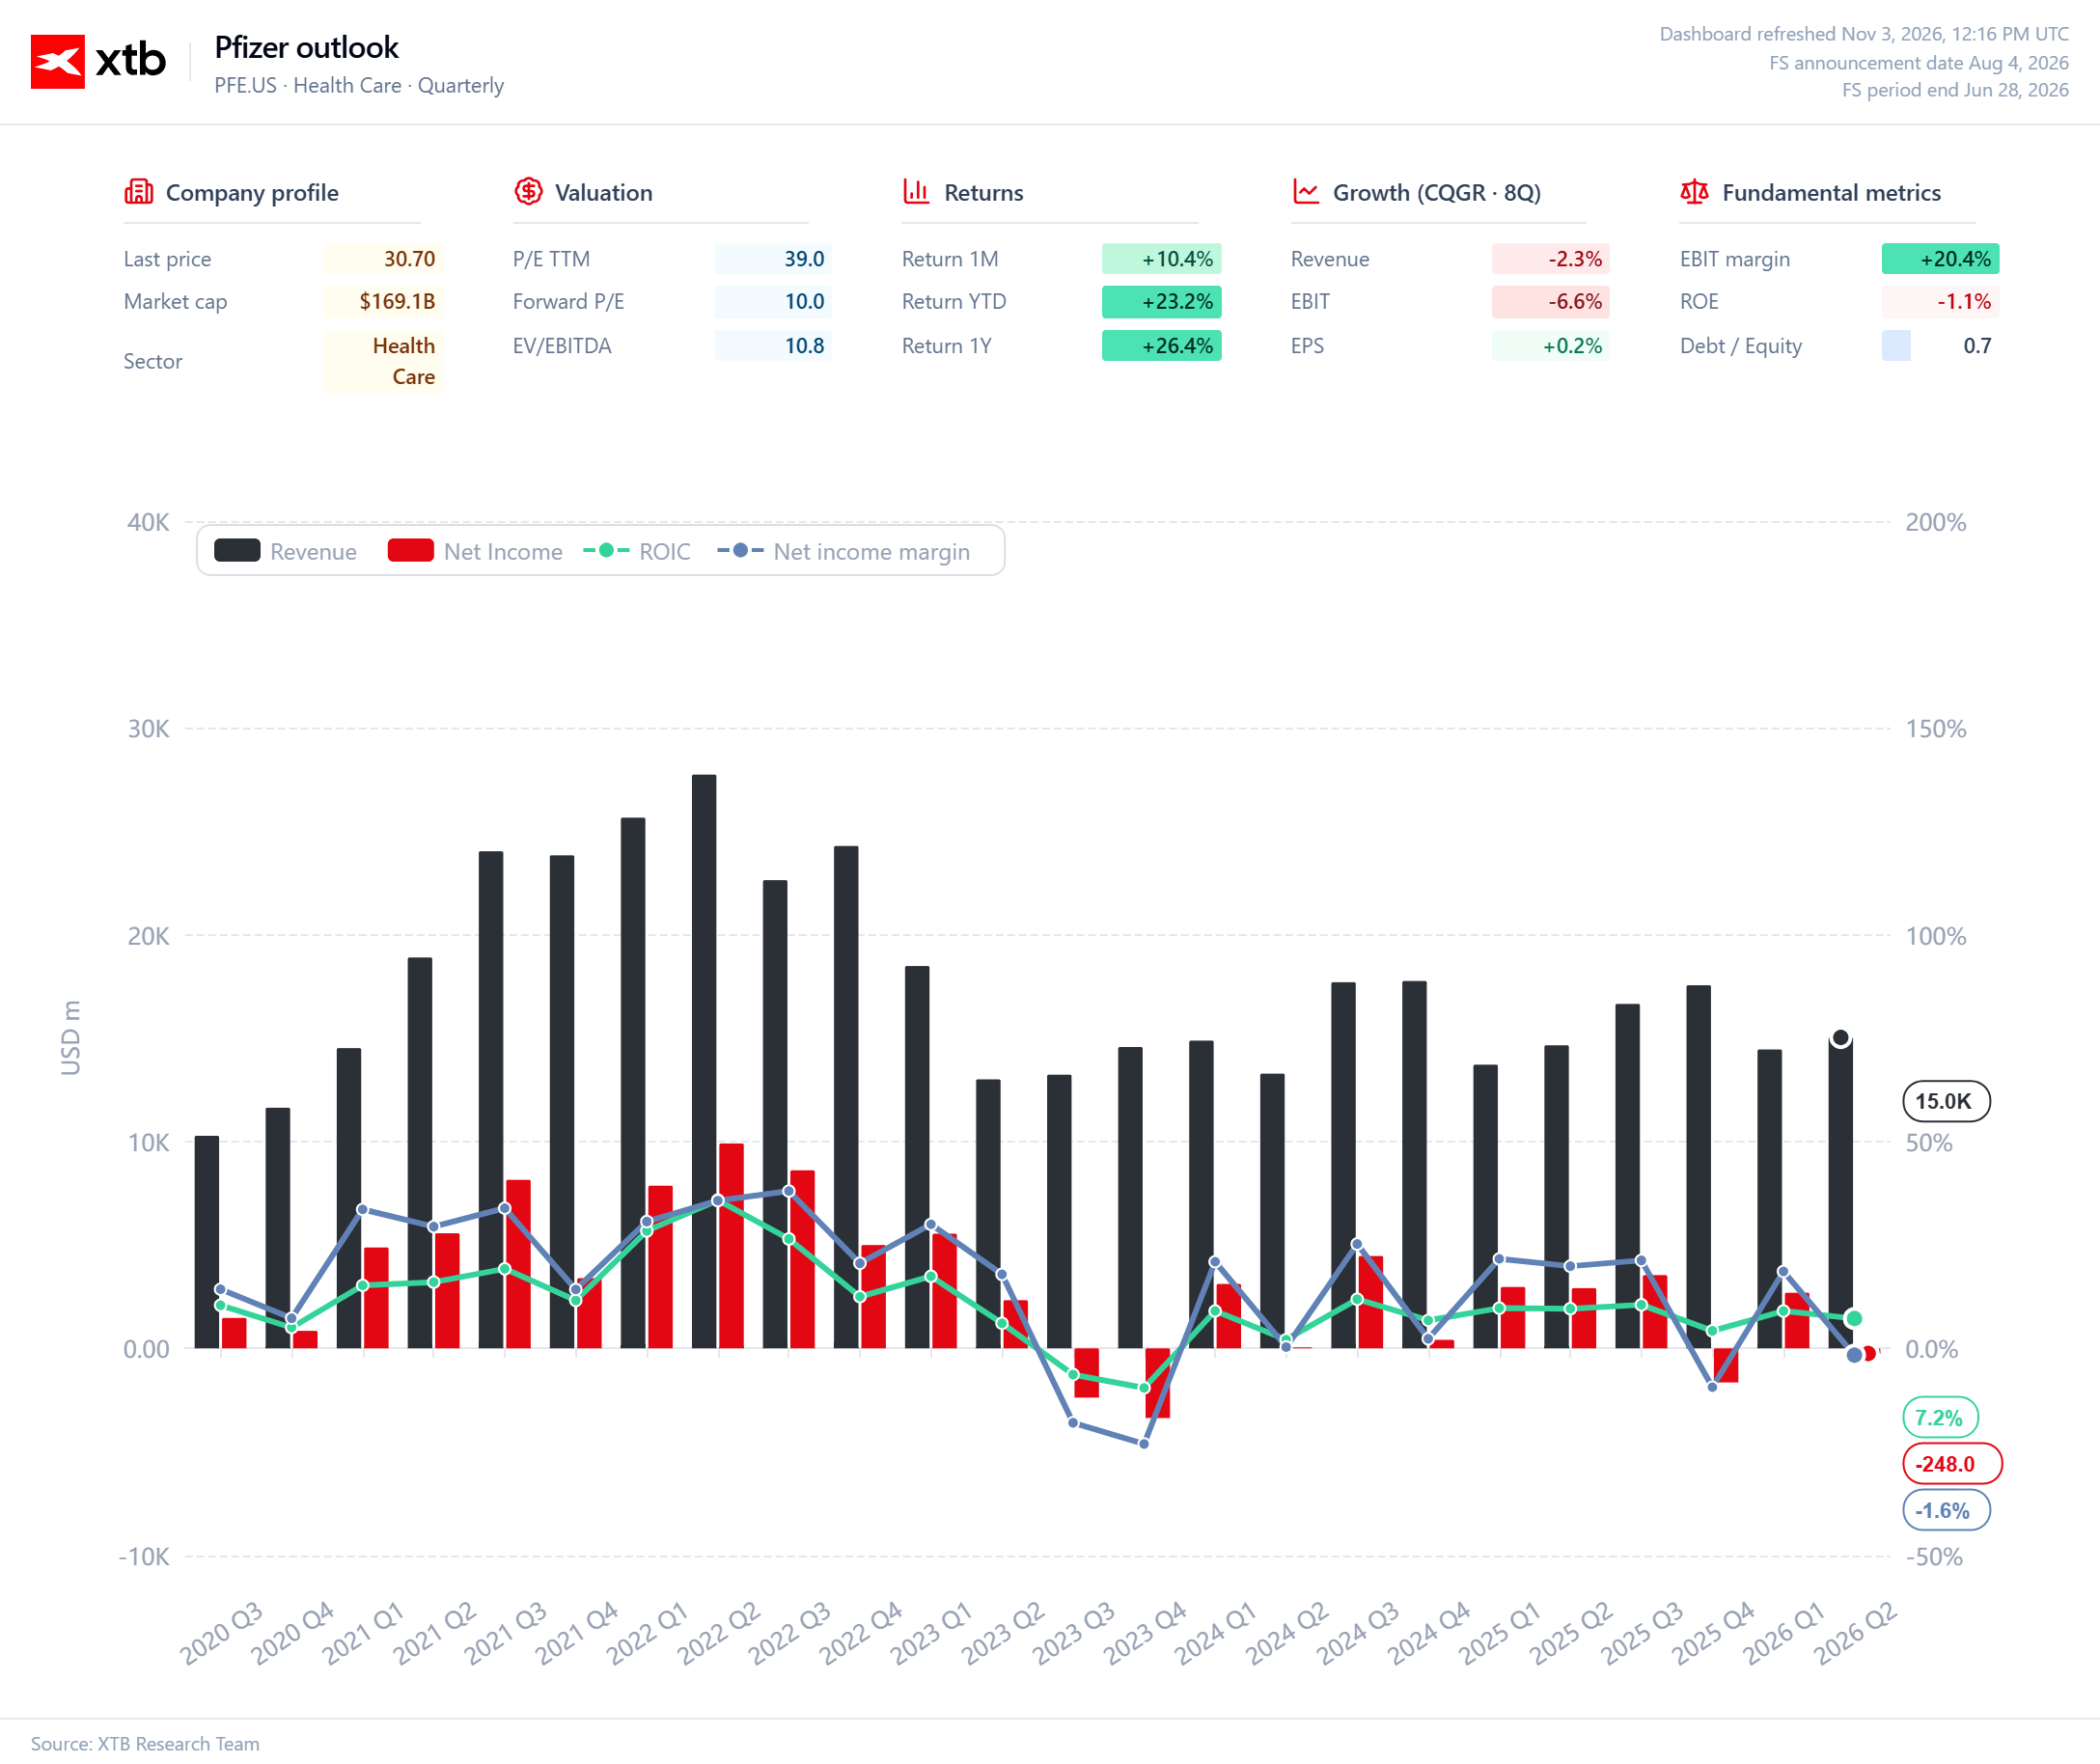
Wykres 2. Pfizer: przychody, zysk netto i rentowność kapitału (dane aktualne na koniec sesji 2 listopada 2026)
Przychody Pfizera wyraźnie spadły względem rekordowych poziomów z lat 2021–2022, kiedy sprzedaż szczepionek i terapii przeciw COVID-19 wynosiła nawet około 25–28 mld USD kwartalnie, a obecnie ustabilizowały się w przedziale około 14–18 mld USD. Pomimo odbudowy sprzedaży produktów niezwiązanych z pandemią spółka nadal mierzy się z presją na rentowność, czego odzwierciedleniem jest ujemna marża netto na poziomie -1,6% w II kwartale 2026 roku oraz strata netto wynosząca około 248 mln USD. Rentowność zainwestowanego kapitału (ROIC) wynosi około 7,2%, co wskazuje na znacznie niższą efektywność kapitałową niż w szczytowym okresie pandemicznym, a przejęcie Seagen zwiększyło bazę kapitałową, której rentowność będzie zależeć od przyszłych wyników portfolio onkologicznego. W perspektywie ostatnich ośmiu kwartałów przychody Pfizera zmniejszały się średnio o 2,3% kwartalnie w ujęciu złożonym, a EBIT spadał o 6,6%, co wskazuje na utrzymującą się presję na wyniki operacyjne pomimo poprawy marży EBIT. Przy wskaźniku forward P/E na poziomie 10 i kapitalizacji około 169 mld USD rynek wycenia Pfizera znacznie ostrożniej niż największe spółki wzrostowe, ale trwała poprawa notowań będzie wymagała udowodnienia, że nowe leki i produkty pozyskane przez przejęcia potrafią zastąpić utracone przychody pandemiczne oraz zrekompensować przyszłe wygaśnięcia patentów.
 Źródło: XTB Research

AMD przed wynikami: Czy spółka rozpali nadzieje na AI na nowo


PULS GPW: WIG20 wciaż pod presją, KGHM pogłębia spadki

Apple bije prognozy Wall Street 🔼 iPhone i Mac napędzają wyniki, Chiny rozczarowują


Palantir podwoił przychody 📈 Akcje rosną 2% po mocnych wynikach
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.