


Kontrakty futures na kakao na ICE (COCOA) tracą bliskko 4% i notowane są pod presją po mocnym odbiciu z końca sierpnia i początku września. Z jednej strony rosną zapasy ICE oraz poprawa dostaw z Wybrzeża Kości Słoniowej wzmacniają argumenty podaży, z drugiej rynek nadal wycenia ryzyko pogodowe i problemy jakościowe w Afryce Zachodniej. To tworzy klasyczny układ dla futures: krótkoterminowo podaż ciąży cenom, ale średnioterminowo fundamenty wciąż pozostają na tyle niepewne, że rynek nie może całkowicie zdjąć premii za ryzyko.
-
Zapasy kakao na ICE wzrosły do najwyższego poziomu od około 27 miesięcy, osiągając 3 452 949 worków. To wyraźnie negatywny sygnał dla cen, bo oznacza poprawę dostępności surowca na rynku giełdowym.
-
Dodatkową presję tworzą dane z Wybrzeża Kości Słoniowej. Tamtejszy regulator podał, że od czerwca do końca sierpnia zebrano około 2,06 mln ton kakao, czyli o 30% więcej niż rok wcześniej.
-
Dane o dostawach do portów również wyglądają solidnie. Od początku międzynarodowego sezonu marketingowego do 27 września rolnicy dostarczyli około 2,18 mln ton kakao, czyli o 19,8% więcej r/r.
-
Obraz nie jest jednak jednoznaczny, bo bieżące tempo dostaw we wrześniu zaczęło słabnąć. W okresie 1-13 września dostawy w Wybrzeżu Kości Słoniowej były o około 45,8% niższe niż rok wcześniej, co pokazuje, że bardzo mocne dane za cały sezon nie muszą oznaczać równie silnego początku nowego cyklu.
-
Barry Callebaut ocenił, że globalny rynek kakao jest obecnie lepiej zaopatrzony niż podczas kryzysu związanego z El Nino w sezonie 2023/24. To wzmacnia argument, że ekstremalne napięcia podażowe z poprzednich lat wyraźnie osłabły.
-
Po stronie byczej pozostaje jednak pogoda. Nadmierne opady i zachmurzenie w Wybrzeżu Kości Słoniowej oraz Ghanie zwiększają ryzyko choroby black pod i mogą pogarszać jakość ziaren.
-
Wczesne szacunki dla sezonu 2026/27 również nie są szczególnie komfortowe. Prognozy dla Wybrzeża Kości Słoniowej sugerują około 1,8 mln ton produkcji, czyli wyraźnie mniej niż około 2,2 mln ton w sezonie 2025/26.
-
Ghana także pozostaje słabym punktem rynku. Tamtejszy Cocoa Board szacuje zbiory 2026/27 na około 650 tys. ton wobec 750 tys. ton wcześniej, a bardziej pesymistyczne prognozy zakładają nawet 450-550 tys. ton.
-
Część analityków ogranicza też oczekiwaną skalę nadwyżki globalnej. StoneX obniżył prognozę nadwyżki na sezon 2026/27 do 25 tys. ton ze 149 tys. ton wcześniej, a Transgraph Consulting wskazuje, że nadwyżka może spaść do około 80 tys. ton z 415 tys. ton w sezonie 2025/26.
-
Ryzyko pogodowe pozostaje ważne również w średnim terminie. Prognozowany powrót El Nino może oznaczać cieplejsze i bardziej suche warunki w Afryce Zachodniej, co historycznie zwiększa ryzyko niższych plonów.
-
Popyt daje mieszane sygnały. Przemiał kakao w Europie spadł w II kwartale o 4,6% r/r do 316 366 ton, co pokazuje słabszy popyt przemysłowy.
-
Z drugiej strony dane z Ameryki Północnej i Azji wypadły dużo lepiej. W Ameryce Północnej przemiał wzrósł o 7,7% r/r do 109 659 ton, a w Azji aż o 25% do 224 646 ton.
Rynek jest dziś rozdarty między poprawą bieżącej podaży a ryzykiem słabszego kolejnego sezonu. Dla krótkiego terminu przewagę mają obecnie rosnące zapasy i mocniejsze dostawy, ale dla dalszych kontraktów pogoda, Ghana i jakość zbiorów pozostają argumentami, których rynek nie może ignorować.
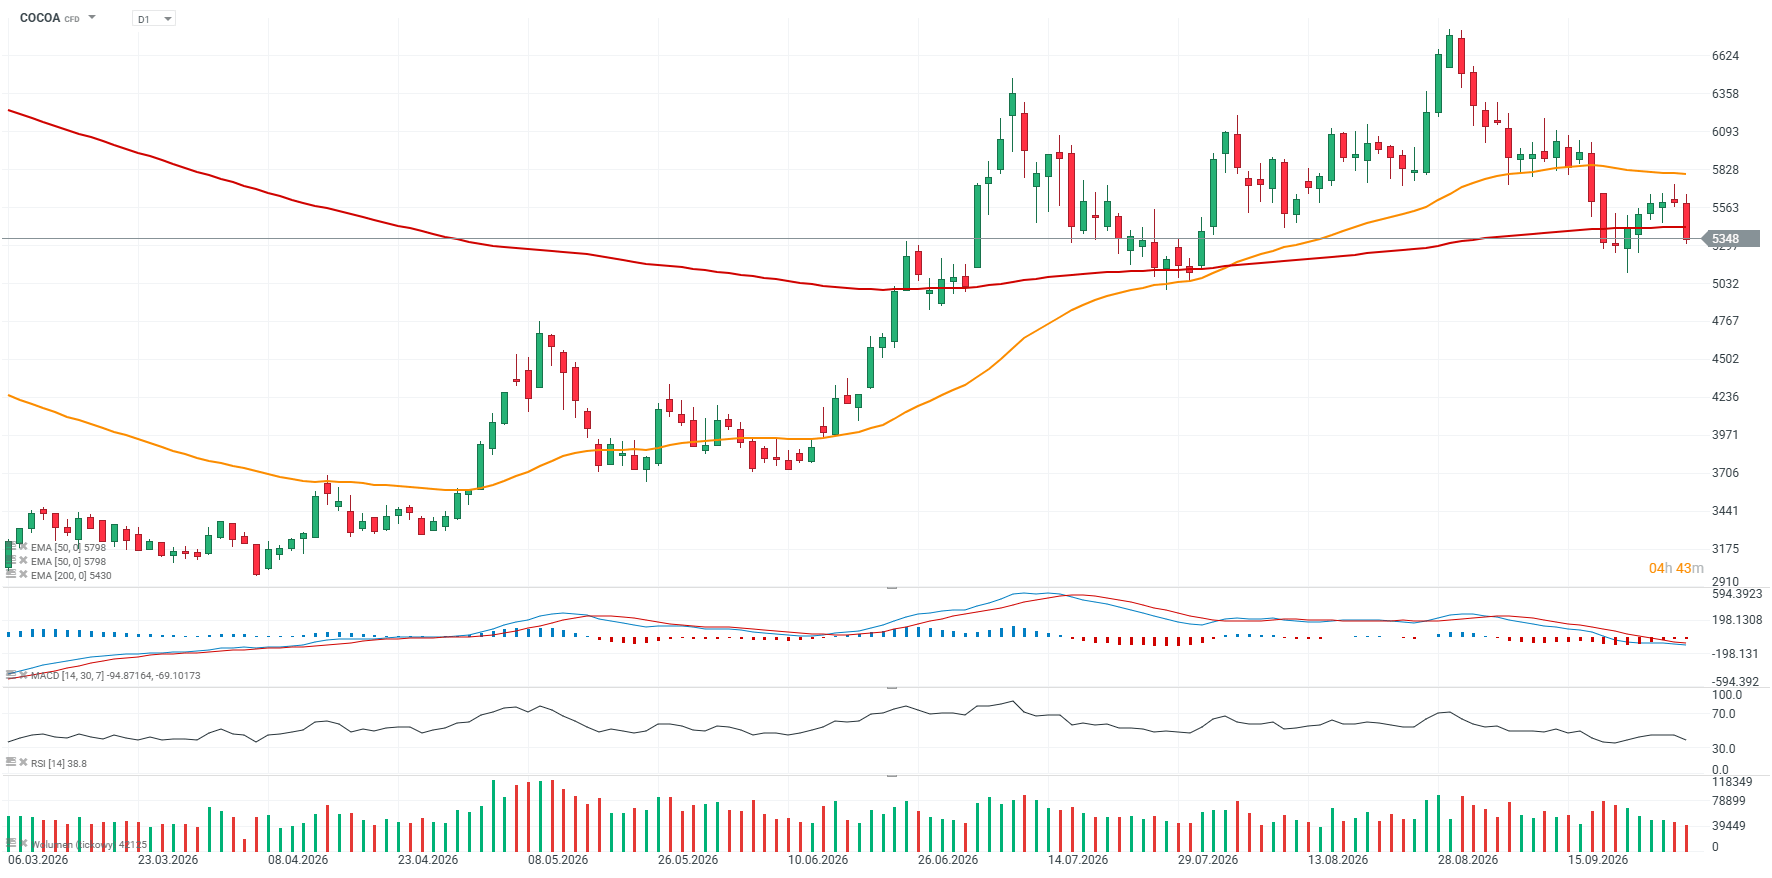
Źródło: xStation5



US Open: Nasdaq wraca do wzrostu? 🗽 Panika na akcjach Fair Isaac


🚩 Ropa pogłębia spadki


Wall Street: czy indeks S&P 500 ma jeszcze paliwo do wzrostów?


Komentarz walutowy: Australia nie spełnia jastrzębich oczekiwań rynku!
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.