


Czwartkowa sesja na GPW upływa pod znakiem zwyżek na całym rynku. WIG20 otworzył się na poziomie 4221,79 pkt, czyli 0,32 proc. powyżej poprzedniego zamknięcia. Obecnie kontrakt na WIG20 rośnie o 1,6% proc. mWIG40 zyskuje 1,4% proc., a sWIG80 0,8% proc. Krajowy parkiet korzysta z kontynuacji globalnego odreagowania: Nasdaq 100 zyskał w środę 2,3 proc., a S&P 500 1,3 proc., zaś europejskie indeksy, w tym DAX, biją kolejne rekordy.
Cieniem kładą się doniesienia „Wall Street Journal”, że zarząd Nvidii rozważa odwołanie Jensena Huanga. Akcje spółki potaniały po sesji o ponad 8 proc., a kontrakty na Nasdaq 100 tracą, ale Europa na razie to ignoruje. Ropa Brent po środowym odbiciu z dwumiesięcznych minimów dziś znów traci, ale utrzymuje się powyżej 90 USD za baryłkę. Notowania obciąża wyższe wydobycie Arabii Saudyjskiej, wzrost zapasów w USA i nadzieje na dyplomatyczną deeskalację, a przed głębszą przeceną chroni je niepewność wokół rozmów z Iranem i otwarcia cieśniny Ormuz.
Nastroje wspiera wyjątkowo udany sezon wyników za III kwartał w Europie. Na GPW to także dzień raportów: oprócz Allegro, które opublikowało dane przed sesją, wyniki przedstawi Stalexport Autostrady, a w kalendarzach pojawia się też AmRest. Jutro raporty złożą m.in. MLP Group, Stalprodukt i Cognor. W całym tygodniu inwestorzy dostają 28 raportów, głównie z sWIG80. Z krajowych danych makro dziś spokojniej: odbywa się przetarg zamiany długu.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
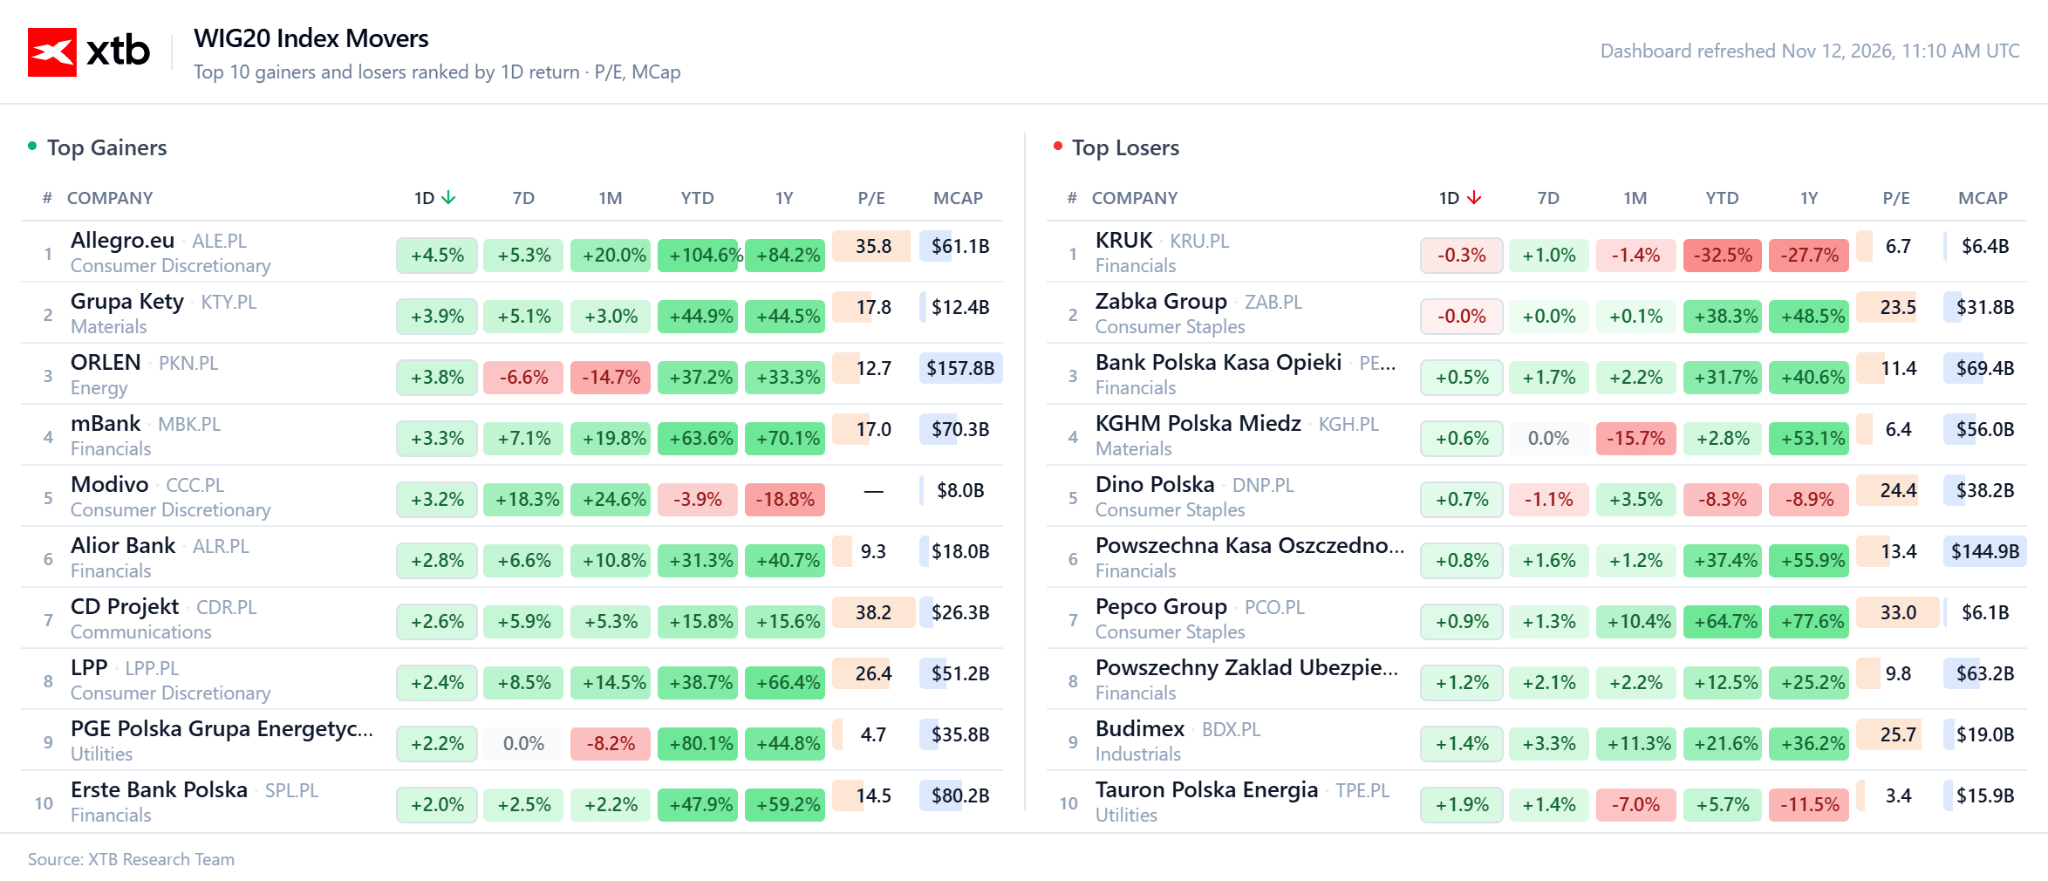
Na dzisiejszej sesji zyskuje niemal cały skład indeksu WIG20, jedynym wyjątkiem pozostaje taniejący Kruk, podczas gdy notowania Pekao, Budimeksu, Żabki oraz KGHMu oscylują w okolicach poziomu odniesienia.
Wiadomości ze spółek:
- Allegro (ALE.PL) jest bohaterem sesji. Wyniki za III kwartał przebiły konsensus: skorygowana EBITDA wyniosła 1,13 mld zł (+22,9 proc. r/r) wobec oczekiwanych 1,08 mld zł, przychody 3,4 mld zł (+20 proc.), a zysk netto 574,7 mln zł (+45 proc.). GMV grupy wzrosło o 17,8 proc., w Polsce o 14,7 proc., a w pierwszych pięciu tygodniach IV kwartału nad Wisłą przyspieszyło do 16 proc. Spółka podniosła prognozy na 2026 r.: GMV do 79,5-80,5 mld zł, przychody do 13,6-13,7 mld zł, a skorygowaną EBITDA do 4,2-4,3 mld zł (wcześniej 3,9-4,1 mld zł). Do tego dochodzi umowa ramowa z InPostem na dostawy poza domem do końca 2031 r., warta minimum 8 mld zł. Jej wpływ na skorygowaną EBITDA za 2026 r. to 270-280 mln zł. Kurs obecnie rośnie o około 4%, do około 64 zł, najwyżej od ponad pięciu lat.
- Orlen (PKN.PL) wypowiedział jedną z dwóch umów z QatarEnergy na dostawy LNG. Kontrakt, obowiązujący do 2034 r., przewidywał 1 mln ton gazu rocznie w formule opartej na notowaniach ropy, a jego wartość w 2026 r. szacowano na ok. 570 mln euro. Spółka powołała się na siłę wyższą: Katar wstrzymał produkcję LNG w marcu po zablokowaniu cieśniny Ormuz, a Orlen odebrał w tym roku zaledwie cztery ładunki. Umowa pozostaje w mocy jeszcze przez 60 dni, a druga, oparta na cenach gazu, jest nadal realizowana. (Akcje spółki zyskują ponad 3%)
- Unibep (UNI.PL) zawarł z MPEC w Tarnowie kontrakt na budowę instalacji kogeneracji z odpadów komunalnych, wart ok. 284,5 mln zł netto.
Wiadomości z rodzimego rynku:
Na krajowym rynku długu jest znacznie mniej optymistycznie niż na parkiecie. Rentowność polskich 10-latek wzrosła do 6,2 proc., o ok. 100 pb od początku roku i o 2 pkt proc. powyżej średniej z ostatniej dekady. Rozpiętość między rentownością obligacji a stawkami swapów jest najszersza od co najmniej 16 lat. Lokalne obligacje przynoszą w tym roku stratę blisko 9 proc. w dolarach, co plasuje Polskę wśród najsłabszych rynków wschodzących. Rok temu rentowność polskich 10-latek była o prawie 2 pkt proc. niższa niż węgierskich, dziś Warszawa płaci premię. Inwestorzy wskazują na deficyt sięgający 7 proc. PKB, emisję długu niemal dwukrotnie większą niż w 2023 r. (do 10 mld USD miesięcznie) oraz spory premiera Donalda Tuska z prezydentem Karolem Nawrockim i bankiem centralnym. Moody’s obniżył rating Polski po raz pierwszy od dekady, a S&P pogorszył perspektywę. Wydaje się, że rynek przeszacowuje ryzyko polityczne, a wsparciem pozostają fundusze UE i odporna gospodarka. Piątkowe odczyty PKB i inflacji mogą wnieść do tej debaty nowe argumenty.
Wykres 2. Analiza techniczna W20 (D1)
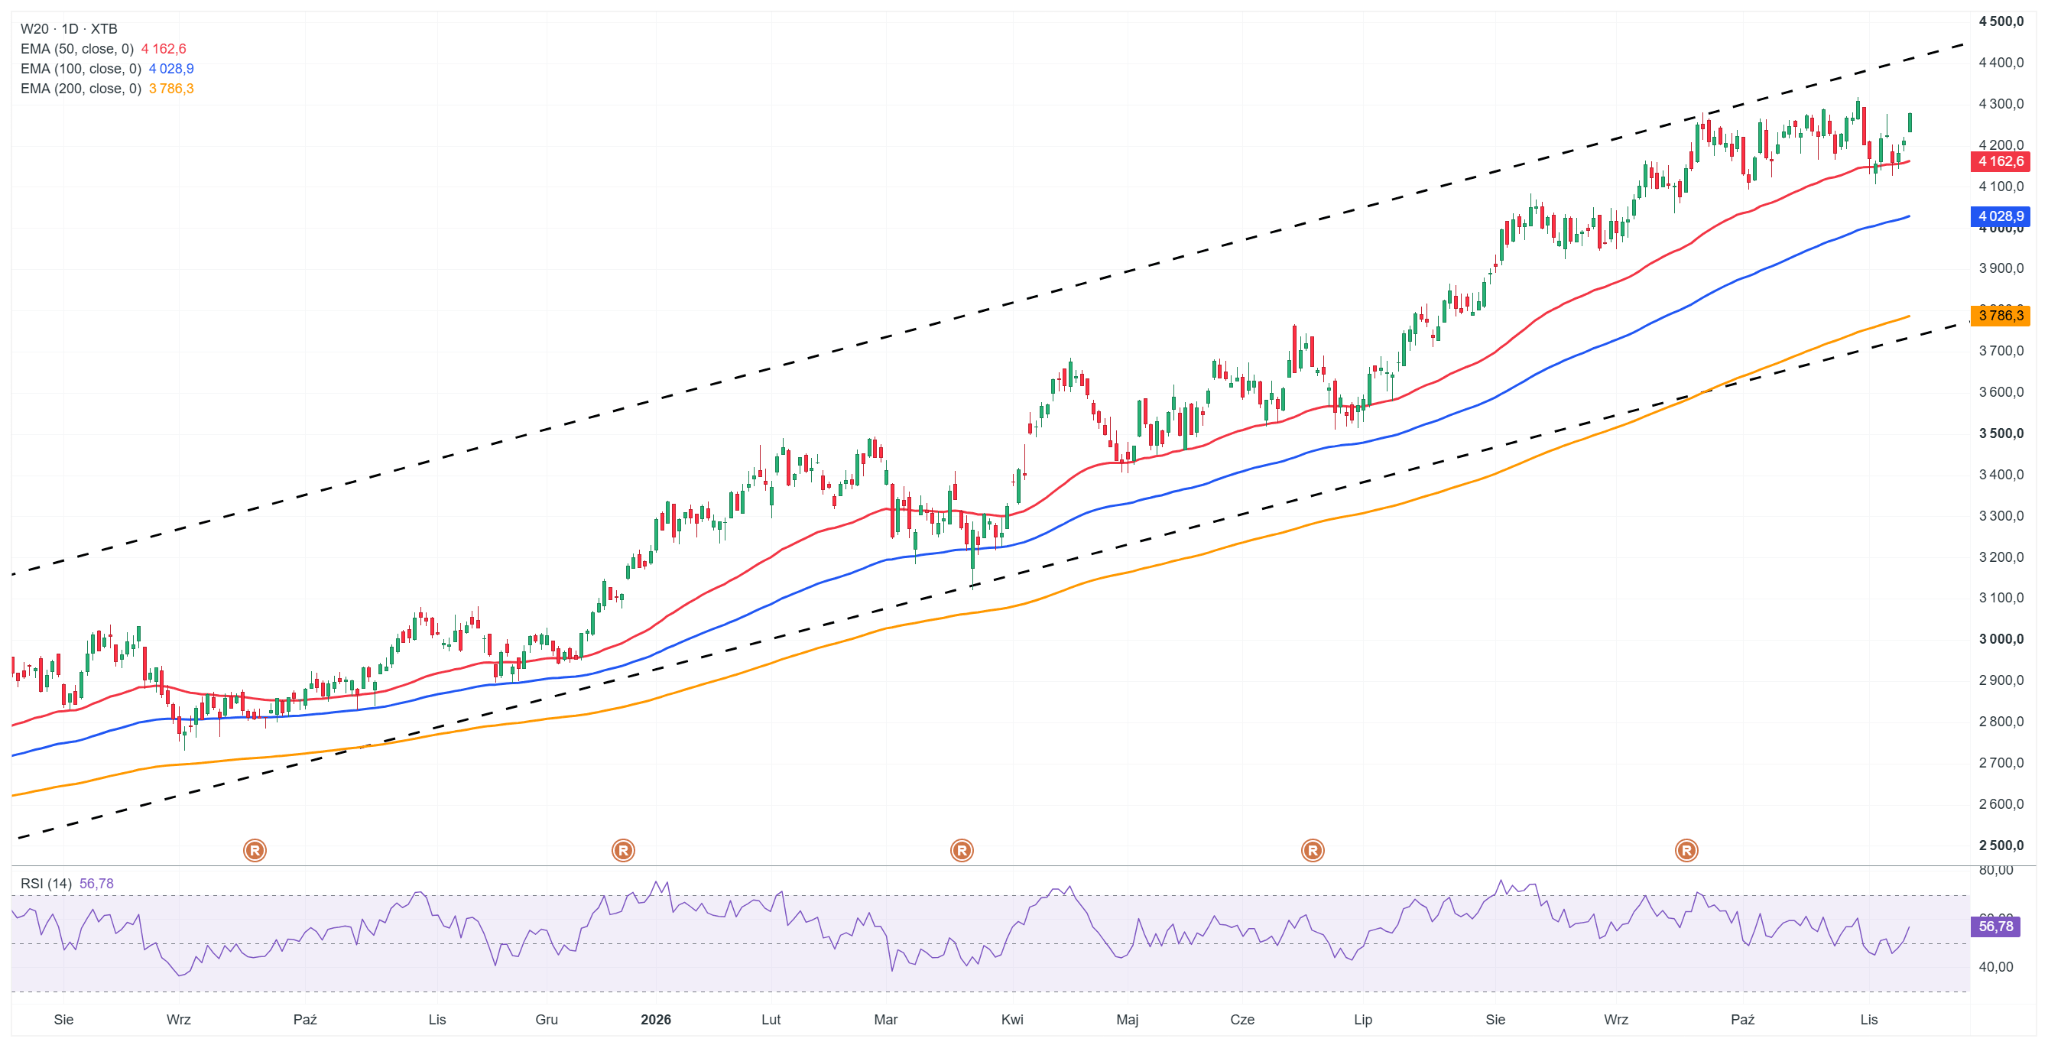
W20 pozostaje w długoterminowym trendzie wzrostowym. Indeks porusza się w rosnącym kanale, a wszystkie średnie EMA (50, 100 i 200) układają się rosnąco jedna pod drugą. Dzisiejsza świeca odbija się od EMA 50 (ok. 4163 pkt), która kilka dni temu obroniła spadki w rejonie 4100 pkt. Indeks zbliża się teraz do ostatniego szczytu przy 4300–4310 pkt, który jest najbliższym oporem. Jego pokonanie otwiera drogę do górnej linii kanału w okolicach 4400 pkt. Źródło: xStation5
Dane Makroekonomiczne:
Najważniejsze publikacje dla Polski wypadają w piątek, gdy o:
- 9:30 poznamy wstępny PKB za III kwartał i pełne dane o inflacji w październiku
- 14:00 bilans płatniczy
Za granicą, dzisiaj o 14:30 poznamy tygodniowe dane o zasiłkach w USA.

Wykres dnia: Jen wraca do spadków, rośnie ryzyko interwencji (12.11.2026)


Orlen zrywa jeden z dwóch kontraktów z Katarem. Który był lepszy: ropny czy gazowy? Czy grozi nam brak dostaw gazu?



📈Podsumowanie dnia: Sektor technologiczny napędza odbicie na Wall Street, DAX liderem w Europie


⬇️EURUSD cofa się przed CPI
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.