

- Orlen wypowiedział długoterminową umowę na dostawy LNG z QatarEnergy z powodu utrzymującej się siły wyższej.
- Wypowiedziany kontrakt, zawarty w 2009 roku, był powiązany z cenami ropy naftowej i okazał się znacznie tańszy od stawek rynkowych TTF.
- Polska ma zróżnicowane źródła dostaw dzięki Baltic Pipe, terminalowi LNG w Świnoujściu oraz pełnym magazynom, więc bezpieczeństwo energetyczne nie jest zagrożone.

- Orlen wypowiedział długoterminową umowę na dostawy LNG z QatarEnergy z powodu utrzymującej się siły wyższej.
- Wypowiedziany kontrakt, zawarty w 2009 roku, był powiązany z cenami ropy naftowej i okazał się znacznie tańszy od stawek rynkowych TTF.
- Polska ma zróżnicowane źródła dostaw dzięki Baltic Pipe, terminalowi LNG w Świnoujściu oraz pełnym magazynom, więc bezpieczeństwo energetyczne nie jest zagrożone.
Orlen wypowiedział jedną z dwóch długoterminowych umów na dostawy LNG z QatarEnergy. Spółka uzasadnia to utrzymującą się siłą wyższą, przez którą gaz z Kataru i tak nie dociera. Kontrakt podpisało PGNiG w 2009 r. Obejmował 1 mln ton LNG rocznie, czyli ok. 15,3 TWh, i miał obowiązywać do 2034 r. Orlen szacuje jego wartość w 2026 r. na ok. 570 mln EUR. Ciekawe jest jednak to, że zerwano umowę z ceną powiązaną z ropą, a zostawiono drugą, z ceną powiązaną z notowaniami gazu. Obie umowy można porównać na podstawie danych z komunikatu. Teraz pytanie, czy nie doszło do zerwania umowy tańszej? Dlaczego tak się dzieje?
Ile kosztuje gaz w umowie ropnej?
Wartość umowy w 2026 r. podzielona przez wolumen daje ok. 37 EUR/MWh (570 mln EUR / 15,3 TWh), to znacznie mniej niż obecna cena TTF, która spadła poniżej 100 EUR/MWh, ale utrzymuje się na bardzo wysokim poziomie. Średnia cena ropy Brent w tym roku to ok. 88 USD za baryłkę, a kurs EURUSD ok. 1,16. Wynika z tego, że cena LNG to ok. 14,4% ceny ropy w przeliczeniu na MMBtu. To typowe dla kontraktów katarskich z tamtych lat. W praktyce przy ropie po 60 USD gaz z tej umowy kosztowałby ok. 25 EUR/MWh (czyli wysoko jak na ówczesne standardy gazu TTF), przy 70 USD ok. 30 EUR/MWh, a przy 90 USD ok. 38 EUR/MWh. Druga umowa, obowiązująca od 2018 r., jest powiązana z cenami gazu, więc jej koszt zbliżony jest do europejskiego TTF.
Porównanie rok po roku
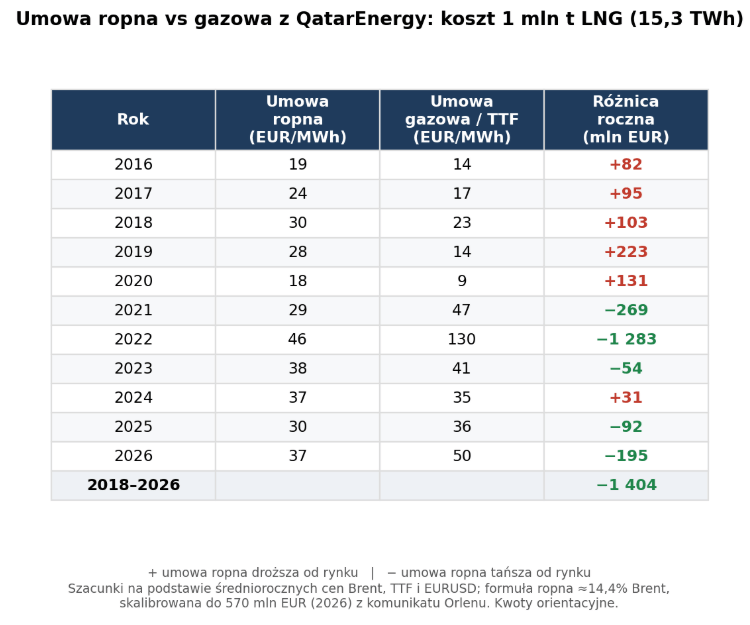
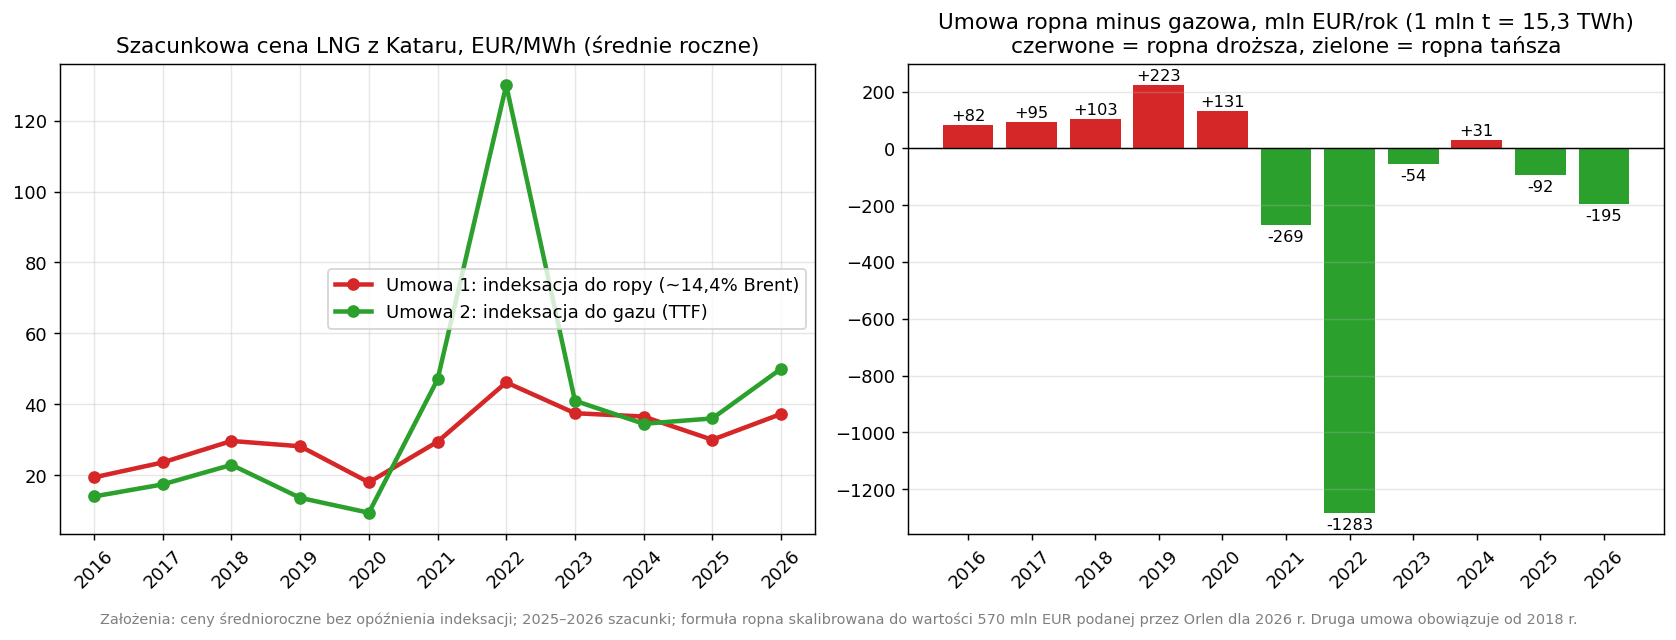
Założenia: ceny średnioroczne, bez opóźnienia w indeksacji ropnej (zwykle liczy się ją ze średniej z 3–9 miesięcy). Wartości na 2025–2026 r. są szacunkowe, a formułę dobrano w taki sposób, żeby zgadzała się z kwotą 570 mln EUR podaną przez Orlen. Rzeczywiste ceny w kontraktach z Katarem są poufne, więc kwoty należy traktować jako rząd wielkości. Źródło: XTB
W latach 2016–2020 gaz w Europie był tani, a kontrakt katarski uchodził za jeden z najdroższych w portfelu PGNiG. Polska przepłacała wtedy ok. 80–220 mln EUR rocznie w porównaniu z cenami rynkowymi. Kryzys energetyczny wszystko odwrócił. W 2022 r. TTF wynosił średnio ok. 130 EUR/MWh, a formuła ropna dawała ok. 46 EUR/MWh. W tym samym roku oszczędność sięgnęła ok. 1,3 mld EUR, czyli więcej niż suma nadpłat z całego wcześniejszego okresu. W latach 2018–2026, kiedy obie umowy działały równolegle, kontrakt oparty o ceny ropy okazał się tańszy łącznie o ok. 1,4 mld EUR. Po kryzysie premia nadal istnieje. Przy dzisiejszej cenie NATGAS.EU (TTF) ok. 88 EUR/MWh i Brencie ok. 93 USD formuła oparta o ceny ropy daje ok. 39 EUR/MWh. To oznacza różnicę ok. 49 EUR/MWh, czyli ponad 700 mln EUR w skali roku.
Dlaczego więc zerwano tańszą umowę?
Tańsza cena nic nie daje, jeśli gaz nie przypływa. Przy obecnych cenach Katarowi bardziej opłaca się dostarczać LNG w umowie indeksowanej do gazu, a może sobie wybierać to, co będzie dostarczać, ze względu na siłę wyższą. Gdyby dostawy wróciły, wolumeny z umowy ropnej, korzystniejszej dla Orlenu, byłyby prawdopodobnie realizowane jako ostatnie. Wypowiedzenie pozwala zastąpić „papierowe” dostawy realnymi, np. ze Stanów Zjednoczonych, i wzmacnia pozycję Orlenu w rozmowach z Katarem. Dla rynku to kolejny sygnał, że w Europie gaz ma dziś znacznie wyższą premię za ryzyko niż ropa. Widać to na wykresie: NATGAS.EU, czyli gaz TTF od początku roku wzrósł ponad trzykrotnie, a OIL o ok. 50%.
Czy grożą nam kłopoty z gazem?
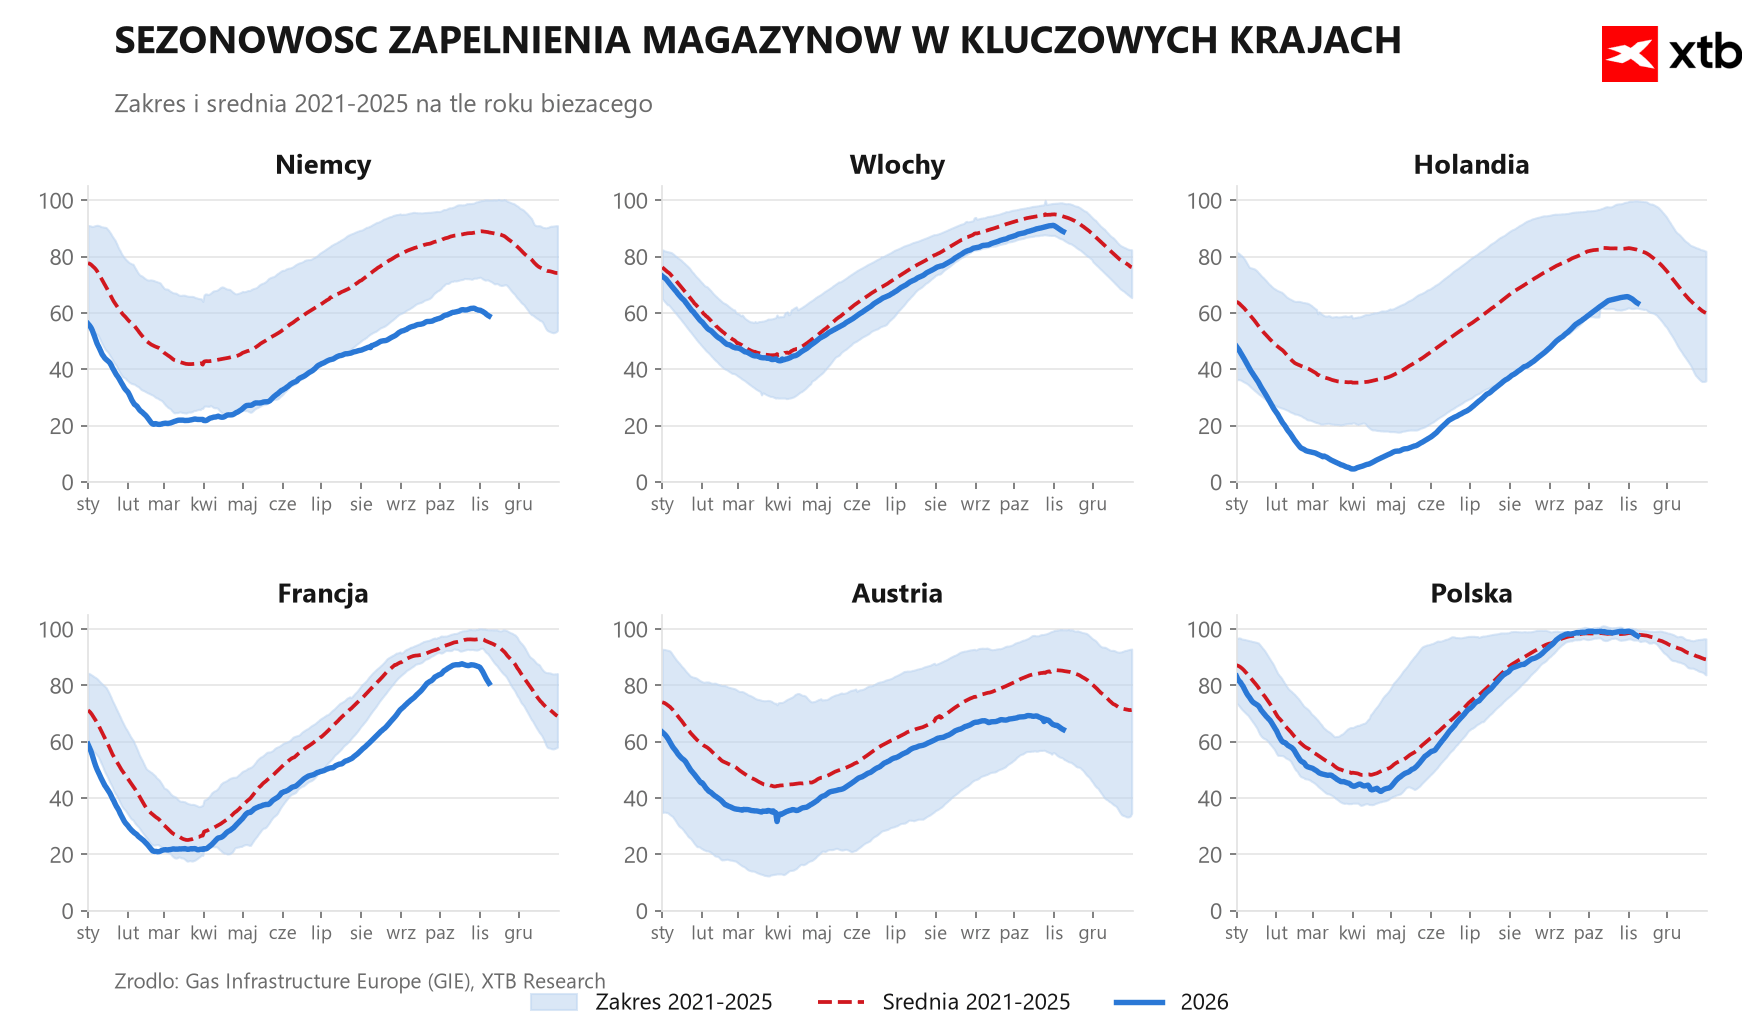
Nie. Po pierwsze, wypowiedzenie umowy fizycznie niczego nie zmienia. Gaz z tej umowy i tak nie przypływał z powodu siły wyższej, a krajowy system działał bez niego. Po drugie, chodzi o 1 mln ton LNG rocznie, czyli ok. 1,4 mld m³ gazu. To ok. 7–8% rocznego zużycia w Polsce, które wynosi ok. 18–19 mld m³. Taką lukę łatwo uzupełnić z innych źródeł. Po trzecie, Polska ma dziś jeden z najbardziej zróżnicowanych systemów dostaw w Europie. Baltic Pipe może przesłać do 10 mld m³ gazu z Norwegii rocznie, w dużej części z własnych złóż Orlenu na Szelfie Norweskim. Terminal LNG w Świnoujściu, po rozbudowie, ma przepustowość ok. 8,3 mld m³, a ładunki przypływają głównie z USA. Kraj wydobywa też ok. 3,5–4 mld m³ gazu rocznie, a połączenia z Niemcami, Czechami, Słowacją i Litwą pozwalają na import także drogą lądową. Do tego polskie magazyny o pojemności ok. 3,3 mld m³ wchodzą w sezon zimowy praktycznie pełne. Warto też wspomnieć o tym, że rozpoczęły się inwestycje związane z rozwojem magazynów. Z Kataru pochodzi tylko ułamek całego portfela. Problemem nie jest dostępność gazu, tylko jego cena, która jest dyktowana przez rynek globalny. Gaz kupowany w zamian będzie prawdopodobnie droższy niż w formule ropnej, ale go nie zabraknie.
Kluczowe rynkii wpływ:
- NATGAS.EU (TTF): utrata katarskich wolumenów zwiększa zależność Europy od LNG z USA i utrzymuje wysoką premię za ryzyko
- OIL: kontrakty indeksowane do ropy znów wyglądają atrakcyjnie, co może zwiększyć popyt na taką formułę w nowych umowach
- PKN.PL: dostawy nie są zagrożone dzięki Baltic Pipe, terminalowi LNG i pełnym magazynom, ale zastępczy gaz będzie prawdopodobnie droższy od kontraktu ropnego
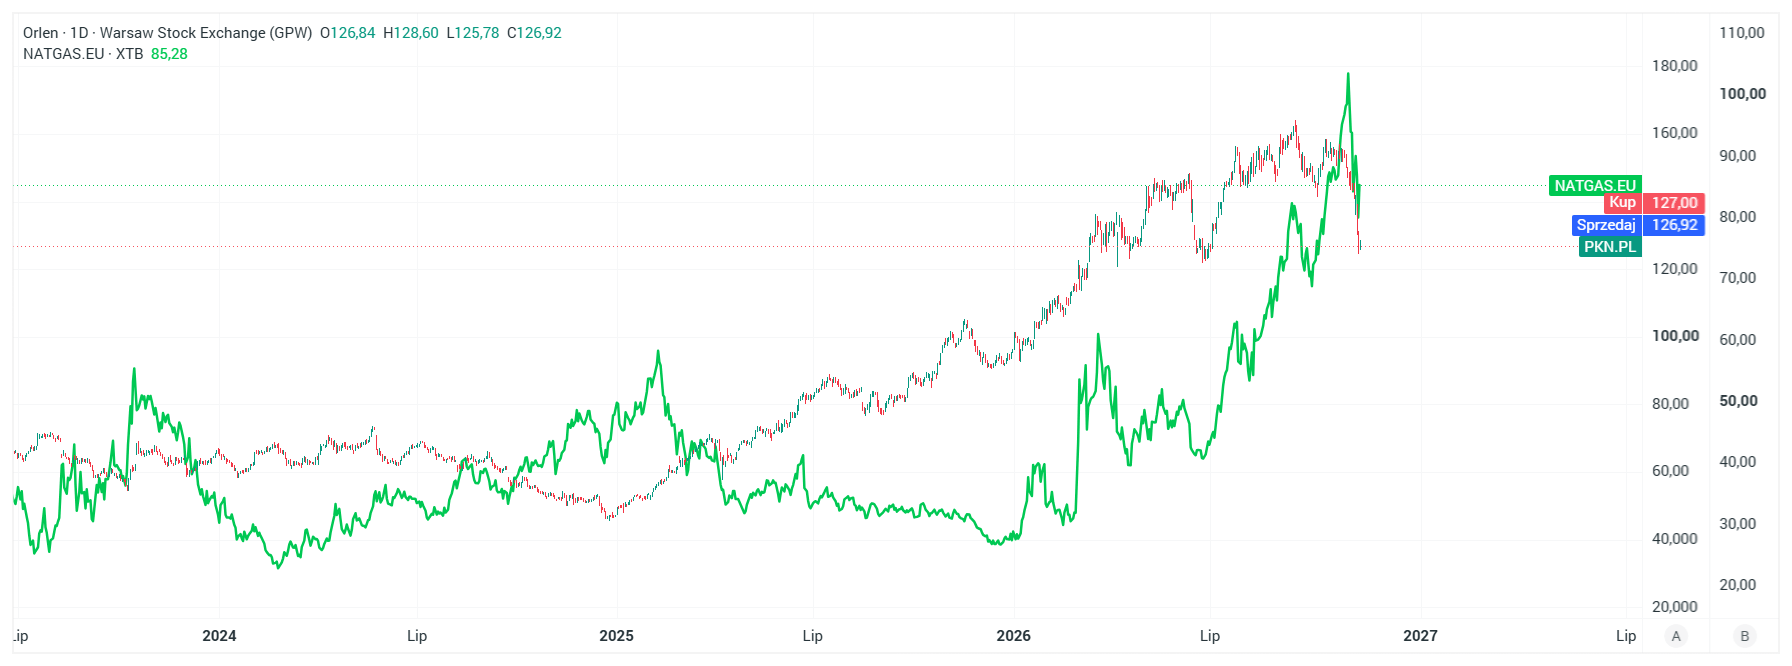 Orlen znajduje się po spore wyprzedaży. Ciąży czynnik związany z podatkiem od zyzsków nadzwyczajnych, a dodatkowo globalnie spadają marże rafineryjne. Niemniej wyniki za obecny kwartał i tak powinny pozostać bardzo dobre. Źródło: XTB
Michał Stajniak, CFA
XTB



📈Podsumowanie dnia: Sektor technologiczny napędza odbicie na Wall Street, DAX liderem w Europie


⬇️EURUSD cofa się przed CPI


📈Poranna odprawa: Odbicie technologiczne i załamanie cen ropy po sygnałach deeskalacji wokół Iranu


Podsumowanie Dnia: Z paniki w euforię. Rynek odrabia straty.
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.