

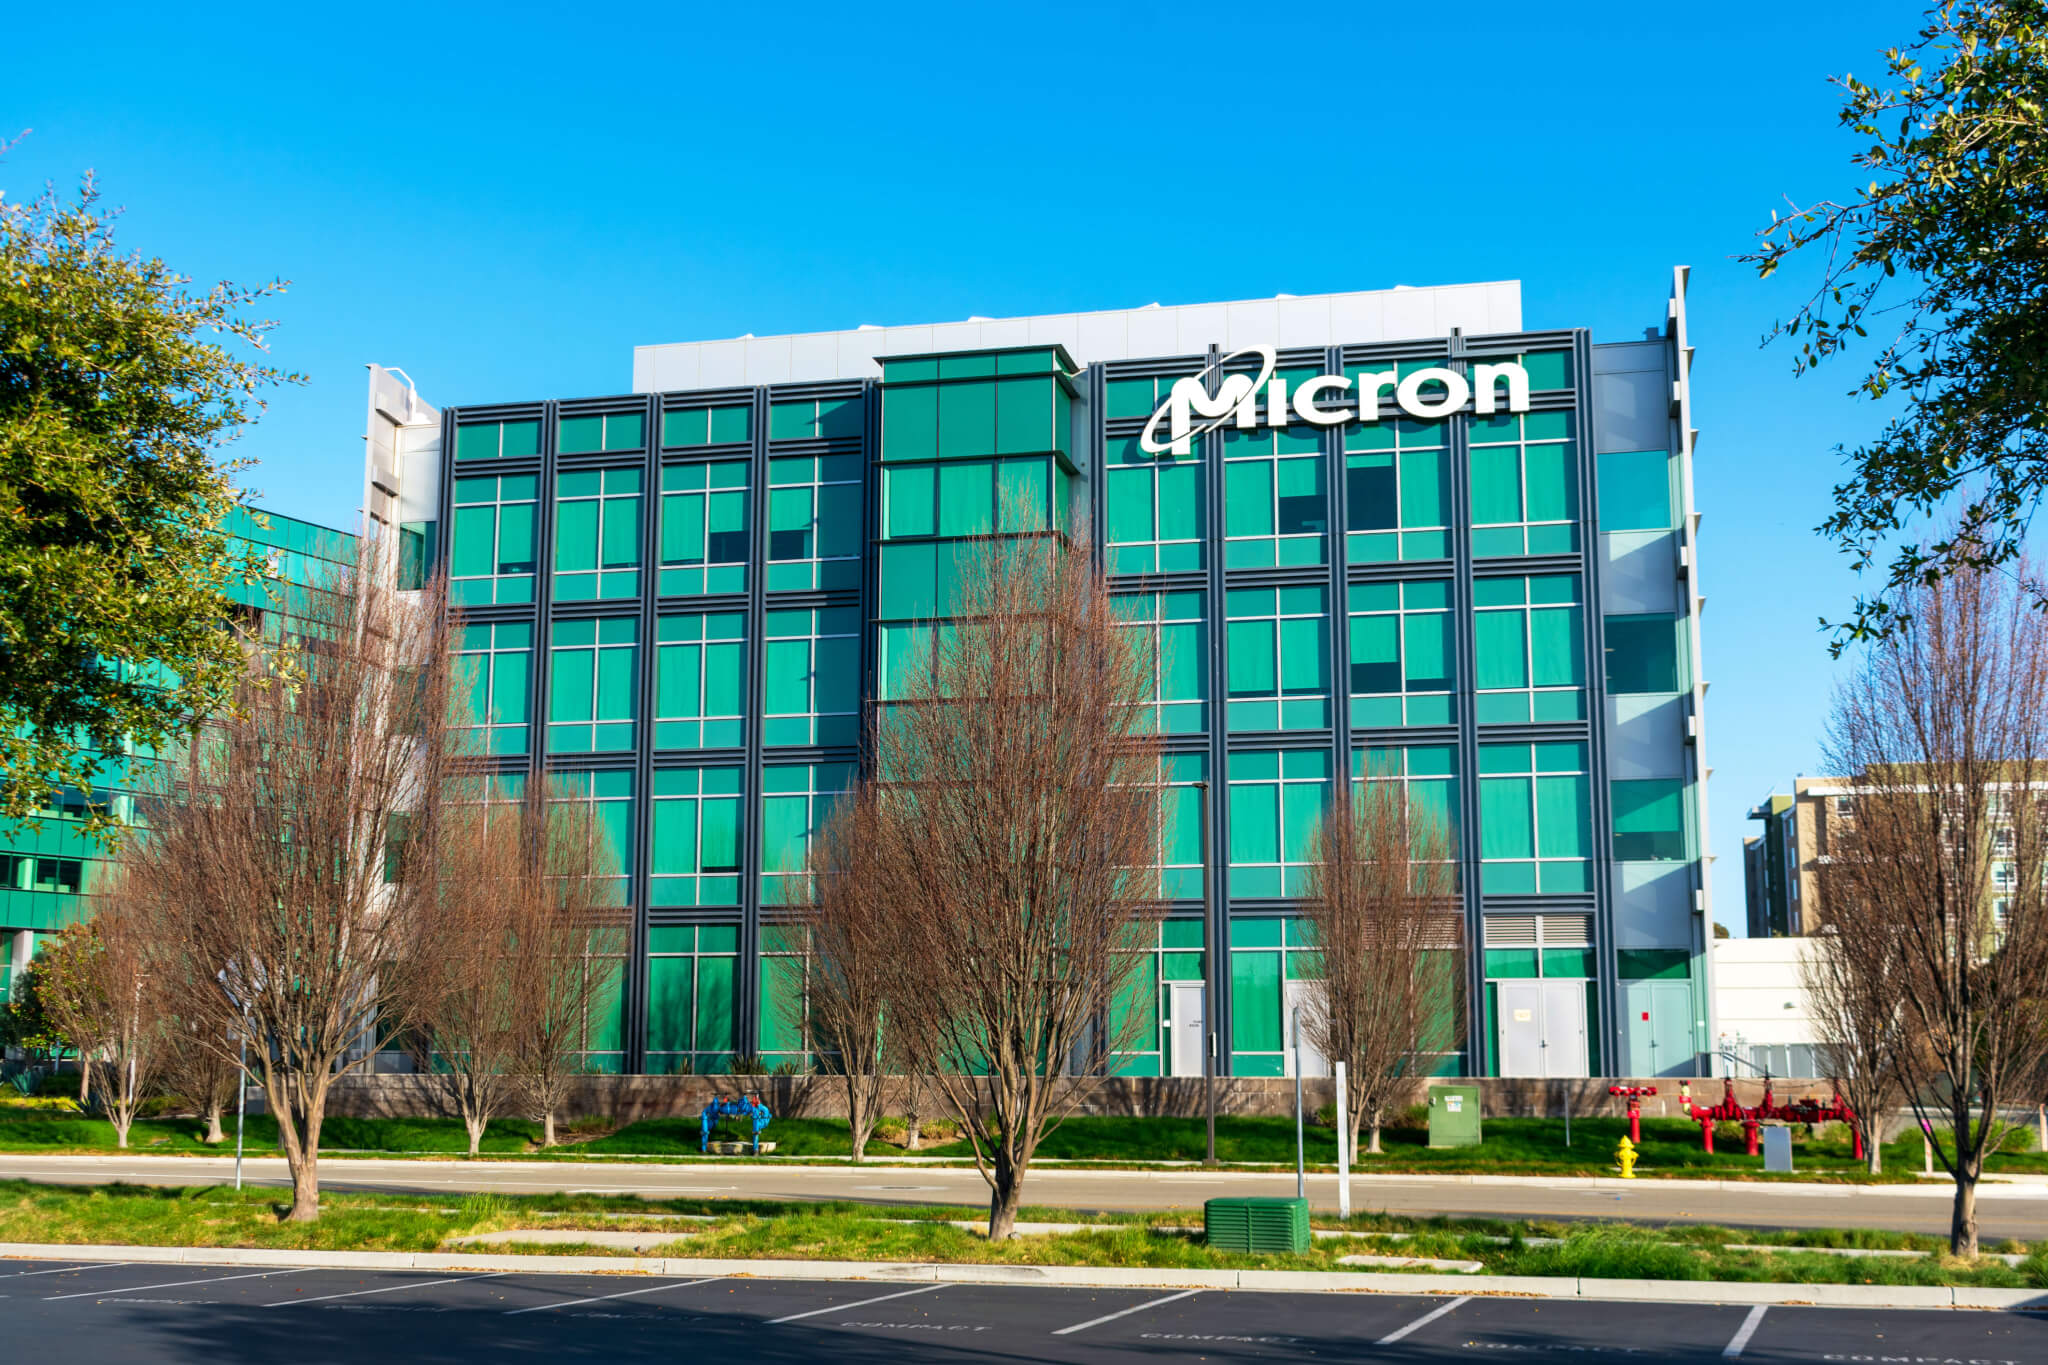

Micron ma za sobą jeden z najmocniejszych okresów w swojej historii, ale środowy raport będzie dla inwestorów przede wszystkim próbą odpowiedzi na pytanie, co wydarzy się dalej. Skala obecnego wzrostu jest już imponująca. W poprzednim kwartale spółka wypracowała 41,46 mld USD przychodów, o 346 proc. więcej niż rok wcześniej, a marża brutto non GAAP sięgnęła prawie 85 proc. Jednocześnie HBM4 weszło już w fazę wysokowolumenowych dostaw dla kluczowego klienta.
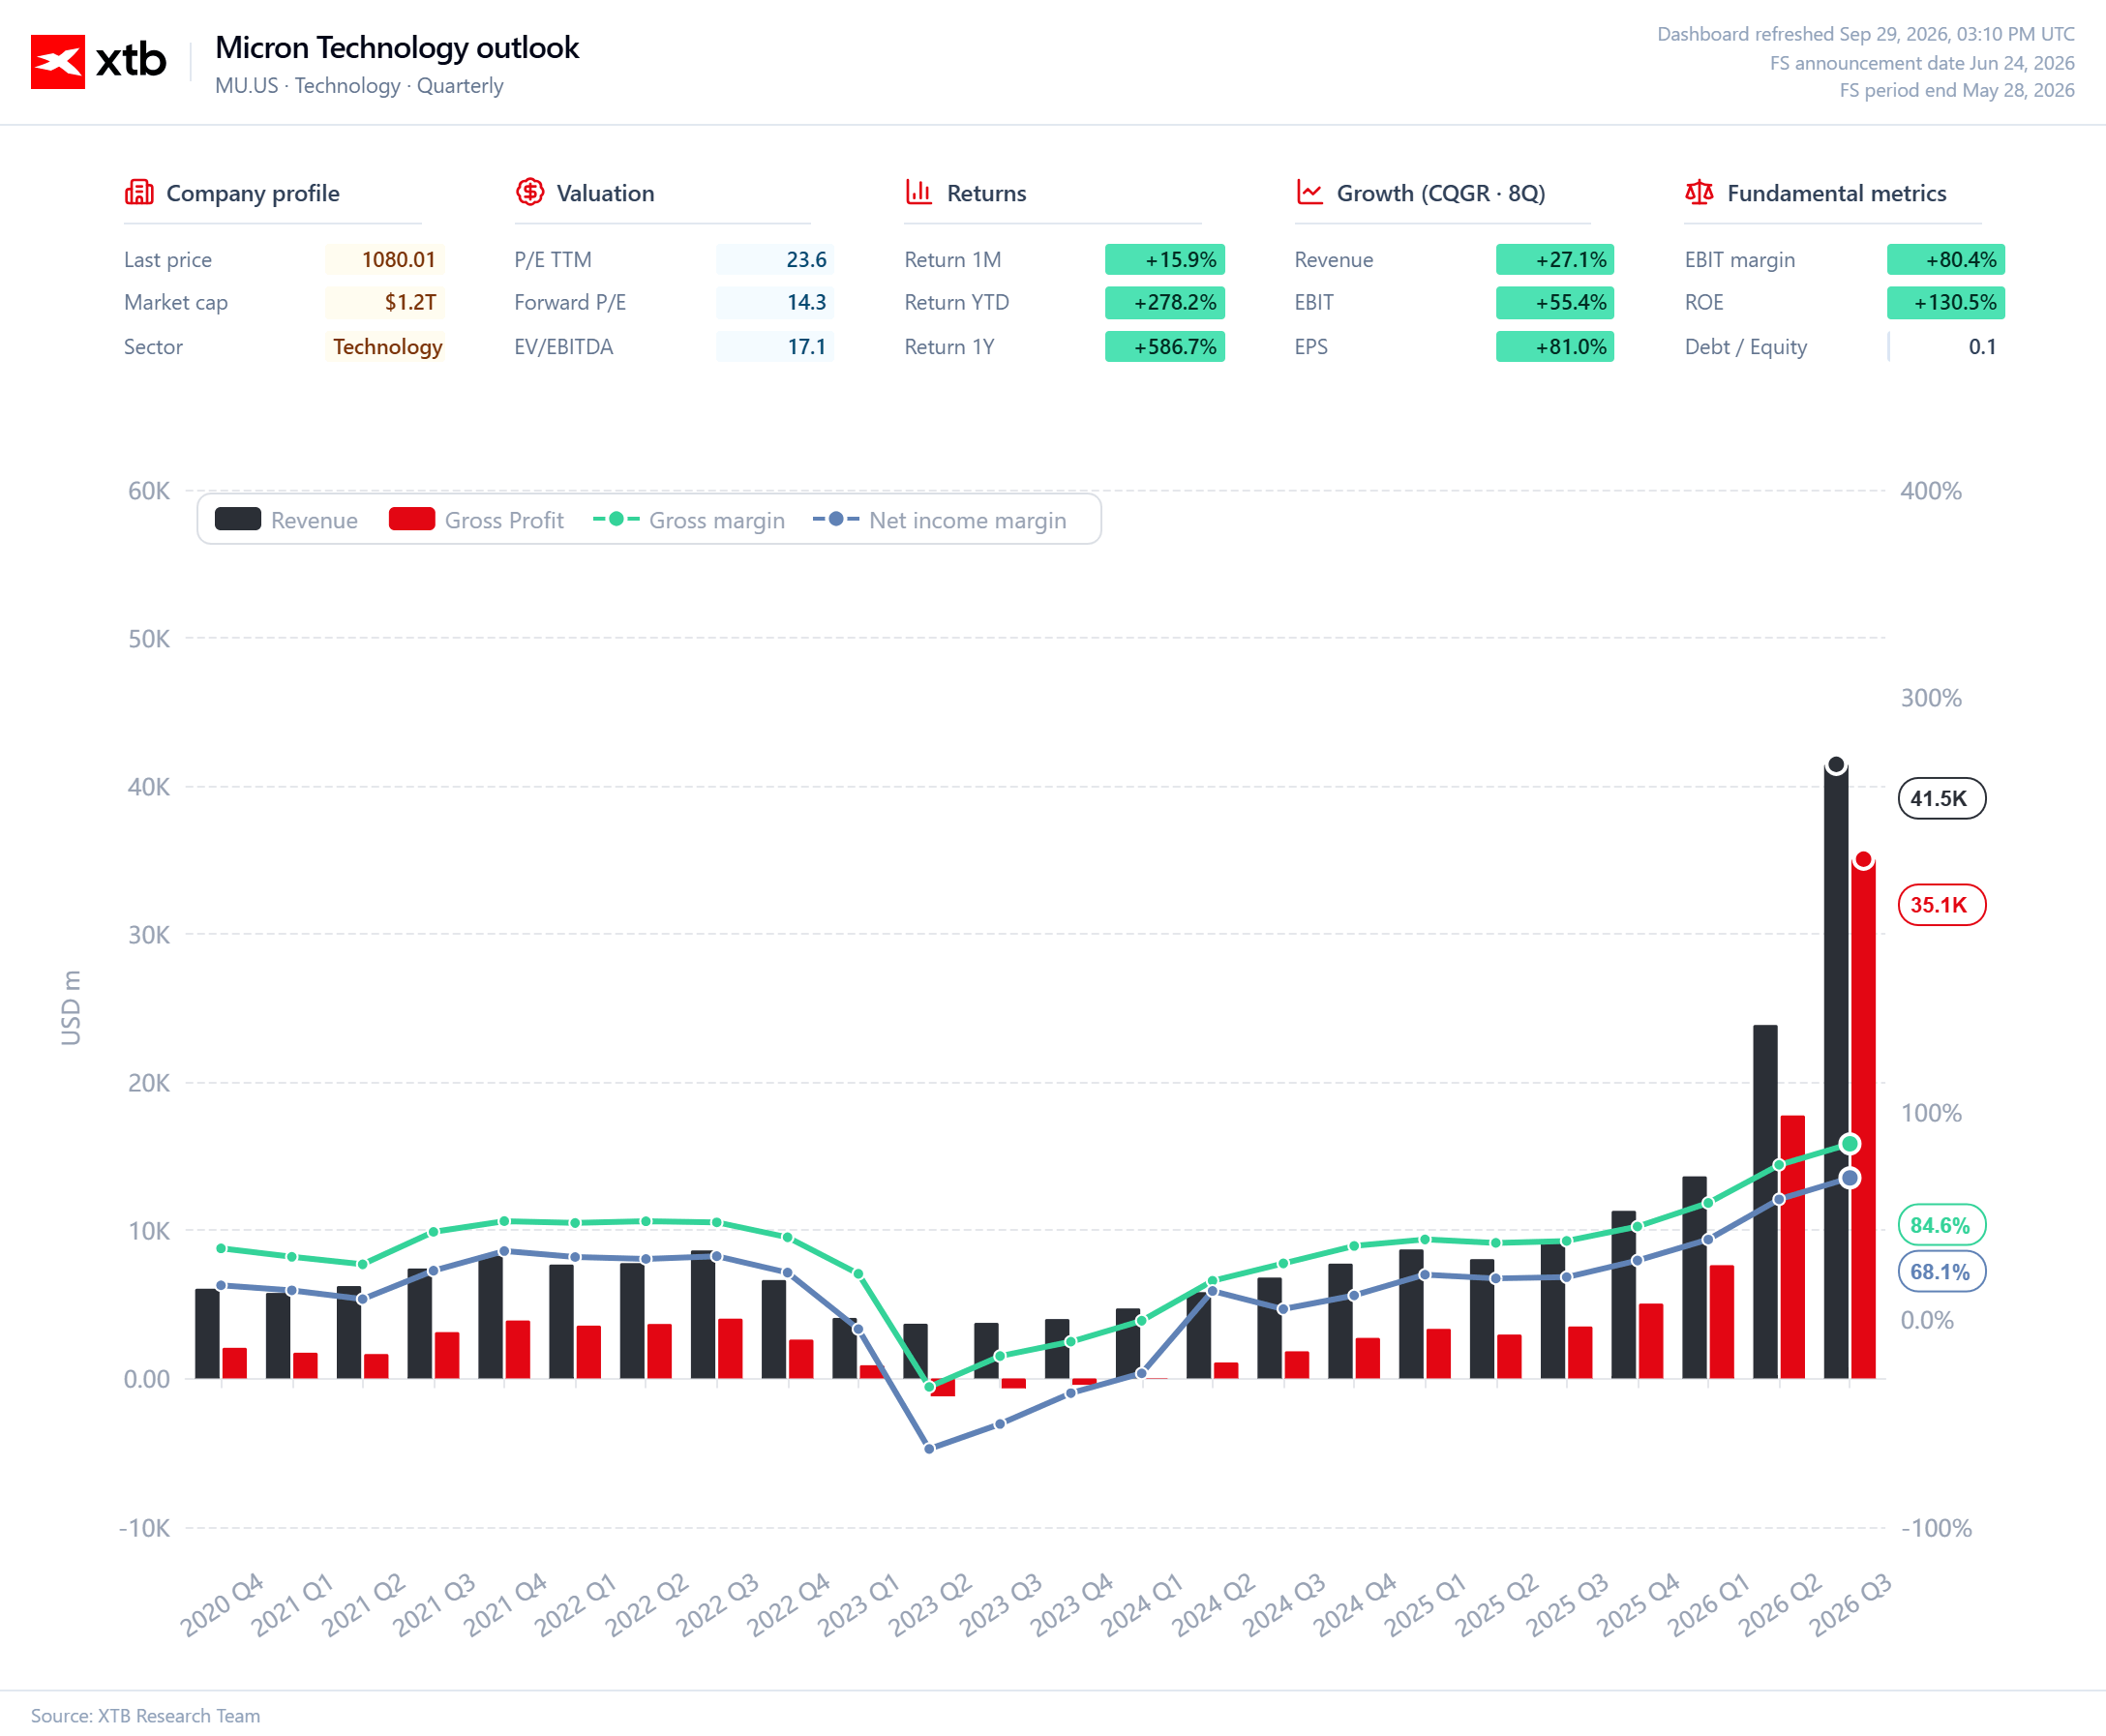
Rynek nie potrzebuje więc kolejnego potwierdzenia, że Micron korzysta na boomie związanym ze sztuczną inteligencją. To jest już uwzględnione w oczekiwaniach. Znacznie ważniejsze będzie to, jak długo utrzyma się niedobór zaawansowanych pamięci i czy popyt związany z rozbudową centrów danych będzie nadal przewyższał możliwości zwiększania podaży. Konsensus zakłada obecnie około 51,25 mld USD przychodów i 31,60 USD zysku na akcję.
Najważniejsze oczekiwania rynku:
-
Przychody: około 51,25 mld USD
-
Zysk na akcję: około 31,60 USD
-
Poprzedni kwartał: 41,46 mld USD przychodów
-
Wzrost przychodów rok do roku w poprzednim kwartale: 346 proc.
-
Wcześniejsza prognoza spółki: 50 mld USD przychodów plus minus 1 mld USD
-
Prognozowana marża brutto: około 86 proc.
-
Wcześniejsza prognoza EPS: około 31 USD
-
HBM4: dostawy w dużym wolumenie już trwają
Rekordowe liczby, które przestały wystarczać
Przy takiej dynamice wyników samo przebicie prognoz może nie mieć już takiego znaczenia jak wcześniej. Micron wcześniej zakładał 50 mld USD przychodów w czwartym kwartale, marżę brutto na poziomie około 86 proc. i zysk na akcję w wysokości około 31 USD. Jeżeli spółka pokaże wyniki zgodne z tymi założeniami, inwestorzy prawdopodobnie szybko przeniosą uwagę na kolejne kwartały. W przypadku Microna najważniejsza stała się bowiem nie skala pojedynczego rekordu, ale trwałość obecnego cyklu.
HBM – najważniejszy element historii
Pamięć HBM pozostaje kluczowym elementem całej historii. Rozwój najbardziej zaawansowanych układów AI wymaga coraz większej ilości pamięci o wysokiej przepustowości, a możliwości zwiększania jej produkcji są ograniczone. Micron rozpoczął już wysokowolumenowe dostawy HBM4 dla głównego klienta, a próbki trafiają również do kolejnych odbiorców. To właśnie tempo kwalifikacji nowych klientów i wzrost dostaw będą jednym z najważniejszych elementów, na które rynek zwróci uwagę.
Nie chodzi już tylko o to, ile Micron sprzeda w najbliższym kwartale. Ważniejsze jest, jak szybko będzie w stanie zwiększać produkcję, gdy zapotrzebowanie na HBM nadal będzie rosło. Kolejne generacje pamięci mają odgrywać coraz większą rolę, a rozwój HBM4E może otworzyć następny etap wzrostu w 2027 roku.
Niedobór pamięci może być ważniejszy niż sam popyt
W tej historii szczególnie istotna jest podaż. Popyt ze strony centrów danych i infrastruktury AI rośnie bardzo szybko, ale zwiększenie mocy produkcyjnych pamięci wymaga ogromnych inwestycji i kilku lat przygotowań. To sprawia, że obecny niedobór może utrzymywać się znacznie dłużej niż w typowym cyklu rynku pamięci.
Micron podpisał już 16 strategicznych porozumień z klientami, z których 14 zakłada około 100 mld USD minimalnych skumulowanych przychodów w całym okresie obowiązywania umów. Takie kontrakty zwiększają widoczność przyszłego popytu i pokazują, że największym problemem może nie być znalezienie klientów, ale zapewnienie im odpowiedniej ilości pamięci.
Marże – czy rekord może być trwały?
Marża brutto na poziomie 85 proc. pokazała, jak bardzo zmieniła się ekonomika biznesu Microna. Jeszcze niedawno tak wysoki poziom byłby trudny do wyobrażenia w przypadku producenta pamięci, którego wyniki przez lata były mocno uzależnione od cyklu cenowego. Teraz spółka sama zakłada około 86 proc. w kolejnym kwartale.
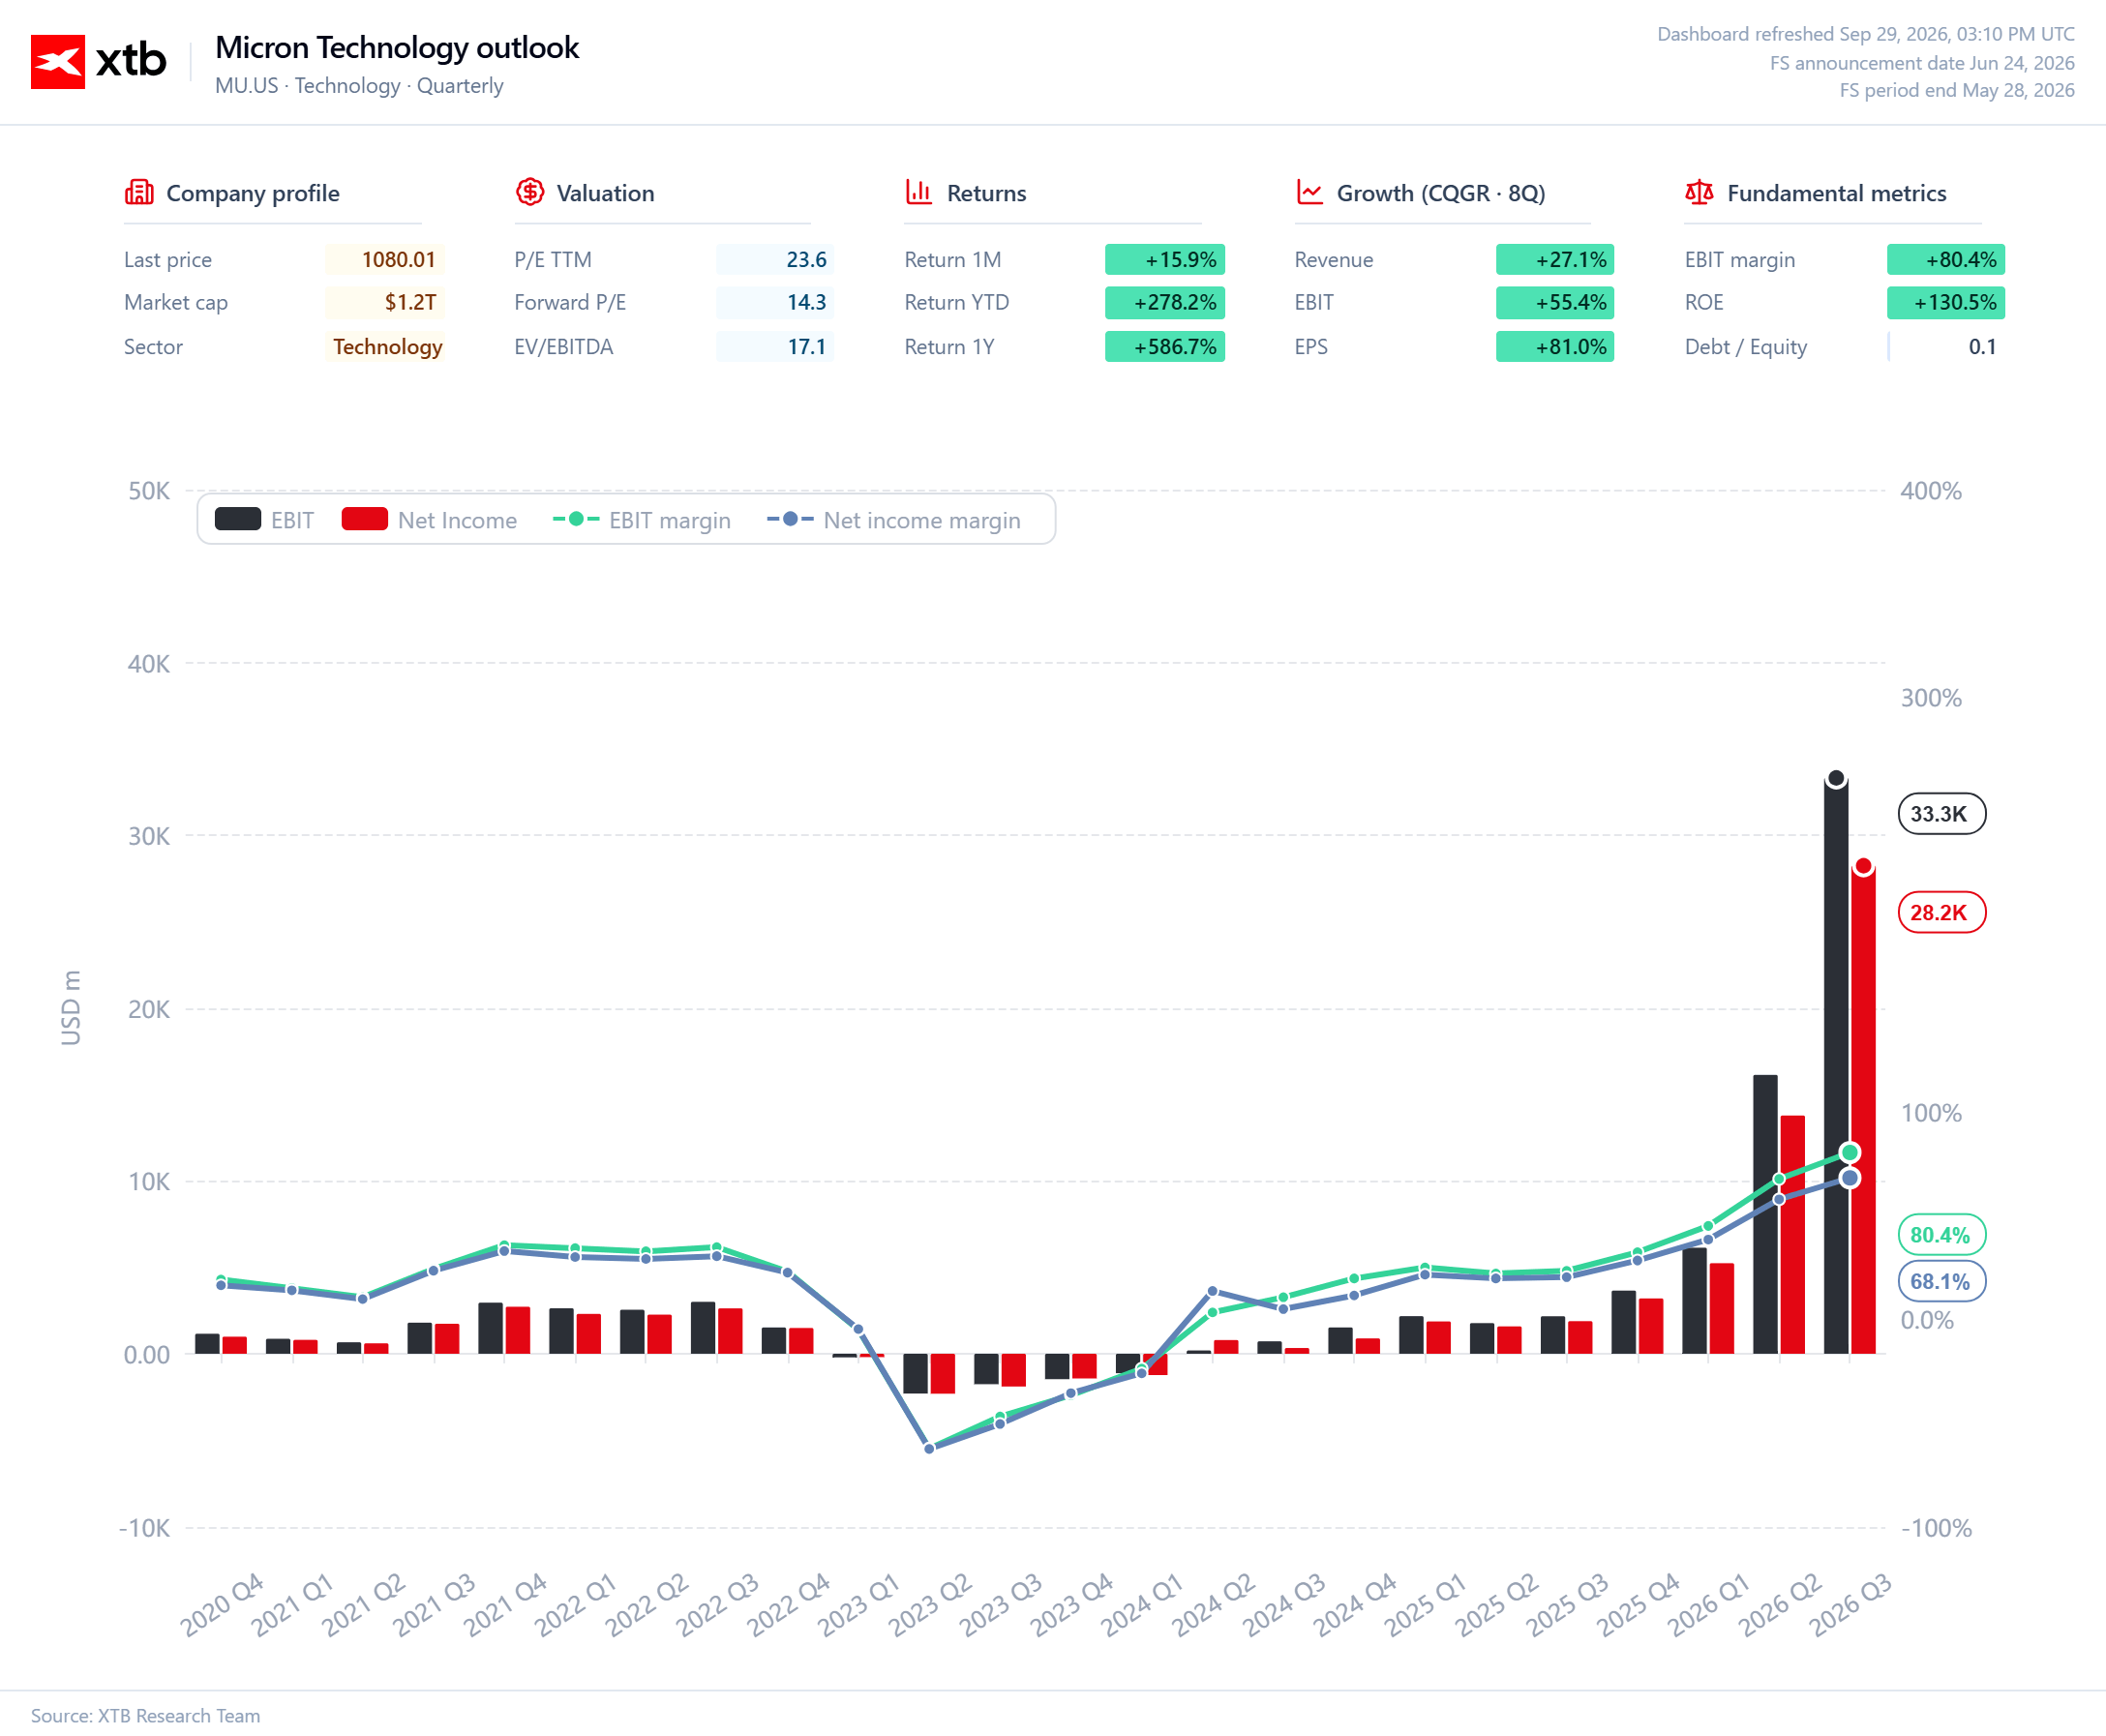
Pytanie brzmi, czy jest to początek nowej normy, czy efekt wyjątkowo korzystnych warunków rynkowych. Jeśli niedobór pamięci utrzyma się przez kolejne kwartały, Micron może nadal korzystać z wysokich cen i bardzo mocnych marż. Jeżeli natomiast podaż zacznie rosnąć szybciej od popytu, obecne poziomy rentowności mogą okazać się trudne do utrzymania.
AI zmienia ekonomię biznesu Microna
Sztuczna inteligencja zmienia charakter rynku pamięci. W poprzednich cyklach popyt był znacznie bardziej rozproszony pomiędzy smartfony, komputery, elektronikę użytkową i centra danych. Teraz rozbudowa infrastruktury AI generuje zapotrzebowanie na znacznie bardziej zaawansowane i droższe rozwiązania pamięciowe.
Dla Microna oznacza to możliwość wejścia w znacznie bardziej wartościową część rynku. HBM nie jest już tylko kolejnym produktem w portfolio, ale jednym z kluczowych elementów infrastruktury potrzebnej do budowy systemów AI. To właśnie dlatego obecny cykl może wyglądać inaczej niż wcześniejsze okresy gwałtownego wzrostu cen pamięci.
Najważniejszy będzie 2027 rok
Wyniki za obecny kwartał będą oczywiście istotne, ale coraz więcej uwagi będzie kierowane na 2027 rok. To wtedy powinno być już znacznie lepiej widać, czy obecny popyt na HBM i pozostałe zaawansowane pamięci ma charakter strukturalny, czy rynek zacznie wracać do bardziej typowej równowagi między popytem a podażą.
Dla inwestorów kluczowe będą więc informacje o nowych kontraktach, tempie zwiększania produkcji, kolejnych generacjach HBM oraz planowanych inwestycjach. Micron musi zwiększać moce, żeby wykorzystać popyt, ale jednocześnie nie może pozwolić, aby przyszła podaż zbyt szybko zmieniła układ sił na rynku.
Micron jako jeden z największych beneficjentów AI
Micron jest dziś w wyjątkowej sytuacji. Z jednej strony już korzysta z ogromnego wzrostu wydatków na infrastrukturę AI, z drugiej jego przyszłe wyniki będą zależały od tego, czy obecny niedobór pamięci utrzyma się wystarczająco długo. Rekordowe przychody i marże pokazują, że spółka znalazła się w centrum tego cyklu, ale właśnie dlatego poprzeczka dla kolejnych raportów jest coraz wyżej.
Rynek nie pyta już, czy Micron zarabia na AI. To zostało potwierdzone. Teraz chce wiedzieć, jak długo potrwa ten boom, jak szybko będzie rósł popyt na HBM i czy spółka będzie w stanie przekuć obecny niedobór pamięci w wieloletni wzrost przychodów i zysków. Dlatego najważniejszą liczbą w raporcie może nie być nawet 51,25 mld USD przychodów. Znacznie ciekawsza będzie odpowiedź na pytanie, ile pamięci Micron będzie w stanie sprzedać w 2027 roku i później.
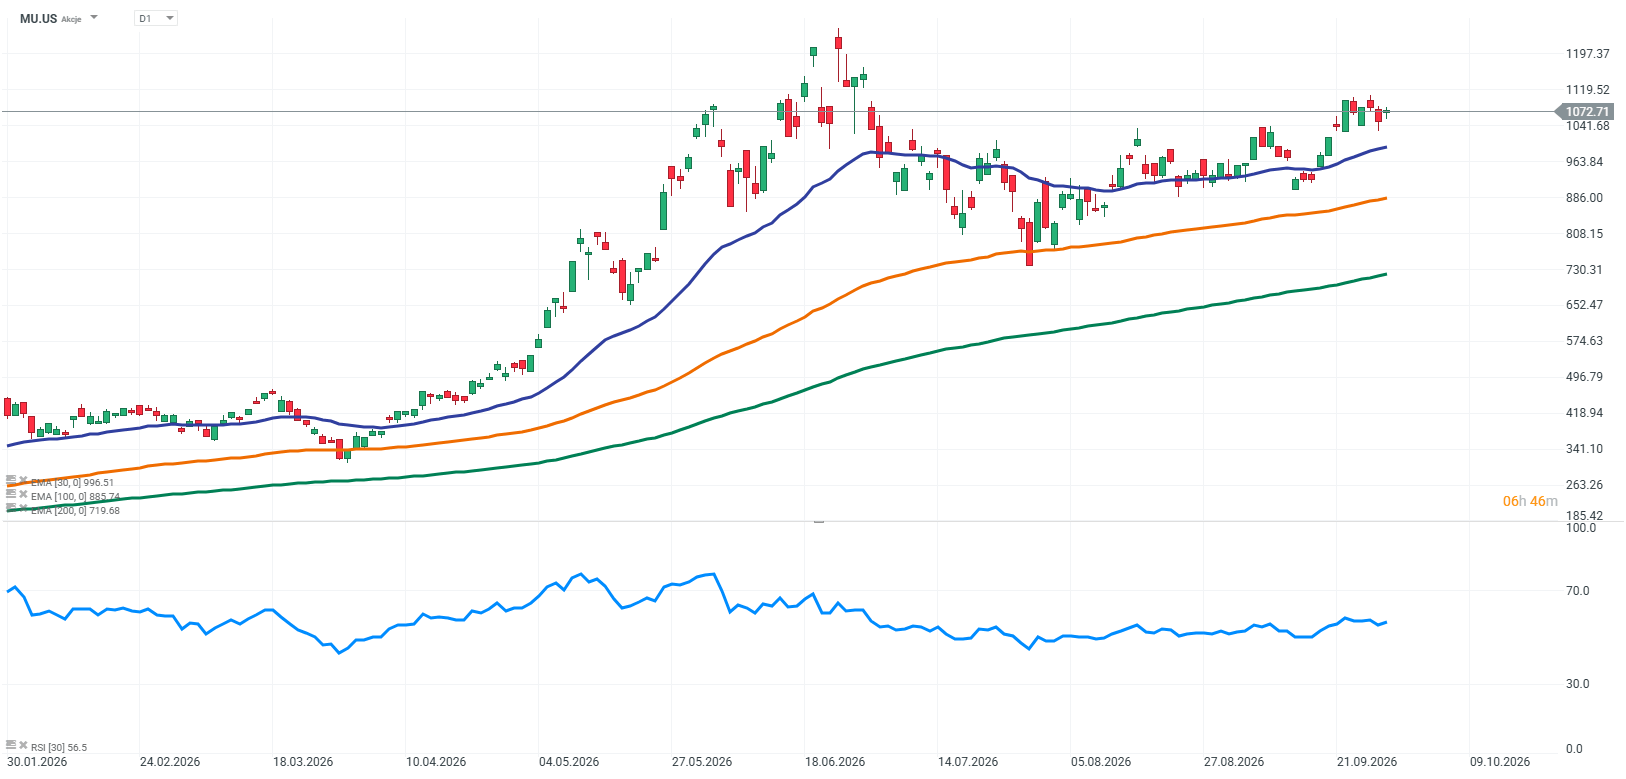
Źródło: XTB Research



US Open: Nasdaq wraca do wzrostu? 🗽 Panika na akcjach Fair Isaac

Geralt wraca na szlak. Wiedźmin 3 po raz trzeci.


AMD na zakupach. Czy inwestycja za 8,2 mld dolarów to dobry ruch?



Podsumowanie dnia: Impas wokół Cieśniny Ormuz ciąży Wall Street oraz metalom szlachetnym (28.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.