


Dlaczego Moody’s obniża rating Polski?
W piątek późno wieczorem agencja ratingowa Moody's obniżyła rating dla długoterminowego długu Polski z poziomu A2 do A3, a ocenę krótkoterminową z P-1 do P-2, jednocześnie podnosząc perspektywę z negatywnej na stabilną. To ruch w dużej mierze o wydźwięku symbolicznym, ponieważ poziom A2 był utrzymywany nieprzerwanie przez 24 lata, od końca 2002 roku, a samo cięcie jest pierwszym ze strony Moody's od ponad dwóch dekad. W praktyce agencja jedynie zrównała swoją ocenę z ocenami ze strony innych ważnych agencji, takich jak S&P oraz Fitch, które utrzymują rating na A-. Przyczyną jest trwałe osłabienie ram fiskalnych, brak wyraźnej ścieżki redukcji deficytu sięgającego okolic 7 procent PKB oraz przyrost długu publicznego zmierzającego w stronę 69 do 70 procent PKB do 2027 roku. Warto jednak pamiętać, że zwiększony deficyt Polski w dużej mierze wynika ze znacznych wydatków zbrojeniowych, choć oczywiście dużym obciążeniem dla budżetu są programy socjalne oraz jednorazowe akcje typu CPN, bez znacznego zwiększenia dochodów państwa.
Dlaczego rynek nie wpada w panikę?
Kluczowe jest to, że decyzja nie oznacza wypadnięcia Polski z grona wiarygodnych emitentów. Poziom A3, odpowiednik A-, to wciąż solidny rating inwestycyjny, znajdujący się o kilka szczebli powyżej granicy poziomu spekulacyjnego. Co równie istotne, rynek długu w dużej mierze zdyskontował to ryzyko już rok wcześniej, czyli we wrześniu 2025 roku, gdy Moody's i Fitch zmieniły perspektywy na negatywne. Rentowności polskich obligacji skarbowych dostosowały się do rosnącego deficytu i podaży długu z wyprzedzeniem, dlatego samo formalne cięcie ma charakter potwierdzenia znanego już scenariusza, a nie nowego szoku.
Paradoksalnie najważniejszym elementem komunikatu jest nie tyle obniżka, co jednoczesna zmiana perspektywy na stabilną. To sygnał dla zagranicznych funduszy, że proces degradacji oceny na ten moment się zatrzymał i że nie należy w najbliższym czasie oczekiwać kolejnych cięć. Dla inwestorów z USA i Europy Zachodniej zdejmuje to z rynku presję, która ciążyła nad polskimi aktywami przez ostatni rok. Jednocześnie trzeba jednak powtórzyć, że z perspektywy funduszy nie oznacza to potrzeby zmiany portfela, gdyż rating kredytowy Polski pozostaje na solidnym poziomie inwestycyjnym.
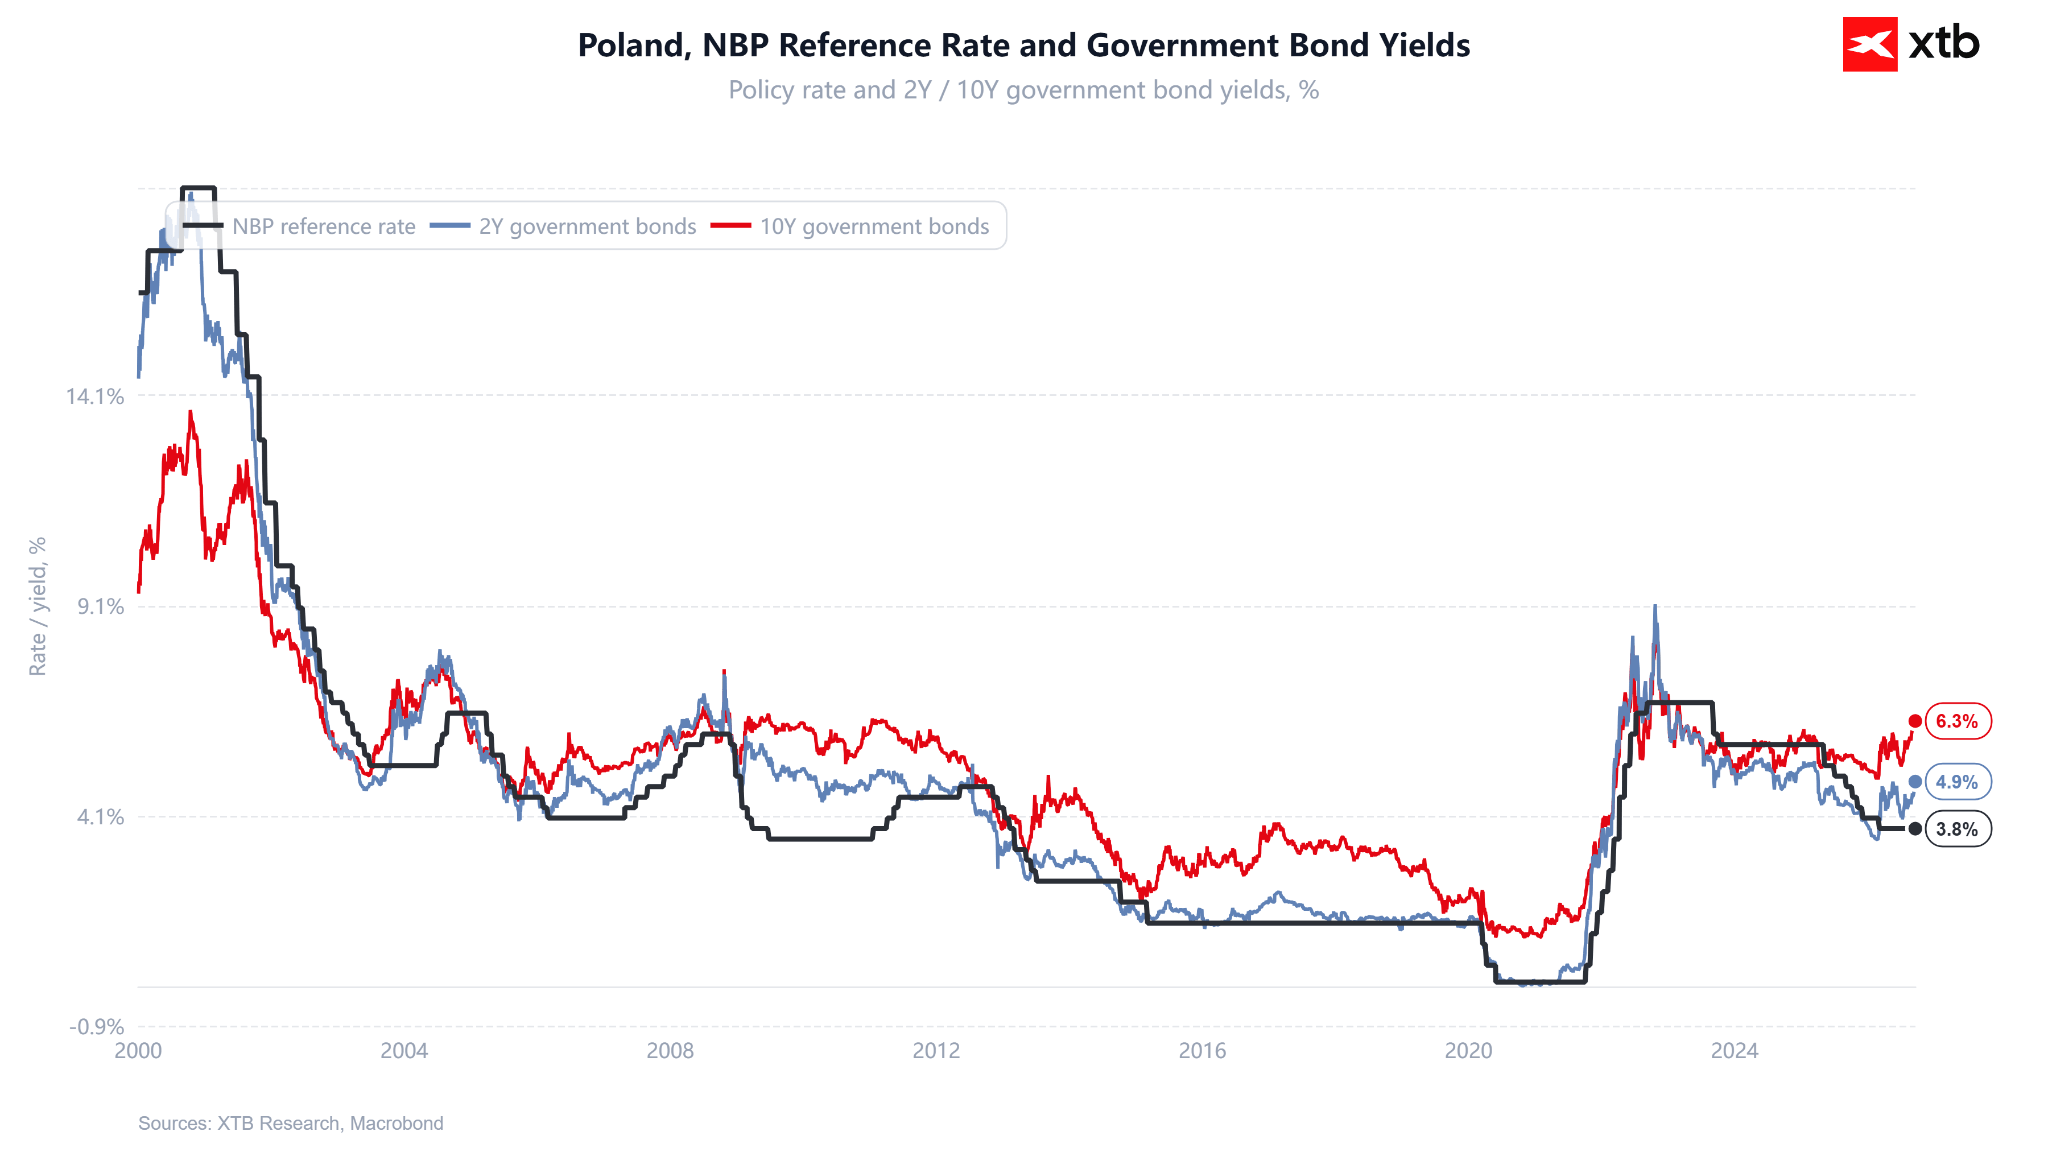 Rentownosci w Polsce wyraźnie wzrosły, ale jest to efekt wzrostu obaw o inflację oraz sytuacji fiskalnej, co nie odbiega jednak od sytuacji od innych państw rozwiniętych na świecie. Źródło: XTB
Wpływ na obligacje i popyt zagraniczny
Pomimo tego, że sama informacja nie brzmi optymistycznie, nie należy spodziewać się załamania popytu ze strony inwestorów zagranicznych, ponieważ zasady inwestycyjne większości dużych funduszy pozwalają na utrzymywanie papierów o ratingu A3. Możliwe są jedynie punktowe przetasowania w portfelach, bez efektu wymuszonej wyprzedaży. Naturalną konsekwencją słabszych fundamentów fiskalnych będzie natomiast oczekiwanie nieco wyższej premii za ryzyko, czyli szerszego spreadu polskich obligacji do niemieckich Bundów oraz amerykańskich Treasuries. To podnosi koszt obsługi długu, ale w kontrolowany sposób.
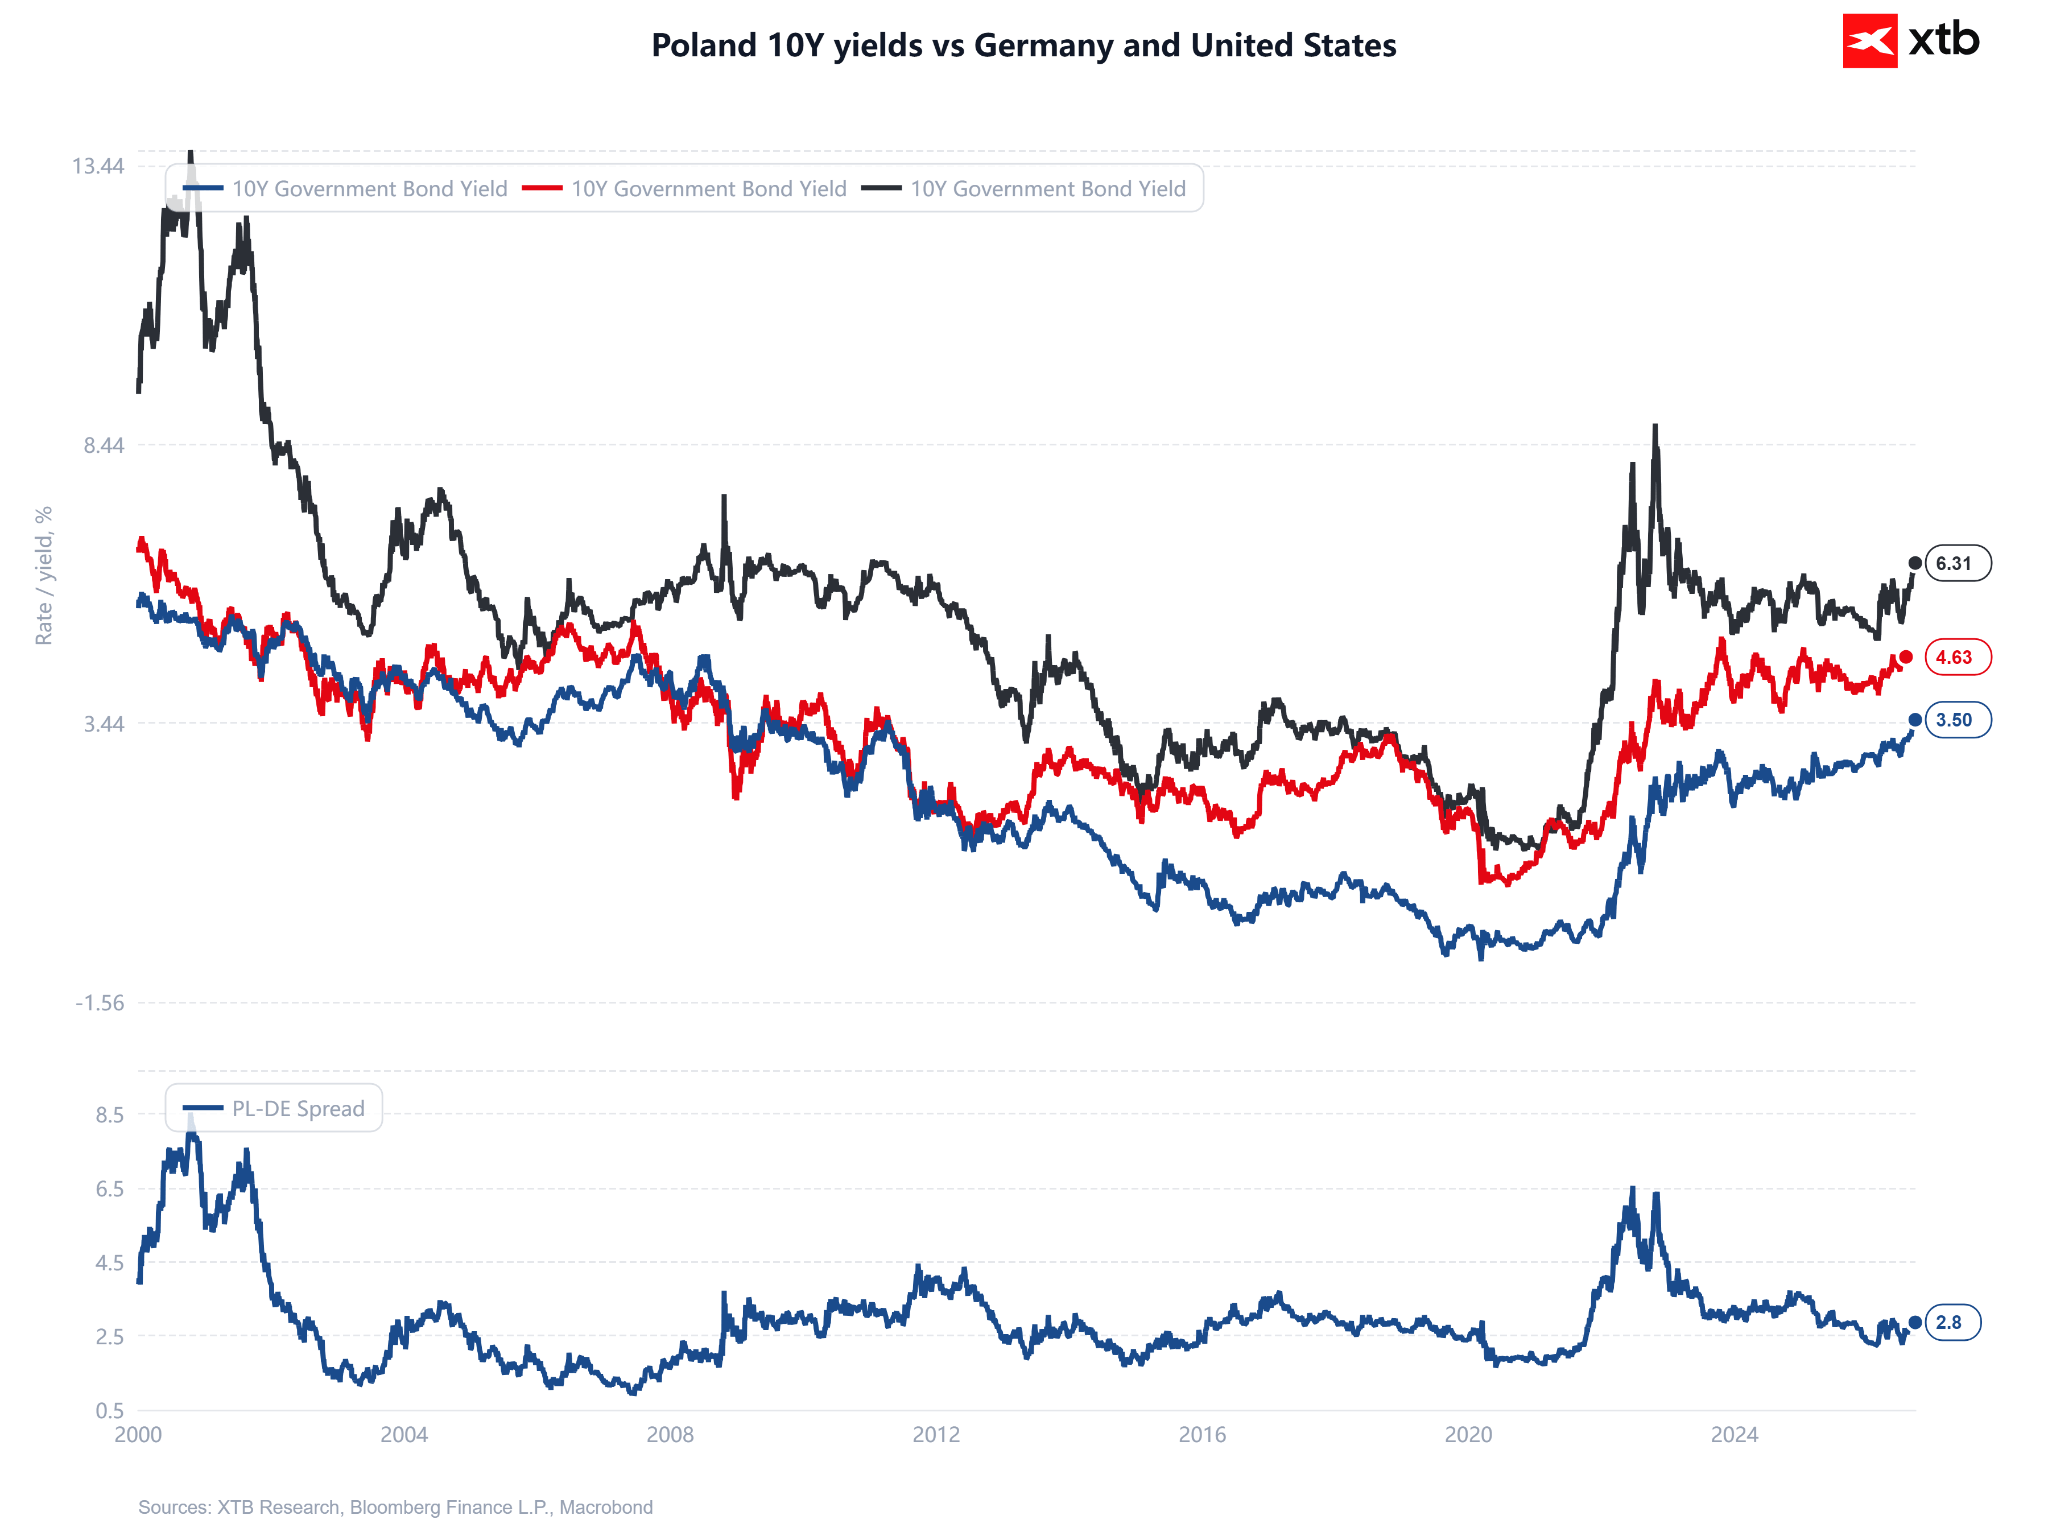
Rentowności w Polsce są podwyższone, ale patrząc na ostatnie 26 lat pozostają w okolicach średniej. Co ważne, rentowność Polski nie odbiega znacząco od rentowności niemieckich, tak jak było to w 2022 czy 2012 roku. Źródło: XTB
Wpływ na GPW
Na warszawskim parkiecie krótkoterminowy sentyment teoretycznie mógłby być lekko negatywny, przede wszystkim dla sektora bankowego, który jest dużym posiadaczem krajowego długu skarbowego, oraz dla spółek z udziałem Skarbu Państwa, których wycena jest wrażliwa na postrzeganie ryzyka kraju. Warto jednak pamiętać, że zagraniczny kapitał na rynku akcji patrzy przede wszystkim na tempo wzrostu gospodarczego, a nie na sam symbol ratingowy. Prognozy Moody's zakładające wzrost PKB Polski w okolicach 3,7 procent stanowią dla GPW solidny fundament osłonowy, wyróżniający Polskę na tle wolno rosnącej strefy euro. W efekcie reakcja indeksów powinna być umiarkowana i raczej krótkotrwała. Co więcej, historycznie jedynie w 2016 roku, kiedy S&P obniżył rating Polski, doszło do wyraźnej wyprzedaży na GPW.
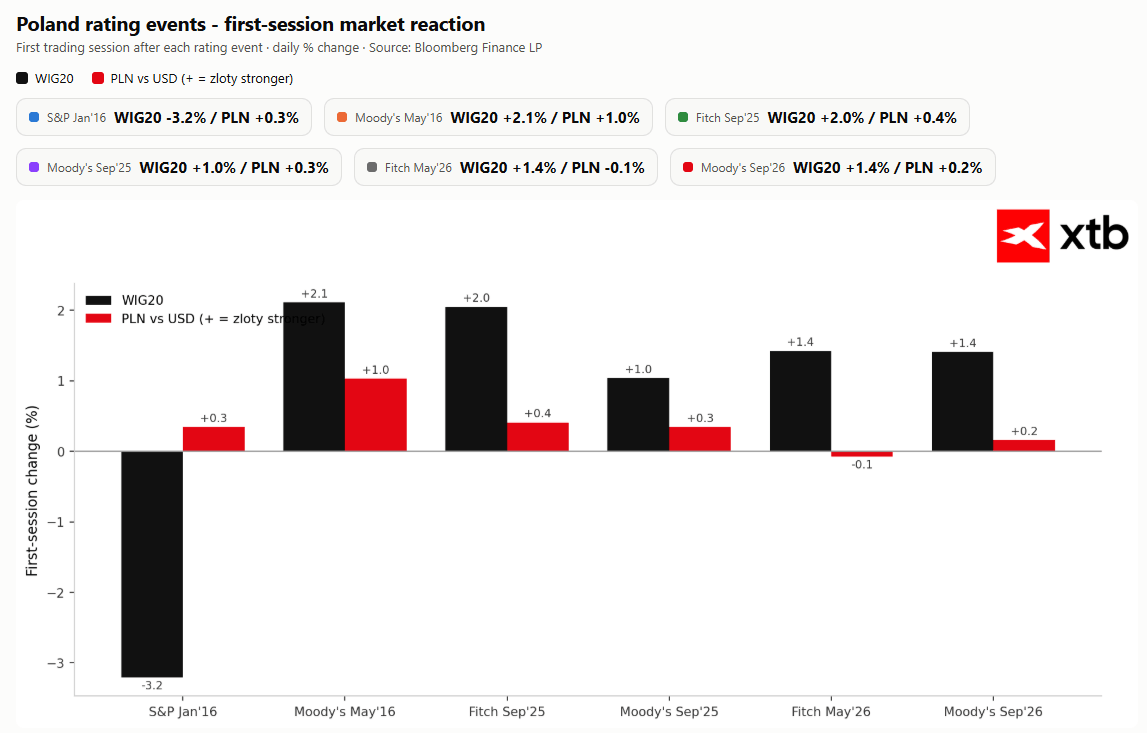 Poprzednie negatywne rewizje lub cięcia ratingów nie były niczym nadzwyczajnym dla polskich aktywów. Źródło: Bloomberg Finance LP, XTB
Czego uczą wcześniejsze zdarzenia ratingowe
Historia pokazuje, że dla polskich aktywów kluczowe jest nie samo cięcie, lecz jego przyczyna i zaskoczenie rynku. Najlepszym przykładem jest styczeń 2016 roku, gdy S&P po raz pierwszy w historii obniżyło rating Polski z A- do BBB+ z perspektywą negatywną, powołując się na ryzyka instytucjonalne i polityczne. Ta decyzja była dla rynku prawdziwym zaskoczeniem, dlatego wywołała gwałtowne osłabienie złotego oraz przecenę na rynku długu i akcji. Co jednak istotne, efekt okazał się przejściowy, a w październiku 2018 roku rating powrócił do poziomu A-. Podobnie łagodny przebieg miało pogorszenie perspektywy przez Moody's w maju 2016 roku, po którym już w maju 2017 roku wróciła ona do poziomu stabilnego.
Zupełnie inaczej rynek zareagował na ostrzeżenia z września 2025 roku, gdy Fitch i Moody's obniżyły perspektywy na negatywne z powodów czysto fiskalnych. Ponieważ problem narastającego deficytu był powszechnie znany, reakcja aktywów była wyraźnie stłumiona, a rynek stopniowo wyceniał nieuchronność późniejszego cięcia. Piątkowa decyzja Moody's wpisuje się dokładnie w ten drugi, spokojniejszy schemat.
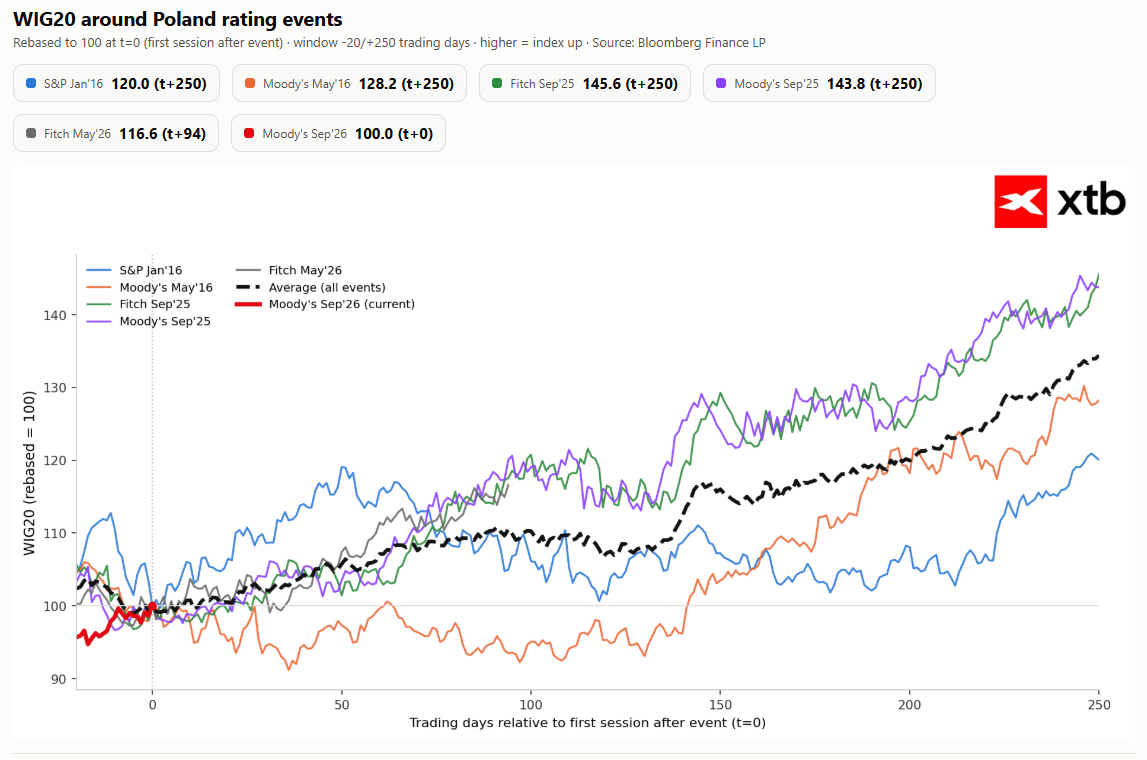 W przeszłości wpływ negatywnych agencji ratingowych na WIG20 nie stwarzał długotrwałych wyprzedaży. Źródło: XTB
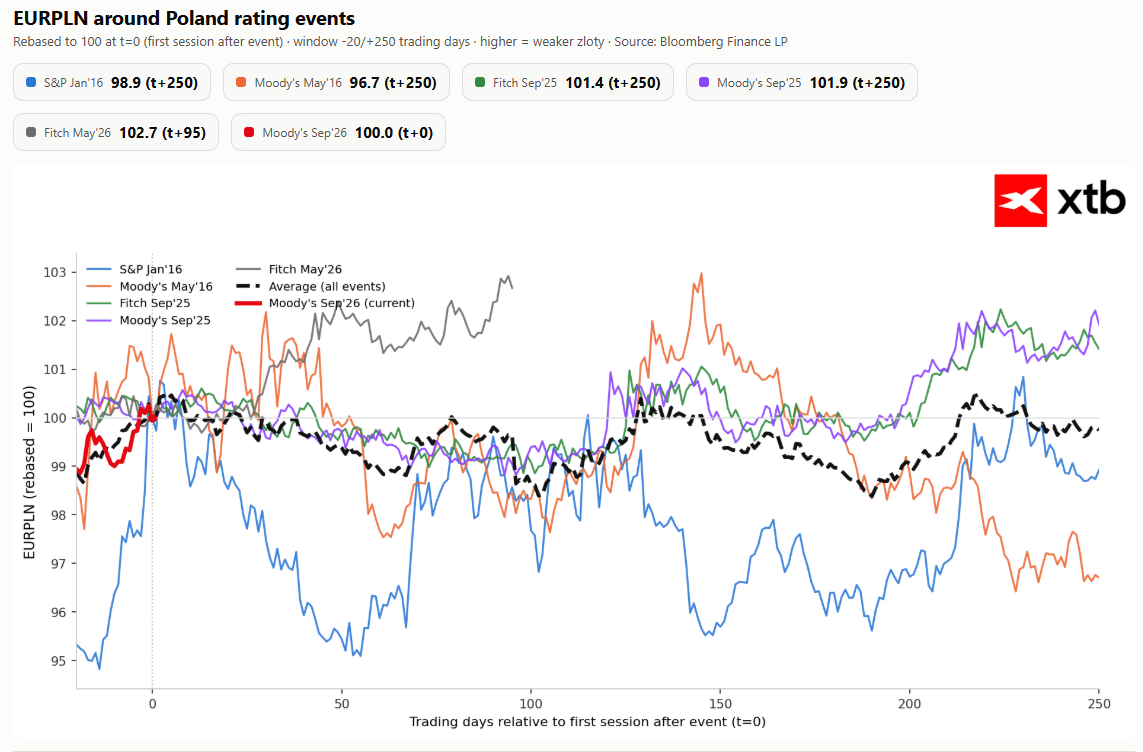 W przeszłości przed decyzjami agencji ratingowych kurs EURPLN zazwyczaj rósł (słabość złotego), ale później dochodziło do realizacji zysków i umocnienia złotego. Późniejsze zmiany kursów walutowych były już związane z innymi czynnikami. Źródło: XTB
Wnioski
Obniżka ratingu przez Moody's ma przede wszystkim charakter porządkujący i domykający cykl negatywnych sygnałów fiskalnych z ostatniego roku. Ryzyko było zdyskontowane, ocena pozostaje w grupie inwestycyjnej, a stabilna perspektywa realnie zmniejsza niepewność. Dla GPW oznacza to co najwyżej przejściową presję na banki i spółki Skarbu Państwa, przy zachowaniu mocnego fundamentu w postaci solidnego wzrostu gospodarczego. Znacznie większe znaczenie dla polskiego rynku kapitałowego będą miały w najbliższych tygodniach globalne czynniki, na czele z jastrzębią polityką Fedu i jej wpływem na apetyt na ryzyko na rynkach wschodzących i oczywiście sytuacją na Bliskim Wschodzie wpływającą na ceny energii, które mają ogromny wpływ na gospodarkę Polski.
Michał Stajniak, CFA
Szef Działu Analiz XTB

Kalendarz makro: Dzień przemówień bankierów z Lagarde na czele. Co z EURUSD? (21.09.2026)

📊Poranna odprawa: Trump-Xi w cieniu napięć geopolitycznych (21.09.2026)



📊Podsumowanie tygodnia: Jastrzębi Fed i mocny Bitcoin: Rynki walczą z wyższymi stopami, gdy technologia i krypto rosną w siłę


Jen traci po podwyżce stóp BoJ
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.