


Początek tygodnia przynosi uspokojenie na rynku akcyjnym. Pozytywny impuls cenowy wynika w dużym stopniu ze wznowienia zakulisowych negocjacji między Iranem, USA i państwami Zatoki Perskiej. Pytaniem pozostaje, na ile ten optymizm jest uzasadniony w dłuższej perspektywie.
Ryzyko eskalacji a reakcja ropy, dolara i złota
Czynniki polityczne i militarne wskazują na ryzyko ponownej eskalacji konfliktu między Iranem a USA:
- Z bazy marynarki wojennej USA w San Diego, wyszła w morze grupa lotniskowca USS Theodore Roosevelt.
- Grupa Markin Island transportuje 1 z 7 jednostek ekspedycyjnych Marines (13th MEU), również w kierunku bliskiego wschodu.
- Gdyby jednostka ta trafiła w region bliskiego wschodu, byłyby to 2 z 7 jednostek tego typu na jednym teatrze, obok USS Boxer z 11th MEU. (ok. kilku tys. żołnierzy).
- W pierwszych 3 tygodniach października, można operować rosnącą liczbą latających cystern przenoszonych do Europy.
- Na dzień pisania artykułu, można potwierdzić obecność ok. 20 nowych statków powietrznych tego typu.
- Opublikowano zapytanie “Heavy Lift 10”, dotyczące regionalnych usług transportowych związanych z Camp Arifjan.
- Zakres obejmuje przewóz ciężkiego sprzętu, ładunków i pasażerów, urządzenia przeładunkowe oraz transport chłodniczy. To potwierdza planowanie znacznej ekspansji zaplecza logistycznego bazy w Kuwejcie.
Obserwowane uwarunkowania po obu stronach Cieśniny Ormuz sugerują możliwość powrotu do działań zbrojnych w przeciąg kilku miesięcy, może nawet tygodni.
Obie strony mają nadzieję, że epizod ten będzie ostatnim tego typu, z uwagi na coraz bardziej dotkliwy charakter konsekwencji gospodarczych konfliktu - choć piętno, jakie odciska niedrożność szlaków logistycznych w regionie, nie dotyka obu stron w ten sam sposób.
Kiedy?
Z perspektywy politycznej istotnym czynnikiem jest kalendarz wyborczy w USA. Wybory połówkowe odbywają się 3 listopada, ale nowy skład Kongresu obejmie mandat dopiero w styczniu. Tworzy to okno decyzyjne, w którym administracja USA może podjąć intensywniejsze działania zbrojne bez istotnej presji politycznej lub ograniczeń prawnych.
Pod względem gospodarczym obie strony pozostają wrażliwe na dalsze zaburzenia. Według październikowego raportu IEA światowe zapasy ropy i produktów naftowych były pod koniec września o około 509 mln baryłek niższe niż przed wybuchem walk. Sezonowe pogorszenie warunków pogodowych w Iranie sprawia jednak, że ewentualna eskalacja może być bardziej odczuwalna dla strony irańskiej.
Gospodarka Iranu w głębokiej defensywie
Mimo oficjalnych deklaracji, Islamska Republika Iranu znajduje się w trudnym położeniu pod względem gospodarczym i militarnym.
Wykres 1: Dynamika wzrostu gospodarczego w Iranie [1960-2026]
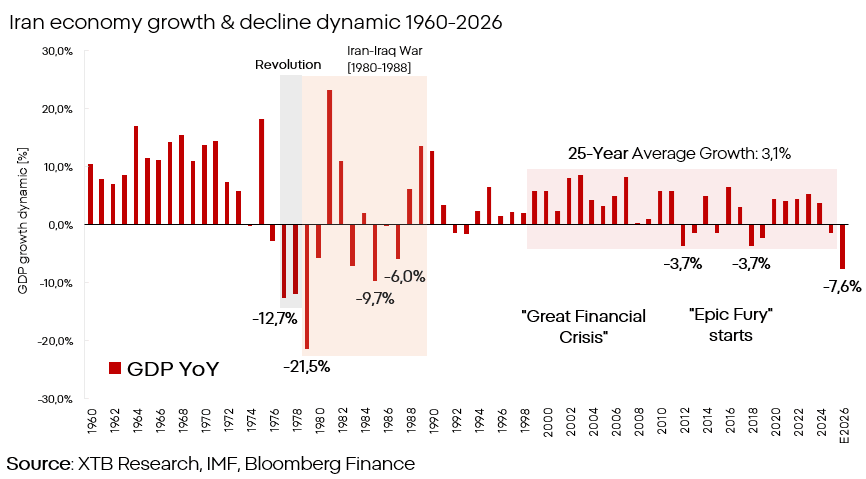
Październikowe prognozy MFW wskazują na spadek irańskiego PKB o 7,6% w 2026 r. oraz średnioroczną inflację na poziomie 78,6% – przy czym szacunki te uważa się za konserwatywne.
Zapasy ropy zgromadzone poza granicami kraju i wykorzystywane do utrzymania płynności finansowej zostały w znacznej mierze wyczerpane [Reuters, WSJ].
Wbrew retoryce m.in. samego Iranu, wojska rakietowe IRGC utraciły większość swojej siły.
Wykres 2: Wykryte ataki rakietowo-dronowe ze strony Iranu
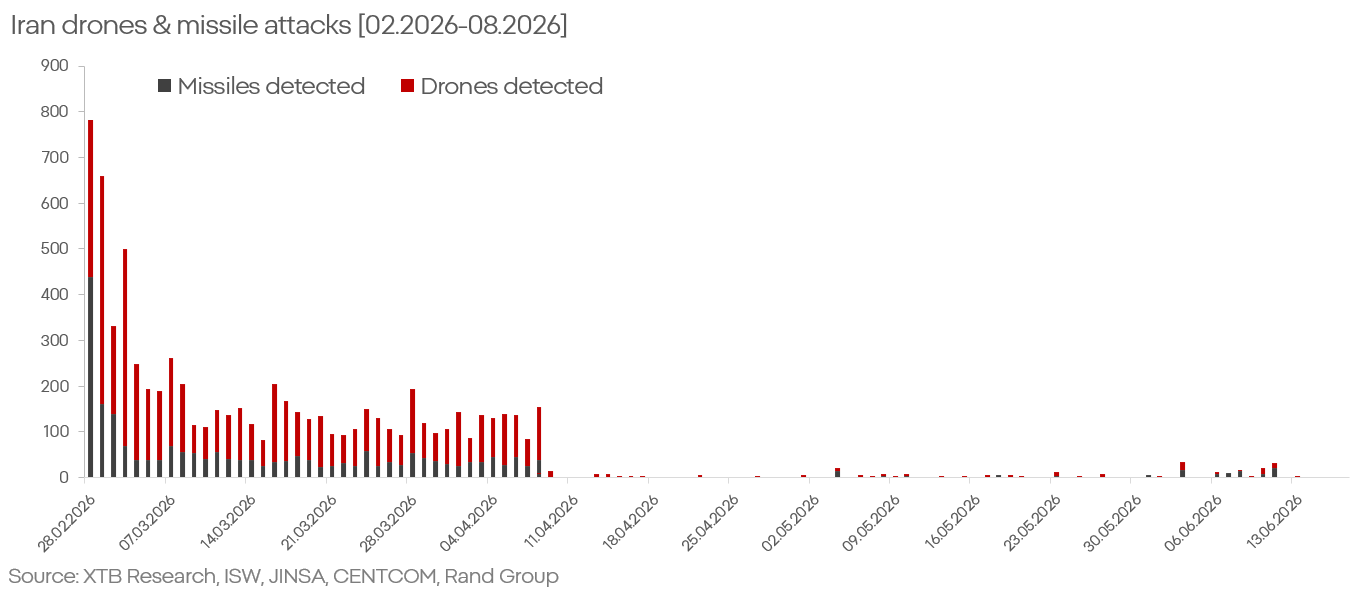
Główne systemy uzbrojenia Iranu wymagają mobilnych wyrzutni (TEL). Przed rozpoczęciem działań zbrojnych Iran dysponował ok. 400–500 takimi pojazdami, z których obecnie operacyjnych pozostaje szacunkowo ok. 80.
Redukcję zapasów amunicji wynikającą z intensywności walk oraz zniszczeń magazynów szacuje się na 30–50% w zależności od typu uzbrojenia. Z kolei potencjał produkcyjny głównych zakładów zbrojeniowych spadł o około 80%.
Wykres 3: Transfer ropy naftowej przez cieśninę Ormuz
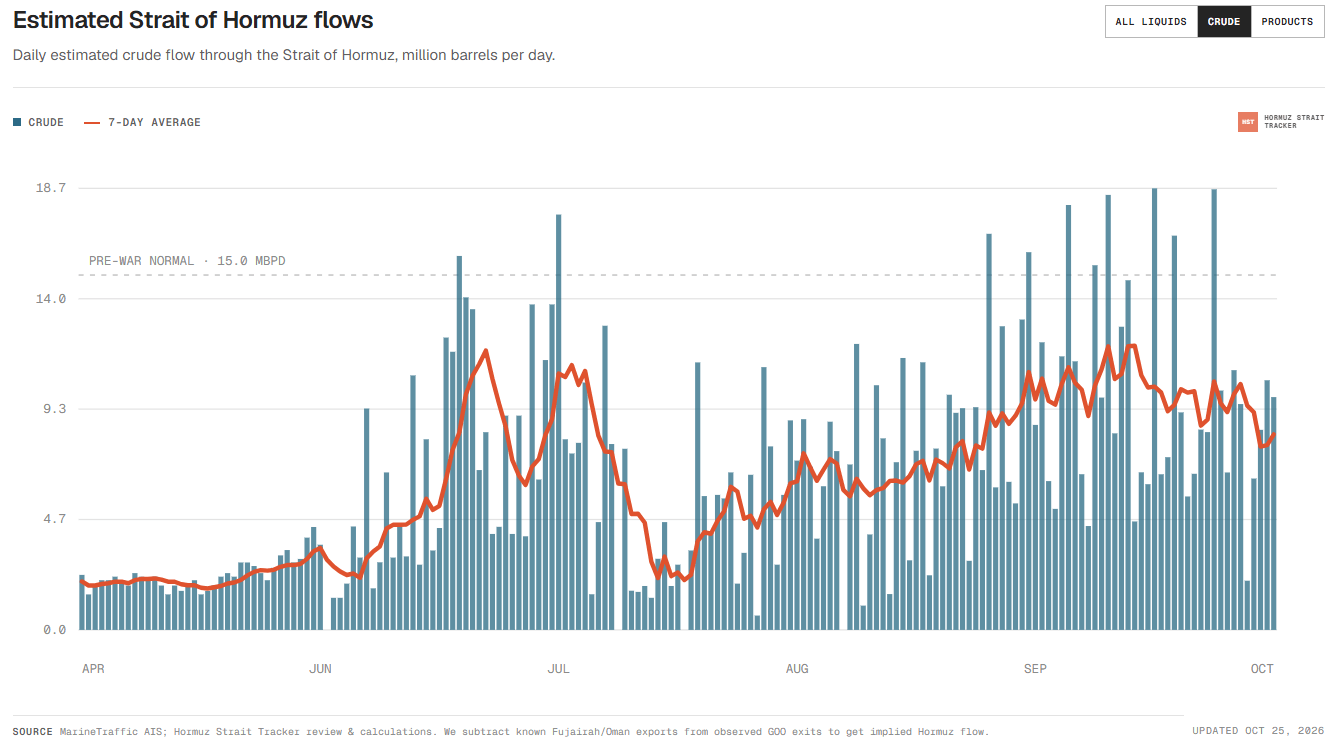
Źródło: hormuzstraittracker.com
Ataki na żeglugę wywierają ograniczony wpływ na łączny wolumen transportu. Dane satelitarne i analizy rynkowe wskazują, że eksport surowca powrócił do poziomów zbliżonych do stanu sprzed konfliktu.
Precedens a strategia USA
W ocenie złożonych zjawisk geopolitycznych pomocna jest analiza analogi i precedensów historycznych. Istotnym punktem odniesienia pozostaje rozejm zawarty przez Iran z Irakiem w 1988 roku.
Saddam Husajn osiągnął wówczas cele strategiczne poprzez presję w pięciu obszarach: militarnym, cywilnym, naftowym oraz dyplomatycznym.
Warto zauważyć, że z perspektywy militarnej zaangażowanie USA zachowuje charakter operacji "policyjnej". Niedobry amunicji USA dotyczą głównie amunicji precyzyjnej oraz przechwytującej. Nie ma formalnych barier przed ewentualnym rozszerzeniem celów o infrastrukturę przemysłową i cywilną, co znacząco wpłynęłoby na zdolności reżimu do zachowania władzy.
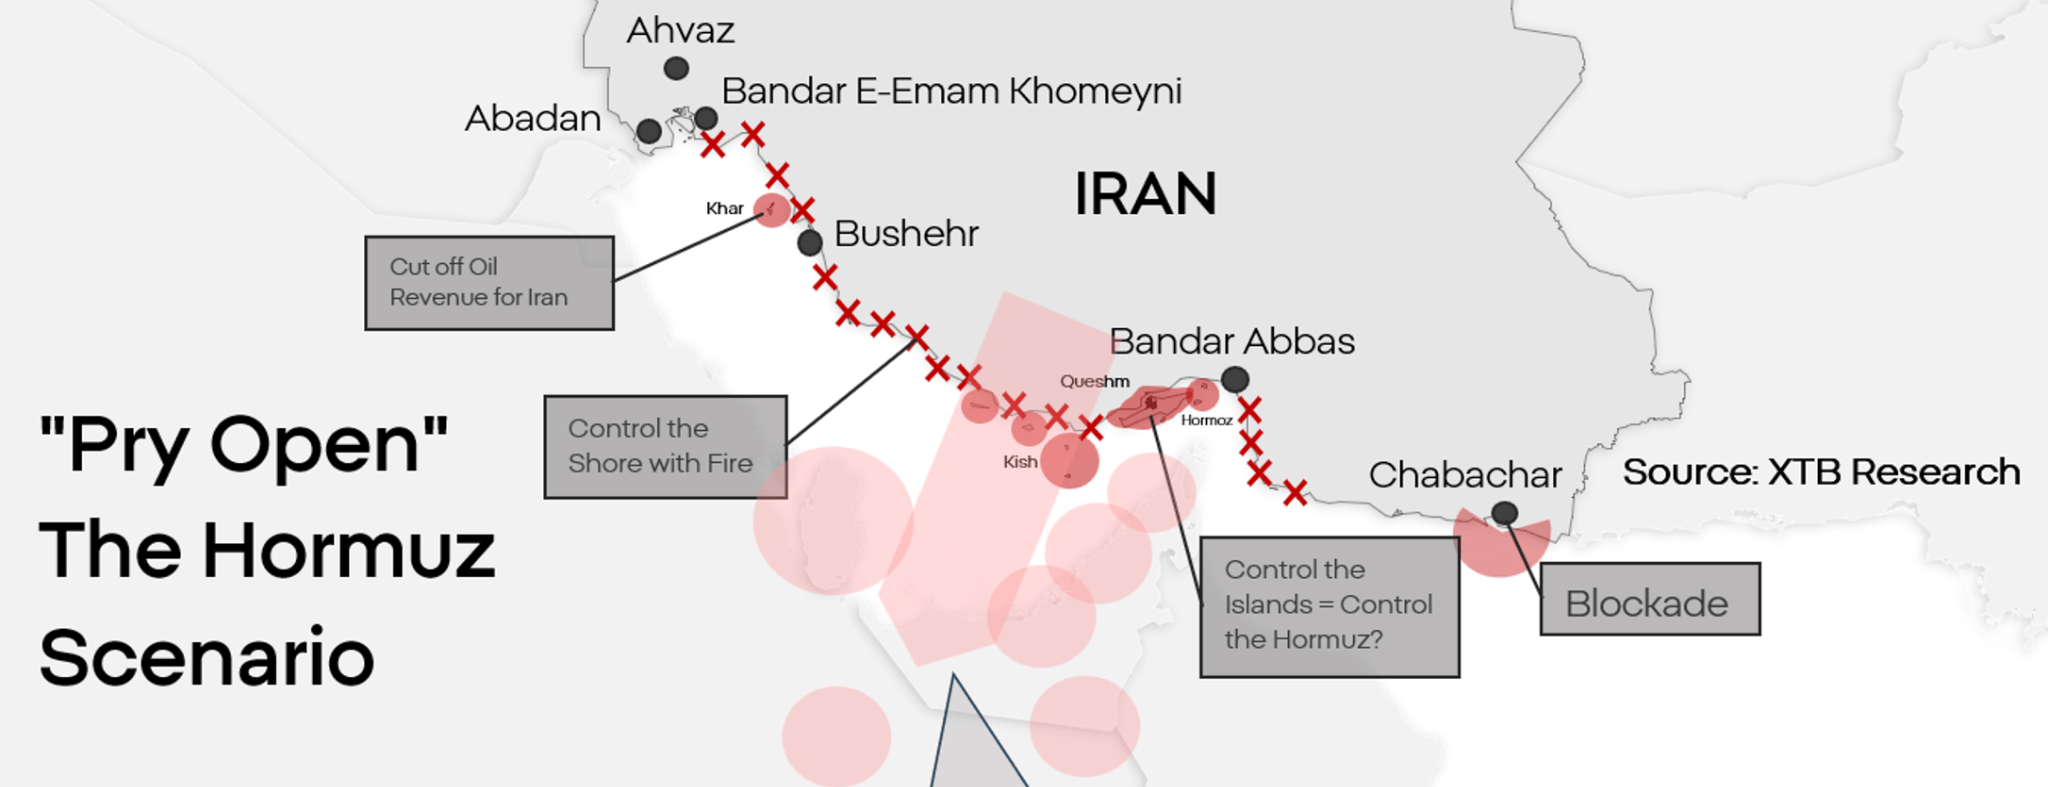
Administracja prezydenta USA może zdecydować się na ostatni akord eskalacji, zanim okno wykonawcze zamknie się na początku przyszłego roku. Atak ten może mieć większą skalę i być bardziej bezkompromisowy niż poprzednie epizody w trakcie trwającego konfliktu, scenariuszem wysoce prawdopodobnym staje się połączona ofensywa powietrzna na infrastrukturę i przemysł cywilny - połączony z desantem wojsk USA na niektóre wyspy w cieśninie Ormuz.
Stworzyłoby to optymalne środowisko do demontażu kluczowych zdolności ofensywnych Iranu przez USA. Dla samego Iranu jednak pokój mógłby być funkcjonalnym tryumfem, jeśli reżimowi udałoby się zachować pozycje oraz cześć zdolności odstraszania.
Wpływ konfliktu na ceny ropy, gazu i złota
Scenariusz dalszej eskalacji sugeruje potencjalną presję wzrostową na wyceny ropy, gazu, dolara i złota. Oczekiwania takie wymagają jednak uwzględnienia szerszego kontekstu rynkowego. Zarówno ropa, jak i gaz uwzględniają w wycenach już istotne ryzyko niedoboru.
Sytuacja na rynku ropy pozostaje niejednoznaczna. Choć transport surowca przez Cieśninę Ormuz osiągnął poziomy przedwojenne, głównym wyzwaniem pozostaje dostępność paliw gotowych (benzyny i oleju napędowego).
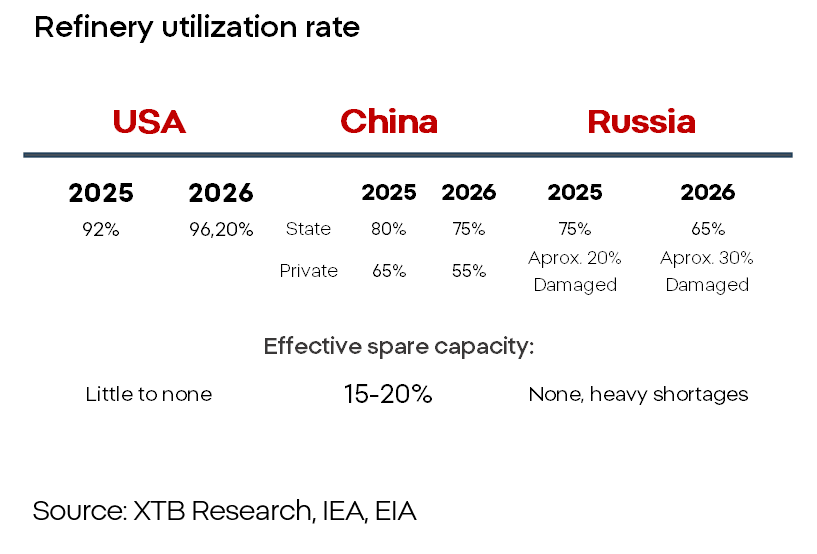
- Deficytu paliw przetworzonych nie da się łatwo zrekompensować zwiększeniem mocy rafineryjnych w innych regionach, m.in. ze względu na ograniczenia infrastrukturalne w Rosji.
- Ceny gazu ziemnego, szczególnie w Europie, utrzymują się na wysokim poziomie. Stan zapasów w Europie jest napięty, lecz nie krytyczny. Zmiany sezonowe oraz zbliżający się okres zimowy wyznaczają naturalne granice dla dalszego wzrostu presji cenowej ze strony dostawców.
Sytuacja wygląda też mniej optymistycznie, niż wskazuje na to trend dla dolara i złota.
Złoto nie pełni funkcji absolutnego zabezpieczenia przed ryzykiem. Jego atrakcyjność wzrasta w warunkach wysokiej niepewności rynkowej przy jednoczesnym niskim poziomie rentowności obligacji. Obecne oczekiwania wzrostu stóp procentowych i rentowności papierów skarbowych zmniejszają względną atrakcyjność aktywów nie generujących przepływów gotówkowych.
Perspektywa stóp procentowych jest również kluczowa dla kursu dolara. Rynek wycenia możliwość dalszego zacieśniania polityki pieniężnej, mimo osłabienia wskaźników gospodarczych i dodatniego poziomu realnych stóp procentowych.
Znaczny zakres zacieśnienia monetarnego został już uwzględniony w cenach rynkowych, co stwarza asymetrię ryzyka w przypadku konieczności rewizji tych oczekiwań.


Przegląd rynkowy: Wyraźne ożywienie w Europie wobec cofającej się ropy. Aktywa związane z Brazylią w odwrocie

Wykres dnia: Gaz w Europie coraz bliżej 100 EUR/MWh



Wybory w Brazylii: Lula wraca do władzy, rynki reagują paniką. Brazylijski ETF traci w Tokio blisko 15%. Co to na to USDBRL, soja, cukier, BRAComp i ETFy?

🟢Poranny wrap: Brak eskalacji obniża ceny ropy. Niespodziewana wygrana Luli szkodzi brazylijskiej giełdzie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.