

- Cena europejskiego gazu ziemnego w kontraktach TTF zbliżyła się do poziomu 100 EUR/MWh.
- Europejskie zapasy gazu spadły do najniższego poziomu sezonowego od 2009 roku.
- Awarii uległa infrastruktura wydobywcza w Norwegii oraz w brytyjskim terminalu St. Fergus.
- Europa przegrywa rywalizację o dostawy LNG z odbiorcami z Azji.
- Wskaźniki techniczne sygnalizują silne wykupienie rynku przy wskaźniku RSI powyżej 73.
Europejski gaz ziemny (NATGAS.EU, kontrakt opierający się na holenderskim TTF) notowany jest dziś na poziomie 95,41 EUR/MWh, a we wczesnym handlu cena sięgała nawet 97,5 EUR/MWh, czyli najwyżej od 2022 roku. To kontynuacja jednego z najbardziej dynamicznych wzrostów cen na rynkach surowcowych w tym roku: +8,78% w ujęciu tygodniowym, +35,51% miesiąc do miesiąca, +231,28% od początku roku i +205,21% rok do roku. Dla porównania, amerykański Henry Hub (NATGAS) zachowuje się zupełnie odwrotnie, tracąc w tym samym czasie 7,09% miesięcznie i po ostatnim rolowaniu pokazując pozimy w okolicach 3 USD/MMBtu, natomiast listopadowy kontrakt spadł do 2,5 USD, czyli teoretycznie najniżej od 2024 roku. Rozjazd między obiema stronami Atlantyku osiągnął rozmiary rzadko spotykane w historii obu rynków.
Fundamenty: najniższe zapasy sezonowe od 2009 roku
Rdzeniem obecnego ruchu jest sytuacja magazynowa. Europejskie zapasy gazu według stanu na 24 października wynoszą ok. 75% pojemności (niektóre odczyty wskazują na 74,6%), co jest najniższym poziomem sezonowym od momentu rozpoczęcia prowadzenia rejestrów przez GIE w 2009 roku, wobec pięcioletniej normy sezonowej na poziomie ok. 90%. Niemcy, największy rynek kontynentu, mają zapasy na poziomie zaledwie ok. 61%, choć w ujęciu wolumenowym poziom lekko wzrósł w ostatnim tygodniu (152,07 TWh wobec 151,63 TWh poprzednio). Francja notuje 108,00 TWh wobec 107,82 TWh wcześniej.
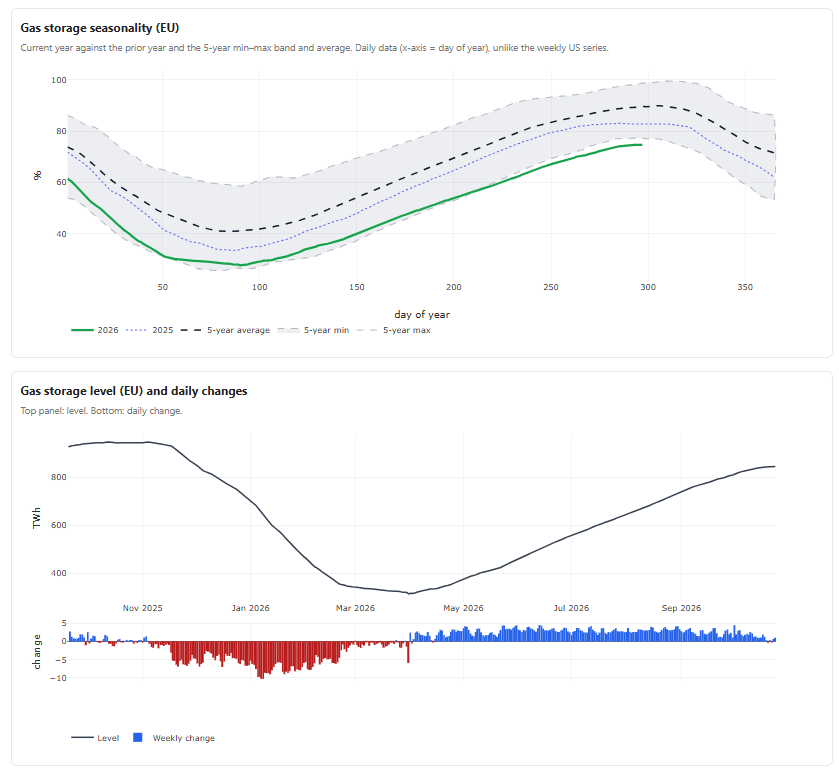 Warto zauważyć, że w ostatnich dniach zdarzały się sytuację, że zapasy nie rosły, co pokazuje, że początek sezonu grzewczego może doprowadzić do mocniejszych ruchów cenowych. Źródłó: GIE, XTB
Do tego dochodzi seria awarii po norweskiej stronie podaży, która akurat teraz, w kluczowym momencie sezonu, ogranicza przepływy do kontynentu. Gassco raportuje ograniczenia na polu Oseberg (7,7 mcm/d od 26 października), Troll (6,1 mcm/d od 25 października) i Kårstø (7,6 mcm/d od 25 października), a wcześniej na Nyhamna (do 19,8 mcm/d), Åsgard i Ormen Lange. Do tego dochodzi problem techniczny na brytyjskim terminalu St. Fergus (Serica Energy), gdzie przepływ ma być ograniczony do piątku.
Na to wszystko nakłada się geopolityka. Dostawy LNG z Bliskiego Wschodu do Europy pozostają ograniczone o ok. 80% rok do roku z powodu zakłóceń żeglugowych w Cieśninie Ormuz, a rynek obawia się, że Stany Zjednoczone mogą zdecydować się na uderzenie na Iran w okolicach daty wyborów połówkowych na początku listopada. Trump miał powiedzieć, że zbliża się „czas decyzji” w sprawie Iranu.
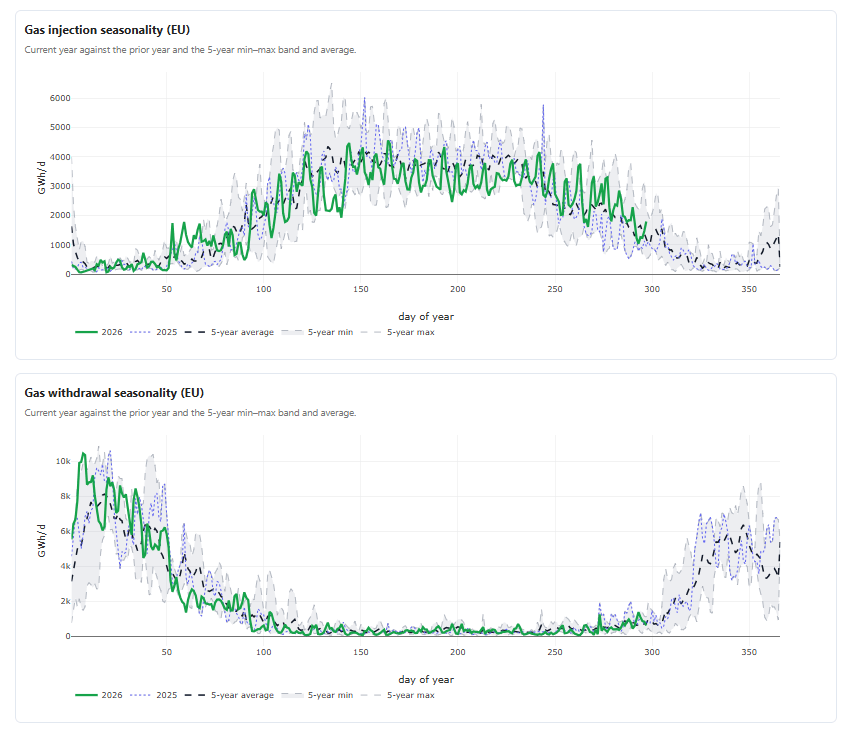 Wtłaczanie gazu do magazynów spowalnia zgodnie z sezonowością, ale kluczowe będzie zachowanie w perspektywie najbliżśzych 2-3 tygodni. Źródło: GIE, XTB
Azjatycki benchmark LNG (JKM) notowany jest blisko czteroletnich maksimów, powyżej 30 USD/MMBtu (kontrakt grudniowy +2,6% do 31,42 USD, styczniowy +4% do 31,54 USD), co oznacza, że Europa fizycznie przegrywa rywalizację o ładunki metanowców z odbiorcami azjatyckimi.
Import LNG do Europy w październiku spadł poniżej pięcioletniej normy sezonowej po raz pierwszy od sierpnia, mimo że sezonowo powinien rosnąć.
Analiza techniczna
Wykres dzienny NATGAS.EU pokazuje podręcznikowy przykład silnego trendu wzrostowego zbudowanego z dwóch następujących po sobie fal impulsu, rozdzielonych korektą w rejonie czerwca.
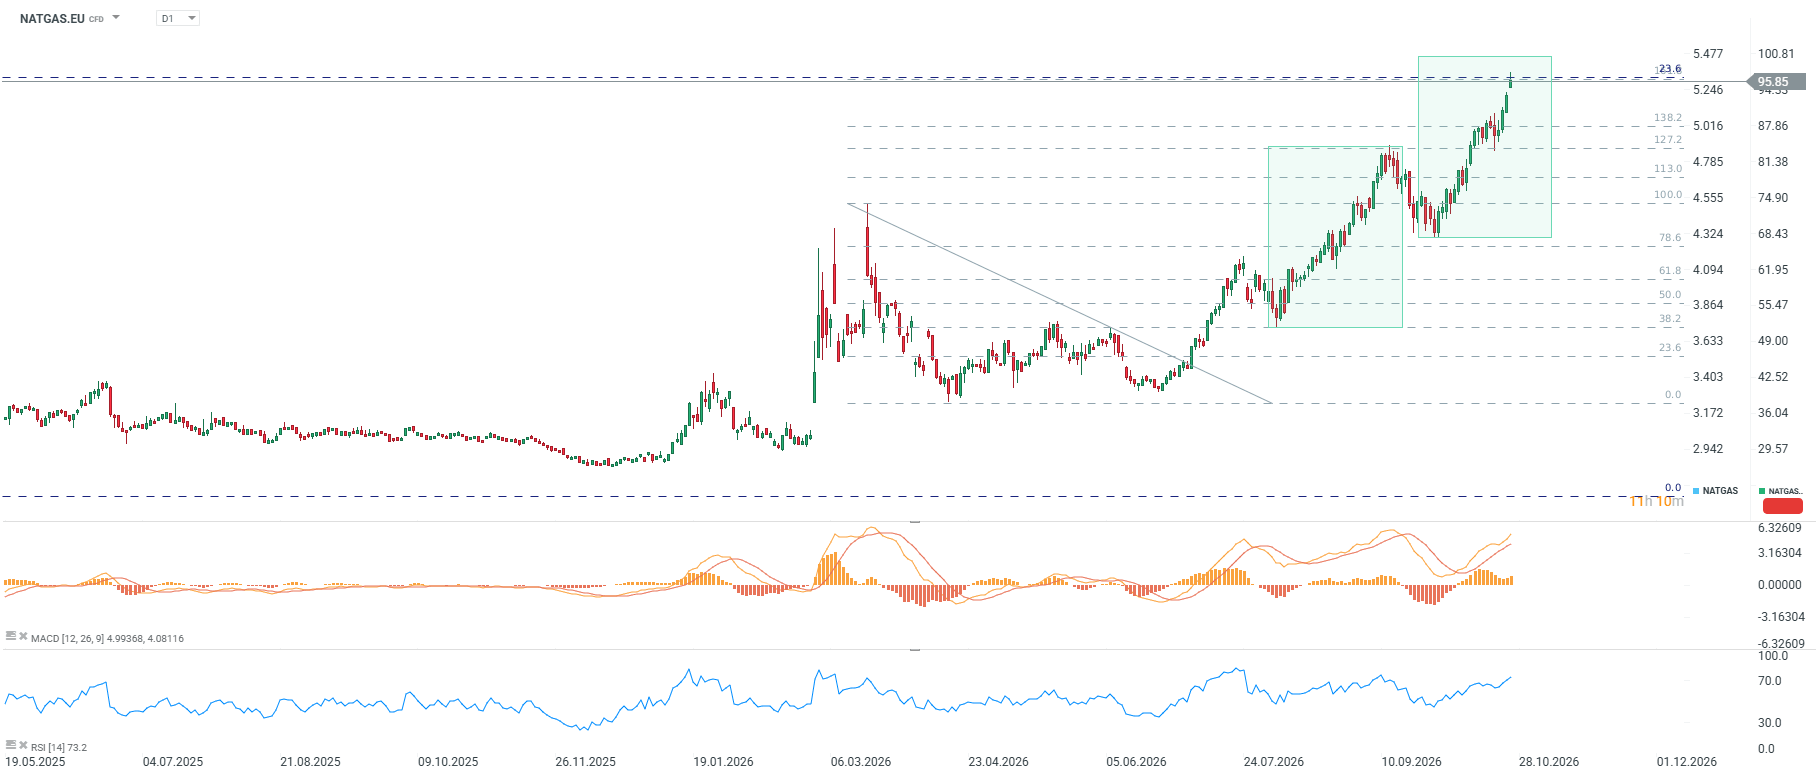
W obecnym impulsie wzrostowym od czerwca obserwujemy już trzecią falę. Porównując ją do tej drugiej większe, zakresu ruchu wskazuje na potencjał 100 EUR/MWh. Jednocześnie jednak obserwujemy reakcję na zniesienie 161.8 impulsu spadkowego po marcu oraz zniesienie 23.6, czyli całego dużego impulsu spadkowego na koniec 2022 roku.
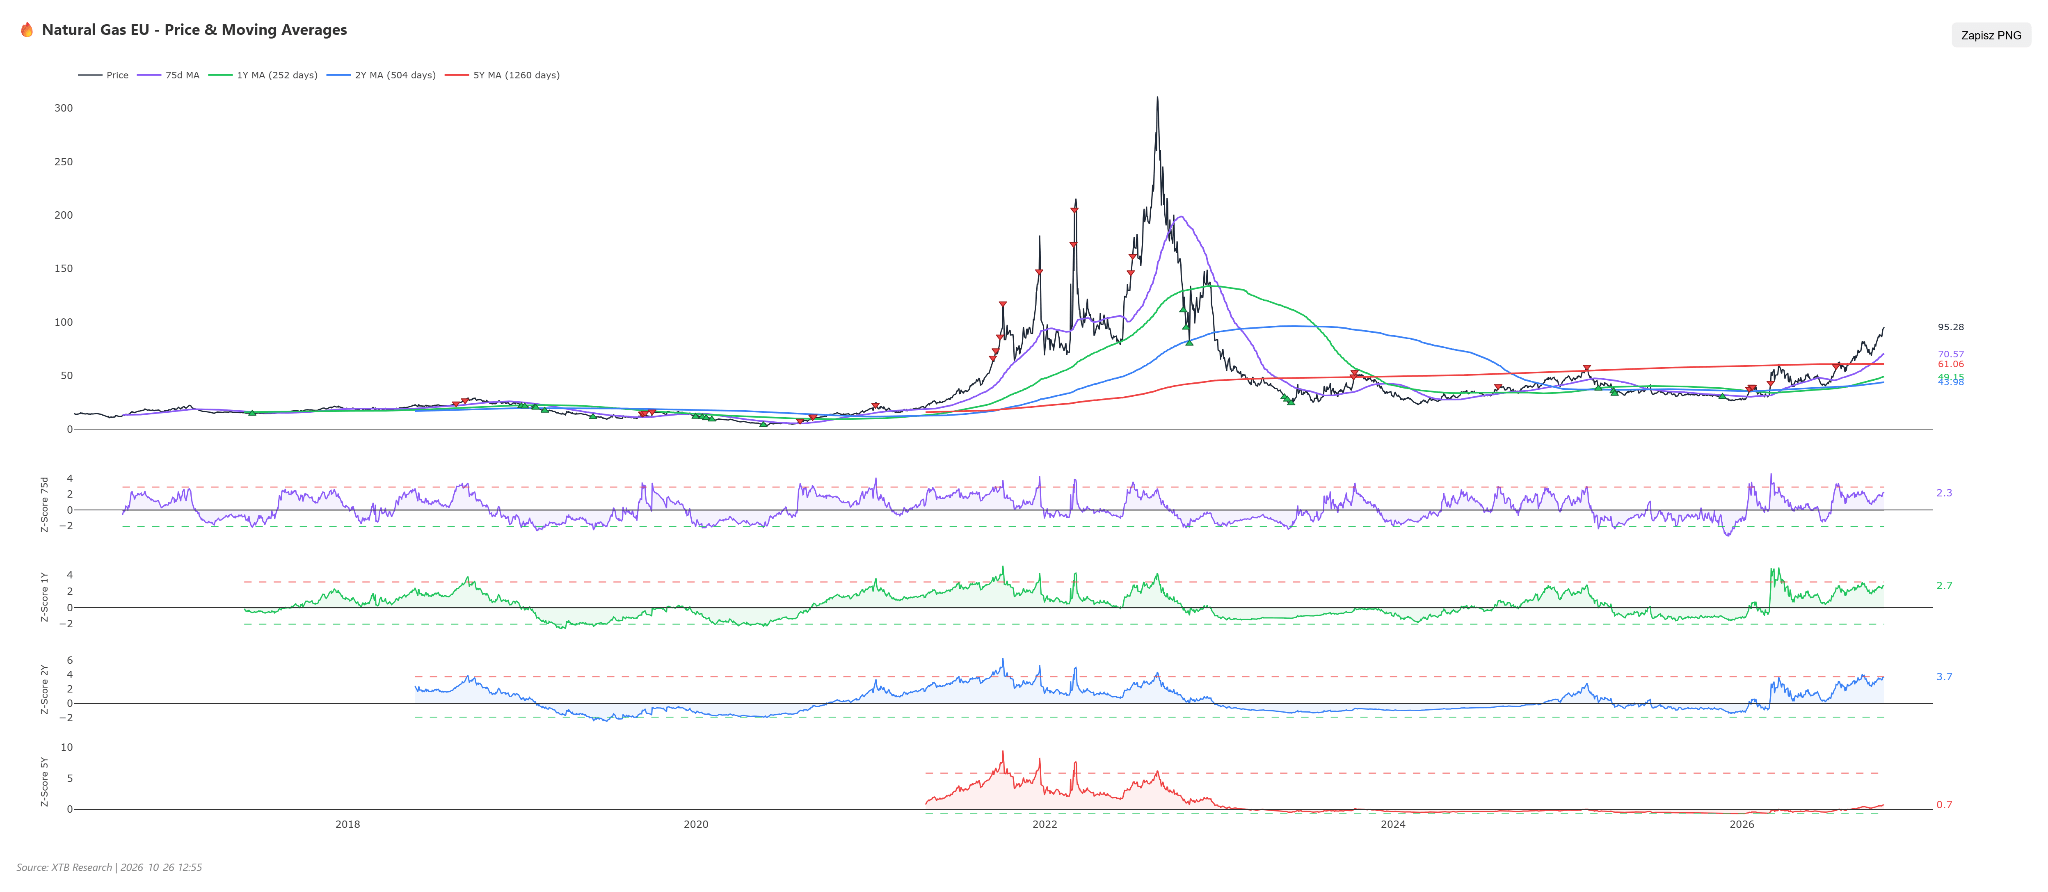
Wskaźniki momentum potwierdzają siłę ruchu, ale sygnalizują też wyraźne wykupienie. RSI(14) wynosi 73,3, a więc znajduje się głęboko w strefie wykupienia (powyżej 70), co historycznie poprzedzało co najmniej krótkoterminowe korekty lub konsolidacje. MACD pozostaje w układzie byczym, z histogramem rosnącym i liniami sygnałowymi powyżej zera, choć warto zauważyć, że podczas pierwszej fali wzrostowej w sierpniu histogram MACD osiągnął wyraźnie wyższe wartości niż obecnie przy zbliżonym poziomie ceny. Można to odczytać jako wczesny sygnał słabnącego momentum (dywergencja), choć na razie nie ma on potwierdzenia w cenie. Kurs znajduje się 24,59% powyżej średniej SMA50, co jest ekstremalnym odchyleniem i samo w sobie zwiększa prawdopodobieństwo technicznej korekty zbliżającej cenę do średniej, niezależnie od fundamentów.
Z-score potwierdza skalę przewartościowania w ujęciu historycznym: roczny Z-score wynosi +2,73, dwuletni aż +3,71, a nawet pięcioletni, który jeszcze pół roku temu był ujemny (-0,34), wspiął się do +0,75. To oznacza, że obecna cena jest statystycznie rzadkim zdarzeniem na tle ostatnich dwóch lat notowań.
Scenariusze
Scenariusz wzrostowy. Dalsza eskalacja wokół Cieśniny Ormuz, realne działania militarne USA wobec Iranu i utrzymanie deficytu LNG z Bliskiego Wschodu, przy jednoczesnym nadejściu chłodniejszej pogody w Europie, popchnęłyby ceny do przełamania bariery 100 EUR i dalej w stronę 112–118 EUR/MWh. Rynek wciąż musi uzupełniać rekordowo niskie zapasy, więc każdy impuls popytowy będzie się przekładał na agresywną licytację ładunków z odbiorcami azjatyckimi.
Scenariusz spadkowy. Deeskalacja napięć na Bliskim Wschodzie, wznowienie bezpiecznej żeglugi przez Ormuz oraz utrzymanie łagodnych temperatur na początku zimy odsunęłyby widmo fizycznych niedoborów i uruchomiły realizację zysków po silnym rajdzie. Przy takim układzie kurs mógłby zejść do wsparcia 88,00 EUR, z potencjałem pogłębienia spadków do 75,50 EUR/MWh, zwłaszcza biorąc pod uwagę skrajne wykupienie według RSI i Z-score.
Podsumowanie
Rynek europejskiego gazu znajduje się w rzadkiej sytuacji, w której ekstremalnie napięte fundamenty (najniższe zapasy sezonowe od 2009 roku, seria norweskich awarii, wojna o ładunki LNG z Azją) zbiegają się z równie ekstremalnym obrazem technicznym (RSI powyżej 73, Z-score ponad +2,7 w ujęciu rocznym, kurs 24,6% powyżej SMA50). To kombinacja, która uzasadnia dalszy marsz w stronę 100 EUR w przypadku złych wiadomości z Bliskiego Wschodu lub frontu pogodowego, ale jednocześnie czyni rynek wyjątkowo podatnym na gwałtowną korektę przy pierwszym sygnale deeskalacji.


Przegląd rynkowy: Wyraźne ożywienie w Europie wobec cofającej się ropy. Aktywa związane z Brazylią w odwrocie



Wybory w Brazylii: Lula wraca do władzy, rynki reagują paniką. Brazylijski ETF traci w Tokio blisko 15%. Co to na to USDBRL, soja, cukier, BRAComp i ETFy?

🟢Poranny wrap: Brak eskalacji obniża ceny ropy. Niespodziewana wygrana Luli szkodzi brazylijskiej giełdzie


📊Podsumowanie tygodnia: Ropa blisko 120 USD. Widmo inflacji gasi technologiczny optymizm na rynkach
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.