


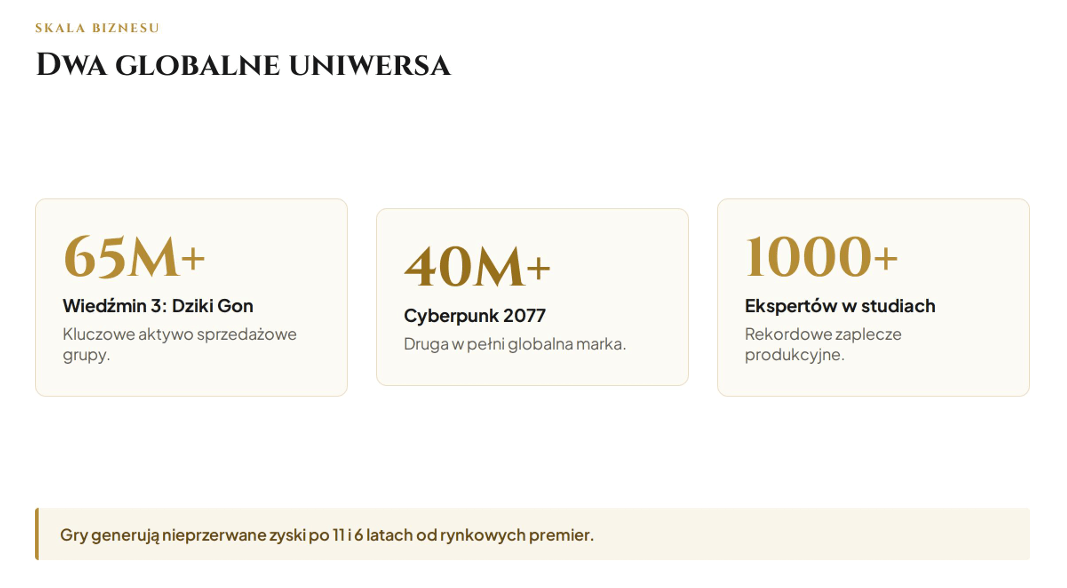
CD Projekt wyrósł na jednej z najbardziej rozpoznawalnych marek polskiej giełdy dzięki Wiedźminowi. Trzecia część serii sprzedała się w ponad 65 mln egzemplarzy i do dziś pozostaje jednym z najważniejszych aktywów spółki. Cyberpunk 2077 dołożył do tego drugą globalną markę, która przekroczyła już 40 mln sprzedanych kopii. Obie gry nadal generują pieniądze, mimo że od ich premier minęło odpowiednio jedenaście i sześć lat.
To ważne, bo pokazuje skalę biznesu, jaki CD Projekt zbudował wokół swoich gier. Dodatki, kolejne wersje, nowe platformy, produkty licencyjne i inne projekty związane z markami pozwalają spółce zarabiać długo po premierze podstawowej wersji gry. Nie jest to nowy model dla CD Projekt. Nowa jest skala, na jakiej może go dziś wykorzystywać.
Portfel przyszłych produkcji również wygląda zupełnie inaczej niż kilka lat temu. Wiedźmin 4 jest największym projektem w produkcji, Cyberpunk 2 znajduje się na wczesnym etapie prac, a poza nimi rozwijane są Sirius, remake pierwszego Wiedźmina oraz Hadar. Do tego dochodzą kolejne projekty, których szczegóły nie zostały jeszcze ujawnione. Ponad tysiąc osób pracuje dziś nad tym, co ma generować wyniki spółki w kolejnych latach.
W tym miejscu historia CD Projekt przestaje być wyłącznie historią kolejnych premier. Staje się historią tego, jak dużo można zarobić na dwóch światowych franczyzach i czy kolejne produkcje będą w stanie podnieść biznes na jeszcze wyższy poziom.
Dla akcjonariuszy najważniejsza jest jednak druga strona tego równania. Rynek zna wartość Wiedźmina i Cyberpunka. Zna również potencjał Wiedźmina 4 i wie, że CD Projekt ma za sobą kilka lat pracy nad kolejnymi projektami. Część przyszłego sukcesu spółki jest więc już zawarta w jej kapitalizacji.
Dlatego przy obecnej wycenie nie wystarczy odpowiedzieć na pytanie, czy CD Projekt ma dobre marki i czy potrafi robić popularne gry. Trzeba policzyć, ile mogą one jeszcze wygenerować, ile kosztuje zbudowanie kolejnej generacji produktów i czego potrzeba, żeby obecna kapitalizacja znalazła uzasadnienie w przyszłych wynikach.
I. Od Wiedźmina do dwóch globalnych franczyz
Największym aktywem CD Projekt nie jest dziś pojedyncza gra, tylko prawa do dwóch rozpoznawalnych uniwersów. To istotna różnica. Producent może sprzedać konkretny tytuł tylko raz, ale właściciel marki może wykorzystywać ją przez wiele lat i w różnych formach. W przypadku CD Projekt mówimy o Wiedźminie i Cyberpunku, do których spółka posiada prawa związane z produkcją i wydawaniem gier.
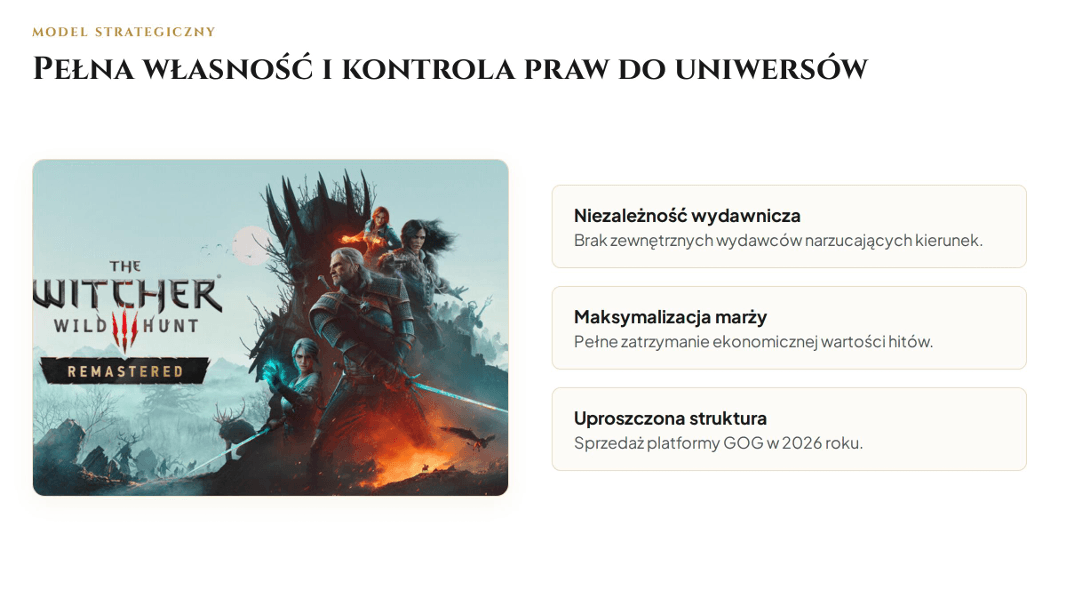
To daje jej kontrolę nad całym cyklem życia najważniejszych produktów. CD Projekt sam finansuje produkcję, odpowiada za rozwój gier, ich wydanie i późniejsze wsparcie. Nie jest przy tym uzależniony od zewnętrznego wydawcy, który decydowałby o kierunku rozwoju najważniejszych marek. Po sprzedaży GOG na początku 2026 roku struktura grupy jest też prostsza. W centrum działalności pozostały produkcja i wydawanie gier oraz rozwój własnych IP.
Ma to znaczenie również dla kosztów. Produkcja dużych gier wymaga ogromnych nakładów jeszcze przed pojawieniem się pierwszych przychodów. CD Projekt może jednak zatrzymywać znacznie większą część ekonomicznej wartości udanego produktu, ponieważ nie dzieli praw do swoich najważniejszych marek z zewnętrznym właścicielem.
Model ma też swoją cenę. Firma musi sama ponosić koszty produkcji i bierze na siebie ryzyko związane z każdą dużą premierą. Przy projektach takich jak Wiedźmin 4 oznacza to zaangażowanie setek pracowników przez wiele lat. Sukces może przynieść bardzo wysokie przychody, ale porażka lub duże opóźnienie również w całości obciążają CD Projekt.
Dlatego warto patrzeć na spółkę jak na właściciela portfela IP, a nie wyłącznie producenta kolejnych gier. To właśnie prawa do marek dają możliwość tworzenia następnych tytułów, dodatków, produktów licencyjnych i kolejnych wersji. Sama gra jest produktem. Marka jest aktywem, na którym można budować następne produkty.
W tym modelu najważniejsze staje się pytanie, jak długo CD Projekt potrafi czerpać przychody z jednej marki i ile nowych produktów może wokół niej zbudować. To prowadzi nas bezpośrednio do tego, co dzieje się z grami już po ich premierze.
II. Pieniądze nie kończą się wraz z premierą
W branży gier premiera jest zwykle momentem największej koncentracji sprzedaży. W przypadku CD Projekt historia wygląda inaczej. Wiedźmin 3 jest na rynku od 2015 roku, a Cyberpunk 2077 od 2020 roku, a mimo to obie gry nadal przynoszą spółce pieniądze. To zasługa przede wszystkim katalogu, który z czasem stał się jednym z najważniejszych źródeł przychodów.
CD Projekt regularnie wraca do swoich starszych produkcji. Wiedźmin 3 trafia na kolejne platformy, otrzymuje aktualizacje i nowe wersje. Cyberpunk przeszedł podobną drogę wraz z dodatkiem Widmo Wolności i dużymi aktualizacjami. Kolejne wydania nie wymagają stworzenia całej gry od początku, ale pozwalają ponownie wykorzystać produkt, w który spółka już wcześniej zainwestowała.
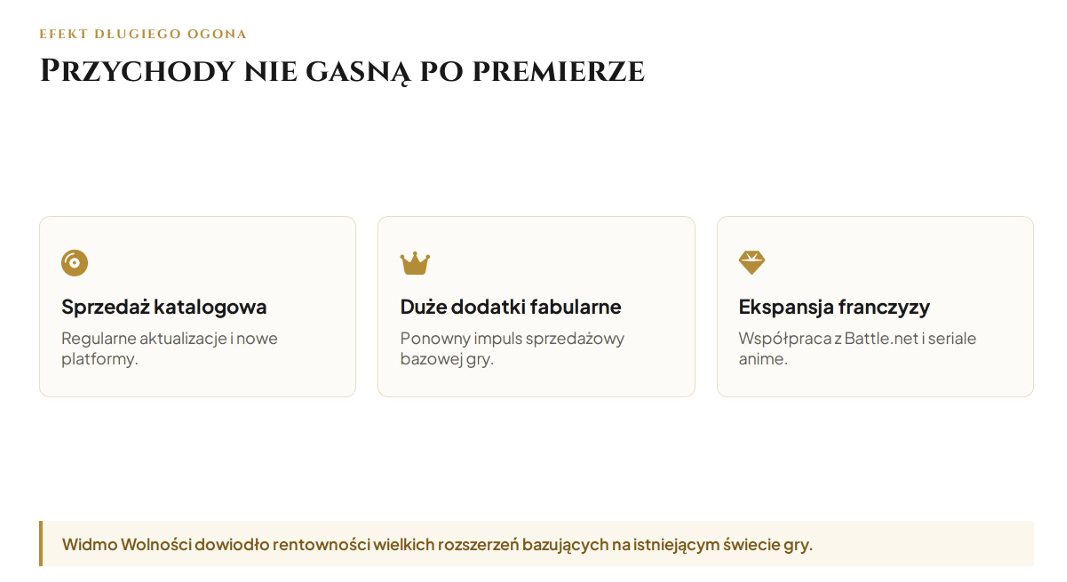
Drugim źródłem są dodatki. Widmo Wolności pokazało, że istniejąca gra może otrzymać drugi duży impuls sprzedażowy kilka lat po premierze. Podobną funkcję pełniły wcześniej dodatki do Wiedźmina. Dla CD Projekt jest to atrakcyjny biznes, ponieważ część kosztów związanych z technologią, światem gry i bazą użytkowników została poniesiona przy produkcji podstawowego tytułu.
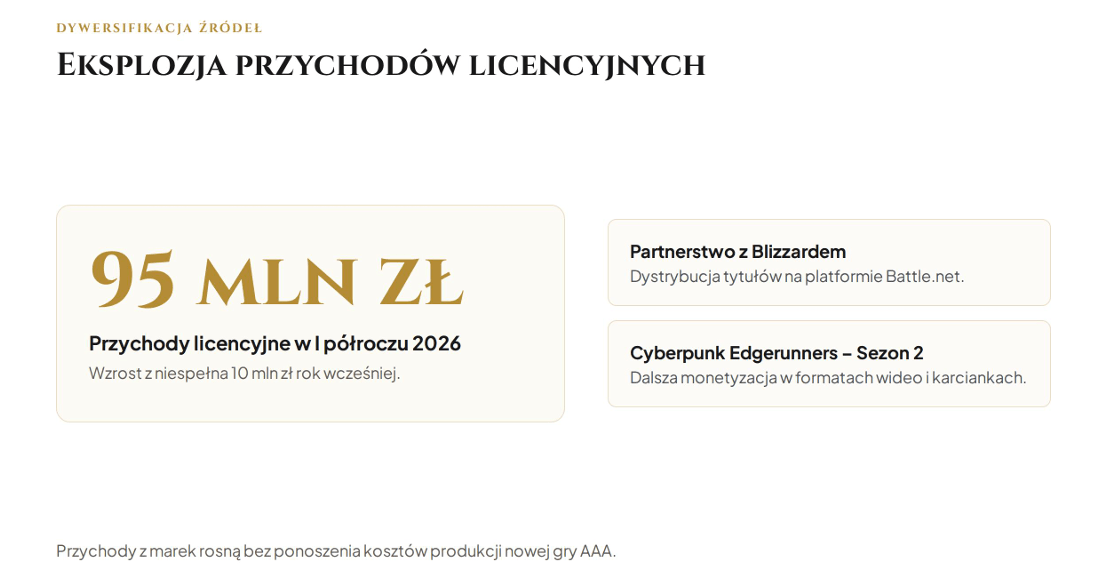
Coraz większe znaczenie mają również licencje. W pierwszym półroczu 2026 roku CD Projekt wykazał blisko 95 mln zł przychodów licencyjnych, podczas gdy rok wcześniej było to niespełna 10 mln zł. To nadal mniejsza część całego biznesu, ale dynamika pokazuje, że spółka coraz szerzej wykorzystuje swoje marki.
Dobrym przykładem jest współpraca z Blizzardem. Odświeżona wersja Wiedźmina 3 oraz Pieśni z przeszłości mają trafić na Battle.net, a Cyberpunk 2077 i Widmo Wolności również mają pojawić się na tej platformie. Wokół Cyberpunka rozwijane są też kolejne produkty, w tym drugi sezon serialu anime oraz gra karciana.
Dla CD Projekt znaczenie ma więc nie tylko liczba sprzedanych egzemplarzy. Liczy się również to, ile razy można jeszcze wykorzystać istniejącą markę bez ponoszenia kosztów porównywalnych z budową zupełnie nowej gry. Im większy katalog i baza graczy, tym więcej takich możliwości.
Przy analizie spółki warto więc oddzielić sprzedaż przypadającą na premierę od przychodów generowanych przez cały cykl życia produktu. Pierwsza mówi dużo o sukcesie konkretnej gry. Druga pokazuje, jak dużą wartość CD Projekt potrafi wyciągnąć z własnych marek.
III. CD Projekt pod lupą. Wyniki, bilans i wycena
CD Projekt posiada dziś komfort, którego brakuje wielu spółkom z branży gier. Potrafi finansować kolejne produkcje wyłącznie z własnych środków, utrzymując przy tym znaczący zapas gotówki. To kluczowa przewaga, ponieważ w przypadku projektów takich jak Wiedźmin 4 czy Cyberpunk 2 nakłady inwestycyjne rozkładają się na wiele lat przed premierą, podczas gdy główne przychody spływają dopiero po rynkowym debiucie.
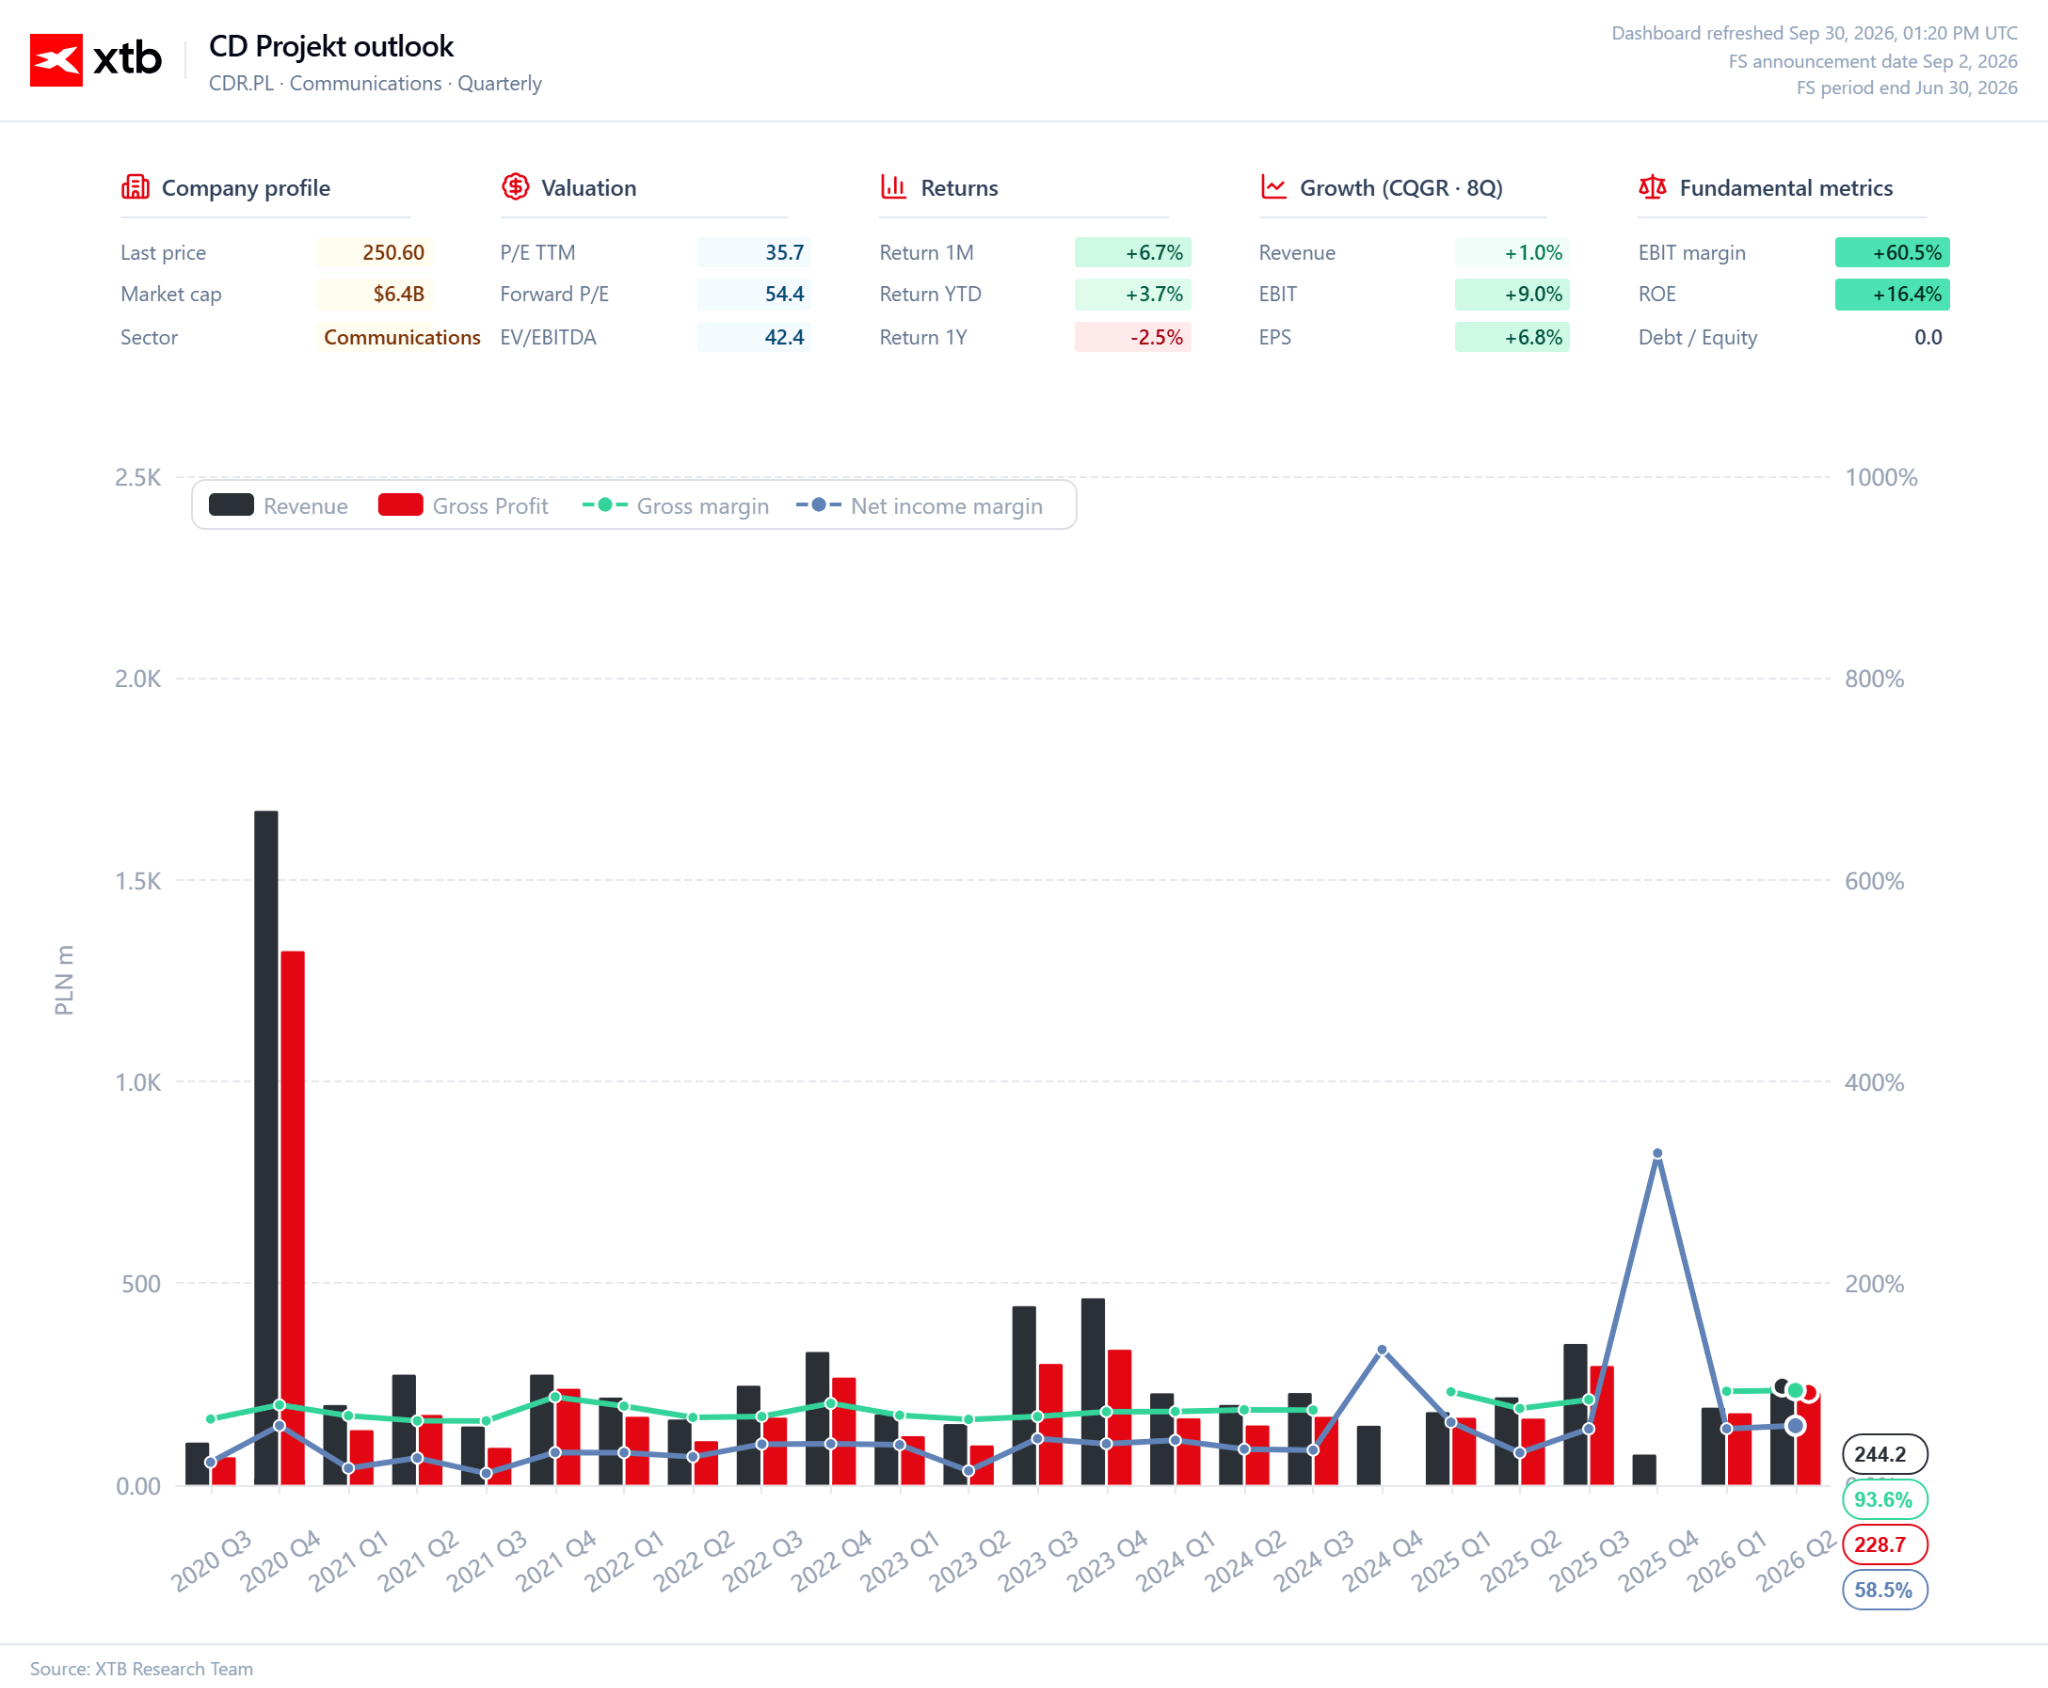
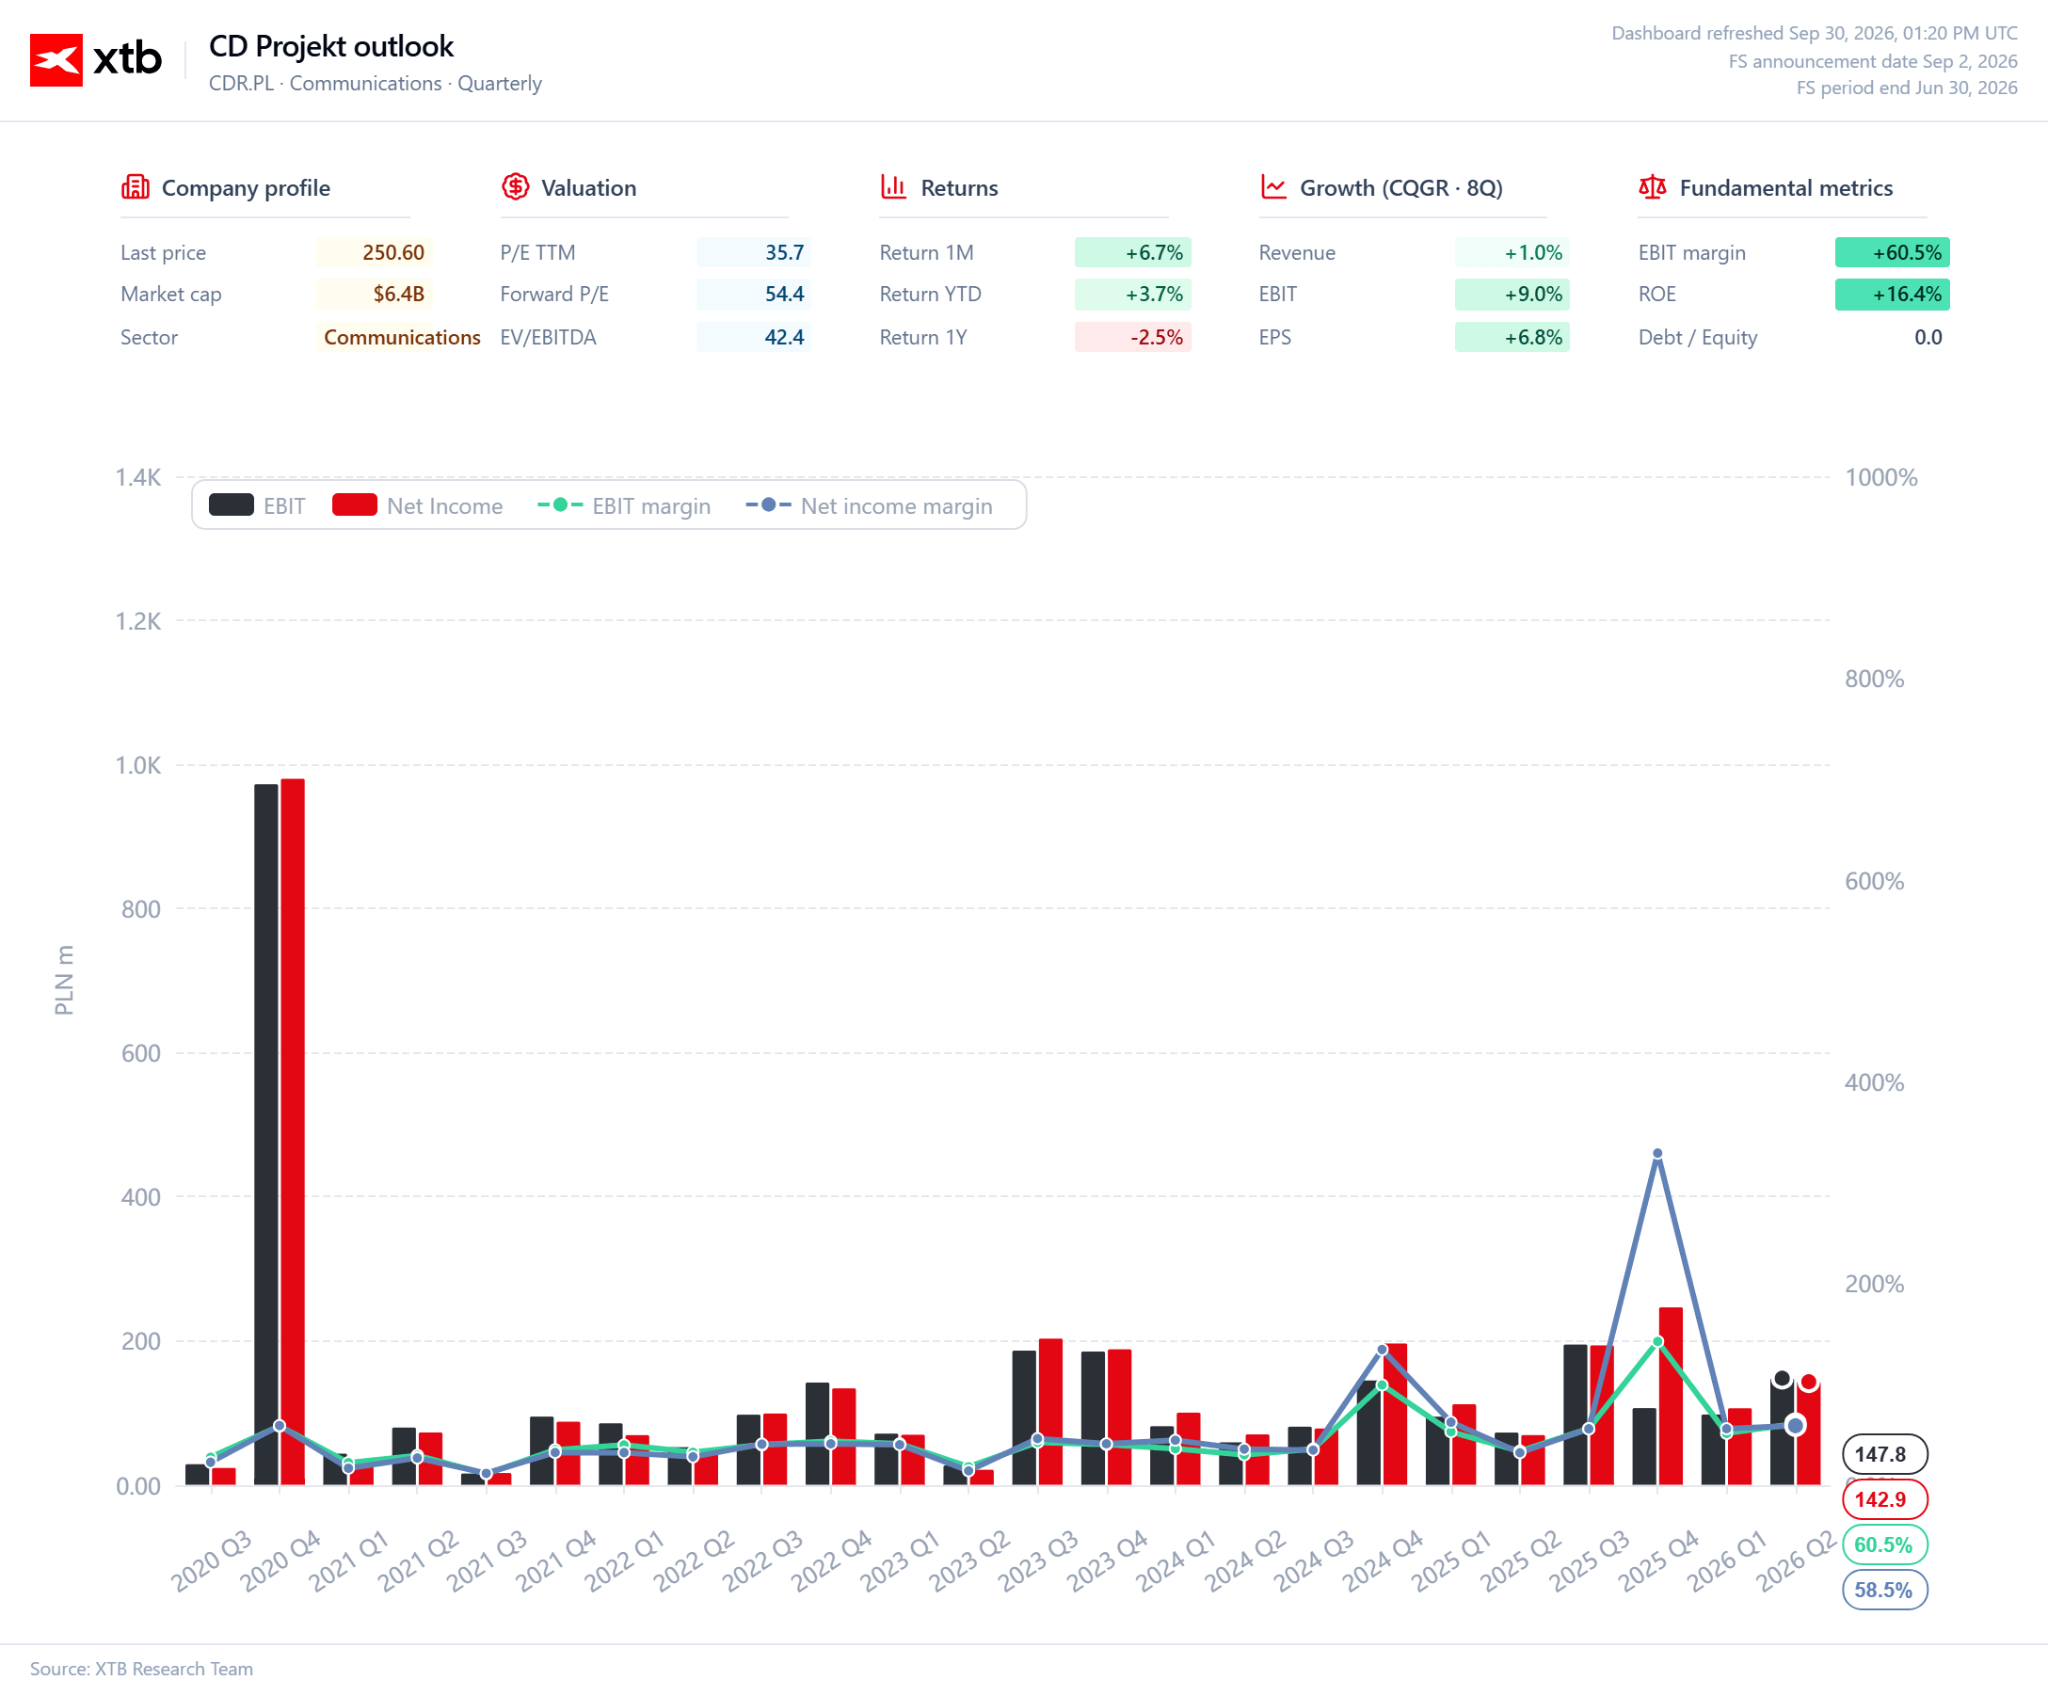
W 2025 roku grupa wypracowała 867 mln zł przychodów oraz 471 mln zł zysku operacyjnego, a zysk netto z działalności kontynuowanej sięgnął 521 mln zł. Pierwsze półrocze 2026 roku podtrzymało te mocne fundamenty, przynosząc 435 mln zł przychodów i 249 mln zł zysku netto. Na uwagę zasługuje zwłaszcza wzrost przychodów z tytułu licencji, które osiągnęły niemal 95 mln zł, co potwierdza rosnący wpływ segmentu pozagiełdowego na całkowity wynik spółki.
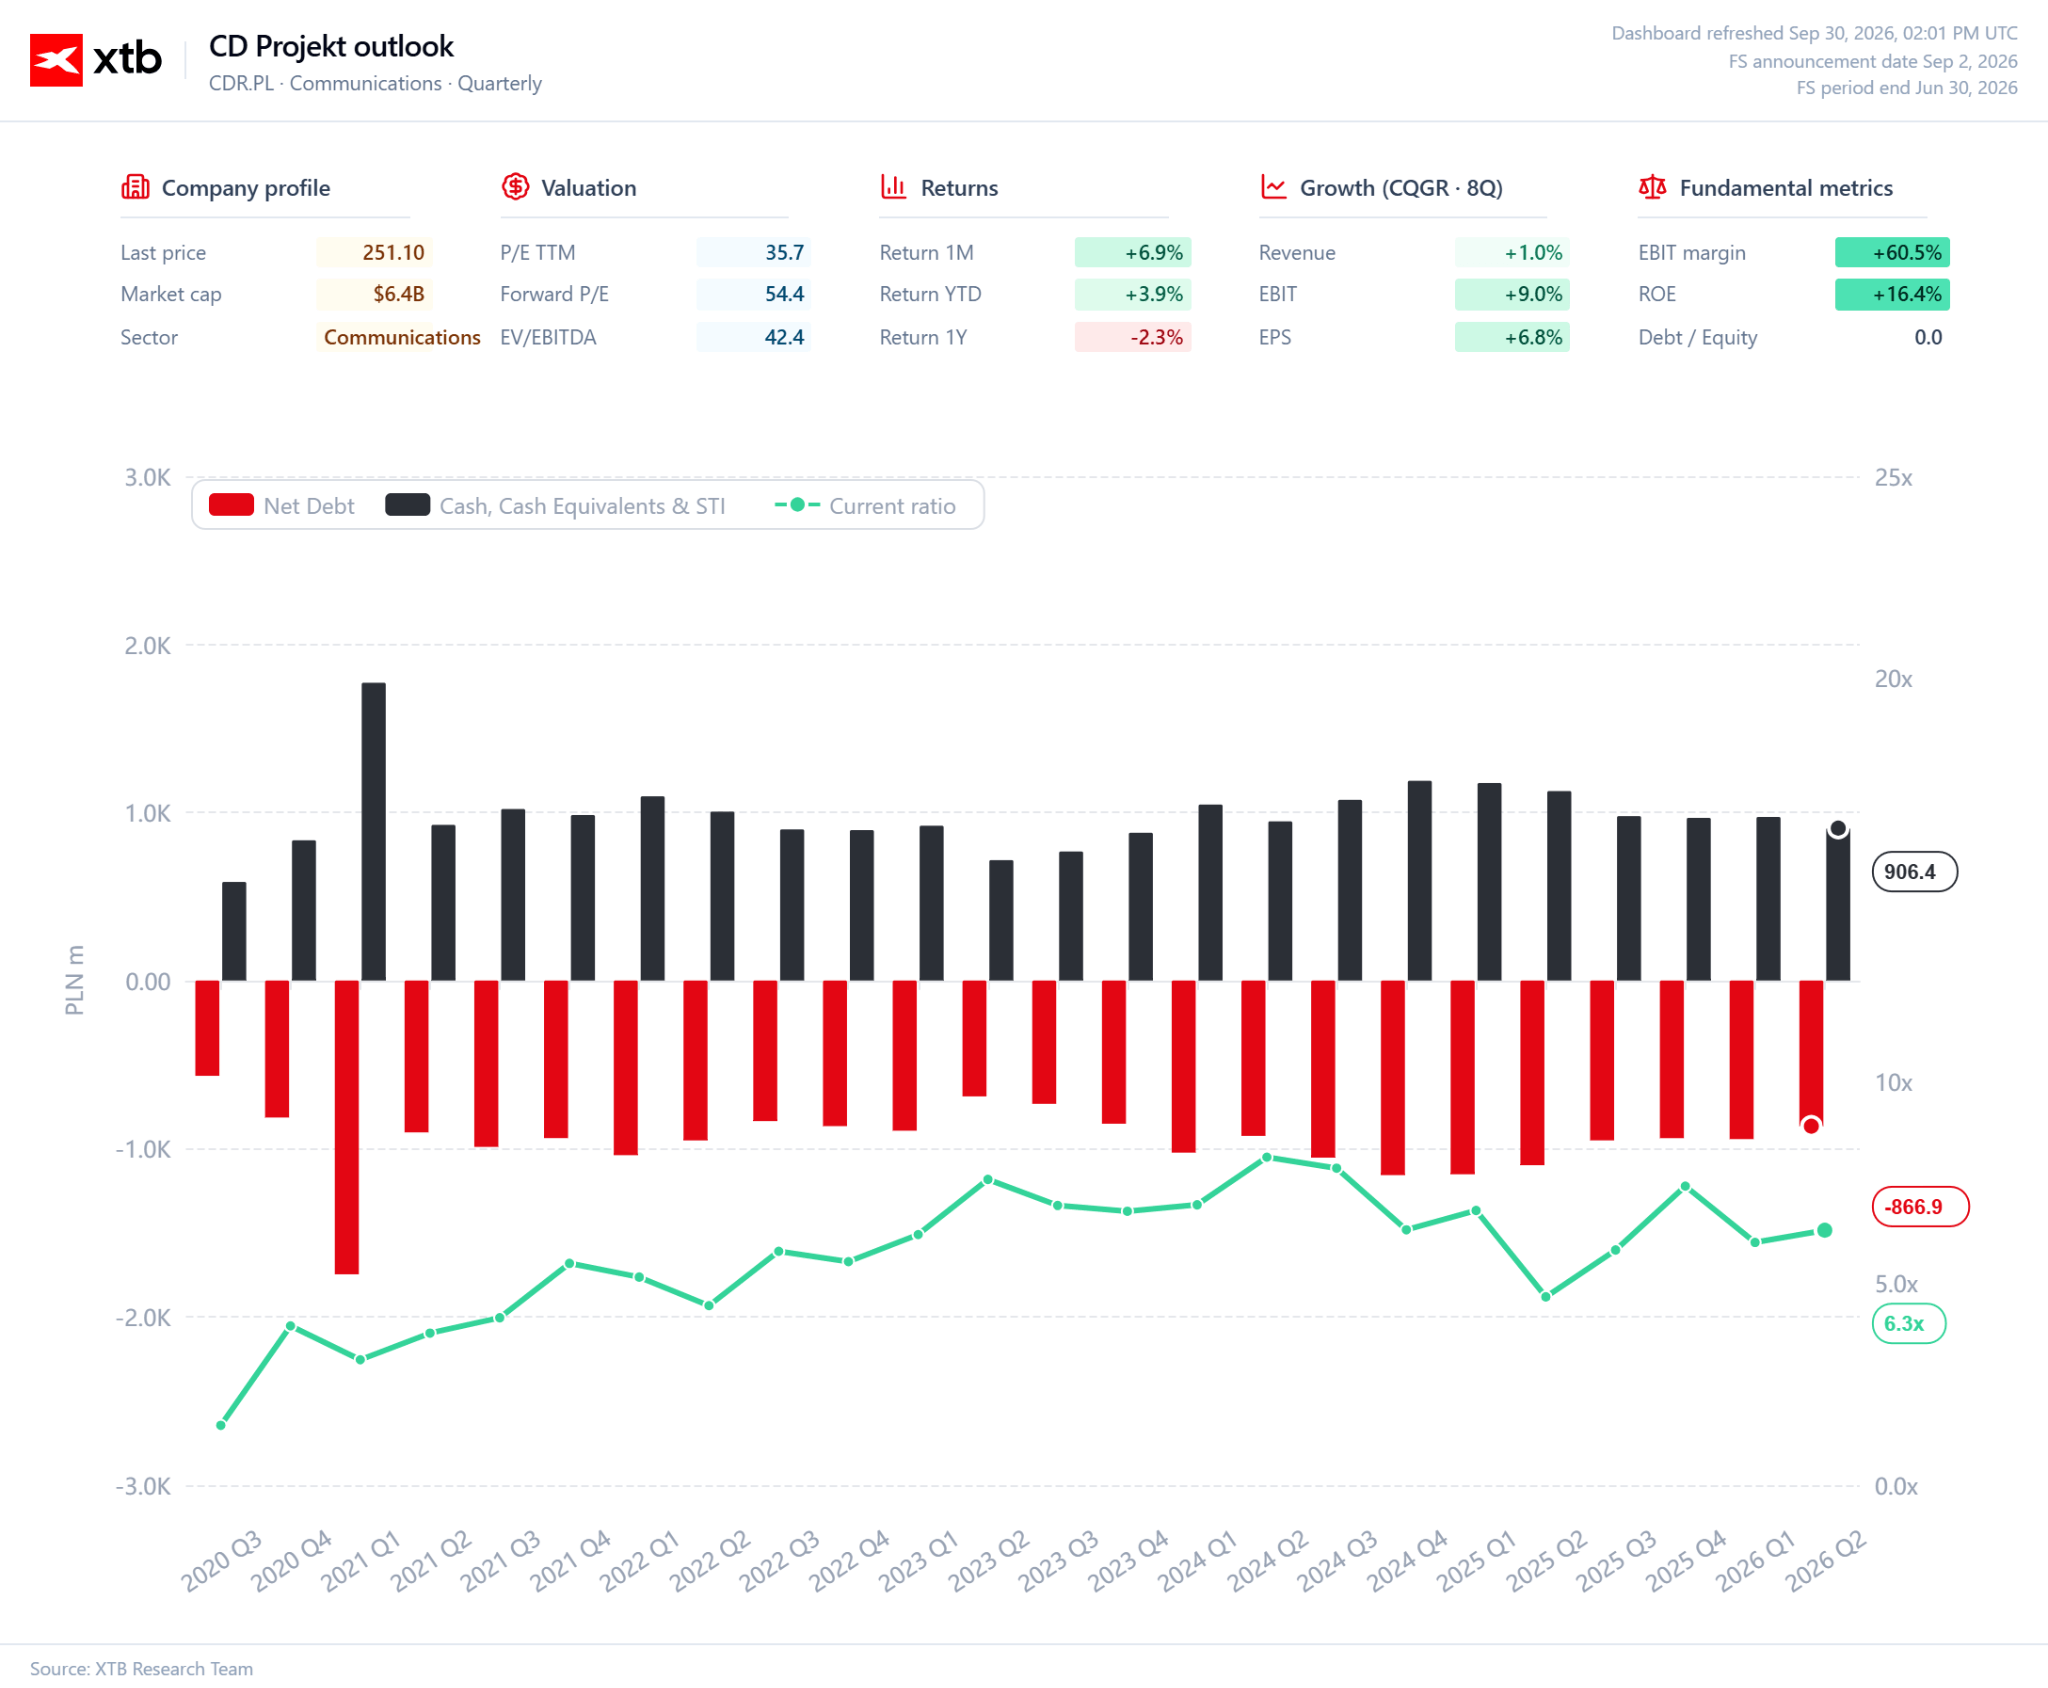
O wyjątkowo silnej pozycji finansowej świadczy brak jakiegokolwiek zadłużenia. Towarzyszy mu wysoka płynność finansowa wyrażona wskaźnikiem płynności bieżącej na poziomie 6,3. Na koniec drugiego kwartału 2026 roku wartość środków pieniężnych i ich ekwiwalentów przekraczała 906 mln zł, a pozycja gotówkowa netto wyniosła 867 mln zł. Taki bufor kapitałowy pozwala spółce na swobodne finansowanie kolejnych lat prac deweloperskich bez konieczności sięgania po finansowanie zewnętrzne.
I tutaj zaczyna się najciekawsza część wyceny. Rynek nie płaci dziś za CD Projekt wyłącznie za wyniki, które spółka już osiąga. W kapitalizacji uwzględnione są również przyszłe przychody z Wiedźmina 4, Cyberpunka 2 i kolejnych projektów. Przy kapitalizacji około 25 mld zł różnica między obecną wartością firmy a jej wynikami historycznymi jest bardzo duża.
Można więc spojrzeć na CD Projekt z dwóch stron. Z jednej mamy spółkę z wysoką rentownością, dużą gotówką i katalogiem gier, który nadal generuje pieniądze. Z drugiej strony mamy producenta gier, którego największe przyszłe projekty są jeszcze przed premierą, a ich sukces nie jest gwarantowany.
To sprawia, że klasyczne mnożniki trzeba interpretować ostrożnie. Zysk z okresu bez dużej premiery może wyglądać bardzo dobrze, ale nie mówi wszystkiego o przyszłym potencjale. Z kolei wysoka kapitalizacja może być uzasadniona, jeśli kolejne gry powtórzą skalę sukcesu poprzednich produkcji. Problem polega na tym, że rynek musi zapłacić za te oczekiwania zanim zobaczy ich efekty w rachunku wyników.
W przypadku CD Projekt bilans daje więc spółce czas, ale nie rozwiązuje problemu wyceny. Pieniądze na produkcję są. Pytanie brzmi, jakie wyniki muszą wygenerować przyszłe gry, aby uzasadnić cenę, którą inwestorzy płacą za akcje już dzisiaj.
V. Co powstaje w CD PROJEKT i kiedy zacznie zarabiać?
Najbliższe dwa lata nie przyniosą jeszcze premiery największego nowego projektu CD PROJEKT. Rok 2026 jest przede wszystkim okresem dalszego wykorzystania istniejących marek. Odświeżona wersja Wiedźmina 3 trafiła na rynek pod koniec września, a kolejne miesiące przyniosą między innymi drugi sezon serialu Cyberpunk: Edgerunners, obecność Cyberpunka 2077 wraz z Widmem Wolności na Battle.net oraz kolejne produkty związane z markami spółki. Są to projekty o znacznie mniejszej skali niż nowa odsłona Wiedźmina, ale mogą zwiększać sprzedaż katalogu i przychody licencyjne bez konieczności ponoszenia kosztów porównywalnych z produkcją nowej gry AAA.
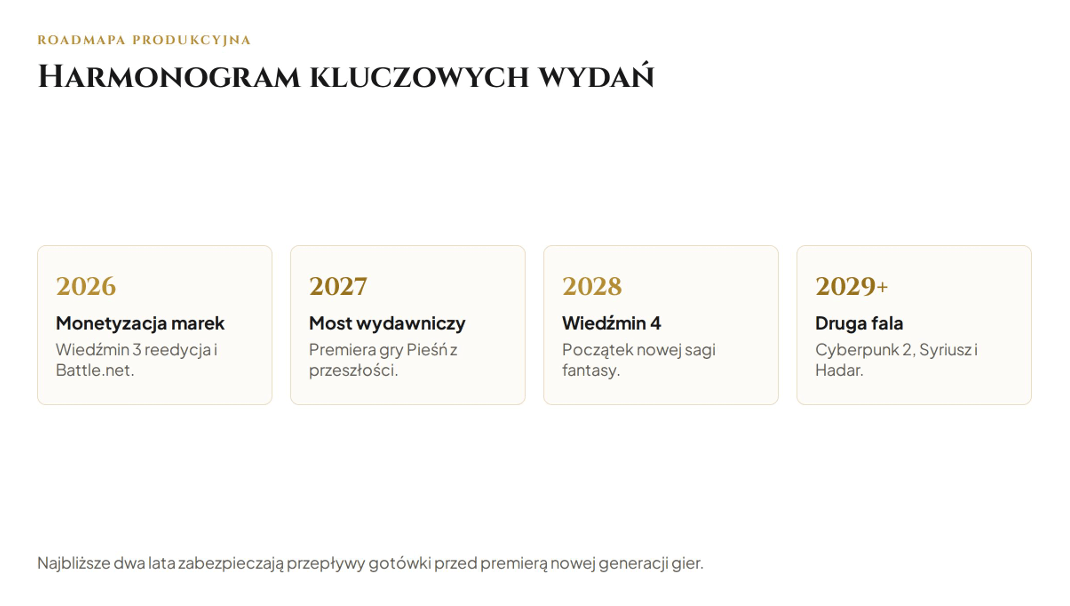
W 2027 roku ważniejszym wydarzeniem ma być Pieśń z przeszłości, czyli kolejna produkcja osadzona w świecie Wiedźmina. Jej znaczenie jest inne niż w przypadku Wiedźmina 4. Spółka może wykorzystać zainteresowanie serią, jednocześnie nie czekając na zakończenie wieloletniej produkcji głównej części. To daje CD PROJEKT dodatkowy produkt pomiędzy obecnym katalogiem a kolejną dużą premierą.
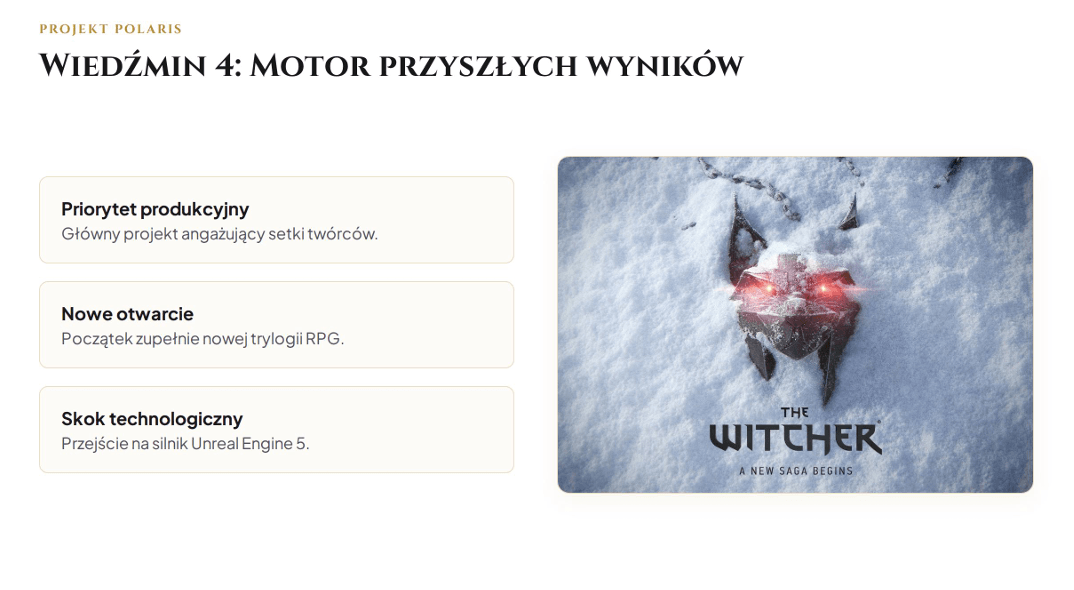
Największym punktem tego harmonogramu pozostaje 2028 rok. Wtedy, zgodnie z obecnym planem spółki, powinien pojawić się Wiedźmin 4. Będzie to pierwsza od wielu lat całkowicie nowa duża gra CD PROJEKT, która ma rozpocząć kolejną generację serii. Skala projektu jest już widoczna po liczbie osób pracujących nad produkcją, ale przed premierą nadal pozostają kwestie budżetu, jakości wykonania, terminu oraz odbioru przez graczy.
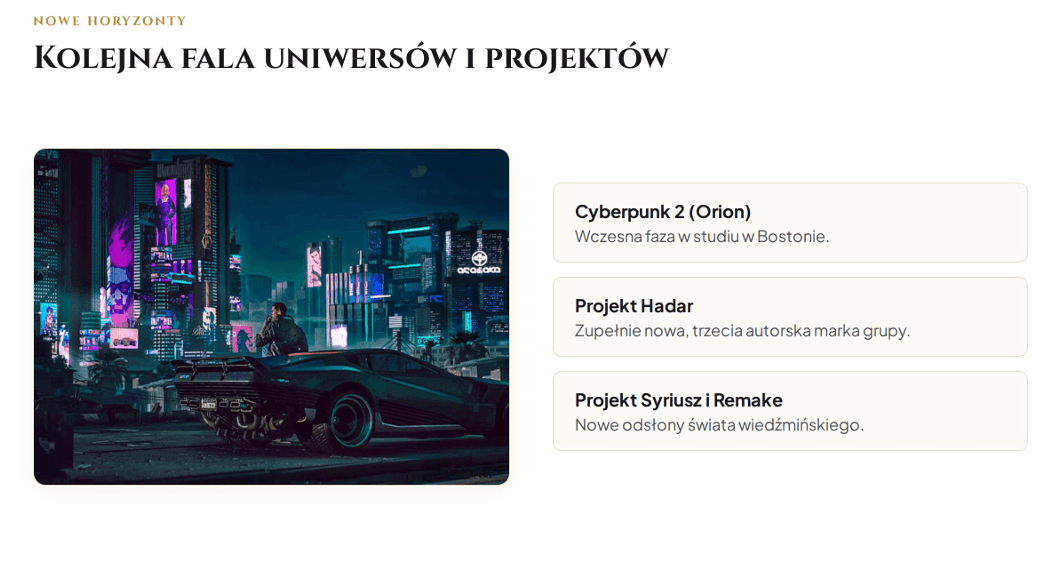
Za Wiedźminem 4 znajduje się znacznie dłuższa kolejka projektów. Cyberpunk 2 jest dopiero na wczesnym etapie produkcji. Rozwijane są również Syriusz, remake pierwszego Wiedźmina i Hadar, a także kolejne nieujawnione projekty. CD PROJEKT nie podał dla większości z nich konkretnych terminów premier. Oznacza to, że po 2028 roku spółka ma potencjalnie kolejne źródła wzrostu, ale ich wartość jest dziś znacznie trudniejsza do oszacowania niż w przypadku Wiedźmina 4.
VI. Co może pójść nie tak?
Największe ryzyko CD PROJEKT nadal znajduje się po stronie produkcji. Spółka prowadzi jednocześnie kilka dużych projektów, z których część będzie rozwijana przez wiele lat. Każde opóźnienie oznacza przesunięcie przychodów, a przy tak dużych budżetach może również prowadzić do wzrostu kosztów. W przypadku Wiedźmina 4 znaczenie ma nie tylko termin premiery, ale przede wszystkim jakość produktu. Historia Cyberpunka 2077 pokazała, że premiera dużej gry może znacząco wpłynąć na wyniki i postrzeganie spółki przez rynek.
Drugim ryzykiem jest koncentracja na dwóch markach. Wiedźmin i Cyberpunk odpowiadają za zdecydowaną większość wartości biznesu, dlatego słabsze zainteresowanie kolejną odsłoną jednej z tych serii miałoby większe znaczenie niż w przypadku producenta posiadającego szeroki portfel niezależnych marek. Hadar ma w przyszłości zmniejszyć tę zależność, ale projekt jest jeszcze na wczesnym etapie i nie wiadomo, jak zostanie przyjęty przez graczy.
Problemem może być również rosnąca skala produkcji. CD PROJEKT zatrudnia ponad tysiąc osób, a kolejne projekty wymagają utrzymywania dużych zespołów przez wiele lat. Przy braku dużych premier koszty rosną szybciej niż przychody. Spółka ma wystarczający kapitał, aby finansować ten okres, ale długi cykl produkcyjny zwiększa wrażliwość wyników na przesunięcia harmonogramów.
Osobną kwestią pozostaje wycena. Przy kapitalizacji około 25 mld zł inwestorzy płacą nie tylko za obecne wyniki, ale również za przyszłe sukcesy kolejnych gier. Jeżeli Wiedźmin 4 lub następne produkcje okażą się mniejsze od oczekiwań rynku, presja na wycenę może pojawić się nawet wtedy, gdy sama spółka nadal będzie rentowna. CD PROJEKT ma więc mocny bilans i sprawdzone marki, ale jednocześnie bardzo dużo wartości przyszłych wyników jest już uwzględnione w cenie akcji.
VII. Co dalej?
CD PROJEKT wchodzi w kolejny etap rozwoju z dużo większym zapleczem finansowym i produkcyjnym niż przy poprzedniej generacji gier. Spółka ma dwa globalne uniwersa, rozbudowany katalog starszych produkcji i kilka projektów rozwijanych równolegle. Najbliższe lata będą jednak okresem, w którym rynek będzie coraz częściej oceniał nie to, co CD PROJEKT już sprzedał, ale to, co potrafi dostarczyć w kolejnych latach.
Najważniejszym wydarzeniem pozostaje Wiedźmin 4. To od tej produkcji w dużej mierze zależy, czy obecna skala biznesu zostanie utrzymana i czy spółka będzie w stanie wejść na wyższy poziom przychodów i zysków. Później znaczenie będą miały Cyberpunk 2, kolejne gry z uniwersum Wiedźmina oraz nowe IP. Jeżeli kilka z tych projektów odniesie sukces, CD PROJEKT może przejść od firmy budującej wyniki wokół pojedynczych premier do producenta posiadającego stale odnawiający się portfel dużych gier.
Na korzyść spółki działa również struktura finansowa. Ponad miliard złotych płynnych środków daje możliwość finansowania produkcji bez presji na szybkie pozyskiwanie kapitału. Jednocześnie wysokie przychody z istniejącego katalogu pozwalają częściowo finansować kolejne projekty jeszcze przed ich premierami. To zmniejsza ryzyko związane z wieloletnim cyklem produkcyjnym, choć go nie eliminuje.
Dla inwestora najważniejsza pozostaje więc relacja między oczekiwaniami a tym, co CD PROJEKT rzeczywiście dostarczy. Spółka ma marki, kapitał, doświadczenie i kilka lat produkcji już za sobą. Rynek uwzględnia jednak dużą część tego potencjału w obecnej kapitalizacji. Kolejne lata pokażą, czy nowe gry będą w stanie wygenerować wyniki wystarczające do dalszego wzrostu wartości biznesu.
CD PROJEKT nie jest już historią jednej gry ani jednej premiery. Jest firmą, która zbudowała dwa globalne uniwersa i próbuje wykorzystać je do stworzenia kolejnej generacji produktów. Dla akcjonariuszy kluczowe będzie teraz nie samo pytanie, czy Wiedźmin 4 okaże się sukcesem, ale czy cały portfel nowych projektów pozwoli spółce utrzymać tempo wzrostu po zakończeniu obecnego cyklu produkcyjnego.
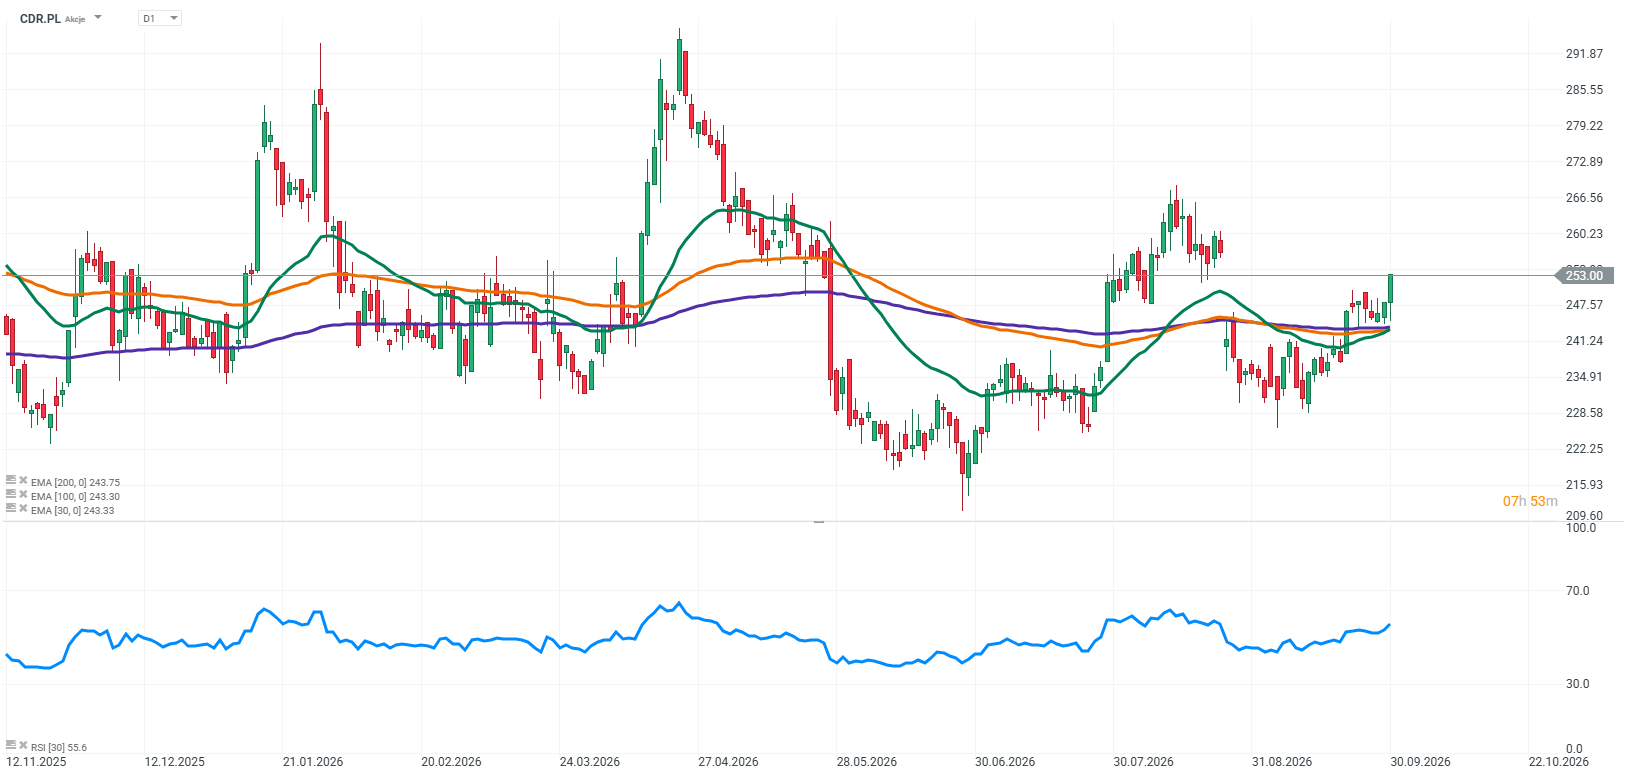
Źródło: XTB Research


Micron przed wynikami. Najtrudniejsza część dopiero przed spółką


US OPEN: Niższa inflacja Core PCE daje ulgę Wall Street, rynki rosną po rewizji PKB

Wyniki Micron dziś po sesji. Czy hossa spółek AI dostanie świeże paliwo?

Puls GPW: Polskie indeksy odbijają 📈 Zyskuje PGE, CD Projekt walczy z ważnym oporem
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.