


Micron Technology po raz kolejny trafia na łamy „Spółki tygodnia”. Powód jest prosty. Najnowsze wyniki amerykańskiego producenta pamięci pokazały, że historia związana z boomem na infrastrukturę sztucznej inteligencji nadal nabiera tempa. Skala wzrostu biznesu, poziom osiąganych marż oraz prognozy na kolejne miesiące sprawiają, że raport Microna stał się jednym z najważniejszych odczytów dla całego sektora technologicznego.
Wyniki opublikowane wczoraj po zamknięciu sesji ponownie przebiły oczekiwania rynku. Przychody osiągnęły rekordowy poziom, zysk wzrósł do wartości, które jeszcze rok temu wydawały się nieosiągalne, a prognoza na kolejny kwartał zakłada dalszą poprawę wyników. Rynek otrzymał więc kolejne potwierdzenie, że popyt na zaawansowane pamięci wykorzystywane w centrach danych pozostaje bardzo silny.
Micron jest szczególnie interesującym przypadkiem, ponieważ działa w jednej z najbardziej cyklicznych części przemysłu półprzewodników. Przez dziesięciolecia rynek pamięci funkcjonował według dobrze znanego schematu. Wzrost popytu prowadził do wzrostu cen i marż, co zachęcało producentów do zwiększania nakładów inwestycyjnych. Po kilku latach nowe moce produkcyjne trafiały na rynek, pojawiała się nadpodaż, ceny spadały, a wraz z nimi wyniki producentów. Kolejny cykl rozpoczynał się dopiero po bolesnym okresie ograniczania produkcji i inwestycji.
Sztuczna inteligencja zmieniła warunki funkcjonowania tego rynku. Zapotrzebowanie na pamięć rośnie wraz z rozbudową infrastruktury obliczeniowej, a każda kolejna generacja procesorów wymaga większej przepustowości i większej ilości pamięci. Centra danych budowane pod zastosowania AI potrzebują HBM, zaawansowanej pamięci DRAM oraz szybkich nośników danych. Skala tych inwestycji jest dziś tak duża, że wzrost podaży pamięci pozostaje jednym z głównych ograniczeń dalszej rozbudowy infrastruktury.
Najnowszy raport Microna pozwala więc ponownie przyjrzeć się pytaniu, które jest kluczowe dla całego sektora. Czy obecny boom jest kolejną odsłoną klasycznego cyklu pamięci, po którym nadejdzie nadpodaż, czy też rozwój sztucznej inteligencji stworzył warunki dla znacznie dłuższego okresu strukturalnego wzrostu popytu?
Wyniki za czwarty kwartał fiskalnego 2026 roku dostarczają w tej kwestii kilku bardzo istotnych odpowiedzi.
Cykl pamięci, który tym razem działa inaczej
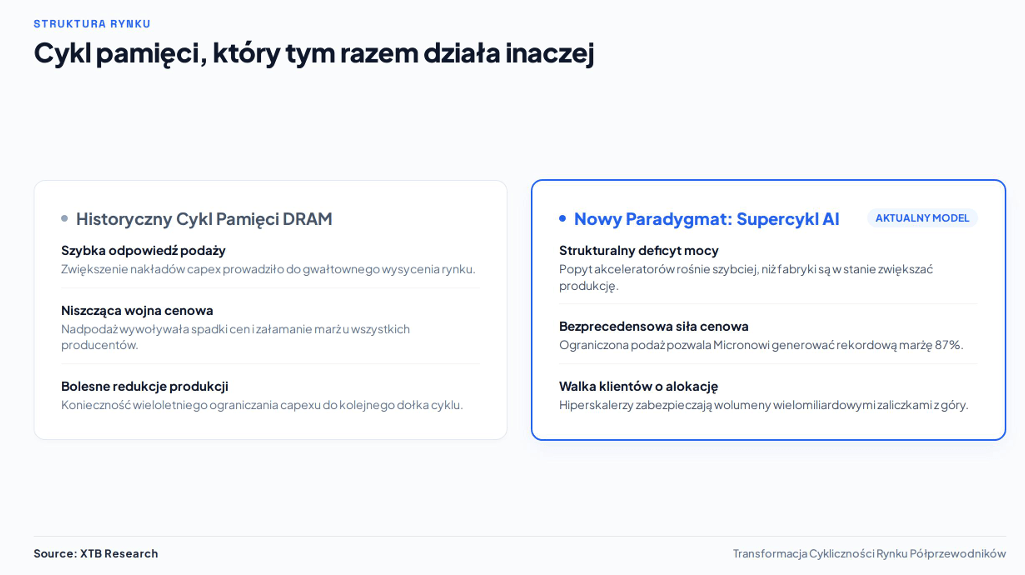
Rynek pamięci od dekad był biznesem cyklicznym. Wzrost cen zachęcał producentów do zwiększania inwestycji, a gdy nowe moce produkcyjne trafiały na rynek, pojawiała się nadpodaż i gwałtowny spadek marż. Problem polegał na tym, że podaż reagowała z opóźnieniem, ale kiedy już rosła, potrafiła całkowicie odwrócić sytuację na rynku.
Obecny cykl ma inny punkt ciężkości. AI zwiększa zapotrzebowanie na DRAM, HBM i pamięć masową znacznie szybciej, niż branża jest w stanie zwiększać produkcję. Dla Microna oznacza to sytuację, w której ograniczona podaż nie hamuje wzrostu, lecz zwiększa siłę cenową producentów. Popyt jest wystarczająco duży, aby wchłonąć kolejne dostawy, a klienci centrów danych konkurują o ograniczoną dostępność najbardziej zaawansowanych układów.
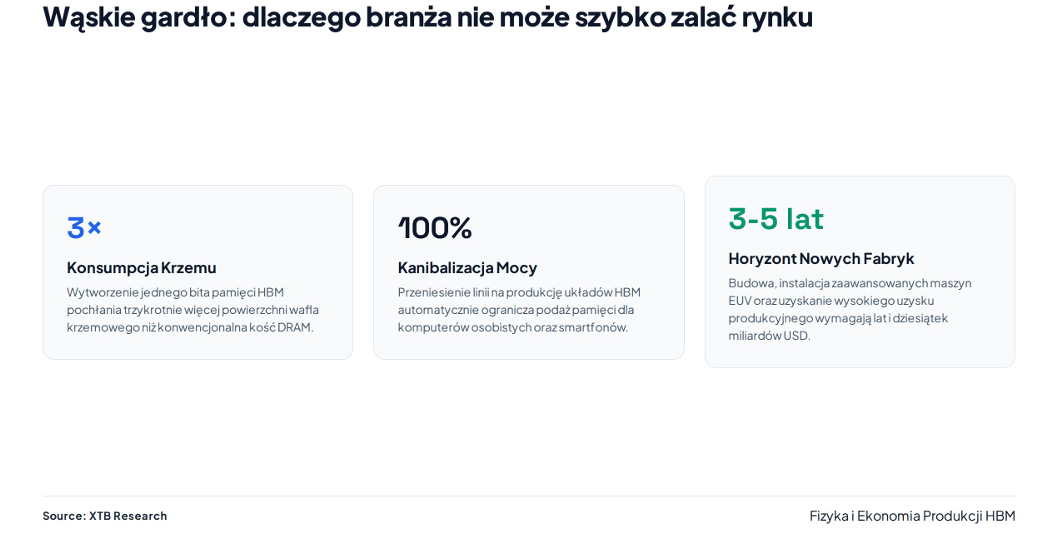
To właśnie niedobór pamięci jest dziś najważniejszym elementem całego cyklu. Problem nie sprowadza się wyłącznie do tego, że producenci potrzebują więcej fabryk. Rozbudowa mocy produkcyjnych zajmuje lata, wymaga ogromnych nakładów i nie daje się szybko przyspieszyć. Tymczasem zapotrzebowanie na pamięć rośnie wraz z każdym kolejnym etapem rozbudowy infrastruktury AI. Powstaje więc luka pomiędzy popytem, który rośnie już teraz, a podażą, która może odpowiedzieć dopiero w kolejnych latach.
Dodatkowo AI zmienia strukturę tego popytu. Najbardziej zaawansowane systemy potrzebują nie tylko większej ilości pamięci, ale również pamięci o znacznie wyższej przepustowości i bardziej zaawansowanej konstrukcji. HBM pochłania przy tym znacznie więcej zasobów produkcyjnych niż klasyczna pamięć DRAM. Oznacza to, że przesuwanie mocy produkcyjnych w stronę zastosowań AI samo w sobie ogranicza ilość pamięci dostępnej dla pozostałych segmentów rynku.
To tworzy dla Microna wyjątkową sytuację. Spółka nie korzysta jedynie ze wzrostu popytu na jeden produkt. Cały rynek pamięci został przesunięty w kierunku segmentów, w których podaż jest najbardziej ograniczona. Im szybciej rośnie infrastruktura AI, tym większa staje się presja na dostępność pamięci, a tym samym tym dłużej może utrzymywać się wysoka rentowność producentów.
Nie oznacza to, że cykliczność zniknęła. Nadal istnieje ryzyko, że producenci zwiększą inwestycje zbyt mocno i w kolejnych latach doprowadzą do nadpodaży. Różnica polega na czasie. Przy obecnej skali popytu rynek potrzebuje znacznie większej ilości nowych mocy, aby odwrócić relację między podażą a popytem. Dopóki ten proces się nie zakończy, Micron działa w warunkach niedoboru, a nie walki o wykorzystanie fabryk.
Rekord za rekordem
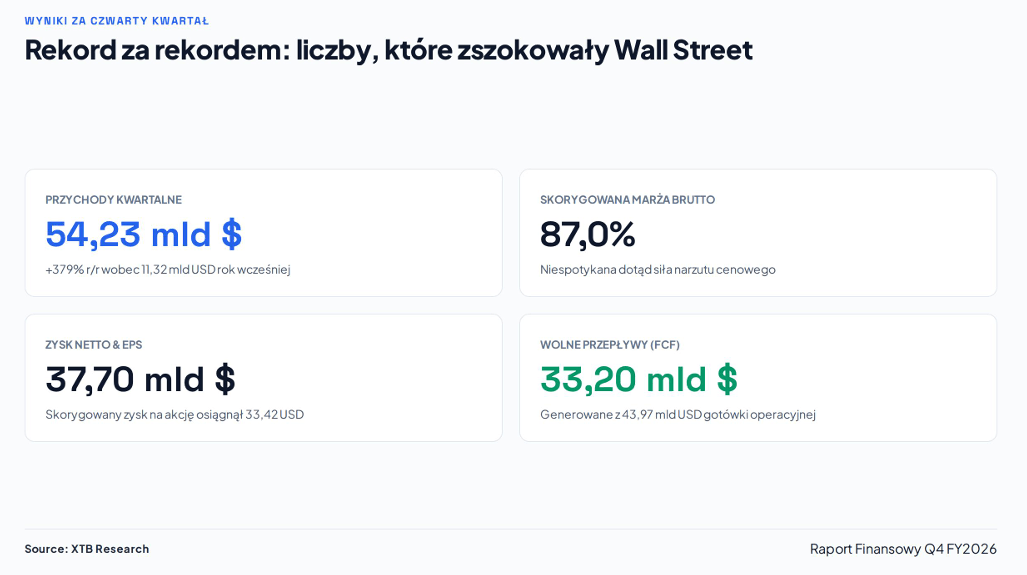
Wyniki Microna za czwarty kwartał fiskalnego 2026 roku pokazują, jak szybko skala biznesu zmieniła się w ciągu zaledwie roku. Spółka zakończyła kwartał kolejnymi rekordami, a wzrost nie ograniczał się już do przychodów. Rosły również zyski, przepływy pieniężne i rentowność.
Najważniejsze wyniki Q4 FY2026:
-
Przychody: 54,23 mld USD, wobec 11,32 mld USD rok wcześniej
-
Skorygowany EPS: 33,42 USD
-
Skorygowana marża brutto: 87%
-
Zysk netto: 37,70 mld USD
-
Przepływy z działalności operacyjnej: 43,97 mld USD
-
Skorygowany wolny przepływ pieniężny: 33,20 mld USD
-
Prognozowane przychody Q1 FY2027: 61,5 mld USD
Najważniejsza jest jednak dynamika. Przychody w ciągu roku wzrosły niemal pięciokrotnie, a Micron wszedł na poziomy rentowności, które jeszcze niedawno były nieosiągalne dla tak cyklicznego biznesu. Co istotne, wzrost nie wynika wyłącznie z większego wolumenu. Przy ograniczonej podaży pamięci spółka korzysta jednocześnie ze wzrostu cen i rosnącego zapotrzebowania.
Szczególnie mocno widać to w biznesie centrów danych. Segment Core Data Center wygenerował 18 mld USD przychodów, a jego marża brutto sięgnęła 90%. Cloud Memory przyniósł kolejne 16,3 mld USD przychodów przy 83% marży brutto. To właśnie te dwa segmenty najlepiej pokazują, gdzie znajduje się obecnie środek ciężkości biznesu Microna.
Jeszcze ważniejsza od samego Q4 jest prognoza na kolejny kwartał. Zarząd oczekuje 61,5 mld USD przychodów, co oznacza dalszy wzrost z już rekordowego poziomu. W typowym cyklu pamięci tak gwałtowny wzrost wyników szybko prowadziłby do zwiększenia podaży i presji na ceny. Tym razem Micron wchodzi w kolejny kwartał z rosnącym popytem i nadal ograniczoną dostępnością pamięci.
Raport nie pokazuje więc jedynie kolejnego rekordowego kwartału. Pokazuje, że obecny cykl nadal przyspiesza, a niedobór pamięci pozwala Micronowi zamieniać wzrost popytu na wyjątkowo wysoką rentowność.
Analiza finansowa
Wyniki Microna pokazują nie tylko skalę obecnego boomu na rynku pamięci, ale przede wszystkim jego wpływ na ekonomikę spółki. Wzrost przychodów został połączony z gwałtowną poprawą rentowności, dzięki czemu każda dodatkowa jednostka sprzedaży przekłada się obecnie na wyjątkowo wysoką wartość dla akcjonariuszy.
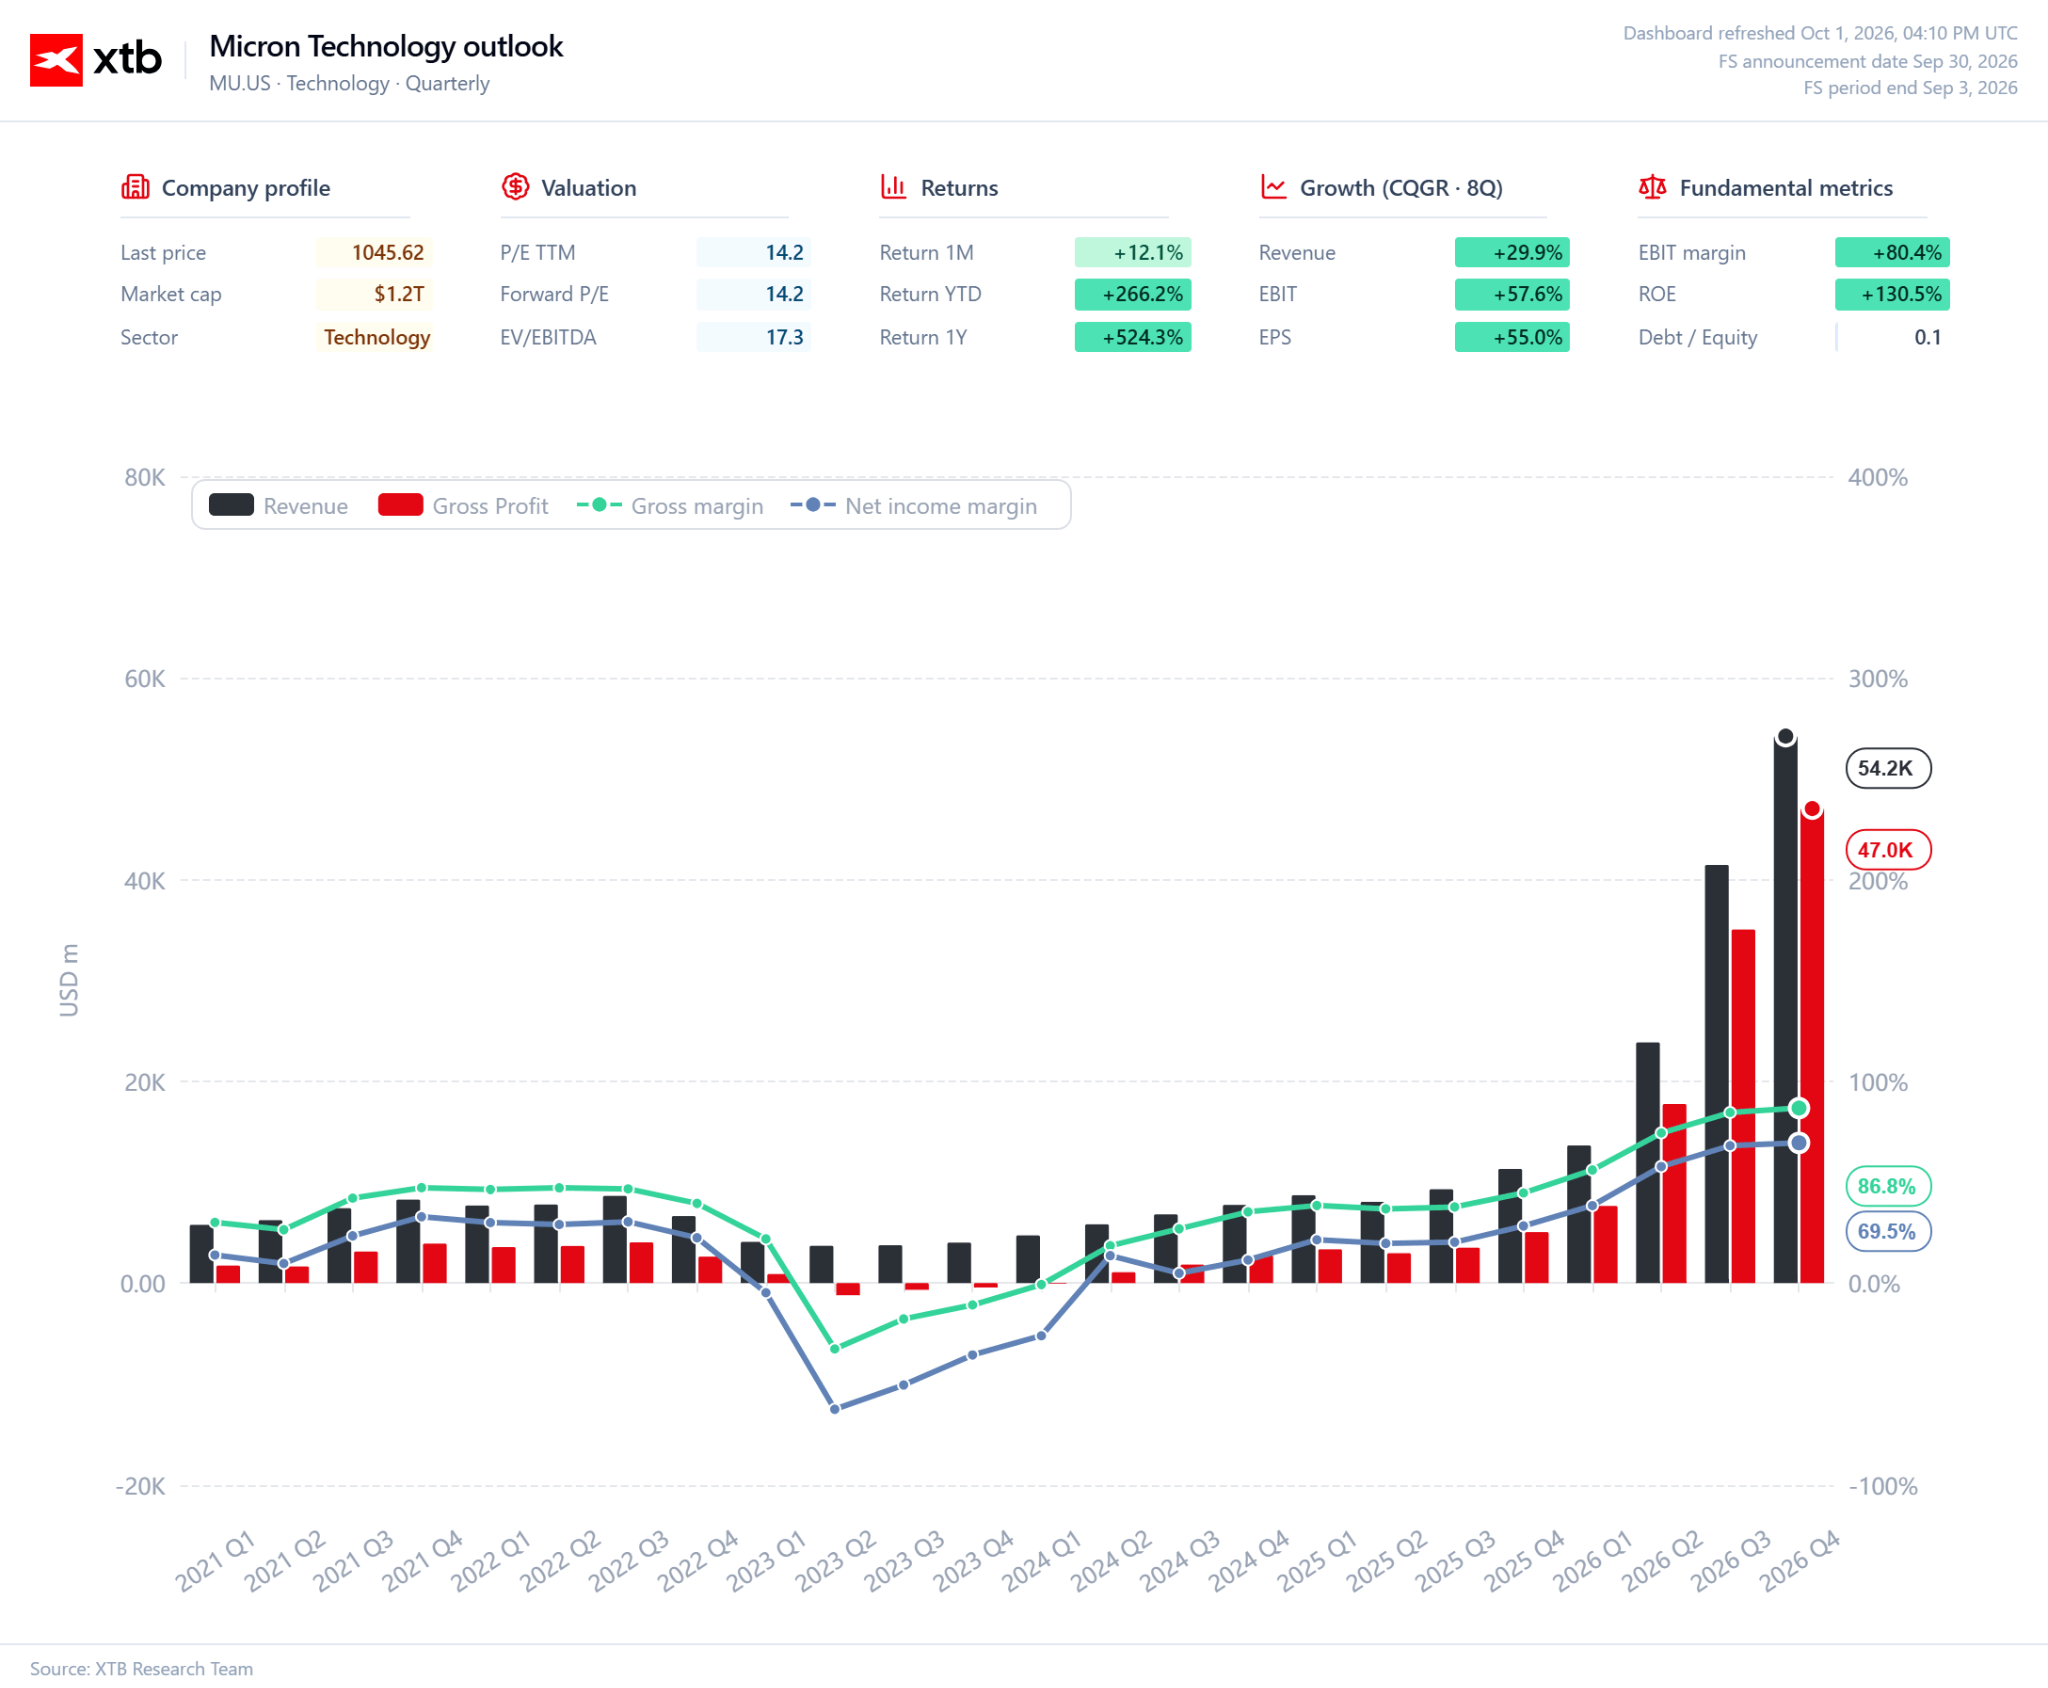
W całym roku fiskalnym 2026 Micron wygenerował ponad 133 mld USD przychodów, wobec 37 mld USD rok wcześniej. Zysk netto wzrósł z 8,5 do 85,0 mld USD, a przepływy z działalności operacyjnej sięgnęły blisko 90 mld USD. To pokazuje, że obecny cykl nie jest napędzany wyłącznie księgowym wzrostem marż. Spółka zamienia wysoką rentowność bezpośrednio w gotówkę.
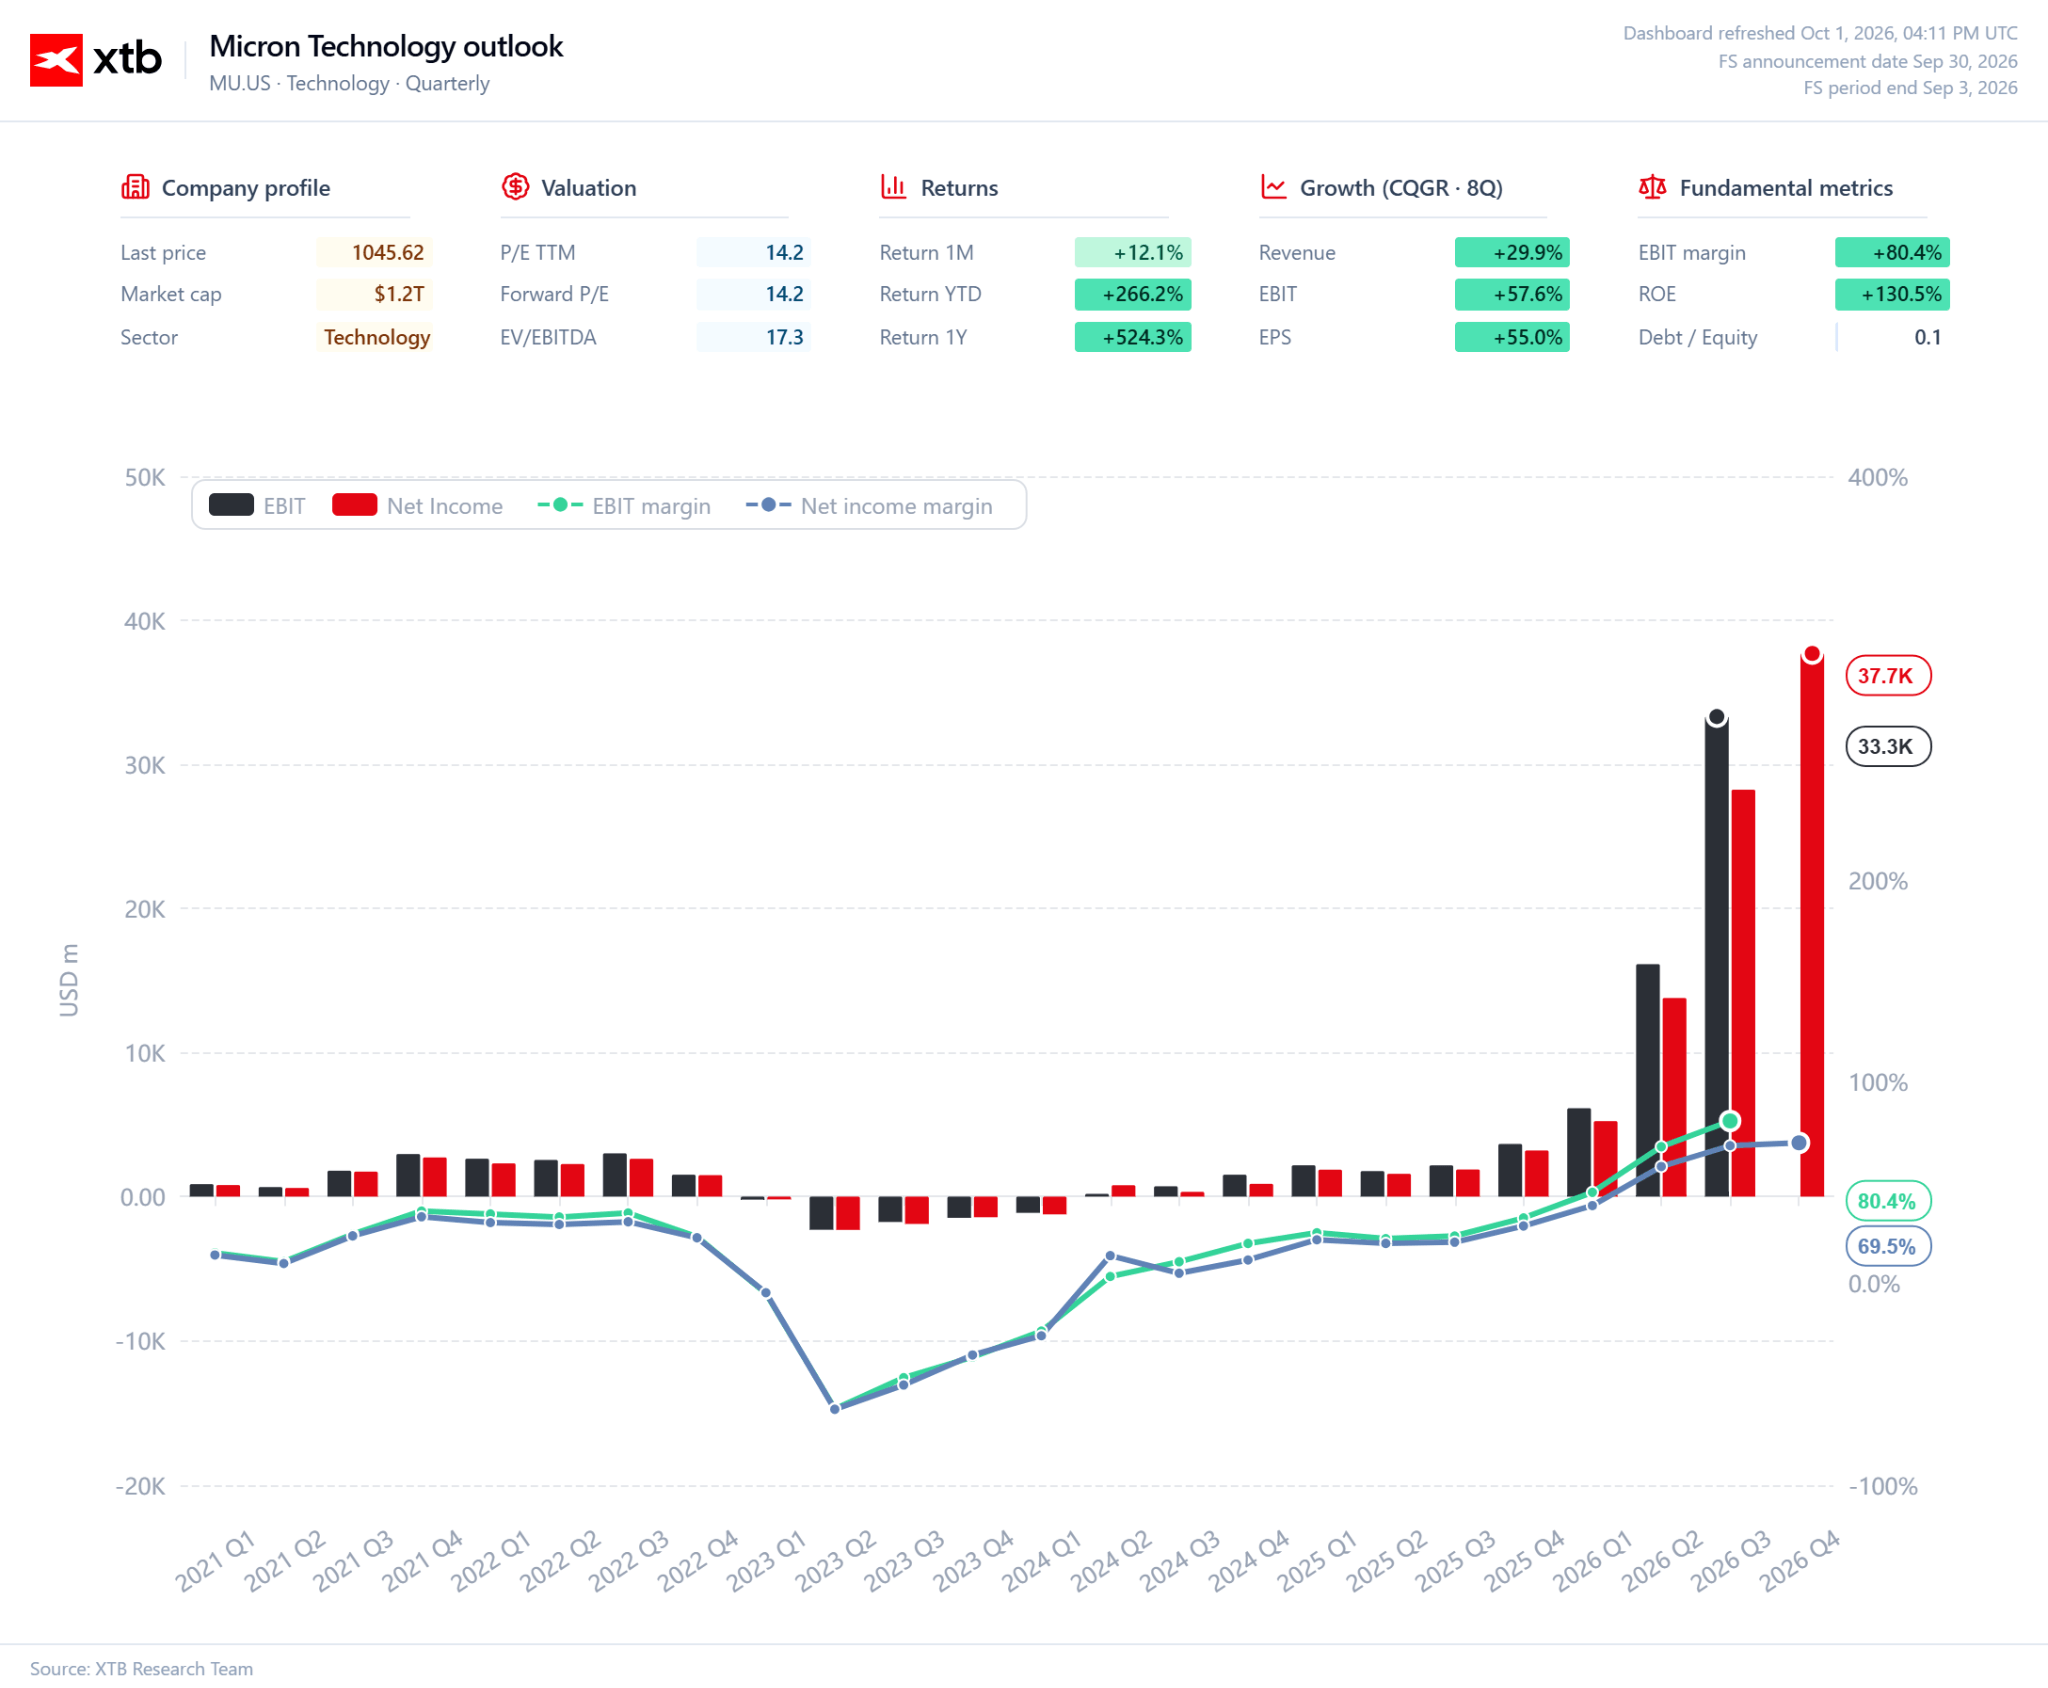
Najważniejsza zmiana zaszła na poziomie marży brutto. Przy tak gwałtownym wzroście przychodów Micron osiągnął w Q4 około 87% skorygowanej marży brutto. Dla producenta pamięci jest to poziom wyjątkowy i pokazuje, jak silną pozycję cenową daje obecny niedobór. Jeżeli podaż pozostaje ograniczona, wzrost sprzedaży nie wymaga agresywnego konkurowania ceną, a większa część dodatkowego przychodu trafia na wynik operacyjny i końcowy.
Jednocześnie Micron pozostaje spółką kapitałochłonną. Rozbudowa mocy produkcyjnych wymaga dziesiątek miliardów dolarów inwestycji, dlatego część obecnego przepływu gotówki musi zostać przeznaczona na capex. To jednak tworzy ważną przewagę: obecny cykl dostarcza Micronowi środków na finansowanie kolejnej fazy ekspansji bez konieczności nadmiernego zwiększania zadłużenia.
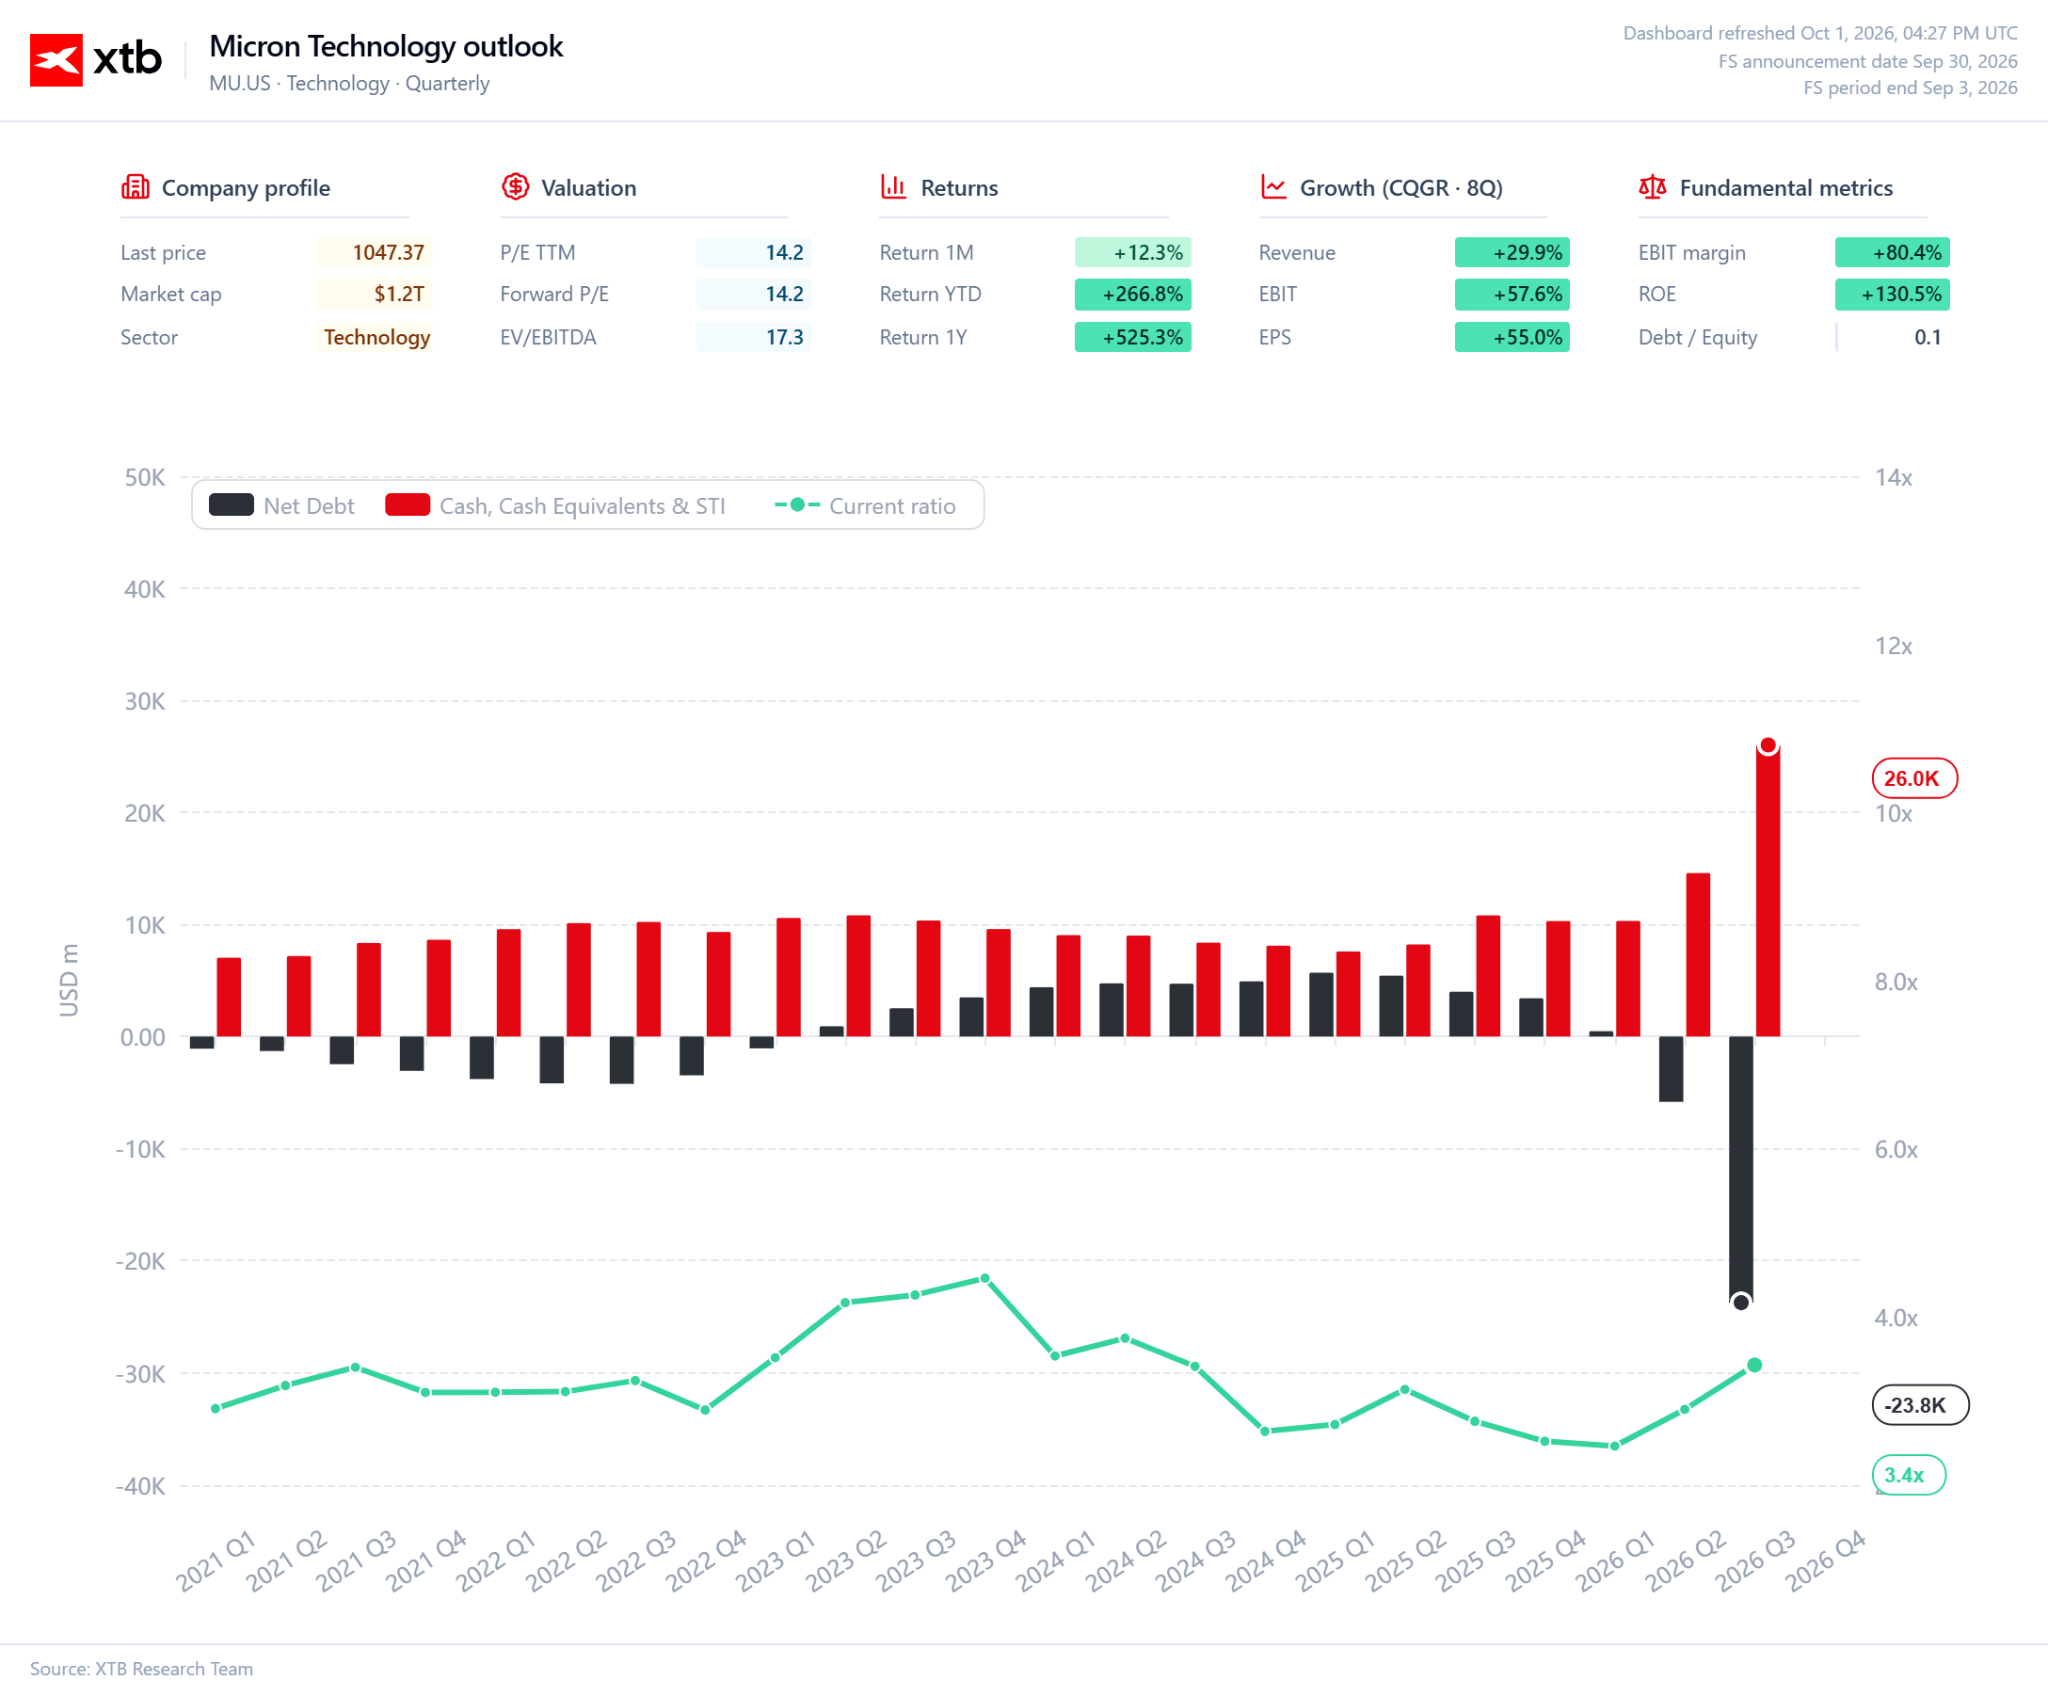
Właśnie dlatego w przypadku Microna warto patrzeć nie tylko na wzrost przychodów i EPS, ale na przepływy pieniężne oraz zdolność do finansowania nowych mocy produkcyjnych. Jeżeli niedobór pamięci utrzyma się przez kolejne lata, wysoka rentowność może jednocześnie finansować inwestycje, zwiększać skalę biznesu i budować bazę produkcyjną pod następny etap wzrostu.
Co dalej z Micronem?
Najważniejsze pytanie po tak mocnym raporcie nie brzmi już, czy popyt na pamięć jest silny. To zostało potwierdzone. Kluczowe jest to, jak długo producenci będą w stanie utrzymać podaż poniżej popytu. Micron sam zakłada dalsze zwiększanie inwestycji, ale nowe moce produkcyjne nie pojawią się z dnia na dzień. Firma zwiększa nakłady przede wszystkim po to, aby w kolejnych latach odpowiedzieć na popyt generowany przez AI.
To właśnie tutaj pojawia się najważniejsza przewaga obecnego cyklu. Micron może zwiększać produkcję, ale jednocześnie cały rynek musi zwiększać podaż w tempie wystarczającym do zaspokojenia rosnącego zapotrzebowania na DRAM, HBM i pamięć dla centrów danych. Jeżeli inwestycje producentów będą rosły wolniej niż popyt, niedobór będzie się utrzymywał, a wraz z nim wysoka siła cenowa.
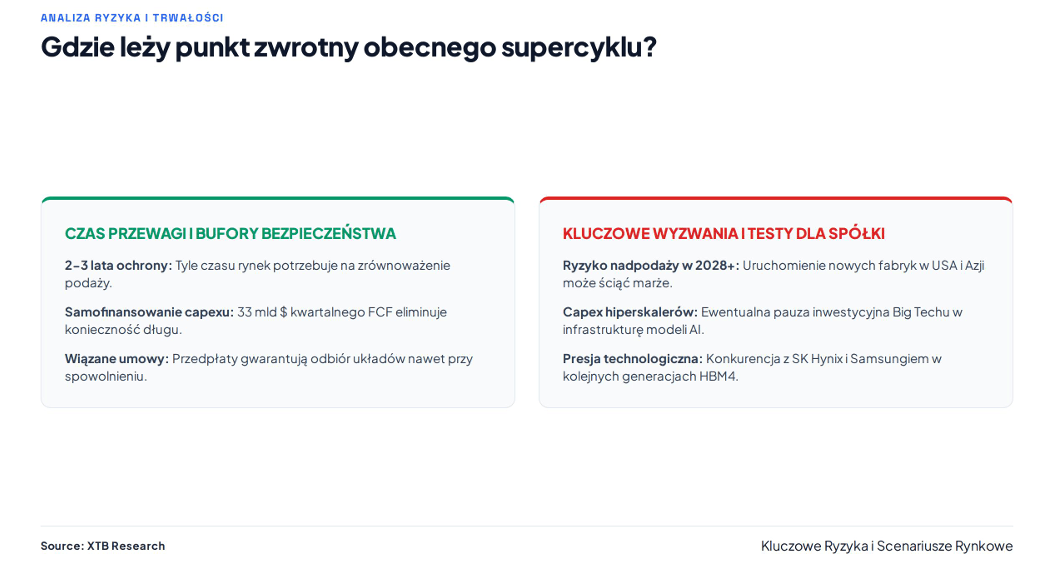
Micron dodatkowo zabezpiecza coraz większą część przyszłego popytu poprzez długoterminowe umowy z klientami. To istotna zmiana względem klasycznego modelu rynku pamięci, w którym producent był znacznie bardziej uzależniony od bieżących warunków cenowych. Według najnowszych informacji wartość zobowiązań klientów w ramach takich umów wzrosła do około 32 mld dolarów, a pozostałe zobowiązania do realizacji kontraktów sięgają około 150 mld dolarów.
Nie oznacza to jednak, że klasyczny cykl pamięci został unieważniony. Największym zagrożeniem pozostaje moment, w którym nowe fabryki Microna i pozostałych producentów zaczną dostarczać wystarczająco dużo pamięci, aby rynek przestał być deficytowy. Wtedy presja cenowa może powrócić bardzo szybko, a dzisiejsze rekordowe marże będą trudne do utrzymania. Im większe inwestycje branży, tym większe znaczenie będzie miało pytanie, czy popyt na AI nadal będzie rósł szybciej niż podaż.
Na razie dane wskazują jednak, że ten punkt nie jest jeszcze blisko. Micron kończy 2026 rok z ogromnym poziomem generowanej gotówki, którą może przeznaczać na zwiększanie mocy produkcyjnych i rozwój kolejnych generacji pamięci. Spółka jednocześnie zwiększa inwestycje, a klienci zabezpieczają przyszłe dostawy. To tworzy mechanizm, w którym obecny niedobór finansuje budowę podaży potrzebnej do obsłużenia kolejnej fali popytu.
Dlatego najważniejszym testem dla Microna będzie nie sam poziom wyników w kolejnym kwartale, ale trwałość relacji pomiędzy popytem a podażą. Dopóki infrastruktura AI będzie rosła szybciej niż zdolności produkcyjne branży, Micron może utrzymywać wysokie ceny, marże i przepływy pieniężne. Dopiero wyraźne zbliżenie podaży do popytu będzie sygnałem, że obecny cykl zaczyna przechodzić w kolejną fazę.
Czas żniw na rynku pamięci
Micron kończy 2026 rok w momencie, w którym rynek pamięci nadal nie jest w stanie nadążyć za popytem generowanym przez AI. Kolejne moce produkcyjne są w drodze, ale ich uruchomienie zajmie lata, podczas gdy zapotrzebowanie centrów danych rośnie już dziś. Spółka ma więc przed sobą wyjątkowe okno, w którym może jednocześnie zwiększać sprzedaż, utrzymywać wysokie ceny i finansować ekspansję z rekordowych przepływów pieniężnych.
Najważniejsze jest to, że obecny cykl nie wygląda jeszcze na końcową fazę klasycznego boomu pamięci. O jego zakończeniu zdecyduje moment, w którym nowe moce produkcyjne zaczną rosnąć szybciej niż popyt. Dopóki to się nie wydarzy, Micron pozostaje jednym z głównych beneficjentów strukturalnego niedoboru pamięci.
I właśnie na tym opiera się cała obecna teza inwestycyjna. Nie chodzi już o zwykłe odbicie po dołku cyklu. Chodzi o to, czy AI jest w stanie utrzymać niedobór pamięci wystarczająco długo, aby Micron zdążył zamienić obecne ograniczenia podaży w trwały wzrost skali biznesu. Najnowsze wyniki sugerują, że ten proces dopiero nabiera tempa.
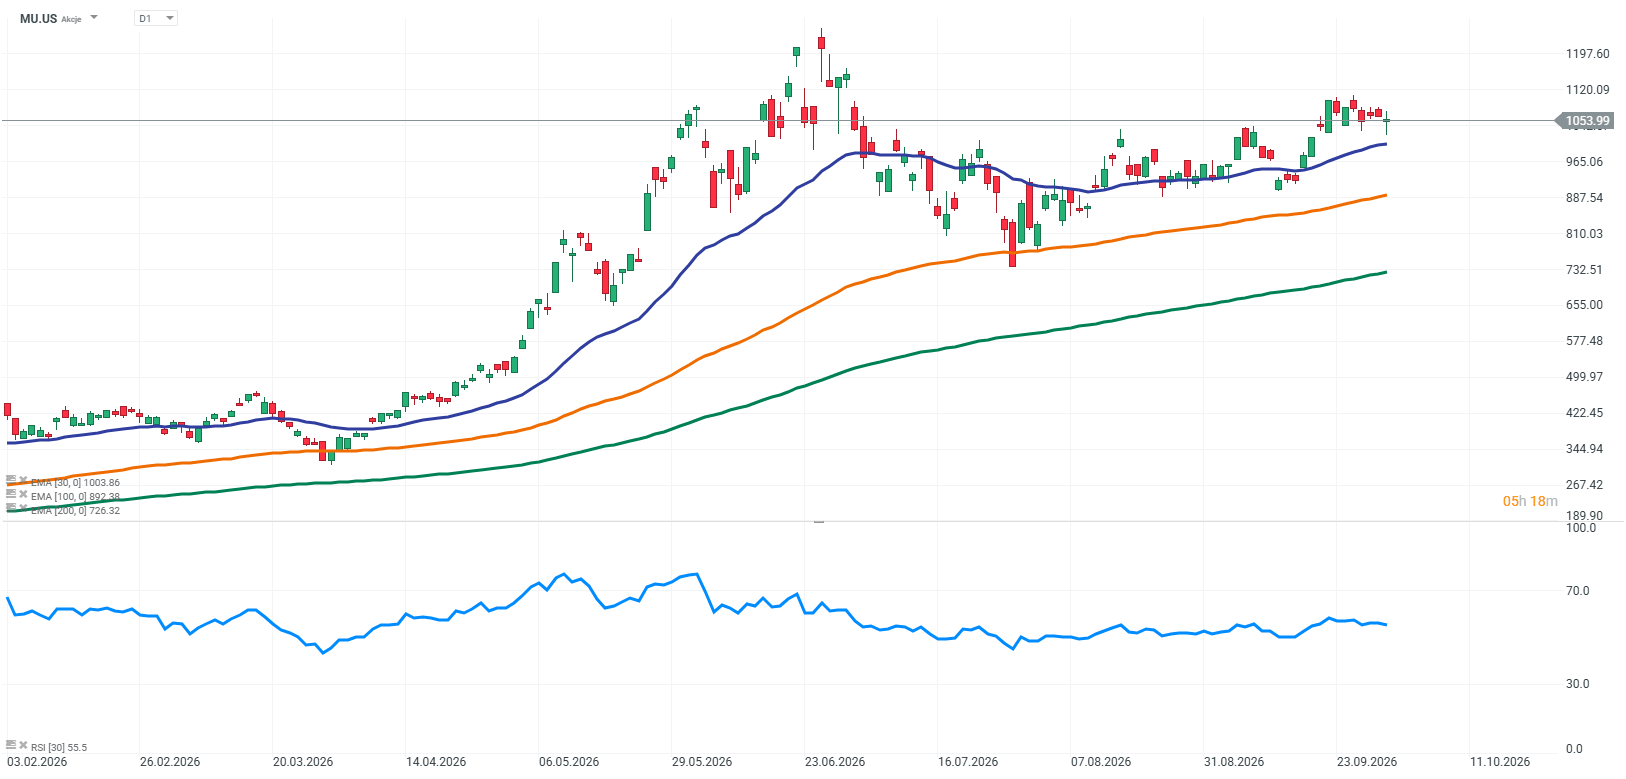
Źródło: XTB Research


US Open: Micron przywraca wiarę w niekończący się boom AI

Puls GPW: WIG20 traci 1,5% 🚩 Niewiadów zyska na produkcji rakiet?

⛩️Wykres dnia: JP225, Nikkei gra własną melodię (01.10.2026)

🤯Rekord za rekordem: Micron rozbija bank wynikami za Q4, serwery spółki padają z przeciążenia, a kurs rośnie po wynikach
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.