


Uber ogłosił historyczną, jak na standardy spółki, mimo to na chwilę obecną kurs pozostaje bez reakcji. Czy rynek słusznie przechodzi obojętnie strategicznego zakupu spółki, a może wyniki Nvidia, nadchodzące “Jackson Hole” odwracają uwagę od “średniej” jak na standardy amerykańskiego rynku spółki?
Transakcja
Uber ma zakupić ok. 13 miliardów euro akcji Delivery Hero po cenie 41,5 euro za akcję. Warto zwrócić uwagę, że Uber kupuje spółkę z premią względem wyceny rynkowej na poziomie ok. 18% - a wielu analityków nie wyklucza podwyższenia ceny ofertowej.
Co jeszcze ważne, nie jest to też nagły zwrot czy impulsywny zakup. Uber już posiada ok. 53% akcji Delivery Hero, zarówno bezpośrednio, jak i przez różne wehikuły finansowe/inwestycyjne.
Dużo o reakcji rynku na transakcję można powiedzieć nie tyle z reakcji kursu Uber (lub jej braku), ile również z wyceny samego Delivery Hero. DHER wciąż handluje z dyskontem względem ceny ofertowej Ubera, co w praktyce oznacza, że rynek wycenia całkiem spore dyskonto z tytułu (najprawdopodobniej) przeszkód regulacyjnych.
Połączenie tak dużych spółek może wyraźnie zaniepokoić przedstawicieli m.in. organów antymonopolowych.
Co ma z tego Uber
„Rdzeniem” strategii ekspansji Ubera jest stworzenie tzw. „superaplikacji”. Już dziś Uber obsługuje szeroki zakres przewozów osobowych oraz posiada rozbudowany biznes pośrednika w usługach pośredniczenia w dostawie posiłków z restauracji.
Skala byłaby ogromna, spółki po zakończeniu fuzji miałyby działalność w aż 99 krajach, a liczba rynków z pełną integracją usług przewozów i dostaw wzrosłaby z 34 do 58. Skala ekspansji może być tutaj, hipotetycznie, dużo większa niż tylko liniowy wzrost implikowany przez przejęcie rynku drugiej ze spółek, dzieje się tak z uwagi na efekt skali i synergie.
Implikacje sektorowe
Jeśli zakup Delivery Hero przez Ubera doszedłby do skutku, to sygnalizowałoby to znaczną ekspansję i przyspieszenie trendu konsolidacji rynku operatorów usług przewozu i dostaw. Konsolidacja jest dobra dla spółek, jednak nie zawsze koniecznie dla konsumenta.
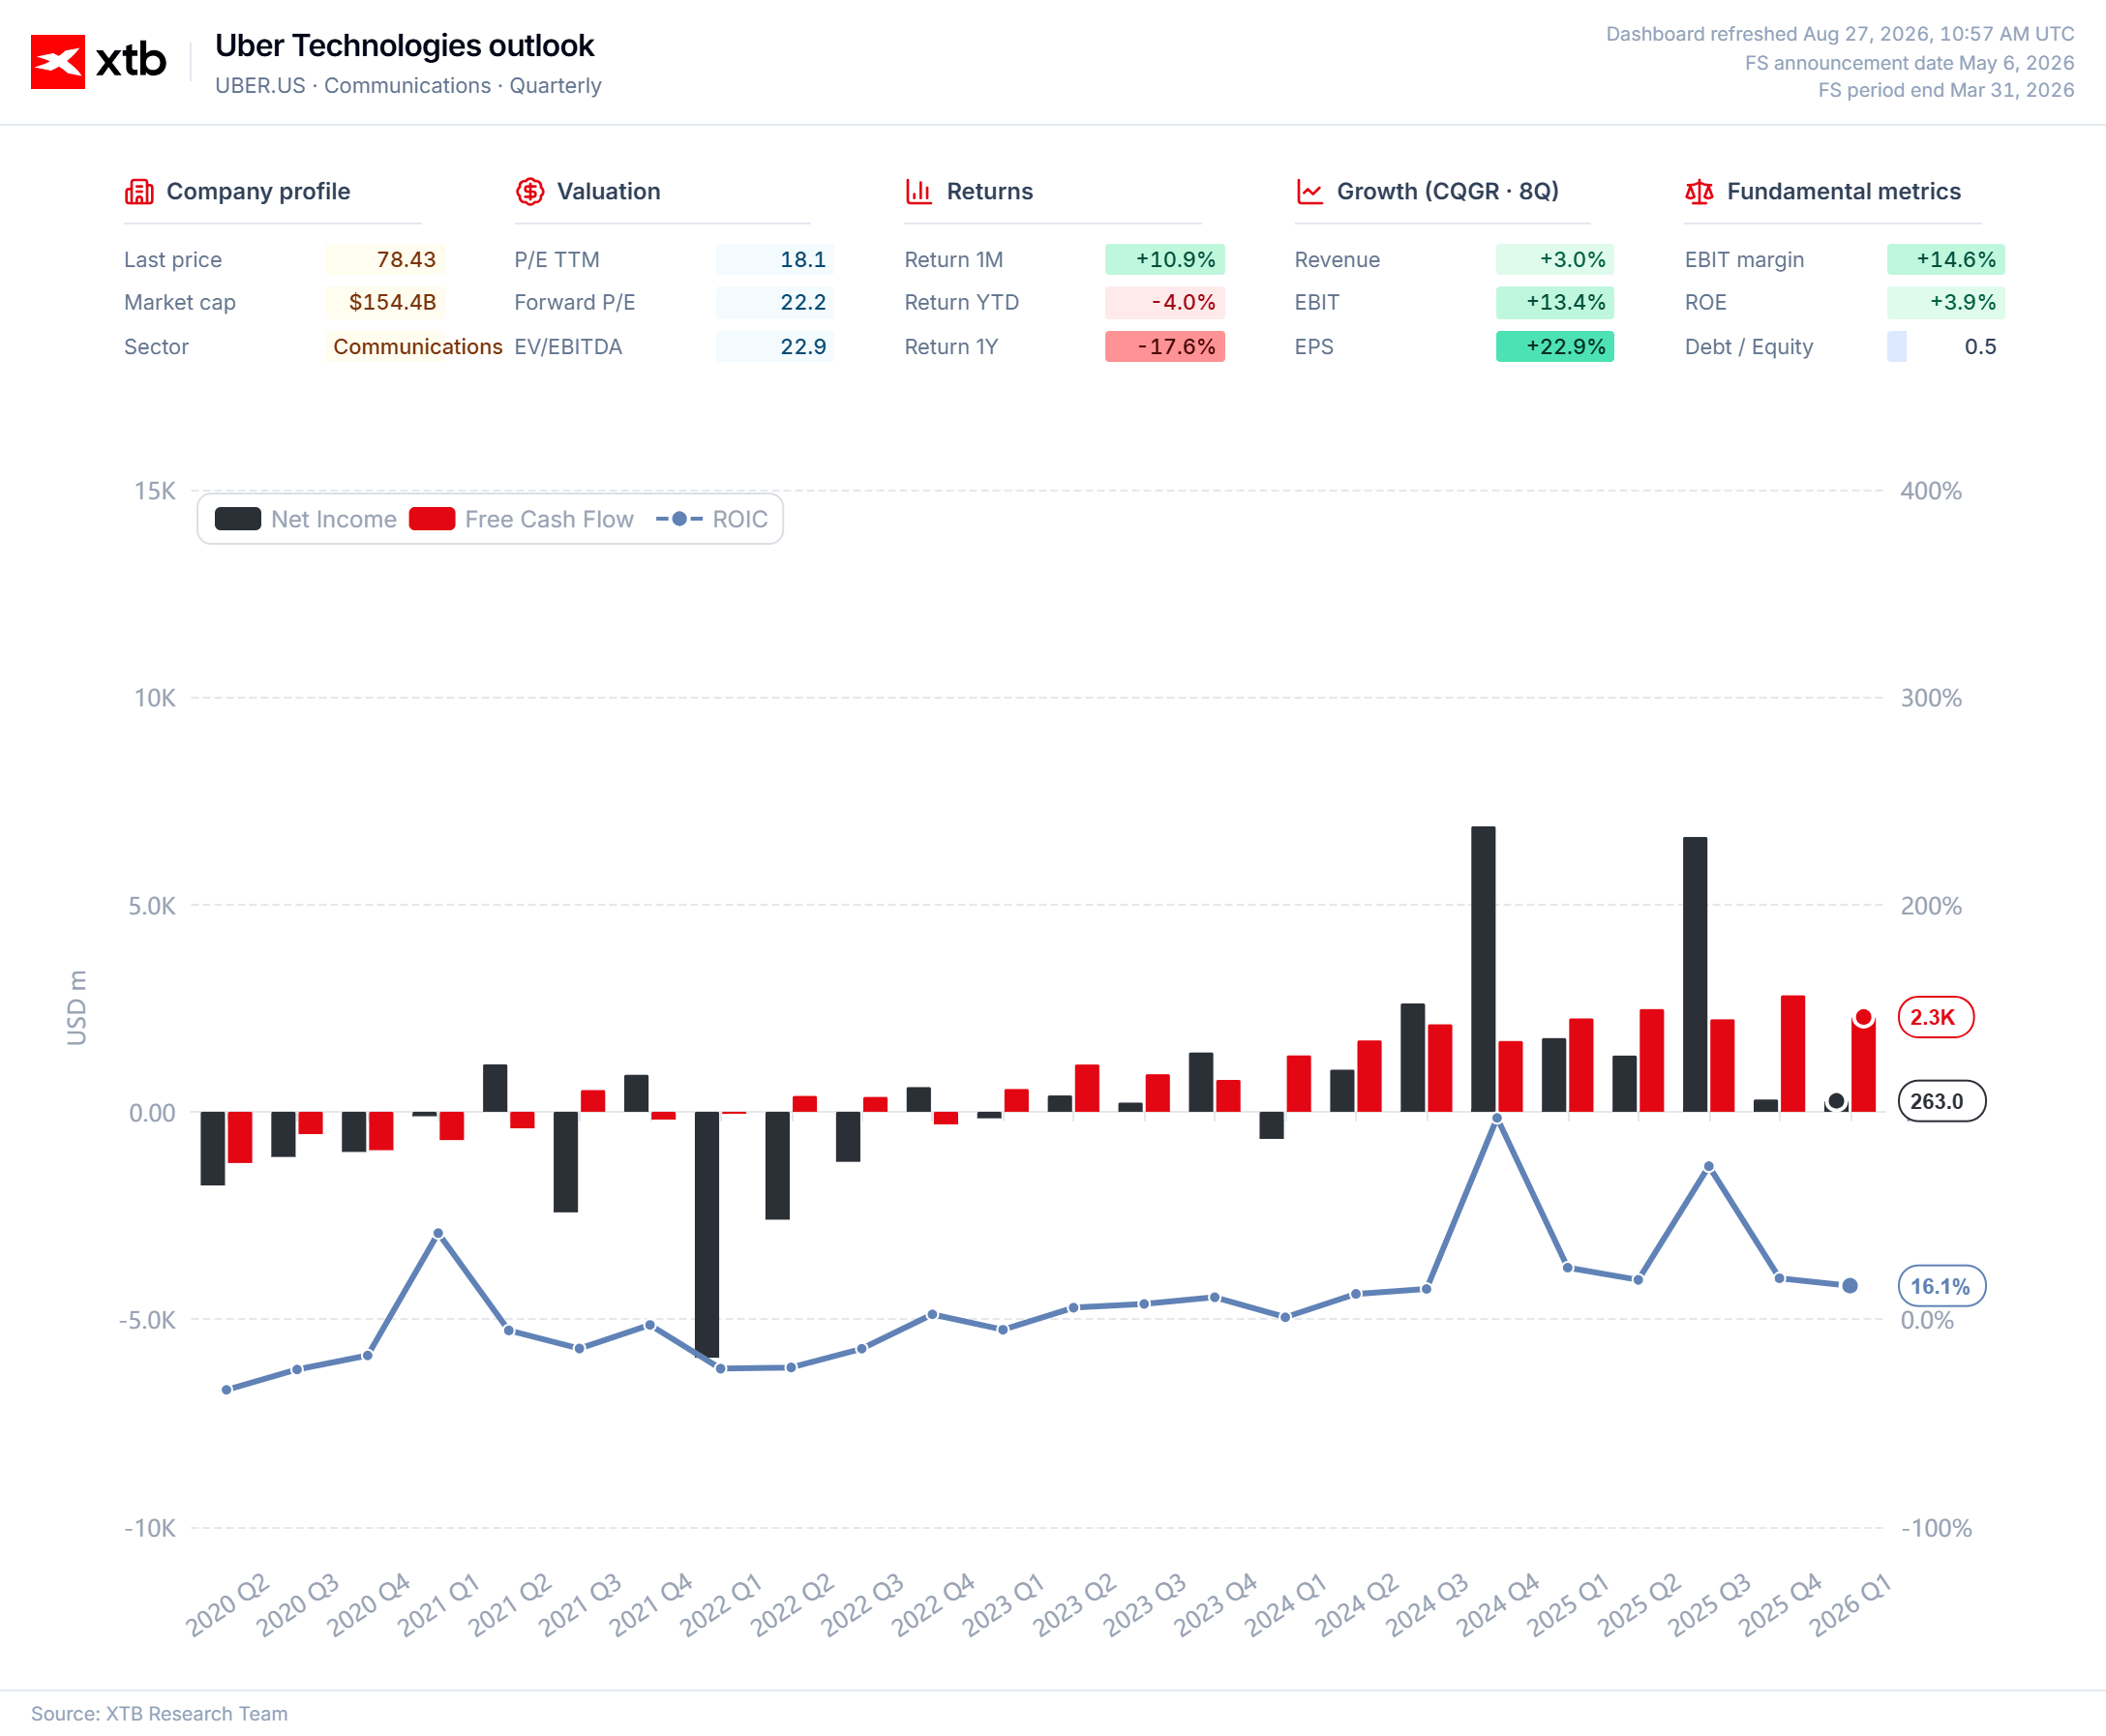
Konsolidacja, która dziś następuje, była poniekąd celem branży od samego początku – kiedy to inwestorzy tolerowali wiele lat strat, zanim spółki były w stanie choćby wyjść na zero, co usprawiedliwiały im przyszłe zyski – tak było choćby w przypadku samego Ubera.
Dalsza konsolidacja rynku będzie zmniejszać konkurencję, pozwoli to na wyższe marże, które z czasem mogą zasilać kolejne akwizycje i/lub wynagrodzenie dla akcjonariuszy.
Analiza techniczna Uber (D1)
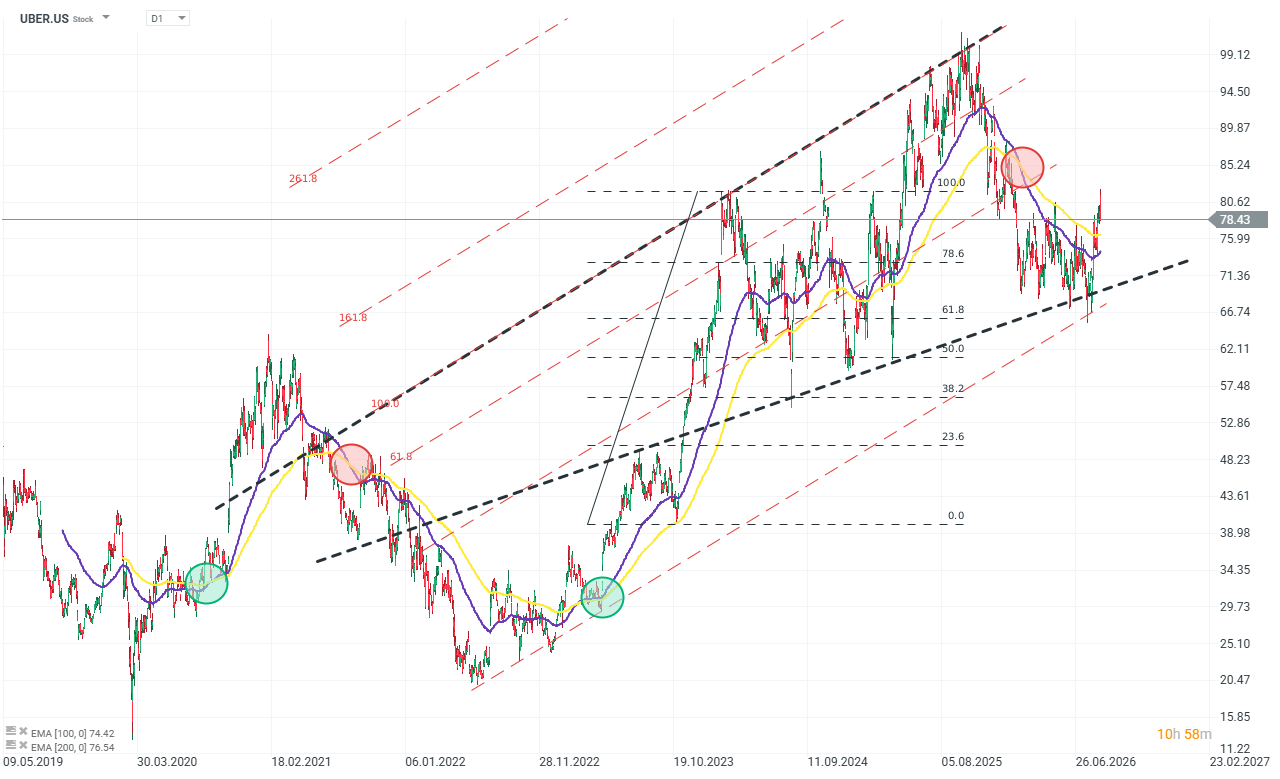
Kurs akcji doświadczył istotnej korekty od ostatniego szczytu, sięgającej aż ~35%. Mimo to obrona istotnej linii trendu wzrostowego na poziomie ok. 65$ pozwala podejrzewać, że dolny zakres trwającej korekty może (lecz nie musi) być już za nami. Z drugiej strony obawy budzić może „krzyż śmierci” z końcówki 2025 roku, który okazał się być jedynie zapalnikiem do dalszych spadków. Całościowa sytuacja techniczna spółki pozostaje niejednoznaczna, a kluczowe do śledzenia będą relacje EMA100 i EMA200. Źródło: xStation5

Akcje JB Hunt tracą 13% 📉 Sektor transportowy pod presją

Akcje Intel rosną 5% 📈 Wielka umowa z SK Hynix?

Komentarz giełdowy: GPW odporne na spadki - WIG20 w drodze do 5000 punktów?

Czy Meta ma nowy problem? Europa może uderzyć w jej model biznesowy
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.