


Na europejskim rynku gazu (benchmark Dutch TTF) obserwujemy dziś wyraźną wyprzedaż i zejście ceny poniżej kluczowego poziomu 80 EUR/MWh. W ostatnim czasie obserwujemy wyraźną korelacją z cenami ropy, co jest powiązane ze wspólnymi obawami dotyczącymi dostaw z Bliskiego Wschodu oraz rosnącym popytem w Azji, zarówno na ropę, jak i na gaz. Dzisiaj mimo lokalnego uspokojenia, analiza fundamentów rynkowych oraz najnowsze prognozy banku inwestycyjnego Goldman Sachs wskazują, że rynek paliw w Europie wkracza w sezon grzewczy na wysoce niestabilnym gruncie.
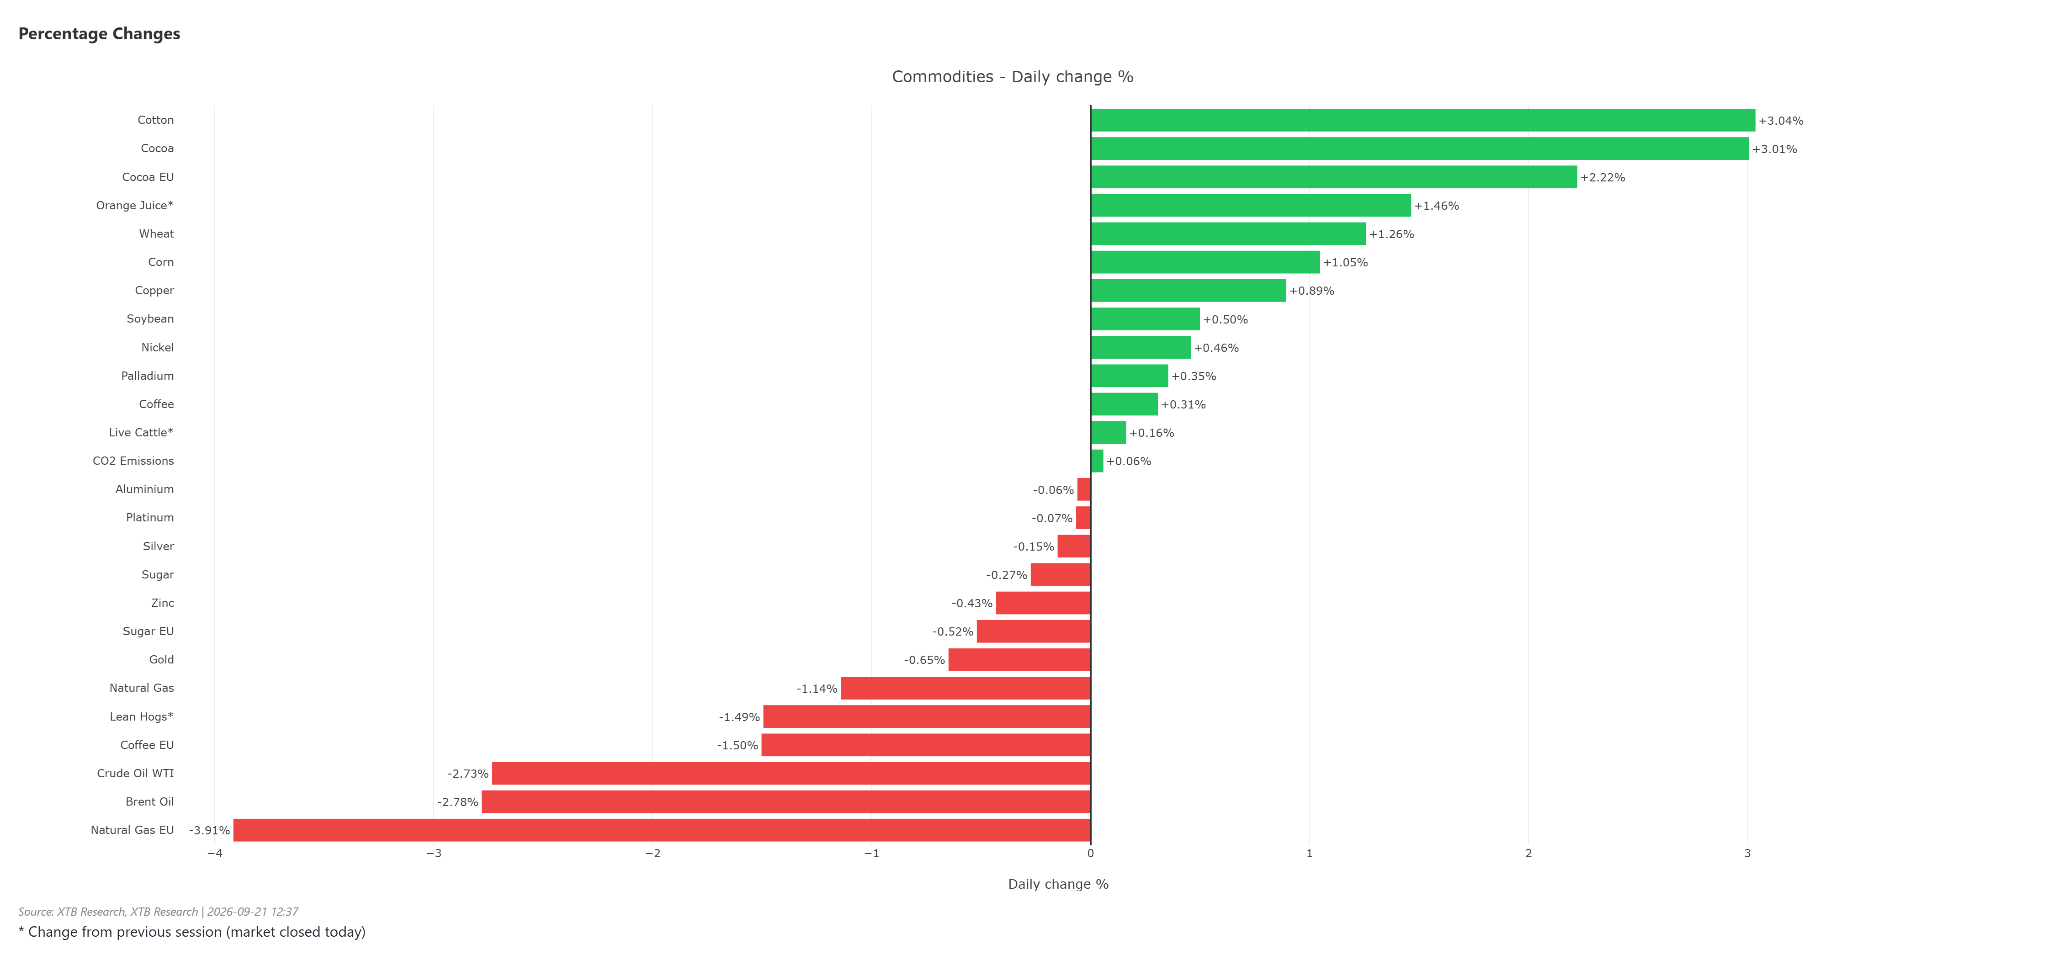 Gaz europejski przewodzi dzisiaj spadkom na rynku surowców, podążając za cenami ropy naftowej. Źródło: XTB
Dlaczego gaz dzisiaj tanieje i jaki jest związek z ropą?
Dzisiejsza zniżka cen gazu ziemnego na giełdzie TTF wykazuje silną korelację z sytuacją na szerokim rynku surowców energetycznych, w tym ropy naftowej.
- Wspólny mianownik ryzyka handlowego: Ropa i skroplony gaz ziemny (LNG) dzielą kluczowe węzły logistyczne, przede wszystkim Cieśninę Ormuz. Wszelkie doniesienia dotyczące ciągłości dostaw lub działań militarnych na Bliskim Wschodzie natychmiast przekładają się na wycenę premii za ryzyko w obu aktywach. Chwilowe uspokojenie nastrojów na rynku ropy przekłada się bezpośrednio na spadek presji zakupowej na kontraktach na gaz. Choć oficjalne dane wskazują na znaczny spadek przepływu statków przez Cieśninę Ormuz, inne dane wskazują, że w przeciągu ostatniego tygodnia Arabia Saudyjska była w stanie transportować nawet 3 mln brk na dzień przez ten przesmyk.
- Zjawisko backwardation i wstrzymywanie zakupów: Na rynku kontraktów terminowych występuje struktura dyskonta (ceny spotowe są wyższe od przyszłych). Analitycy wskazują, że europejscy importerzy celowo wstrzymują część zakupów w nadziei na dalszy spadek cen, obawiając się kupna paliwa na lokalnych szczytach.
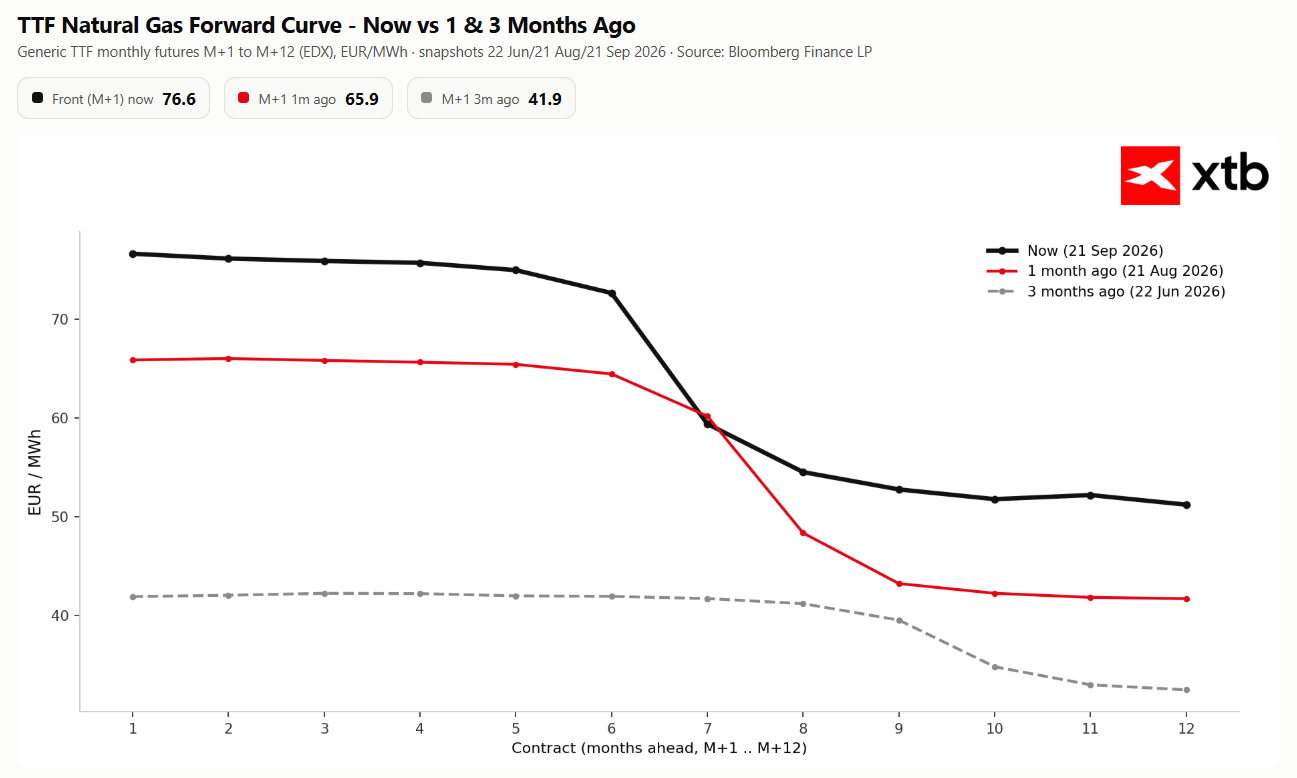 Ogromna różnica między obecnymi cenami oraz cenami na wakacje nie zachęca do uzupełniania zapasów. Obecne zakupy po wysokich cenach oznaczają późniejszą sprzedaż ze stratą. Źródło: Bloomberg Finance LP, XTB
Fundamenty rynku w Europie: Niskie stany magazynowe i ucieczka amerykańskiego LNG
Choć inwestorzy reagują na nagłówki prasowe, twarde dane rynkowe z września 2026 roku wskazują na rosnący deficyt podażowy w Europie.
- Poziom napełnienia magazynów w UE: Według danych na dzień 21 września 2026 r., europejskie magazyny gazu są zapełnione w 69.4%. Jest to poziom znacznie niższy od średniej 5-letniej dla tego okresu (85.1%) oraz od stanu z analogicznego okresu 2025 roku (81.6%).
- Odpływ wolumenów LNG do Azji i Egiptu: Po raz pierwszy od dłuższego czasu do Europy trafiło mniej niż 42% amerykańskiego eksportu LNG (spadek z ponad 50% miesiąc wcześniej). Amerykańscy dostawcy przekierowali dostawy do Azji ze względu na wyższą premię cenową indeksu JKM ($17.33/MMBtu wobec $13.19/MMBtu na TTF) oraz do Egiptu, który zaimportował rekordowe 1.06 mln ton surowca.
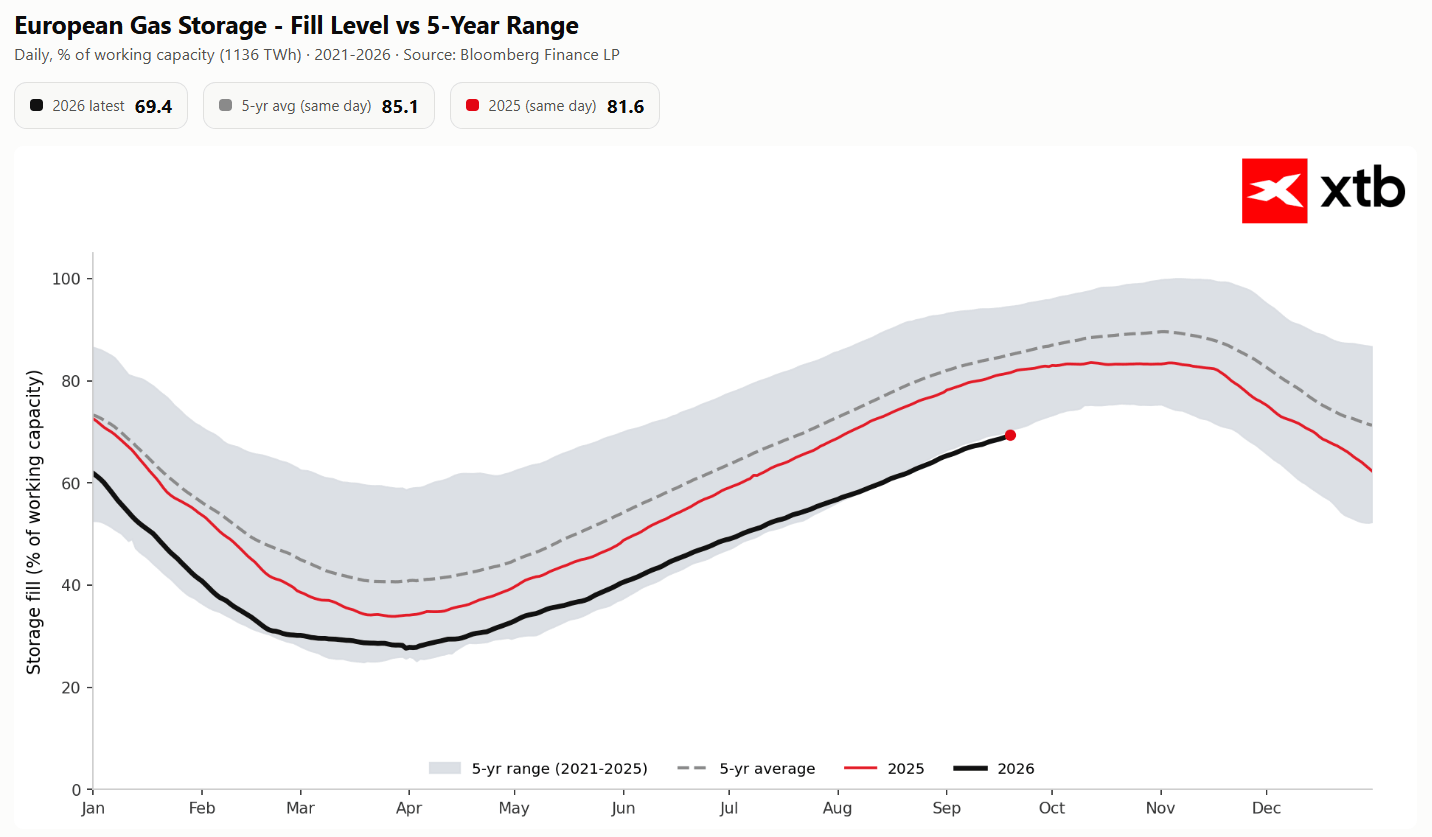 Wypełnienie magazynów jest znacznie niższe niż 5 letnia średnia i poziomy z zeszłego roku. Źródło: Bloomberg Finance LP, XTB
Goldman Sachs ostrzega: Scenariusz bazowy i scenariusz ekstremalny
Bank Goldman Sachs wydał raport ostrzegający, że rynek gazu wycenia w tej chwili "dwustronną grę" uzależnioną od sprawności szlaków morskich w Zatoki Perskiej.
Scenariusz bazowy (Base Case)
- Cena docelowa TTF: ok. 70 EUR/MWh (~25 USD/MMBtu) na koniec roku.
- Założenia: Stopniowa normalizacja transportu LNG przez Cieśninę Ormuz oraz umiarkowane warunki pogodowe w okresie zimowym.
Scenariusz skrajnego ryzyka (Bull Case)
- Cena docelowa TTF: 105 EUR/MWh (~35 USD/MMBtu).
- Założenia: Utrzymanie blokad lub zakłóceń w eksporcie LNG z Zatoki Perskiej przy przeciętnej zimowej pogodzie.
Mechanizm destrukcji popytu
Goldman Sachs szacuje, że przekroczenie progu 30 USD/MMBtu (ok. 88–90 EUR/MWh) wywoła gwałtowny spadek popytu przemysłowego. W Azji (np. w Indiach) przemysł zacznie redukować zużycie gazu, a w Chinach dojdzie do masowego przechodzenia z gazu na tańszy węgiel.
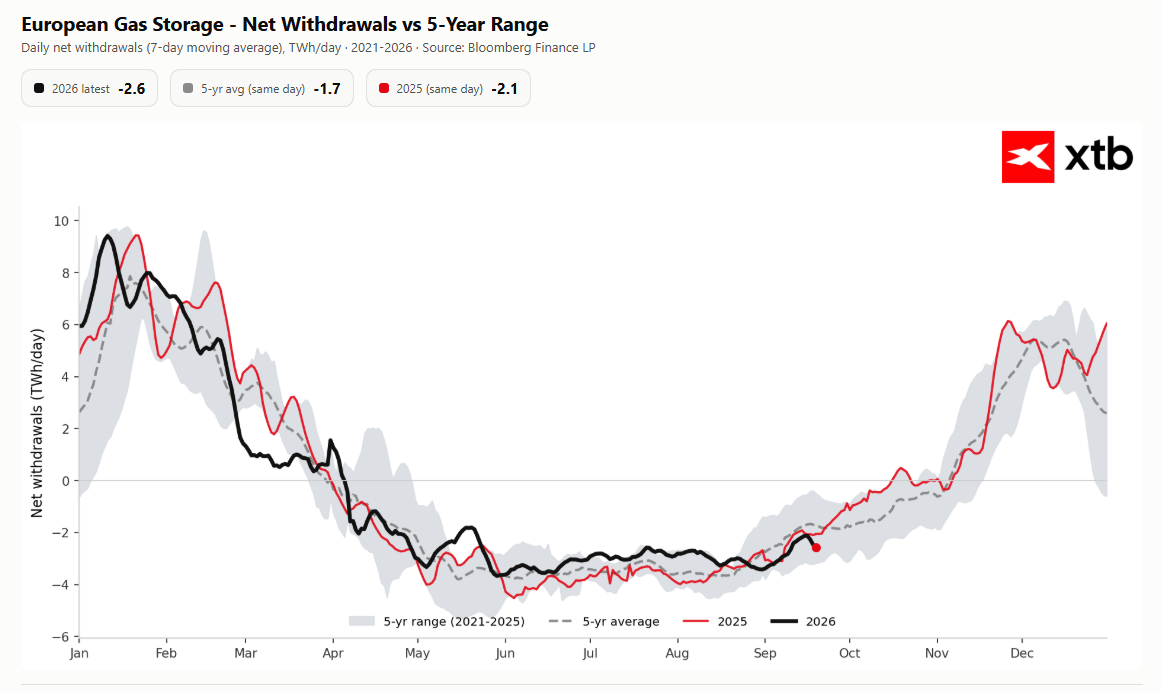 Na ten moment pobieranie gazu z systemu magaynowego w Europie przebiega poniżej 5 letniej średniej. Nadzieją dla europejskich konsumentów jest przesunięcie rozpoczęcia sezonu grzewczego, tak jak miało to miejsce w latach silnego El Nino: 2015 czy 2023. Źródło: Bloomberg Finance LP, XTB
Presja makroekonomiczna i EBC
Wzrost cen TTF w kierunku prognozowanych 105 EUR/MWh natychmiast przełoży się na wzrost kosztów energii dla europejskiego przemysłu i gospodarstw domowych. Może to wywołać drugą falę inflacji, zmuszając Europejski Bank Centralny (EBC) do ponownego rozważenia podwyżek stóp procentowych.
Podsumowanie i analiza techniczna
Obecne spadki cen na giełdzie TTF mają charakter czysto taktyczny i techniczny. Fundamentalny bilans podaży i popytu w Europie pozostaje napięty z powodu niższych zapasów w magazynach (69.4%) oraz konkurencji cenowej o surowiec LNG z rynkiem azjatyckim.
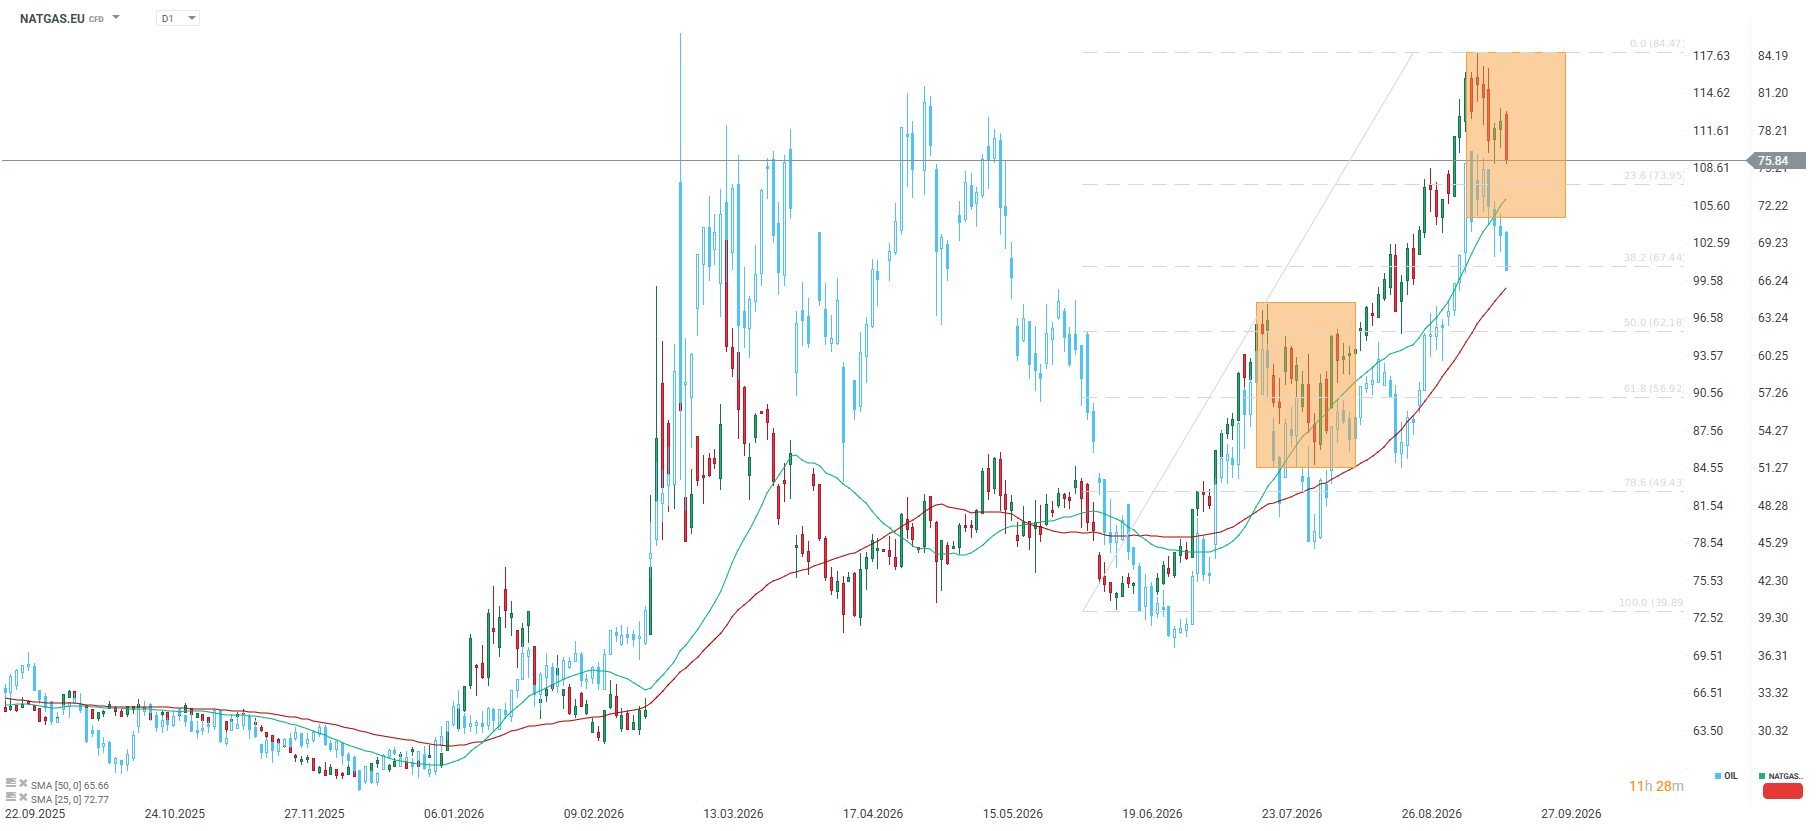
Patrząc od strony technicznej, europejski gaz pozostaje w wyraźnym trendzie wzrostowym, który wyprowadził notowania z okolic 40 z drugiej połowy czerwca, aż w rejon 84,47, gdzie uformował się lokalny szczyt. Obecnie obserwujemy korektę tego dynamicznego ruchu, a kurs przy 75,82 cofnął się w stronę zniesienia 23,6 procent Fibonacciego przy 73,95. To pierwszy istotny test dla popytu po ostatniej fali wzrostów.
Struktura wciąż sprzyja stronie kupującej. Notowania utrzymują się powyżej obu kluczowych średnich, czyli SMA25 przy 72,77 oraz wznoszącej się SMA50 przy 65,66, a same średnie ułożone są w klasycznym byczym tremdzie. Co istotne, strefa zniesienia 23,6 procent niemal pokrywa się z przebiegiem SMA25, tworząc podwójne wsparcie w rejonie 72,80 do 73,95. Jego obrona byłaby sygnałem, że mamy do czynienia jedynie z oddechem przed kolejnym atakiem na szczyt.
Utrzymanie tego wsparcia otwiera drogę do ponownego testu bariery 84,47, a jej pokonanie kontynuowałoby marsz na północ. Scenariusz alternatywny aktywuje się dopiero po trwałym zejściu poniżej 72,77, co skierowałoby uwagę ku zniesieniu 38,2 procent przy 67,44, wzmocnionemu przez SMA50 przy 65,66. Dopóki jednak kurs broni się nad klastrem średnich, przewagę zachowują byki, a fundamentalnym paliwem dla wzrostów pozostają zaburzenia dostaw surowców energetycznych.


Obniżka ratingu Polski przez Moody's. Co oznacza dla GPW i polskich aktywów?

Kalendarz makro: Dzień przemówień bankierów z Lagarde na czele. Co z EURUSD? (21.09.2026)

📊Poranna odprawa: Trump-Xi w cieniu napięć geopolitycznych (21.09.2026)



📊Podsumowanie tygodnia: Jastrzębi Fed i mocny Bitcoin: Rynki walczą z wyższymi stopami, gdy technologia i krypto rosną w siłę
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.