


Bank Japonii zrobił dokładnie to, czego oczekiwał rynek, podnosząc stopę procentową o 25 punktów bazowych do 1,25%, czyli najwyższego poziomu od 1995 roku. W klasycznym podręczniku takie zacieśnianie polityki powinno wspierać walutę. Tymczasem jen zareagował osłabieniem, a para USDJPY dynamicznie wróciła powyżej bariery 157. To najlepszy dowód na to, że dla rynku liczy się dziś nie sama decyzja, lecz sygnał o dalszej ścieżce, a ten okazał się rozczarowująco gołębi.
Dwóch dissenterów psuje narrację
Kluczem jest rozkład głosów, który wyniósł 7 do 2. Przeciwko podwyżce zagłosowali Toichiro Asada i Ayano Sato, dwaj najnowsi członkowie zarządu nominowani przez premier Sanae Takaichi, znani z przychylności wobec luźnej polityki pieniężnej i fiskalnej. Rynek odczytał to jednoznacznie. W Banku Japonii pojawiły się dwa wyraźne obozy, a bank jest mniej zjednoczony co do tempa dalszego zacieśniania niż zakładano jeszcze kilka dni temu. Poprzeczka dla kolejnych ruchów właśnie się podniosła, a jastrzębi wydźwięk komunikatu został skutecznie rozmyty przez sam fakt istnienia rozłamu.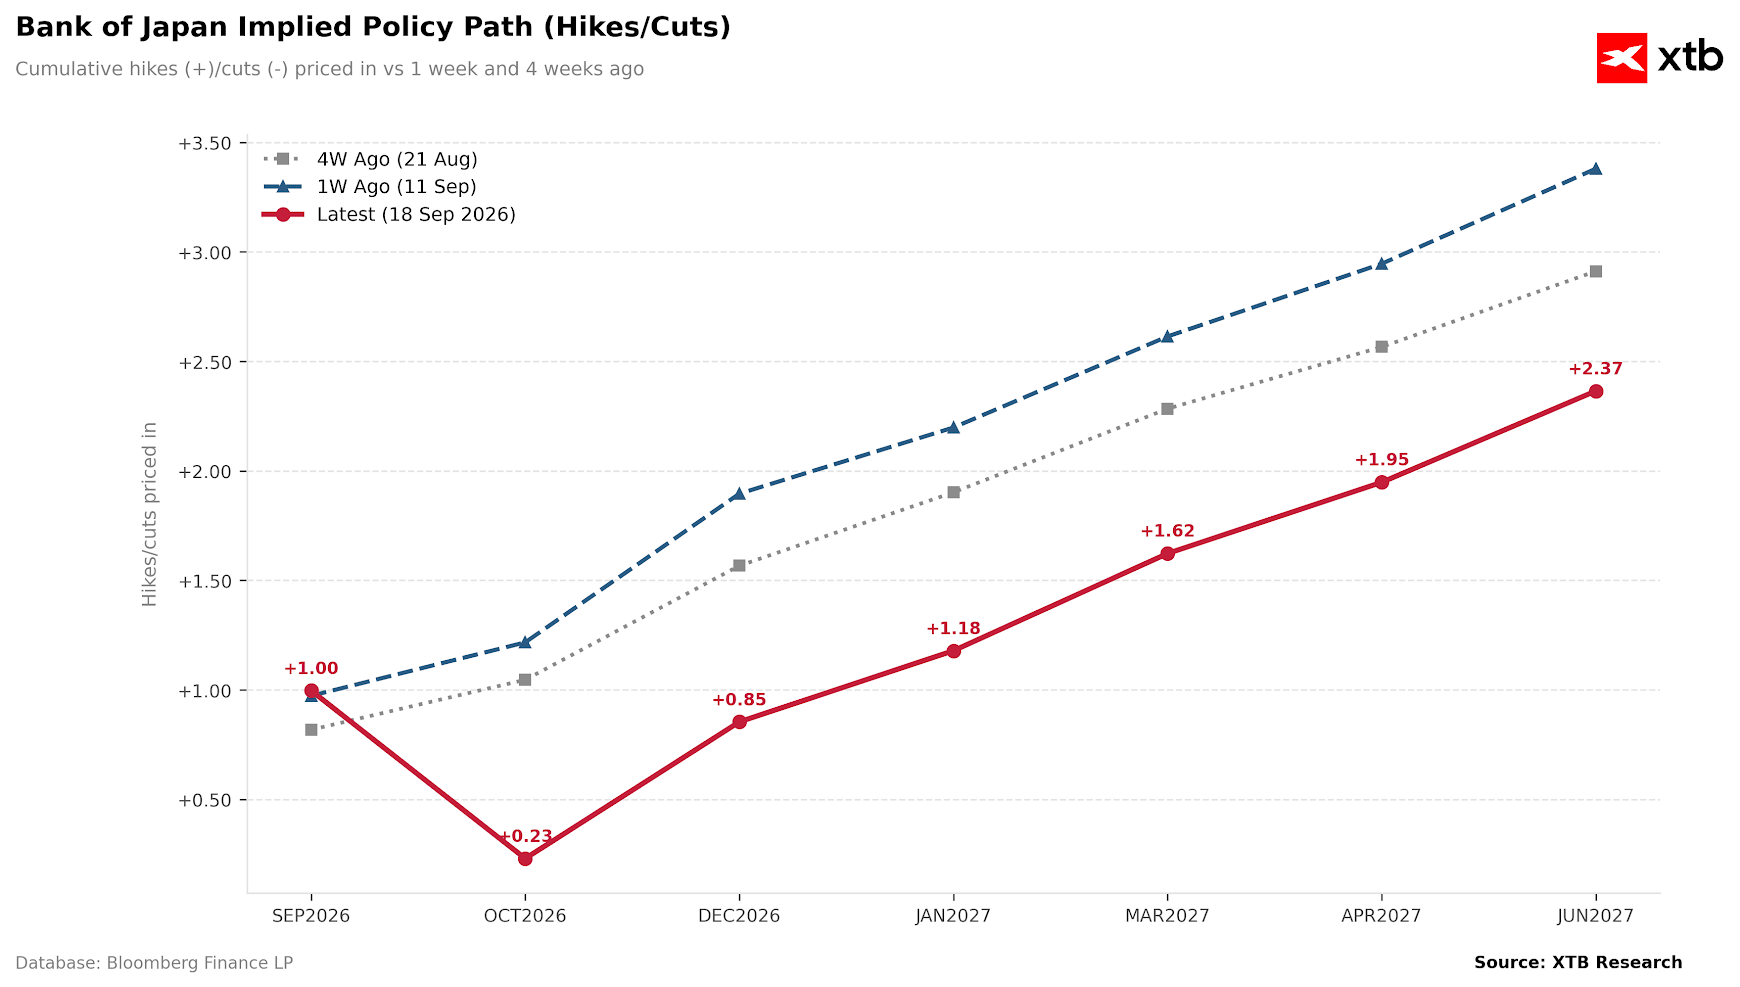 Obecnie nie wycenia isę pełnej podwyżki ze strony BoJ w grudniu, podobnie jak tydzień temu. Z drugiej strony 4 tygodnie temu oczekiwania też były zdecydowanie mniejsze. Źródło: Bloomberg Finance LP, XTB
Fed wygrywa pojedynek na retorykę
Tło pozostaje dla jena bezlitosne. Dwa dni wcześniej Fed nie tylko podniósł stopy, ale ustami Kevina Warsha zakomunikował twarde nastawienie w duchu wyżej na dłużej, windując rentowności amerykańskich obligacji w okolice 5 procent. Efekt jest prosty. Dywergencja stóp między Stanami Zjednoczonymi a Japonią wciąż działa zdecydowanie na korzyść dolara, a carry trade, czyli pożyczanie taniego jena pod inwestycje w wyżej oprocentowane aktywa za granicą, pozostaje atrakcyjny. Jastrzębi Fed zestawiony z mniej jastrzębim BoJ to prosty przepis na słabego jena, nawet mimo formalnej podwyżki w Tokio.
Prognozy BoJ, czyli paradoks słabej waluty
Warto zajrzeć głębiej w projekcje banku, bo tam kryje się największy paradoks. BoJ prognozuje, że inflacja bazowa, z wyłączeniem świeżej żywności, przyspieszy wyraźnie powyżej 2 procent od drugiej połowy roku fiskalnego 2026, a napędzać ją będą przełożenie wcześniejszych wzrostów cen ropy, drożejące półprzewodniki i komponenty związane z boomem na sztuczną inteligencję oraz, co najważniejsze, deprecjacja jena, przekładająca się na ceny dóbr trwałych. Bank oczekuje, że dopiero w dalszej części horyzontu prognozy inflacja wróci w okolice celu 2 procent. Do tego dochodzą rosnące oczekiwania inflacyjne oraz ryzyko, że firmy będą coraz śmielej podnosić płace i ceny.
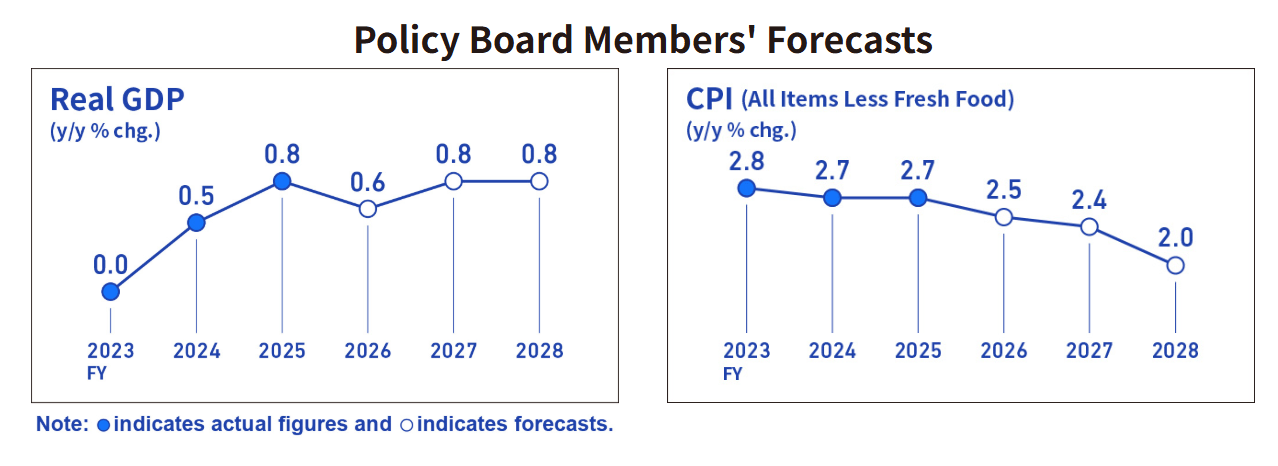 Prognozy BoJ pochodzą z ostatniego raportu z lipca, natomiast kolejne opublikowane zostaną w październiku. Źródło: BoJ
Tu pojawia się sedno problemu. Bank sam wskazuje słabego jena jako jedno ze źródeł presji inflacyjnej, a jednocześnie swoim gołębim rozłamem tego jena osłabia, co dokłada paliwa do inflacji. Co ciekawe, dwaj inni członkowie, Hajime Takata i Naoki Tamura, sprzeciwili się z kolei opisowi ścieżki cenowej, argumentując, że cel inflacyjny został już praktycznie osiągnięty. Zarząd jest więc podzielony, co dodatkowo utrudnia rynkowi wycenę spójnej ścieżki stóp.
Analiza techniczna i z-score
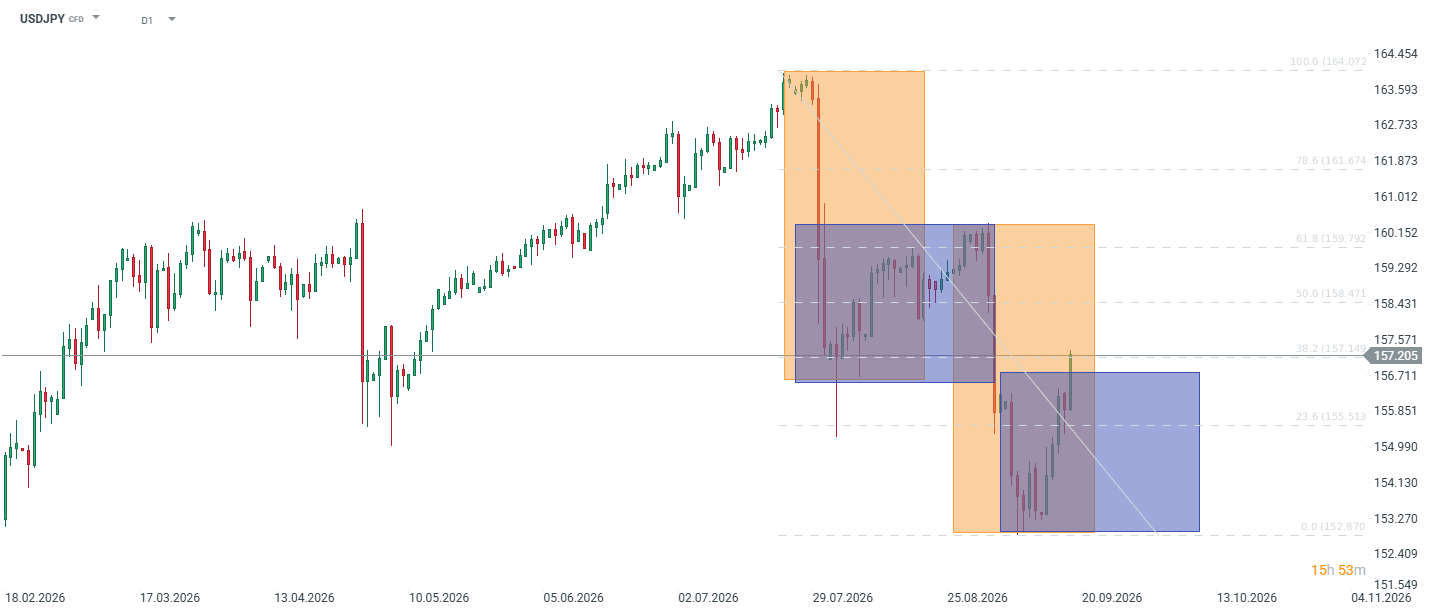
Na wykresie dziennym USDJPY notowania w okolicach 157,2 właśnie wybiły się ponad zniesienie 38,2 procent Fibonacciego przy 157,15, wyznaczone dla ruchu spadkowego z rejonu 164,07 do 152,87. Utrzymanie się powyżej tego poziomu otwiera drogę w stronę zniesienia 50 procent przy 158,47, a następnie kluczowego oporu 61,8 procent w rejonie 159,79. To właśnie tam przebiega bariera decydująca o powrocie do szerszego trendu wzrostowego. Wsparciem pozostaje zniesienie 23,6 procent przy 155,51, którego przełamanie skierowałoby uwagę z powrotem ku dołkom w okolicy 152,87.
Ciekawych wniosków dostarcza analiza statystyczna oparta na z-score, czyli odchyleniu ceny od jej średnich w ujęciu odchyleń standardowych. W każdym z badanych horyzontów, od 75 sesji, przez rok i dwa lata, aż po pięć lat, wskaźnik znajduje się obecnie w strefie neutralnej. Krótkoterminowy z-score dla 75 sesji wynosi minus 0,82, co oznacza, że cena jest lekko poniżej swojej ostatniej średniej i sygnalizuje raczej przystanek niż wyczerpanie ruchu. Z drugiej strony, z-score dla dwóch lat na poziomie 0,69 oraz dla pięciu lat na poziomie 1,05 potwierdzają, że w długim terminie kurs wciąż utrzymuje się powyżej średnich, a strukturalny trend osłabienia jena pozostaje w mocy. Innymi słowy, nie mamy do czynienia ze skrajnym wykupieniem ani wyprzedaniem, co daje przestrzeń do kontynuacji ruchu w górę bez ryzyka natychmiastowego, gwałtownego odwrócenia.
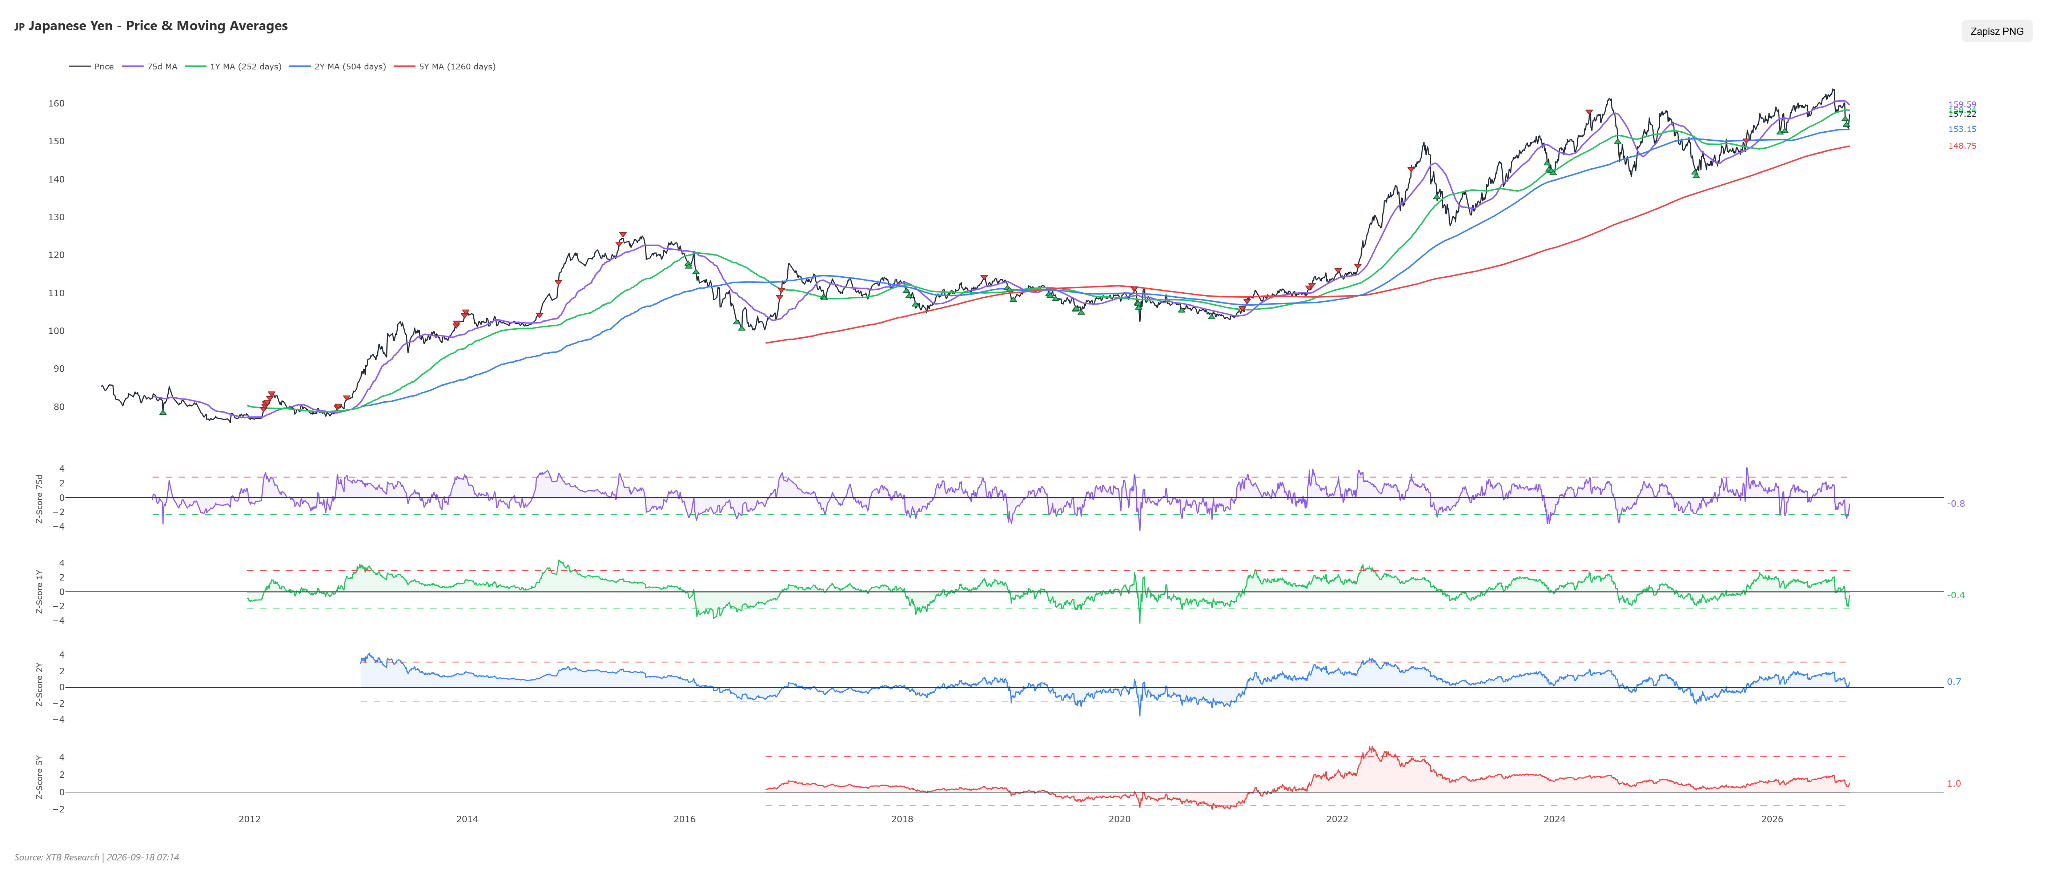
Dla jena pozostaje jeden ratunek. Ueda musiałby w najbliższym czasie zaprezntować zdecydowanie bardziej jastrzębie spojrzenie, co mogłoby zanegować wpływ dwóch gołębich członków BoJ. Bez tego wsparcia, w obliczu tak silnego Fedu, japońska waluta może mieć problem z trwałym umocnieniem.


Fed odpiera nacisk Trumpa – Wall Street świętuje | Bliżej Rynków, 18.09.2026


Kalendarz makro - Mało jastrzębi zwrot BoJ i kluczowe dane z Europy oraz USA

📊Poranna odprawa: BoJ podnosi stopy, ale jen paradoksalnie traci (18.09.2026)

Podsumowanie dnia: Rynek w zieleni – jastrzębi Fed nie przestraszył rynków (17.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.