

Rynki rosną, spadają, po czym znów rosną - a za tym pozornym chaosem kryje się pewien rytm. Cykle koniunkturalne to naturalny puls każdej gospodarki - proces, który wpływa na inflację, zatrudnienie, oszczędności, poziom sprzedaży, zyski przedsiębiorstw i ceny na giełdzie. Zrozumienie, w jakiej fazie znajduje się gospodarka, daje inwestorowi realną przewagę - pozwala reagować na zmieniające się warunki, zamiast dać się zaskoczyć kolejnemu punktowi zwrotnemu.
Najważniejsze informacje o cyklach gospodarczych
-
Czym są cykle koniunkturalne: to powtarzające się, choć nieregularne wahania koniunkturalne aktywności gospodarczej, które przebiegają na tle długookresowego trendu wzrostowego.
-
Cztery fazy: klasyczny cykl koniunkturalny składa się z ekspansji, spowolnienia, kryzysu i ożywienia - a każda z poszczególnych faz inaczej wpływa na rynek.
-
Różne rodzaje i czas trwania: ekonomiści wyróżniają różne rodzaje cykli - od krótkich cykli Kitchina po długie cykle Kondratiewa; same cykle koniunkturalne trwają zwykle od 2 do 8 lat.
-
Znaczenie dla inwestora: prawidłowe rozpoznanie faz cyklu koniunkturalnego pomaga w lepszym doborze aktywów inwestycyjnych ponieważ cykle giełdowe zwykle wyprzedzają realną gospodarkę.
Czym są cykle koniunkturalne?
Cykle koniunkturalne, nazywane też cyklami gospodarczymi, to powtarzające się wahania aktywności gospodarczej między okresami wzrostu a okresami spadku. Napędzają je zmiany w produkcji, konsumpcji, zatrudnieniu i nastrojach - i choć się powtarzają, nigdy nie przebiegają według tego samego harmonogramu. Warto zauważyć, że są one naturalnym zjawiskiem występującym w każdej gospodarce, zarówno w krajach wysoko rozwiniętych, jak i rozwijających się.
Czym w takim razie są zmiany koniunkturalne? W największym uproszczeniu, to przechodzenie gospodarki z jednej fazy w drugą - raz szybciej rośnie tempo wzrostu PKB i poziom konsumpcji, innym razem rośnie stopa bezrobocia i spada poziom inwestycji, co doprowadza do spadku PKB. Dobrą analogią dla cyklu koniunkturalnego są pory roku: po wiośnie przynoszącej ożywienie następuje okres ekspansji (lato), by po jesiennym szczycie pojawiła się zimowa recesja. Ten uproszczony obraz dobrze oddaje, dlaczego wahania koniunkturalne są nieuniknione, a nie przypadkowe. Zrozumienie, w jakiej fazie cyklu znajduje się gospodarka, jest kluczowe zarówno dla rządów, jak i przedsiębiorstw.
Jakie są przyczyny cyklu koniunkturalnego?
Przyczyny powstawania cykli koniunkturalnych są złożone i rzadko sprowadzają się do jednego czynnika. Do najważniejszych należą zmiany w poziomie popytu i podaży, polityka banków centralnych oraz zewnętrzne czynniki ekonomiczne. W praktyce oznacza to, że wpływ na wahania koniunkturalne nierzadko mają zmiany stóp procentowych, inflacja, korekty polityki fiskalnej, a także globalne wstrząsy - kryzysy finansowe czy pandemie.
Co ciekawe, cykle koniunkturalne w krajach wysoko rozwiniętych są często lepiej zsynchronizowane niż w krajach rozwijających się. W państwach wysoko rozwiniętych cykle są zazwyczaj bardziej stabilne i łagodniejsze. Gospodarki te mają bardziej rozwinięte systemy finansowe, większe możliwości prowadzenia polityki pieniężnej i fiskalnej oraz silniejsze instytucje, które mogą ograniczać skutki kryzysów.
W państwach rozwijających się wahania koniunktury bywają większe i bardziej gwałtowne. Często silniej zależą one od czynników zewnętrznych, np. cen surowców, napływu zagranicznego kapitału, kursów walut, sytuacji politycznej czy popytu w krajach rozwiniętych. Kryzys może więc rozpocząć się szybciej i mieć poważniejsze skutki.
Jakie są fazy cyklu koniunkturalnego w krajach wysoko rozwiniętych?
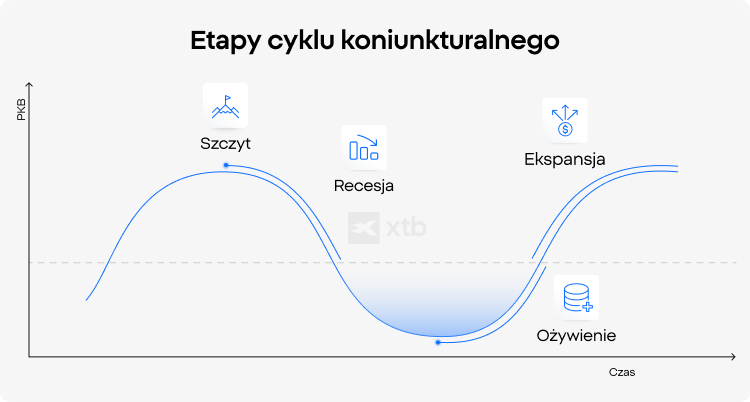
Klasyczny cykl koniunkturalny składa się z czterech faz, a znajomość poszczególnych faz to podstawa świadomego inwestowania:
-
Ekspansja: rośnie produkcja i zatrudnienie przez co spada stopa bezrobocia. Przedsiębiorstwa więcej inwestują, generując wyższe zyski.
-
Szczyt (spowolnienie): tempo wzrostu PKB słabnie, a wyższa konsumpcja z etapu ekspansji doprowadza do wyższej inflacji na którą banki centralne muszą reagować podnosząc stopy procentowe.
-
Kryzys (recesja): pojawia się spadek PKB, rośnie bezrobocie, firmy tną koszty i ostrożniej inwestują.
-
Ożywienie: aktywność gospodarcza jest niska, bezrobocie wysokie, a popyt i inwestycje słabe. Rządy stosują politykę stymulacyjną, by pobudzić popyt, a gospodarka gotowa jest do kolejnej fali ekspansji.
Warto pamiętać, że współczesny cykl koniunkturalny ma pewną charakterystyczną cechę - fazy wzrostowe są zazwyczaj dłuższe od faz spadkowych. Dla przeciętnego inwestora to ważna wskazówka: recesje bywają dotkliwe, ale statystycznie krótsze niż okresy wzrostu.
Ile trwają cykle koniunkturalne? Różne rodzaje cykli
Ile trwają cykle koniunkturalne? Najczęściej od 2 do 8 lat, choć ich czas zależy od rodzaju cyklu i fazy, w której znajduje się gospodarka. Ekonomiści wyróżniają różne rodzaje cykli koniunkturalnych, a klasyczny podział obejmuje cztery typy różniące się długością:
-
Cykle Kitchina (3-4 lata) - najkrótsze, związane z wahaniami zapasów i produkcji.
-
Cykle Juglara (8-10 lat) - powiązane z fluktuacjami inwestycji i popytu w gospodarce.
-
Cykle Kuznetsa (15-23 lata) - cykle Kuznetsa wiążą się ze zmianami w strukturze produkcji, rozwojem infrastruktury i urbanizacją.
-
Cykle Kondratiewa (45-60 lat) - długie fale związane z wielkimi zmianami technologicznymi, od kolei po rewolucję internetową.
To pokazuje, że pojęcie cyklu obejmuje zarówno cykle trwające kilka kwartałów, jak i takie, które rozciągają się na dekady. Dla inwestora kluczowe jest rozróżnienie: krótkoterminowe cykle wpływają na bieżące decyzje, a długie fale wyznaczają tło dla strategii budowanej na lata.
Co o cyklach koniunkturalnych mówi ekonomia i literatura?
Grafika wygenerowana przez AI
Zapytaj dziesięciu ekonomistów o cykle koniunkturalne, a usłyszysz jedenaście opinii. W literaturze zachodniej dotyczącej cykli koniunkturalnych ścierają się różne szkoły: jedni upatrują przyczyn w polityce pieniężnej i manipulowaniu stopami procentowymi, inni - w wahaniach popytu, jeszcze inni w falach innowacji technologicznych. Ten spór najlepiej pokazuje, że cykle to zjawisko na styku ekonomii, psychologii i technologii.
Najbardziej abstrakcyjne teorie cykli koniunkturalnych - czy gwiazdy rządzą gospodarką?
Większość z nas instynktownie przyjmuje, że cykle koniunkturalne mają wpływ na warunki kredytowe, politykę monetarną banku centralnego, poziom bezrobocia, inflacji lub inwestycji. Niektóre teorie zapuszczają się jednak na znacznie bardziej „kosmiczny" grunt - i to całkiem dosłownie. Oto najbardziej abstrakcyjne, a przy tym osobliwie wciągające pomysły na to, co powodować zmiany w gospodarce.
Aktywność Słońca a cykle koniunkturalne
Tak, dobrze czytasz. Część badaczy twierdzi, że cykle słoneczne - a zwłaszcza aktywność plam słonecznych - pokrywają się z trendami gospodarczymi. Logika jest następująca: większa aktywność Słońca zwiększa plony w rolnictwie i ogólną produktywność, co sprzyja wzrostowi, a jej spadek oznacza niższą produkcję i spowolnienie.
Na początku XX wieku rosyjski naukowiec Aleksander Czyżewski, mieszkający później w Nowym Jorku, prowadził pionierskie badania sugerujące, że aktywność Słońca bezpośrednio wpływa na ludzkie zachowanie. Postawił tezę, że szczyty aktywności plam słonecznych zbiegają się z masowymi niepokojami, wojnami i rewolucjami - a cykle słoneczne oddziałują nie tylko na rolnictwo czy pogodę, lecz także na emocje i zbiorową psychologię. Choć kontrowersyjna, jego praca dała początek niszowemu, ale trwałemu nurtowi myślenia: że siły kosmiczne mogą subtelnie kształtować cykle gospodarcze i społeczne - daleko poza tym, co biorą pod uwagę tradycyjni ekonomiści.
Fazy Księżyca a nastroje inwestorów
Inna niszowa teoria łączy ludzką psychologię z cyklicznymi zmianami na niebie głosząc, że pełnia Księżyca wpływa na zachowania inwestorów i sposób, w jaki podejmują oni decyzje inwestycyjne. Choć brzmi to bardziej jak giełdowy folklor niż element analizy rynku, temat ten doczekał się badań z zakresu finansów behawioralnych. Jedno z szeroko cytowanych badań obejmujących 48 państw wykazało, że stopy zwrotu były przeciętnie niższe w okresach wokół pełni niż wokół nowiu. Wyniki nie są jednak jednoznaczne - późniejsze analizy nie zawsze potwierdzały istnienie takiej zależności, wskazując m.in. na ryzyko przypadkowych korelacji i błędów metodologicznych.
Teoria chaosu i systemy złożone
Gospodarka i rynki finansowe są przykładami systemów złożonych, w których miliony decyzji konsumentów, przedsiębiorstw, inwestorów i instytucji wzajemnie na siebie oddziałują. Teoria chaosu zwraca uwagę, że nawet niewielka zmiana warunków początkowych może z czasem prowadzić do zupełnie innych rezultatów, szczególnie w układach pełnych sprzężeń zwrotnych. Z tej perspektywy cykle koniunkturalne nie muszą być efektem jednego czynnika ani przebiegać według stałego schematu. Dla inwestora to ważna lekcja: obserwacja zależności i trendów może pomagać w ocenie sytuacji, ale nie eliminuje niepewności ani nie pozwala precyzyjnie przewidzieć kolejnego punktu zwrotnego.
Cykle giełdowe - czym są i ile trwają cykle na giełdzie?
Cykle giełdowe są ściśle powiązane z cyklami koniunkturalnymi, ale rządzą się jedną ważną zasadą - rynek wyprzedza gospodarkę. Ceny akcji zwykle zaczynają spadać, zanim oficjalnie nadejdzie recesja, i odbijają, zanim dane potwierdzą ożywienie. Dzieje się tak, bo cykle giełdowe wyceniają przyszłość: inwestorzy dyskontują spodziewane zyski przedsiębiorstw, a nie bieżący odczyt PKB.
Ile trwa cykl na giełdzie? Zwykle jest zbliżony do gospodarczego - kilka lat od dołka do dołka - ale cykle giełdowe bywają krótsze i gwałtowniejsze, bo napędzają je nastroje inwestorów. W fazie ekspansji rosną zwłaszcza spółki cykliczne, w okresie recesji lepiej zachowują się obligacje i spółki defensywne. Rozpoznanie tych zależności - także w zestawieniu z innymi wskaźnikami, jak stopa bezrobocia czy tempo wzrostu PKB - pomaga wcześniej wychwycić punkty zwrotne.
Jak cykle koniunkturalne wpływają na rynki finansowe?
Grafika wygenerowana przez AI
Cykle koniunkturalne oddziałują nie tylko na tempo wzrostu gospodarczego, inflację czy zatrudnienie, ale również na wyceny poszczególnych klas aktywów. Dla inwestora kluczowe jest to, że rynki finansowe często reagują na zmianę perspektyw gospodarczych wcześniej niż oficjalne dane makroekonomiczne.
Rynek akcji
W fazie ekspansji rosną konsumpcja, inwestycje i zyski przedsiębiorstw, co zwykle sprzyja notowaniom akcji, szczególnie spółek cyklicznych. W pobliżu szczytu wzrost wyhamowuje, wyceny bywają wysokie, a restrykcyjna polityka pieniężna zwiększa ryzyko korekty. W recesji presja na wyniki firm rośnie, choć spółki defensywne mogą radzić sobie relatywnie lepiej. Co ważne, giełda zwykle wyprzedza gospodarkę - spadki mogą rozpocząć się przed recesją, a odbicie przed poprawą danych makroekonomicznych.
Obligacje i stopy procentowe
Rynek obligacji jest silnie powiązany z polityką pieniężną. W czasie ekspansji i wysokiej inflacji banki centralne mogą podnosić stopy procentowe, co zwykle ciąży cenom obligacji. W okresie spowolnienia oczekiwania na obniżki stóp mogą natomiast wspierać ich wyceny. Zależność ta nie jest jednak automatyczna - jeśli słabszej koniunkturze towarzyszy uporczywa inflacja, bank centralny może utrzymywać wysokie stopy dłużej.
Nieruchomości
W czasie ekspansji rosną dochody, zatrudnienie i popyt na kredyt, co może wspierać ceny nieruchomości. Gdy stopy procentowe rosną, finansowanie staje się droższe, zdolność kredytowa kupujących spada, a aktywność na rynku może słabnąć. Nieruchomości są więc mocno związane z cyklem kredytowym, choć zwykle reagują na zmiany koniunktury wolniej niż rynek akcji.
Surowce
Podczas ekspansji rosną produkcja, transport i zapotrzebowanie na energię, co często sprzyja surowcom, takim jak ropa, gaz ziemny i metale przemysłowe. W spowolnieniu popyt zazwyczaj maleje, wywierając presję na ceny, choć zakłócenia podaży mogą odwrócić ten schemat. Inaczej zachowuje się złoto, którego notowania zależą m.in. od realnych stóp procentowych, siły dolara i poziomu awersji do ryzyka.
Kryptowaluty
Kryptowaluty (w Unii Europejskiej klasyfikowane jako kryptoaktywo zgodnie z regulacjami MiCA) są silnie zależne od płynności na rynkach i apetytu inwestorów na ryzyko. Niskie stopy procentowe i luźne warunki finansowe mogą sprzyjać napływowi kapitału do bardziej ryzykownych aktywów, natomiast zaostrzenie polityki pieniężnej często zwiększa presję na spadki. Ich cykl nie musi jednak pokrywać się z gospodarczym, ponieważ na notowania wpływają również regulacje, rozwój technologii i wydarzenia specyficzne dla rynku krypto.
Z perspektywy inwestora najważniejsze jest to, że poszczególne klasy aktywów reagują na kolejne fazy koniunktury w różnym tempie i z różną siłą. Rozpoznanie fazy cyklu może więc wspierać ocenę ryzyka i dobór aktywów, ale nie daje pewności co do przyszłego kierunku rynku.
Jak wykorzystać cykle koniunkturalne w inwestowaniu?
Klucz do sukcesu nie brzmi po prostu „kupuj tanio, sprzedawaj drogo”. Chodzi raczej o to, by wiedzieć, co i kiedy trzymać w portfelu - a czasem po prostu spokojnie poczekać. Prawidłowe zidentyfikowanie faz cyklu koniunkturalnego wpływa na wybór atrakcyjnych aktywów i jest jednym z fundamentów w skutecznym inwestowaniu.
W praktyce sprowadza się to do dopasowania strategii do fazy cyklu. W czasie recesji przydają się aktywa defensywne i rezerwa gotówki - to minimalizacja ryzyka i przygotowanie się na gorsze czasy. W fazie ożywienia i ekspansji przewagę zyskują spółki cykliczne, surowce, a z czasem także bardziej ryzykowne aktywa. Ekspozycję na poszczególne rynki - akcje, surowce czy indeksy - można uzyskać między innymi przez fundusze inwestycyjne, ETF-y lub kontrakty CFD dostępne w XTB. Pamiętaj jednak, że dźwignia zwielokrotnia zarówno zyski, jak i straty.
Inwestowanie w różnych etapach cyklu koniunkturalnego
Rozpoznanie faz cyklu koniunkturalnego może pomóc inwestorowi dostosować portfel do zmieniającego się otoczenia gospodarczego. Nie chodzi jednak o idealne przewidywanie punktów zwrotnych, lecz o obserwowanie takich czynników jak tempo wzrostu PKB, stopa bezrobocia, inflacja, polityka pieniężna czy zyski przedsiębiorstw. Możliwość łączenie analizy cykli z innymi wskaźnikami pozwala na podejmowanie bardziej świadomych decyzji inwestycyjnych.
Inwestowanie w czasie recesji
W czasie recesji aktywność gospodarcza słabnie, może pojawić się spadek PKB, a zyski przedsiębiorstw pozostają pod presją. Inwestorzy często zwracają wtedy większą uwagę na spółki defensywne, obligacje wysokiej jakości oraz gotówkę, jednocześnie ograniczając ekspozycję na silnie zadłużone firmy i sektory cykliczne. Rezerwa płynności może być szczególnie przydatna, gdy na rynku pojawiają się pierwsze oznaki ożywienia i potencjalne okazje inwestycyjne.
Strategia na ożywienie
Ożywienie to etap, w którym gospodarka stopniowo wychodzi z kryzysu, poprawia się zatrudnienie, a dynamika wzrostu zaczyna przyspieszać. W takim otoczeniu inwestorzy mogą zwiększać zainteresowanie spółkami cyklicznymi, sektorem finansowym, przemysłem czy surowcami. Warto jednak szukać potwierdzenia poprawy w danych gospodarczych, akcji kredytowej i wynikach przedsiębiorstw, zamiast opierać strategię wyłącznie na oczekiwaniu szybkiego odbicia.
Inwestowanie w trakcie ekspansji
W fazie ekspansji rośnie PKB, konsumpcja, inwestycje oraz zyski przedsiębiorstw, co zwykle sprzyja rynkowi akcji. Większą popularnością mogą cieszyć się spółki wzrostowe, technologie, dobra wyższego rzędu czy nieruchomości. Jednocześnie wraz z dojrzewaniem cyklu warto obserwować inflację i kierunek polityki pieniężnej. Rosnące stopy procentowe mogą być jednym z pierwszych sygnałów, że gospodarka zbliża się do kolejnego etapu cyklu.
Strategia na szczyt
Szczyt cyklu często charakteryzuje się wysoką aktywnością gospodarczą, ale jednocześnie słabnącym tempem wzrostu, podwyższoną inflacją i bardziej restrykcyjną polityką pieniężną. To moment, w którym warto ponownie ocenić poziom ryzyka portfela, rozważyć rebalancing i ograniczyć nadmierną ekspozycję na najbardziej zmienne aktywa. Część inwestorów zwiększa wówczas udział spółek typu value, firm dywidendowych czy krótkoterminowych obligacji. Najważniejsze pozostaje jednak unikanie przekonania, że dotychczasowy wzrost będzie trwał bez końca.
Dlaczego „czas na rynku” wygrywa z „wyczuciem rynku”?
Próba idealnego trafienia w punkty zwrotne cyklu koniunkturalnego brzmi kusząco, ale w praktyce jest niezwykle trudna nawet dla doświadczonych inwestorów. Poszczególne fazy cyklu koniunkturalnego nie mają stałej długości, a rynek akcji często reaguje na przyszłe zmiany w gospodarce wcześniej, niż pokażą je dane dotyczące PKB, zatrudnienia czy polityki pieniężnej. Dlatego dla przeciętnego inwestora większe znaczenie niż ciągłe próby przewidzenia szczytów i dołków może mieć konsekwencja oraz odpowiednio długi horyzont inwestycyjny.
Jednym ze sposobów ograniczenia ryzyka związanego z wyborem momentu wejścia na rynek jest DCA (Dollar-Cost Averaging), czyli regularne inwestowanie określonej kwoty niezależnie od bieżącej koniunktury. W czasie spadków ta sama kwota pozwala kupić więcej jednostek danego aktywa, a podczas wzrostów - mniej, dzięki czemu cena zakupu jest uśredniana w czasie. Strategia nie chroni przed stratą ani nie gwarantuje wyższych zysków, ale pomaga ograniczyć wpływ emocji i krótkoterminowych wahań koniunkturalnych na decyzje inwestycyjne.
W długim okresie regularność może więc okazać się ważniejsza niż próby perfekcyjnego wyczucia rynku. Analiza cykli nadal może wspierać skuteczne inwestowanie i ocenę ryzyka, jednak nie musi oznaczać ciągłego kupowania i sprzedawania wraz z każdą zmianą koniunktury. DCA pozwala zamiast tego systematycznie budować ekspozycję na rynek i przechodzić przez kolejne cykle bez uzależniania całej strategii od jednego, trudnego do przewidzenia momentu wejścia.
Cykle koniunkturalne - podsumowanie
Cykle koniunkturalne są naturalnym elementem funkcjonowania gospodarki, a ich poszczególne fazy - ekspansja, szczyt, recesja i ożywienie - wpływają na tempo wzrostu PKB, stopę bezrobocia, zyski przedsiębiorstw, politykę pieniężną oraz zachowanie rynków finansowych. Ich przebieg nie jest jednak regularny, dlatego próba precyzyjnego przewidywania punktów zwrotnych ma swoje ograniczenia. Dla inwestora ważniejsze może być rozumienie zależności między fazami cyklu koniunkturalnego a zachowaniem akcji, obligacji, nieruchomości, surowców czy kryptowalut oraz łączenie analizy cykli z innymi wskaźnikami.
W skutecznym inwestowaniu liczy się więc nie tylko rozpoznanie, gdzie znajduje się gospodarka, ale także konsekwencja, dywersyfikacja i dopasowanie ryzyka do własnego horyzontu. Cykle giełdowe często wyprzedzają realną gospodarkę, dlatego rynek może zacząć dyskontować ożywienie lub recesję wcześniej, niż pokażą to dane makroekonomiczne. W długim okresie zamiast prób perfekcyjnego „wyczucia rynku” większe znaczenie może mieć systematyczne inwestowanie, np. poprzez strategię DCA, która pozwala przechodzić przez kolejne wahania koniunkturalne bez uzależniania decyzji od jednego momentu wejścia.
FAQ
Cykl koniunkturalny to powtarzające się, choć nieregularne wahania aktywności gospodarczej między okresami wzrostu i spadku. Obejmuje kolejne fazy - ekspansję, szczyt, recesję i ożywienie - a jego przebieg wpływa m.in. na tempo wzrostu PKB, zatrudnienie, inwestycje, konsumpcję i zyski przedsiębiorstw. Cykle koniunkturalne występują w każdej gospodarce, ale różnią się długością i intensywnością.
Przyczyny cyklu koniunkturalnego są złożone i zazwyczaj wynikają z działania kilku czynników jednocześnie. Najważniejsze z nich to zmiany popytu i podaży, decyzje banków centralnych dotyczące polityki pieniężnej, poziom stóp procentowych i inflacji, polityka fiskalna oraz zewnętrzne wstrząsy, takie jak kryzysy finansowe czy pandemie. W państwach rozwijających się większe znaczenie mogą mieć także ceny surowców, przepływy kapitału zagranicznego i kursy walut.
Cykle koniunkturalne trwają zazwyczaj od 2 do 8 lat, ale ich długość zależy od rodzaju cyklu i warunków gospodarczych. Krótkie cykle Kitchina trwają około 3-4 lat, cykle Juglara 8-10 lat, cykle Kuznetsa 15-23 lata, a długie fale Kondratiewa nawet 45-60 lat. W praktyce nie istnieje jednak stały harmonogram - poszczególne fazy cyklu mogą trwać różnie długo i mieć odmienną intensywność.
Nie da się określić fazy cyklu koniunkturalnego z pełną precyzją, ale można ją szacować na podstawie zestawu wskaźników. Pomocne są m.in. dynamika PKB, stopa bezrobocia, inflacja, nastroje inwestorów, polityka pieniężna oraz zachowanie rynku obligacji. Wskaźniki te pozwalają lepiej ocenić kierunek zmian w gospodarce, jednak nie eliminują niepewności ani nie gwarantują trafnego wskazania punktu zwrotnego.
Nie w pełni. Cykle giełdowe są silnie powiązane z cyklami koniunkturalnymi, ale rynek akcji zwykle wyprzedza zmiany w realnej gospodarce. Notowania mogą zacząć spadać jeszcze przed oficjalnym początkiem recesji i rosnąć, zanim dane makroekonomiczne potwierdzą ożywienie. Wynika to z tego, że inwestorzy wyceniają przede wszystkim przyszłe zyski przedsiębiorstw i oczekiwane warunki gospodarcze, a nie tylko bieżące dane o PKB.
Cykle koniunkturalne wywołuje zazwyczaj kombinacja kilku czynników, a nie jedno konkretne zjawisko. Najważniejsze z nich to zmiany popytu i podaży, decyzje banków centralnych dotyczące stóp procentowych, inflacja, polityka fiskalna oraz zewnętrzne wstrząsy, takie jak kryzysy finansowe czy pandemie. Wahania mogą dodatkowo nasilać przepływy kapitału, zmiany kursów walut, ceny surowców i sytuacja polityczna.
Wczesnymi oznakami recesji mogą być przede wszystkim słabnące tempo wzrostu PKB, pogorszenie sytuacji na rynku pracy, spadek inwestycji przedsiębiorstw oraz bardziej ostrożne nastroje konsumentów i inwestorów. Ważnym sygnałem bywa też restrykcyjna polityka pieniężna - wysokie stopy procentowe mogą ograniczać kredyt, konsumpcję i aktywność gospodarczą. Pomocnych wskazówek dostarcza również zachowanie rynku obligacji i rynku akcji, które często reagują na pogorszenie perspektyw gospodarczych wcześniej niż oficjalne dane potwierdzą recesję.
Inwestowanie w wodę - jak i czy warto inwestować w wodę?
Inwestowanie w akcje spółek wydobywających złoto - co musisz wiedzieć?
ETF na obligacje - czym są ETF obligacyjne?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.