


A dívida pública francesa deverá aproximar-se de 119% do PIB em 2026, enquanto o défice deverá atingir 5,4%, acima da meta de 4,6% definida pelo governo. Mais do que o volume da dívida, é a dificuldade em aprovar medidas credíveis para travar o desequilíbrio das contas públicas que está a preocupar os investidores. A incerteza política limita a margem para cortes na despesa, enquanto o aumento dos custos de financiamento pode tornar a consolidação orçamental ainda mais difícil. O impacto estende-se aos mercados: das taxas de rendibilidade da dívida francesa ao euro e ao índice CAC 40, a evolução da situação orçamental de França tornou-se um fator relevante para os investidores europeus.
O défice francês e os obstáculos à consolidação orçamental
Para 2027, o plano apresentado aponta para um défice de 5% do PIB, sem uma redução expressiva, e assenta num crescimento económico de 1% (um pressuposto que deixa pouco espaço para erros, tendo em conta o atual cenário de abrandamento económico): se a atividade económica ficar aquém, as receitas fiscais poderão ser menores e o défice mais difícil de reduzir.
Além disso, o desafio é também político. O governo minoritário retirou alterações que teriam permitido cortes nas pensões, que representam cerca de um quarto da despesa orçamental. E, com as eleições presidenciais previstas para abril de 2027, a margem para avançar com medidas impopulares é limitada.
A despesa pública francesa, equivalente a 57,5% do PIB, está entre as mais elevadas do mundo, mas reduzir essa despesa exige escolhas difíceis e capacidade para as aprovar.
Como a dívida francesa pode afetar a zona euro
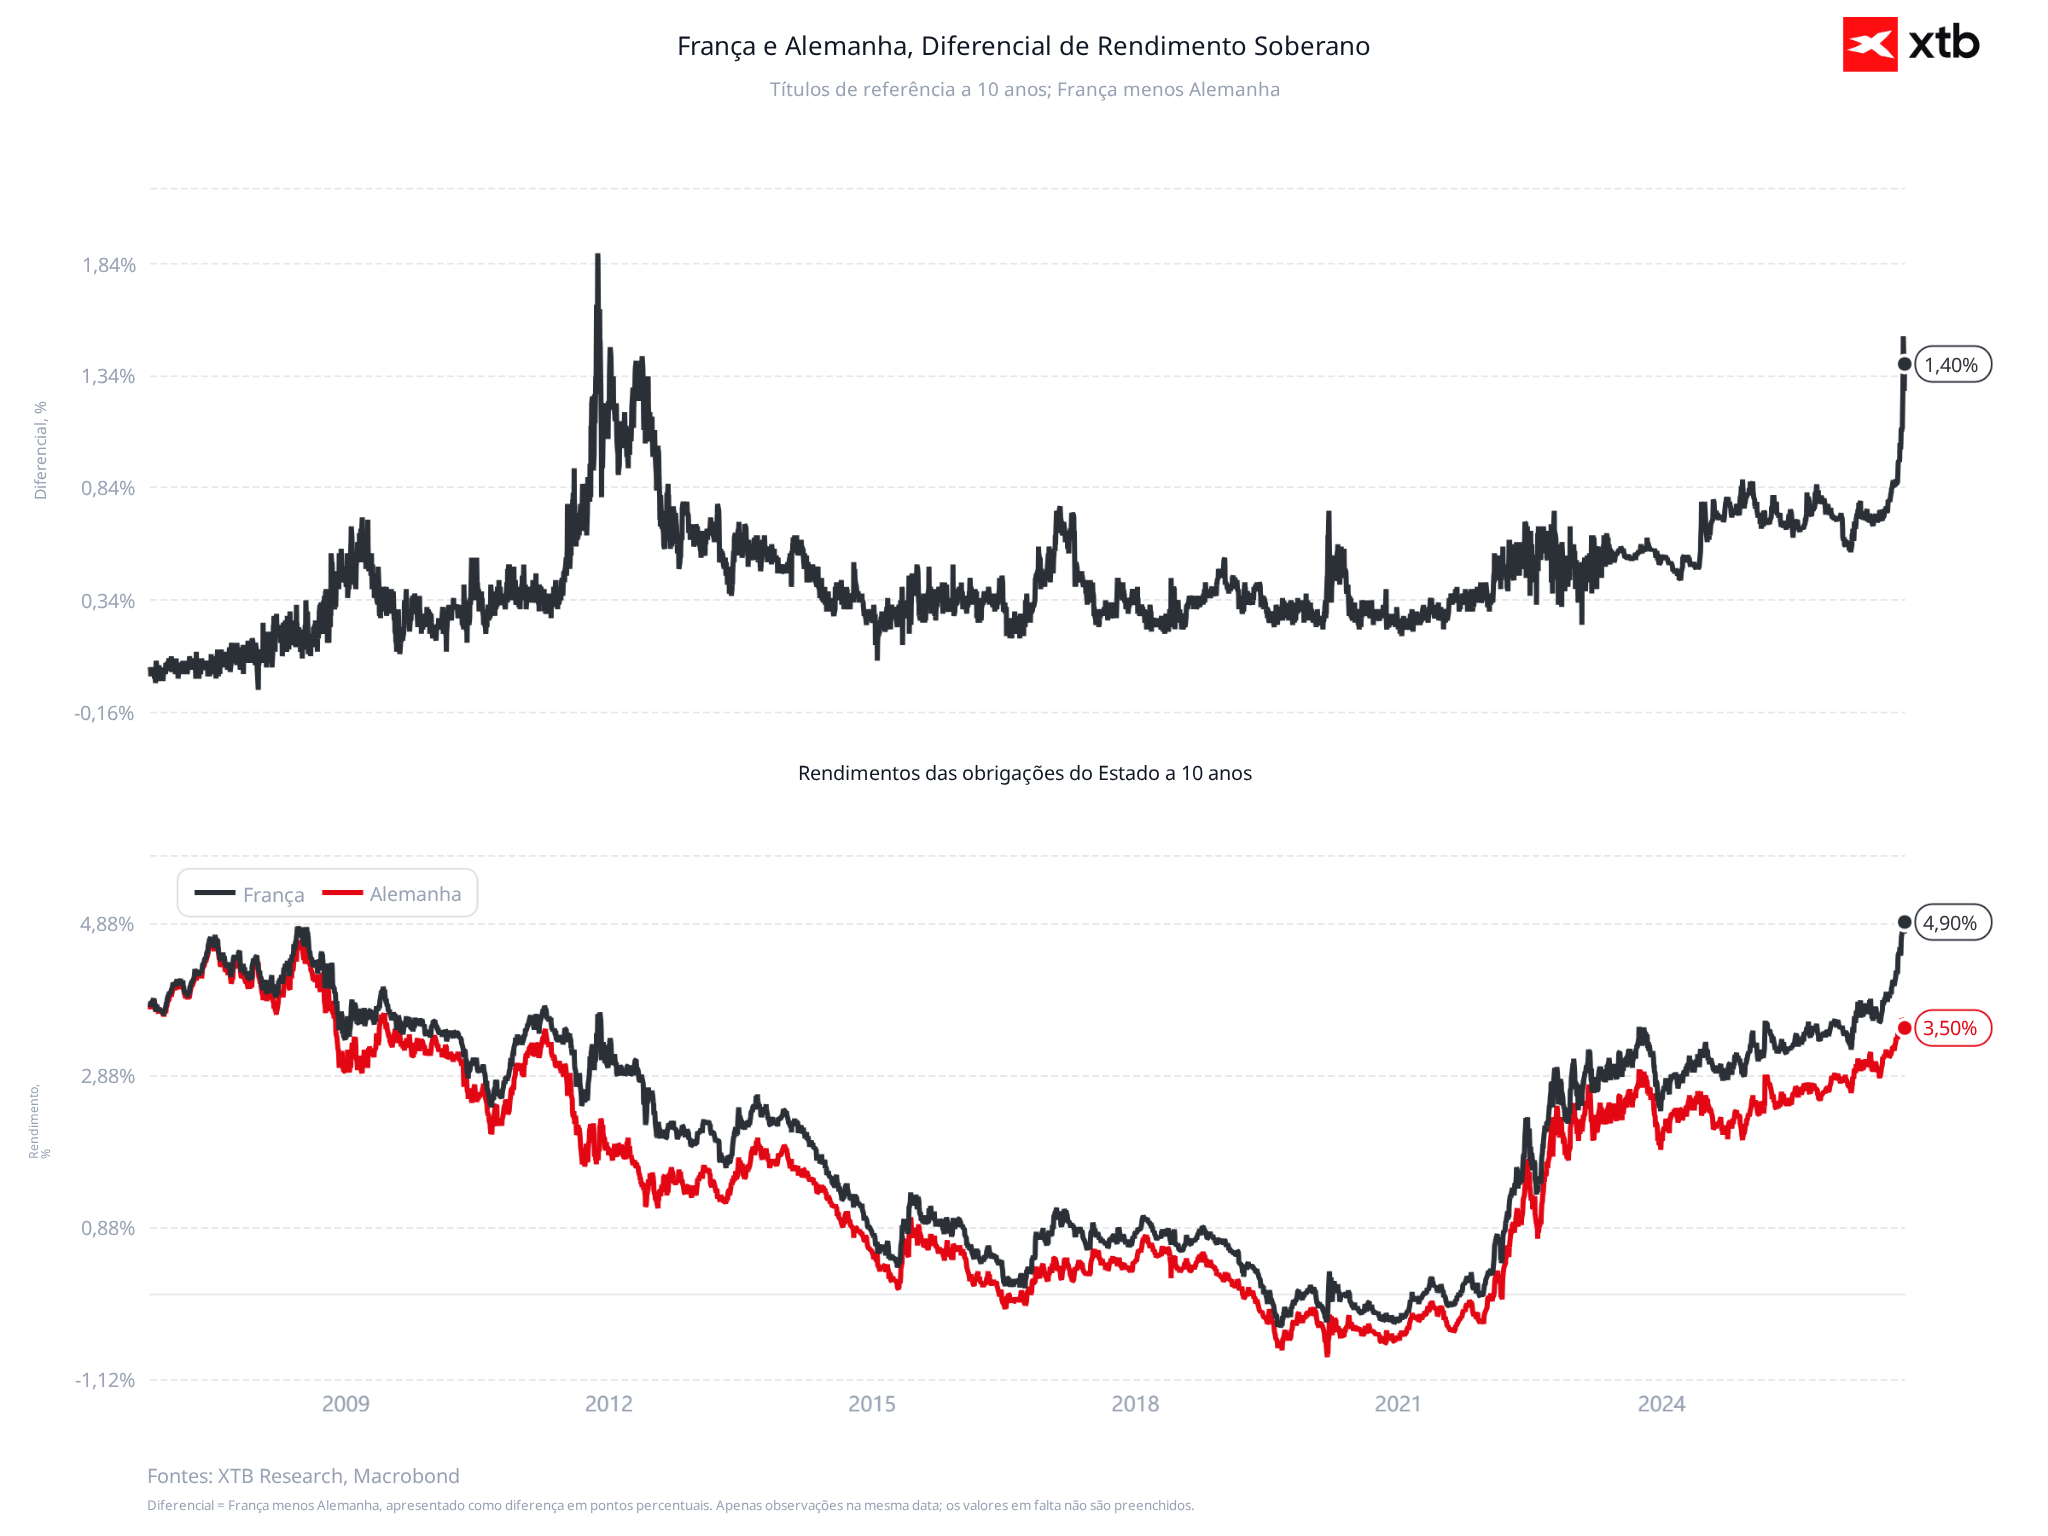
A França tornou-se o maior devedor público da União Europeia em termos nominais. Em percentagem do PIB, apenas a Grécia e a Itália registam rácios de dívida mais elevados. A Alemanha, por seu lado, destaca-se como uma força de estabilização na zona euro, graças a um nível de endividamento mais baixo.
Esta diferença não implica, por si só, uma crise sistémica iminente. Mas reforça a importância da disciplina orçamental e da confiança dos investidores. Quando os mercados duvidam da capacidade de um governo para controlar o défice, podem exigir uma remuneração superior para deter a dívida desse país. Isso encarece o financiamento e pode tornar a própria consolidação orçamental mais difícil.
Juros, euro e CAC 40: os riscos para os mercados
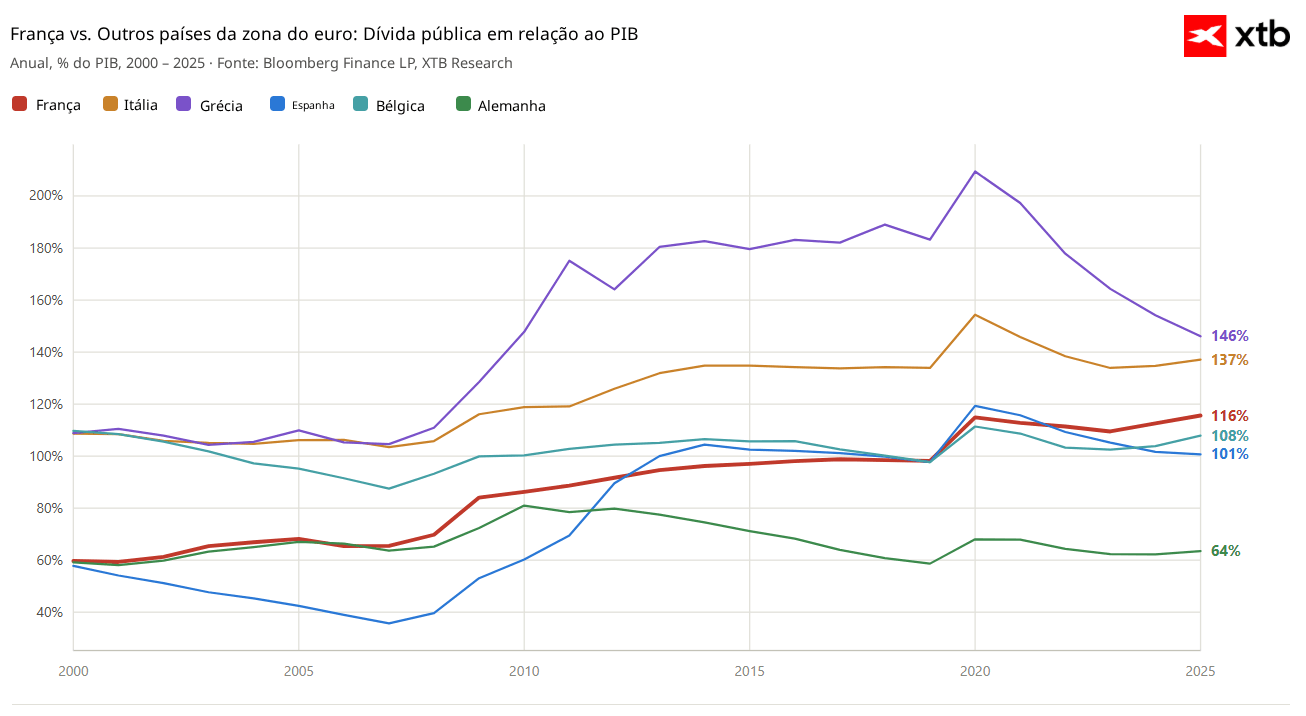
No mercado secundário de dívida (yields): uma maior perceção de risco pode pressionar em alta as taxas de financiamento francesas e alargar o diferencial face à dívida alemã. Esse movimento pode aumentar a volatilidade na zona euro e tornar mais complexa a gestão da política económica europeia.
No mercado cambial, por sua vez, o euro tem estado exposto não só às preocupações francesas, mas também à evolução dos termos de troca e aos preços da energia, sobretudo do gás. Uma subida dos custos energéticos pode penalizar a economia europeia e pesar sobre a moeda, ao mesmo tempo que agrava a pressão sobre famílias e empresas.
No mercado acionista, o CAC 40 chegou a acumular uma queda próxima de 13% face aos máximos.
Os limites da consolidação orçamental
Apesar de tudo, a situação francesa deve ser vista mais como um problema de credibilidade orçamental e capacidade política do que como uma crise causada exclusivamente pelo nível da dívida. Um rácio próximo de 119% do PIB é elevado, mas o maior problema é a ausência de um percurso convincente para o estabilizar.
O risco não está apenas em a dívida continuar a crescer. Isto deve-se também ao facto de a estratégia de consolidação assentar em pressupostos ambiciosos e sujeitos a riscos, num contexto em que as decisões necessárias enfrentam fortes constrangimentos políticos.



Calendário económico: Ínicio da temporada dos earnings (13.10.2026)



Destaques da manhã (13.10.2026)



📊Europa recupera, apesar da subida do preço do petróleo e do dólar


Gráfico do Dia: Será que o ambicioso pacote regulatório do RBI irá salvar a rupia?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.