

- 3 de novembro: as eleições intercalares redefinem o equilíbrio de poder no Congresso dos EUA e determinam o tom do fim do ano.
- Dois cenários: com um Congresso dividido, o Rally de Natal ganha força. Com o domínio de um só partido poderá ficar comprometido.
- Ações: a IA continua a liderar o S&P 500 e o Nasdaq 100, mas a concentração em megacaps exige gestão de risco.
- Ouro e petróleo: o ouro procura novos máximos relativos. O petróleo deverá manter-se entre $60 e $90 até ao final do ano.
- Cripto: o Bitcoin conta com a sazonalidade e os ETFs spot. O Ethereum conta com a clareza regulatória e a tokenização de ativos.
O ano de 2026 tem sido marcado por um equilíbrio frágil entre a incerteza política e o otimismo tecnológico. Desde a reeleição de Donald Trump no final de 2024, os mercados financeiros habituaram-se a navegar num ambiente de decisões políticas muitas vezes imprevisíveis e controversas. No entanto, à medida que entramos no último trimestre de 2026, o foco dos investidores globais afasta-se momentaneamente da Casa Branca e centra-se no Congresso norte-americano, com a chegada das eleições intercalares (midterms).
O quarto trimestre de 2026 apresenta-se historicamente como o período mais tático do ano e divide-se em dois atos. Em outubro, dominam a volatilidade e a apreensão em torno das midterms de 3 de novembro, que redefinem o equilíbrio de poder no Congresso dos EUA. Em novembro e dezembro, surgem o alívio e o otimismo, que frequentemente culminam no chamado Rally de Natal, a valorização das ações no final do ano.
O resultado eleitoral, com um Congresso dividido ou o domínio de um só partido, condiciona o cenário para o S&P 500, o Nasdaq 100, o dólar, o ouro, o petróleo e os criptoativos. Neste guia, analisamos cada ativo e os dois cenários que a XTB delineia para o fim do ano.
Como é que as eleições intercalares (midterms) nos EUA afetam os mercados?
As eleições de meio mandato não mudam o Presidente, mas redefinem a balança de poder na Câmara dos Representantes e no Senado. Para Wall Street, a ideologia política é secundária face à previsibilidade económica.
Durante os meses que antecedem as eleições, os mercados costumam registar picos de volatilidade. A possibilidade de um único partido dominar a Casa Branca e o Congresso (um cenário de sweep) assusta os investidores, pois abre a porta a alterações legislativas radicais, sejam elas pacotes de estímulos massivos que reavivem a inflação ou aumentos abruptos na carga fiscal.
Por outro lado, o cenário favorito dos mercados financeiros é o impasse político (gridlock). Um Congresso dividido garante que nenhuma fação conseguirá impor reformas estruturais disruptivas. Esta paralisia legislativa é vista como uma garantia de estabilidade, permitindo às empresas americanas manterem os seus planos de investimento e expansão sem receio de sobressaltos fiscais. Assim que as urnas fecham e a incerteza se dissipa, o capital que estava parado em ativos de refúgio regressa em força ao mercado acionista.
Porque é que as bolsas costumam valorizar no final do ano?
A mecânica do Rally de Natal A clarificação do cenário político em novembro atua como o gatilho perfeito para o Rally de Natal. Este fenómeno de valorização acionista no final do ano é suportado por dinâmicas muito concretas:
- Primeiro, os grandes fundos de investimento institucionais realizam a chamada "rebalanceamento de carteiras", comprando os ativos com melhor desempenho do ano para embelezarem os seus relatórios finais.
- Segundo, o quarto trimestre concentra os maiores eventos de consumo do ano (Black Friday, Cyber Monday e Natal).
Se os dados confirmarem que o consumidor americano (e europeu) continua resiliente, empresas dos setores do retalho, pagamentos e tecnologia recebem injeções massivas de capital, suportando a subida generalizada dos índices antes do fecho do ano civil.
Previsões por ativo para o 4.º trimestre de 2026
Para o último trimestre de 2026, a alocação de carteiras exige um olhar atento aos principais instrumentos que refletirão as decisões políticas e macroeconómicas.
S&P 500 e Nasdaq 100: a inteligência artificial continua a liderar
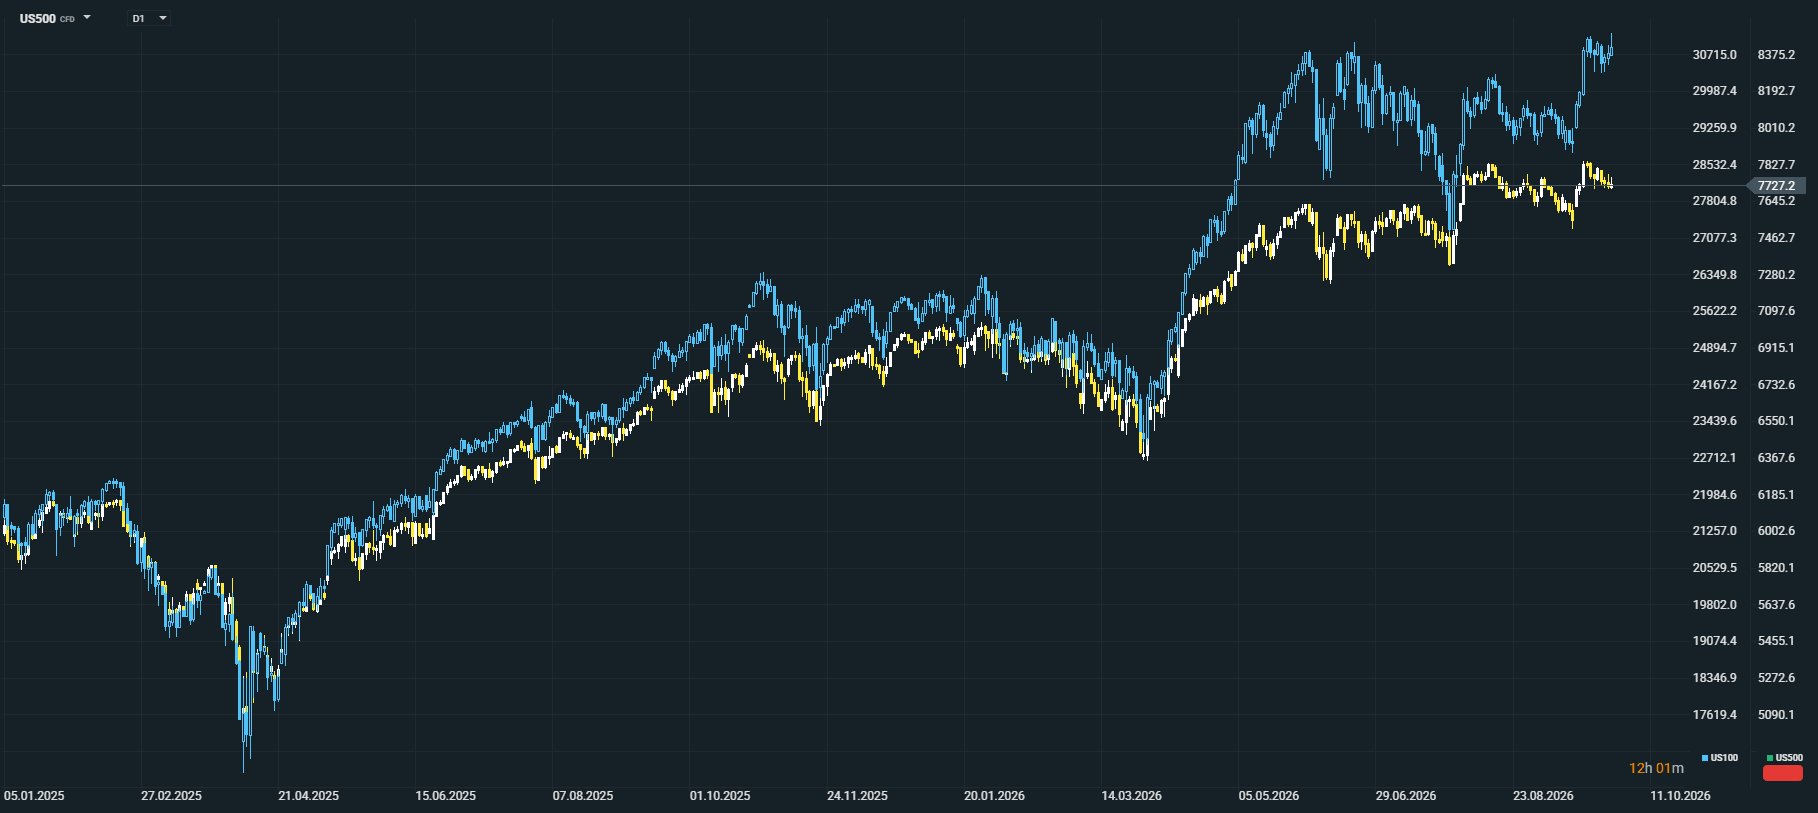
O mercado acionista norte-americano, em particular os seus dois grandes índices de referência, o S&P 500 (US500) e o Nasdaq 100 (US100), deverá experienciar uma fase de consolidação no início do trimestre antes da clarificação eleitoral, com a possibilidade de quedas antes as eleições de 3 de novembro. Após as eleições, a narrativa dominante continuará fortemente ancorada no superciclo da inteligência artificial (IA).
As elevadas despesas de capital (CAPEX) de gigantes tecnológicas como a Alphabet, que prevê investir entre 85 a 110 mil milhões de dólares anualmente, continuam a alimentar toda a cadeia de valor do setor. Empresas focadas em semicondutores (Nvidia), memórias (Micron), infraestruturas de dados e servidores de alta performance (como a Super Micro Computer) mantêm-se como os motores de crescimento inquestionáveis de Wall Street, ditando o ritmo de valorização tanto do S&P 500 como do Nasdaq 100.
Contudo, a elevada concentração da valorização dos índices num grupo restrito de megacaps tecnológicas obriga a uma gestão rigorosa do risco de carteira. Qualquer eventual ajuste nas margens ou nas previsões durante a época de resultados do terceiro trimestre poderá despoletar correções temporárias no S&P 500 e no Nasdaq 100.
No entanto, num cenário em que os fundamentais do setor permanecem intactos, essas descidas pontuais pré-eleitorais deverão ser interpretadas como oportunidades táticas de acumulação, uma vez que a liquidez atualmente à margem do mercado tenderá a regressar em força para alimentar o rally de fim de ano.
Dólar e EUR/USD: porto de abrigo em outubro, FED e BCE em foco depois
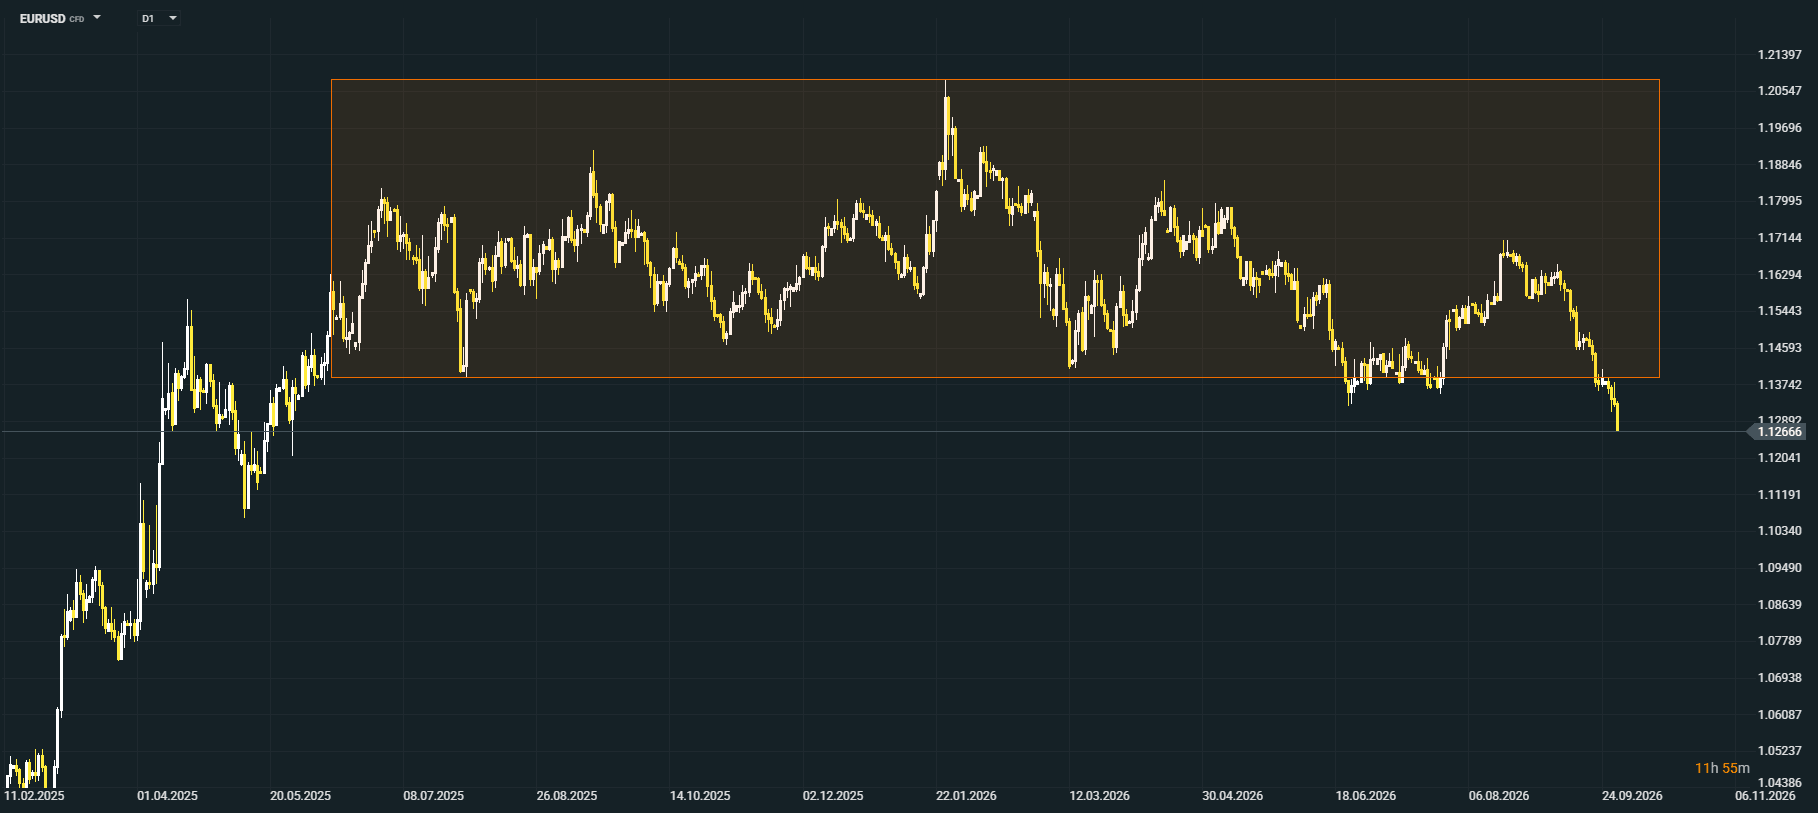
O comportamento do Dólar Americano (USD) será um dos mais interessantes de observar. Em outubro, a moeda norte-americana deverá beneficiar do seu estatuto de porto de abrigo face à ansiedade pré-eleitoral. Contudo, após as eleições, as atenções viram-se novamente para a Reserva Federal (FED) e para o Banco Central Europeu (BCE).
A zona euro continua a lutar contra um fraco mercado interno e um fosso de inovação estrutural, o que poderá forçar o BCE a ser mais agressivo nos cortes de taxas. Se o EUR/USD recuar, as empresas exportadoras europeias poderão encontrar aqui um balão de oxigénio para os seus resultados de fim de ano.
Ouro e petróleo (Brent e WTI): o que esperar até ao final do ano
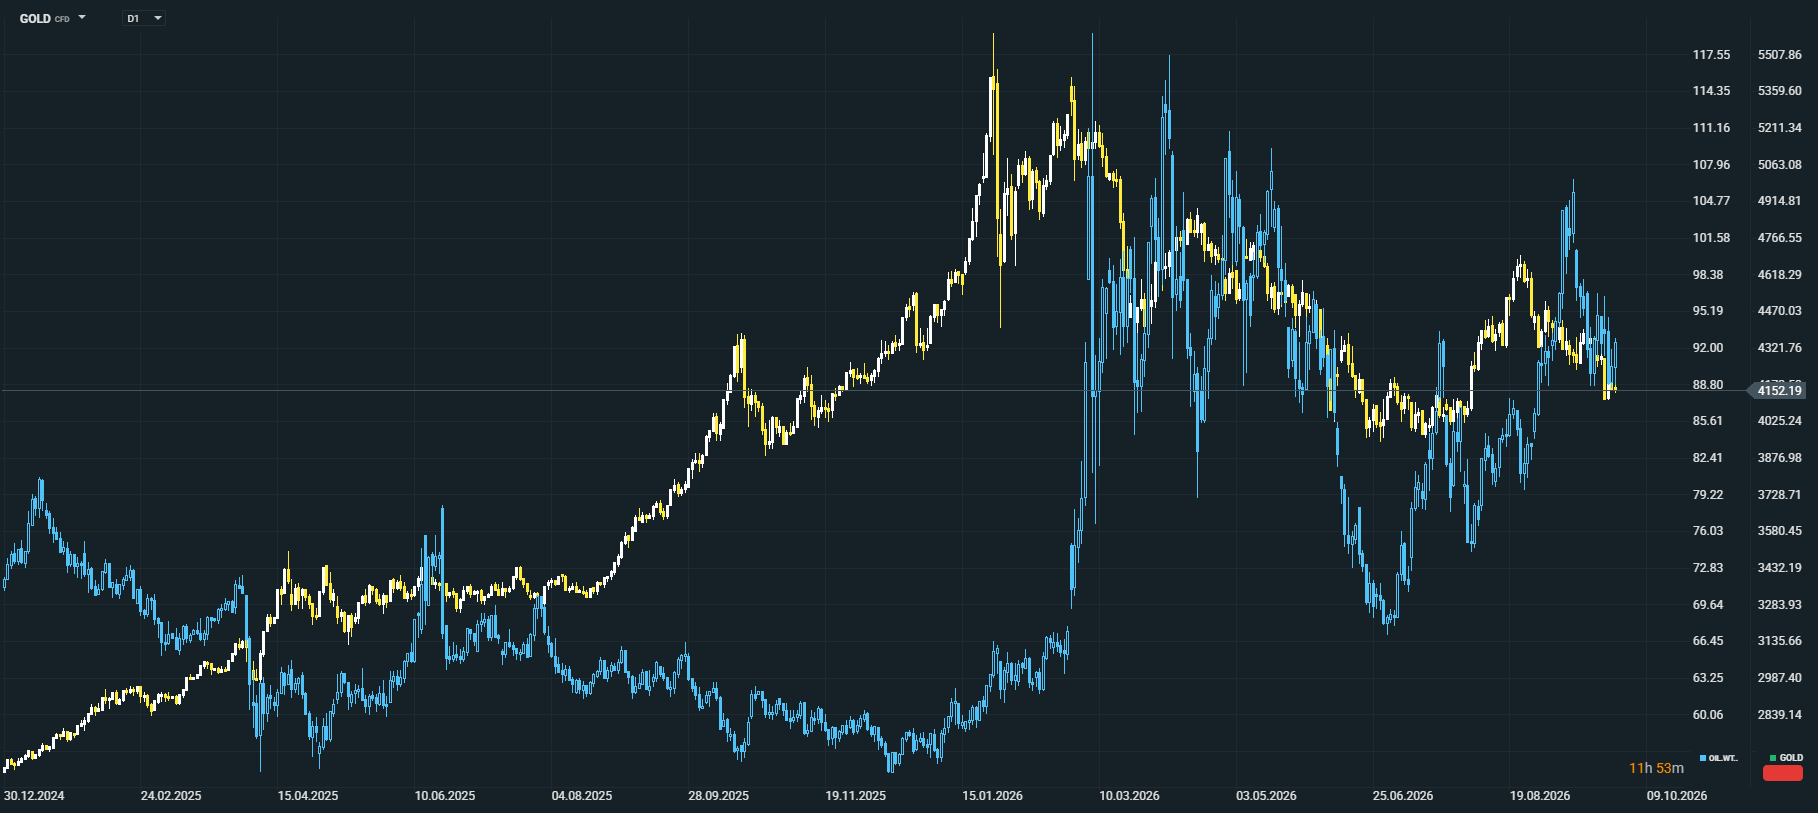
O Ouro tem sido o grande protagonista dos últimos anos, acumulando marcos históricos expressivos impulsionados pela desdolarização global e pelas compras massivas de bancos centrais, nomeadamente o Banco Popular da China. Com a incerteza das midterms e a persistente volatilidade geopolítica, o metal precioso apresenta condições técnicas e fundamentais perfeitas para procurar novos máximos relativos no quarto trimestre, servindo como um dos principais ativos de proteção para os investidores.
O mercado petrolífero navega em águas profundamente turbulentas, com a evolução dos preços no quarto trimestre dependente de um delicado equilíbrio entre a geopolítica e os fundamentais de oferta e procura.
De um lado, a escalada de tensão e o conflito no Médio Oriente constituem o principal fator de incerteza e o grande catalisador de volatilidade para o mercado do crude. A proximidade das infraestruturas petrolíferas regionais e o risco permanente de disrupção no Estreito de Ormuz, por onde transitam cerca de 20% do petróleo mundial, injetam um prémio de risco geopolítico constante nos preços. Qualquer eventual encerramento desta via de trânsito ou ataques direcionados à produção no Golfo Pérsico têm o potencial imediato de suprimir temporariamente a oferta global e catapultar as cotações do barril.
Por outro lado, em termos puramente fundamentais, o mercado enfrenta forças de sentido inverso. O trimestre será marcado pelo braço de ferro entre o potencial excesso de oferta, derivado do plano de reposição gradual de produção por parte da OPEP+ e da capacidade de exportação russa através de circuitos alternativos.
Sem uma escalada militar direta no Médio Oriente que provoque o corte efetivo no fornecimento de energia, este excedente estrutural de oferta e a prudência dos importadores colocam um teto nas subidas continuadas do barril de crude (Brent e WTI), mantendo a cotação sob pressão técnica e contida num intervalo bem definido até ao final do ano, possivelmente entre os $60 e os $90.
Bitcoin e Ethereum: o que pode impulsionar as criptomoedas no 4.º trimestre
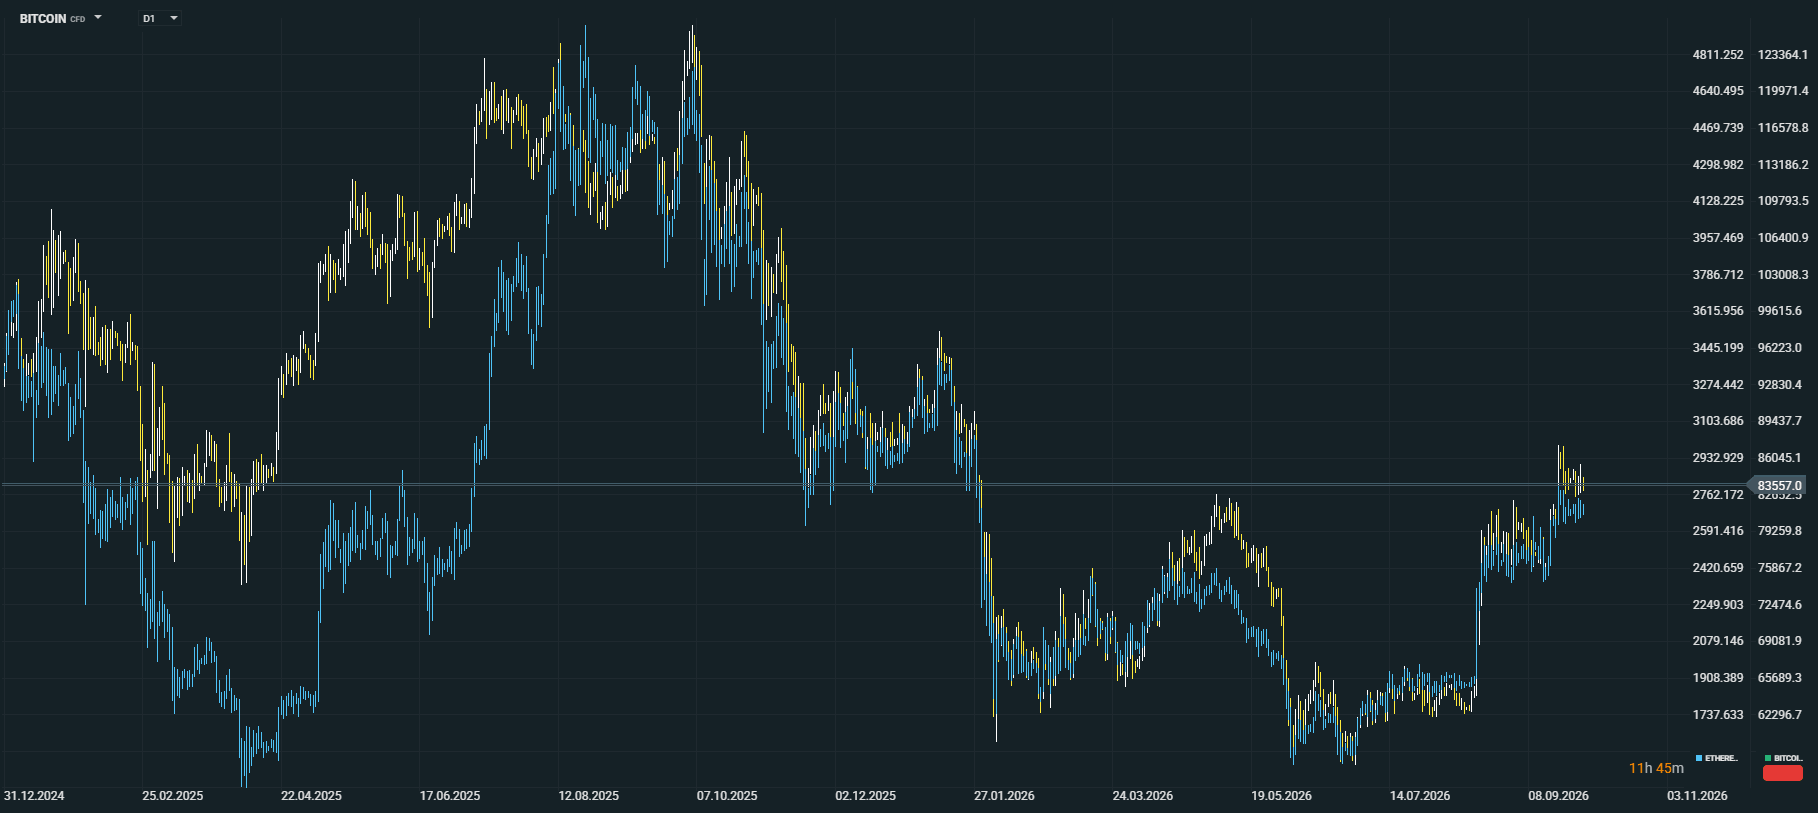
O último trimestre do ano promete ser um período de forte tração para os ativos digitais. O Bitcoin (BTC) entra nesta fase suportado pela sazonalidade histórica positiva e pela consolidação dos ETFs spot em Wall Street, que garantem uma base sólida de procura institucional. À medida que a liquidez global aumenta com a descida das taxas de juro e a incerteza das midterms se dissipa, o Bitcoin volta a atuar como a principal reserva de valor digital e o barómetro do apetite pelo risco, preparando o caminho para um fecho de ano em máximos relativos.
Paralelamente, o Ethereum (ETH) beneficia do ambiente de maior clareza regulatória nos EUA e da tendência acelerada de tokenização de ativos reais impulsionada pelos gigantes de Wall Street. O ecossistema Ethereum oferece ainda o atrativo do rendimento passivo através do seu mecanismo de staking, tornando-se um ativo particularmente atrativo num contexto de taxas de juro em queda.
Cenários para o fecho de 2026: Congresso dividido vs. domínio de um só partido
Com base na conjuntura atual, delineamos dois cenários macroeconómicos principais para o desenrolar do quarto trimestre:
Cenário principal: congresso dividido e aterragem suave
Este é o cenário de maior probabilidade, onde as eleições intercalares resultam num Congresso dividido. A ausência de sobressaltos legislativos confirma aos mercados que o ambiente fiscal se manterá estável. Em paralelo, a FED consegue gerir a política monetária sem provocar uma recessão (aterragem suave). A combinação de estabilidade política com a resiliência do consumo no final do ano despoleta um forte Rally de Natal. O VIX (apelidado como índice do "medo", mas que somente mede a volatilidade/agitação no mercado) poderá colapsar em novembro, o capital entra em força no setor tecnológico e de inovação (IA), e os índices globais fecham o ano civil em máximos.
Cenário de risco: controlo absoluto e choque inflacionário
Neste cenário menos provável, as eleições ditam um domínio absoluto de um só partido (Câmara, Senado e Presidência unificados). Os mercados antecipam imediatamente a emissão de mais dívida pública para financiar novas promessas políticas, o que faz disparar os rendimentos das obrigações norte-americanas (Treasuries). O custo de financiamento das empresas sobe abruptamente, asfixiando o apetite pelo risco. O Rally de Natal poderá não se concretizar. A liquidez tende a sair das ações e refugia-se de forma agressiva no Ouro e no Dólar, com os índices possivelmente a registarem um trimestre de perdas e correção.
Conclusão: o que decidirá o desempenho dos mercados até ao final de 2026
O último trimestre de 2026 será decidido, em grande medida, pelas eleições intercalares de 3 de novembro. Com um Congresso dividido (o cenário de maior probabilidade), a estabilidade política e a resiliência do consumo abrem caminho a um forte Rally de Natal. Com o domínio de um só partido (o cenário menos provável), a subida dos rendimentos das Treasuries poderá adiar o Rally de Natal e a liquidez poderá ir para o Ouro e o Dólar. Em paralelo, a inteligência artificial continua a ser o grande motor de Wall Street, mas a concentração em poucas megacaps exige uma gestão rigorosa do risco.

Os EUA têm um problema com o gasóleo. Agora, pede-se à Europa que disponibilize as suas reservas


Abertura da sessão americana: A Micron restabelece a confiança no boom interminável da IA

⛩️Gráfico do dia: JP225

📉 NATGAS recua 1.2%
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.