


Sektor obranného priemyslu zostáva v posledných rokoch jednou z najsilnejších investičných tém na globálnych akciových trhoch. Vysoké výdavky na obranu, vojna na Ukrajine, bezpečnostné napätie na Blízkom východe a rastúci objem vojenských objednávok podporovali tržby spoločností aj ich valuácie. Situácia sa však teraz stáva zložitejšou. Niektoré spoločnosti naďalej ťažia z rekordných rozpočtov na obranu, zatiaľ čo čoraz dôležitejšie sú riziká spojené s vysokými valuačnými násobkami, nákladmi na rozširovanie výrobných kapacít a potenciálnymi zmenami geopolitických priorít.
Zároveň sa zdá, že vedenie vojny sa stáva čoraz viac „technologickým“, čo vyvoláva otázky týkajúce sa obchodných modelov niektorých tradičných dodávateľov obranných technológií v konkurencii so spoločnosťami, ako je Palantir, a potenciálne v budúcnosti aj s veľkými americkými technologickými firmami s prístupom k pokročilým technológiám umelej inteligencie. Táto otázka však rozhodne nie je jednostranná. Dokonca aj RTX Corp, najväčší americký dodávateľ obranných technológií, predtým známy ako Raytheon a všeobecne považovaný za jedného z príjemcov zvýšenej výroby systémov Patriot, THAAD a PAC-3, má tento rok problémy. Jeho akcie klesli pod kľúčový dlhodobý kĺzavý priemer a zo svojho maxima stratili približne 20 %. Čo teda zaťažuje sektor obranného priemyslu?
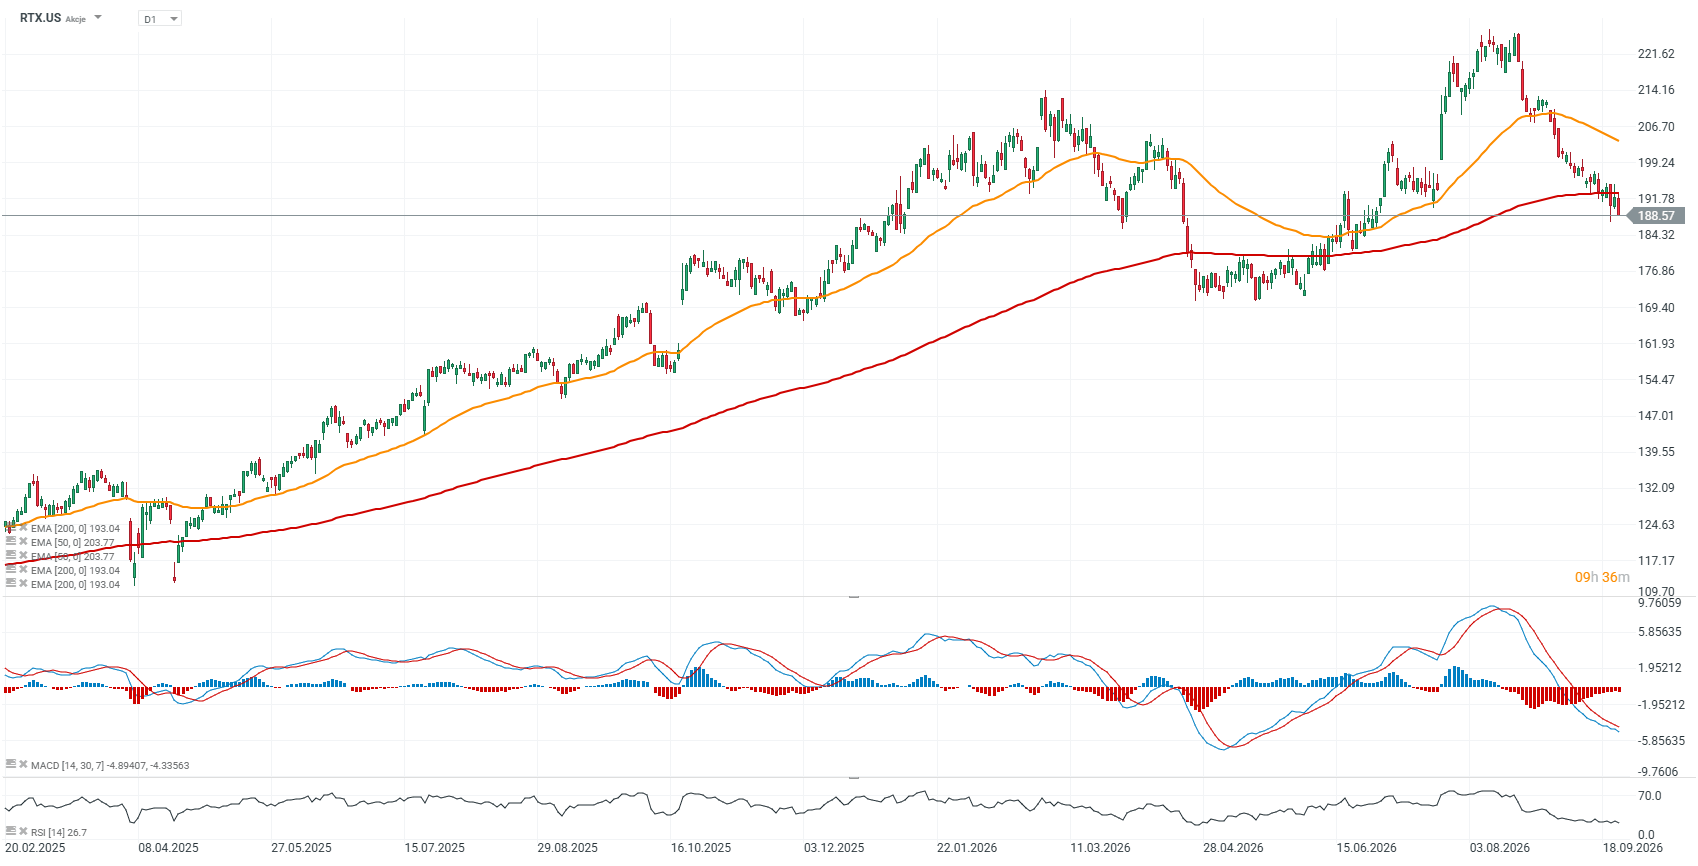
Graf RTX, denný interval
Akcie RTX Corp po predchádzajúcom raste korigovali a teraz sa prvýkrát od mája tohto roka obchodujú pod EMA200, ktorý je znázornený červenou líniou. Napriek tomu akcie za posledných päť rokov vzrástli takmer o 115 %, zatiaľ čo index S&P 500 posilnil približne o 72 % a Nasdaq 100 o 98 %. Ťažila teda RTX z tohto dlhodobého trendu? Rozhodne áno. Obdobia slabosti sú však nevyhnutnou súčasťou vývoja trhu.
Zdroj: xStation5
Akcie obranného priemyslu po niekoľkých rokoch výrazného rastu
Americký obranný sektor, a najmä jeho európsky náprotivok, zažil niekoľko rokov veľmi silného rastu, takže určitá realizácia ziskov by nemala byť prekvapením. Vojna na Ukrajine, vyššie výdavky krajín NATO a potreba doplniť zásoby munície a vojenského vybavenia viedli k výraznému rastu objemu nevybavených objednávok u hlavných výrobcov obrannej techniky. Investori zároveň čoraz viac zvažujú, či je možné tempo rastu z posledných rokov udržať.
Valuácie mnohých európskych obranných spoločností zostávajú zvýšené, pričom investori venujú väčšiu pozornosť kvalite nevybavených objednávok, maržiam a skutočnej schopnosti spoločností zvyšovať výrobnú kapacitu. Dôležitým faktorom zostáva aj geopolitika. Akékoľvek zmiernenie vojny na Ukrajine alebo dočasné zlepšenie vzťahov medzi USA a Čínou by mohlo znížiť časť geopolitickej rizikovej prémie, ktorá v posledných rokoch podporovala celý sektor.
Európske obranné spoločnosti sa stále obchodujú s výraznou prémiou
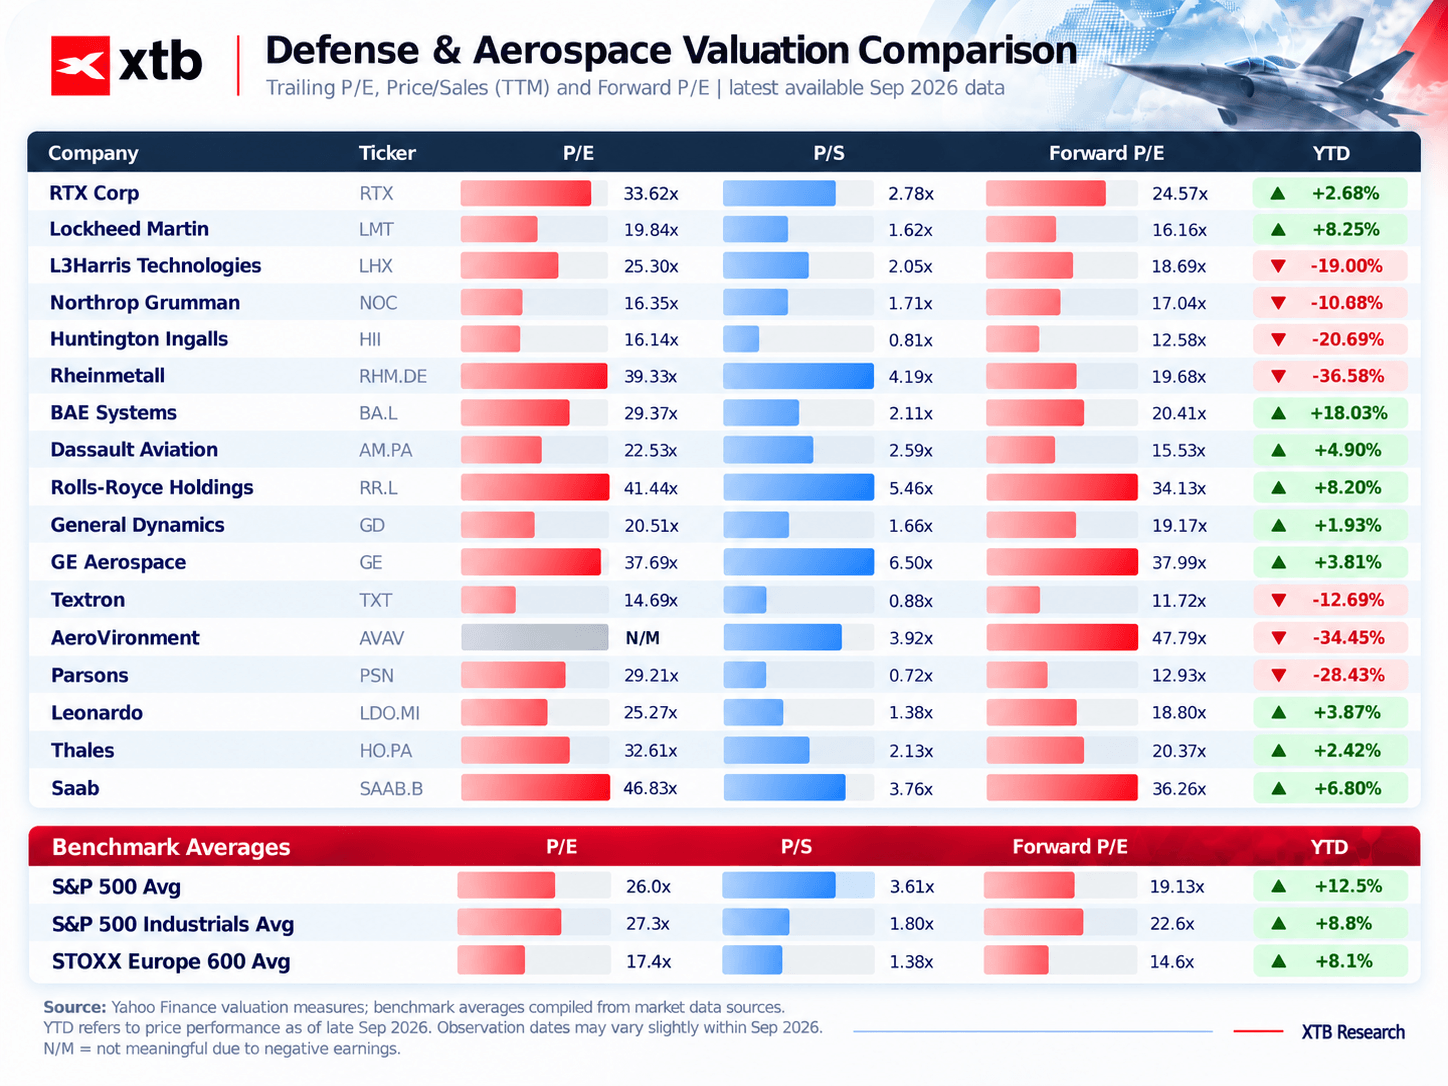
Najväčšie európske obranné spoločnosti sa naďalej obchodujú za výrazne vyššie valuácie ako širší trh. Rheinmetall sa obchoduje s pomerom ceny k zisku (P/E) okolo 40, zatiaľ čo Saab sa pohybuje na viac ako 46-násobku zisku. Zvýšené násobky sú viditeľné aj pri spoločnostiach ako Rolls-Royce, GE Aerospace a niekoľkých výrobcoch leteckej techniky a raketových systémov. Pre porovnanie, priemerný pomer P/E indexu S&P 500 sa pohybuje okolo 26, zatiaľ čo STOXX Europe 600 sa obchoduje približne na 17-násobku zisku. To ukazuje, že investori sú stále ochotní platiť výraznú prémiu za expozíciu voči rastúcim výdavkom na obranu.
Nie všetky spoločnosti však vyzerajú rovnako draho. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics a Textron sa obchodujú oveľa bližšie k historickým valuačným štandardom amerického priemyselného sektora než niektoré z najvyššie ocenených európskych spoločností. Niektoré z nich sú dokonca ocenené o 30 až 40 % nižšie ako širší priemer indexu. Patrí medzi ne napríklad Huntington Ingalls, ktorý vyrába lietadlové lode, alebo Textron, ktorý sa zameriava na letectvo a vrtuľníky.
Potenciálnu oporu pre celý sektor tak predstavujú relatívne nižšie valuácie niektorých veľkých amerických obranných spoločností.
Zdroj: XTB Research, Yahoo Finance
Európsku „obrannú prémiu“ je čoraz ťažšie ospravedlniť
V Európe sa čoraz viac rieši otázka, či sa rekordný objem nevybavených objednávok skutočne premietne do udržateľného rastu ziskov. Veľký objem objednávok totiž automaticky nezaručuje vysokú ziskovosť, najmä ak ich plnenie vyžaduje výrazné zvýšenie počtu zamestnancov, výstavbu nových tovární a vyššie kapitálové výdavky.
Dobrým príkladom je rozsiahly kontrakt Bundeswehru na fregaty, do ktorého bola zapojená spoločnosť Rheinmetall a ktorý bol zrušený napriek tomu, že už bolo vynaložených viac ako 2 miliardy eur. To môže viesť investorov k väčšej opatrnosti, pokiaľ ide o „kvalitu“ obranných objednávok v Európe. Vysoké valuácie navyše ponechávajú menší priestor na chyby. Ak sú valuačné násobky výrazne nad priemerom širšieho trhu, aj relatívne malé sklamanie v oblasti rastu môže vyvolať oveľa výraznejšiu reakciu ceny akcií.
Opomínať nemožno ani politické riziko. V západnej Európe vrátane Nemecka získavajú na popularite pravicové strany presadzujúce normalizáciu ekonomických vzťahov s Ruskom. Je možné si predstaviť, že politický posun týmto smerom by mohol aspoň dočasne oslabiť dôveru v dlhodobú udržateľnosť rastúcich výdavkov na obranu.
V USA sa problémom stávajú náklady na rozširovanie výrobných kapacít
Americké obranné spoločnosti čelia trochu odlišnému súboru výziev. Dopyt po raketách, systémoch protivzdušnej obrany a vesmírnych technológiách zostáva silný, zvyšovanie výrobnej kapacity však vyžaduje značné investície. Vzhľadom na to, že výnosy dlhopisov zostávajú zvýšené, sú náklady kapitálu stále relatívne vysoké, zatiaľ čo Pentagon môže byť pri vynakladaní verejných prostriedkov opatrnejší vzhľadom na veľmi vysoký a ďalej rastúci štátny dlh.
Pre spoločnosti ako RTX, Lockheed Martin a General Dynamics to znamená, že musia súčasne financovať nové výrobné linky, vytvárať zásoby a plniť viacročné vládne kontrakty. Veľké strategické programy vrátane rozširovania výroby rakiet a projektov súvisiacich s programom Golden Dome môžu z dlhodobého hľadiska podporovať tržby, v počiatočnej fáze však môžu zaťažovať cash flow.
Najväčšiemu tlaku čelia menšie spoločnosti. Čo to znamená?
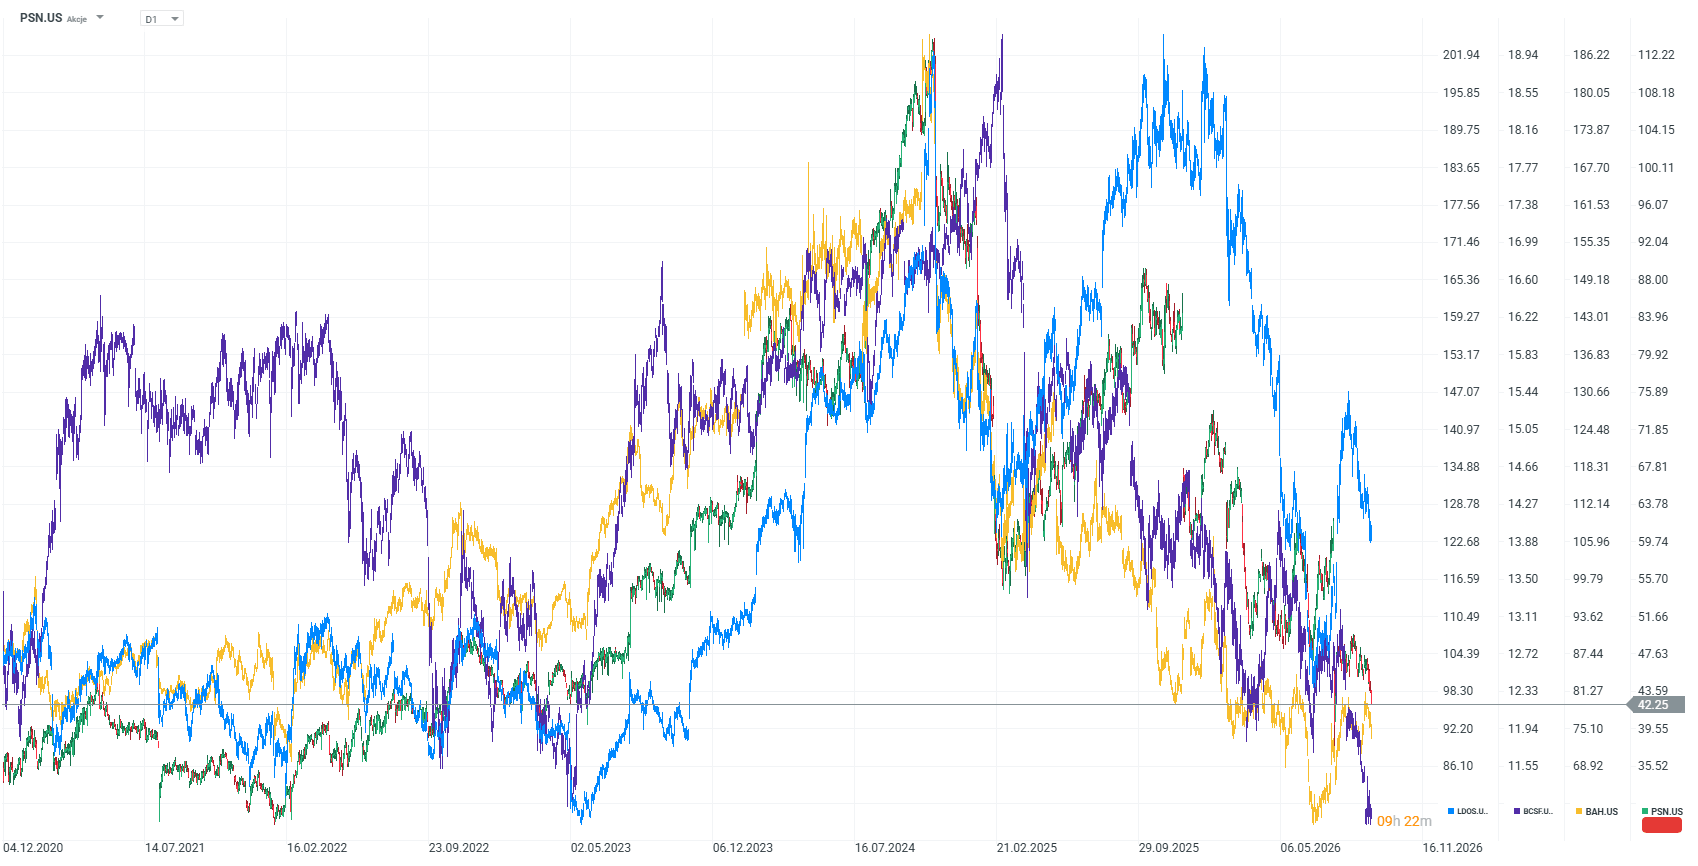
Vývoj akcií viacerých malých a stredne veľkých dodávateľov obranného priemyslu vyzerá výrazne slabšie. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies a ďalšie spoločnosti zaznamenali výrazné poklesy, zatiaľ čo najväčší dodávatelia vykázali oveľa stabilnejší vývoj. Menšie spoločnosti sú vo všeobecnosti citlivejšie na jednotlivé kontrakty, rast nákladov a zmeny v harmonograme vládnych objednávok. Zároveň majú zvyčajne menšiu vyjednávaciu silu voči veľkým zákazníkom a hlavným dodávateľom.
Z dlhodobejšieho hľadiska predstavuje potenciálne riziko aj rastúca konkurencia zo strany technologických spoločností. V oblastiach, ako sú dronové technológie, autonómne bojové systémy, analýza dát a umelá inteligencia, tradiční dodávatelia obrannej techniky čoraz viac nesúťažia iba medzi sebou, ale aj s rýchlo rastúcimi technologickými spoločnosťami.
Obranný sektor preto už nie je iba stávkou na vyššie vojenské výdavky. Čoraz dôležitejší je výber konkrétnych spoločností, valuácie, kvalita nevybavených objednávok a schopnosť firiem premieňať rastúce tržby na cash flow a zisky. Graf nižšie zobrazuje vývoj cien akcií spoločností Parsons, Leidos, BAE a Booz Allen Hamilton, ktoré zaznamenali poklesy o viac ako 50 %.
To všetko naznačuje, že investori pravdepodobne zostanú pri výbere obranných akcií selektívni. Spoločnosti najviac vystavené zmenám v charaktere moderného vedenia vojny, vrátane výrobcov lietadlových lodí, vrtuľníkov, vojenských poradenských služieb a „druhej úrovne“ infraštruktúry, môžu zostať pod tlakom dlhšie, zatiaľ čo kľúčoví výrobcovia rakiet, vesmírnych systémov a kritických technológií môžu z korekcie vyjsť v silnejšej pozícii. Je ťažké tvrdiť, že éra geopolitickej nestability je už za nami. Ide o dlhodobý trend, ktorý môže naďalej podporovať najsilnejšie spoločnosti so strategickými technológiami a výrobnými kapacitami.
 Zdroj: xStation5
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:

🚗 Uber testuje kľúčovú úroveň. Kam sa akcie vydajú ďalej?

Nike👟 pod tlakem: Bank of America výrazně snižuje cílovou cenu


US Open: Wall Street rastie vďaka poklesu cien ropy 🗽 Akcie Synopsys prudko posilňujú po zvýšení odporúčania od HSBC

Microsoft mení Copilot na motor príjmov z AI 💵
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.