


Na európskom trhu s plynom (benchmark Dutch TTF) dnes pozorujeme výrazný výpredaj a pokles ceny pod kľúčovú úroveň 80 EUR/MWh. V poslednom čase sledujeme zreteľnú koreláciu s cenami ropy, čo súvisí so spoločnými obavami ohľadom dodávok z Blízkeho východu a rastúcim dopytom v Ázii, a to ako po rope, tak aj po plyne. Napriek dnešnému lokálnemu upokojeniu analýza trhových fundamentov a najnovší výhľad investičnej banky Goldman Sachs naznačujú, že trh s palivami v Európe vstupuje do vykurovacej sezóny na mimoriadne nestabilnom základe.
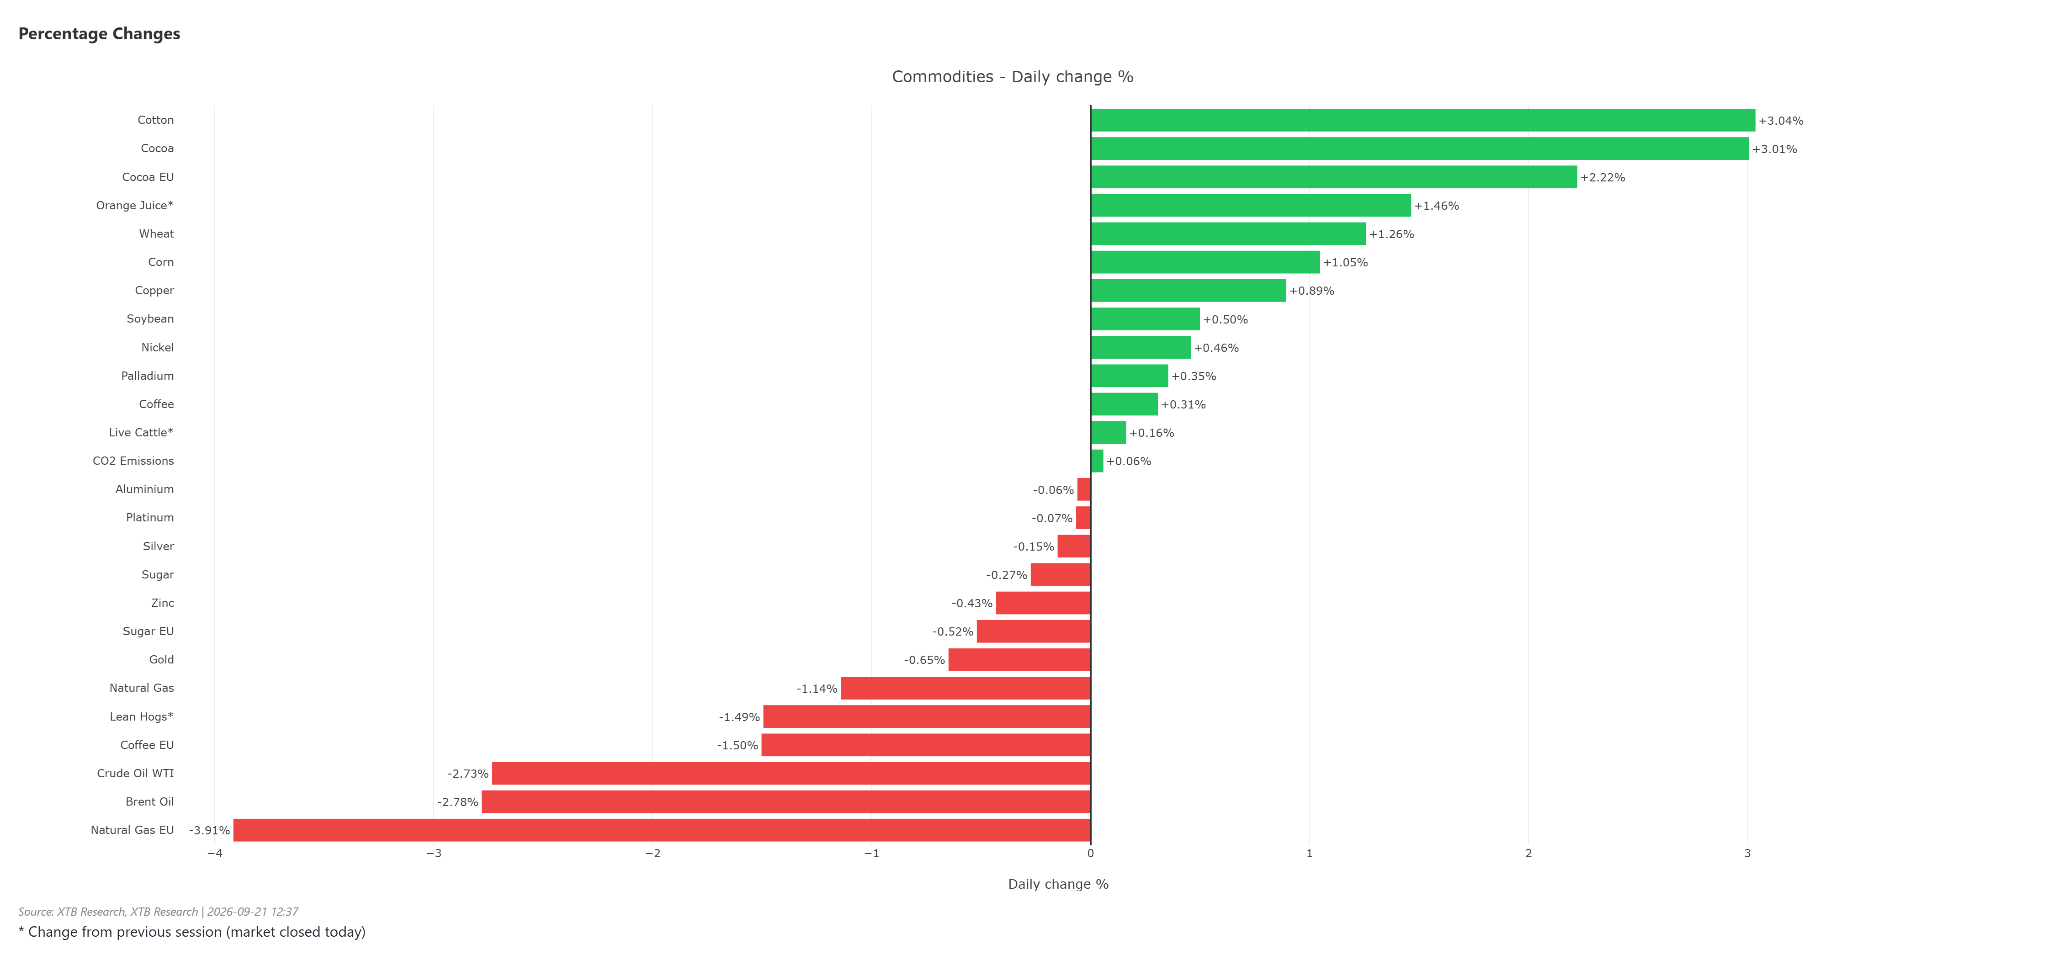
Európsky plyn dnes vedie pokles na trhu komodít, nasledujúc ceny ropy. Zdroj: XTB
Prečo plyn dnes zlacňuje a aká je súvislosť s ropou?
Dnešný pokles cien zemného plynu na burze TTF vykazuje silnú koreláciu so situáciou na širšom trhu energetických komodít, vrátane ropy.
- Spoločný menovateľ obchodného rizika: Ropa a skvapalnený zemný plyn (LNG) zdieľajú kľúčové logistické uzly, predovšetkým Hormuzský prieliv. Akékoľvek správy o prerušení dodávok alebo vojenských operáciách na Blízkom východe sa okamžite premietajú do ocenenia rizikovej prémie oboch aktív. Momentálne upokojenie nálad na trhu s ropou sa priamo prejavuje poklesom nákupného tlaku na kontrakty s plynom. Hoci oficiálne údaje poukazujú na výrazný pokles objemu lodnej dopravy cez Hormuzský prieliv, iné dáta naznačujú, že za posledný týždeň bola Saudská Arábia schopná prepraviť cez tento prieliv až 3 mil. barelov denne.
- Jav backwardation a pozastavenie nákupov: Na trhu s termínovými kontraktmi prevláda diskontná štruktúra (spotové ceny sú vyššie ako budúce). Analytici upozorňujú, že európski importéri zámerne odkladajú časť nákupov v nádeji na ďalší pokles cien, keďže sa obávajú nakúpiť palivo na lokálnych maximách.
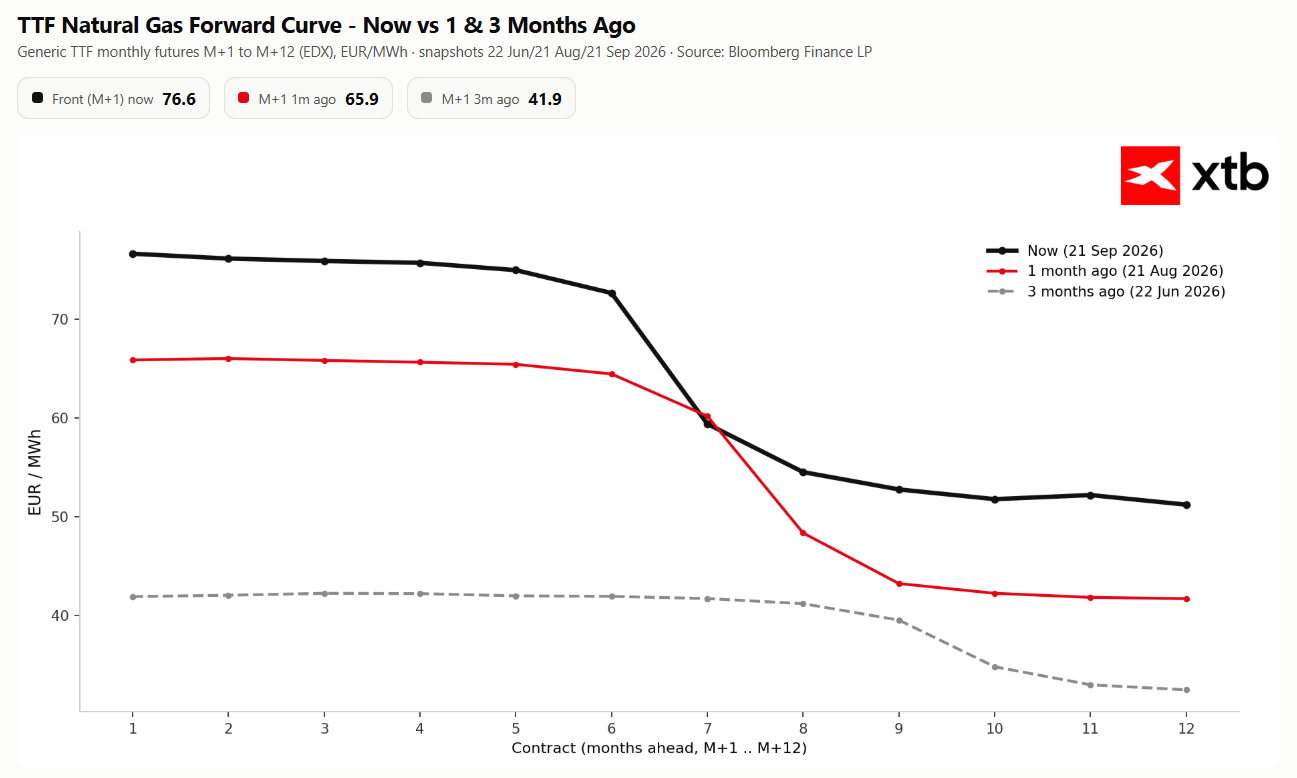
Obrovský rozdiel medzi súčasnými cenami a cenami na letné mesiace nepodporuje dopĺňanie zásob. Súčasné nákupy za vysoké ceny znamenajú neskoršie predaje so stratou. Zdroj: Bloomberg Finance LP, XTB
Fundamenty trhu v Európe: Nízke zásoby a odliv amerického LNG
Hoci investori reagujú na mediálne titulky, tvrdé trhové dáta zo septembra 2026 naznačujú rastúci deficit ponuky v Európe.
- Úroveň naplnenia zásobníkov v EÚ: Podľa údajov k 21. septembru 2026 sú európske zásobníky plynu naplnené na 69,4 %. Je to úroveň výrazne nižšia ako 5-ročný priemer pre toto obdobie (85,1 %) aj ako stav v rovnakom období roku 2025 (81,6 %).
- Odliv objemov LNG do Ázie a Egypta: Po prvý raz za dlhší čas smeruje do Európy menej ako 42 % amerického exportu LNG (pokles z viac ako 50 % pred mesiacom). Americkí dodávatelia presmerovali dodávky do Ázie kvôli vyššej cenovej prémii indexu JKM (17,33 USD/MMBtu oproti 13,19 USD/MMBtu na TTF) a do Egypta, ktorý importoval rekordných 1,06 mil. ton suroviny.
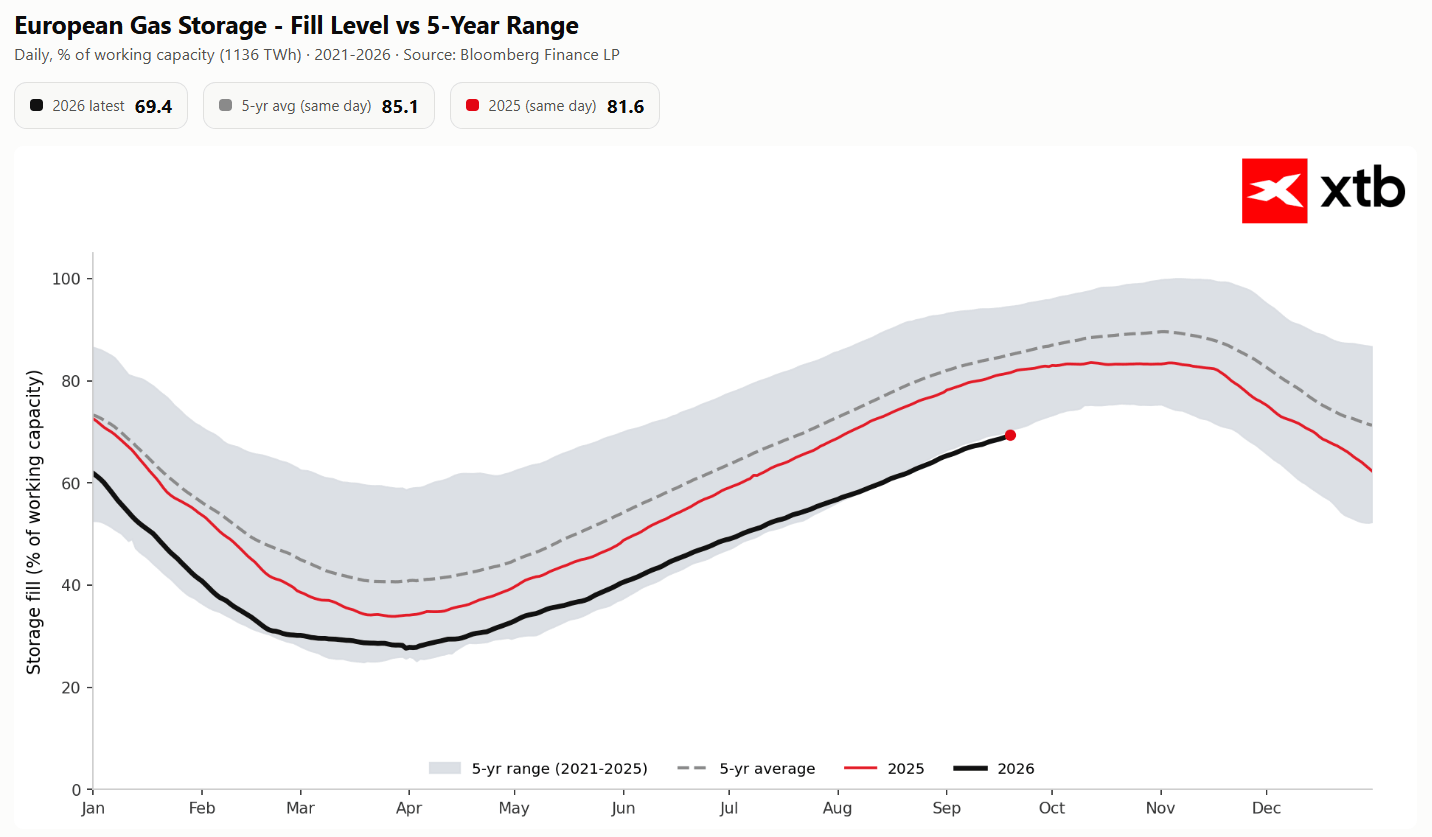
Naplnenie zásobníkov je výrazne nižšie ako 5-ročný priemer aj úrovne z minulého roka. Zdroj: Bloomberg Finance LP, XTB
Goldman Sachs varuje: Základný scenár a extrémny scenár
Banka Goldman Sachs vydala správu, v ktorej varuje, že trh s plynom v súčasnosti oceňuje „obojstrannú hru" závislú od funkčnosti námorných trás v Perzskom zálive.
Základný scenár (Base Case)
- Cieľová cena TTF: cca 70 EUR/MWh (~25 USD/MMBtu) na konci roka.
- Predpoklady: Postupná normalizácia prepravy LNG cez Hormuzský prieliv a mierne poveternostné podmienky počas zimného obdobia.
Scenár extrémneho rizika (Bull Case)
- Cieľová cena TTF: 105 EUR/MWh (~35 USD/MMBtu).
- Predpoklady: Pretrvávanie blokád alebo narušení exportu LNG z Perzského zálivu pri priemernom zimnom počasí.
Mechanizmus deštrukcie dopytu
Goldman Sachs odhaduje, že prekročenie prahu 30 USD/MMBtu (cca 88–90 EUR/MWh) vyvolá prudký pokles priemyselného dopytu. V Ázii (napr. v Indii) začne priemysel obmedzovať spotrebu plynu a v Číne dôjde k masovému prechodu z plynu na lacnejšie uhlie.
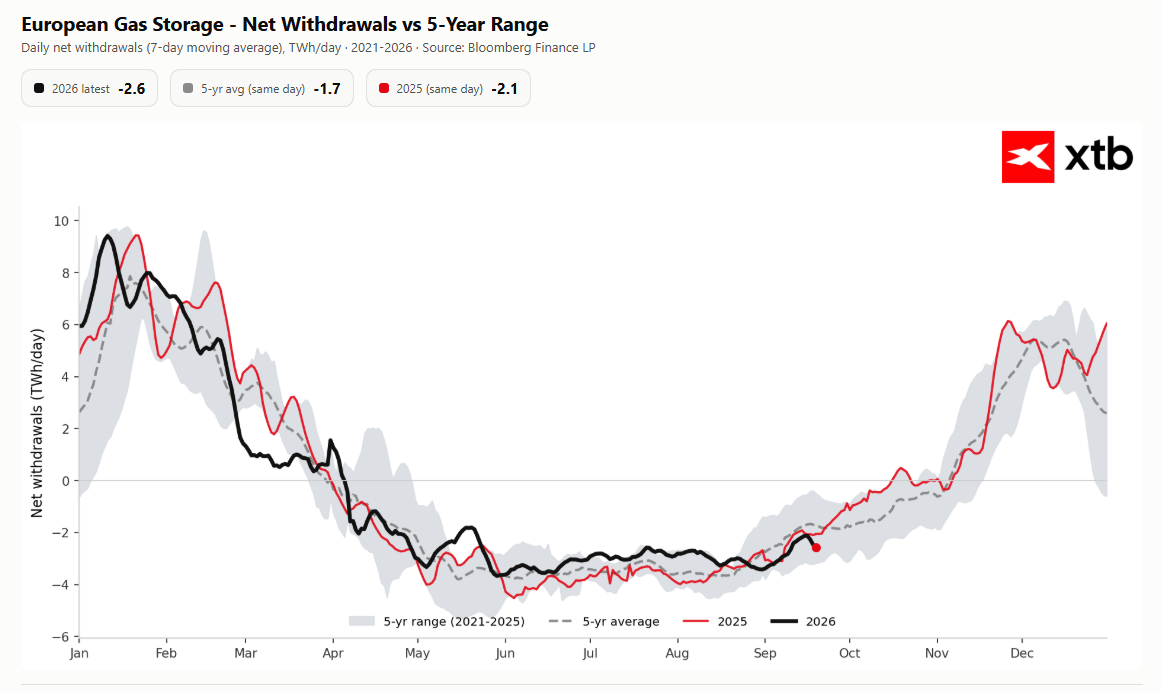
V súčasnosti prebieha odber plynu z európskeho zásobného systému pod úrovňou 5-ročného priemeru. Nádejou pre európskych spotrebiteľov je odsunutie začiatku vykurovacej sezóny, ako tomu bolo v rokoch silného El Niño: 2015 a 2023. Zdroj: Bloomberg Finance LP, XTB
Makroekonomický tlak a ECB
Rast cien TTF smerom k výhľadu 105 EUR/MWh sa okamžite prejaví v náraste nákladov na energiu pre európsky priemysel a domácnosti. Môže to vyvolať druhú vlnu inflácie a prinútiť Európsku centrálnu banku (ECB) opätovne zvážiť zvýšenie úrokových sadzieb.
Zhrnutie a technická analýza
Súčasné cenové poklesy na burze TTF majú čisto taktický a technický charakter. Fundamentálna bilancia ponuky a dopytu v Európe zostáva napätá v dôsledku nižších zásob v zásobníkoch (69,4 %) a cenovej konkurencie o surovinu LNG zo strany ázijského trhu.
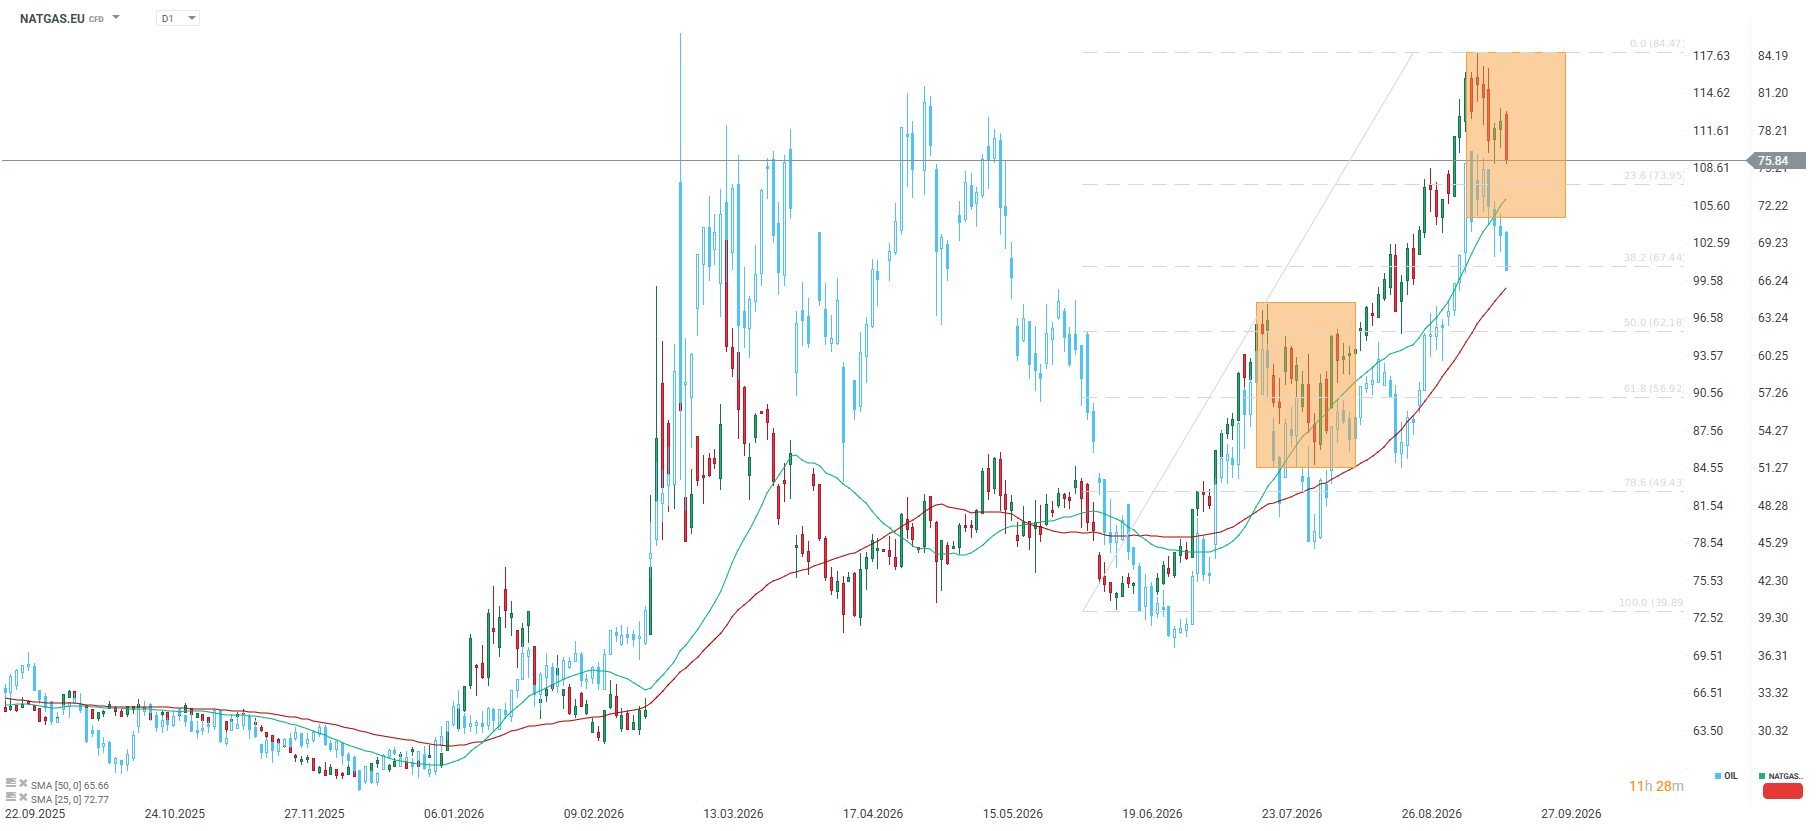
Z technického hľadiska zostáva európsky plyn v zreteľnom vzostupnom trende, ktorý vyniesol kurz z oblasti 40 v druhej polovici júna až do oblasti 84,47, kde sa sformoval lokálny vrchol. V súčasnosti pozorujeme korekciu tohto dynamického pohybu a kurz pri 75,82 sa stiahol smerom k 23,6-percentnému Fibonacciho retracementu pri 73,95. To je prvý dôležitý test dopytu po poslednej rastovej vlne.
Štruktúra stále praje kupujúcej strane. Kurz sa udržuje nad oboma kľúčovými priemernými hodnotami, teda SMA25 pri 72,77 a rastúcou SMA50 pri 65,66, pričom samotné priemery sú zoradené v klasickom býčom trende. Dôležité je, že pásmo 23,6-percentného retracementu sa takmer zhoduje s priebehom SMA25, čím vytvára dvojitú podporu v oblasti 72,80 až 73,95. Obhájenie tejto úrovne by bolo signálom, že ide len o oddych pred ďalším útokom na vrchol.
Udržanie tejto podpory otvára cestu k ďalšiemu testovaniu bariéry 84,47 a jej prekonanie by predĺžilo pohyb smerom nahor. Alternatívny scenár sa aktivuje až po trvalom poklese pod 72,77, čo by upriamilo pozornosť na 38,2-percentný retracement pri 67,44, posilnený SMA50 pri 65,66. Pokiaľ však kurz drží nad zhlukom priemerov, prevahu si zachovávajú býci a fundamentálnym palivom rastu zostávajú narušenia dodávok energetických surovín.


Čína opäť nakupuje americkú sóju. Pšenica a kukurica rastú pred kľúčovým summitom 🌾

Ekonomický kalendár: Deň prejavov centrálnych bankárov na čele s Lagardeovou 📅 (21. 9. 2026)

Ranné zhrnutie: Trump a Si v tieni geopolitického napätia (21. 9. 2026)


EÚ chce obmedziť vývoz kovového odpadu. India môže od roku 2027 prísť o európsky hliníkový šrot ♻️
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.