


Výsledková sezóna za tretí štvrťrok 2026 sa naplno rozbehne v treťom októbrovom týždni. Najväčšia pozornosť sa zameria na lídrov finančného a polovodičového sektora, nebudú však jedinými významnými spoločnosťami, ktoré zverejnia výsledky.
Najväčšie prekvapenia navyše môžu priniesť firmy z „druhého radu“, často mimo finančného sektora. Najväčší potenciál rozhýbať ceny majú nové informácie dôležité pre ocenenie, ktoré sa odchyľujú od všeobecne prijímaného konsenzu analytikov. To môže byť zvlášť podstatné na trhu zneistenom obavami z vývoja úrokových sadzieb, cien ropy a ďalšieho smerovania odvetvia AI.
UnitedHealth Group (UMH.US)
Poskytovateľ poistenia a zdravotníckych služieb sa už výrazne zotavil z miním, ktoré dosiahol v druhej polovici roka 2025 a na začiatku roka 2026.
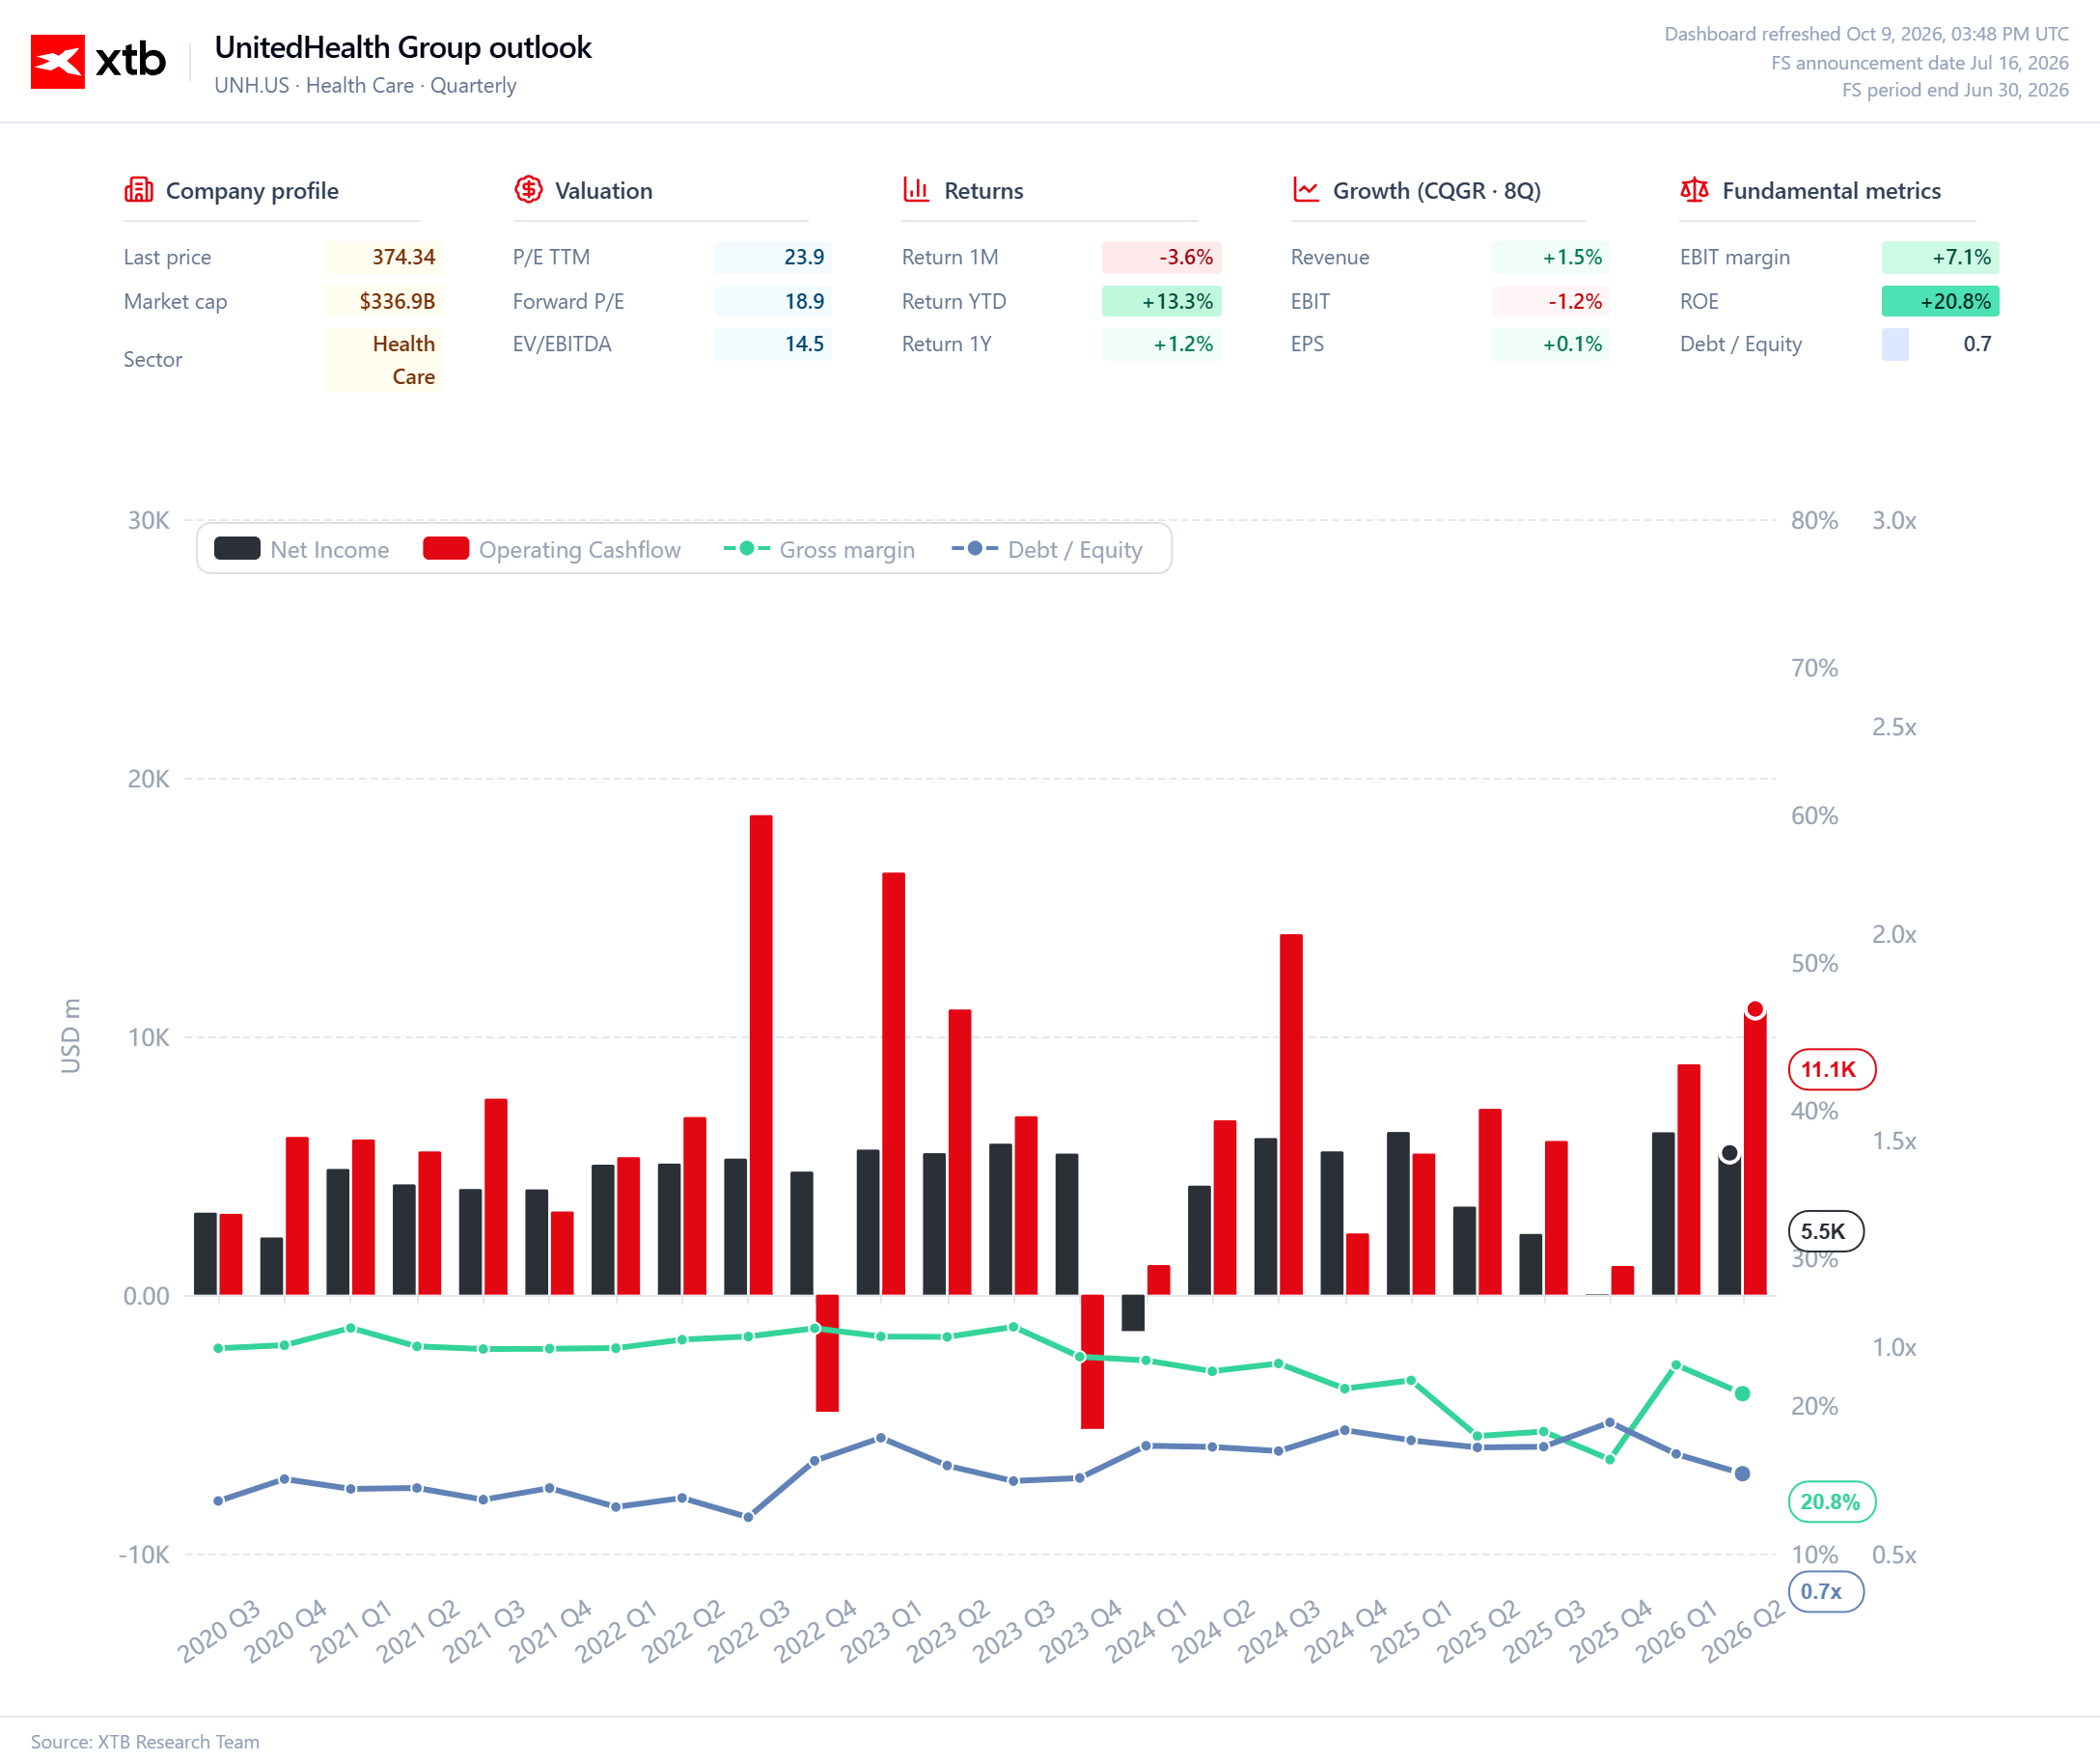
Ocenenie spoločnosti zároveň zostáva výrazne pod vrcholmi z konca roka 2024. UnitedHealth čelil viacerým reputačným problémom, ešte závažnejšie však boli prevádzkové problémy. Finančné aj prevádzkové ukazovatele sa zreteľne zlepšujú a akcie zostávajú v uptrende. V širšom kontexte pritom môže pomer príležitostí a rizík pred nadchádzajúcimi výsledkami vyznievať v prospech spoločnosti.
UNH obmedzuje menej atraktívne činnosti, mení nastavenie poistného krytia a upravuje ceny podľa vývoja nákladov na zdravotnú starostlivosť. Trh očakáva, že počet poistencov v programoch Medicare Advantage a Medicaid medziročne klesne približne o 10 %. Konsenzus napriek tomu predpokladá, že prevádzkový zisk UnitedHealthcare vzrastie zhruba o 27 %. Očakávané zotavenie zisku tak stojí predovšetkým na vyššej ziskovosti, nie na expanzii.
Zásadným ukazovateľom pre hodnotenie tohto štvrťroka bude MCR (Medical Care Ratio), teda pomer nákladov na zdravotnú starostlivosť k príjmom z poistného. Základný scenár počíta s MCR na úrovni 90 %, oproti 86,7 % v druhom štvrťroku 2026. Dosiahnuť lepšiu hodnotu než v druhom štvrťroku, ktorého výsledok ovplyvnili úpravy predchádzajúcich odhadov, bude pre spomínaný tlak na náklady náročné. Vzhľadom na doteraz úspešné zavádzanie programov na zlepšenie marží to však nie je nemožné.
Novooznámené hodnotenia plánov Medicare pre rok 2027 predstavujú ďalšie riziko pre investičný príbeh. Hodnotenia ovplyvňujú konkurencieschopnosť ponuky a CMS potvrdzuje, že budú základom pre bonusy za kvalitu vyplácané v roku 2028. Výkonnosť spoločnosti sa teda výrazne zlepšuje, približne 15 % pokles ocenenia oproti lokálnemu vrcholu z júna 2026 však signalizuje značné obavy investorov z nákladových tlakov a zmien plánov Medicare. Vzniká tak pre spoločnosť priaznivé prostredie, v ktorom trh už zohľadnil riziká pre výsledky, ale zatiaľ nezapočítal príležitosti.
Charles Schwab (SCHW.US)
Očakávania výsledkov spoločnosti už obsahujú určitú mieru optimizmu. Konsenzus predpokladá medziročný rast upraveného zisku na akciu približne o 26 % a zvýšenie čistých výnosov zhruba o 17 %.
Rovnako ako pri ostatných firmách v odvetví trh očakáva výrazné zlepšenie aj v obchodnom segmente, ktorého výnosy majú vzrásť približne o 20 %. Pozitívne prekvapenie by mohlo priniesť priaznivejšie zloženie obchodnej aktivity a jej lepšia monetizácia. Veľká časť zlepšenia je už započítaná v cene akcií, spoločnosť tu však stále má významný priestor prekonať očakávania. Trochu odlišný prevádzkový model oproti napríklad JPMorgan alebo Goldman Sachs jej môže umožniť lepšie využiť špecifickú časť trhu.
Najdôležitejším faktorom však budú čisté úrokové výnosy. Trh očakáva zlepšenie na 3,1 % (+25 bázických bodov).
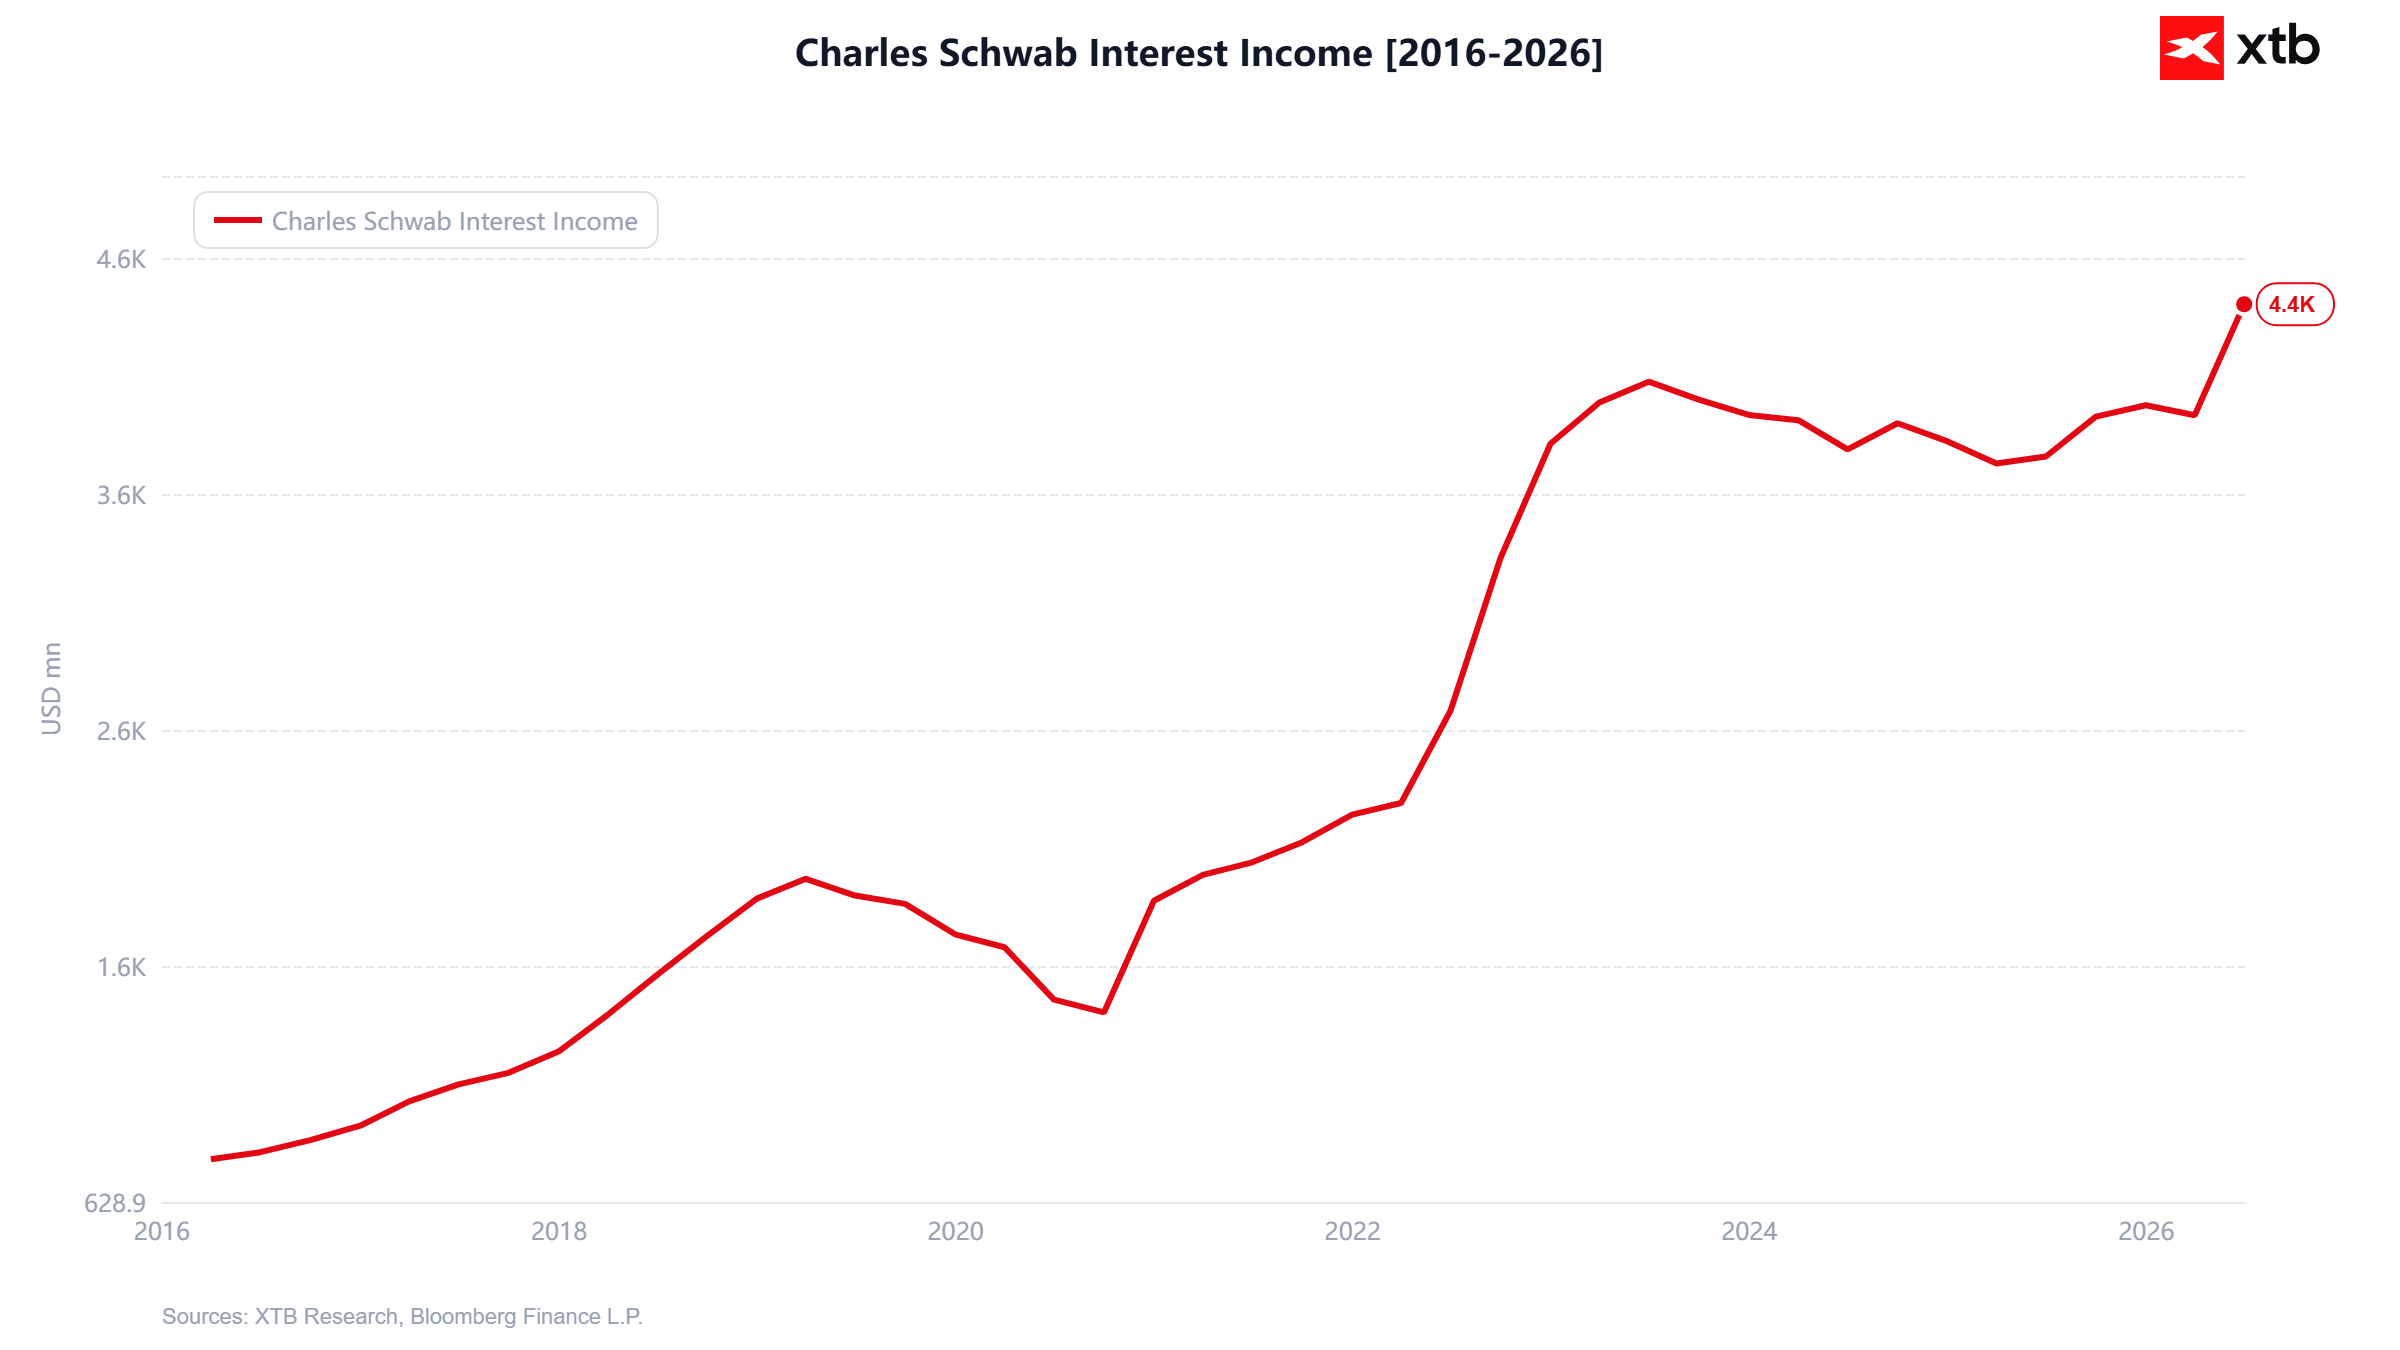
Rast klientskych aktív a ich efektívne využitie v prostredí turbulencií na dlhopisových a úverových trhoch však vytvárajú príležitosť, aby kľúčový úrokový ukazovateľ prekonal očakávania.
Podľa konsenzu agentúry Bloomberg trh aktuálne počíta s čistou úrokovou maržou okolo 3,25 % na konci roka, teda na samotnej spodnej hranici výhľadu vedenia. Investori tak teraz stavajú na konzervatívny scenár napriek viacerým signálom, ktoré by spoločnosti mohli umožniť prekonať očakávania.
LVMH (MC.FR)
Európsky gigant v oblasti módy a luxusného tovaru sa už niekoľko štvrťrokov nachádza v náročnej situácii. Tlak spôsobený slabosťou Číny a Blízkeho východu nepoľavuje. Viaceré signály navyše naznačujú, že rozsah negatívnych faktorov vplývajúcich na spoločnosť môže trh sklamať.
Najdôležitejší bude vývoj organickej ziskovosti segmentu módy a koženého tovaru. Novšie údaje o výdavkoch na luxusný tovar v USA ukazujú, že ich pokles zasahuje širokú časť trhu a prehlbuje sa. Analytici Bernstein názorne opisujú povahu aj rozsah problému, ktorému Louis Vuitton čelí.
Trh, analytici aj väčšina spotrebiteľov vnímajú LVMH ako výrobcu a predajcu luxusného tovaru. Luxus je však subjektívny pojem. Pre ľudí s nízkymi a strednými príjmami predstavujú výrobky LVMH luxus, na čom nie je nič zlé. Prehliadanie tejto skutočnosti však bráni správnemu pochopeniu trhového prostredia.
Odolnosť luxusných značiek, ako sú tie v skupine LVMH, voči ekonomickému spomaleniu napríklad v roku 2022 podporovali vysoké úspory a pokles zadlženia domácností aj širšej ekonomiky počas pandémie covidu-19. Dnes naopak sledujeme prudký rast nákladov na úvery, slabnúci trh práce aj finančnú situáciu spotrebiteľov a postupné vyčerpávanie úspor. Za iných okolností by spoločnosť mohla podporiť ziskovosť expanziou v Číne a na Blízkom východe. Tieto trhy aj jej postavenie na nich však takisto oslabujú. Trh teraz počíta so stagnáciou zisku a čiastkovými výkyvmi oboma smermi, ale aj tieto predpoklady sa môžu v súčasnom prostredí ukázať ako optimistické.
Travelers (TRV.US)
Travelers napriek svojmu názvu nie je cestovná kancelária ani letecká spoločnosť, ale poskytovateľ poisťovacích služieb. Firma teraz ťaží z pomerne nezvyčajného javu: prvýkrát za viac ako 30 rokov sa v Atlantiku nevytvoril jediný hurikán, aspoň do 8. októbra. Hlavnou príčinou je iný klimatický jav, známy ako El Niño.
Pre poisťovňu to má veľmi priaznivé dôsledky: poistné bolo zaplatené, ale nebolo potrebné z neho hradiť škody, ktoré nenastali. Navyše sa tak deje v období mimoriadne vysokých dlhopisových výnosov, ktoré umožňujú lacnejšie zaistenie a výhodnejšie investovanie firemných prostriedkov.
Prečo teda tieto okolnosti nemusia viesť k pozitívnemu prekvapeniu pri zverejnení výsledkov?
Po prvé, absencia hurikánov aj širšie trhové prostredie sú verejne známe informácie, ktoré už musia byť čiastočne alebo úplne zohľadnené v konsenze. Niektorí investori to môžu prehliadať a očakávať neprimerane výrazné zlepšenie ziskovosti.
Po druhé, absencia hurikánov môže vyvolať tlak na marže a zosilniť konkurenciu. Pokojná sezóna môže niektorým poisťovniam umožniť znížiť sadzby poistného a získať väčší podiel na trhu, čo by mohlo prerásť do cenovej vojny. Ak navyše nedochádza ku katastrofickým poveternostným udalostiam, niektorí zákazníci môžu svoje poistenie zrušiť.
Trh tak teraz môže krátkodobé zlepšenie výsledkov spoločnosti zohľadňovať viac než dostatočne, zatiaľ čo negatívne dlhodobé dôsledky tohto javu akoby úplne prehliadal.
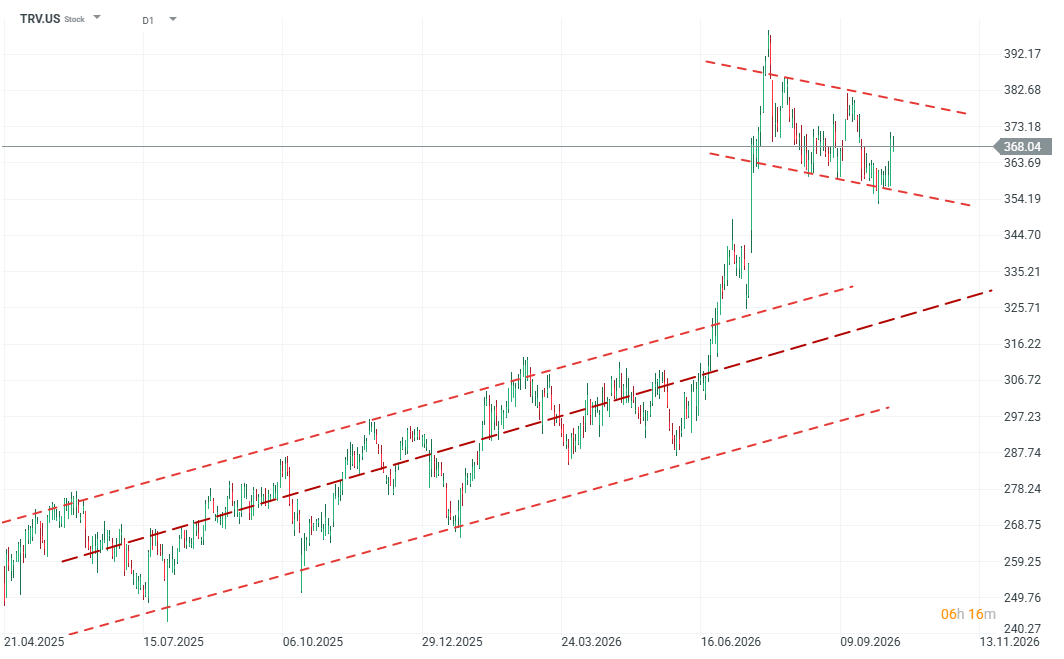
Zdroj: xStation5
Tento záver jednoznačne podporuje aj vývoj ceny akcií. Keď bolo možné zostaviť spoľahlivé dlhodobé predpovede počasia pre hurikánovú sezónu, akcie rýchlo posilnili približne o 30 %. Teraz sa obchodujú zhruba 15 % nad dlhodobou regresnou líniou.

Lumentum: Dopyt po AI infraštruktúre prevyšuje kapacity

EÚ a Čína hlásia posun v rokovaniach: Vývoz čínskych hybridných áut čaká možné obmedzenie 🤝


US OPEN: Trump zmierňuje napätie, OpenAI podporuje náladu na Wall Street 📈

Prudký obrat na čínskej burze: Zasiahli štátni investori? 📈
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.