ตรวจสอบดูว่าคุณเป็นเจ้าของอะไรบ้าง เป็นหนี้เท่าไหร่ และการคำนวณมูลค่าสุทธิอย่างง่าย ๆ สามารถช่วยให้คุณเข้าใจสถานะทางการเงินของคุณได้อย่างไร
ตรวจสอบดูว่าคุณเป็นเจ้าของอะไรบ้าง เป็นหนี้เท่าไหร่ และการคำนวณมูลค่าสุทธิอย่างง่าย ๆ สามารถช่วยให้คุณเข้าใจสถานะทางการเงินของคุณได้อย่างไร
มูลค่าสุทธิคือมูลค่ารวมของทุกสิ่งที่คุณเป็นเจ้าของหักด้วยทุกสิ่งที่คุณเป็นหนี้ สูตรคำนวณมูลค่าสุทธิคือการหักหนี้สินรวมออกจากสินทรัพย์รวมของคุณ การรู้วิธีคำนวณมูลค่าสุทธิจะช่วยให้คุณเห็นภาพที่ชัดเจนเกี่ยวกับสุขภาพทางการเงินของคุณและเป็นแนวทางในการตัดสินใจทางการเงินในอนาคต คู่มือนี้จะแสดงให้คุณเห็นอย่างละเอียดว่าควรรวมอะไรบ้างและวิธีการคำนวณมูลค่าสุทธิส่วนบุคคลของคุณทีละขั้นตอน
ประเด็นสำคัญ:
- สูตรคำนวณมูลค่าสุทธิเป็นเรื่องง่าย: สินทรัพย์ลบด้วยหนี้สิน การติดตามมูลค่าสุทธิของคุณอย่างสม่ำเสมอจะช่วยวัดความก้าวหน้าทางการเงินในระยะยาวได้
- ทรัพย์สินของคุณประกอบด้วยเงินสด เงินลงทุน อสังหาริมทรัพย์ และบัญชีเงินเกษียณ
- ภาระผูกพันของคุณรวมถึงหนี้สินทั้งหมด เช่น เงินกู้จำนอง เงินกู้เพื่อการศึกษา และยอดคงเหลือในบัตรเครดิต
- การมีมูลค่าสุทธิเป็นลบ หมายความว่าหนี้สินของคุณมีมากกว่าทรัพย์สิน ซึ่งเป็นจุดเริ่มต้นที่พบได้ทั่วไปในคนหนุ่มสาวจำนวนมาก
มูลค่าสุทธิคืออะไร?
มูลค่าสุทธิคือมูลค่าของทุกสิ่งที่คุณเป็นเจ้าของ (สินทรัพย์) ลบด้วยทุกสิ่งที่คุณเป็นหนี้ (หนี้สิน) ตัวชี้วัดนี้ทำงานคล้ายกับงบดุลส่วนบุคคลที่อธิบายอย่างง่ายๆ โดยแสดงให้เห็นสถานะทางการเงินที่แท้จริงของคุณ ณ จุดเวลาใดเวลาหนึ่ง บุคคลทั่วไปคำนวณมูลค่าสุทธิเพื่อติดตามความก้าวหน้าทางการเงิน เตรียมตัวสำหรับการเกษียณ หรือประเมินความมั่นคงทางเศรษฐกิจโดยรวมของตนเอง
ความหมายของมูลค่าสุทธิไม่ได้จำกัดอยู่แค่รายได้ต่อเดือนเท่านั้น แต่ยังสะท้อนถึงความมั่งคั่งที่คุณเก็บรักษาไว้จริง ๆ ด้วย ในทางปฏิบัติแล้ว มูลค่าสุทธิหมายถึงอะไร? มันคือจำนวนเงินสดที่คุณจะเหลืออยู่หากคุณขายทรัพย์สินทั้งหมดและชำระหนี้ทั้งหมดในเวลาเดียวกัน ตามที่สถาบันการเงินระบุไว้ มุมมองที่ครอบคลุมนี้จะช่วยป้องกันไม่ให้ผู้คนสับสนระหว่างรายได้สูงกับความมั่งคั่งที่แท้จริง
เงินเดือนสูงไม่ได้หมายความว่าจะมีมูลค่าสุทธิสูงเสมอไป หากค่าใช้จ่ายของคุณเท่ากับหรือมากกว่ารายได้นั้น การตรวจสอบมูลค่าสุทธิส่วนบุคคลอย่างสม่ำเสมอจะช่วยให้คุณเข้าใจว่าพฤติกรรมทางการเงินในชีวิตประจำวันของคุณกำลังสร้างความมั่นคงในระยะยาวได้สำเร็จหรือไม่
สูตรคำนวณมูลค่าสุทธิคืออะไร?
สูตรคำนวณมูลค่าสุทธิคือ สินทรัพย์รวมลบด้วยหนี้สินรวม (มูลค่าสุทธิ = สินทรัพย์ - หนี้สิน) สมการนี้เป็นพื้นฐานของการคำนวณทางการเงินส่วนบุคคลและการติดตามความมั่งคั่งส่วนใหญ่ การใช้สูตรนี้อย่างถูกต้องจำเป็นต้องระบุราคาตลาดปัจจุบันของสินทรัพย์ทั้งหมดและจำนวนเงินที่ต้องชำระที่แน่นอนของหนี้สินทั้งหมดของคุณ
มูลค่าสุทธิ = สินทรัพย์ - หนี้สิน
ผลลัพธ์ของการคำนวณนี้จะอยู่ในหนึ่งในสามประเภท ได้แก่ บวก ลบ หรือศูนย์ มูลค่าสุทธิที่เป็นบวกแสดงว่าสินทรัพย์ของคุณมีมูลค่ามากกว่าภาระหนี้สิน ในทางกลับกัน ผลลัพธ์ที่เป็นลบหมายความว่าหนี้สินรวมของคุณในปัจจุบันมีมูลค่ามากกว่ามูลค่ารวมของสินทรัพย์ของคุณ
|
|
คุณคำนวณมูลค่าสุทธิของคุณทีละขั้นตอนอย่างไร?
คุณคำนวณมูลค่าสุทธิของคุณได้ในสามขั้นตอน: รวมสินทรัพย์ทั้งหมดของคุณ รวมหนี้สินทั้งหมดของคุณ แล้วจึงหักหนี้สินออกจากสินทรัพย์ การรวบรวมงบการเงินที่ถูกต้องและเป็นปัจจุบันสำหรับบัญชีการเงินทั้งหมดของคุณจะช่วยให้การคำนวณสะท้อนความเป็นจริง การรู้วิธีคำนวณมูลค่าสุทธิของคุณอย่างถูกต้องจะช่วยป้องกันจุดบอดทางการเงินและทำให้คุณควบคุมกลยุทธ์การสร้างความมั่งคั่งของคุณได้อย่างเต็มที่
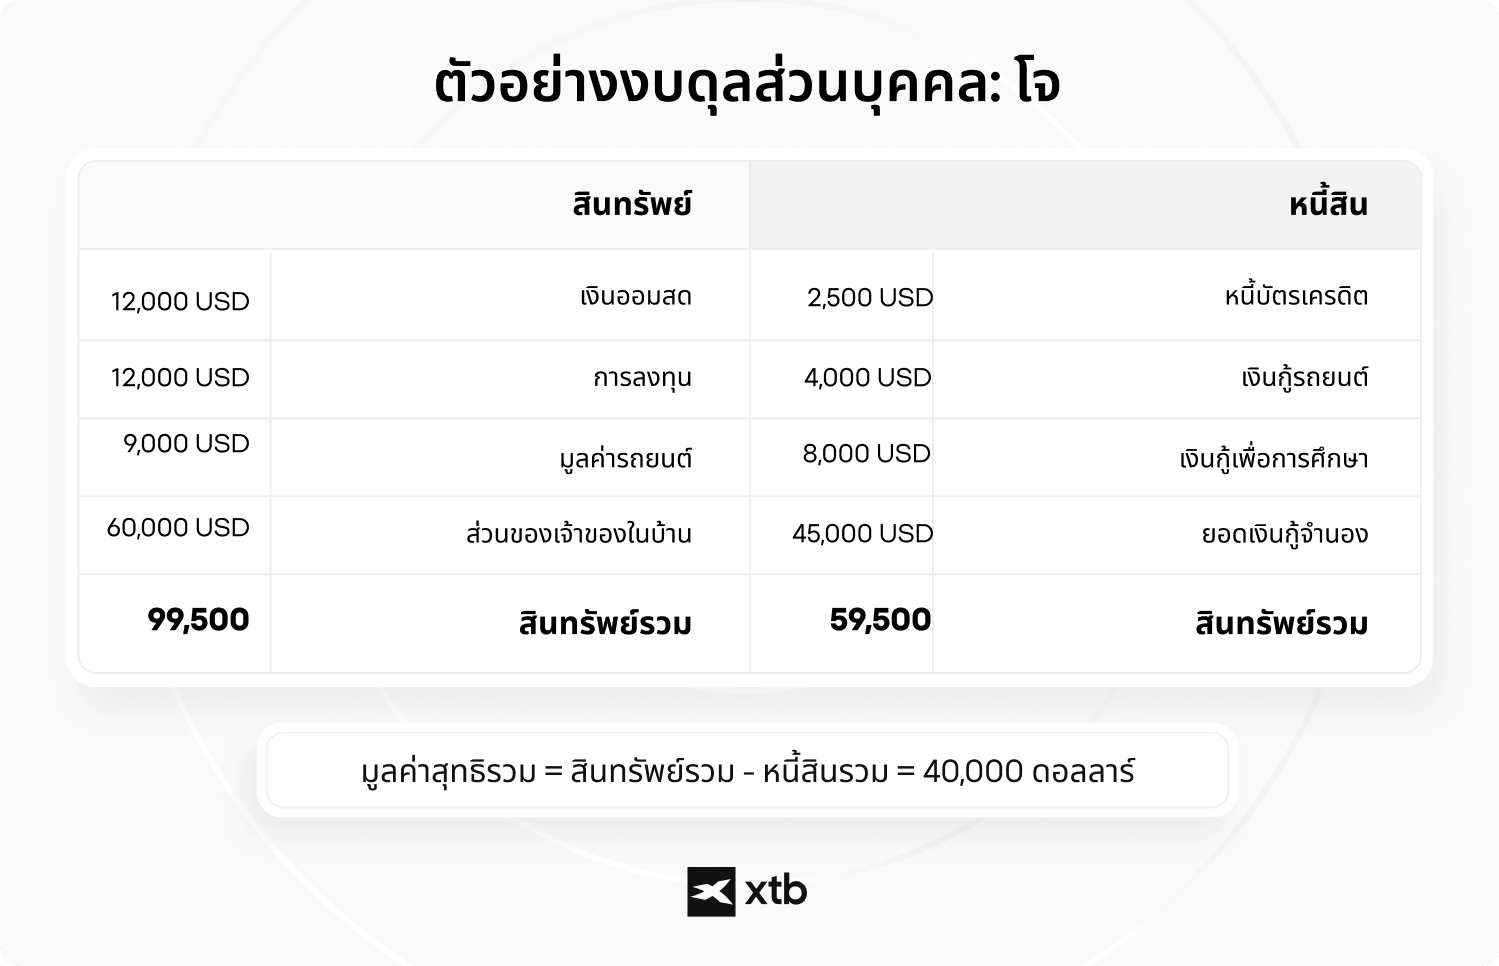
เพื่อตรวจสอบสถานะทางการเงินของคุณอย่างแม่นยำ ให้ทำตามขั้นตอนพื้นฐานเหล่านี้เพื่อจัดทำงบดุลส่วนบุคคลของคุณ:
- จัดทำรายการและประเมินมูลค่าทรัพย์สินของคุณ: รวบรวมงบการเงินปัจจุบันของบัญชีธนาคาร พอร์ตการลงทุน และการประเมินมูลค่าอสังหาริมทรัพย์
- จัดทำรายการและประเมินมูลค่าหนี้สินของคุณ: บันทึกยอดคงเหลือที่ต้องชำระอย่างแม่นยำสำหรับเงินกู้ สินเชื่อบ้าน และวงเงินสินเชื่อทั้งหมดที่คุณเป็นหนี้อยู่
- หักหนี้สินออกจากสินทรัพย์: ใช้สูตรคำนวณมูลค่าสุทธิโดยหักหนี้สินรวมออกจากสินทรัพย์รวมของคุณ
- ตรวจสอบและอัปเดตอย่างสม่ำเสมอ: ทบทวนการคำนวณเหล่านี้เป็นประจำทุกปีหรือทุกไตรมาส เพื่อติดตามแนวโน้มทางการเงินของคุณเมื่อเวลาผ่านไป
อะไรบ้างที่ถือเป็นสินทรัพย์?
สินทรัพย์รวมถึงทุกสิ่งที่มีมูลค่าทางการเงิน ได้แก่ เงินสด บัญชีเงินฝากออมทรัพย์ การลงทุน บัญชีเกษียณอายุ อสังหาริมทรัพย์ และทรัพย์สินส่วนตัวที่มีมูลค่า การคำนวณสิ่งที่คุณเป็นเจ้าของโดยใช้มูลค่าที่ถูกต้องและเป็นปัจจุบันเป็นสิ่งสำคัญในการกำหนดมูลค่าสุทธิที่แท้จริงของคุณ บัญชีเงินฝากออมทรัพย์เพื่อการเกษียณอายุถือเป็นมูลค่าสุทธิหรือไม่? ใช่ บัญชีเกษียณอายุและแผนการลงทุนอื่นๆ เป็นองค์ประกอบหลักของสินทรัพย์ทางการเงินของคุณ หน่วยงานทางการเงินและภาษีจัดประเภทสิ่งเหล่านี้เป็นสินทรัพย์เพราะมีมูลค่าทางการเงินที่สามารถแปลงเป็นเงินสดได้ แม้ว่าคุณจะไม่สามารถเข้าถึงได้โดยไม่เสียค่าปรับจนกว่าจะเกษียณอายุ
โดยทั่วไปแล้ว สินทรัพย์จะแบ่งออกเป็นสินทรัพย์สภาพคล่องและสินทรัพย์สภาพคล่องต่ำ หรือ "มูลค่าสุทธิสภาพคล่อง" เทียบกับมูลค่าสุทธิสภาพคล่องต่ำ สินทรัพย์สภาพคล่อง หรือมูลค่าสุทธิสภาพคล่องของคุณ ได้แก่ เงินสดและบัญชีซื้อขายหลักทรัพย์ทั่วไปที่คุณสามารถแปลงเป็นเงินสดได้อย่างรวดเร็วโดยไม่สูญเสียมูลค่า สินทรัพย์สภาพคล่องต่ำ ได้แก่ อสังหาริมทรัพย์หรือส่วนแบ่งในธุรกิจระยะยาว ซึ่งต้องใช้เวลาและความพยายามมากขึ้นในการขายในตลาดเปิด
เมื่อจัดทำงบดุลส่วนบุคคลของคุณ ให้จัดหมวดหมู่สินทรัพย์ของคุณเพื่อให้แน่ใจว่าคุณจะไม่พลาดสินทรัพย์ที่มีมูลค่าใดๆ:
- เงินสดและรายการเทียบเท่าเงินสด: บัญชีกระแสรายวัน บัญชีออมทรัพย์ เงินสำรองฉุกเฉิน และเงินสดจริง
- การลงทุน: หุ้น พันธบัตร กองทุนรวม และกองทุน ETF ที่ถืออยู่ในบัญชีซื้อขายหลักทรัพย์ที่ต้องเสียภาษี
- บัญชีเพื่อการเกษียณ: บัญชีเงินออมเพื่อการเกษียณและมูลค่าสะสมของเงินบำนาญต่างๆ
- อสังหาริมทรัพย์และทรัพย์สิน: มูลค่าตลาดปัจจุบันของที่อยู่อาศัยหลัก ทรัพย์สินเพื่อการลงทุน และยานพาหนะของคุณ
|
|
อะไรบ้างที่ถือเป็นหนี้สิน?
หนี้สินรวมถึงหนี้คงค้างทั้งหมด ได้แก่ เงินกู้จำนอง เงินกู้เพื่อการศึกษา เงินกู้ซื้อรถยนต์ ยอดคงเหลือในบัตรเครดิต และเงินกู้ส่วนบุคคล หนี้สินคือเงินที่คุณเป็นหนี้บุคคลหรือสถาบันอื่น การบันทึกยอดเงินที่ต้องชำระทั้งหมดอย่างถูกต้อง ไม่ใช่จำนวนเงินกู้เริ่มต้นหรือยอดชำระรายเดือนของคุณ เป็นสิ่งสำคัญสำหรับการคำนวณมูลค่าสุทธิที่แม่นยำ
หนี้สินจะลดทอนความมั่งคั่งโดยรวมของคุณโดยตรงในสูตรคำนวณมูลค่าสุทธิ ในขณะที่หนี้บางประเภท เช่น หนี้จำนองบ้าน ผูกพันกับสินทรัพย์ที่มีมูลค่าเพิ่มขึ้น (เช่น อสังหาริมทรัพย์) แต่หนี้ประเภทอื่น ๆ เช่น หนี้ผู้บริโภคที่มีดอกเบี้ยสูง จะกัดกร่อนทรัพยากรทางการเงินโดยไม่สร้างมูลค่าพื้นฐานใด ๆ
|
|
เพื่อให้การหักลดหย่อนหนี้ของคุณมีความถูกต้องแม่นยำ โปรดรวมหมวดหมู่หนี้สินทั่วไปเหล่านี้ด้วย:
- สินเชื่อบ้าน: ยอดเงินต้นคงเหลือทั้งหมดของบ้านหลักของคุณและสินเชื่ออสังหาริมทรัพย์เพื่อการลงทุนใดๆ
- เงินกู้เพื่อการศึกษา: หนี้สินทางการศึกษาคงค้างทั้งหมดทั้งจากภาครัฐและเอกชน
- สินเชื่อยานพาหนะ: จำนวนเงินที่ต้องชำระทั้งหมดสำหรับรถยนต์ เรือ หรือยานพาหนะอื่นๆ ที่ผ่อนชำระ
- หนี้บัตรเครดิต: ยอดคงเหลือหมุนเวียนปัจจุบันของบัตรเครดิตทั้งหมดของคุณ โดยไม่คำนึงถึงอัตราดอกเบี้ย
อะไรบ้างที่ไม่ควรนำมาคำนวณเมื่อประเมินมูลค่าสุทธิ?
คุณไม่ควรนำรายได้ เครดิตที่ไม่ได้ใช้ หรือรายได้ที่คาดว่าจะได้รับในอนาคตมาคำนวณมูลค่าสุทธิ มูลค่าสุทธิวัดจากมูลค่าของสิ่งที่คุณเป็นเจ้าของในปัจจุบันหักด้วยสิ่งที่คุณเป็นหนี้อยู่ในปัจจุบัน ไม่ใช่เงินที่คุณอาจได้รับในภายหลัง
นอกจากนี้ คุณควรหลีกเลี่ยงการใช้มูลค่าสินทรัพย์ที่ล้าสมัยหรือไม่สมจริง เพราะอาจทำให้สถานะทางการเงินของคุณดูดีเกินจริง ควรระบุเฉพาะสินทรัพย์และหนี้สินที่สามารถประเมินมูลค่าได้อย่างสมเหตุสมผลในขณะที่ทำการคำนวณเท่านั้น
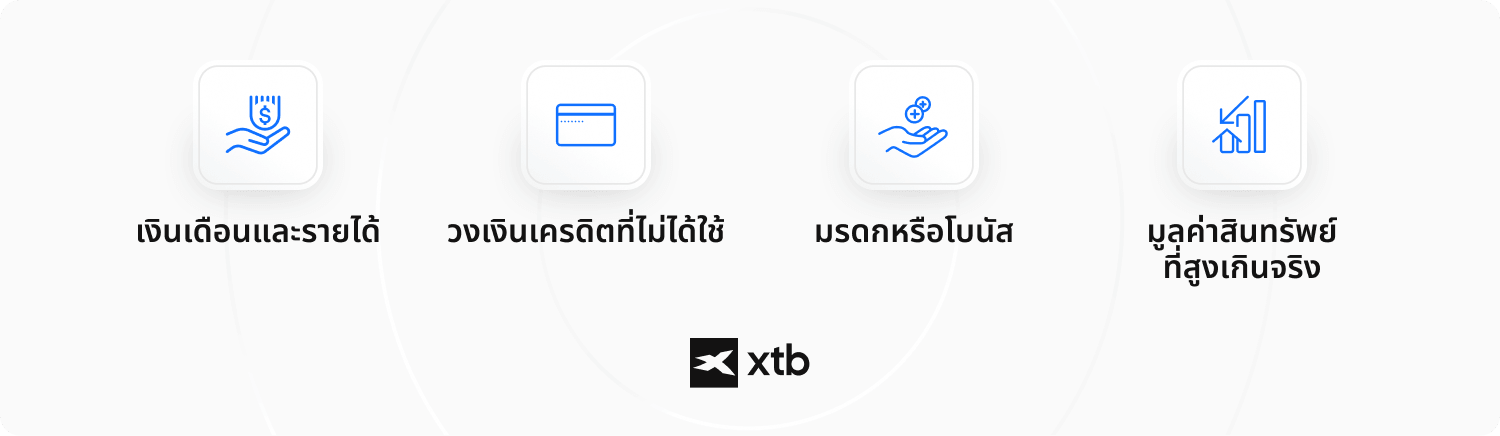
สิ่งของที่มักไม่ควรนำมาด้วย ได้แก่:
- เงินเดือนและรายได้ในอนาคต: สิ่งเหล่านี้คือกระแสเงินสด ไม่ใช่สินทรัพย์ที่มีอยู่แล้ว
- วงเงินเครดิตที่ไม่ได้ใช้: วงเงินเครดิตที่มีอยู่ไม่ใช่เงินของคุณ
- มรดกหรือโบนัสที่คาดว่าจะได้รับ: การชำระเงินในอนาคตนั้นไม่แน่นอนจนกว่าจะได้รับจริง
- การประเมินมูลค่าสินทรัพย์สูงเกินจริง: ควรใช้มูลค่าตลาดปัจจุบันที่สมจริงแทนราคาซื้อเดิม
มูลค่าสุทธิของคุณบอกอะไรคุณบ้าง และคุณจะเพิ่มมูลค่าสุทธิของคุณได้อย่างไร?
มูลค่าสุทธิของคุณสะท้อนถึงสุขภาพทางการเงินของคุณ ณ ช่วงเวลาใดเวลาหนึ่ง และคุณสามารถเพิ่มมูลค่าสุทธิได้โดยการเพิ่มสินทรัพย์หรือลดหนี้สิน การเข้าใจวิธีการคำนวณมูลค่าสุทธิจะช่วยให้คุณมีพื้นฐานสำหรับการวางแผนการเงินตลอดชีวิต หลายคนถามว่า "ฉันควรมีมูลค่าสุทธิเท่าไหร่เมื่ออายุ 40 ปี?" จากสถิติการธนาคารของรัฐบาล มูลค่าสุทธิเฉลี่ยของครัวเรือนในช่วงอายุ 30 ปลายๆ ถึง 40 ต้นๆ อยู่ที่ประมาณ 135,000 ดอลลาร์ อย่างไรก็ตาม เกณฑ์มาตรฐานส่วนบุคคลขึ้นอยู่กับไลฟ์สไตล์และเป้าหมายการเกษียณอายุของคุณเป็นอย่างมาก
การเพิ่มพูนความมั่งคั่งสุทธิมักต้องอาศัยกลยุทธ์ที่นอกเหนือไปจากการรู้วิธีการออมเงินเพียงอย่างเดียว เมื่อเวลาผ่านไป การได้มาซึ่งสินทรัพย์ที่มีมูลค่าเพิ่มขึ้น เช่น หุ้นหรืออสังหาริมทรัพย์ สามารถช่วยเพิ่มความมั่งคั่งโดยรวมของคุณได้อย่างมาก การเข้าใจความหมายของดอกเบี้ยทบต้นจะช่วยอธิบายว่าการลงทุนระยะยาวเหล่านี้เติบโตอย่างทวีคูณได้อย่างไรในระยะเวลาหลายสิบปี
โปรดจำไว้ว่า เมื่อพึ่งพาตลาดการเงินเพื่อสร้างความมั่งคั่ง ผลการดำเนินงานในอดีตไม่ได้รับประกันผลลัพธ์ในอนาคต หากคุณพร้อมที่จะขยายพอร์ตสินทรัพย์และมีบทบาทเชิงรุกมากขึ้นในการสร้างความมั่งคั่ง การเรียนรู้วิธีการลงทุนสำหรับผู้เริ่มต้นจะให้ความรู้พื้นฐานที่จำเป็นในการบริหารจัดการตลาดอย่างมีความรับผิดชอบ
เอกสารฉบับนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและใช้สำหรับการศึกษาเท่านั้น ความคิดเห็น การวิเคราะห์ ราคา หรือเนื้อหาอื่น ๆ ในเอกสารนี้ ไม่ได้มีวัตถุประสงค์เพื่อให้คำแนะนำในการลงทุน หรือเพื่อให้ความเข้าใจด้านกฎหมายของประเทศ Belize
ผลประกอบการในอดีตไม่ได้เป็นการรับประกันถึงผลประกอบการในอนาคต การกระทำหรือการตัดสินใจใด ๆ ตามข้อมูลในเอกสารนี้ เป็นความเสี่ยงของผู้ดำเนินการเอง XTB ไม่มีส่วนรับผิดชอบต่อความสูญเสีย ความเสียหาย หรือผลกำไรหรือขาดทุนใด ๆ ที่อาจเกิดขึ้น ไม่ว่าจะเป็นทางตรงหรือทางอ้อมจากการใช้ข้อมูลในเอกสารนี้
ทุกการตัดสินใจลงทุนควรพิจารณาอย่างรอบคอบ และเป็นความรับผิดชอบของท่านเอง
คำถามที่พบบ่อย
ในการคำนวณมูลค่าสุทธิของคุณ ให้บวกมูลค่าปัจจุบันของสินทรัพย์ทั้งหมดของคุณ แล้วลบด้วยจำนวนหนี้สินทั้งหมดของคุณ สูตรคือ: มูลค่าสุทธิ = สินทรัพย์รวม - หนี้สินรวม
มูลค่าสุทธิประกอบด้วยสินทรัพย์ที่คุณเป็นเจ้าของในปัจจุบัน เช่น เงินสด การลงทุน บัญชีเกษียณอายุ อสังหาริมทรัพย์ ยานพาหนะ และทรัพย์สินอื่น ๆ ที่มีมูลค่าวัดได้ นอกจากนี้ยังรวมถึงหนี้สิน เช่น สินเชื่อบ้าน สินเชื่อเพื่อการศึกษา สินเชื่อรถยนต์ หนี้บัตรเครดิต และสินเชื่อส่วนบุคคล
ใช่ค่ะ มูลค่าตลาดปัจจุบันของบ้านของคุณสามารถนำมาคำนวณเป็นสินทรัพย์ได้ ในขณะที่ยอดคงเหลือของสินเชื่อบ้านจะถูกนำมาคำนวณแยกต่างหากเป็นหนี้สิน ส่วนต่างระหว่างทั้งสองอย่างนี้จะนำมาคำนวณเป็นมูลค่าสุทธิโดยรวมของคุณค่ะ
ใช่ รถยนต์สามารถนับเป็นสินทรัพย์ในการคำนวณมูลค่าสุทธิได้ เพราะมีมูลค่าขายต่อที่วัดได้ ควรใช้มูลค่าตลาดปัจจุบันที่สมจริงแทนราคาซื้อเดิม และบันทึกยอดเงินกู้ซื้อรถที่เหลืออยู่เป็นหนี้สิน
มูลค่าสุทธิที่เป็นลบหมายความว่าหนี้สินของคุณมากกว่ามูลค่ารวมของสินทรัพย์ของคุณ สถานการณ์นี้อาจเกิดขึ้นได้เมื่อบุคคลมีหนี้สินจำนวนมาก เช่น หนี้สินจากการกู้ยืมเพื่อการศึกษา หนี้บ้าน หรือหนี้สินอื่นๆ ก่อนที่จะสะสมเงินออมและการลงทุนจำนวนมาก
ไม่ รายได้ประจำเดือนและรายได้ในอนาคตอื่นๆ ไม่ได้ถูกนำมาคำนวณรวมในมูลค่าสุทธิโดยตรง เพราะรายได้คือเงินที่คุณหามาได้ในช่วงระยะเวลาหนึ่ง ในขณะที่มูลค่าสุทธิเป็นการวัดสินทรัพย์และหนี้สินที่คุณมี ณ จุดเวลาใดเวลาหนึ่ง รายได้อาจส่งผลต่อมูลค่าสุทธิในภายหลังได้ หากมีการออม ลงทุน หรือใช้เพื่อลดหนี้สิน
โดยทั่วไป คุณควรไม่รวมเงินเดือนในอนาคต วงเงินเครดิตที่ไม่ได้ใช้ มรดกที่คาดว่าจะได้รับ และเงินอื่นๆ ที่คุณยังไม่ได้เป็นเจ้าของในปัจจุบัน นอกจากนี้ คุณควรหลีกเลี่ยงการใช้การประเมินมูลค่าสินทรัพย์ที่ไม่สมจริงหรือล้าสมัย เพราะอาจทำให้สถานะทางการเงินของคุณดูดีเกินจริงได้
ไม่มีตารางเวลาที่ตายตัว แต่การคำนวณมูลค่าสุทธิของคุณใหม่เป็นระยะจะช่วยให้คุณติดตามการเปลี่ยนแปลงของสินทรัพย์และหนี้สินได้ การตรวจสอบรายไตรมาสหรือรายปีอาจให้มุมมองระยะยาวที่เป็นประโยชน์ ในขณะที่บางคนอาจต้องการการอัปเดตที่บ่อยกว่าเมื่อกำลังออมเงินหรือชำระหนี้อย่างจริงจัง
การคำนวณมูลค่าสุทธิของคุณจะช่วยให้คุณเห็นภาพรวมสถานะทางการเงินของคุณ โดยการรวมสิ่งที่คุณเป็นเจ้าของและสิ่งที่คุณเป็นหนี้เข้าไว้ในตัวเลขเดียว การติดตามตัวเลขนี้เมื่อเวลาผ่านไปจะช่วยแสดงให้เห็นว่าสินทรัพย์ของคุณเพิ่มขึ้น หนี้สินของคุณลดลง หรือสถานะทางการเงินโดยรวมของคุณเปลี่ยนแปลงไป