

- ก๊าซธรรมชาติยุโรป NATGAS.EU ซื้อขายที่ระดับ 95.41 EUR/MWh สูงสุดนับตั้งแต่ปี 2022
- คลังก๊าซยุโรปต่ำที่สุดนับตั้งแต่ปี 2009 ท่ามกลางอุปทานจากนอร์เวย์ที่ลดลง
- ดัชนี RSI ที่เกิน 73 บ่งชี้ภาวะซื้อมากเกินไปพร้อมความเสี่ยงที่ราคาอาจปรับฐาน

- ก๊าซธรรมชาติยุโรป NATGAS.EU ซื้อขายที่ระดับ 95.41 EUR/MWh สูงสุดนับตั้งแต่ปี 2022
- คลังก๊าซยุโรปต่ำที่สุดนับตั้งแต่ปี 2009 ท่ามกลางอุปทานจากนอร์เวย์ที่ลดลง
- ดัชนี RSI ที่เกิน 73 บ่งชี้ภาวะซื้อมากเกินไปพร้อมความเสี่ยงที่ราคาอาจปรับฐาน
ก๊าซธรรมชาติยุโรป (NATGAS.EU สัญญาอ้างอิงราคา Dutch TTF) วันนี้ซื้อขายอยู่ที่ 95.41 EUR/MWh และในช่วงต้นของการซื้อขาย ราคาได้ขึ้นไปแตะระดับสูงสุดที่ 97.5 EUR/MWh ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2022 นี่คือความต่อเนื่องของหนึ่งในการพุ่งขึ้นของราคาที่รุนแรงที่สุดในตลาดสินค้าโภคภัณฑ์ปีนี้ โดยเพิ่มขึ้น +8.78% รายสัปดาห์ +35.51% เทียบเดือนต่อเดือน +231.28% นับตั้งแต่ต้นปี และ +205.21% เทียบปีต่อปี เมื่อเปรียบเทียบกันแล้ว US Henry Hub (NATGAS) กลับเคลื่อนไหวในทิศทางตรงกันข้ามโดยสิ้นเชิง โดยปรับตัวลดลง 7.09% ในรอบเดือนเดียวกัน และซื้อขายอยู่ที่ระดับประมาณ 3 USD/MMBtu หลังการ rollover ล่าสุด ขณะที่สัญญาเดือนพฤศจิกายนร่วงลงมาที่ 2.5 USD ซึ่งในทางทฤษฎีถือเป็นระดับต่ำสุดนับตั้งแต่ปี 2024 ความแตกต่างระหว่างสองฝั่งของมหาสมุทรแอตแลนติกนี้มาถึงระดับที่พบเห็นได้ยากในประวัติศาสตร์ของทั้งสองตลาด
ปัจจัยพื้นฐานขาขึ้น: ปริมาณสำรองตามฤดูกาลต่ำสุดนับตั้งแต่ปี 2009
หัวใจสำคัญของการเคลื่อนไหวในครั้งนี้คือสถานการณ์ปริมาณสำรอง ปริมาณสำรองก๊าซของยุโรป ณ วันที่ 24 ตุลาคม อยู่ที่ประมาณ 75% ของความจุ (บางแหล่งข้อมูลระบุที่ 74.6%) ซึ่งเป็นระดับต่ำสุดตามฤดูกาลนับตั้งแต่ GIE เริ่มเก็บบันทึกข้อมูลในปี 2009 เมื่อเทียบกับค่าเฉลี่ยตามฤดูกาลในรอบห้าปีที่ประมาณ 90% เยอรมนี ซึ่งเป็นตลาดที่ใหญ่ที่สุดในทวีป มีปริมาณสำรองอยู่ที่เพียงประมาณ 61% แม้ว่าในแง่ปริมาณ ระดับดังกล่าวจะปรับตัวสูงขึ้นเล็กน้อยในสัปดาห์ที่ผ่านมา (152.07 TWh เทียบกับ 151.63 TWh ก่อนหน้านี้) ฝรั่งเศสบันทึกไว้ที่ 108.00 TWh เทียบกับ 107.82 TWh ก่อนหน้านี้
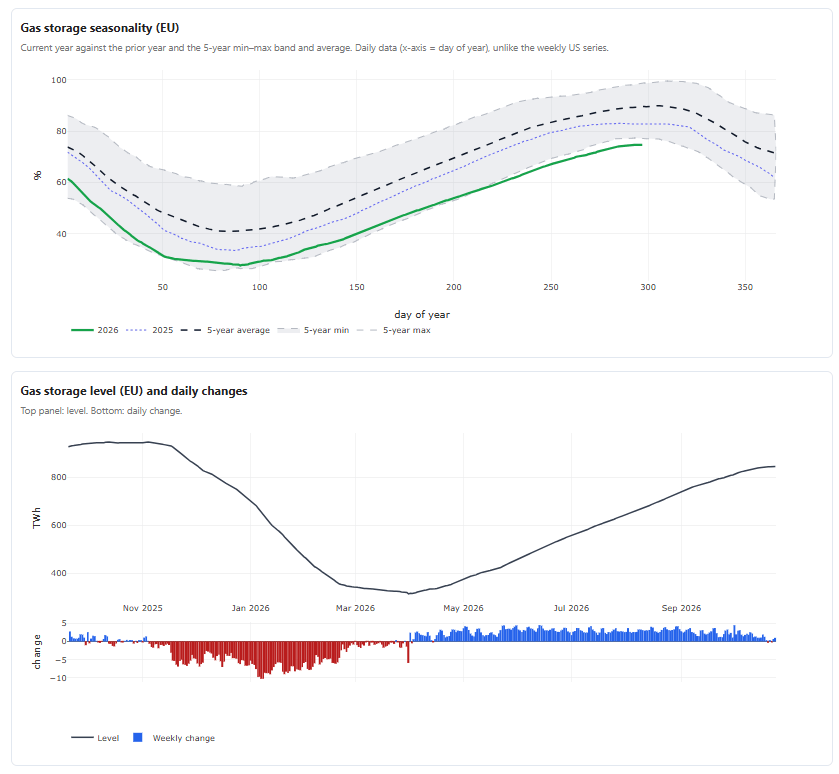 ควรสังเกตว่าในช่วงไม่กี่วันที่ผ่านมามีบางช่วงที่ปริมาณสำรองไม่ได้เพิ่มขึ้น ซึ่งแสดงให้เห็นว่าการเริ่มต้นฤดูกาลทำความร้อนอาจนำไปสู่การเคลื่อนไหวของราคาที่รุนแรงยิ่งขึ้น ที่มา: GIE, XTB
นอกจากนี้ยังมีเหตุหยุดจ่ายก๊าซหลายครั้งทางฝั่งแหล่งจ่ายของนอร์เวย์ ซึ่งในขณะนี้ซึ่งเป็นช่วงเวลาสำคัญของฤดูกาล กำลังจำกัดปริมาณการส่งก๊าซเข้าสู่ทวีป Gassco รายงานข้อจำกัดที่แหล่ง Oseberg (7.7 mcm/d ตั้งแต่วันที่ 26 ตุลาคม) Troll (6.1 mcm/d ตั้งแต่วันที่ 25 ตุลาคม) และ Kårstø (7.6 mcm/d ตั้งแต่วันที่ 25 ตุลาคม) และก่อนหน้านี้ที่ Nyhamna (สูงสุดถึง 19.8 mcm/d) Åsgard และ Ormen Lange นอกจากนี้ยังมีปัญหาทางเทคนิคที่ปลายทาง St. Fergus ของสหราชอาณาจักร (Serica Energy) ซึ่งคาดว่าการไหลของก๊าซจะถูกจำกัดไปจนถึงวันศุกร์
นอกเหนือจากนี้ยังมีปัจจัยด้านภูมิรัฐศาสตร์เข้ามาเกี่ยวข้อง การขนส่ง LNG จากตะวันออกกลางไปยังยุโรปยังคงลดลงประมาณ 80% เทียบปีต่อปี เนื่องจากการหยุดชะงักของการขนส่งทางเรือในช่องแคบฮอร์มุซ และตลาดเกรงว่าสหรัฐฯ อาจตัดสินใจโจมตีอิหร่านในช่วงใกล้วันเลือกตั้งกลางเทอมในต้นเดือนพฤศจิกายน มีรายงานว่าทรัมป์กล่าวว่า "เวลาแห่งการตัดสินใจ" เกี่ยวกับอิหร่านกำลังใกล้เข้ามา
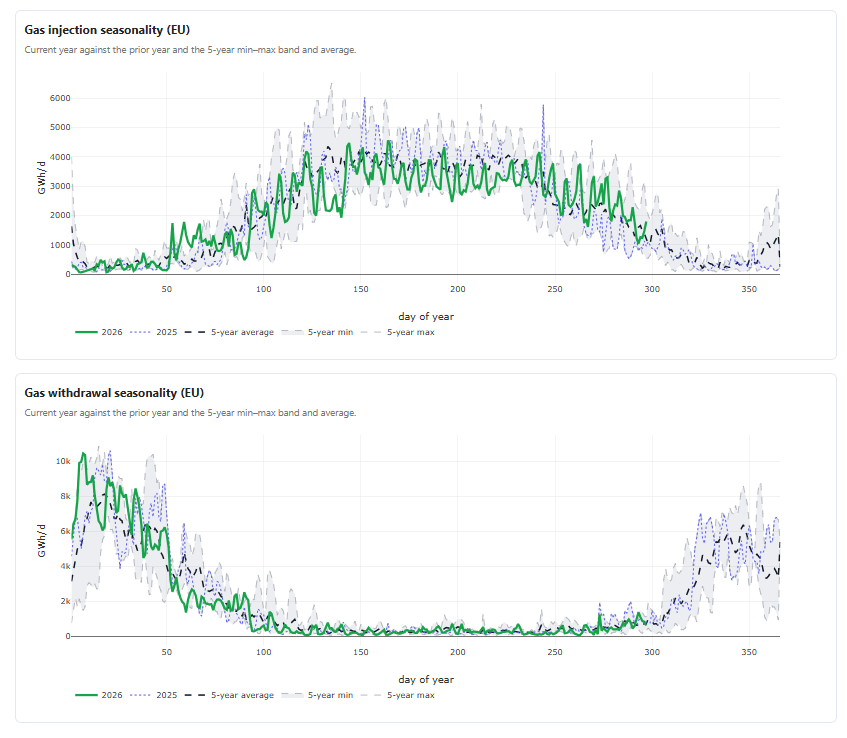 การเติมก๊าซเข้าสู่ที่เก็บสำรองกำลังชะลอตัวลงตามฤดูกาล แต่สิ่งสำคัญคือพฤติกรรมในช่วง 2-3 สัปดาห์ข้างหน้า ที่มา: GIE, XTB
ดัชนีชี้วัดราคา LNG เอเชีย (JKM) ซื้อขายอยู่ใกล้ระดับสูงสุดในรอบสี่ปีที่เหนือ 30 USD/MMBtu (สัญญาเดือนธันวาคมเพิ่มขึ้น 2.6% สู่ 31.42 USD สัญญาเดือนมกราคมเพิ่มขึ้น 4% สู่ 31.54 USD) ซึ่งหมายความว่ายุโรปกำลังแพ้การแข่งขันด้านปริมาณจริงในการแย่งชิงเรือบรรทุก LNG กับผู้ซื้อในเอเชีย
การนำเข้า LNG ของยุโรปในเดือนตุลาคมร่วงลงต่ำกว่าค่าเฉลี่ยตามฤดูกาลในรอบห้าปีเป็นครั้งแรกนับตั้งแต่เดือนสิงหาคม แม้ว่าโดยปกติในช่วงนี้ของปีจะคาดการณ์ว่าปริมาณการนำเข้าจะเพิ่มขึ้น
การวิเคราะห์ทางเทคนิค
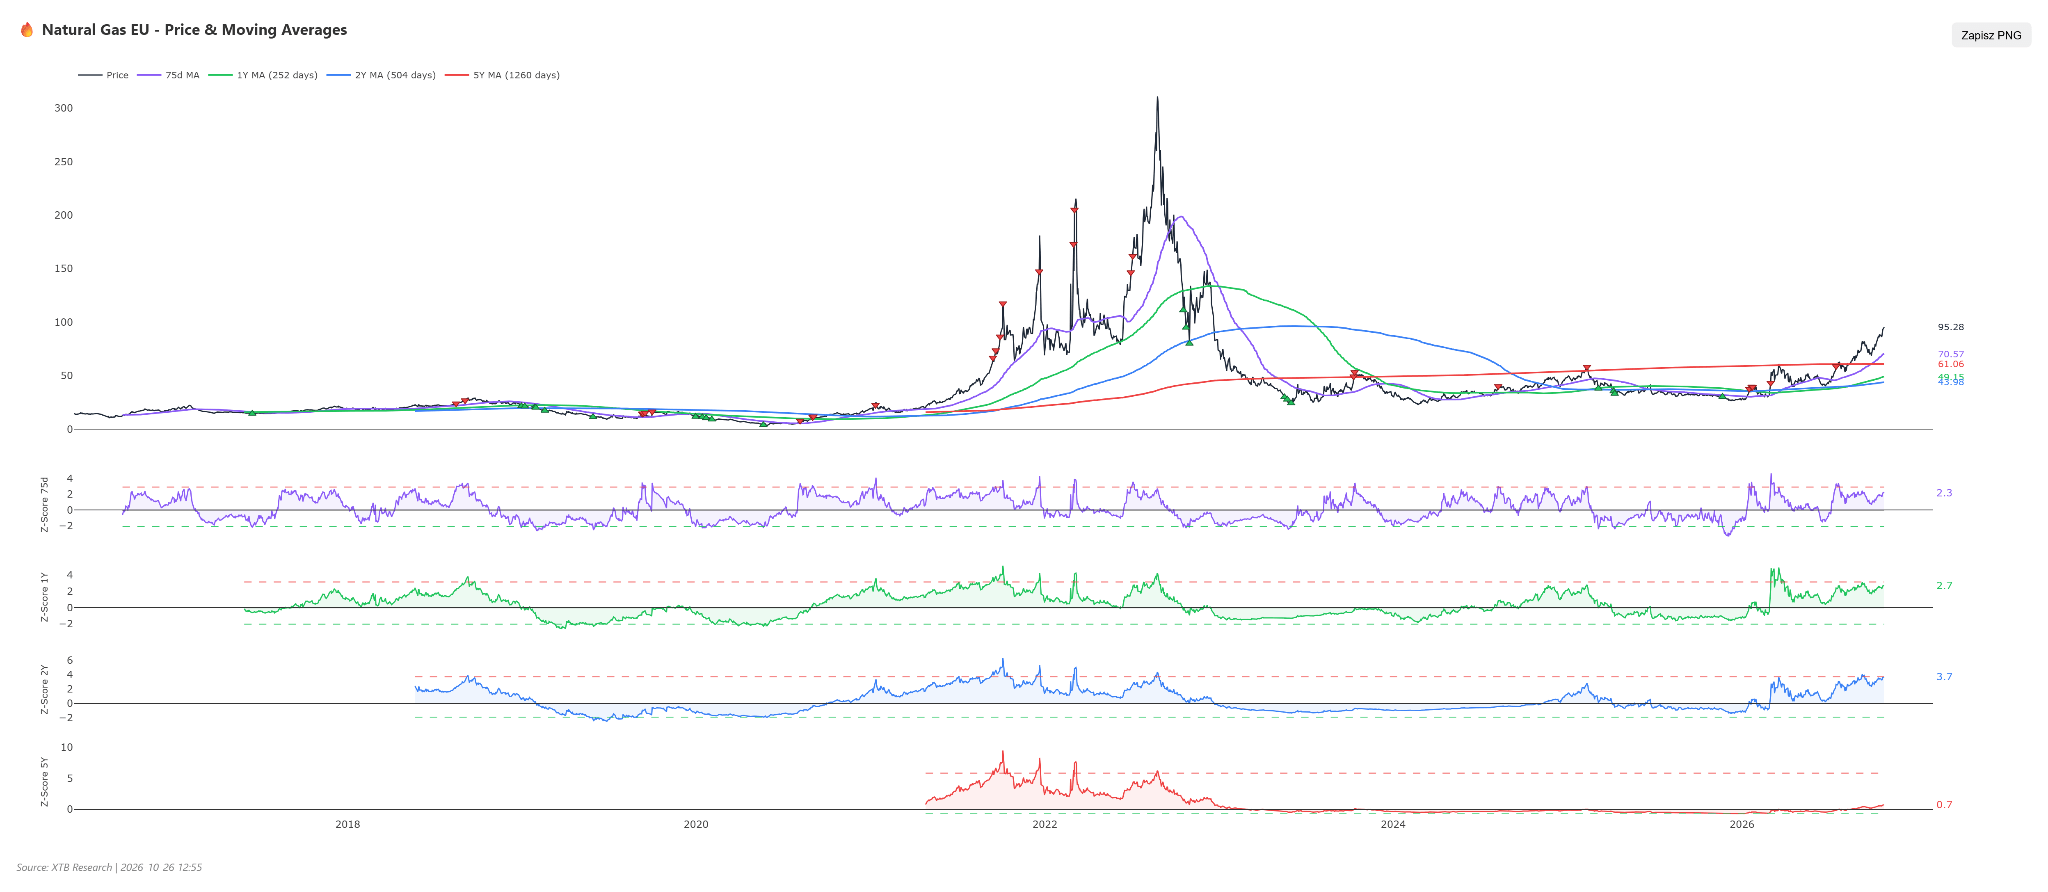
กราฟรายวันของ NATGAS.EU แสดงให้เห็นตัวอย่างคลาสสิกของแนวโน้มขาขึ้นที่แข็งแกร่ง ซึ่งเกิดขึ้นจากคลื่น impulse สองคลื่นติดต่อกัน โดยมีการปรับฐานคั่นกลางในช่วงเดือนมิถุนายน
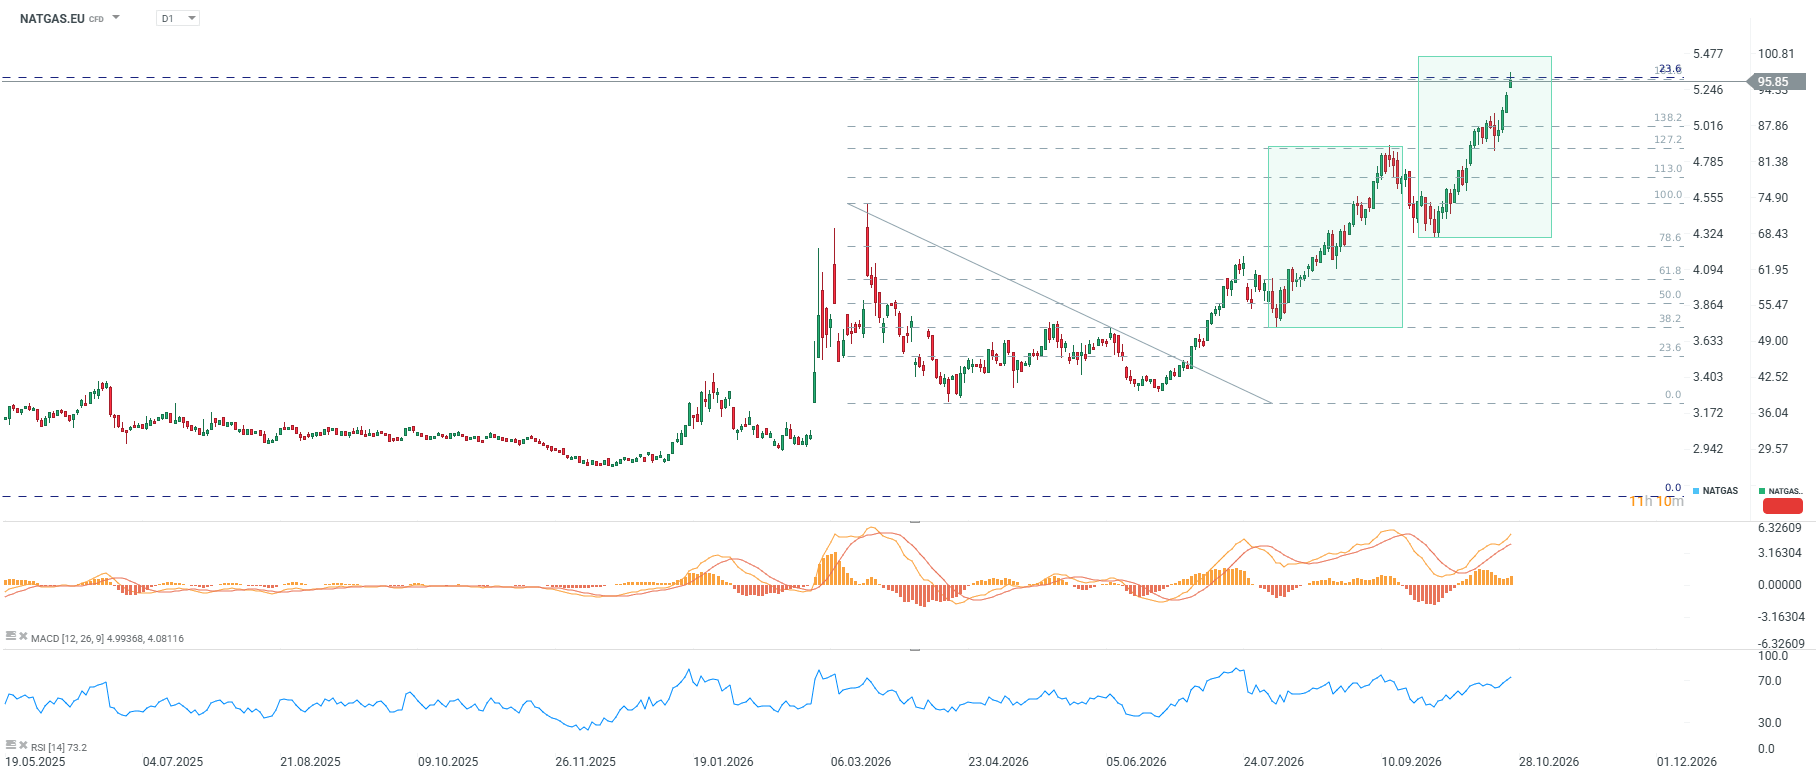
ในคลื่นขาขึ้นปัจจุบันนับตั้งแต่เดือนมิถุนายน เรากำลังเห็นคลื่นที่สาม เมื่อเทียบกับคลื่นที่สองซึ่งมีขนาดใหญ่กว่า ช่วงของการเคลื่อนไหวบ่งชี้ถึงศักยภาพที่จะไปถึง 100 EUR/MWh ในขณะเดียวกัน เราสังเกตเห็นปฏิกิริยาต่อระดับ retracement 161.8 ของคลื่น impulse ขาลงหลังเดือนมีนาคม และระดับ retracement 23.6 ซึ่งแสดงถึงคลื่น impulse ขาลงขนาดใหญ่ทั้งหมดในช่วงปลายปี 2022
ดัชนีโมเมนตัมยืนยันความแข็งแกร่งของการเคลื่อนไหวนี้ แต่ในขณะเดียวกันก็ส่งสัญญาณภาวะ overbought ที่ชัดเจน RSI(14) อยู่ที่ 73.3 ซึ่งอยู่ลึกในเขต overbought (เหนือระดับ 70) ซึ่งในอดีตมักเกิดขึ้นก่อนการปรับฐานหรือการเคลื่อนไหวแบบ sideways ในระยะสั้นอย่างน้อยที่สุด MACD ยังคงอยู่ในโครงสร้างขาขึ้นโดยมีฮิสโตแกรมที่เพิ่มขึ้นและเส้นสัญญาณอยู่เหนือระดับศูนย์ แม้ว่าจะควรสังเกตว่าในช่วงคลื่นขาขึ้นแรกในเดือนสิงหาคม ฮิสโตแกรม MACD เคยขึ้นไปแตะค่าที่สูงกว่าปัจจุบันอย่างมีนัยสำคัญที่ระดับราคาใกล้เคียงกัน สิ่งนี้อาจตีความได้ว่าเป็นสัญญาณเตือนล่วงหน้าของโมเมนตัมที่อ่อนตัวลง (divergence) แม้ว่าจนถึงขณะนี้ยังไม่ได้รับการยืนยันจากการเคลื่อนไหวของราคา ราคาอยู่สูงกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน (SMA) ถึง 24.59% ซึ่งเป็นค่าเบี่ยงเบนที่รุนแรง และในตัวมันเองก็เพิ่มความเป็นไปได้ที่จะเกิดการปรับฐานทางเทคนิคที่จะดึงราคาให้กลับเข้าใกล้เส้นค่าเฉลี่ยเคลื่อนที่มากขึ้น โดยไม่คำนึงถึงปัจจัยพื้นฐาน
ค่า Z-score ยืนยันขนาดของการประเมินมูลค่าที่สูงเกินจริงในเชิงประวัติศาสตร์ โดย Z-score รอบ 1 ปีอยู่ที่ +2.73 รอบ 2 ปีสูงถึง +3.71 และแม้แต่รอบ 5 ปีซึ่งเคยติดลบ (-0.34) เมื่อหกเดือนก่อน ก็ปรับตัวขึ้นมาอยู่ที่ +0.75 สิ่งนี้บ่งชี้ว่าราคาปัจจุบันเป็นเหตุการณ์ที่เกิดขึ้นได้ยากในเชิงสถิติเมื่อเทียบกับภาพรวมการซื้อขายในช่วงสองปีที่ผ่านมา
สถานการณ์จำลอง
สถานการณ์ขาขึ้น หากสถานการณ์รอบช่องแคบฮอร์มุซทวีความรุนแรงขึ้น เกิดปฏิบัติการทางทหารจริงของสหรัฐฯ ต่ออิหร่าน และการขาดแคลน LNG จากตะวันออกกลางยังคงดำเนินต่อไป ประกอบกับสภาพอากาศที่หนาวเย็นมาถึงยุโรป จะผลักดันให้ราคาทะลุกำแพง 100 EUR ไปสู่ระดับ 112-118 EUR/MWh ตลาดยังคงต้องเติมปริมาณสำรองที่อยู่ในระดับต่ำสุดเป็นประวัติการณ์ ดังนั้นแรงกระตุ้นด้านอุปสงค์ใดๆ ก็ตามจะแปลงเป็นการแย่งประมูลสินค้าอย่างดุเดือดเพื่อแข่งขันกับผู้ซื้อในเอเชีย
สถานการณ์ขาลง หากความตึงเครียดในตะวันออกกลางคลี่คลายลง การเดินเรือผ่านช่องแคบฮอร์มุซกลับมาปลอดภัยอีกครั้ง และอุณหภูมิในช่วงต้นฤดูหนาวอยู่ในระดับอบอุ่น จะช่วยขจัดภัยคุกคามจากภาวะขาดแคลนสินค้าจริง และกระตุ้นให้เกิดการขายทำกำไรหลังจากการพุ่งขึ้นอย่างรุนแรง ภายใต้สถานการณ์นี้ ราคาอาจร่วงลงไปสู่แนวรับที่ 88.00 EUR โดยมีศักยภาพที่จะลดลงลึกไปถึง 75.50 EUR/MWh โดยเฉพาะอย่างยิ่งเมื่อพิจารณาจากระดับ overbought ที่รุนแรงตามดัชนี RSI และ Z-score
สรุป
ตลาดก๊าซยุโรปกำลังเผชิญกับสถานการณ์ที่หาได้ยาก ซึ่งปัจจัยพื้นฐานที่ตึงตัวอย่างรุนแรง (ปริมาณสำรองตามฤดูกาลต่ำสุดนับตั้งแต่ปี 2009 เหตุหยุดจ่ายก๊าซหลายครั้งในนอร์เวย์ การแข่งขันแย่งชิงสินค้า LNG กับเอเชีย) เกิดขึ้นพร้อมกับภาพทางเทคนิคที่รุนแรงไม่แพ้กัน (RSI เหนือ 73, Z-score รอบ 1 ปีเกิน +2.7, ราคาสูงกว่า SMA50 ถึง 24.6%) การผสมผสานกันนี้สนับสนุนให้มีการเดินหน้าต่อไปสู่ระดับ 100 EUR หากมีข่าวร้ายจากตะวันออกกลางหรือสภาพอากาศแปรปรวน ในขณะเดียวกันก็ทำให้ตลาดมีความเปราะบางเป็นพิเศษต่อการปรับฐานอย่างรุนแรง ทันทีที่มีสัญญาณแรกของการคลี่คลายความตึงเครียด



ข่าวเด่นวันนี้ 27 ต.ค.


ปฏิทินเศรษฐกิจ: จับตาดัชนี Ifo เยอรมนี ความตึงเครียดในตะวันออกกลาง และผลประกอบการของบริษัทยักษ์ใหญ่ในวอลล์สตรีท



การเลือกตั้งบราซิล: ลูลากลับสู่อำนาจ ตลาดตอบรับด้วยความตื่นตระหนก ETF บราซิลร่วงเกือบ 15% ในตลาดโตเกียว แล้ว USDBRL ถั่วเหลือง น้ำตาล ดัชนี BRAComp และ ETF จะได้รับผลกระทบอย่างไร?


🟢 Morning Wrap: ราคาน้ำมันปรับตัวลง หลังสถานการณ์ตึงเครียดไม่มีการยกระดับ ขณะที่ชัยชนะเหนือความคาดหมายของลูลา กดดันตลาดหุ้นบราซิล