

- ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวลดลงจากระดับ 5.3% สู่ระดับ 5.08% หนุนให้โลหะมีค่าและสินทรัพย์เสี่ยงฟื้นตัวขึ้น
- สต็อกน้ำมันดิบสหรัฐฯ ลดลง 8.557 ล้านบาร์เรล สูงกว่าที่ตลาดคาดการณ์ไว้ ส่งผลให้ราคาน้ำมันดิบ WTI และ Brent ปรับตัวสูงขึ้น
- อัตราเงินเฟ้อผู้ผลิตสหรัฐฯ เดือนกันยายนพุ่งขึ้น 1.3% แบบรายเดือน สูงกว่าตัวเลขคาดการณ์ที่ 0.6%
- ดัชนีราคาผู้บริโภคพื้นฐานและยอดค้าปลีกของสหรัฐฯ ออกมาสูงกว่าตัวเลขคาดการณ์ของตลาดทั้งหมด
- หุ้นกลุ่มเทคโนโลยีและโครงสร้างพื้นฐาน AI เผชิญแรงขายทำกำไร ขณะที่หุ้นกลุ่มนอกภาคเทคโนโลยีปรับตัวเพิ่มขึ้น
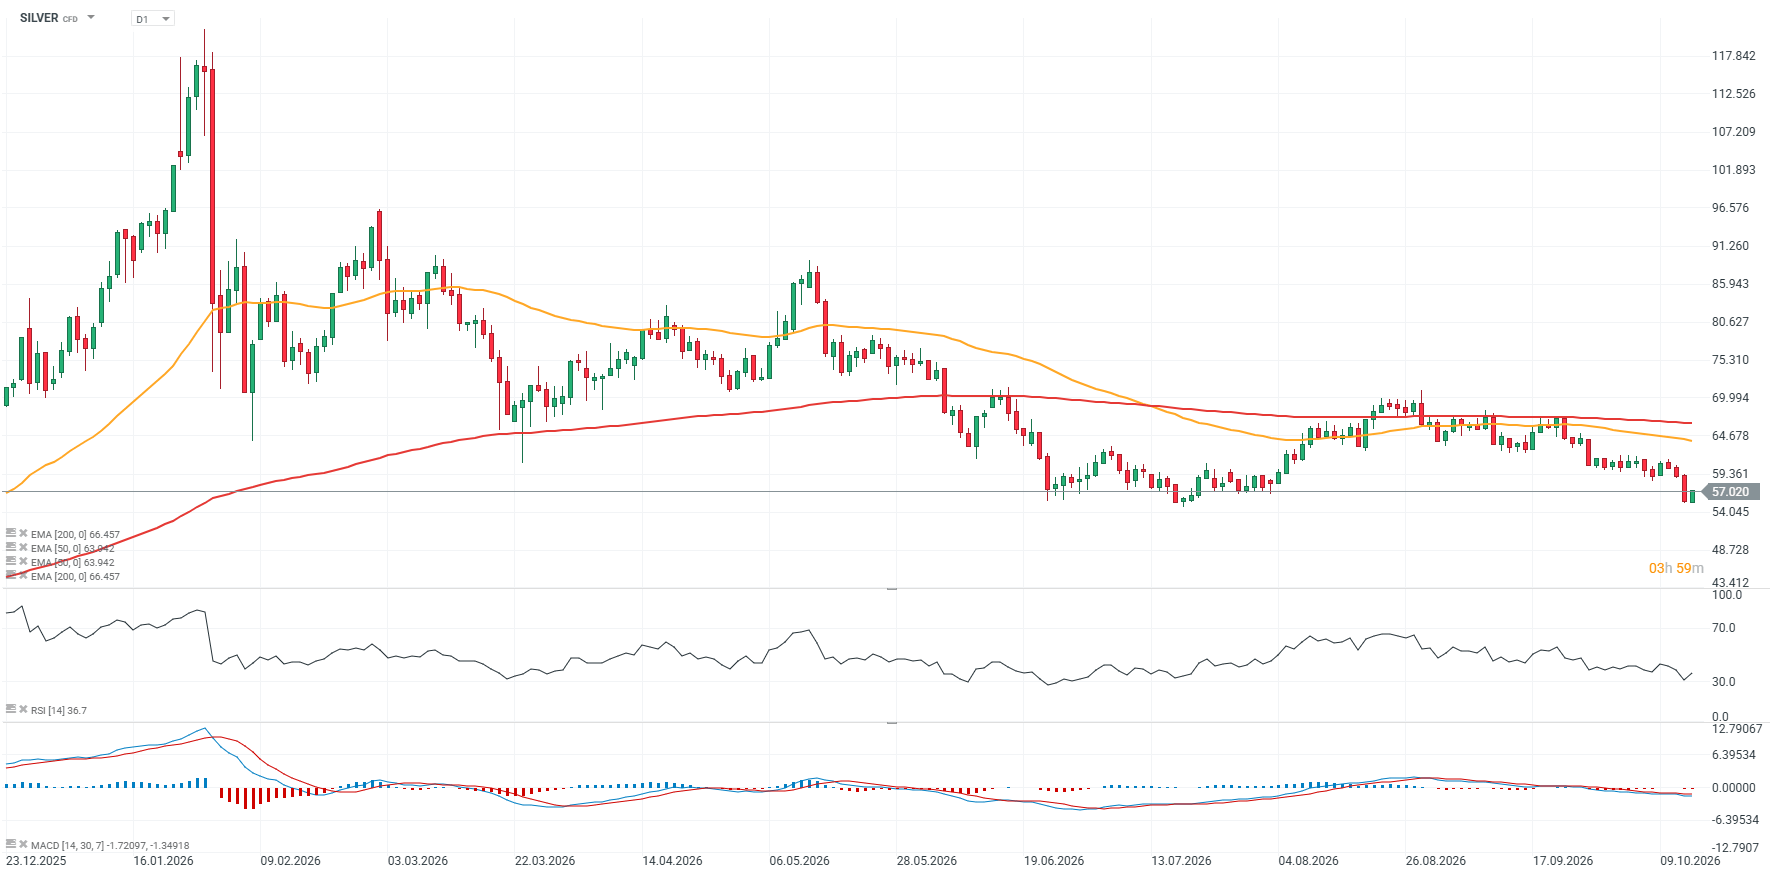
การย่อตัวลงของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ จากระดับสูงสุดเป็นประวัติการณ์ ช่วยหนุนการฟื้นตัวของโลหะมีค่าและสินทรัพย์เสี่ยงในวันนี้ ซึ่งรวมถึงตลาดหุ้นและ Bitcoin อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวลดลงจากราว 5.3% สู่ 5.08% ขณะที่ราคาทองคำปรับตัวขึ้น 1.2% และแร่เงินฟื้นตัวขึ้น 2.5% ตลาดฟิวเจอร์สวอลล์สตรีทเริ่มทรงตัวและพยายามฟื้นตัว โดย US30 (ดัชนีเฉลี่ยอุตสาหกรรมดาวโจนส์) ปรับตัวได้ดีที่สุดด้วยการบวกขึ้น 1.1% ขณะที่ US2000 (Russell 2000) ซึ่งติดตามหุ้นขนาดเล็กและขนาดกลาง ก็ปรับตัวขึ้นอย่างแข็งแกร่งที่ 0.9% เช่นกัน
ในตลาดหุ้นสหรัฐฯ เราเริ่มเห็นแรงซื้อกลับเข้ามาในหุ้นนอกกลุ่มเทคโนโลยี ซึ่งหลายตัวให้ผลตอบแทนต่ำกว่าตลาดในช่วงไม่กี่ปีที่ผ่านมา หุ้นที่ทำผลงานโดดเด่นในวันนี้ ได้แก่ CoStar ผู้ให้บริการข้อมูลและการวิเคราะห์ด้านอสังหาริมทรัพย์, International Paper และ Nike ส่วนหุ้นที่ปรับตัวลงมากที่สุดกระจุกตัวอยู่ในกลุ่มเทคโนโลยี โดยเฉพาะบริษัทที่ถูกมองว่าได้รับประโยชน์หลักจากการสร้างโครงสร้างพื้นฐาน AI
ราคาน้ำมันดิบ WTI และ Brent ปรับตัวสูงขึ้นในวันนี้ หลังข้อมูลจาก EIA แสดงให้เห็นว่าสต็อกน้ำมันดิบของสหรัฐฯ ลดลง 8.557 ล้านบาร์เรล สวนทางกับที่ตลาดคาดว่าจะเพิ่มขึ้น 150,000 บาร์เรล โดยก่อนหน้านี้สต็อกลดลงไป 3.186 ล้านบาร์เรล การปรับลดลงของสต็อกน้ำมันดิบและน้ำมันกลั่นไม่ถูกชดเชยด้วยการเพิ่มขึ้นของสต็อกน้ำมันเบนซิน ซึ่งปรับตัวสูงกว่าที่คาดการณ์ไว้ประมาณ 3.5 เท่า
- สต็อกน้ำมันเบนซินเพิ่มขึ้น 3.518 ล้านบาร์เรล สูงกว่าที่คาดการณ์ว่าจะลดลง 0.911 ล้านบาร์เรลอย่างมาก โดยก่อนหน้านี้เพิ่มขึ้น 0.382 ล้านบาร์เรล
- สต็อกน้ำมันกลั่นลดลง 2.527 ล้านบาร์เรล มากกว่าที่คาดว่าจะลดลง 1.720 ล้านบาร์เรล โดยก่อนหน้านี้ลดลงไป 0.042 ล้านบาร์เรล
- สต็อกน้ำมันดิบที่จุดส่งมอบ Cushing เพิ่มขึ้น 1.862 ล้านบาร์เรล เมื่อเทียบกับการเพิ่มขึ้น 0.444 ล้านบาร์เรลในสัปดาห์ก่อนหน้า
ข้อมูลเงินเฟ้อของสหรัฐฯ ที่สูงกว่าคาดการณ์ไม่สามารถหยุดยั้งการปรับตัวลงของอัตราผลตอบแทนพันธบัตรได้ อัตราเงินเฟ้อจากดัชนีราคาผู้ผลิตของสหรัฐฯ ปรับตัวขึ้นถึง 1.3% m/m ในเดือนกันยายน ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 0.6% และเพิ่มขึ้นจาก 0.4% ในครั้งก่อนหน้า ด้าน PPI สหรัฐฯ เพิ่มขึ้น 6.3% y/y เมื่อเทียบกับที่คาดการณ์ไว้ที่ 5.4% ขณะที่ตัวเลขครั้งก่อนได้รับการปรับทบทวนเพิ่มขึ้นจาก 5.4% เป็น 5.6%
- Core PPI เพิ่มขึ้น 0.7% m/m ซึ่งมากกว่าตัวเลขคาดการณ์ที่ 0.3% ถึงสองเท่า และสูงขึ้นจาก 0.2% ในครั้งก่อน
- Core PPI เพิ่มขึ้น 5.0% y/y สูงกว่าตัวเลขคาดการณ์ที่ 4.4% และครั้งก่อนที่ 4.6%
- ยอดค้าปลีกสหรัฐฯ เพิ่มขึ้น 0.8% m/m สูงกว่าตัวเลขคาดการณ์ที่ 0.3% อย่างเห็นได้ชัด แม้ว่าจะชะลอตัวลงจากการเพิ่มขึ้น 1.2% ในครั้งก่อน
- ยอดค้าปลีกพื้นฐาน (Core retail sales) เพิ่มขึ้น 0.9% m/m เมื่อเทียบกับตัวเลขคาดการณ์ที่ 0.5% และ 1.4% ในเดือนก่อนหน้า
- จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐฯ อยู่ที่ 199,000 ราย เทียบกับที่คาดการณ์ไว้ที่ 200,000 ราย และครั้งก่อนหน้าที่ 197,000 ราย
- จำนวนผู้ขอรับสวัสดิการว่างงานต่อเนื่องอยู่ที่ 1.71 ล้านราย สอดคล้องกับตัวเลขคาดการณ์ที่ 1.709 ล้านราย และต่ำกว่าระดับ 1.716 ล้านรายในครั้งก่อนหน้าเล็กน้อย
- ดัชนีภาคการผลิตจาก New York Fed ปรับขึ้นสู่ 25.5 จุด สูงกว่าที่คาดการณ์ไว้ที่ 12 จุด และระดับ 7.6 จุดในครั้งก่อนหน้าอย่างมาก
- ดัชนีกิจกรรมทางธุรกิจจาก Philadelphia Fed ลดลงสู่ 20.9 จุด ต่ำกว่าที่คาดการณ์ไว้ที่ 28 จุด และลดลงจาก 37.8 จุดในครั้งก่อนหน้า
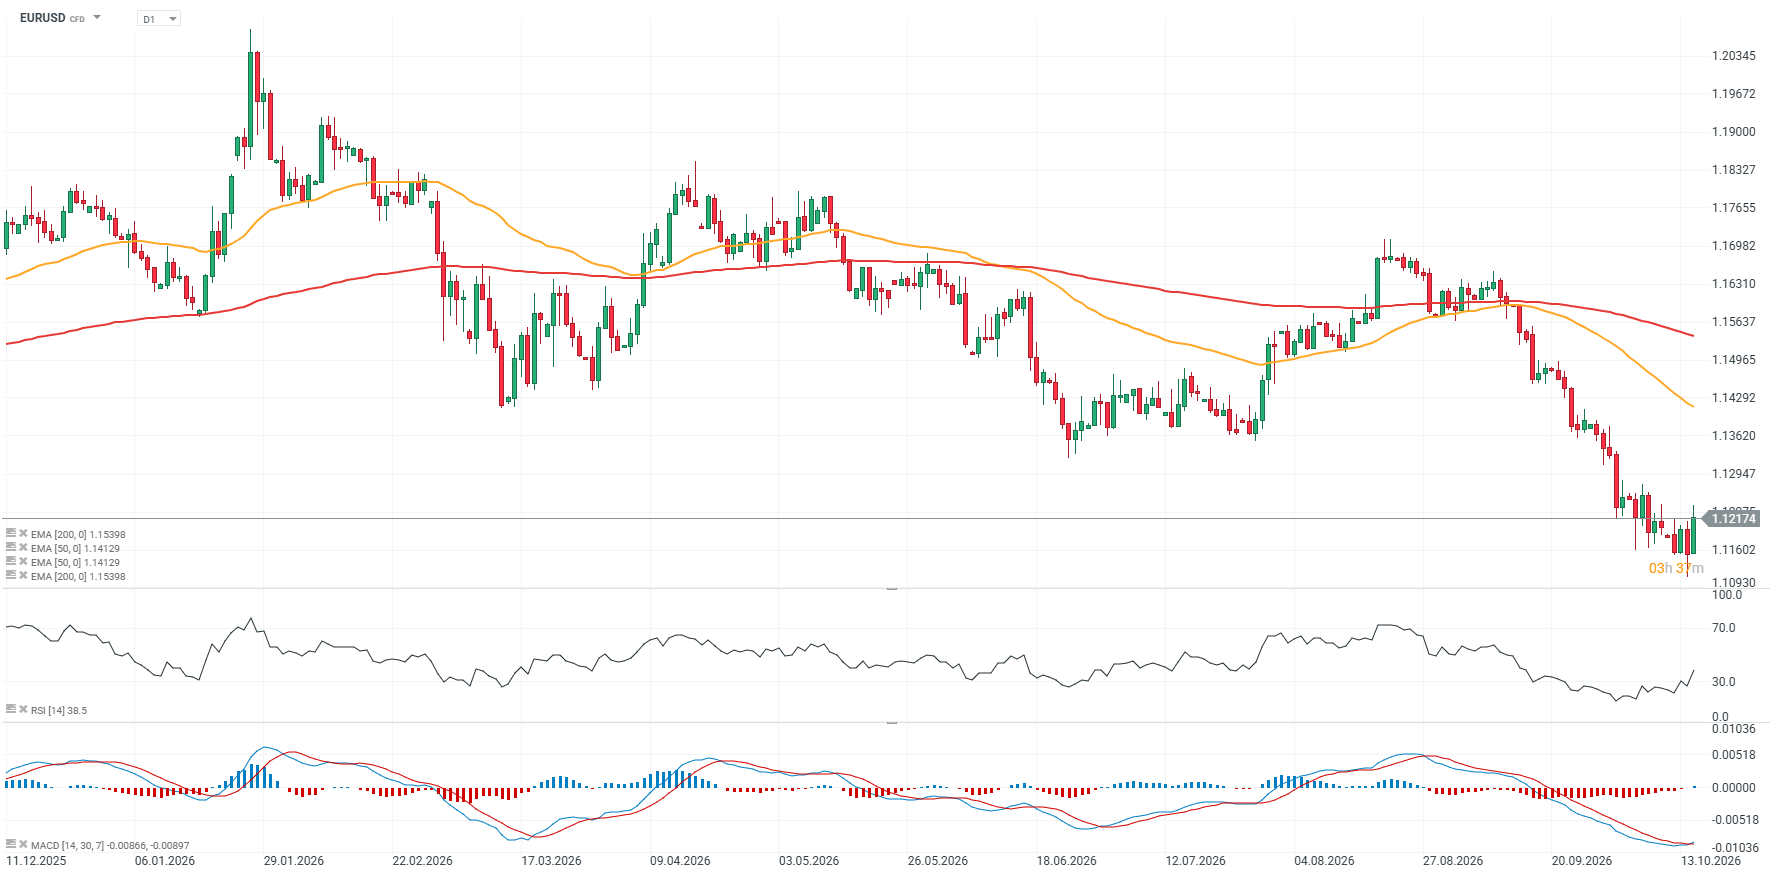
EUR/USD ปรับตัวขึ้นเกือบ 0.6% ขณะที่สัญญาฟิวเจอร์สดัชนีดอลลาร์สหรัฐ (USDIDX) ย่อตัวลงมาอยู่ที่ประมาณ 101.8 จากระดับ 102.7 เมื่อวานนี้ การประมูลตั๋วเงินคลังสหรัฐฯ อายุ 4 สัปดาห์มีผลลัพธ์ที่แข็งแกร่ง โดยอัตราส่วนเสนอซื้อต่อเสนอขาย (bid-to-cover ratio) ปรับตัวขึ้นสู่ 2.56 จาก 2.40 ซึ่งสะท้อนถึงความต้องการของนักลงทุนที่แข็งแกร่งขึ้นอย่างชัดเจน แม้จะมีการประมูลหนี้มูลค่าสูงถึง 110 พันล้านดอลลาร์ อัตราผลตอบแทนสูงสุด (stop-out yield) อยู่ที่ 4.% เทียบกับ 3.98% ในครั้งก่อนหน้า ซึ่งหมายความว่าต้นทุนทางการเงินปรับตัวขึ้นเล็กน้อย แต่เมื่อพิจารณาจากสัดส่วนความต้องการประมูลที่แข็งแกร่ง ข้อมูลดังกล่าวไม่ได้บ่งชี้ถึงปัญหาในการดูดซับหนี้ระยะสั้นของรัฐบาลสหรัฐฯ ในตลาด
กระทรวงการคลังสหรัฐฯ ได้รับข้อเสนอขายพันธบัตรมูลค่าเกือบ 40.84 พันล้านดอลลาร์ โดยได้รับซื้อตามจำนวนสูงสุดที่วางแผนไว้ที่ 6 พันล้านดอลลาร์ ภายใต้การดำเนินการดังกล่าว กระทรวงการคลังได้รับซื้อ 3 จาก 42 รุ่นที่มีสิทธิ์ โดยมุ่งเน้นไปที่ตราสารที่มีการจ่ายคูปองซึ่งจะครบกำหนดไถ่ถอนระหว่างปี 2037 ถึง 2046 ด้าน Bitcoin ฟื้นตัวขึ้นในวันนี้แตะระดับ $82k หลังสามารถรักษาระดับแนวรับที่ $80k ไว้ได้
กราฟ SILVER, EURUSD (ไทม์เฟรม D1)
ที่มา: XTB
ที่มา: XTB
หุ้นที่แข็งแกร่งและอ่อนแอที่สุดใน S&P 500
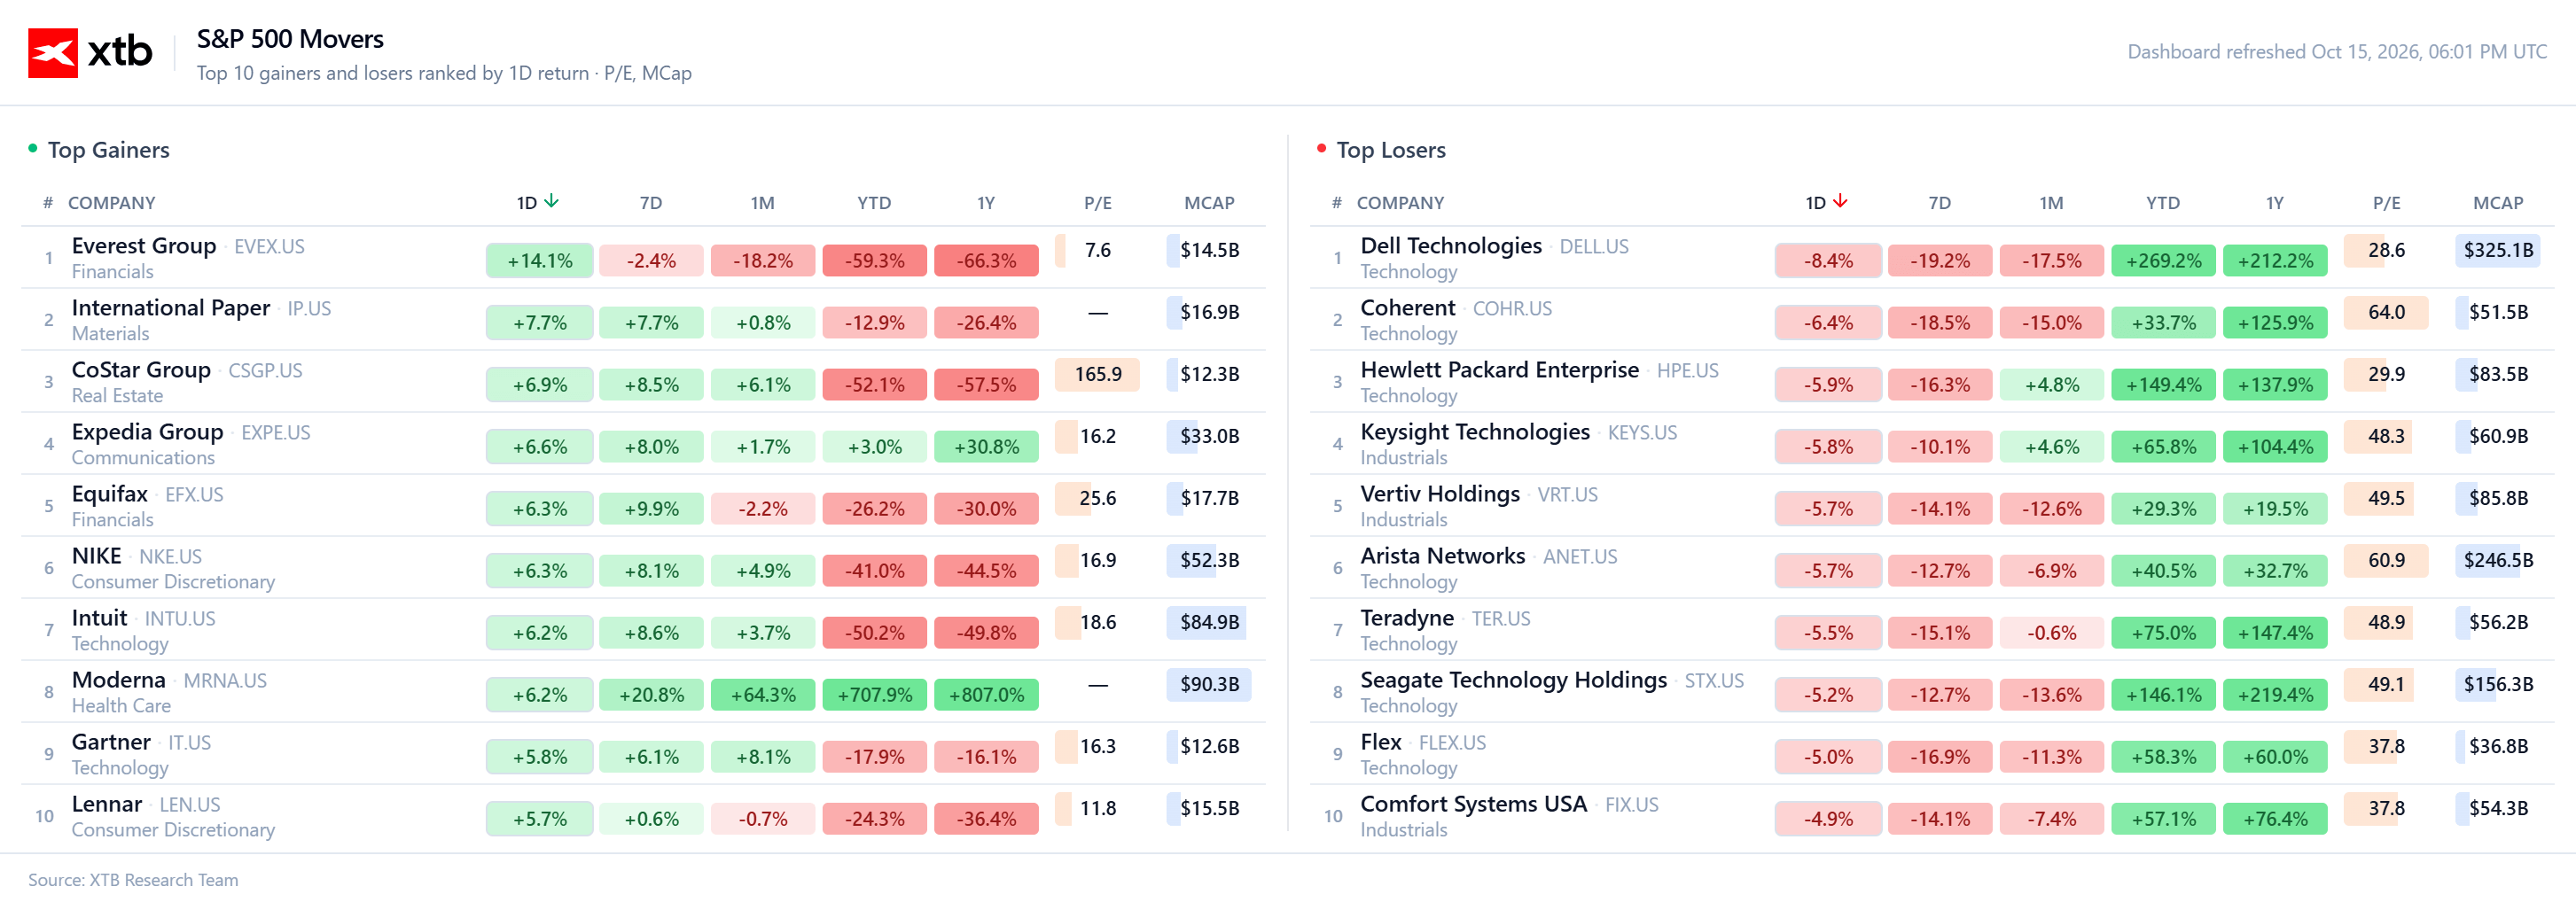
การซื้อขายใน S&P 500 วันนี้แสดงให้เห็นถึงความแตกต่างอย่างมากระหว่างหุ้นรายตัว โดยแรงกดดันที่ชัดเจนกระจุกตัวอยู่ในหุ้นกลุ่มเทคโนโลยีและกลุ่มอุตสาหกรรมบางส่วน ในฝั่งขาขึ้น Everest Group มีความโดดเด่นด้วยการบวกขึ้นประมาณ 14.1% ขณะที่ International Paper (+7.7%), CoStar Group (+6.9%) และ Expedia (+6.6%) ต่างฟื้นตัวขึ้นอย่างแข็งแกร่งเช่นกัน การปรับตัวขึ้นของ Nike (+6.3%), Intuit (+6.2%) และ Moderna (+6.2%) แสดงให้เห็นว่าแรงซื้อได้กระจายตัวไปในหลายกลุ่มอุตสาหกรรมมากกว่าที่จะจำกัดอยู่ในภาคส่วนใดเพียงแห่งเดียว
ในขณะเดียวกัน ฝั่งขาลงถูกกดดันจากบริษัทที่เกี่ยวข้องอย่างใกล้ชิดกับเทคโนโลยี โครงสร้างพื้นฐาน AI และศูนย์ข้อมูล (data centres) โดย Dell Technologies ปรับตัวลง 8.4%, Coherent 6.4%, HPE 5.9%, Vertiv 5.7%, Arista Networks 5.7% และ Seagate 5.2% อย่างไรก็ตาม ควรสังเกตว่าหุ้นเหล่านี้หลายตัวยังคงแข็งแกร่งมากในภาพระยะยาว โดย Dell ยังคงปรับตัวขึ้นราว 269% YTD, HPE 149%, Seagate 146% และ Teradyne 75% สิ่งนี้ชี้ให้เห็นว่าความเคลื่อนไหวในปัจจุบันอาจสอดคล้องกับการเทขายทำกำไรอย่างหนักมากกว่าการกลับทิศทางของแนวโน้มระยะยาวอย่างชัดเจน โดยภาพรวมแล้ว ตลาดในวันนี้สะท้อนถึงการหมุนเวียนของเงินทุนอย่างมีนัยสำคัญและการลดการถือครองในส่วนของตลาดที่มีการลงทุนอย่างหนาแน่น พร้อมกับการฟื้นตัวของหุ้นบางตัวที่ถูกเทขายอย่างหนักก่อนหน้านี้
ที่มา: XTB

ดัชนีหุ้นสหรัฐฯ พยายามฟื้นตัว หลังร่วงลงต่อเนื่องในช่วงที่ผ่านมา


Nasdaq 100 ร่วงต่อ 🚩 หุ้น AI เผชิญแรงกดดัน CoreWeave ดิ่ง 8%


เงินเฟ้อสหรัฐฯ ร้อนแรง 🔥📈 PPI และยอดค้าปลีกพุ่งขึ้น!



หุ้นเทคโนโลยีถูกเทขาย กดดันตลาดยุโรป ขณะที่ทองคำกลับมาโดดเด่นอีกครั้ง