


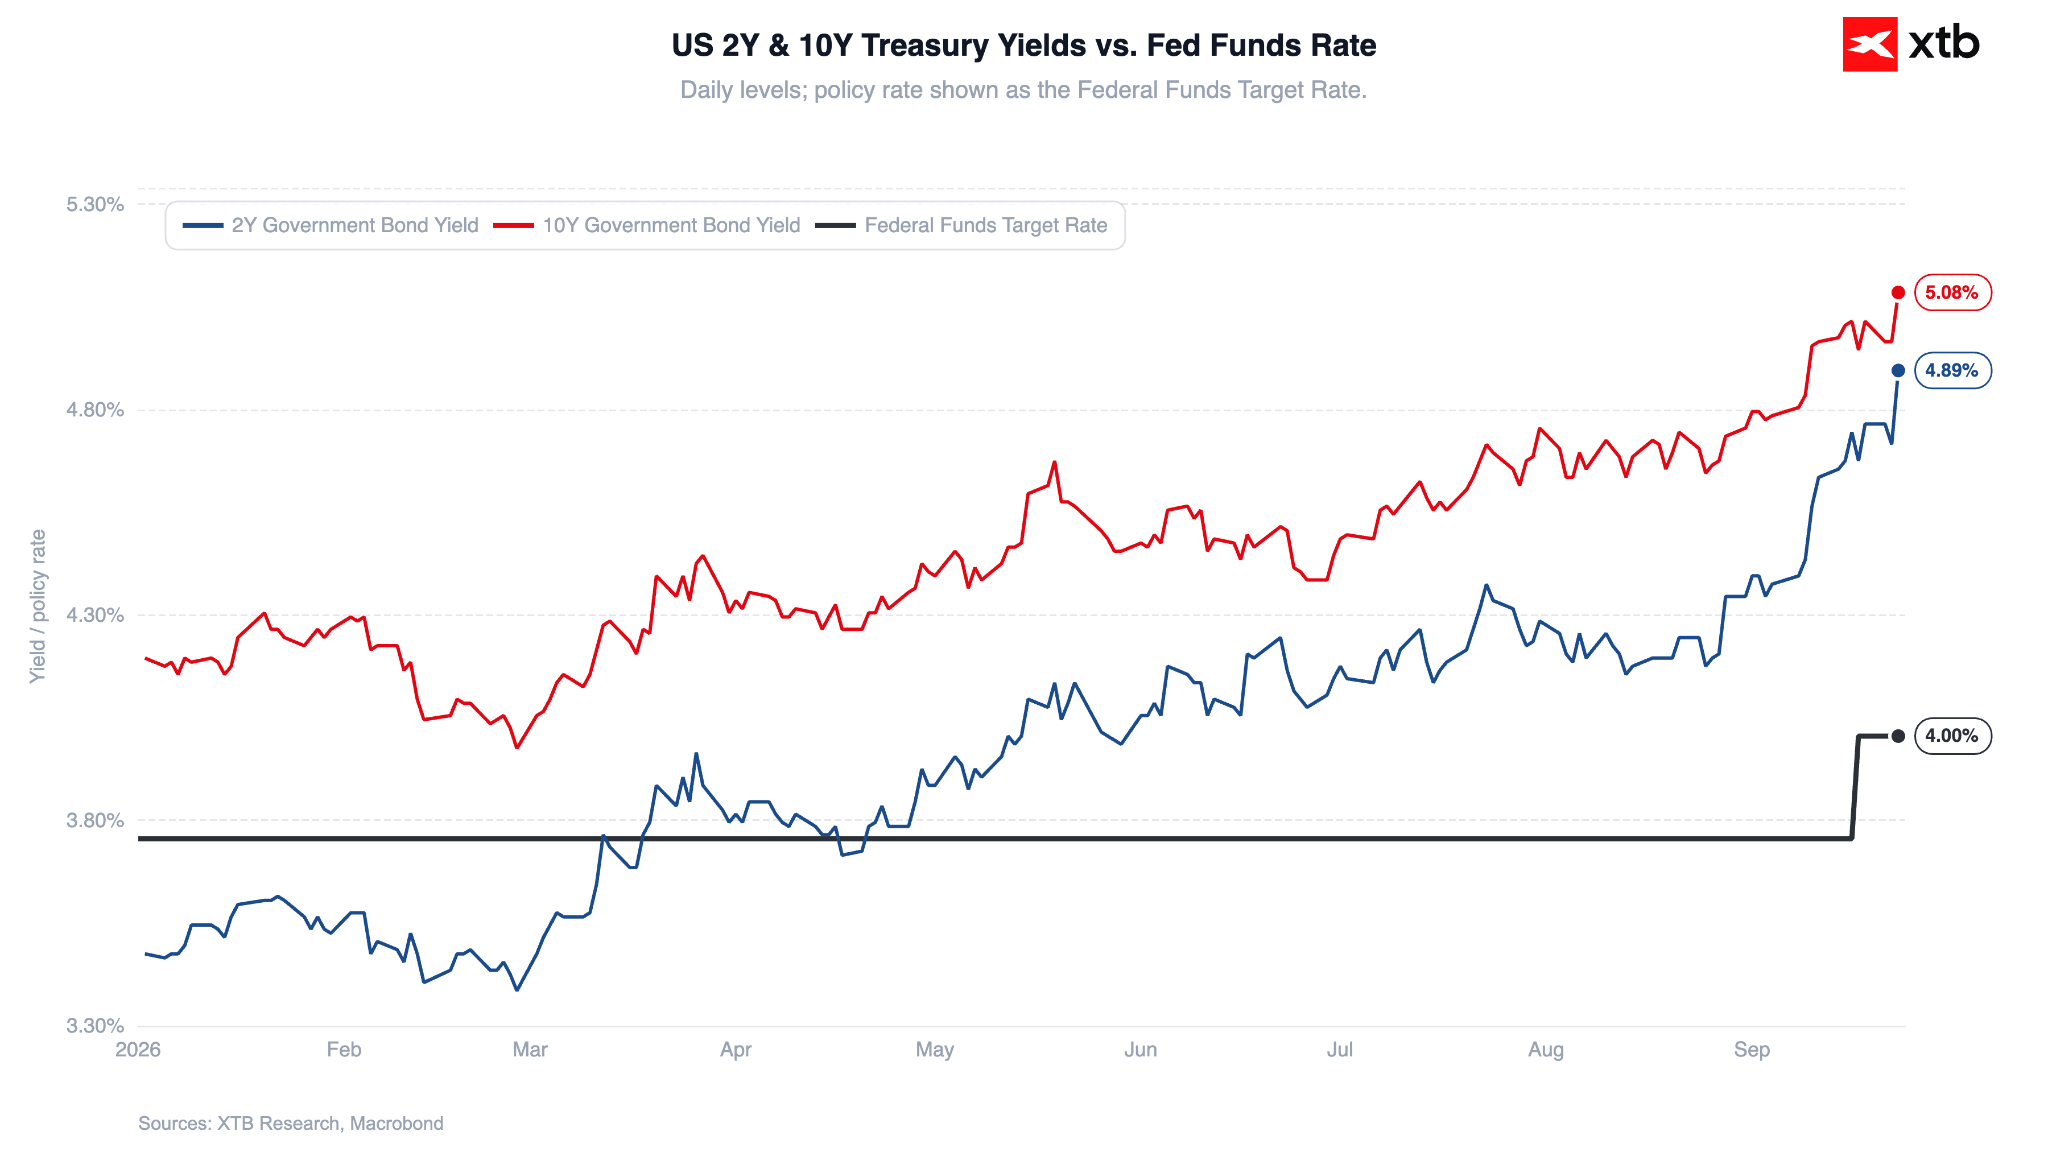
ตลาดหุ้นสหรัฐฯ เปิดตลาดในแดนลบวันนี้ โดย S&P 500 (-0.5%), Nasdaq 100 (-0.7%) และ Dow Jones (-0.4%) ต่างปรับตัวลดลง ขณะที่ราคาน้ำมันดิบและก๊าซธรรมชาติที่สูงขึ้น รวมถึงอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่เพิ่มขึ้น โดย 10Y Yield แตะ 5.06% ยังคงกดดัน Sentiment ของตลาด
ความสนใจของตลาดกำลังจับตาความเห็นเชิง Hawkish จากเจ้าหน้าที่ธนาคารกลางสหรัฐฯ (Fed) มากขึ้น ซึ่งสนับสนุนการคาดการณ์ว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม ปัจจัยดังกล่าวช่วยหนุนดอลลาร์สหรัฐ โดยคู่เงิน EUR/USD ปรับตัวลง 0.5% ในวันนี้ และหลุดระดับ 1.14 เป็นครั้งแรกนับตั้งแต่เดือนกรกฎาคม
ขณะเดียวกัน นักลงทุนกำลังรอการพบกันระหว่าง Donald Trump และ Xi Jinping ที่กรุงวอชิงตันในวันพรุ่งนี้
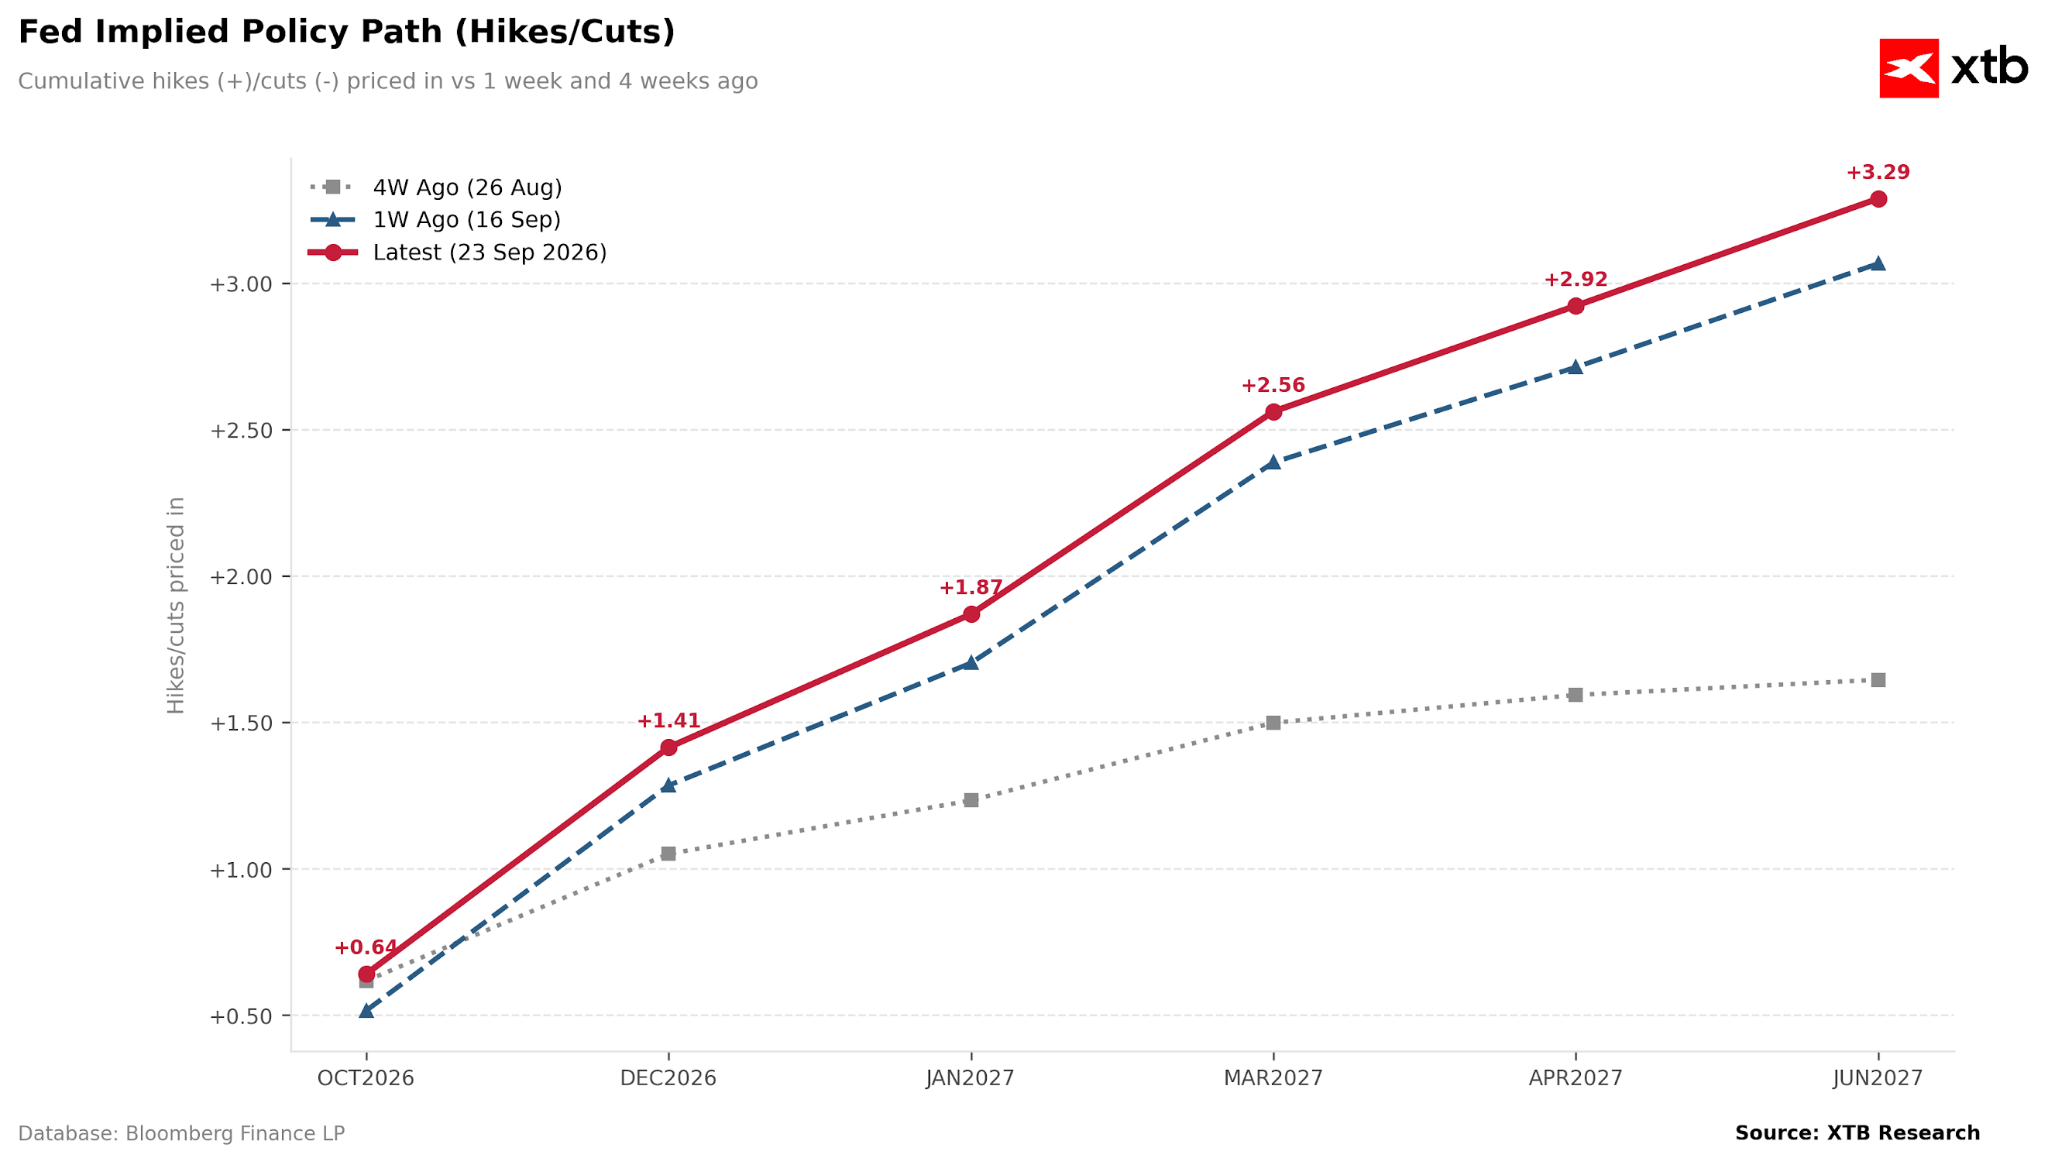
ตลาดคาด Fed เดินหน้าขึ้นดอกเบี้ย
ดอลลาร์สหรัฐยังคงเดินหน้าปรับตัวขึ้นต่อจาก Rally ที่เริ่มต้นเมื่อสองสัปดาห์ก่อน โดยมีแรงหนุนหลักจากการคาดการณ์ที่เพิ่มขึ้นว่า FOMC จะปรับขึ้นอัตราดอกเบี้ย ตลาดเริ่มให้น้ำหนักกับโอกาสที่ Fed จะขึ้นดอกเบี้ยในการประชุมเดือนตุลาคมมากขึ้น หลังเจ้าหน้าที่ Fed ออกมาแสดงความเห็นเชิง Hawkish อย่างชัดเจน ประกอบกับข้อมูลเศรษฐกิจที่แข็งแกร่ง
รูปที่ 1: การเปลี่ยนแปลงของการคาดการณ์ตลาดต่อการปรับขึ้นอัตราดอกเบี้ยของ Fed (2026–2027)
ที่มา: XTB Research, 23.09.2026
หมายเหตุ: เส้นทางการคาดการณ์เมื่อ 4 สัปดาห์ก่อนอ้างอิงจากฐานที่ต่ำกว่า (หรือระดับอัตราดอกเบี้ยก่อนการปรับขึ้นเมื่อสัปดาห์ที่แล้ว)
Michael Barr ผู้ว่าการธนาคารกลางสหรัฐฯ (Fed) เน้นย้ำถึงความจำเป็นในการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมระหว่างการกล่าวสุนทรพจน์ที่ชิคาโกในวันนี้ โดยระบุว่าเศรษฐกิจสหรัฐฯ ยังคงแข็งแกร่ง ขณะที่ตลาดแรงงานยังคงอยู่ในภาวะที่แข็งแกร่ง ทำให้ Fed ยังมีพื้นที่ในการดำเนินนโยบายการเงินที่เข้มงวดมากขึ้น
การคาดการณ์เกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยที่เพิ่มขึ้นกำลังกดดันตลาดตราสารหนี้ โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (10Y Treasury Yield) ปรับตัวขึ้นประมาณ 14 bps ในวันนี้ แตะระดับ 5.08%
รูปที่ 2: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปีและ 10 ปี เทียบกับ Fed Funds Rate (2026)
ที่มา: XTB Research, 23.09.2026
PMI สหรัฐฯ สูงกว่าคาดอีกครั้ง
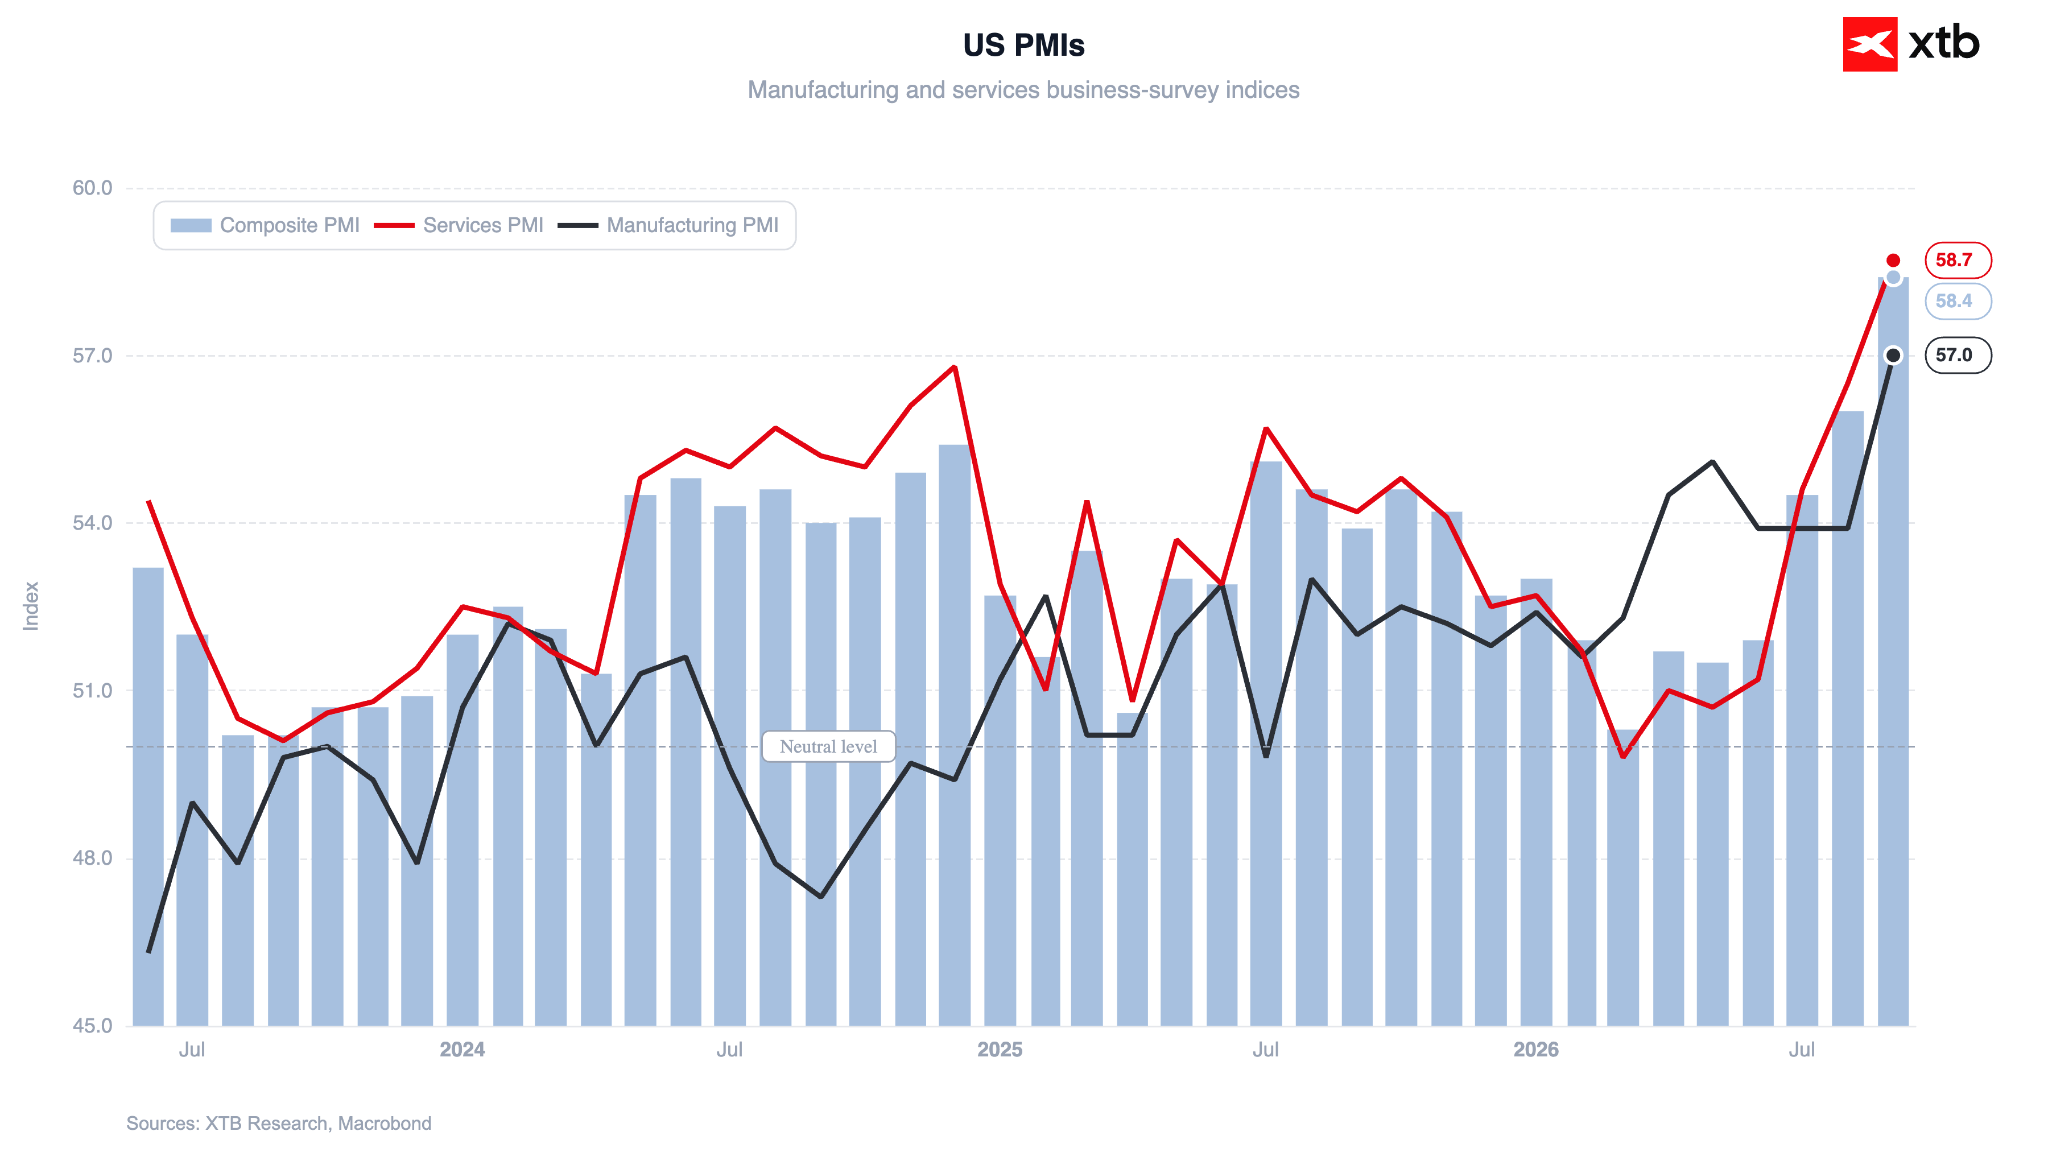
ความแข็งแกร่งของเศรษฐกิจสหรัฐฯ ยังได้รับการยืนยันเพิ่มเติมในวันนี้จากดัชนีชี้นำเศรษฐกิจที่สำคัญของสหรัฐฯ
รูปที่ 3: ดัชนี PMI ของสหรัฐฯ (2023–2026)
Source: XTB Research, 23.09.2026
Indicators for both sectors came in significantly above consensus expectations. The services index rose to 58.7, while manufacturing climbed to 57.0. On a composite basis, these represent the strongest readings in 5 years, consistent with GDP growth of around 5%.
According to S&P's report, conditions in the labour market improved markedly, with firms aggressively expanding headcount to address substantial order backlogs. Furthermore, backlogs accumulated at the fastest pace since May 2022.
Cost pressures intensified once again, with businesses increasingly passing higher costs on to customers.
Oil Snaps Losing Streak
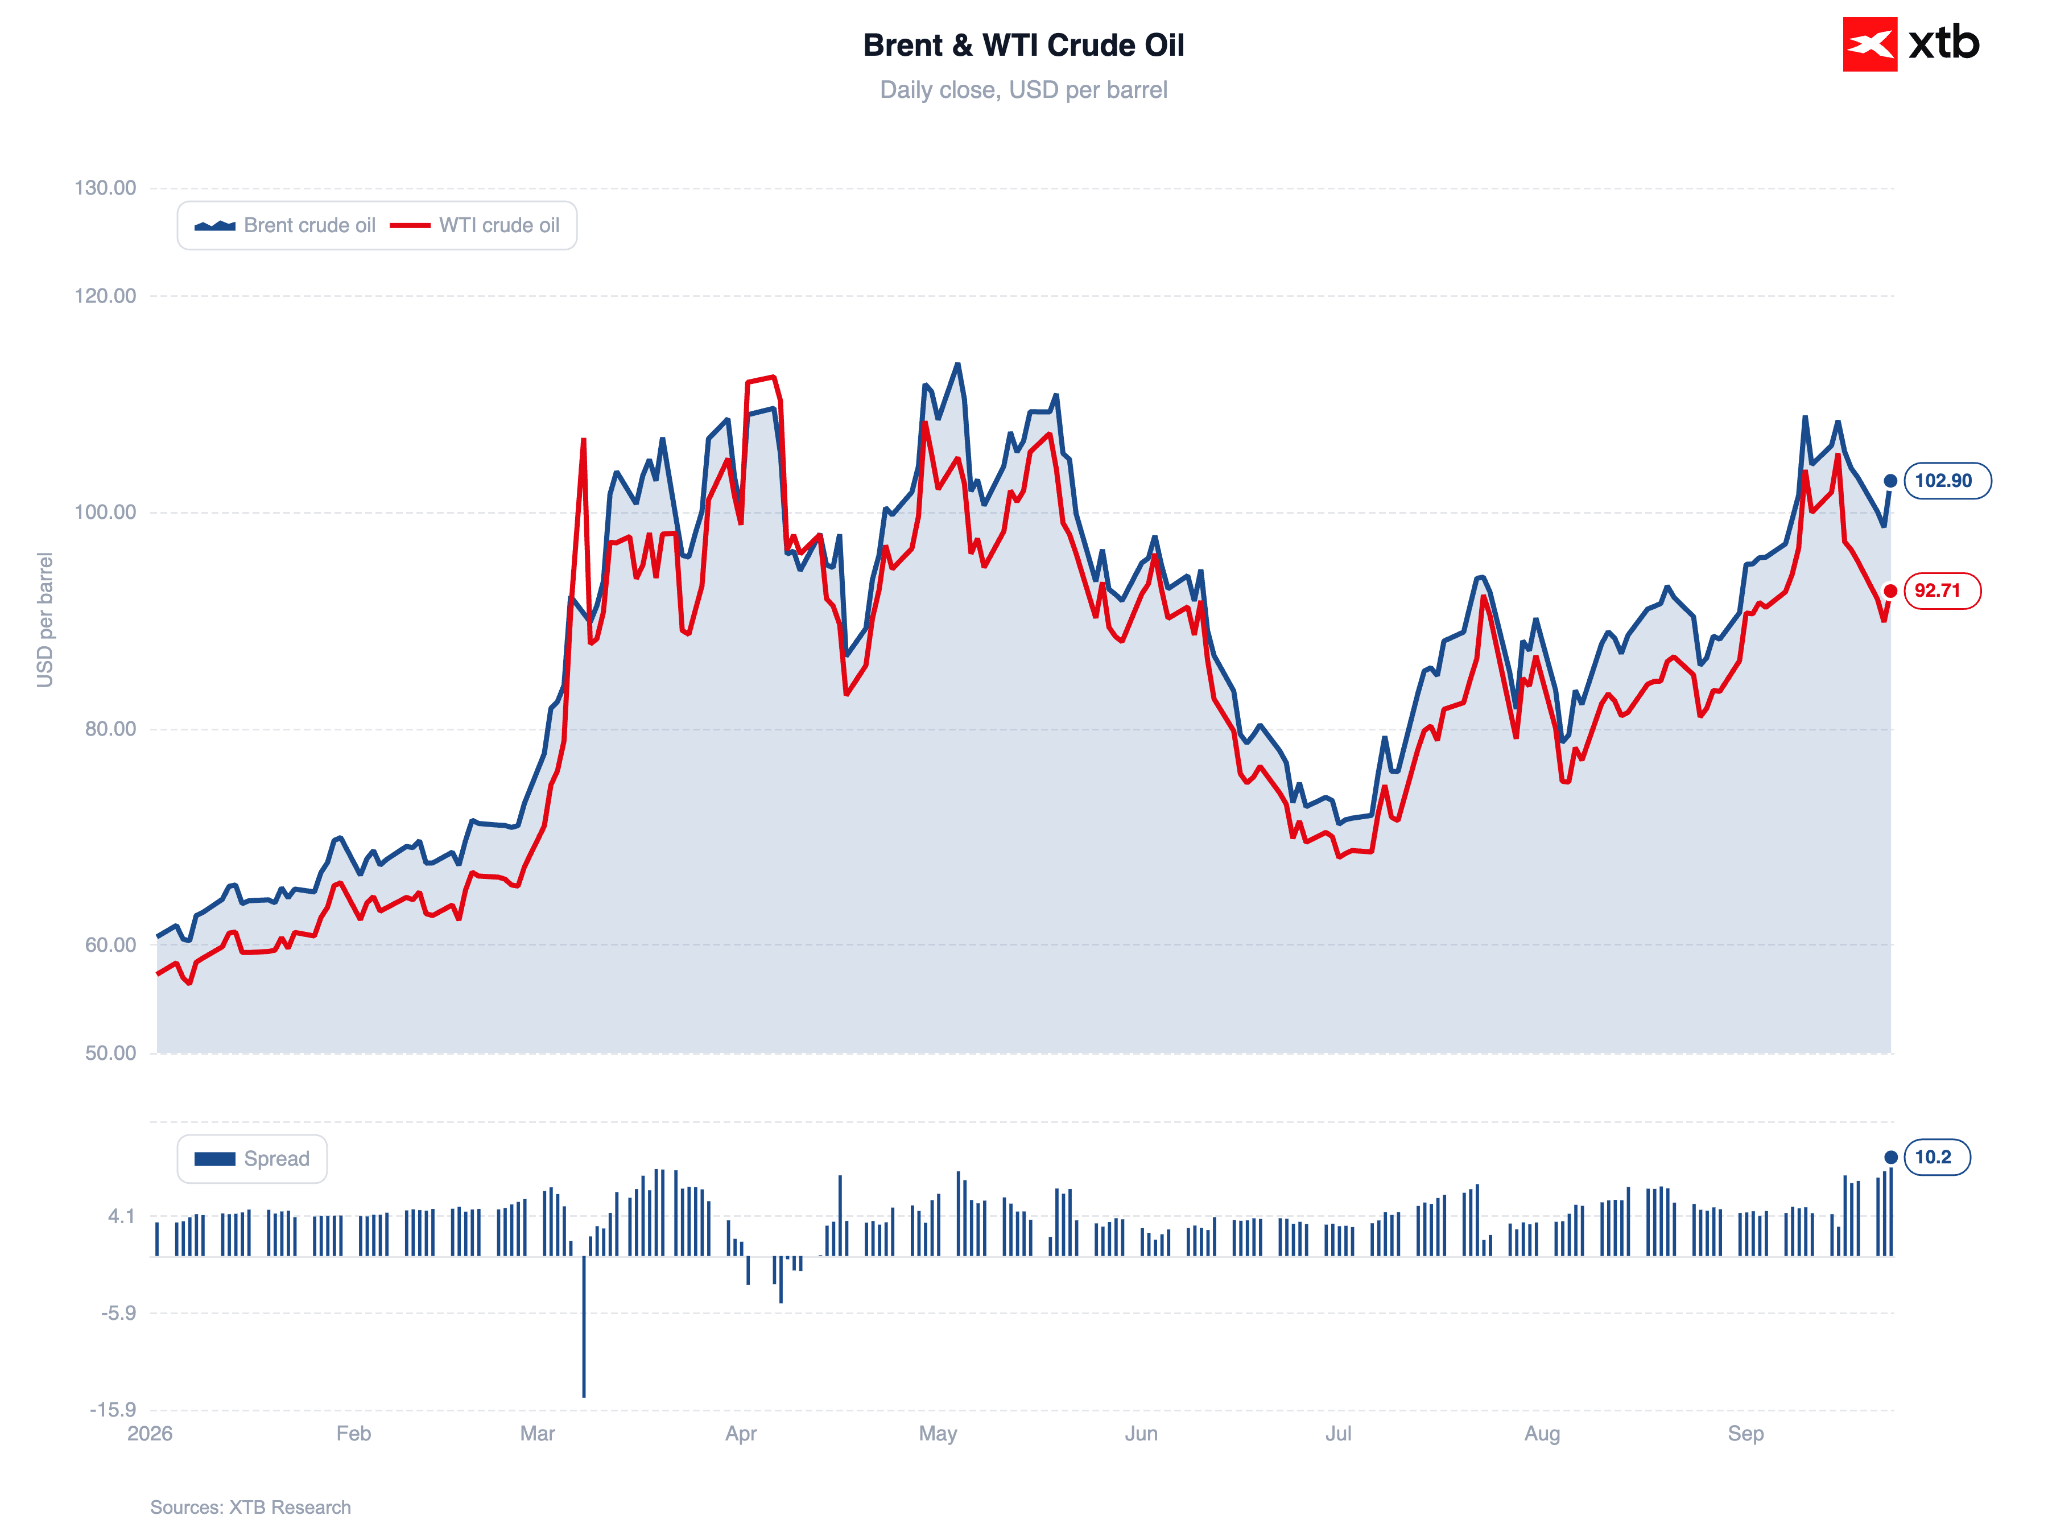
Brent crude gained over 3% today, rising back above $102 per barrel and snapping a multi-day losing streak. WTI rose 2.4% to just under $93 per barrel. President Trump signaled progress in US-Iran talks, though markets appeared largely unfazed by the remarks.
In this context, the US Department of Energy report noted a 3 million barrel increase in crude oil inventories for the week ending 18 September. Meanwhile, both imports and exports fell sharply, by 1.2 million and 1.6 million barrels, respectively. Gasoline inventories also declined (by 1.7 million barrels), while refinery capacity utilization fell to 94%.
Figure 4: Brent and WTI Crude Oil Prices (2026)
ที่มา: XTB Research, 23.09.2026
Wall Street ปรับตัวลง
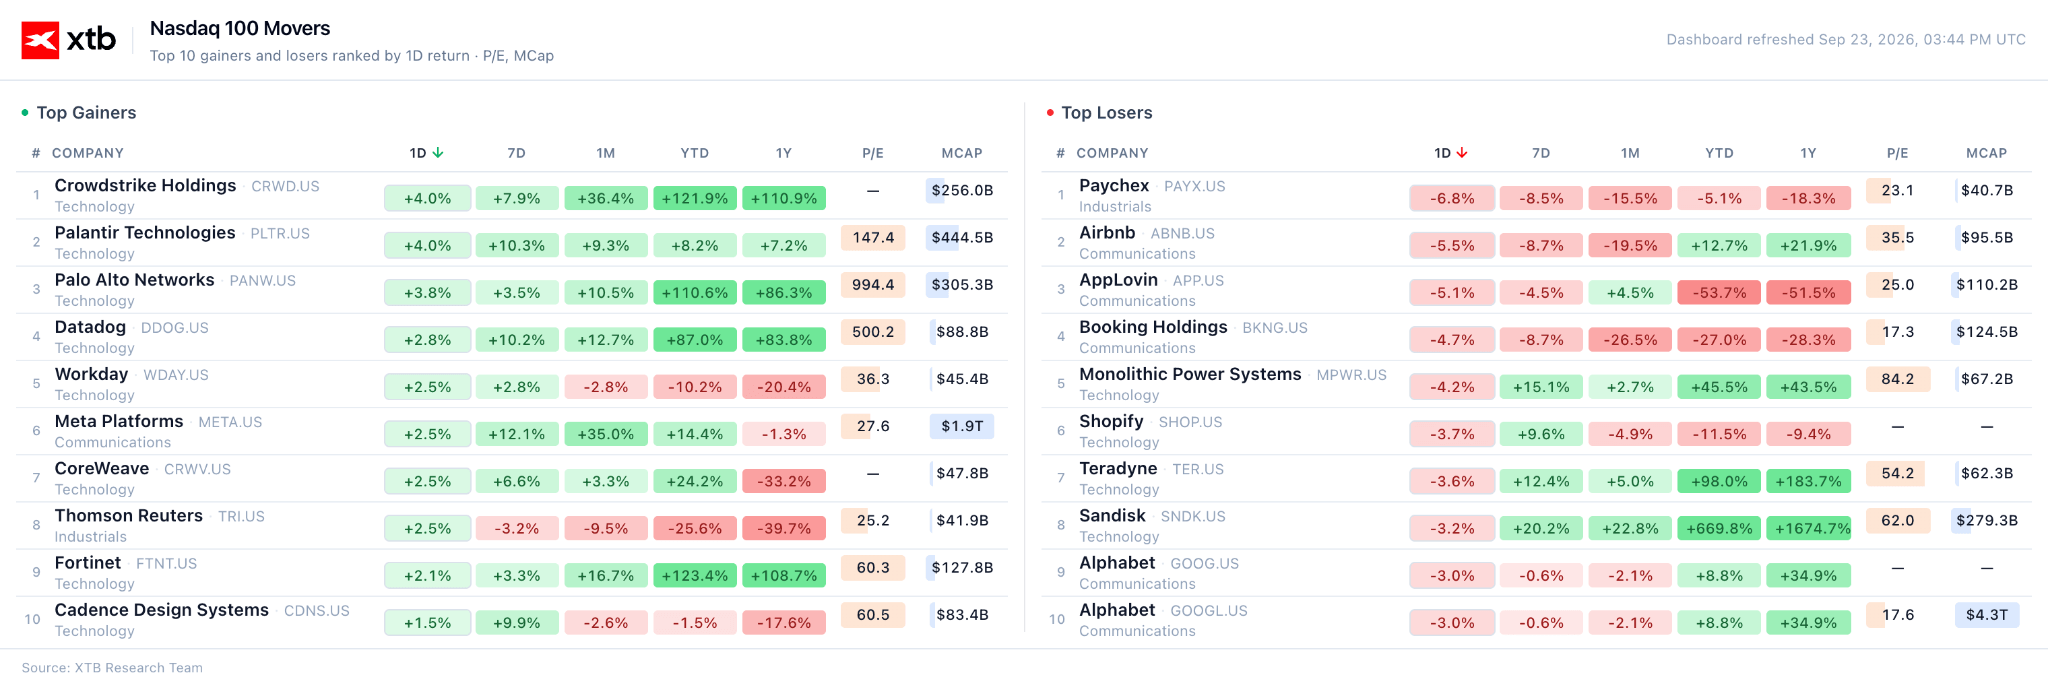
หุ้นขนาดเล็กและผู้ผลิตเซมิคอนดักเตอร์ปรับตัวลงอย่างมีนัยสำคัญในวันนี้ โดยดัชนี SOXX ลดลง 1.7% ขณะที่ Russell 2000 ร่วง 1.4%
หุ้น Sandisk และ Micron ต่างปรับตัวลง 3.0% และ 1.8% ตามลำดับ หลังจากปรับตัวขึ้นแรงเมื่อวานนี้ ขณะที่ Nvidia ลดลง 1.6%
การเคลื่อนไหวดังกล่าวอาจเป็นผลจากแรงขายทำกำไร หลัง Nasdaq 100 ทำจุดสูงสุดเป็นประวัติการณ์เมื่อวานนี้ ประกอบกับราคาน้ำมันที่ปรับตัวสูงขึ้นและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่เพิ่มขึ้น
รูปที่ 5: หุ้นที่ปรับตัวขึ้นและลงมากที่สุดใน Nasdaq 100 (23.09.2026)
ที่มา: XTB Research, 23.09.2026
Meta: ดาวเด่นประจำเดือน
หุ้น Meta ปรับตัวขึ้นต่ออีก 2.7% เข้าใกล้ระดับผลการดำเนินงานรายเดือนที่ดีที่สุดนับตั้งแต่เดือนกรกฎาคม 2013 โดยหุ้นพุ่งขึ้น 32% ในเดือนกันยายน แรงหนุนหลักมาจากความสนใจที่เพิ่มขึ้นต่อ Muse ซึ่งเป็น AI Agent ของบริษัท
ความเคลื่อนไหวดังกล่าวส่งผลให้หุ้นบริษัทที่ Meta ระบุว่าเป็นพันธมิตรด้านการ Integration ของ Muse หรือเป็นคู่แข่งในธุรกิจที่ AI Agent ดังกล่าวอาจเข้ามามีบทบาท ปรับตัวลงอย่างหนัก โดย Expedia ลดลง 6.8%, Booking ลดลง 4.4% และ Airbnb ลดลง 5.7%
การประชุมสุดยอดระดับผู้นำ
ขณะเดียวกัน ตลาดยังคงจับตาการประชุมสุดยอดระหว่างประธานาธิบดี Trump และ Xi Jinping ในวันพฤหัสบดี รวมถึงงานเลี้ยงอาหารค่ำสำหรับผู้นำภาคธุรกิจสหรัฐฯ ที่ได้รับเชิญเป็นพิเศษ โดยเมื่อสัปดาห์ที่ผ่านมา Trump ระบุว่าเขาคาดว่าจะมี “ข้อตกลงหลายด้าน” เกิดขึ้น
ข่าวบริษัท
Cracker Barrel ($CBRL.US)
หุ้นของเชนร้านอาหารพุ่งขึ้นเกือบ 10% หลัง Adjusted EPS ในไตรมาส 4 ออกมาสูงกว่าคาดการณ์ของนักวิเคราะห์ ขณะที่ประมาณการ Adjusted EBITDA สำหรับปีงบประมาณ 2027 ก็สูงกว่าคาดเช่นกัน
Royal Caribbean ($RCL.US)
ผู้ประกอบการธุรกิจเรือสำราญบรรลุข้อตกลงเข้าซื้อหุ้น 50% ใน Sandals Resorts International มูลค่าประมาณ $3 พันล้าน โดยธุรกรรมดังกล่าวจะทำให้บริษัทเข้าถึงเครือข่ายรีสอร์ตแบบ All-Inclusive ในแถบแคริบเบียน
General Mills ($GIS.US)
ผู้ผลิตสินค้าอาหารรายงานรายได้ไตรมาสแรกเติบโตสูงกว่าที่ Wall Street คาดการณ์ พร้อมปรับกลยุทธ์จากการลดราคาสินค้าในช่วงก่อนหน้า มาเน้นการเปิดตัวผลิตภัณฑ์ใหม่มากขึ้น
—
Michał Jóźwiak, นักวิเคราะห์ตลาดการเงิน XTB



USD แตะระดับสูงสุดใหม่ ขณะที่ Wall Street ทองคำ และ Bitcoin ปรับตัวลง
BREAKING: PMI แข็งแกร่งไม่ช่วยหนุนยูโร! EURUSD ทดสอบระดับสำคัญที่ 1.1400



หุ้นเทคโนโลยีกำลังมองหาแรงหนุนใหม่ ขณะที่การทูตยังอยู่เบื้องหลัง



🛢️ WTI ทดสอบระดับ $90 ขณะที่ Brent หลุดต่ำกว่า $100