

- Apple reported fourth-quarter revenue of 114.5 billion USD, up 12% year-on-year.
- Net income reached 30.71 billion USD, driven by strong iPhone and Mac sales.
- Research and development expenses increased 32% year-on-year to 11.73 billion USD.

- Apple reported fourth-quarter revenue of 114.5 billion USD, up 12% year-on-year.
- Net income reached 30.71 billion USD, driven by strong iPhone and Mac sales.
- Research and development expenses increased 32% year-on-year to 11.73 billion USD.
Apple ทำกำไรเกินคาด iPhone และ Mac หนุนการเติบโต แต่จีนยังน่าผิดหวัง
Apple (AAPL.US) ปิดไตรมาส 4 ของปีงบประมาณ 2026 ด้วยกำไรสุทธิ $30.71 พันล้าน และรายได้ $114.5 พันล้าน เพิ่มขึ้น 12% YoY สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้
iPhone ยังคงเป็นแรงขับเคลื่อนหลัก โดยรายได้เพิ่มขึ้น 17% YoY และสูงกว่าคาด ขณะที่รายได้จาก Mac เติบโตโดดเด่นถึง 24% Apple ยังคงรักษาความสามารถในการทำกำไรได้สูง แม้เผชิญต้นทุนชิ้นส่วนและแรงกดดันด้านห่วงโซ่อุปทานที่เพิ่มขึ้น
อย่างไรก็ตาม รายได้ในจีนต่ำกว่าคาด ขณะที่ยอดขาย iPad และอุปกรณ์ Wearables ลดลง สะท้อนการเติบโตที่ยังไม่ทั่วถึงในทุกกลุ่มผลิตภัณฑ์ หลังประกาศผลประกอบการ ราคาหุ้น Apple แทบไม่เปลี่ยนแปลง โดยซื้อขายใกล้ระดับราคาปิดปกติที่ $338.50 ในช่วง After-hours
ผลประกอบการสำคัญของ Apple ในไตรมาส 4 ปีงบประมาณ 2026
-
รายได้รวม: เพิ่มขึ้น 12% YoY สู่ $114.50 พันล้าน สูงกว่าที่ตลาดคาดการณ์ไว้ที่ $113.39 พันล้าน หรือประมาณ $1.1 พันล้าน และทำสถิติสูงสุดใหม่สำหรับไตรมาสเดือนกันยายน
-
กำไรต่อหุ้น (EPS): อยู่ที่ $2.10 สูงกว่าคาดการณ์ที่ $1.99 ประมาณ 5.5% อย่างไรก็ตาม ตัวเลขดังกล่าวได้รับแรงหนุนจากเงินชดเชยภาษีศุลกากรประมาณ $0.05 ต่อหุ้น หากไม่รวมปัจจัยนี้ EPS จะอยู่ที่ประมาณ $2.05 ซึ่งยังสูงกว่าคาด
-
กำไรสุทธิ: เพิ่มขึ้น 12% YoY สู่ $30.71 พันล้าน คิดเป็นอัตรากำไรสุทธิประมาณ 26.8% หรือเกือบ 27 เซนต์ต่อรายได้ทุก $1
-
อัตรากำไรขั้นต้น: อยู่ที่ 47.9% สูงกว่าที่ตลาดคาดไว้ที่ 47.5% โดยกำไรขั้นต้นเพิ่มขึ้น 13% YoY สู่ $54.82 พันล้าน ทั้งนี้ เงินชดเชยภาษีศุลกากรช่วยเพิ่มอัตรากำไรประมาณ 1 จุดเปอร์เซ็นต์
-
กำไรจากการดำเนินงาน: เพิ่มขึ้น 10% YoY สู่ $35.63 พันล้าน สูงกว่าคาดการณ์ที่ $34.52 พันล้าน คิดเป็นอัตรากำไรจากการดำเนินงานประมาณ 31.1%
iPhone และ Mac เป็นแรงขับเคลื่อนการเติบโตหลัก
-
iPhone: รายได้เพิ่มขึ้น 17% YoY สู่ $57.58 พันล้าน สูงกว่าคาดการณ์ที่ $56.48 พันล้าน คิดเป็นประมาณครึ่งหนึ่งของรายได้รวม และยังคงเป็นผลิตภัณฑ์ที่สร้างรายได้มากที่สุดของ Apple
-
Services: รายได้ทำสถิติสูงสุดที่ $31.57 พันล้าน เติบโตประมาณ 10% YoY ใกล้เคียงกับที่ตลาดคาดไว้ที่ $31.58 พันล้าน คิดเป็นประมาณ 27.6% ของรายได้ทั้งหมด ช่วยเพิ่มรายได้ประจำและลดการพึ่งพาการเปิดตัวฮาร์ดแวร์ใหม่
-
Mac: รายได้พุ่งขึ้น 24% YoY สู่ $10.79 พันล้าน สูงกว่าคาดการณ์ที่ $9.69 พันล้าน และเป็นอัตราการเติบโตสูงที่สุดในบรรดาผลิตภัณฑ์หลักของ Apple
-
iPad: รายได้ลดลง 10% YoY สู่ $6.23 พันล้าน ต่ำกว่าคาดการณ์ที่ $6.83 พันล้าน สะท้อนความต้องการแท็บเล็ตที่อ่อนแอลง
-
Wearables, Home and Accessories: รายได้ลดลง 8% YoY สู่ $8.30 พันล้าน ต่ำกว่าคาดการณ์ที่ $8.99 พันล้าน แสดงให้เห็นว่ายอดขายสมาร์ตวอตช์ หูฟัง และอุปกรณ์เสริมยังเผชิญแรงกดดัน
โดยรวม รายได้จากผลิตภัณฑ์อยู่ที่ $82.9 พันล้าน เพิ่มขึ้น 12% YoY และสูงกว่าคาดการณ์ที่ $81.46 พันล้าน ยืนยันว่าฮาร์ดแวร์ยังคงเป็นแหล่งรายได้หลักของ Apple
ตลาดจีนเติบโต แต่ยังต่ำกว่าคาดการณ์
รายได้จาก Greater China เพิ่มขึ้น 21% YoY สู่ $17.54 พันล้าน แต่ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ $18.55 พันล้าน
แม้ภูมิภาคนี้จะมีอัตราการเติบโตสูงที่สุดเมื่อเทียบกับตลาดหลักอื่น ๆ ของ Apple แต่รายได้ยังต่ำกว่าคาดมากกว่า $1 พันล้าน สะท้อนว่าตลาดคาดหวังการฟื้นตัวของยอดขายในจีนไว้ค่อนข้างสูง โดยการแข่งขันจากแบรนด์ท้องถิ่นและข้อจำกัดด้านสินค้าเป็นปัจจัยสำคัญ
นอกจากนี้ ผู้บริหาร Apple ยังระบุว่าข้อจำกัดด้านอุปทานส่งผลให้บริษัทไม่สามารถตอบสนองความต้องการของตลาดได้อย่างเต็มที่
รายได้แบ่งตามภูมิภาค
-
อเมริกา: รายได้ $48.68 พันล้าน เพิ่มขึ้น 10% YoY คิดเป็นประมาณ 42.5% ของรายได้ทั้งหมด
-
ยุโรป: รายได้ $32.01 พันล้าน เพิ่มขึ้น 12% YoY คิดเป็นประมาณ 28% ของรายได้รวม
-
Rest of Asia Pacific: รายได้ $9.71 พันล้าน เพิ่มขึ้น 15% YoY
-
ญี่ปุ่น: รายได้ $6.54 พันล้าน ลดลง 1% YoY
ตัวเลขเหล่านี้สะท้อนให้เห็นว่าการเติบโตในตลาดเอเชียยังมีความแตกต่างกัน โดยยอดขายที่แข็งแกร่งในบางประเทศช่วยชดเชยความอ่อนแอในตลาดอื่น
กระแสเงินสดและผลตอบแทนผู้ถือหุ้น
Apple สร้างกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) ได้ประมาณ $145.1 พันล้านตลอดปีงบประมาณ 2026 สะท้อนความสามารถในการสร้างเงินสดจากธุรกิจหลัก เพื่อนำไปลงทุนด้านการพัฒนาและวิจัย รวมถึงคืนผลตอบแทนให้ผู้ถือหุ้น
เฉพาะไตรมาส 4 บริษัทสร้างกระแสเงินสดจากการดำเนินงานได้ประมาณ $28 พันล้าน และคืนเงินให้ผู้ถือหุ้นในระดับใกล้เคียงกันผ่านเงินปันผลและการซื้อหุ้นคืน
Apple คงเงินปันผลรายไตรมาสไว้ที่ $0.27 ต่อหุ้น ขณะที่การซื้อหุ้นคืนยังเป็นกลไกสำคัญในการคืนผลตอบแทนให้ผู้ถือหุ้น โดยช่วยลดจำนวนหุ้นหมุนเวียนและสนับสนุนการเติบโตของ EPS
นอกจากนี้ บริษัทเปิดเผยว่าจำนวนอุปกรณ์ Apple ที่มีการใช้งานอยู่ทั่วโลกทำสถิติสูงสุดใหม่ในทุกกลุ่มผลิตภัณฑ์และทุกภูมิภาค ซึ่งเป็นปัจจัยบวกต่อธุรกิจ Services ในระยะยาว
ค่าใช้จ่ายด้าน R&D เติบโตเร็วกว่ารายได้อย่างมาก
ค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) ของ Apple เพิ่มขึ้น 32% YoY สู่ $11.73 พันล้านในไตรมาส 4 สูงกว่าคาดการณ์ที่ $11.63 พันล้าน
ตัวเลขดังกล่าวคิดเป็นมากกว่า 10% ของรายได้รายไตรมาส เพิ่มขึ้นจากประมาณ 8.7% ในปีก่อนหน้า
ขณะเดียวกัน ค่าใช้จ่ายในการดำเนินงานรวมเพิ่มขึ้น 21% YoY สู่ $19.19 พันล้าน ซึ่งสูงกว่าอัตราการเติบโตของรายได้อย่างมีนัยสำคัญ ส่วนค่าใช้จ่ายด้านการขาย ทั่วไป และบริหาร (SG&A) เพิ่มขึ้นเพียง 5.8% YoY สู่ $7.46 พันล้าน
การเพิ่มขึ้นของค่าใช้จ่าย R&D อาจสะท้อนความพยายามเร่งพัฒนาเทคโนโลยี AI ซอฟต์แวร์ และผลิตภัณฑ์ใหม่ แต่ก็ทำให้นักลงทุนคาดหวังมากขึ้นว่าโครงการเหล่านี้จะสามารถสร้างรายได้ในอนาคตได้มากเพียงใด
ปัจจุบันค่าใช้จ่าย R&D คิดเป็นมากกว่า 61% ของค่าใช้จ่ายในการดำเนินงานทั้งหมด ประเด็นสำคัญคือการลงทุนที่เพิ่มขึ้นจะช่วยสร้างแหล่งรายได้ใหม่และเพิ่มความสามารถในการแข่งขัน หรือจะกลายเป็นภาระต้นทุนที่สูงขึ้นในระยะยาว
iPhone Duo และไตรมาสเทศกาลปลายปี: บททดสอบสำคัญของ Apple
นักวิเคราะห์คาดการณ์ว่ารายได้ของ Apple ในไตรมาส 1 ปีงบประมาณ 2027 ซึ่งครอบคลุมช่วงเทศกาลจับจ่ายปลายปี อาจสูงถึงประมาณ $153 พันล้าน โดยเกือบ $89 พันล้านจะมาจากยอดขาย iPhone
หนึ่งในปัจจัยสำคัญคือการเปิดตัว iPhone Duo สมาร์ตโฟนจอพับรุ่นแรกของ Apple ซึ่งเริ่มวางจำหน่ายในเดือนตุลาคม จึงยังไม่มีส่วนช่วยในผลประกอบการไตรมาสล่าสุด
ข้อมูลจาก Bloomberg Intelligence ประเมินว่า iPhone Duo อาจมียอดขาย 14–16 ล้านเครื่องในช่วง 12 เดือนแรก เพิ่มขึ้นจากประมาณการเดิมที่ 10–14 ล้านเครื่อง อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงการคาดการณ์ของนักวิเคราะห์ ไม่ใช่เป้าหมายอย่างเป็นทางการจากบริษัท
ความไม่แน่นอนสำคัญที่สุดยังคงเป็นความสามารถในการผลิตให้เพียงพอต่อความต้องการ เนื่องจากข้อจำกัดด้านอุปทานของ iPhone Duo อาจทำให้รายได้บางส่วนเลื่อนออกไปหลังช่วงเทศกาลสำคัญ
รายงานในอุตสาหกรรมระบุว่า กำหนดส่งมอบสินค้าบางรายการอาจยาวไปจนถึงปลายเดือนมกราคม 2027 สะท้อนว่าความต้องการที่แข็งแกร่งอาจยังไม่แปรเปลี่ยนเป็นยอดขายที่รับรู้ได้ทันที
นอกจากนี้ ตารางการเปิดตัวผลิตภัณฑ์ที่เปลี่ยนแปลงไป รวมถึงการไม่มี iPhone 18 รุ่นมาตรฐานในไลน์อัปช่วงฤดูใบไม้ร่วง และการเปิดตัวอุปกรณ์บางรุ่นที่ล่าช้า ยังเป็นอีกหนึ่งความท้าทายสำหรับ John Ternus ซีอีโอคนใหม่ที่เข้ารับตำแหน่งในเดือนกันยายน โดยช่วงหลายเดือนข้างหน้าจะเป็นบททดสอบสำคัญในการบริหารจัดการอุปทาน การเปิดตัวผลิตภัณฑ์ และความคาดหวังของ Wall Street
ผลประกอบการ Apple หมายถึงอะไรสำหรับนักลงทุน?
ผลประกอบการครั้งนี้ยืนยันว่า แม้ Apple จะเป็นบริษัทที่มีขนาดใหญ่มาก แต่ก็ยังสามารถสร้างการเติบโตของรายได้และกำไรในระดับสองหลักได้ โดยไม่ต้องแบกรับความเสี่ยงจากการลงทุนโครงสร้างพื้นฐาน AI ในระดับเดียวกับผู้ให้บริการดาต้าเซ็นเตอร์รายใหญ่
จุดแข็งของบริษัทยังคงอยู่ที่ระบบนิเวศของผลิตภัณฑ์ ฐานผู้ใช้งานที่ขยายตัว และโอกาสในการสร้างรายได้เพิ่มเติมจากลูกค้าปัจจุบัน การเติบโตของยอดขาย iPhone และ Mac ควบคู่กับรายได้ Services ที่ทำสถิติสูงสุด ถือเป็นสัญญาณเชิงบวก
อย่างไรก็ตาม รายได้ กำไร และกระแสเงินสดอิสระต่างเพิ่มขึ้น แต่ค่าใช้จ่าย R&D ก็เร่งตัวขึ้นเช่นกัน ขณะที่อัตรากำไรขั้นต้นลดลงเล็กน้อย และมูลค่าการซื้อหุ้นคืนปรับตัวลดลง
แม้ Apple จะมีสถานะทางการตลาดที่แข็งแกร่ง แต่ก็ไม่ได้รับประกันว่าทุกผลิตภัณฑ์และทุกภูมิภาคจะเติบโตอย่างสม่ำเสมอ นักลงทุนยังต้องติดตามยอดขาย iPad และ Wearables ที่อ่อนแอ การเติบโตในจีนที่ต่ำกว่าคาด รวมถึงผลบวกจากเงินชดเชยภาษีศุลกากรที่อาจไม่เกิดขึ้นซ้ำ
ประเด็นสำคัญต่อจากนี้คือแนวโน้มผลประกอบการในช่วงเทศกาลปลายปี ต้นทุนชิ้นส่วน ความพร้อมของสินค้า และความสามารถของบริษัทในการรักษาการเติบโตต่อไป
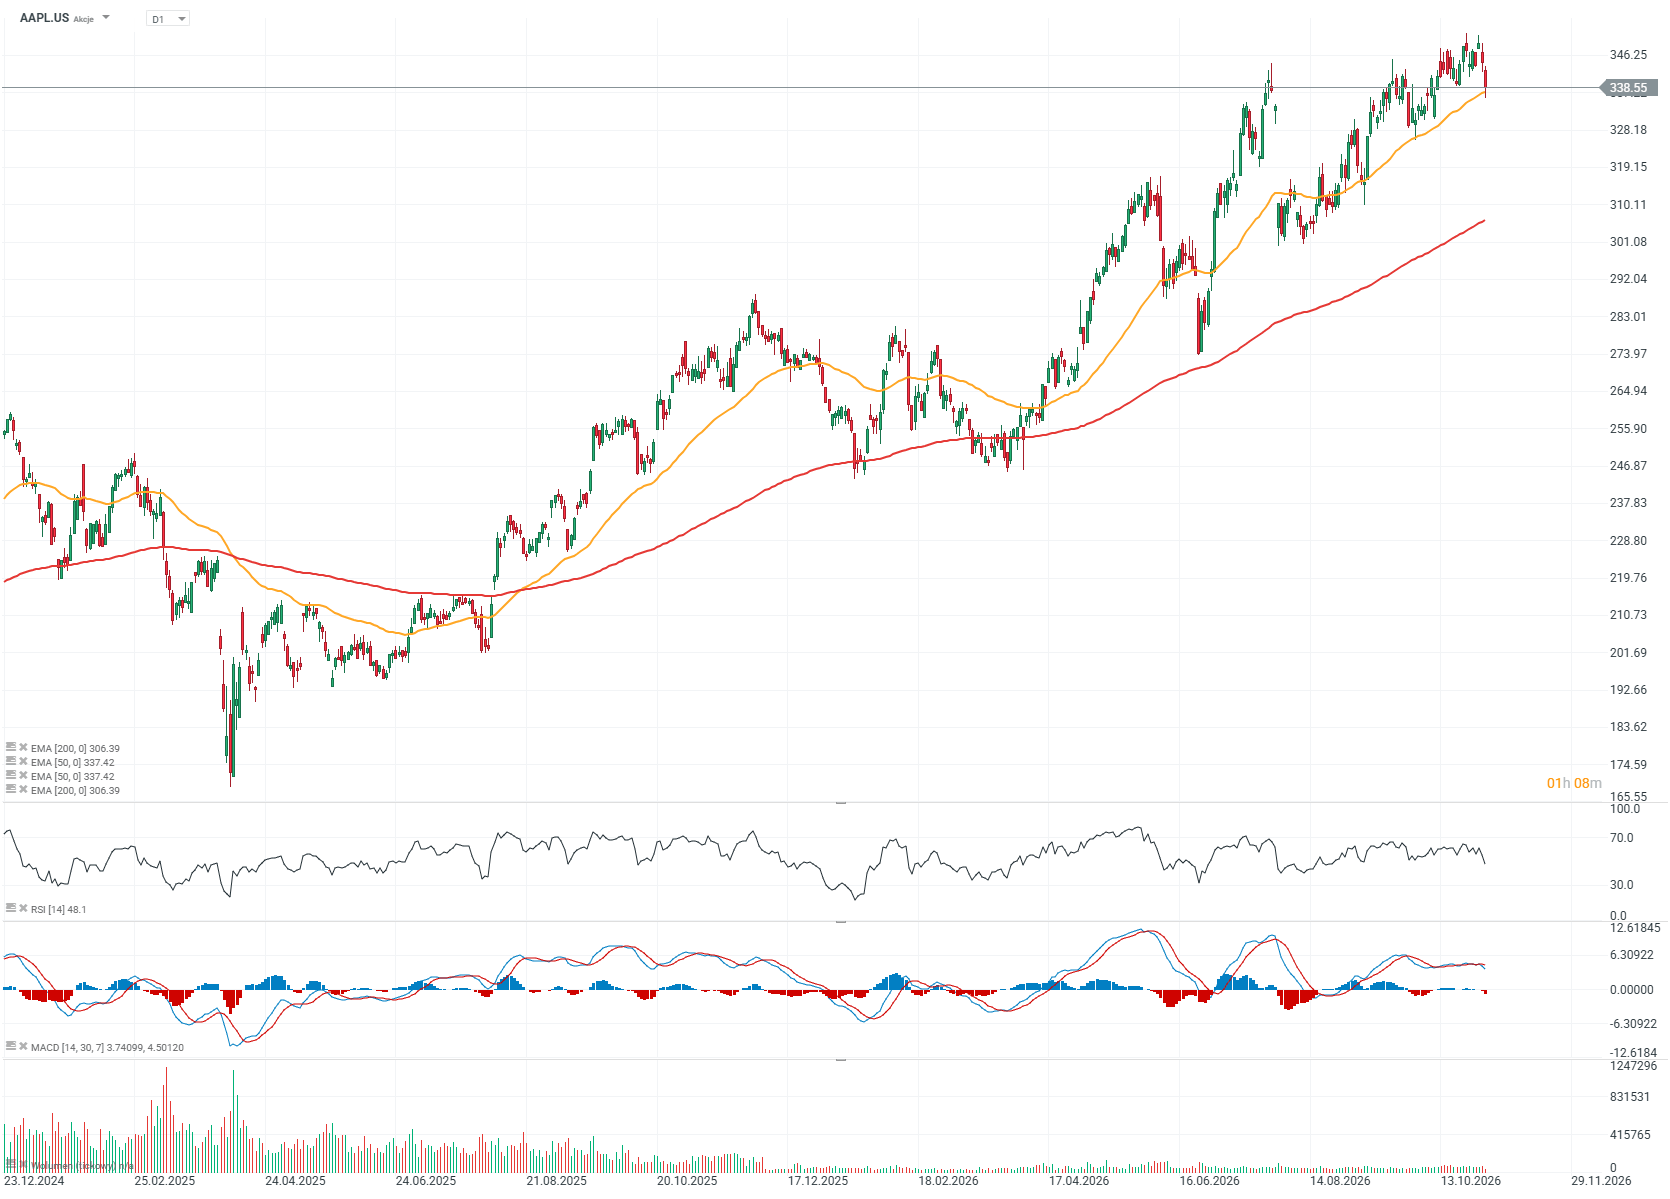
กราฟราคาหุ้น Apple (AAPL.US) ในกรอบเวลา D1
ราคาหุ้น Apple เพิ่มขึ้นเกือบสองเท่าจากระดับในเดือนเมษายน 2025 ซึ่งเป็นช่วงที่ความตึงเครียดด้านการค้าทวีความรุนแรงขึ้น และยังแสดงให้เห็นถึงความแข็งแกร่งเมื่อเทียบกับความผันผวนของหุ้นกลุ่มเทคโนโลยีในช่วงครึ่งหลังของปีนี้
ก่อนประกาศผลประกอบการ หุ้นเคยทำจุดสูงสุดใหม่ตลอดกาล แม้ Nasdaq จะปรับตัวลง แต่แรงขายที่เพิ่มขึ้นก่อนการประกาศงบได้กดดันราคาให้เข้าใกล้เส้นค่าเฉลี่ยเคลื่อนที่แบบ Exponential 50 วัน (EMA50 – เส้นสีส้ม)
-
แนวต้านสำคัญ: บริเวณ $350 ซึ่งสอดคล้องกับจุดสูงสุดล่าสุด
-
แนวรับสำคัญ: บริเวณ $335 ต่อหุ้น
-
หากราคาหลุดแนวรับดังกล่าว อาจเพิ่มความเสี่ยงต่อการปรับฐานลงลึก โดยมีเป้าหมายถัดไปบริเวณ $300
Source: xStation5
กราฟมูลค่าหุ้นและการเติบโตของธุรกิจ Apple (ข้อมูล ณ วันที่ 2 พฤศจิกายน 2026)
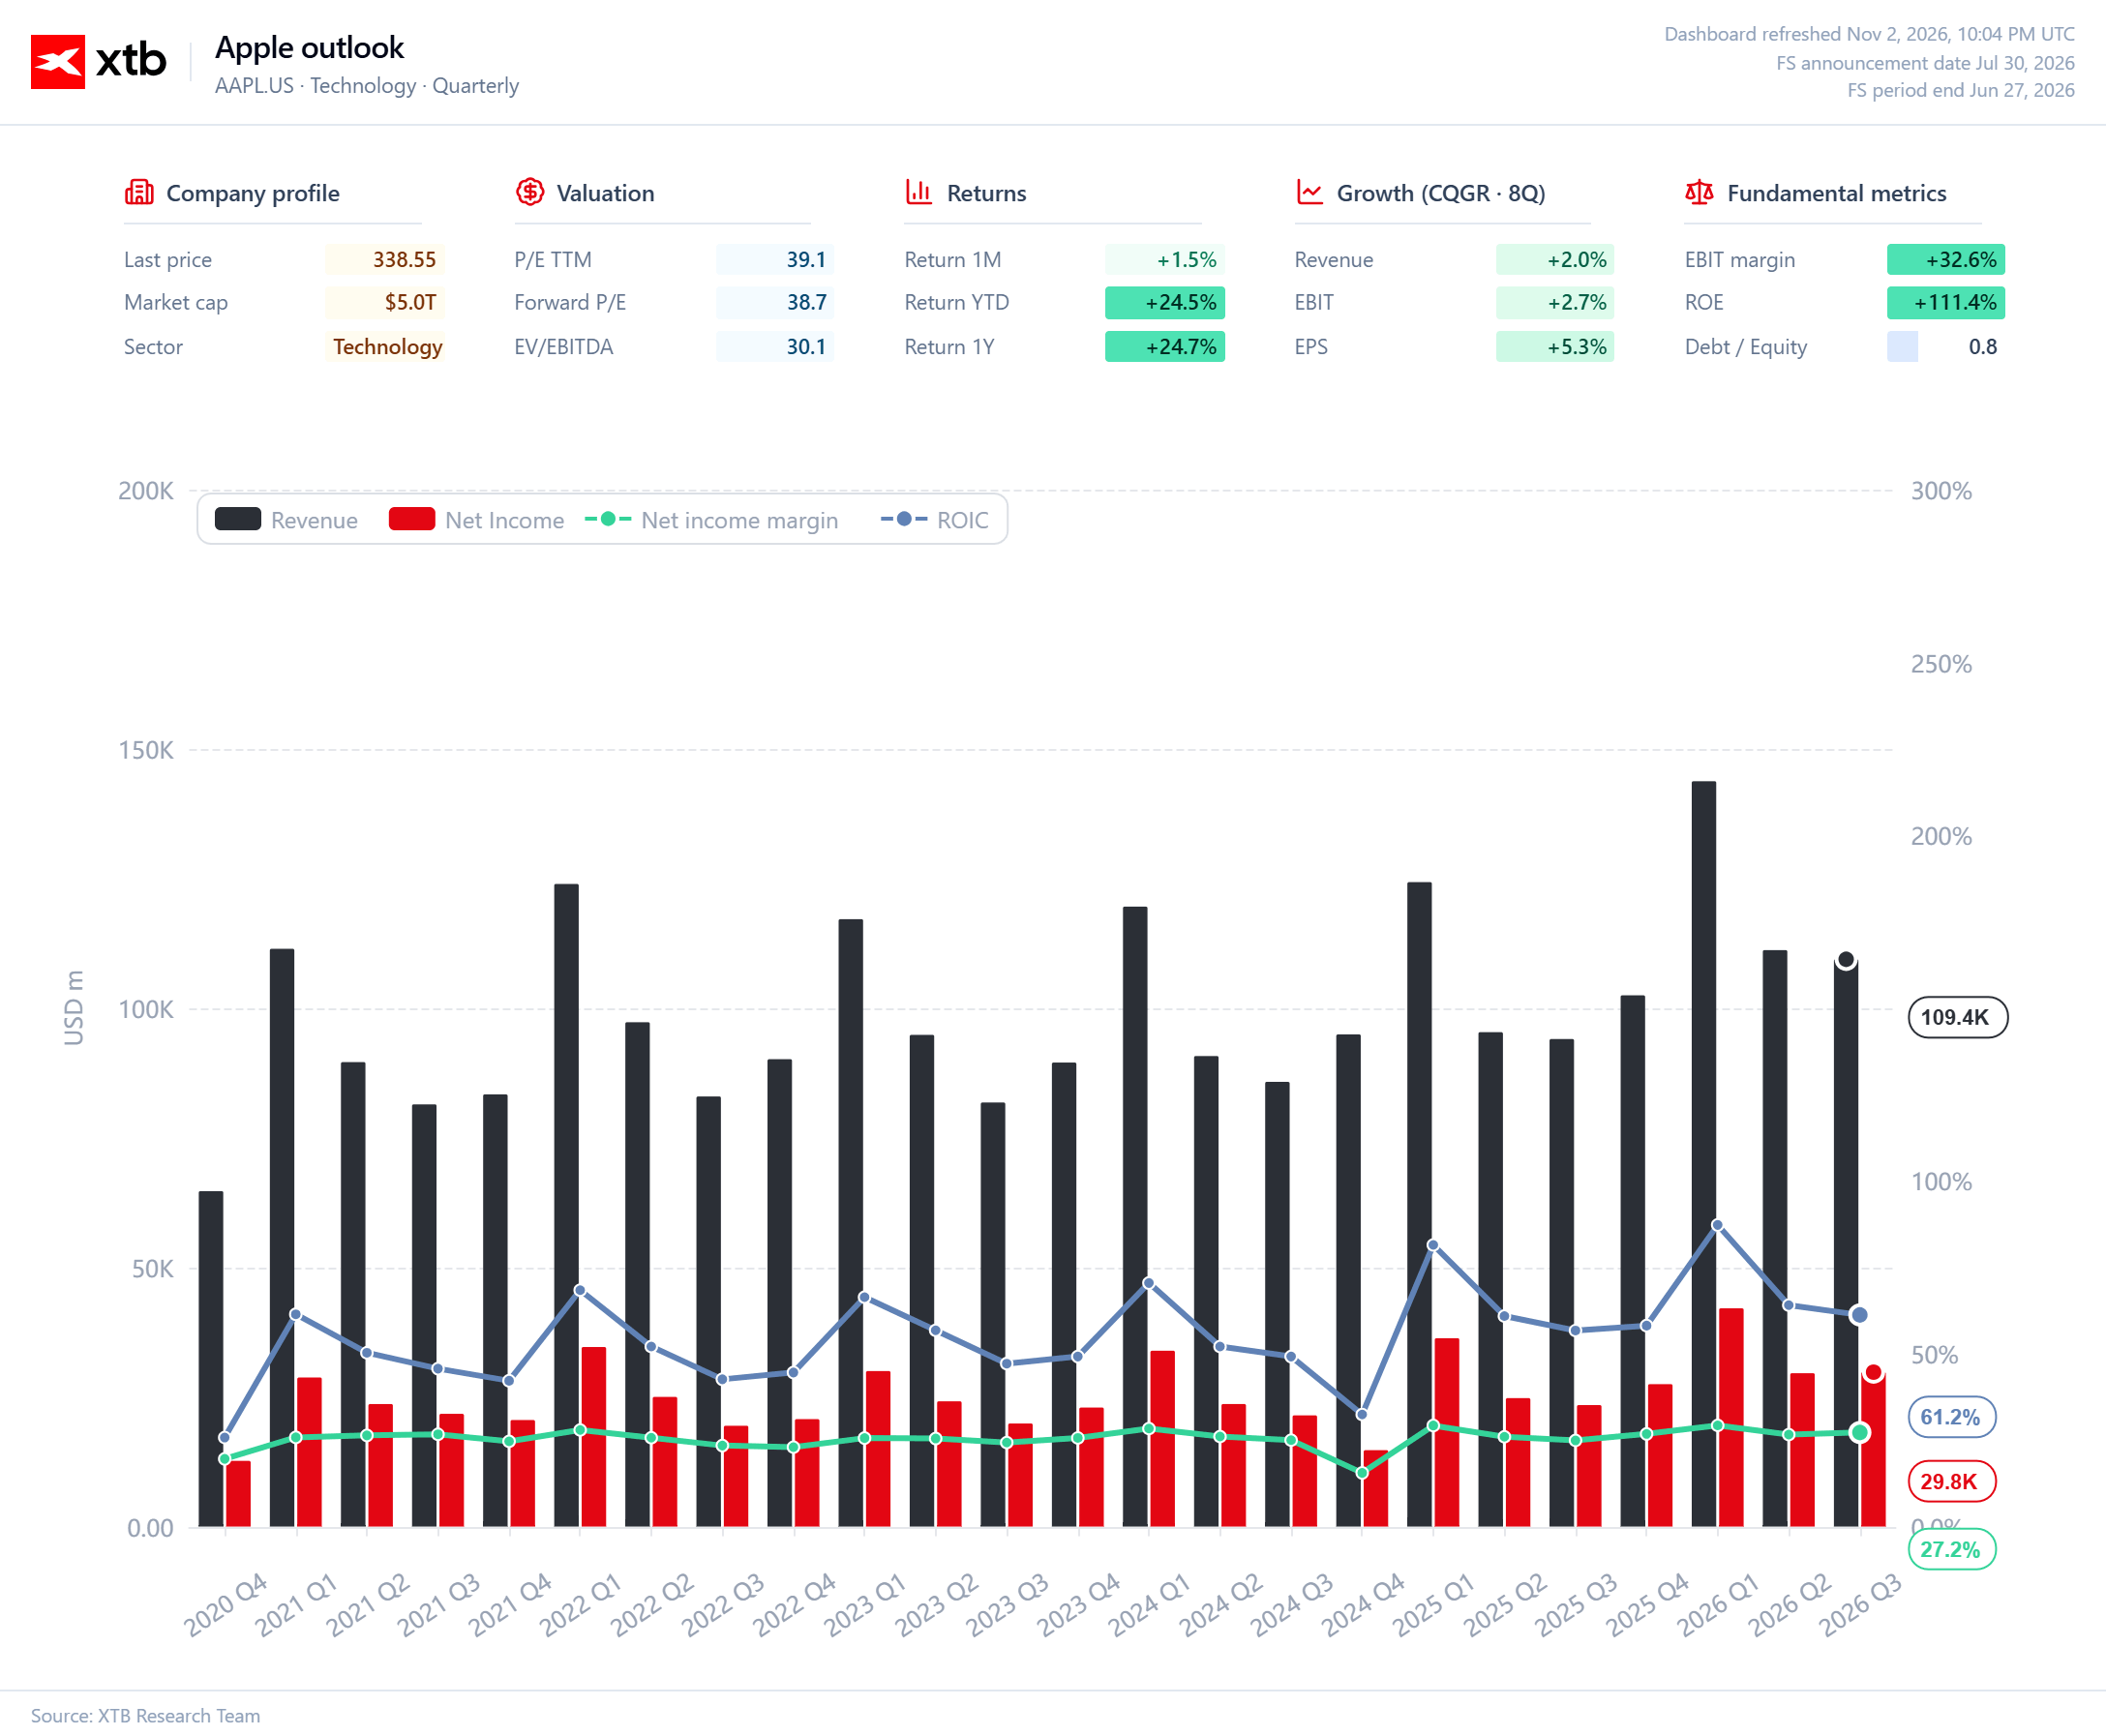
กราฟ 1: รายได้ กำไรสุทธิ และผลตอบแทนจากเงินลงทุน (ROIC)
ผลประกอบการระยะยาวของ Apple แสดงให้เห็นว่า บริษัทไม่เพียงขยายฐานรายได้ได้อย่างต่อเนื่อง แต่ยังเพิ่มสัดส่วนรายได้ที่เปลี่ยนเป็นกำไรสุทธิได้อีกด้วย โดยอัตรากำไรสุทธิเพิ่มขึ้นจากประมาณ 20% ในช่วงปลายปี 2020 เป็น 27.2% ในไตรมาส 3 ของปีงบประมาณ 2026
ในไตรมาสดังกล่าว Apple มีรายได้ $109.4 พันล้าน และสร้างกำไรสุทธิได้ $29.8 พันล้าน สะท้อนความสามารถในการทำกำไรในระดับที่มักพบในธุรกิจดิจิทัลที่ขยายตัวได้สูง มากกว่าผู้ผลิตสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภคทั่วไป
อีกหนึ่งตัวเลขที่น่าสนใจคือ ผลตอบแทนจากเงินลงทุน (ROIC) ที่ 61.2% ซึ่งบ่งชี้ว่า Apple ใช้เงินลงทุนในระดับค่อนข้างต่ำเมื่อเทียบกับกำไรจากการดำเนินงานที่สร้างได้ ROIC ที่สูงเช่นนี้สะท้อนถึงความแข็งแกร่งของแบรนด์ ทรัพย์สินทางปัญญา และโมเดลการจ้างผู้ผลิตภายนอกของบริษัท อย่างไรก็ตาม ตัวเลขดังกล่าวยังขึ้นอยู่กับวิธีการคำนวณเงินลงทุนที่ใช้ด้วย
ในมุมมองด้านมูลค่าหุ้น คำถามสำคัญคือ Apple จะสามารถรักษาประสิทธิภาพการใช้เงินลงทุนในระดับนี้ต่อไปได้หรือไม่ เนื่องจากอัตราส่วน P/E ที่ใกล้ระดับ 39 เท่า สะท้อนว่าตลาดได้ประเมินคุณภาพธุรกิจที่โดดเด่นของบริษัทไว้ในราคาหุ้นแล้ว จึงอาจเหลือพื้นที่ให้เกิดความผิดหวังได้ไม่มากนัก
ที่มา: XTB Research
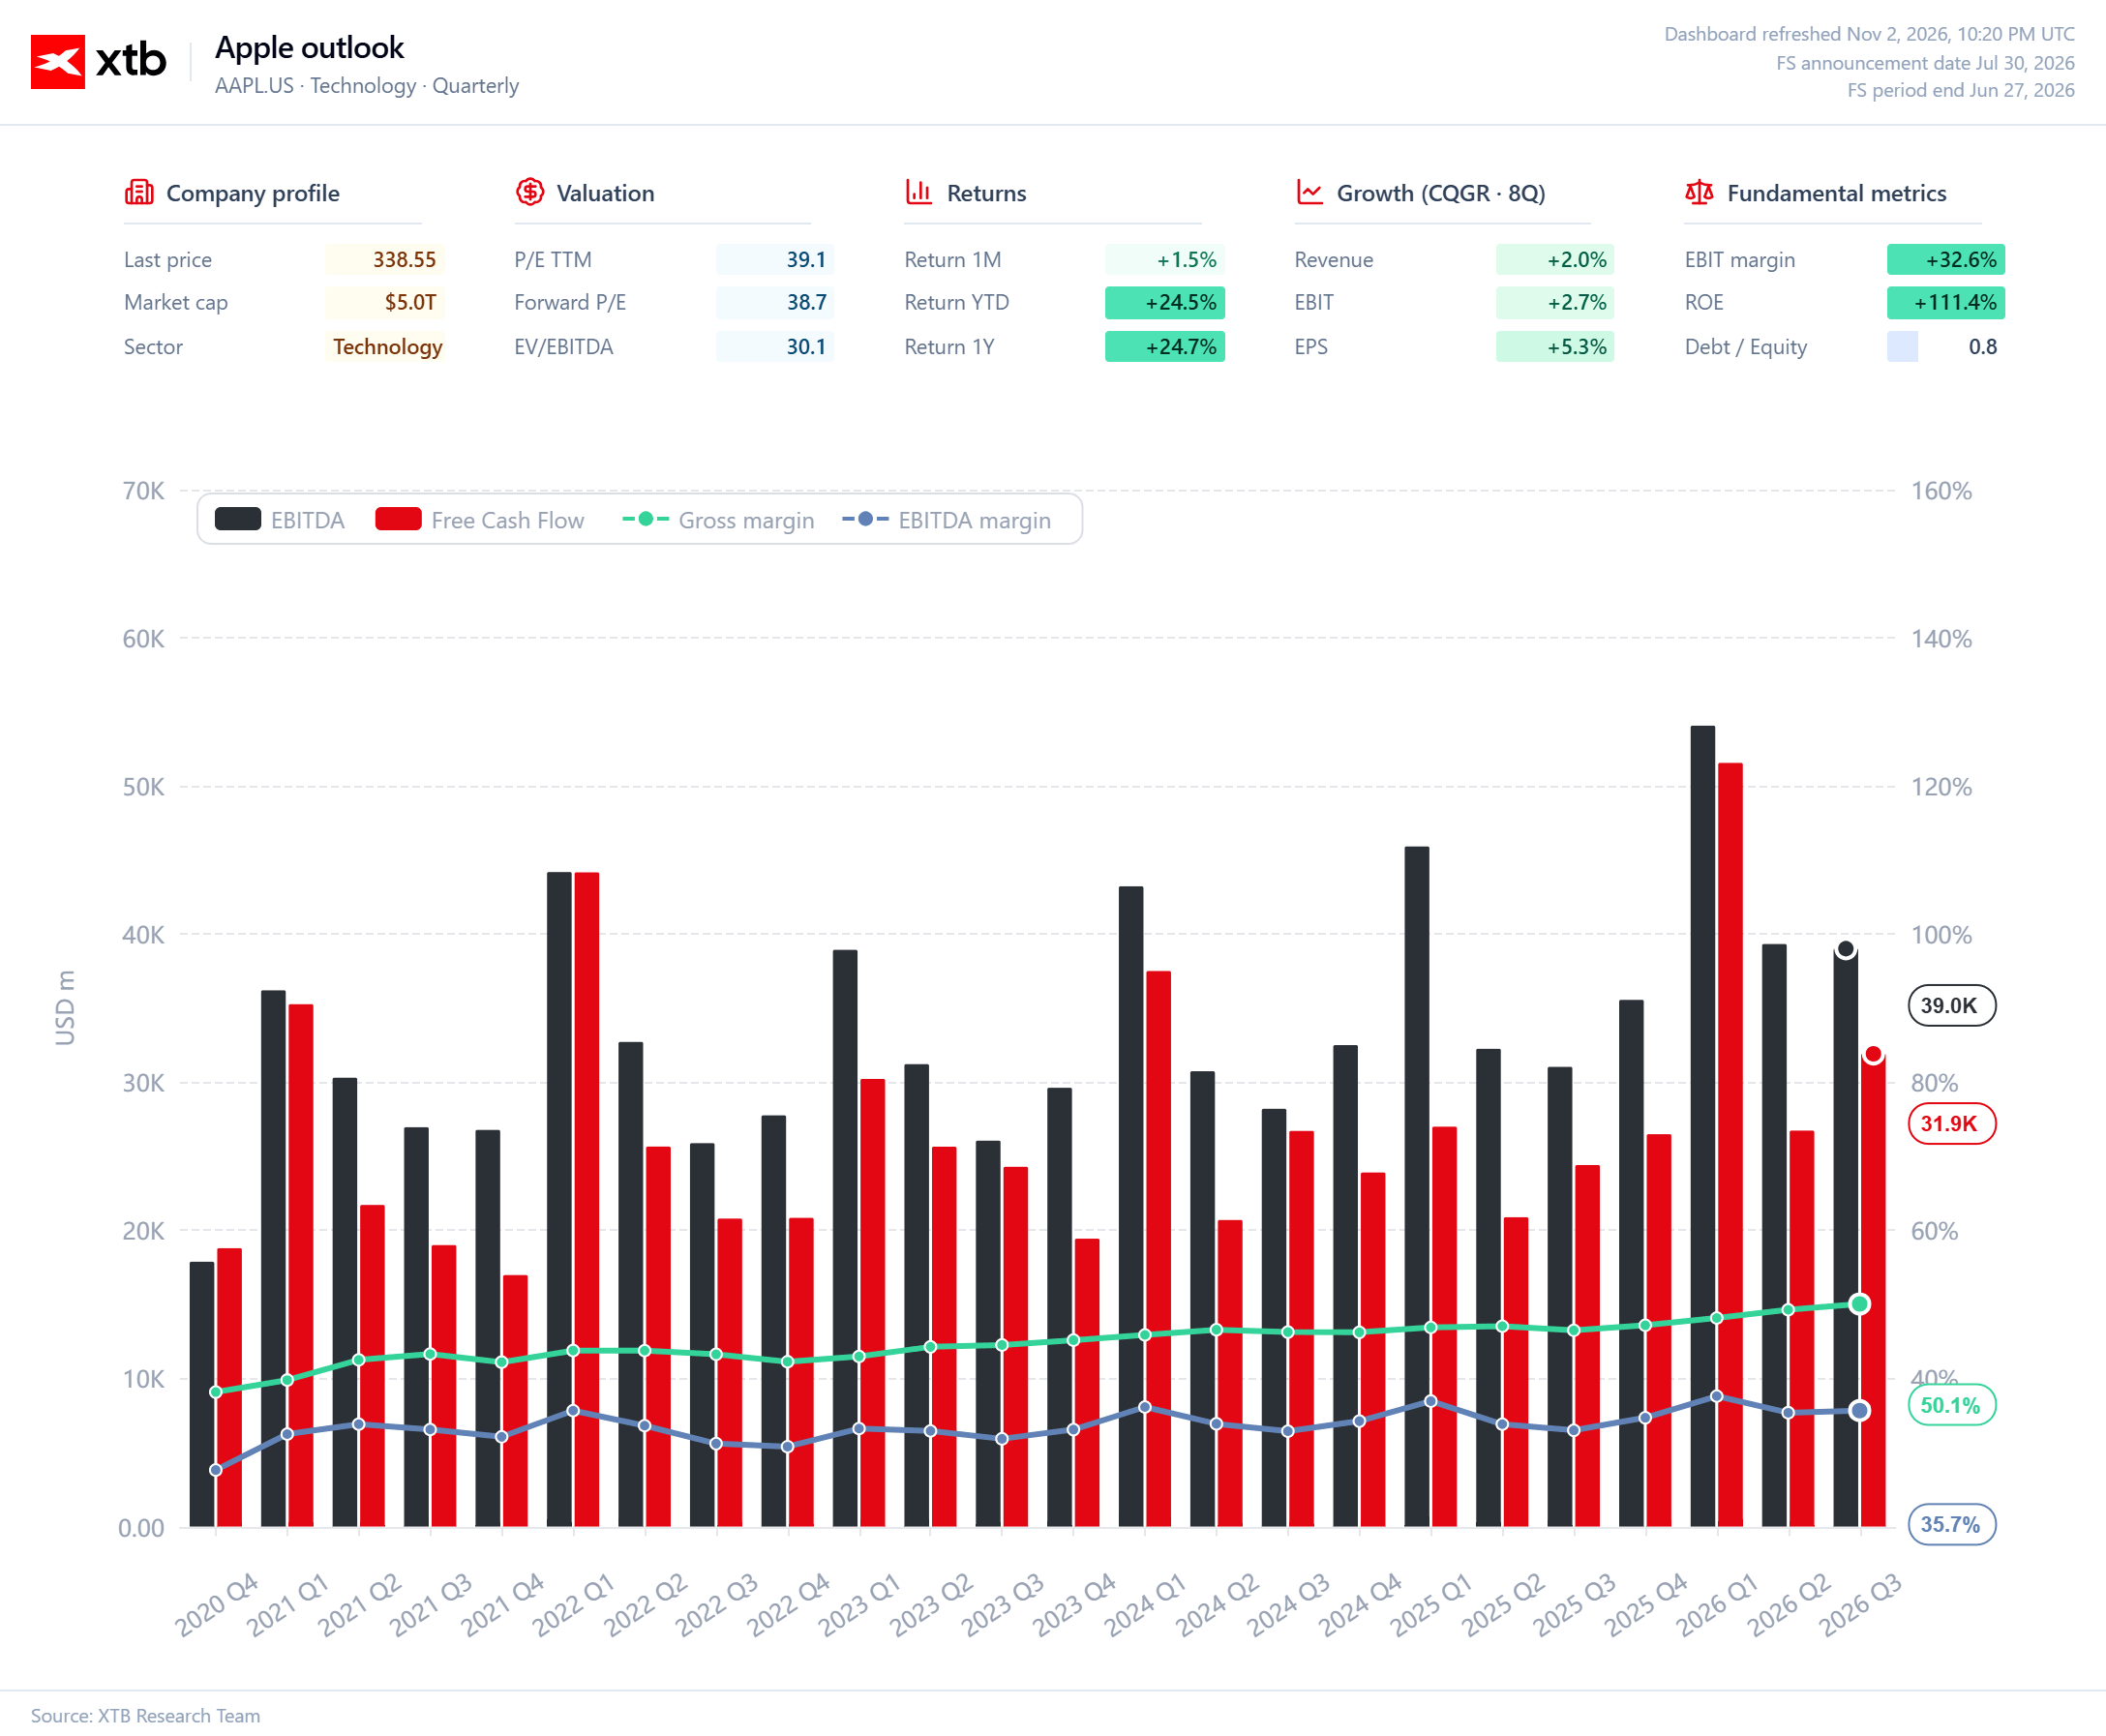
กราฟ 2: EBITDA และกระแสเงินสดอิสระ (Free Cash Flow) ของ Apple
ในช่วง 6 ปีที่ผ่านมา Apple สามารถเพิ่มอัตรากำไรขั้นต้น (Gross Margin) ได้อย่างต่อเนื่อง จากประมาณ 39% ในช่วงปลายปี 2020 เป็น 50.1% ในไตรมาส 3 ของปีงบประมาณ 2026 สะท้อนถึงความสามารถในการสร้างกำไรจากผลิตภัณฑ์และบริการที่เพิ่มขึ้น
EBITDA อยู่ที่ $39.0 พันล้าน โดยมีอัตรากำไร EBITDA ที่ 35.7% ต่ำกว่าอัตรากำไรขั้นต้น 14.4 จุดเปอร์เซ็นต์ ซึ่งสะท้อนถึงผลกระทบของค่าใช้จ่ายในการดำเนินงาน รวมถึงค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) ที่มีต่อความสามารถในการทำกำไรโดยรวม
สิ่งที่น่าสนใจคือ แม้อัตรากำไรขั้นต้นจะปรับตัวดีขึ้นในระยะยาว แต่อัตรากำไร EBITDA กลับค่อนข้างทรงตัวในช่วงไม่กี่ปีที่ผ่านมา ซึ่งบ่งชี้ว่าประโยชน์จากสัดส่วนยอดขายที่เอื้อต่อการทำกำไรมากขึ้น อาจถูกหักล้างบางส่วนด้วยต้นทุนการดำเนินงานที่เพิ่มขึ้น
กระแสเงินสดอิสระ (FCF) อยู่ที่ $31.9 พันล้าน หรือประมาณ 82% ของ EBITDA รายไตรมาส ยืนยันถึงความสามารถในการสร้างกระแสเงินสดที่แข็งแกร่งของ Apple อย่างไรก็ตาม อัตราส่วนดังกล่าวอาจผันผวนตามฤดูกาล โดยส่วนหนึ่งเป็นผลจากการเปลี่ยนแปลงของเงินทุนหมุนเวียน
ในมุมมองของนักลงทุน ประเด็นสำคัญจึงไม่ใช่เพียงว่า Apple จะรักษาอัตรากำไรขั้นต้นใกล้ระดับสูงสุดในอดีตได้หรือไม่ แต่ยังรวมถึงความสามารถในการเปลี่ยนความได้เปรียบทางการแข่งขันนี้ให้เป็นการเติบโตของ EBITDA และ FCF อย่างต่อเนื่อง โดยเฉพาะเมื่อหุ้นซื้อขายที่ระดับ P/E ประมาณ 39 เท่าของกำไรต่อปี
ที่มา: XTB Research
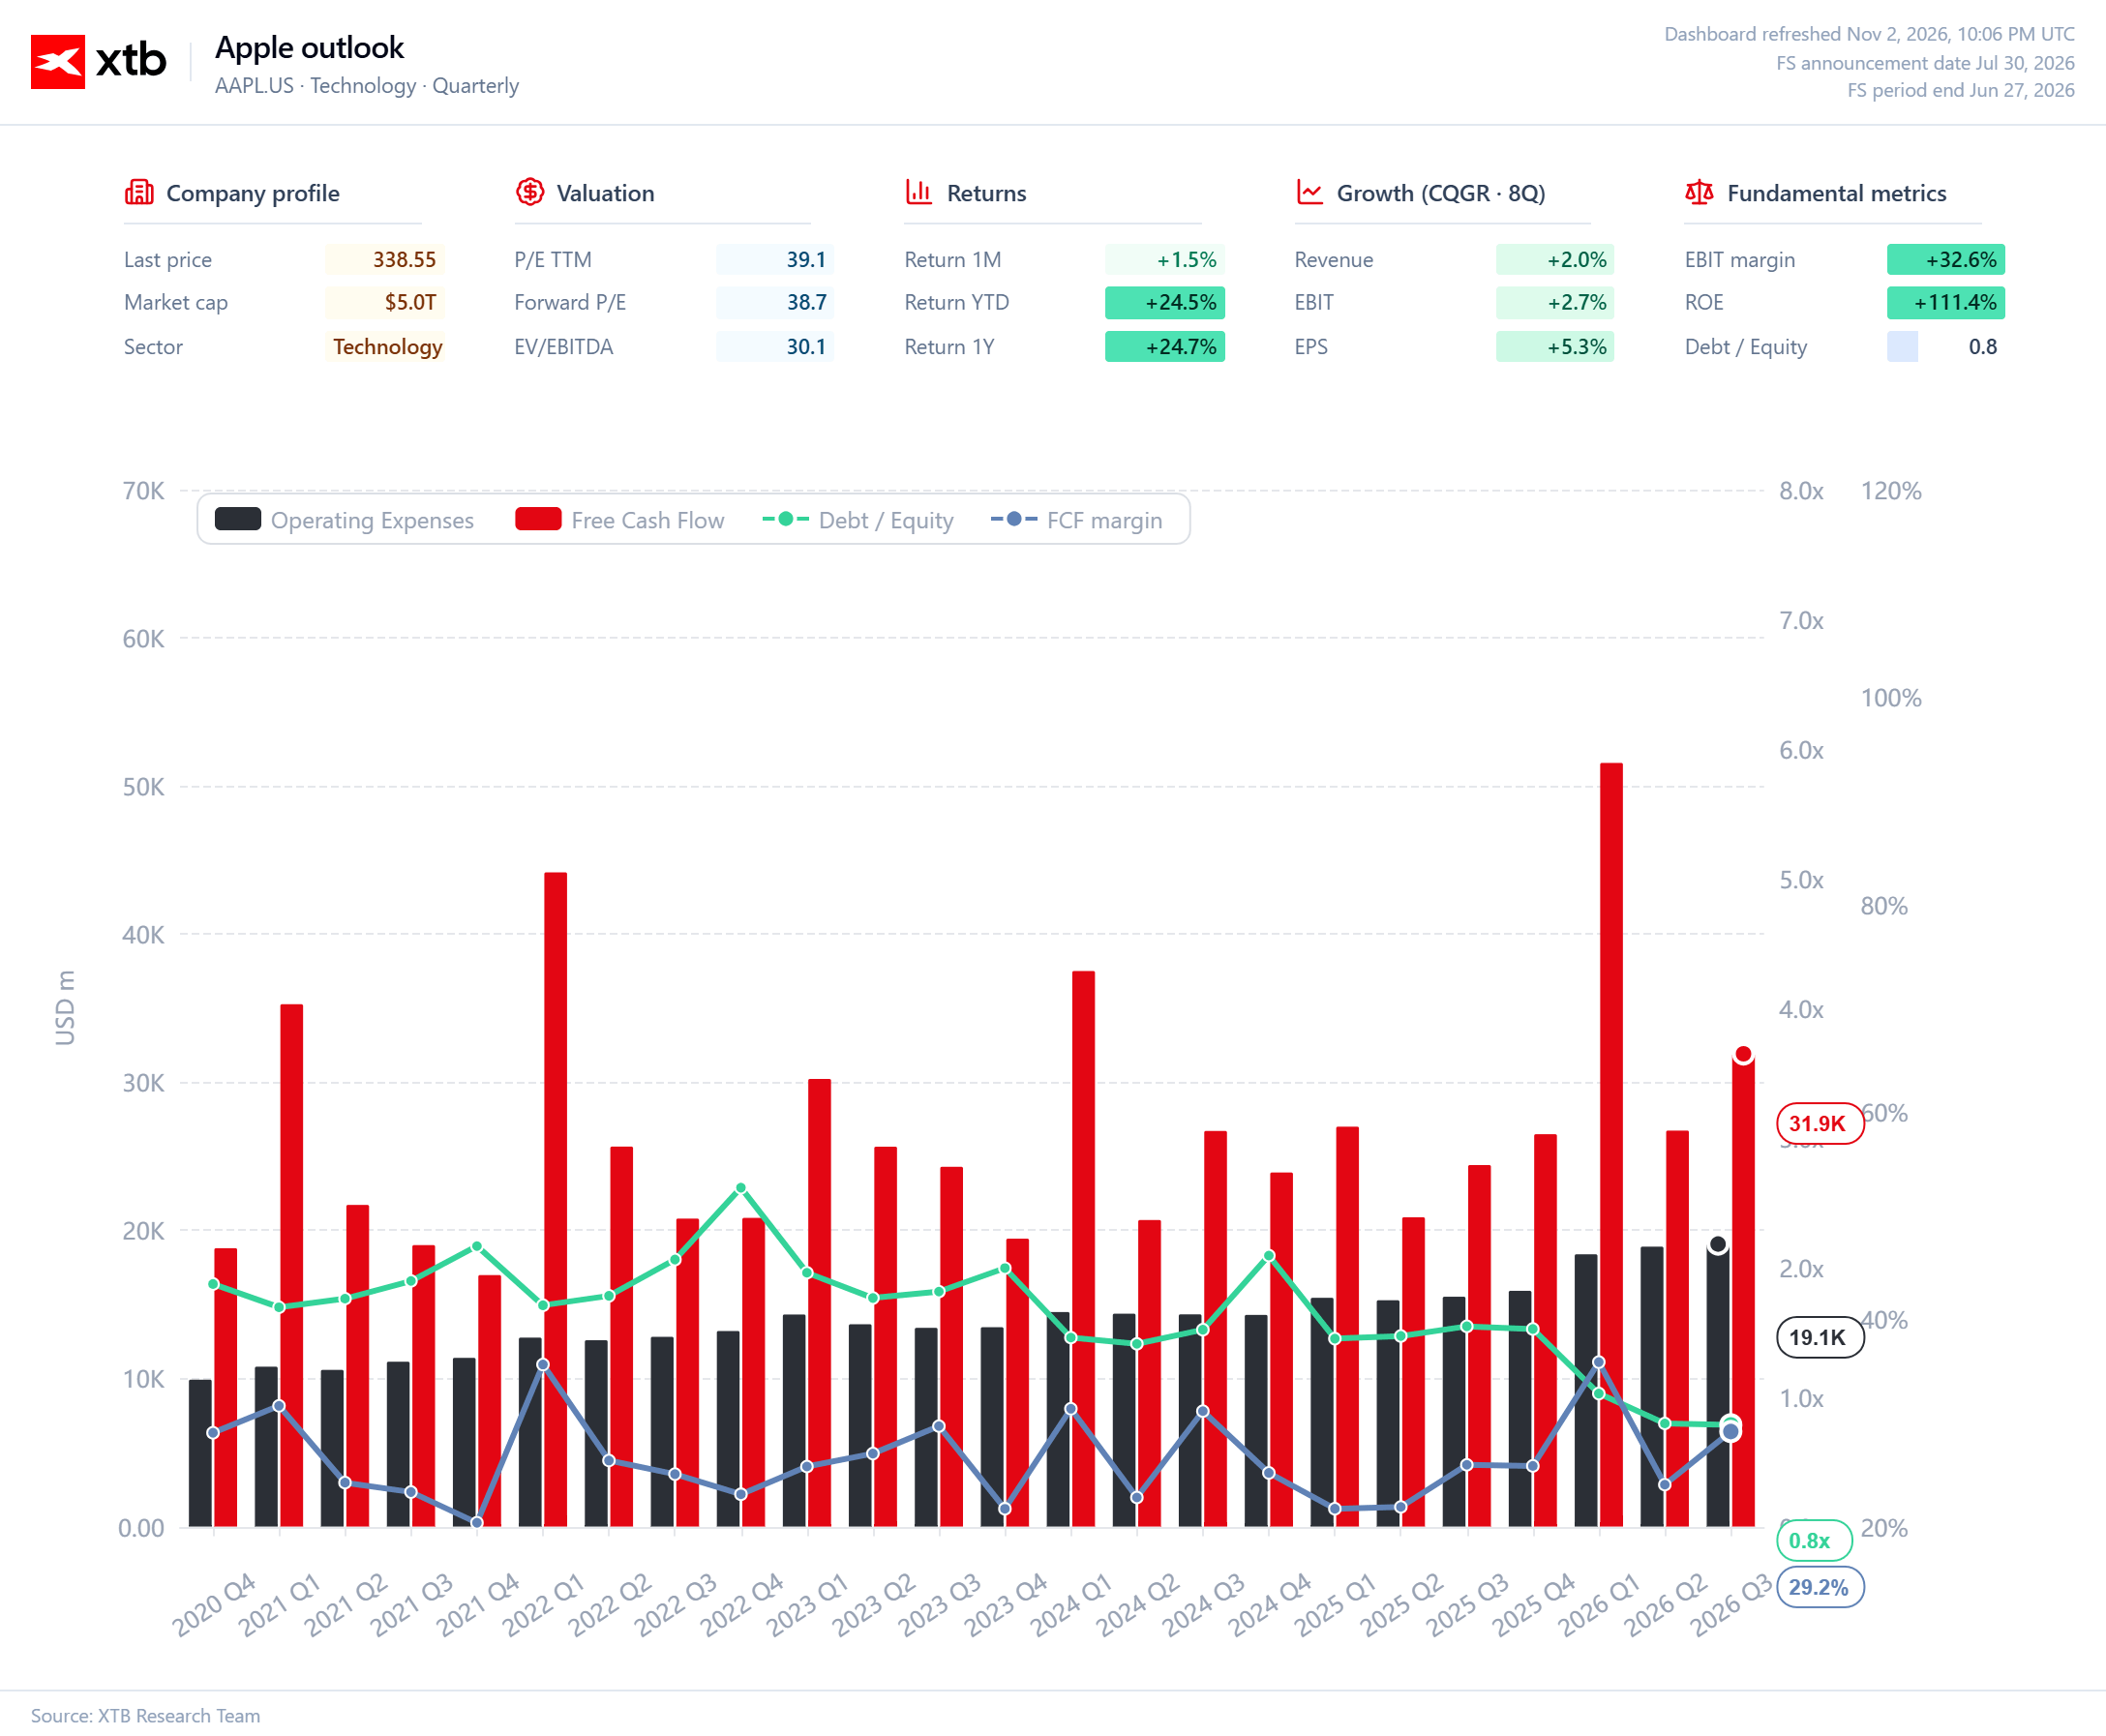
กราฟ 3: ค่าใช้จ่ายในการดำเนินงาน กระแสเงินสดอิสระ และระดับหนี้สินของ Apple
ค่าใช้จ่ายในการดำเนินงานของ Apple เพิ่มขึ้นจากประมาณ $10 พันล้านต่อไตรมาสในช่วงปลายปี 2020 เป็น $19.1 พันล้านในไตรมาส 3 ของปีงบประมาณ 2026 อย่างไรก็ตาม การขยายตัวของธุรกิจมาพร้อมกับความสามารถในการสร้างกระแสเงินสดที่เพิ่มขึ้นในระดับสูงกว่า
กระแสเงินสดอิสระ (FCF) แตะ $31.9 พันล้านในไตรมาสล่าสุดที่แสดงในกราฟ โดยมีอัตรากำไร FCF อยู่ที่ 29.2% สะท้อนประสิทธิภาพในการสร้างเงินสดที่โดดเด่นของโมเดลธุรกิจ Apple
ความผันผวนตามฤดูกาลของ FCF โดยเฉพาะการเพิ่มขึ้นอย่างมากในไตรมาสช่วงเทศกาลปลายปี แสดงให้เห็นว่าไม่ควรใช้ตัวเลขจากไตรมาสใดไตรมาสหนึ่งเป็นตัวแทนผลประกอบการตลอดทั้งปี
อีกประเด็นที่สำคัญคือ อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (Debt-to-Equity Ratio) ลดลงจากระดับมากกว่า 2.0 ในช่วงหลายปีก่อน มาอยู่ที่ประมาณ 0.8 อย่างไรก็ตาม การตีความตัวเลขนี้มีความซับซ้อน เนื่องจากการซื้อหุ้นคืนในอดีตส่งผลต่อมูลค่าตามบัญชีของส่วนของผู้ถือหุ้น
การสร้างกระแสเงินสดที่แข็งแกร่งควบคู่กับระดับหนี้สินทางการเงินที่ลดลง ช่วยลดความเสี่ยงด้านงบดุลของ Apple และทำให้ฝ่ายบริหารมีความยืดหยุ่นในการจัดหาเงินทุนสำหรับโครงการใหม่ โดยไม่จำเป็นต้องเพิ่มภาระหนี้อย่างมีนัยสำคัญ
Source: XTB Research



ข่าวเด่นวันนี้ 3 พ.ย. : ตลาดสินค้าโภคภัณฑ์ผันผวนหนัก 🚨 น้ำมันร่วง 7% ทองคำพุ่งกว่า 2% 💥


Alstom ทรุด 25% หลังหั่นเป้าธุรกิจ ตลาดผวา!


แฮ็ก Binance สั่นสะเทือนตลาด หุ้นยุโรปเผชิญแรงกดดันต่อเนื่อง

Intel เผชิญความจริง เส้นทางพลิกฟื้นธุรกิจยังอีกยาวไกล