

- Arista Networks รายงานรายได้ไตรมาส 3 ปี 2026 พุ่งขึ้น 58.5% แตะ 3.66 พันล้าน USD สูงกว่าคาดการณ์
- กำไรสุทธิและอัตรากำไรจากการดำเนินงานที่ระดับ 49.1% สะท้อนประสิทธิภาพต้นทุนท่ามกลางความต้องการโครงสร้างพื้นฐาน AI ที่แข็งแกร่ง
- บริษัทคาดการณ์รายได้ไตรมาส 4 ระหว่าง 3.9 ถึง 4.0 พันล้าน USD พร้อมเปิดตัวสถาปัตยกรรม Etherlink SU-144 ขยายตลาดระบบเครือข่าย

- Arista Networks รายงานรายได้ไตรมาส 3 ปี 2026 พุ่งขึ้น 58.5% แตะ 3.66 พันล้าน USD สูงกว่าคาดการณ์
- กำไรสุทธิและอัตรากำไรจากการดำเนินงานที่ระดับ 49.1% สะท้อนประสิทธิภาพต้นทุนท่ามกลางความต้องการโครงสร้างพื้นฐาน AI ที่แข็งแกร่ง
- บริษัทคาดการณ์รายได้ไตรมาส 4 ระหว่าง 3.9 ถึง 4.0 พันล้าน USD พร้อมเปิดตัวสถาปัตยกรรม Etherlink SU-144 ขยายตลาดระบบเครือข่าย
Arista Networks (ANET.US) รายงานผลประกอบการไตรมาส 3/2026 แกร่งเกินคาด! รายได้โต 58.5% สูงสุดนับตั้งแต่ IPO
Arista Networks (ANET.US) หนึ่งในผู้ให้บริการโครงสร้างพื้นฐานเครือข่ายชั้นนำสำหรับ Data Center และปัญญาประดิษฐ์ (AI) รายงานผลประกอบการไตรมาส 3/2026 สูงกว่าที่ Wall Street คาดการณ์ไว้อย่างมีนัยสำคัญ โดยรายได้เพิ่มขึ้น 58.5% YoY แตะ $3,660 ล้าน นับเป็นอัตราการเติบโตที่โดดเด่นที่สุดครั้งหนึ่งของบริษัทนับตั้งแต่เข้าจดทะเบียนในตลาดหลักทรัพย์เมื่อปี 2014
กำไรต่อหุ้นแบบปรับปรุง (Adjusted EPS) อยู่ที่ $1.20 เทียบกับคาดการณ์ประมาณ $1.10 สะท้อนถึงความต้องการโซลูชันเครือข่ายที่แข็งแกร่งจากผู้ให้บริการ Cloud รายใหญ่ที่สุดของโลก
ที่สำคัญ Arista ยังคงรักษาความสามารถในการทำกำไรในระดับสูงได้ แม้รายได้จากลูกค้ารายใหญ่ในธุรกิจโครงสร้างพื้นฐานจะมีสัดส่วนเพิ่มขึ้นก็ตาม
ขณะที่แนวโน้มผลประกอบการไตรมาส 4 ยิ่งดูสดใสขึ้น สะท้อนว่าการขยายตัวอย่างรวดเร็วของโครงสร้างพื้นฐาน AI กำลังเปลี่ยนเป็นคำสั่งซื้อจำนวนมากและผลประกอบการที่แข็งแกร่งอย่างต่อเนื่อง
ผลประกอบการ Arista Networks ไตรมาส 3/2026: ตัวเลขสำคัญ
-
รายได้อยู่ที่ $3,660 ล้าน เทียบกับคาดการณ์ $3,330 ล้าน เติบโต 58.5% YoY และสูงกว่าคาดการณ์เกือบ 10%
-
กำไรต่อหุ้นแบบปรับปรุง (Non-GAAP EPS) อยู่ที่ $1.20 เทียบกับคาดการณ์ $1.08 สูงกว่าคาดการณ์มากกว่า 11%
-
กำไรจากการดำเนินงานแบบปรับปรุงอยู่ที่ $1,800 ล้าน สูงกว่าคาดการณ์ $1,620 ล้าน
-
อัตรากำไรขั้นต้นแบบ Non-GAAP อยู่ที่ 64% สูงกว่าคาดการณ์ที่ 62.9% แม้ลดลง 1.2 จุดเปอร์เซ็นต์ YoY
-
อัตรากำไรจากการดำเนินงานแบบ Non-GAAP อยู่ที่ 49.1% เพิ่มขึ้น 0.5 จุดเปอร์เซ็นต์ YoY สะท้อนถึงประสิทธิภาพในการควบคุมต้นทุนที่แข็งแกร่ง
แนวโน้มผลประกอบการ Arista Networks ไตรมาส 4/2026
-
คาดการณ์รายได้อยู่ที่ $3,900–4,000 ล้าน สูงกว่าค่าเฉลี่ยคาดการณ์ของนักวิเคราะห์ที่ $3,600 ล้านอย่างชัดเจน
-
กำไรต่อหุ้นแบบปรับปรุง (Adjusted EPS) คาดว่าจะอยู่ที่ $1.26–1.30 เทียบกับที่ตลาดคาดการณ์ประมาณ $1.15
-
อัตรากำไรจากการดำเนินงานแบบ Non-GAAP คาดว่าจะอยู่ที่ 48–49% สะท้อนว่าบริษัทมีแนวโน้มรักษาความสามารถในการทำกำไรระดับสูงได้ แม้ธุรกิจยังขยายตัวต่อเนื่อง
-
ค่ากลางของประมาณการรายได้ที่ $3,950 ล้าน สะท้อนถึงโอกาสเติบโตประมาณ 7.9% QoQ และเกือบ 59% YoY
จุดอ่อนแทบเพียงประการเดียวในรายงานครั้งนี้คือ รายได้รอการรับรู้รวม (Deferred Revenue) ซึ่งหมายถึงเงินที่ได้รับหรือถึงกำหนดชำระแล้วสำหรับสินค้าและบริการที่ยังไม่ได้รับรู้เป็นรายได้ ลดลง $26 ล้าน QoQ สู่ระดับ $6,840 ล้าน
นี่เป็นการลดลงรายไตรมาสครั้งแรกนับตั้งแต่เดือนมิถุนายน 2023 หลังจากเพิ่มขึ้นต่อเนื่องถึง 12 ไตรมาส อย่างไรก็ตาม การลดลงของ Deferred Revenue ไม่ได้หมายความว่ายอดขายในอนาคตจะอ่อนแอลงเสมอไป แต่อาจเกิดจากจังหวะการส่งมอบตามสัญญาและการรับรู้รายได้ที่เคยบันทึกไว้เป็นรายได้รอตัดบัญชีแล้ว
Arista Networks Q3 Preview — What can we expect? | XTB
Source: Arista Networks Income Statement
Arista Networks ได้ประโยชน์จากกระแส AI แต่ความได้เปรียบไม่ได้จำกัดอยู่แค่ฮาร์ดแวร์
Arista Networks เป็นหนึ่งในบริษัทที่ได้รับประโยชน์สำคัญจากการลงทุนที่เพิ่มขึ้นในโครงสร้างพื้นฐานสำหรับการประมวลผล AI อย่างไรก็ตาม แตกต่างจาก Nvidia หรือ AMD ตรงที่ธุรกิจของ Arista ไม่ได้มุ่งเน้นการผลิตชิปเร่งประมวลผล AI แต่เป็นการจัดหา Network Switches ซอฟต์แวร์ และเทคโนโลยีที่ช่วยให้สามารถส่งข้อมูลความเร็วสูงระหว่างเซิร์ฟเวอร์และ GPU หลายพันตัว ซึ่งใช้สำหรับฝึกฝนและประมวลผลโมเดล AI
เมื่อคลัสเตอร์การประมวลผลมีขนาดใหญ่ขึ้น แบนด์วิดท์เครือข่าย (Bandwidth) ความหน่วงในการรับส่งข้อมูล (Latency) และความเสถียรของระบบก็ยิ่งมีความสำคัญมากขึ้น ส่งผลให้การขยายตัวของ AI ไม่ได้เพิ่มความต้องการเฉพาะพลังประมวลผลเท่านั้น แต่ยังช่วยผลักดันความต้องการผลิตภัณฑ์ของ Arista ด้วย
หนึ่งในองค์ประกอบสำคัญของความได้เปรียบในการแข่งขันคือ Extensible Operating System (EOS) ซึ่งช่วยให้ลูกค้าสามารถบริหารจัดการระบบเครือข่ายที่ซับซ้อนผ่านสถาปัตยกรรมซอฟต์แวร์แบบรวมศูนย์
สำหรับผู้ให้บริการ Data Center รายใหญ่ เทคโนโลยีนี้มีมูลค่าทางเศรษฐกิจอย่างมาก เนื่องจากระบบอัตโนมัติ ความเสถียรของเครือข่าย และการลดระยะเวลาที่ระบบหยุดทำงาน ล้วนส่งผลโดยตรงต่อต้นทุนในการดำเนินงานของโครงสร้างพื้นฐานด้านการประมวลผล
ดังนั้น Arista จึงไม่ได้เป็นเพียงผู้จัดจำหน่ายฮาร์ดแวร์เครือข่ายเท่านั้น แต่ยังนำเสนอเทคโนโลยีที่ช่วยเพิ่มประสิทธิภาพการลงทุนของผู้ให้บริการ Cloud ด้วย ในระยะยาว การผสานจุดแข็งด้านฮาร์ดแวร์และซอฟต์แวร์เข้าด้วยกันอาจกลายเป็นข้อได้เปรียบสำคัญในการแข่งขันเพื่อคว้าสัญญาโครงสร้างพื้นฐาน AI ขนาดใหญ่
สถาปัตยกรรม Ethernet รุ่นใหม่ อาจเพิ่มส่วนแบ่งของ Arista ในตลาด Data Center AI
หนึ่งในกลยุทธ์สำคัญของ Arista คือการขยายการใช้งานเทคโนโลยี Ethernet ในระบบ AI ที่ต้องการประสิทธิภาพสูงที่สุด
ในเดือนตุลาคม บริษัทเปิดตัวสถาปัตยกรรม Etherlink SU-144 ซึ่งรองรับการเชื่อมต่อชิปเร่งประมวลผลได้สูงสุด 144 ตัวภายในระบบการสื่อสารเดียว และสามารถขยายได้ถึง 1,024 หน่วย XPU ผ่านการเชื่อมต่อระหว่างแร็ก (Inter-rack Connections)
โซลูชันนี้ได้รับการพัฒนาสำหรับสภาพแวดล้อมแบบ Scale-up ซึ่งการสื่อสารที่รวดเร็วระหว่างโปรเซสเซอร์มีความสำคัญอย่างยิ่งต่อประสิทธิภาพในการประมวลผล AI
Arista กำลังพัฒนาเทคโนโลยีดังกล่าวร่วมกับพันธมิตรด้านเทคโนโลยีรายใหญ่หลายราย ได้แก่ AMD, Arm, Broadcom, Meta, Microsoft และ Qualcomm
ความสำคัญเชิงกลยุทธ์ของโครงการนี้อยู่ที่การขยายตลาดเป้าหมายของ Arista จากการเชื่อมต่อระหว่างเซิร์ฟเวอร์แบบดั้งเดิม ไปสู่การเชื่อมต่อภายในระบบประมวลผลขนาดใหญ่ที่ประกอบด้วยชิปเร่งประมวลผลจำนวนมาก
Open Ethernet อาจเป็นทางเลือกแทนสถาปัตยกรรมเครือข่ายแบบปิดของผู้ผลิตบางราย ช่วยให้ลูกค้ามีความยืดหยุ่นมากขึ้นในการเลือกใช้โปรเซสเซอร์ สวิตช์ และซอฟต์แวร์จากผู้ให้บริการหลายราย
ในทางปฏิบัติ เทคโนโลยีนี้ช่วยเพิ่มโอกาสให้ Arista มีบทบาทมากขึ้นในการพัฒนา Data Center รุ่นใหม่ อย่างไรก็ตาม ยังไม่ได้รับประกันว่าบริษัทจะสามารถครองส่วนแบ่งตลาดในกลุ่มธุรกิจใหม่นี้ได้อย่างมีนัยสำคัญ
สำหรับนักลงทุน ปัจจัยสำคัญที่ต้องติดตามคือความเร็วในการนำเทคโนโลยีออกสู่ตลาด และความสามารถในการแข่งขันด้าน Latency ประสิทธิภาพ และต้นทุนรวมของโครงสร้างพื้นฐาน
อัตรากำไรสะท้อนความแข็งแกร่งของโมเดลธุรกิจ Arista การเติบโตสูงจะยังรักษาความสามารถในการทำกำไรได้หรือไม่?
ผลประกอบการไตรมาส 3 แสดงให้เห็นว่า Arista สามารถผสานการเติบโตของรายได้ที่แข็งแกร่งเข้ากับความสามารถในการทำกำไรในระดับสูง ซึ่งเป็นลักษณะเด่นของบริษัทเทคโนโลยีที่มีประสิทธิภาพในการดำเนินงานสูง
อัตรากำไรจากการดำเนินงานแบบ Non-GAAP ที่ 49.1% หมายความว่า รายได้เกือบครึ่งหนึ่งของบริษัทสามารถเปลี่ยนเป็นกำไรจากการดำเนินงานแบบปรับปรุง ก่อนหักรายได้ทางการเงิน ค่าใช้จ่ายทางการเงิน และภาษี
ขณะเดียวกัน อัตรากำไรขั้นต้นลดลง 1.2 จุดเปอร์เซ็นต์ YoY สะท้อนถึงแรงกดดันที่อาจเกิดจากสัดส่วนผลิตภัณฑ์ที่จำหน่าย ราคาชิ้นส่วน และเงื่อนไขทางการค้าที่เจรจากับลูกค้ารายใหญ่
อย่างไรก็ตาม การที่อัตรากำไรจากการดำเนินงานยังเพิ่มขึ้น แม้อัตรากำไรขั้นต้นจะลดลง แสดงให้เห็นว่าการขยายขนาดธุรกิจช่วยให้ Arista สามารถกระจายค่าใช้จ่ายในการดำเนินงานไปยังฐานรายได้ที่ใหญ่ขึ้นได้อย่างมีประสิทธิภาพ
สำหรับ Arista ความสัมพันธ์ระหว่างการเติบโตของรายได้และการเปลี่ยนแปลงของอัตรากำไรขั้นต้นเป็นประเด็นที่สำคัญอย่างยิ่ง
ผู้ให้บริการ Cloud รายใหญ่สามารถสร้างคำสั่งซื้อได้ในปริมาณมหาศาล แต่ด้วยอำนาจต่อรองที่สูง การเพิ่มขึ้นของสัดส่วนรายได้จากลูกค้ากลุ่มนี้ไม่ได้หมายความว่าความสามารถในการทำกำไรจะเพิ่มขึ้นตามไปด้วยเสมอ
อีกหนึ่งปัจจัยที่ต้องติดตามคือต้นทุนของชิปเครือข่ายประสิทธิภาพสูง หน่วยความจำ และชิ้นส่วน Optical ซึ่งความพร้อมของอุปทานมีผลต่อทั้งการส่งมอบคำสั่งซื้อและต้นทุนของผลิตภัณฑ์
ดังนั้น การรักษาอัตรากำไรให้อยู่ในระดับสูงในไตรมาสต่อ ๆ ไป จึงเป็นบททดสอบคุณภาพของการเติบโตของ Arista ที่สำคัญไม่แพ้ความสามารถในการทำรายได้สูงกว่าคาดการณ์อย่างต่อเนื่อง
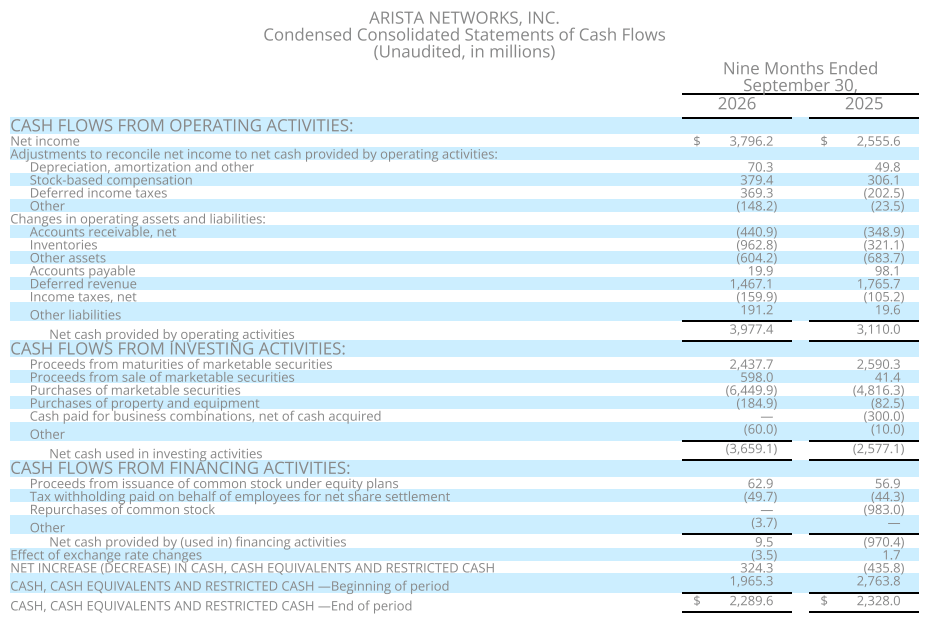
ที่มา: งบกระแสเงินสดรวมฉบับย่อของ Arista Networks
แนวโน้มผลประกอบการยังเร่งตัวต่อเนื่อง สะท้อนอะไรต่อมูลค่าหุ้น ANET?
การคาดการณ์รายได้ไตรมาส 4 ที่ประมาณ $4,000 ล้าน สะท้อนว่าผู้บริหารคาดว่าบริษัทจะรักษาโมเมนตัมทางธุรกิจที่แข็งแกร่งเป็นพิเศษต่อเนื่องไปจนถึงสิ้นปี เมื่อพิจารณาผลประกอบการในช่วง 3 ไตรมาสแรกประกอบกับกรอบคาดการณ์สำหรับไตรมาสสุดท้าย รายได้ตลอดทั้งปีของ Arista อาจแตะประมาณ $13,300–13,400 ล้าน ซึ่งสูงกว่าสมมติฐานก่อนหน้าของบริษัทอย่างมีนัยสำคัญ และยืนยันถึงความต้องการโครงสร้างพื้นฐานเครือข่ายขั้นสูงที่เพิ่มขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงการคำนวณจากผลประกอบการรายไตรมาสที่รายงานแล้วและประมาณการรายได้ไตรมาส 4 ไม่ใช่การคาดการณ์รายได้ทั้งปีอย่างเป็นทางการจากบริษัท
ในมุมของการประเมินมูลค่าหุ้น คำถามสำคัญจึงไม่ใช่เพียงว่า Arista จะยังขยายรายได้ได้ต่อเนื่องหรือไม่ แต่คือบริษัทจะรักษาการเติบโตที่โดดเด่นทั้งด้านยอดขายและกำไรได้นานเพียงใด บริษัทเทคโนโลยีรายใหญ่ที่สุดของโลกกำลังทุ่มเงินลงทุนจำนวนมหาศาลในศูนย์ข้อมูล AI แต่ระดับการใช้จ่ายดังกล่าวยังขึ้นอยู่กับความพร้อมด้านเงินทุน โครงสร้างพื้นฐานด้านพลังงาน และผลตอบแทนที่คาดว่าจะได้รับจากการลงทุนใน AI
นอกจากนี้ Arista ยังเผชิญความเสี่ยงจากการพึ่งพาลูกค้ารายใหญ่ที่เป็นผู้ให้บริการคลาวด์ การแข่งขันจากผู้จำหน่ายอุปกรณ์เครือข่ายรายอื่น และความเป็นไปได้ที่โครงการลงทุนโครงสร้างพื้นฐานขนาดใหญ่จะถูกเลื่อนออกไป ผลประกอบการไตรมาส 3 ช่วยเสริมความแข็งแกร่งให้กับปัจจัยพื้นฐานในการลงทุนของบริษัท แต่ผลตอบแทนจากหุ้นในอนาคตจะขึ้นอยู่กับระดับมูลค่าหุ้น ความคาดหวังของตลาด และความสามารถของ Arista ในการรักษาความได้เปรียบด้านเทคโนโลยีด้วยเช่นกัน
Arista เข้าสู่ดัชนี S&P 100 จากผู้ผลิตอุปกรณ์เครือข่ายเฉพาะทาง สู่ผู้ให้บริการโครงสร้างพื้นฐานเชิงกลยุทธ์
การที่ Arista Networks ได้รับคัดเลือกเข้าสู่ดัชนี S&P 100 ในปี 2026 ถือเป็นอีกหนึ่งก้าวสำคัญของบริษัทในการเปลี่ยนผ่านจากผู้ผลิตอุปกรณ์เครือข่ายเฉพาะทาง สู่การเป็นหนึ่งในบริษัทเทคโนโลยีสำคัญของสหรัฐฯ ตำแหน่งทางการตลาดของบริษัทไม่ได้สะท้อนเพียงการเติบโตจากการลงทุนใน AI เท่านั้น แต่ยังรวมถึงการดำเนินธุรกิจในตลาดศูนย์ข้อมูลแบบดั้งเดิม ระบบเครือข่ายสำหรับองค์กร และโครงสร้างพื้นฐานคลาวด์ด้วย
การนำผลิตภัณฑ์ไปใช้งานในตลาดที่หลากหลายอาจช่วยลดการพึ่งพาตลาดใดตลาดหนึ่งได้บางส่วน แม้โครงการขนาดใหญ่จากผู้ให้บริการ Hyperscaler ยังคงเป็นปัจจัยสำคัญที่ทำให้ปริมาณคำสั่งซื้อมีความผันผวน การเข้าเป็นสมาชิกดัชนี S&P 100 ยังช่วยเพิ่มการมองเห็นของบริษัทในกลุ่มนักลงทุนสถาบัน แต่ไม่ได้รับประกันว่าราคาหุ้นจะปรับตัวขึ้นในอนาคต
Jayshree Ullal ซีอีโอของ Arista Networks กล่าวถึงไตรมาส 3 ว่าเป็นช่วงเวลาที่โดดเด่นอย่างมากในแง่การเติบโตของรายได้ พร้อมเน้นย้ำถึงความสามารถในการทำกำไรที่ทำสถิติสูงสุด ขณะที่ Chantelle Breithaupt ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ชี้ให้เห็นถึงการเติบโตสูงสุดเป็นประวัติการณ์ของยอดขาย กำไรสุทธิ และกำไรต่อหุ้น
โดยรวมแล้ว ผลประกอบการสะท้อนให้เห็นว่า Arista ไม่ได้เป็นเพียงบริษัทที่ได้รับประโยชน์จากการขยายตัวของ AI ทั่วโลกเท่านั้น แต่ยังมีบทบาทสำคัญมากขึ้นในการพัฒนาโครงสร้างพื้นฐานทางเทคโนโลยีที่รองรับการเติบโตดังกล่าวด้วย ความท้าทายสำคัญในปี 2027 คือการเปลี่ยนความได้เปรียบด้านเทคโนโลยีในปัจจุบันให้เป็นการเติบโตของรายได้อย่างต่อเนื่อง พร้อมรักษาความสามารถในการทำกำไรระดับสูงและควบคุมต้นทุนได้อย่างมีประสิทธิภาพ
กราฟหุ้น Arista Networks (ANET.US) ในกรอบเวลา D1
หุ้น Arista ปิดตลาดเมื่อวันอังคารต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่แบบ Exponential ระยะ 200 วัน (EMA200 เส้นสีแดง) หลังจากปรับตัวลงประมาณ 25% จากจุดสูงสุดตลอดกาล
หลังการประกาศผลประกอบการ ราคาหุ้นซื้อขายอยู่ที่ประมาณ $180 ต่อหุ้นแล้ว ซึ่งอาจบ่งชี้ถึงโอกาสเปิดตลาดเหนือแนวต้านสำคัญในการซื้อขายวันถัดไป ในช่วงหลายปีที่ผ่านมา หุ้น Arista เคยปรับตัวลงต่ำกว่าเส้น EMA200 หลายครั้ง แต่ก็สามารถฟื้นตัวกลับขึ้นมาได้ค่อนข้างรวดเร็วและกลับเข้าสู่แนวโน้มขาขึ้นอีกครั้ง
ขณะเดียวกัน ดัชนี RSI มีแนวโน้มฟื้นตัวจากระดับใกล้เขต Oversold ส่วน MACD อาจเกิดสัญญาณกลับตัวเป็นขาขึ้นอย่างรวดเร็ว
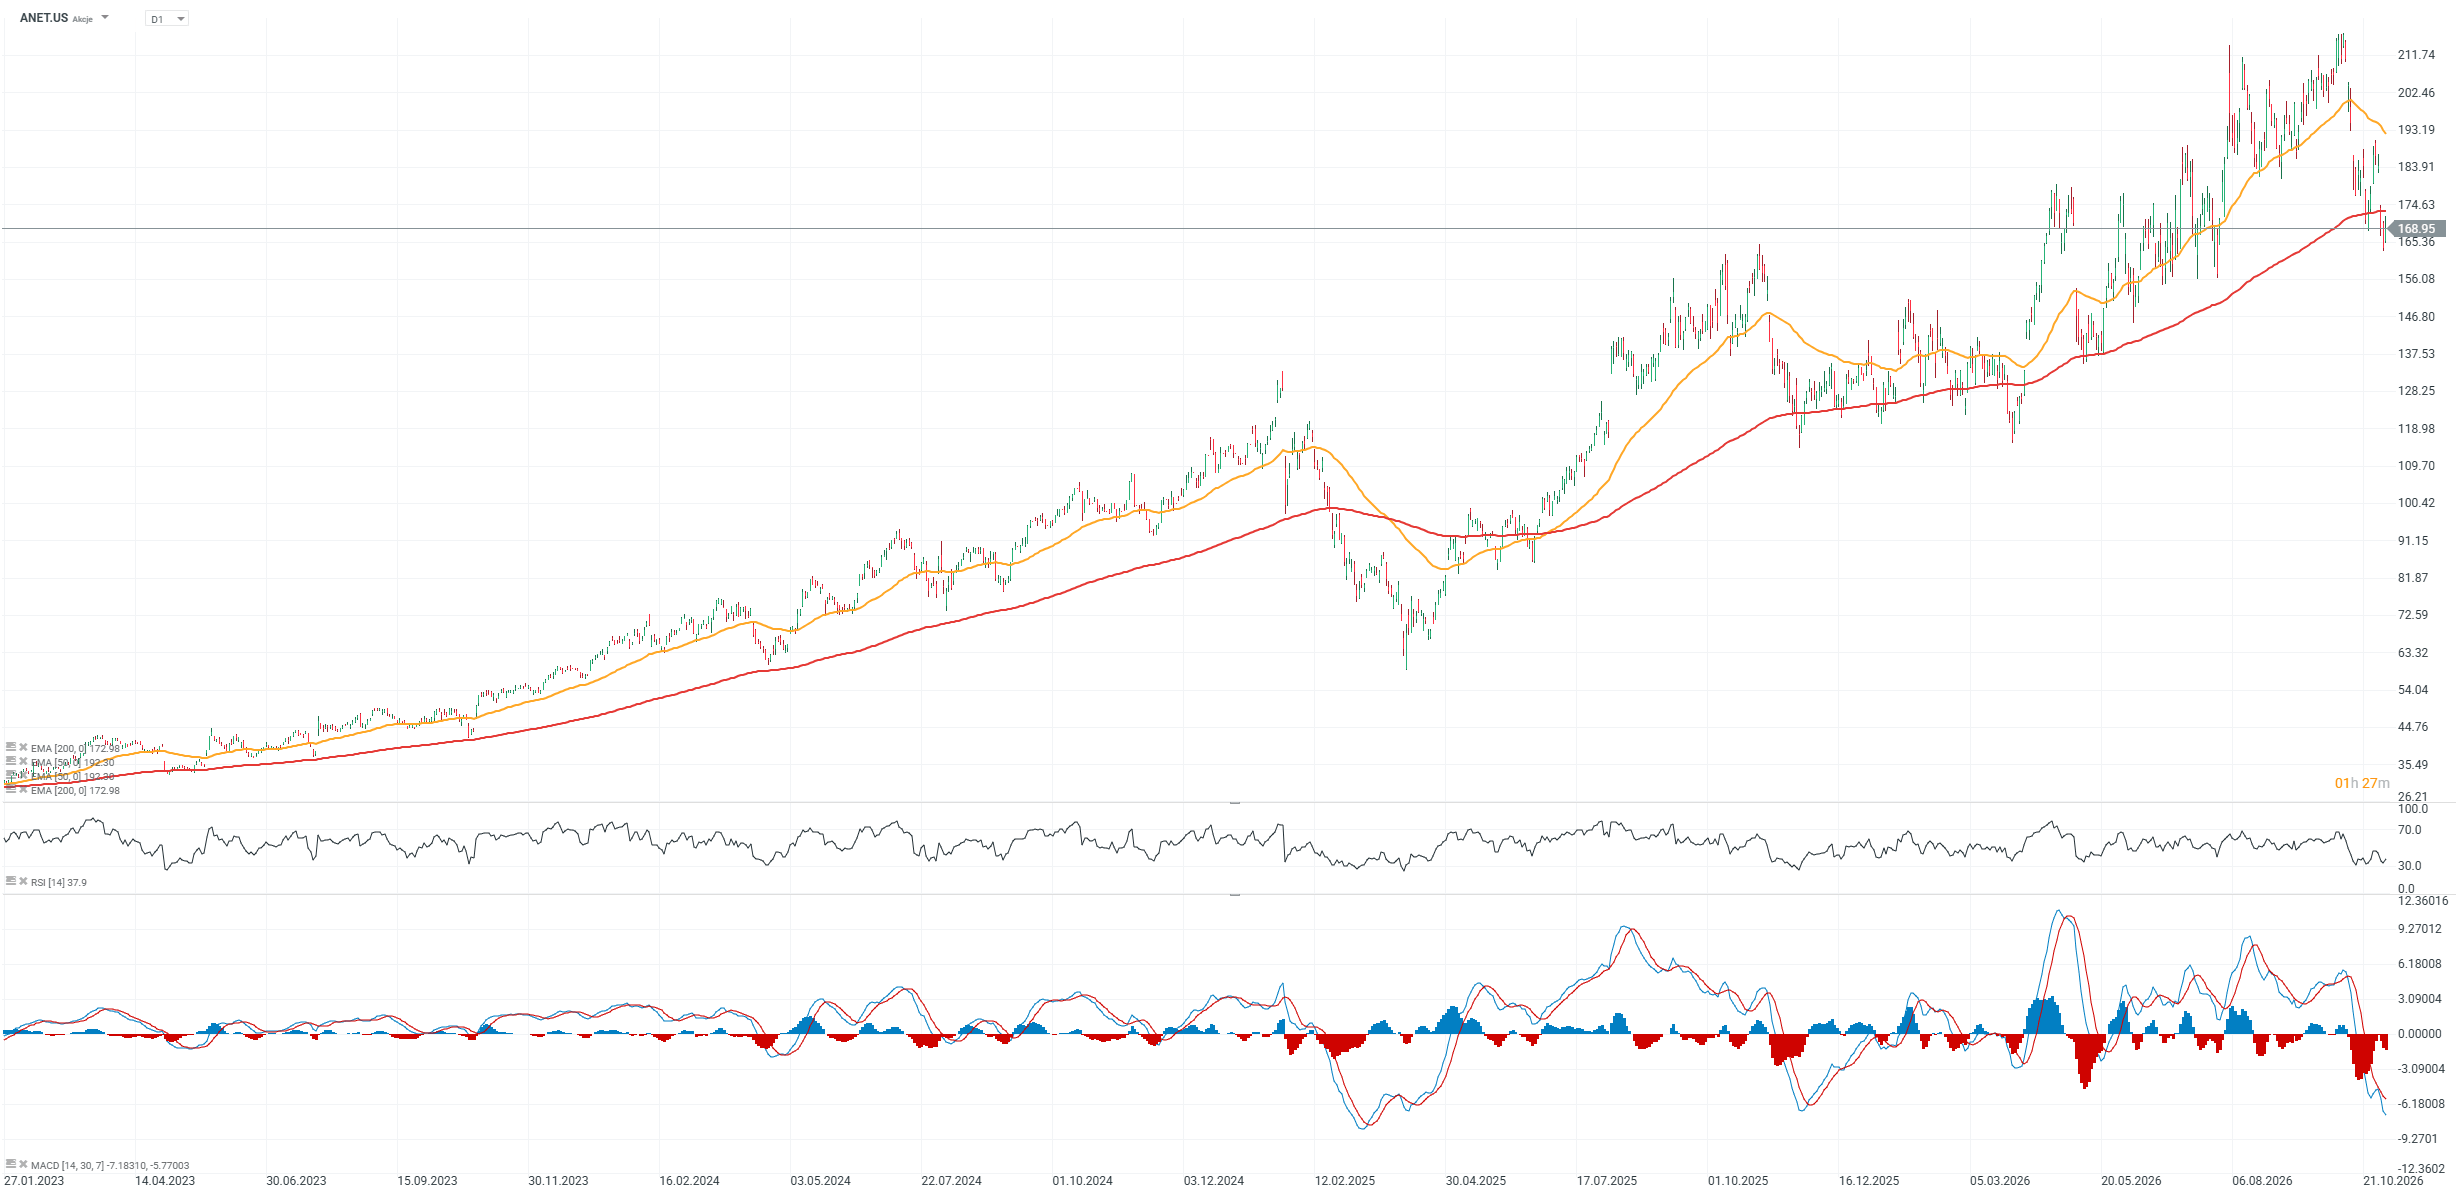 Source: xStation5

หุ้น AMD พุ่ง 7% หลังงบแกร่ง! หุ้นชิปกลับมาฟื้นตัวแล้วหรือไม่?



ข่าวเด่นวันนี้ 4 พ.ย. หุ้นชิปหนุนวอลล์สตรีท น้ำมันร่วงรับข่าวเจรจาคืบหน้า


Market Wrap: วอลล์สตรีทและตลาดหุ้นทั่วโลกเผชิญแรงกดดัน
AMD จ่อประกาศงบ! จะปลุกความเชื่อมั่นต่อกระแส AI ได้อีกครั้งหรือไม่?