

- ตลาดหุ้น Nasdaq เผชิญสัปดาห์ที่แย่ที่สุดนับตั้งแต่เดือนเมษายน 2025 ท่ามกลางความกังวลเรื่องการลงทุนด้าน AI
- ผลประกอบการไตรมาสนี้จาก Netflix, Tesla, Meta และ IBM จะเป็นตัวชี้ทิศทางหุ้นกลุ่มเทคโนโลยี
- เศรษฐกิจจีนในไตรมาส 3 เติบโต 4.5% แบบปีต่อปี ซึ่งสูงกว่าตัวเลขคาดการณ์ของตลาด

- ตลาดหุ้น Nasdaq เผชิญสัปดาห์ที่แย่ที่สุดนับตั้งแต่เดือนเมษายน 2025 ท่ามกลางความกังวลเรื่องการลงทุนด้าน AI
- ผลประกอบการไตรมาสนี้จาก Netflix, Tesla, Meta และ IBM จะเป็นตัวชี้ทิศทางหุ้นกลุ่มเทคโนโลยี
- เศรษฐกิจจีนในไตรมาส 3 เติบโต 4.5% แบบปีต่อปี ซึ่งสูงกว่าตัวเลขคาดการณ์ของตลาด
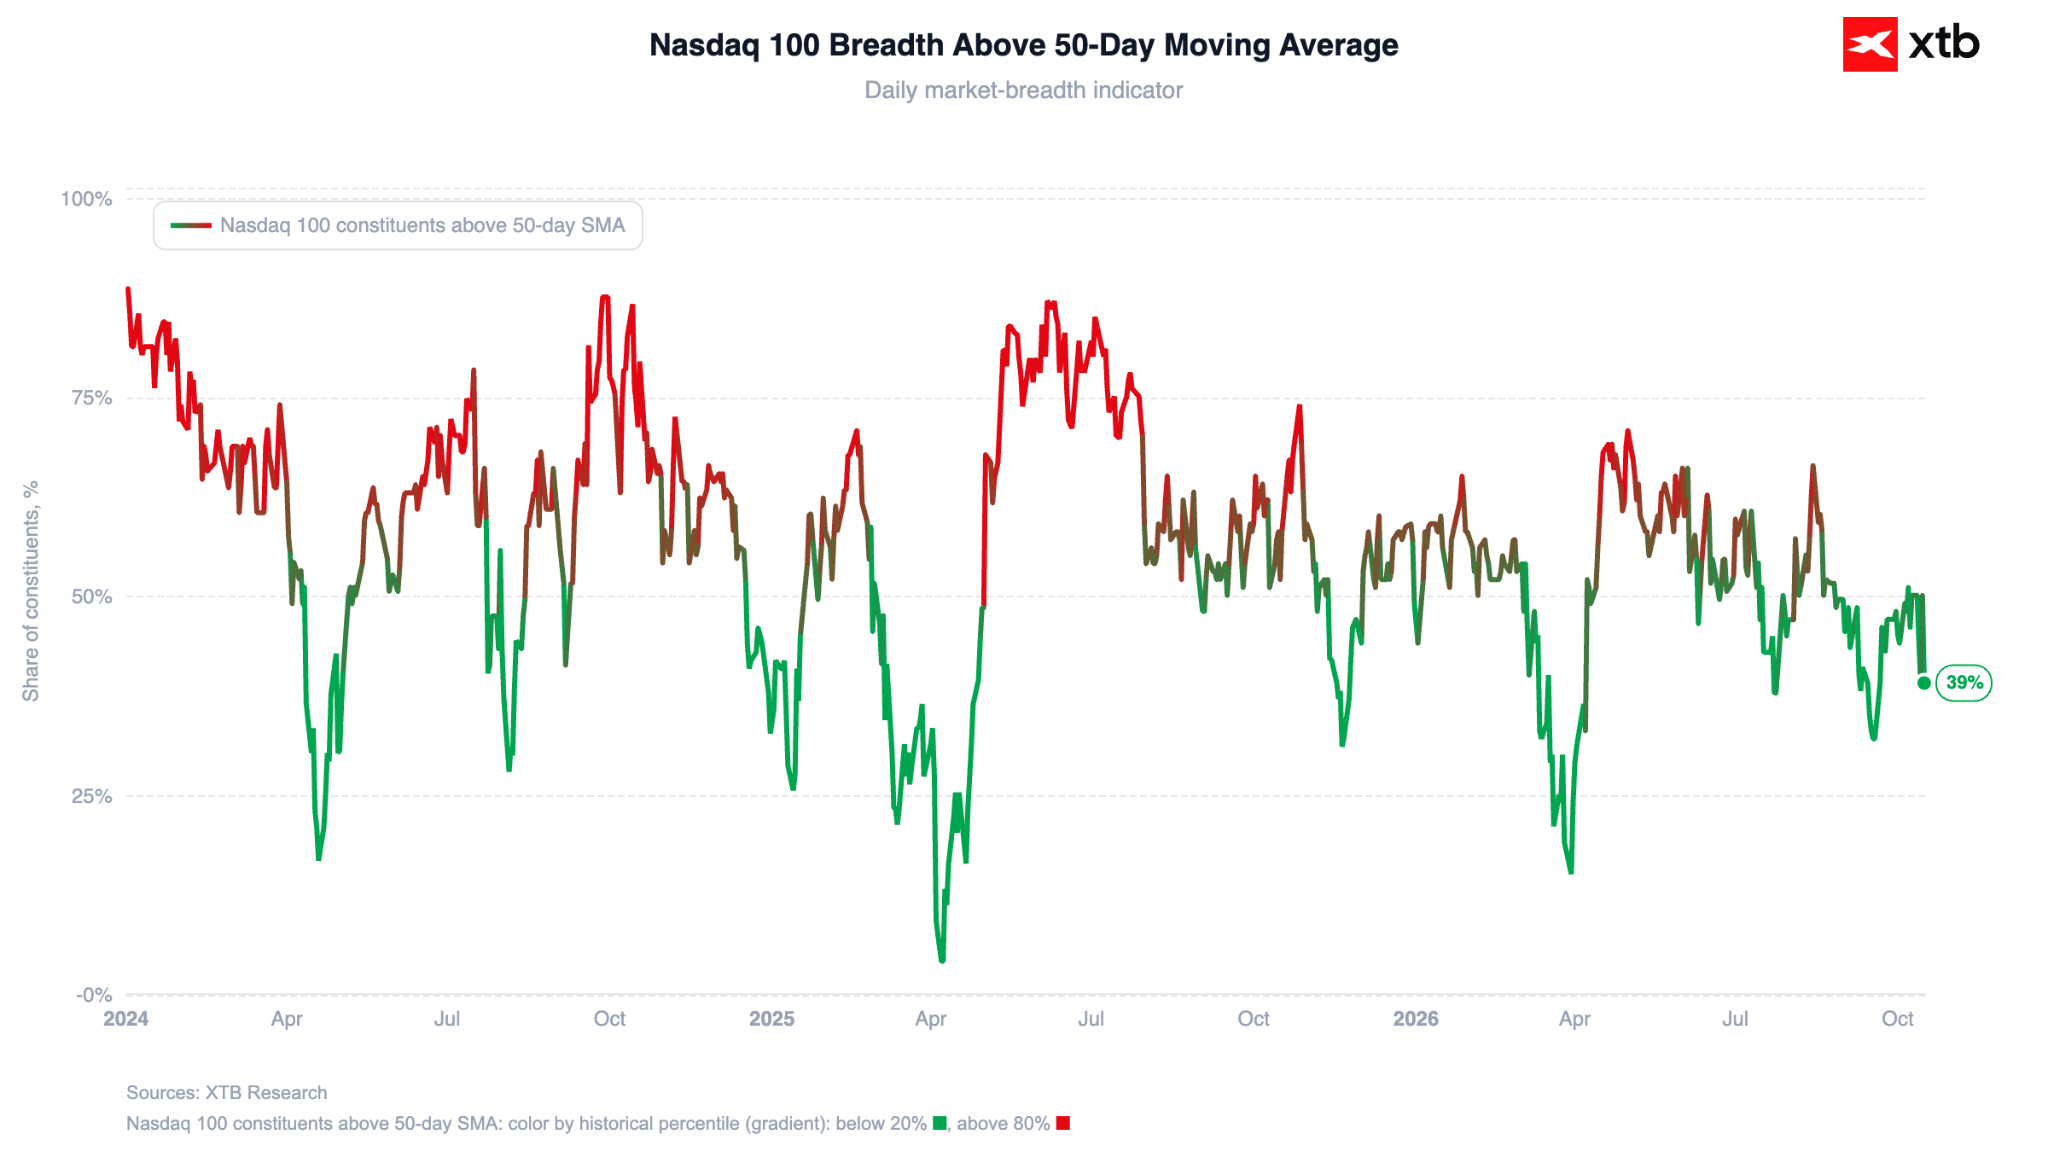
สัปดาห์ที่ผ่านมาเป็นสัปดาห์ที่แย่ที่สุดสำหรับ Nasdaq นับตั้งแต่เดือนเมษายน 2025 เมื่อมีการประกาศขึ้นภาษีนำเข้าของสหรัฐฯ สูงสุดในรอบกว่า 100 ปี
ภาพที่ 1: สัดส่วนบริษัทใน Nasdaq 100 ที่อยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน (2024 - 2026)
 ที่มา: XTB Research, 19.10.2026
วันนี้ ความเชื่อมั่นของตลาดเริ่มปรับตัวดีขึ้นเล็กน้อย สัญญาซื้อขายล่วงหน้า Nasdaq 100 ปรับตัวขึ้นมากกว่า 1% และ S&P 500 ปรับตัวขึ้นราว 0.7% ราคาน้ำมันดิบเริ่มย่อตัวลงจากระดับสูงสุดในรอบห้าเดือน ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงอยู่ต่ำกว่าระดับสูงสุดล่าสุดอย่างมีนัยสำคัญ
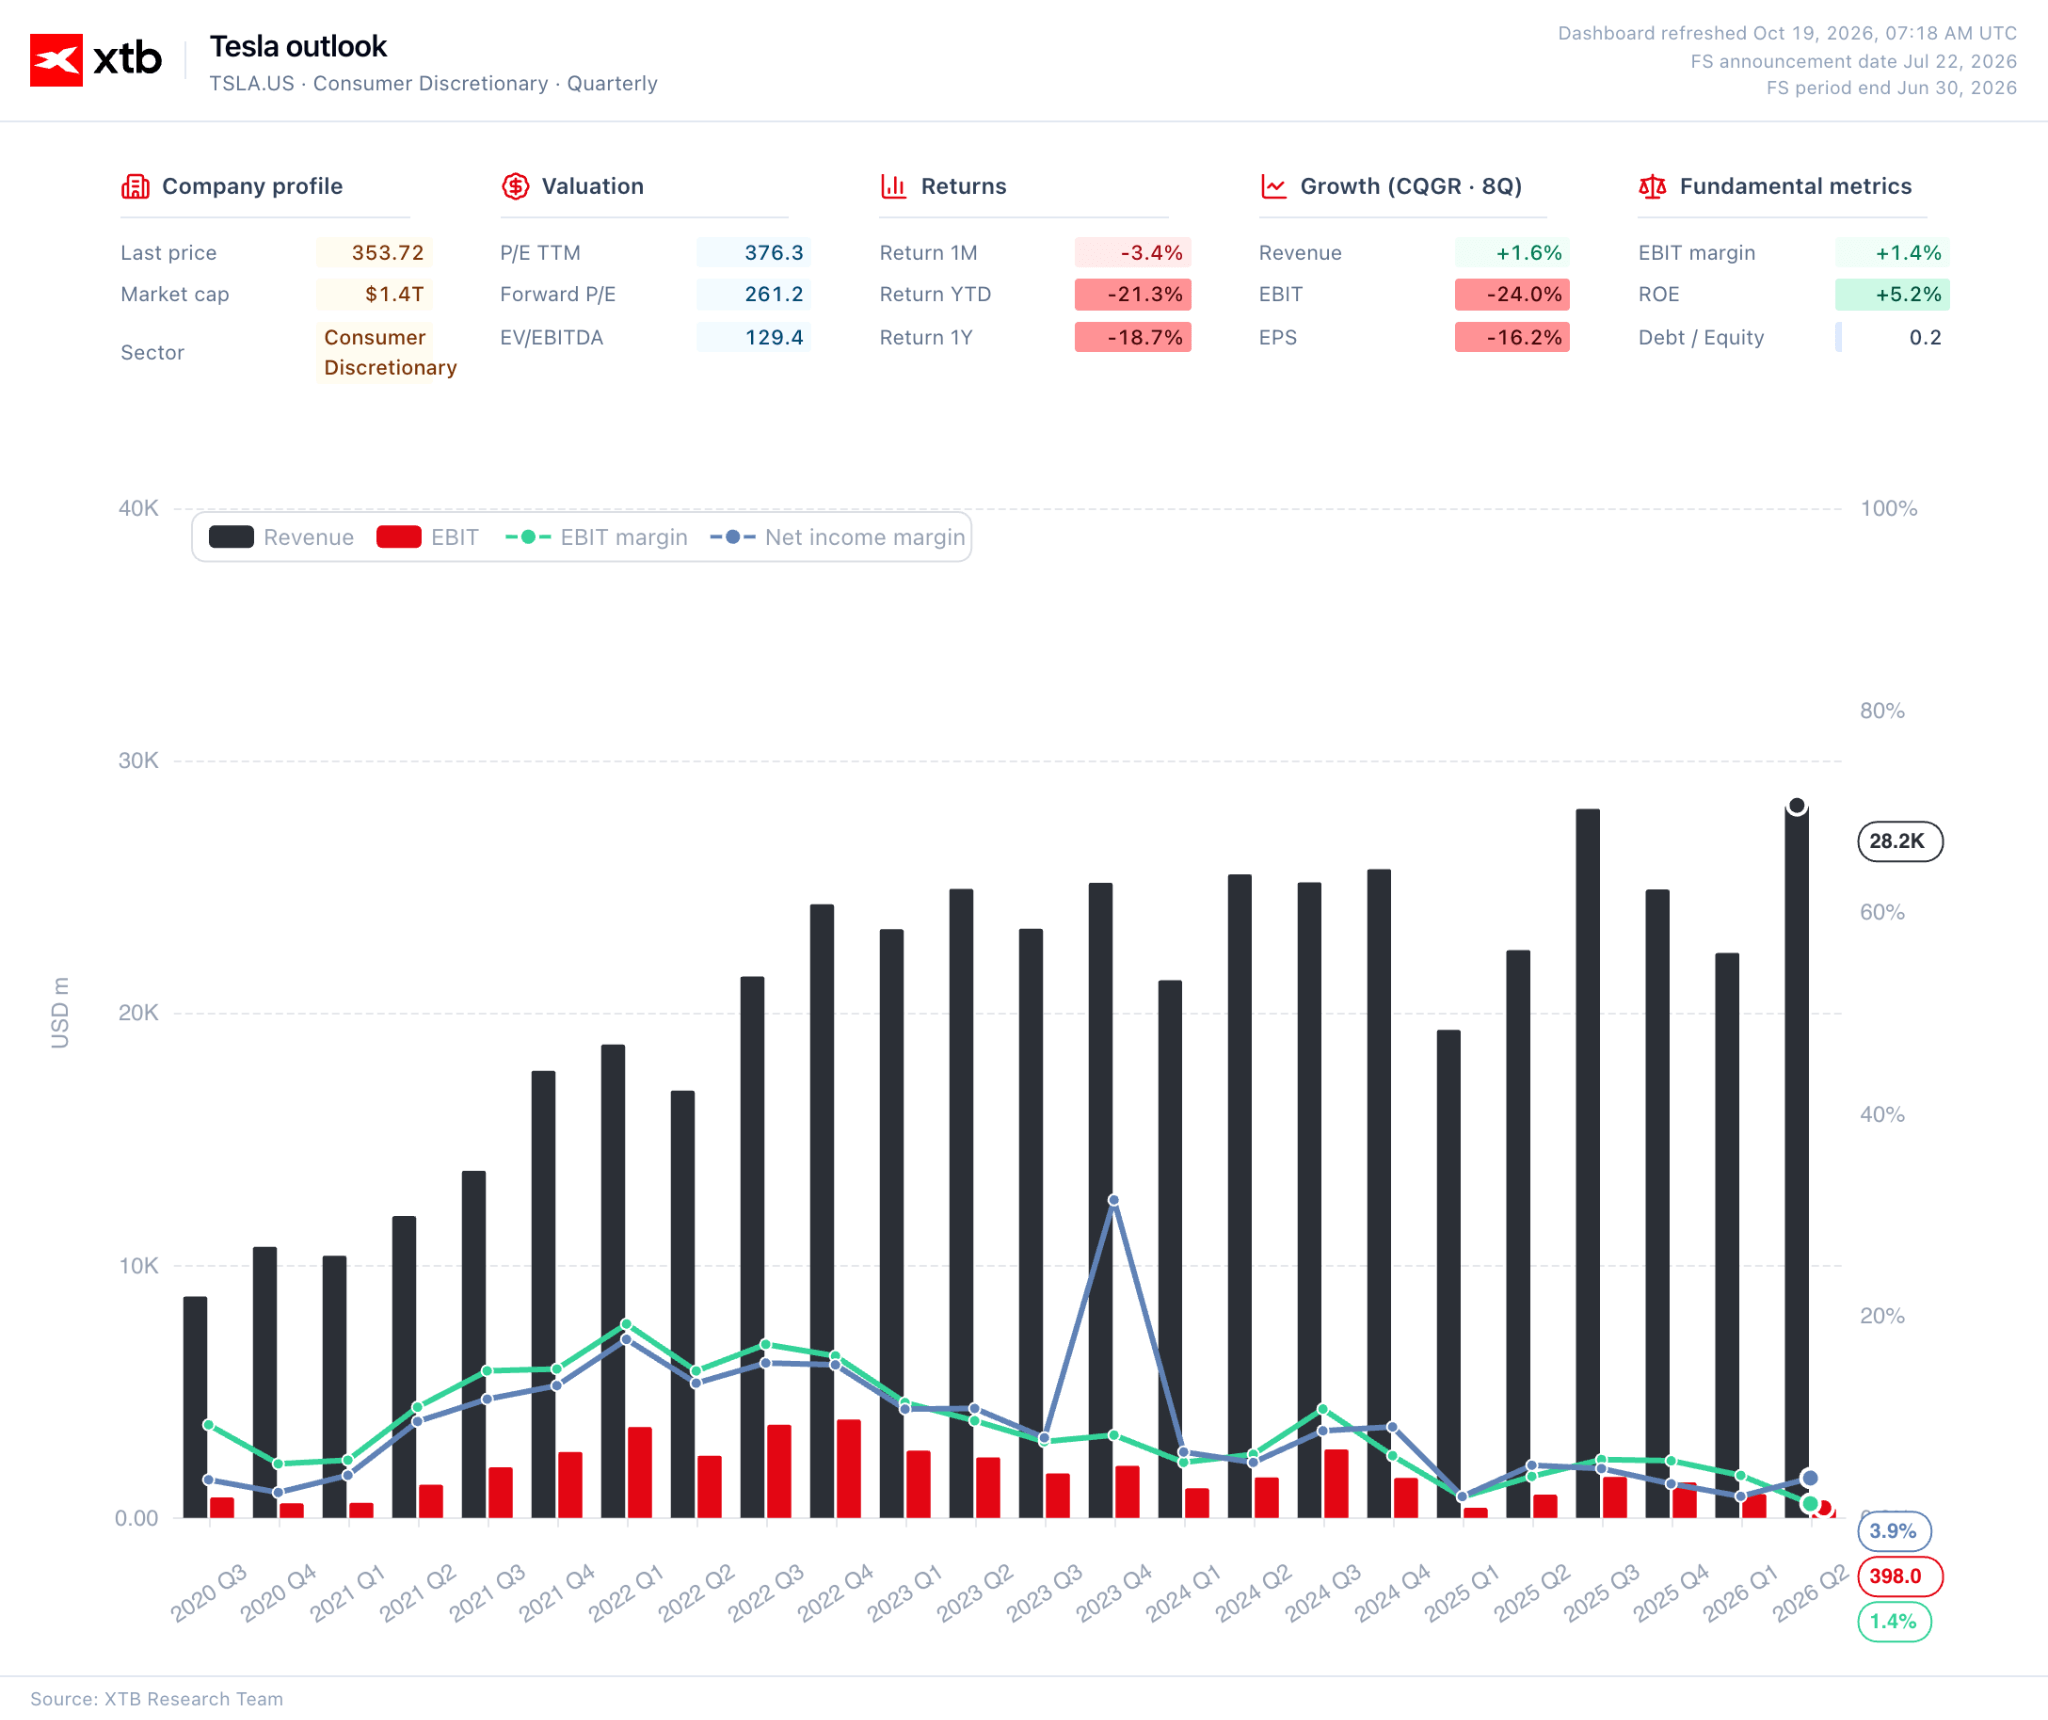
สิ่งที่รออยู่ข้างหน้าคือรายงานผลประกอบการประจำไตรมาสจาก Netflix, Tesla, Meta และ IBM ซึ่งจะเป็นบทพิสูจน์ว่าแรงเทขายหุ้นกลุ่มเทคโนโลยีในสัปดาห์ที่แล้วเป็นการตอบสนองที่เกินกว่าเหตุ หรือเป็นสัญญาณเตือนสำหรับกระแสการลงทุนในกลุ่ม "AI Play" ทั้งหมด
ภาพที่ 2: แดชบอร์ดสำหรับ Tesla (2024 - 2026)
 ที่มา: XTB Research, 19.10.2026
🌏 การรายงานข้อมูลเศรษฐกิจมหภาคที่สำคัญ
วันจันทร์
จีน
- GDP ไตรมาส 3 เติบโต 4.5% YoY (คาดการณ์: 4.4%, ครั้งก่อน: 4.3%) หากเทียบรายไตรมาส การเติบโตอยู่ที่ 1.2% (คาดการณ์: 1.1%)
- ผลผลิตภาคอุตสาหกรรมในเดือนกันยายนเพิ่มขึ้น 5.5% YoY (คาดการณ์: 5.4%, ครั้งก่อน: 5.2%)
- ยอดค้าปลีกเร่งตัวขึ้นเป็น 1.1% YoY สูงกว่าทั้งตัวเลขคาดการณ์ (0.5%) และตัวเลขครั้งก่อน (0.4%) อย่างชัดเจน
- การลงทุนในสินทรัพย์ถาวรลดลง 7.2% YTD YoY (คาดการณ์: -7.3%)
- อัตราการว่างงานลดลงเหลือ 5.2% จาก 5.3%
- ราคาที่อยู่อาศัยยังคงปรับตัวลดลงอย่างต่อเนื่อง แม้จะชะลอตัวลง (-2.8% YoY เทียบกับ -3.0%)
📆 ปฏิทินเศรษฐกิจ
วันจันทร์
- แคนาดา: อัตราเงินเฟ้อ CPI เดือนกันยายน
- เวลา: 13:30 น.
- คาดการณ์: 3.2%
- ครั้งก่อน: 3.0%
วันอังคาร
- สหราชอาณาจักร: อัตราการว่างงาน (3 เดือนถึงสิงหาคม)
- เวลา: 07:00 น.
- คาดการณ์: 5.0%
- ครั้งก่อน: 4.9%
- สหรัฐฯ: การอนุญาตก่อสร้างเดือนกันยายน
- เวลา: 13:30 น.
- คาดการณ์: 1.40 ล้าน
- ครั้งก่อน: 1.403 ล้าน
📆 ปฏิทินเศรษฐกิจ (ตลอดสัปดาห์ที่เหลือ)
วันอังคารที่ 20 ตุลาคม
- 07:00 น. สหราชอาณาจักร – อัตราการว่างงาน (ILO)
วันพุธที่ 21 ตุลาคม
- 07:00 น. สหราชอาณาจักร – อัตราเงินเฟ้อ CPI YoY
- 15:30 น. สหรัฐฯ – สต็อกน้ำมันดิบ DOE (เปลี่ยนแปลง)
วันพฤหัสบดีที่ 22 ตุลาคม
- 13:30 น. สหรัฐฯ – จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรก
- 15:30 น. สหรัฐฯ – สต็อกก๊าซธรรมชาติ EIA (เปลี่ยนแปลง)
วันศุกร์ที่ 23 ตุลาคม
- 00:30 น. ญี่ปุ่น – อัตราเงินเฟ้อ CPI YoY
- 09:00 น. ยูโรโซน – ดัชนี PMI เบื้องต้นภาคการผลิตและภาคบริการ
- 14:45 น. สหรัฐฯ – ดัชนี PMI เบื้องต้นภาคการผลิตและภาคบริการ
- 15:00 น. สหรัฐฯ – ความเชื่อมั่นผู้บริโภคจากมหาวิทยาลัยมิชิแกน (เบื้องต้น)
🗂️ การรายงานผลประกอบการของบริษัทจดทะเบียน
- Fifth Third Bancorp ($FITB.US) – ก่อนตลาดเปิด (BMO)
- Cleveland-Cliffs ($CLF.US) – ก่อนตลาดเปิด (BMO)
- Steel Dynamics ($STLD.US) – หลังตลาดปิด (AMC)
- Zions Bancorporation ($ZION.US) – หลังตลาดปิด (AMC)
- W. R. Berkley ($WRB.US) – หลังตลาดปิด (AMC)
- Western Alliance Bancorporation ($WAL.US) – หลังตลาดปิด (AMC)
🗂️ การรายงานผลประกอบการของบริษัทจดทะเบียน (ตลอดสัปดาห์ที่เหลือ)
วันอังคาร: Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman
วันพุธ: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health
วันพฤหัสบดี: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific
วันศุกร์: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni
3 ตลาดที่น่าจับตามอง
- OIL – ราคาน้ำมันดิบ Brent ขยับเข้าใกล้ $112 เมื่อวันศุกร์ ก่อนที่จะปรับลดลงเกือบ 2% ในวันจันทร์มาอยู่ที่ประมาณ $108 Chris Wright รัฐมนตรีว่าการกระทรวงพลังงานของสหรัฐฯ รายงานว่าการลำเลียงน้ำมันจากอ่าวเปอร์เซียกลับมาอยู่ที่ระดับประมาณ 80% ของช่วงก่อนเกิดความขัดแย้งแล้ว แม้ว่าอุปทานผลิตภัณฑ์น้ำมันกลั่นจะยังคงตึงตัวก็ตาม ในขณะเดียวกัน เหตุการณ์ความไม่สงบในภูมิภาคยังคงดำเนินอยู่ ซึ่งรวมถึงเรือบรรทุกน้ำมันที่ได้รับความเสียหายในอ่าวเปอร์เซียและเฮลิคอปเตอร์ที่ถูกยิงตกใกล้ชายแดนเยเมน ส่งผลให้ตลาดยังคงคิดคำนึงถึงส่วนชดเชยความเสี่ยง (Risk Premium) ต่อไป
- TNOTE – หลังจากปรับตัวลดลงราว 17 bps ในสัปดาห์ที่ผ่านมา (การลดลงที่รุนแรงที่สุดนับตั้งแต่เดือนเมษายน 2025 ควบคู่ไปกับแรงเทขาย 5.5% ใน Nasdaq 100) อัตราผลตอบแทนพันธบัตรเริ่มทรงตัวใกล้ระดับ 5.06% พันธบัตรรัฐบาลดูเหมือนจะกลับมาทำหน้าที่เป็นสินทรัพย์ปลอดภัยอีกครั้ง หากเกิดเหตุการณ์หยุดชะงักเพิ่มเติมเกี่ยวกับการใช้จ่ายด้าน AI
- US100 – หลังจากเผชิญกับสัปดาห์ที่เลวร้ายที่สุดนับตั้งแต่แรงเทขายจากนโยบายภาษีในเดือนเมษายน จุดสนใจได้เปลี่ยนไปที่รายงานผลประกอบการประจำไตรมาสจาก Netflix, Tesla, Meta และ IBM ผลลัพธ์เหล่านี้จะเป็นตัวชี้ขาดว่า ความกังวลในสัปดาห์ที่แล้วเกี่ยวกับการระดมทุนสำหรับรายจ่ายฝ่ายทุนด้าน AI (รวมถึงความเคลื่อนไหวเกี่ยวกับ CoreWeave และ Anthropic) เป็นเพียงการชะลอตัวชั่วคราว หรือเป็นจุดเริ่มต้นของการปรับฐานในวงกว้างของกลุ่มการลงทุนด้านปัญญาประดิษฐ์
—
Michał Jóźwiak นักวิเคราะห์ตลาดการเงินที่ XTB



Chart of the Day: หุ้นเทคโนโลยีจะไปต่ออย่างไร หลังเผชิญแรงเทขายหนักที่สุดนับตั้งแต่เดือนเมษายน 2025?


Nasdaq ฟื้นตัวก่อนประกาศผลประกอบการ Mag7 พันธบัตรกลับมาเป็นสินทรัพย์ยอดนิยม ขณะที่ราคาน้ำมันลดลงจากจุดสูงสุด


ตลาดเซมิคอนดักเตอร์เผชิญแรงเทขาย 📉🖥️

TSMC ทุบสถิติอีกครั้ง รับกระแสบูม AI