

- ตลาดคาดการณ์การเติบโตของกำไรดัชนี S&P 500 ไว้ที่ 35% ในไตรมาส 3 นี้
- ธุรกิจที่เกี่ยวข้องกับ AI และพลังงานเป็นแรงขับเคลื่อนหลักของการเติบโตของกำไร
- ความเสี่ยงระยะสั้นของตลาดมาจากอัตราดอกเบี้ยสูงและเงินเฟ้อมากกว่าผลประกอบการ
- ผู้ให้บริการคลาวด์รายใหญ่คาดว่าจะใช้จ่ายด้านโครงสร้างพื้นฐาน AI สูงถึง 800 000 ล้าน USD
- นักลงทุนควรติดตามผลประกอบการและแนวโน้มไตรมาส 4 ของบริษัทจดทะเบียนขนาดใหญ่
ตลาดหุ้นแสดงให้เห็นถึงความแข็งแกร่งอย่างน่าทึ่งในปีนี้ แม้ต้องเผชิญกับความปั่นป่วนทางภูมิรัฐศาสตร์ ราคาพลังงานที่พุ่งสูงขึ้น และอัตราผลตอบแทนพันธบัตรทั่วโลกที่ปรับตัวขึ้นอย่างรวดเร็ว ซึ่งกำลังผลักดันต้นทุนการกู้ยืมให้สูงขึ้น ปัจจุบัน หุ้นบลูชิพของสหรัฐฯ กำลังเข้าสู่ปีที่ 4 ของตลาดกระทิง แต่ในไตรมาส 4 นี้ ตลาดกำลังเผชิญกับบททดสอบที่ท้าทายที่สุดนับตั้งแต่ต้นไตรมาส นั่นคือการประกาศผลประกอบการล่าสุดของบริษัทจดทะเบียน
ความคาดหวังอยู่ในระดับสูง
FactSet ระบุว่า ตลาดคาดการณ์การเติบโตของกำไรสำหรับดัชนี S&P 500 ไว้ที่ 35% ขณะที่ดัชนี Euro Stoxx 600 คาดว่าจะเติบโต 19–20% โดยตัวเลขการเติบโตของกำไรทั้งสองตลาดพึ่งพาธุรกิจที่เกี่ยวข้องกับ AI และพลังงานเป็นอย่างมาก
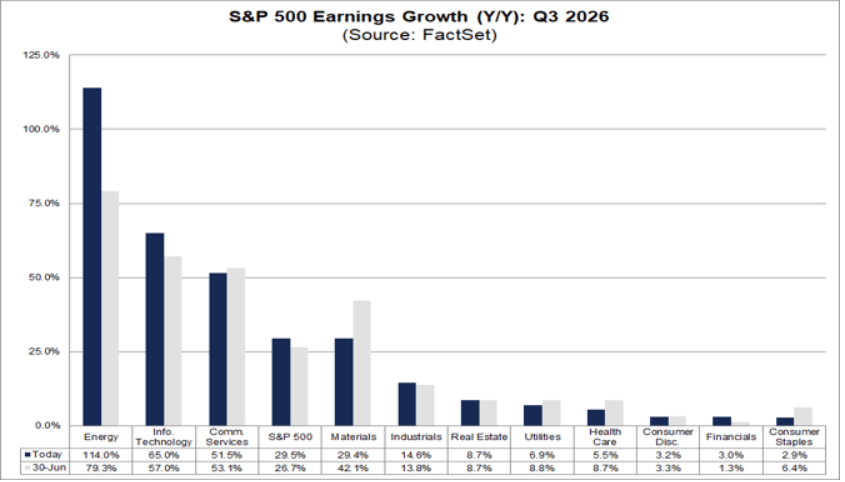
ตัวอย่างเช่น กำไรของบริษัทในกลุ่มพลังงานที่อยู่ในดัชนี S&P 500 คาดว่าจะเติบโต 115% ส่วนในยุโรปคาดว่าจะเติบโต 98% ขณะที่บริษัทจดทะเบียนในสหรัฐฯ ที่เกี่ยวข้องกับ AI คาดว่าจะมีการเติบโตของกำไรมากกว่า 65%
กำไรของบริษัทจะยังออกมาดีกว่าที่ตลาดคาดการณ์หรือไม่?
หากการเติบโตของกำไรบริษัทในดัชนี S&P 500 สำหรับไตรมาส 3 สูงกว่า 35% จริง จะถือเป็นการเติบโตในระดับเลขสองหลักติดต่อกันเป็นไตรมาสที่ 8 และเป็นไตรมาสที่ 3 ติดต่อกันที่กำไรเติบโตมากกว่า 25%
ในยุโรป โมเมนตัมของกำไรก็แข็งแกร่งเช่นกัน โดยกำไรในไตรมาส 2 เติบโตมากกว่า 24% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ช่วงหลังการแพร่ระบาดของโควิด-19 และตลาดคาดว่าการเติบโตที่ดีจะดำเนินต่อไป
เมื่อผลประกอบการแข็งแกร่งเช่นนี้ จึงไม่น่าแปลกใจที่ตลาดหุ้นกำลังปรับตัวขึ้น
เหตุใดแนวโน้มผลประกอบการจึงแข็งแกร่ง?
เมื่อเข้าสู่ฤดูประกาศผลประกอบการครั้งนี้ เกณฑ์ความคาดหวังของตลาดสหรัฐฯ อยู่ในระดับสูงกว่ายุโรป และเป็นเรื่องยากที่จะเห็นว่าตลาดหุ้นจะปรับตัวขึ้นต่อได้อย่างไร หากผลประกอบการไม่โดดเด่น อย่างไรก็ตาม ก่อนที่บริษัทขนาดใหญ่หลายแห่งจะรายงานผลประกอบการ แนวโน้มยังคงแข็งแกร่งด้วยเหตุผลหลายประการ ดังนี้
-
นักวิเคราะห์ปรับเพิ่มประมาณการกำไรไตรมาส 3 อย่างต่อเนื่องนับตั้งแต่สิ้นเดือนมิถุนายน ซึ่งโดยทั่วไปถือเป็นสัญญาณบวกก่อนเข้าสู่ฤดูประกาศผลประกอบการ
-
บริษัทต่าง ๆ มีมุมมองเชิงบวกต่อแนวโน้มกำไรไตรมาส 3 โดยจากบริษัทในดัชนี S&P 500 จำนวน 113 แห่งที่ให้แนวทางคาดการณ์ผลประกอบการในไตรมาส 2 มี 72 แห่งที่คาดว่ากำไรจะเติบโตในไตรมาสที่ผ่านมา
-
ในช่วง 5 ปีที่ผ่านมา กำไรที่บริษัทในดัชนี S&P 500 รายงานจริงสูงกว่าประมาณการเฉลี่ยมากกว่า 7.5% ตามข้อมูลของ FactSet
-
ไม่มีภาคธุรกิจใดในดัชนี S&P 500 ที่คาดว่าจะรายงานกำไรลดลงในไตรมาสที่ผ่านมา ซึ่งถือเป็นภาพที่โดดเด่นอย่างมาก โดยเฉพาะเมื่อพิจารณาว่ากลุ่มธุรกิจที่อ่อนไหวต่ออัตราดอกเบี้ยยังคงประคองตัวได้ในขณะนี้
ผลประกอบการไตรมาส 3 จะยิ่งทำให้เห็นความแตกต่างระหว่างบริษัทที่เติบโตกับบริษัทที่เติบโตได้ยากหรือไม่?
ผลประกอบการเป็นปัจจัยสำคัญที่ผลักดันดัชนีหุ้นบลูชิพของสหรัฐฯ ให้ทำสถิติสูงสุดเป็นประวัติการณ์ อย่างไรก็ตาม มีข้อกังวลเกี่ยวกับการปรับตัวขึ้นที่กระจุกตัวอยู่ในหุ้นเพียงบางกลุ่ม โดยในเดือนที่ผ่านมา มีบริษัทเพียงหนึ่งในสี่ของดัชนี S&P 500 ที่ราคาหุ้นปรับตัวขึ้น แม้ว่าดัชนีจะขยับเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ก็ตาม
หากไม่นับรวมหุ้นเทคโนโลยีขนาดใหญ่ การเติบโตของกำไรในดัชนี S&P 500 จะอยู่ที่ประมาณ 20% ซึ่งยังถือเป็นอัตราการเติบโตที่ดีเมื่อพิจารณาจากสภาพแวดล้อมทางเศรษฐกิจในปัจจุบัน
ผลกระทบต่อตลาด
เราเชื่อว่าความเสี่ยงระยะสั้นของตลาดหุ้นไม่ได้อยู่ที่ผลประกอบการ เพราะคาดว่ากำไรจะยังแข็งแกร่ง แต่ความเสี่ยงที่แท้จริงมาจากปัจจัยแวดล้อม โดยเฉพาะความกังวลเกี่ยวกับอัตราดอกเบี้ยที่เพิ่มขึ้นและเงินเฟ้อที่ยังคงอยู่ในระดับสูง ปัจจัยเหล่านี้อาจทำให้แนวโน้มตลาดกระทิงของหุ้นต้องหยุดชะงัก
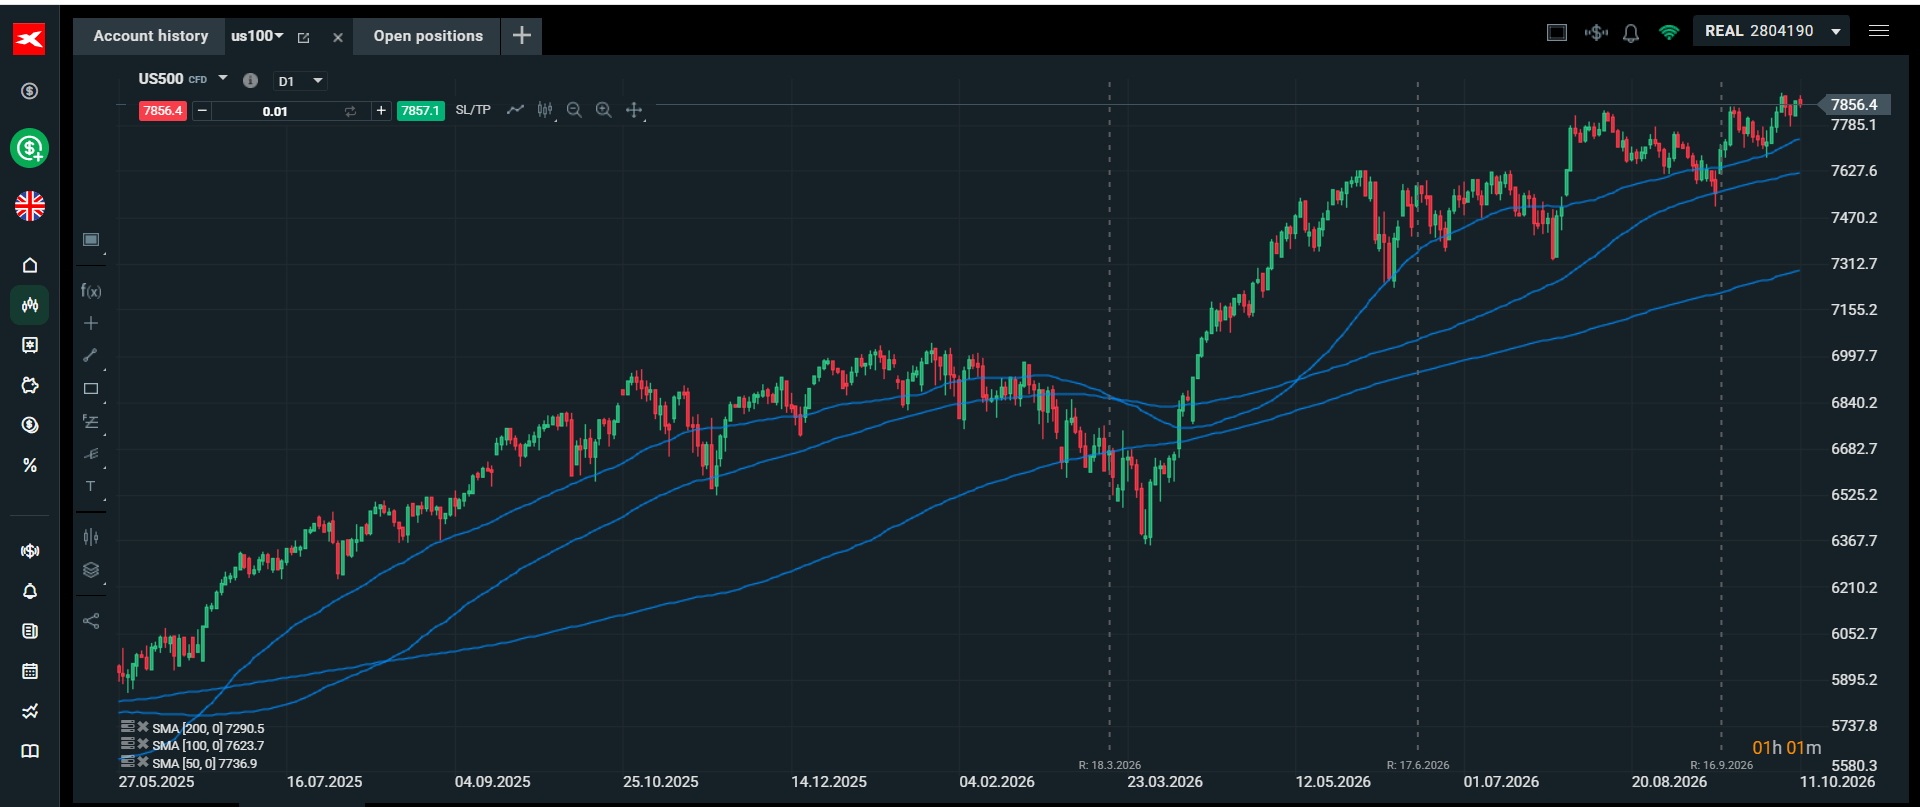
เส้นทางสู่ระดับ 8,000 จุดของดัชนี S&P 500 จะต้องอาศัยการเติบโตของกำไรที่แข็งแกร่งอีกหนึ่งไตรมาส อย่างไรก็ตาม การคาดการณ์ผลประกอบการสำหรับไตรมาส 4 ก็จำเป็นต้องโดดเด่นไม่แพ้กัน แม้จะเป็นเป้าหมายที่ท้าทาย แต่ในขณะนี้นักวิเคราะห์ยังคาดว่าผลประกอบการของบริษัทจะออกมาดี
สำหรับยุโรป การเติบโตของกำไรที่แข็งแกร่งเกือบทั้งหมดมาจากภาคพลังงาน โดยคาดว่ากำไรของกลุ่มนี้จะเติบโตมากกว่า 98% แต่หากไม่นับรวมภาคพลังงาน อัตราการเติบโตของกำไรในไตรมาส 3 จะอยู่ในระดับปานกลางมากขึ้นที่ประมาณ 9–10%
กำไรยังมีแนวโน้มถูกกดดันจากบริษัทที่อ่อนไหวต่ออัตราดอกเบี้ย การพุ่งขึ้นของอัตราผลตอบแทนพันธบัตรและอัตราดอกเบี้ยที่สูงขึ้นคาดว่าจะส่งผลกระทบอย่างมากต่อภาคอสังหาริมทรัพย์ของยุโรป โดยนักวิเคราะห์คาดว่ากำไรของภาคธุรกิจนี้ในไตรมาสที่ผ่านมาจะลดลง 17% เมื่อเทียบกับปีก่อน
ผลกระทบจากอัตราแลกเปลี่ยน
ในช่วงไม่กี่เดือนที่ผ่านมา หุ้นยุโรปให้ผลตอบแทนต่ำกว่าหุ้นสหรัฐฯ ส่วนหนึ่งเป็นเพราะยุโรปมีบริษัทที่เกี่ยวข้องกับ AI น้อยกว่า เงินออมและเงินลงทุนจากทั่วโลกกำลังไหลเข้าสู่ธุรกิจที่เกี่ยวข้องกับ AI ซึ่งเป็นอีกปัจจัยที่ช่วยหนุนค่าเงินดอลลาร์สหรัฐฯ
ในช่วง 3 เดือนที่ผ่านมา เงินยูโรอ่อนค่าลงมากกว่า 3% เมื่อเทียบกับดอลลาร์สหรัฐฯ ขณะที่เงินปอนด์อ่อนค่าลง 2%
เราคาดว่าบริษัทในยุโรปที่มีธุรกิจส่งออกขนาดใหญ่จะเผชิญแรงกดดันต่อกำไรจากผลกระทบของอัตราแลกเปลี่ยนและค่าเงินดอลลาร์ที่แข็งแกร่ง ปัจจัยนี้อาจทำให้แนวโน้มผลประกอบการไตรมาส 4 ของยุโรปมีความไม่แน่นอนมากขึ้น และเป็นประเด็นที่ควรติดตามในช่วงหลายสัปดาห์ข้างหน้า
ประเด็นสำคัญที่ควรจับตา
- การรักษาและเพิ่มอัตรากำไร: ประเด็นนี้จะมีความสำคัญอย่างยิ่งในฤดูประกาศผลประกอบการครั้งนี้ ในสภาพแวดล้อมที่การลงทุนเพื่อขยายโครงสร้างพื้นฐาน AI ใช้เงินสดจำนวนมาก บริษัทต่าง ๆ โดยเฉพาะผู้ให้บริการคลาวด์และโครงสร้างพื้นฐานดิจิทัลรายใหญ่ (Hyperscalers) ในสหรัฐฯ จำเป็นต้องรักษาอัตรากำไรเพื่อสร้างความเชื่อมั่นให้กับนักลงทุนจนถึงสิ้นปี ตลาดคาดว่ากำไรของบริษัทในดัชนี S&P 500 จะเติบโตเร็วกว่ารายได้ถึงสองเท่า ดังนั้น หากอัตรากำไรอ่อนแอลง ก็จะสะท้อนให้เห็นในรายงานผลประกอบการไตรมาส 3
- แนวทางการลงทุนด้านรายจ่ายฝ่ายทุน (Capex) และการใช้จ่ายด้าน AI: ประเด็นนี้จะมีความสำคัญอย่างมากในฤดูประกาศผลประกอบการครั้งนี้ โดยคาดว่าผู้ให้บริการ Hyperscalers รายใหญ่จะใช้จ่ายด้าน Capex สูงถึง 800,000 ล้านดอลลาร์ในปีนี้ ซึ่งส่วนใหญ่จะนำไปลงทุนในโครงสร้างพื้นฐาน AI หากบริษัทปรับเพิ่มประมาณการการลงทุน ก็อาจยิ่งเพิ่มความกังวลเกี่ยวกับต้นทุนการพัฒนาโครงสร้างพื้นฐาน AI และความยั่งยืนของการลงทุนดังกล่าว
- บริษัทน้ำมันและก๊าซ: บริษัทในกลุ่มนี้ทั้งในสหรัฐฯ และยุโรปมีแนวโน้มรายงานการเติบโตของกำไรที่โดดเด่นในไตรมาส 3 จากสงครามในอิหร่าน อย่างไรก็ตาม นักลงทุนจะจับตาความเห็นของบริษัทเกี่ยวกับแนวโน้มรายได้ในอนาคต รวมถึงความเป็นไปได้ที่กำไรจะลดลง หากสงครามยุติลงและราคาพลังงานกลับสู่ระดับปกติ
- แนวโน้มผลประกอบการไตรมาส 4: นี่จะเป็นปัจจัยสำคัญที่กำหนดทิศทางตลาดหุ้นในฤดูประกาศผลประกอบการครั้งนี้ นักวิเคราะห์คาดการณ์ว่าผลประกอบการไตรมาส 4 จะยังแข็งแกร่ง โดยประมาณการการเติบโตของกำไร S&P 500 อยู่ที่มากกว่า 27% แล้ว การปรับเพิ่มหรือลดแนวโน้มผลประกอบการของบริษัทจึงมีความสำคัญต่อราคาหุ้นในช่วงหลายสัปดาห์ข้างหน้า
- ธนาคาร: ธนาคารต่าง ๆ จะเริ่มรายงานผลประกอบการในสัปดาห์นี้ ซึ่งจะช่วยสะท้อนสถานะทางการเงินของผู้บริโภค ตลอดจนสุขภาพของภาคเศรษฐกิจภายในประเทศและเศรษฐกิจสหรัฐฯ โดยรวม
- การเติบโตของกำไรนอกเหนือจากกลุ่ม AI: นักลงทุนจะจับตาว่ากำไรของบริษัทนอกภาคเทคโนโลยียังคงแข็งแกร่งหรือเริ่มส่งสัญญาณอ่อนแอ ในสหรัฐฯ คาดว่ากำไรของบริษัทที่ไม่ใช่กลุ่มเทคโนโลยีจะเติบโตประมาณ 20% ส่วนในยุโรป หากไม่นับรวมภาคพลังงาน การเติบโตของกำไรไตรมาส 3 จะลดลงมาอยู่ที่ 9–10% หากผลประกอบการของธุรกิจวัฏจักรเศรษฐกิจหรือกลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ยอ่อนแอกว่าคาด ก็อาจเพิ่มความกังวลในตลาดหุ้นได้
วันที่สำคัญที่ควรติดตาม
-
JP Morgan: 13 ตุลาคม
-
ASML: 14 ตุลาคม
-
TSMC: 15 ตุลาคม
-
Tesla: 21 ตุลาคม
-
Alphabet: 27 ตุลาคม
-
Meta: 28 ตุลาคม
-
Shell: 29 ตุลาคม
-
Amazon: 29 ตุลาคม
-
Apple: 2 พฤศจิกายน
-
Nvidia: 25 พฤศจิกายน
กราฟที่ 1: ดัชนี S&P 500 — เส้นทางสู่ระดับ 8,000 จุดขึ้นอยู่กับผลประกอบการไตรมาส 3
แหล่งที่มา: XTB
กราฟที่ 2: การคาดการณ์การเติบโตของกำไรไตรมาส 3 จำแนกตามภาคธุรกิจในดัชนี S&P 500
แหล่งที่มา: FactSet

GOLD - เมื่อใดจึงจะยืนยันแนวโน้มขาขึ้นได้?

⛩️ Chart of the Day: JP225 - Nikkei เดินตามจังหวะของตัวเอง

📉 NATGAS ร่วง 1.2% แล้วฤดูหนาวจะเป็นอย่างไร?

Economic Calendar: PMI ภาคการผลิตจากทั่วโลก พร้อมสุนทรพจน์จากบรรดาผู้กำหนดนโยบายธนาคารกลาง