

- ดัชนี Hang Seng ร่วงลงมากถึง 3% หลังตลาดฮ่องกงกลับมาเปิดทำการจากการหยุดยาว
- มาตรการกระตุ้นเศรษฐกิจล่าสุดของปักกิ่งยังไม่สามารถสร้างความเชื่อมั่นให้นักลงทุนได้
- หุ้นกลุ่มการเงินและเทคโนโลยีเผชิญแรงขายอย่างหนัก ส่งผลให้ตลาดหุ้นจีนร่วงแตะระดับต่ำสุดในรอบ 1 ปี

- ดัชนี Hang Seng ร่วงลงมากถึง 3% หลังตลาดฮ่องกงกลับมาเปิดทำการจากการหยุดยาว
- มาตรการกระตุ้นเศรษฐกิจล่าสุดของปักกิ่งยังไม่สามารถสร้างความเชื่อมั่นให้นักลงทุนได้
- หุ้นกลุ่มการเงินและเทคโนโลยีเผชิญแรงขายอย่างหนัก ส่งผลให้ตลาดหุ้นจีนร่วงแตะระดับต่ำสุดในรอบ 1 ปี
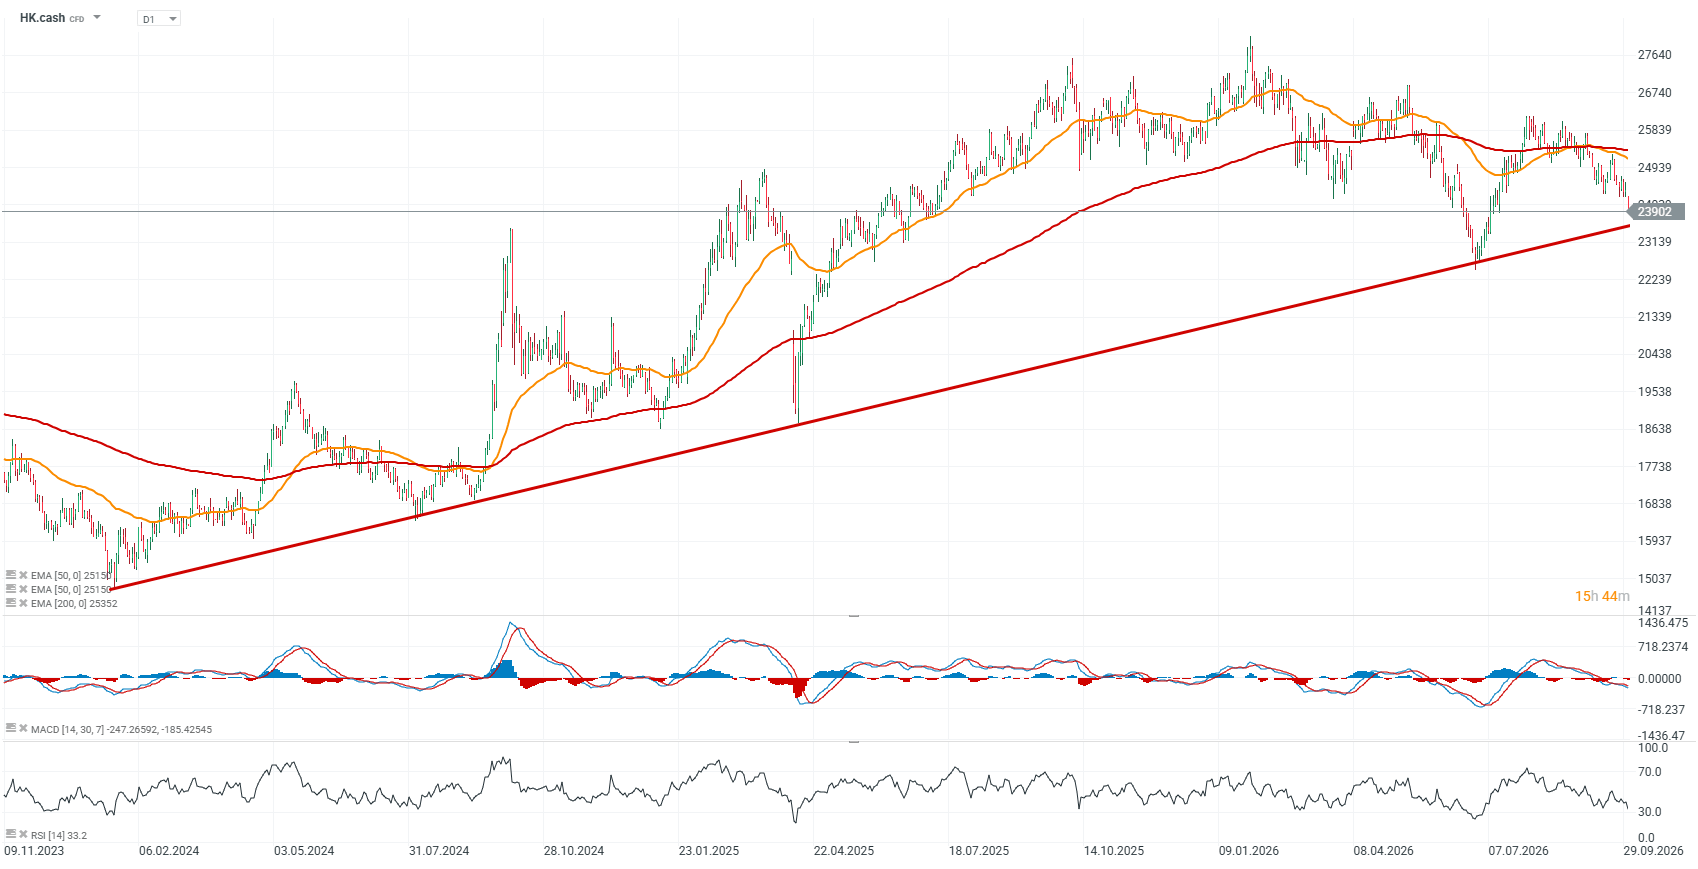
ตลาดหุ้นฮ่องกงกลับมาเปิดทำการหลังช่วงวันหยุดด้วยแรงเทขายอย่างหนัก โดยดัชนี Hang Seng (HK.cash) ร่วงลงมากถึง 3% ซึ่งถือเป็นช่วงการซื้อขายที่อ่อนแอที่สุดนับตั้งแต่วันที่ 23 มีนาคม นักลงทุนยังมีปฏิกิริยาเชิงลบต่อมาตรการกระตุ้นเศรษฐกิจล่าสุดของรัฐบาลปักกิ่ง ซึ่งจนถึงขณะนี้ยังไม่สามารถปรับปรุงการคาดการณ์การเติบโตทางเศรษฐกิจได้อย่างมีนัยสำคัญ ในขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury yields) ที่ปรับตัวสูงขึ้นยังคงเพิ่มแรงกดดันต่อความเชื่อมั่นของตลาด
- แรงเทขายกระจุกตัวอยู่ในภาคการเงินเป็นหลัก: HSBC ปรับตัวลดลงราว 5.5%, AIA ร่วงลง 4.2% ขณะที่ Hong Kong Exchanges and Clearing ปรับลดลง 1.5%
- หุ้นกลุ่มเทคโนโลยีขนาดใหญ่เผชิญแรงกดดันเช่นกัน โดย Alibaba เปิดลบราว 2.3%, Tencent ลดลง 2.1%, Baidu 3%, Xiaomi 2.5%, JD.com 2.6% และ Meituan ราว 2% ทั้งนี้ JD Health เป็นหุ้นบลูชิปที่อ่อนแอที่สุด โดยหุ้นร่วงลงประมาณ 6.9%
- New World Development โดดเด่นสวนทางกับแรงเทขายในวงกว้าง โดยพุ่งขึ้นเกือบ 10% ในการซื้อขายช่วงเช้า หลังจากบริษัทประกาศว่าจะยุติสัญญาสำหรับโครงการ 11 SKIES ก่อนกำหนด และส่งมอบโครงการคืนให้กับการท่าอากาศยานฮ่องกง (Hong Kong Airport Authority) ในวันที่ 1 เมษายนปีหน้า
- อีกหนึ่งปัจจัยที่กดดันตลาดคือการปิดทำการของตลาดหลักทรัพย์ในจีนแผ่นดินใหญ่เนื่องในวันหยุด ซึ่งจำกัดแรงซื้อสนับสนุนจากนักลงทุนในประเทศ นอกจากนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่สูงขึ้นยังส่งผลให้ภาวะทางการเงินของสินทรัพย์เสี่ยงตึงตัวขึ้น และสร้างแรงกดดันเพิ่มเติมต่อการประเมินมูลค่าหุ้นทั่วทั้งภูมิภาค
ปักกิ่งไม่สามารถโน้มน้าวตลาด: อุปสงค์ที่อ่อนแอ อสังหาริมทรัพย์ และเทคโนโลยี เพิ่มแรงกดดันต่อเนื่อง
ชุดมาตรการเชิงนโยบายล่าสุดของปักกิ่งไม่สามารถช่วยฟื้นฟูความเชื่อมั่นของนักลงทุนได้อย่างมีนัยสำคัญ ทางการจีนได้ประกาศมาตรการสนับสนุนสินเชื่อเพิ่มเติม มาตรการที่มุ่งเป้าไปยังตลาดอสังหาริมทรัพย์และธุรกิจขนาดเล็ก รวมถึงการลงทุนในโครงสร้างพื้นฐาน ขณะที่ธนาคารกลางจีนปรับลดอัตราดอกเบี้ยเงินกู้เสริมสภาพคล่องระยะ 1 ปี (pledged supplementary lending rate) ลงสู่ระดับ 1.5% อย่างไรก็ตาม ตลาดมองว่ามาตรการเหล่านี้ยังมีขอบเขตจำกัดเกินไปที่จะเปลี่ยนแปลงแนวโน้มการเติบโตได้อย่างชัดเจน หรือฟื้นฟูความเชื่อมั่นในสินทรัพย์ของจีนได้
แรงกดดันนี้เกิดขึ้นในวงกว้าง อุปสงค์ในประเทศที่ซบเซายังคงเป็นหนึ่งในปัญหาสำคัญที่เศรษฐกิจจีนกำลังเผชิญ ในขณะที่ภาคอสังหาริมทรัพย์ยังคงส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจอย่างต่อเนื่อง ดัชนี CSI 300 Real Estate ร่วงลงถึง 9% ซึ่งแสดงให้เห็นว่านักลงทุนยังไม่มั่นใจว่ามาตรการใหม่จะเพียงพอต่อการสร้างการฟื้นตัวอย่างยั่งยืนในยอดขายบ้านและปรับปรุงสถานะของผู้พัฒนาอสังหาริมทรัพย์ได้ ขณะเดียวกัน มาตรการดังกล่าวไม่มีการสนับสนุนโดยตรงรอบใหม่สำหรับตลาดตราสารทุน ส่งผลให้ผลกระทบเชิงบวกต่อความเชื่อมั่นในระยะสั้นมีจำกัด
แรงเทขายยังลามไปยังกลุ่มเทคโนโลยี ซึ่งเคยเป็นหนึ่งในแรงขับเคลื่อนหลักของการปรับตัวขึ้นของตลาดหุ้นจีนมาก่อน โดยดัชนี CSI Semiconductor ร่วงลงมากกว่า 2% และมีแนวโน้มลดลงรายไตรมาสราว 32% ขณะที่ดัชนี CSI AI ลดลง 1.2% และมีแนวโน้มที่จะขาดทุนรายไตรมาสประมาณ 25% นอกจากนี้ กิจกรรมของนักลงทุนยังคงชะลอตัวก่อนช่วงวันหยุดยาวหนึ่งสัปดาห์ โดยมูลค่าการซื้อขายรวมของตลาดหลักทรัพย์เซี่ยงไฮ้และเซินเจิ้นลดลงสู่ระดับต่ำสุดนับตั้งแต่เดือนกรกฎาคม 2025
แรงเทขายลามออกนอกฮ่องกง: หุ้นจีนร่วงสู่ระดับต่ำสุดในรอบ 1 ปี
ในจีนแผ่นดินใหญ่ ดัชนี CSI 300 ปรับลดลงมากถึง 2.4% สู่ระดับต่ำสุดในรอบประมาณ 1 ปี หุ้นกลุ่มผู้ผลิตชิปและชิ้นส่วนออปติคอลของจีนปรับตัวลดลงอย่างหนักเช่นกัน โดย Cambricon Technologies, GigaDevice Semiconductor, Zhongji Innolight และ Eoptolink ต่างร่วงลงอย่างน้อย 5% โดยมีความกังวลเกี่ยวกับการแข่งขันและภูมิรัฐศาสตร์ด้านเทคโนโลยีเป็นตัวเร่งสำคัญ รายงานที่ว่าปักกิ่งอาจอนุญาตให้บริษัทในประเทศซื้อชิปรุ่นล่าสุดของ Nvidia ได้ เพิ่มแรงกดดันต่อผู้ผลิตเซมิคอนดักเตอร์ในท้องถิ่น ซึ่งกำลังเผชิญกับการแข่งขันที่รุนแรงอยู่แล้ว ในเวลาเดียวกัน ข้อเสนอข้อจำกัดของสหรัฐฯ ที่พุ่งเป้าไปยังบริษัทออปติคอลของจีนได้ส่งผลลบต่อความเชื่อมั่นในกลุ่มธุรกิจนี้เพิ่มเติม
นักลงทุนยังคงผิดหวังกับผลการเจรจาระหว่างสหรัฐฯ และจีนรอบล่าสุด แม้ว่าจะมีการขยายเวลาพักรบทางการค้า แต่การประชุมกลับไม่ได้ข้อสรุปที่ก้าวกระโดดตามที่ผู้ร่วมตลาดบางส่วนคาดหวัง ส่งผลให้ความอ่อนแอนี้กระทบต่อทั้งตลาดหุ้นฮ่องกงและตลาดหุ้นจีนแผ่นดินใหญ่ ซึ่งเพิ่มความเสี่ยงต่อการเสื่อมถอยของความกว้างของตลาด (market breadth) เพิ่มเติม หากแรงกดดันต่อกลุ่มเทคโนโลยียังคงดำเนินต่อไป
กราฟ HK.cash (ช่วงเวลา D1)
 Source: xStation5


Morning Wrap: Wall Street แข็งแกร่ง แต่ยุโรปและเอเชียอ่อนตัว 🚩 NFP เตรียมทดสอบความแข็งแกร่งของตลาดหุ้น



ข่าวเด่นวันนี้ 2 ต.ค.
สหรัฐฯ กำลังเผชิญปัญหาดีเซล ขณะที่ยุโรปถูกขอให้เปิดใช้คลังสำรอง


🚨 ดัชนี ISM ภาคการผลิตสหรัฐฯ ต่ำกว่าคาด ดอลลาร์ผันผวนแรง