

- CoreWeave มีรายได้ในไตรมาสที่ 2 ปี 2026 เพิ่มขึ้น 112 เปอร์เซ็นต์ เป็น 2.58 พันล้าน USD
- บริษัทขาดทุนสุทธิ 626 ล้าน USD เนื่องจากการลงทุนด้านโครงสร้างพื้นฐานและต้นทุนดอกเบี้ยที่สูงขึ้น
- ผลตอบแทนพันธบัตรบางรุ่นพุ่งสูงถึง 16 เปอร์เซ็นต์ สะท้อนความกังวลของเจ้าหนี้ต่อภาระหนี้สิน

- CoreWeave มีรายได้ในไตรมาสที่ 2 ปี 2026 เพิ่มขึ้น 112 เปอร์เซ็นต์ เป็น 2.58 พันล้าน USD
- บริษัทขาดทุนสุทธิ 626 ล้าน USD เนื่องจากการลงทุนด้านโครงสร้างพื้นฐานและต้นทุนดอกเบี้ยที่สูงขึ้น
- ผลตอบแทนพันธบัตรบางรุ่นพุ่งสูงถึง 16 เปอร์เซ็นต์ สะท้อนความกังวลของเจ้าหนี้ต่อภาระหนี้สิน
CoreWeave ยังคงเป็นหนึ่งในตัวอย่างที่ชัดเจนที่สุดของความย้อนแย้งที่ขับเคลื่อนตลาดปัญญาประดิษฐ์
ผู้ให้บริการคลาวด์คอมพิวติงรายนี้มีรายได้เติบโตอย่างรวดเร็วและสามารถคว้าสัญญาแบบหลายปีได้ ทว่าการขยายโครงสร้างพื้นฐานกลับใช้เงินทุนเร็วกว่าที่ธุรกิจจะสามารถสร้างขึ้นมาได้
สำหรับนักลงทุน คำถามสำคัญคือมูลค่าจาก AI จะตกถึงมือผู้ถือหุ้นมากน้อยเพียงใด และตกไปอยู่กับผู้ผลิตฮาร์ดแวร์หรือเจ้าหนี้มากเพียงใด
ข้อมูลทางการเงิน
- รายได้ของ CoreWeave ในไตรมาสที่สองของปี 2026 เพิ่มขึ้น 112% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า แตะที่ 2.58 พันล้าน USD
- บริษัทได้ปรับเพิ่มคาดการณ์ยอดขายตลอดทั้งปีขึ้นเป็น 12.4 ถึง 13.2 พันล้าน USD
- ยอดรายได้ในอนาคตตามสัญญาที่รอรับรู้ แตะระดับประมาณ 104 พันล้าน USD และในช่วงต้นไตรมาสที่ 3 บริษัทยังสามารถคว้าข้อตกลงใหม่จากลูกค้าเพิ่มขึ้นอีกกว่า 25 พันล้าน USD
ความต้องการยังคงแข็งแกร่ง แต่บริษัทยังคงมีประสิทธิภาพต่ำมากในการเปลี่ยนคำสั่งซื้อให้กลายเป็นผลกำไร
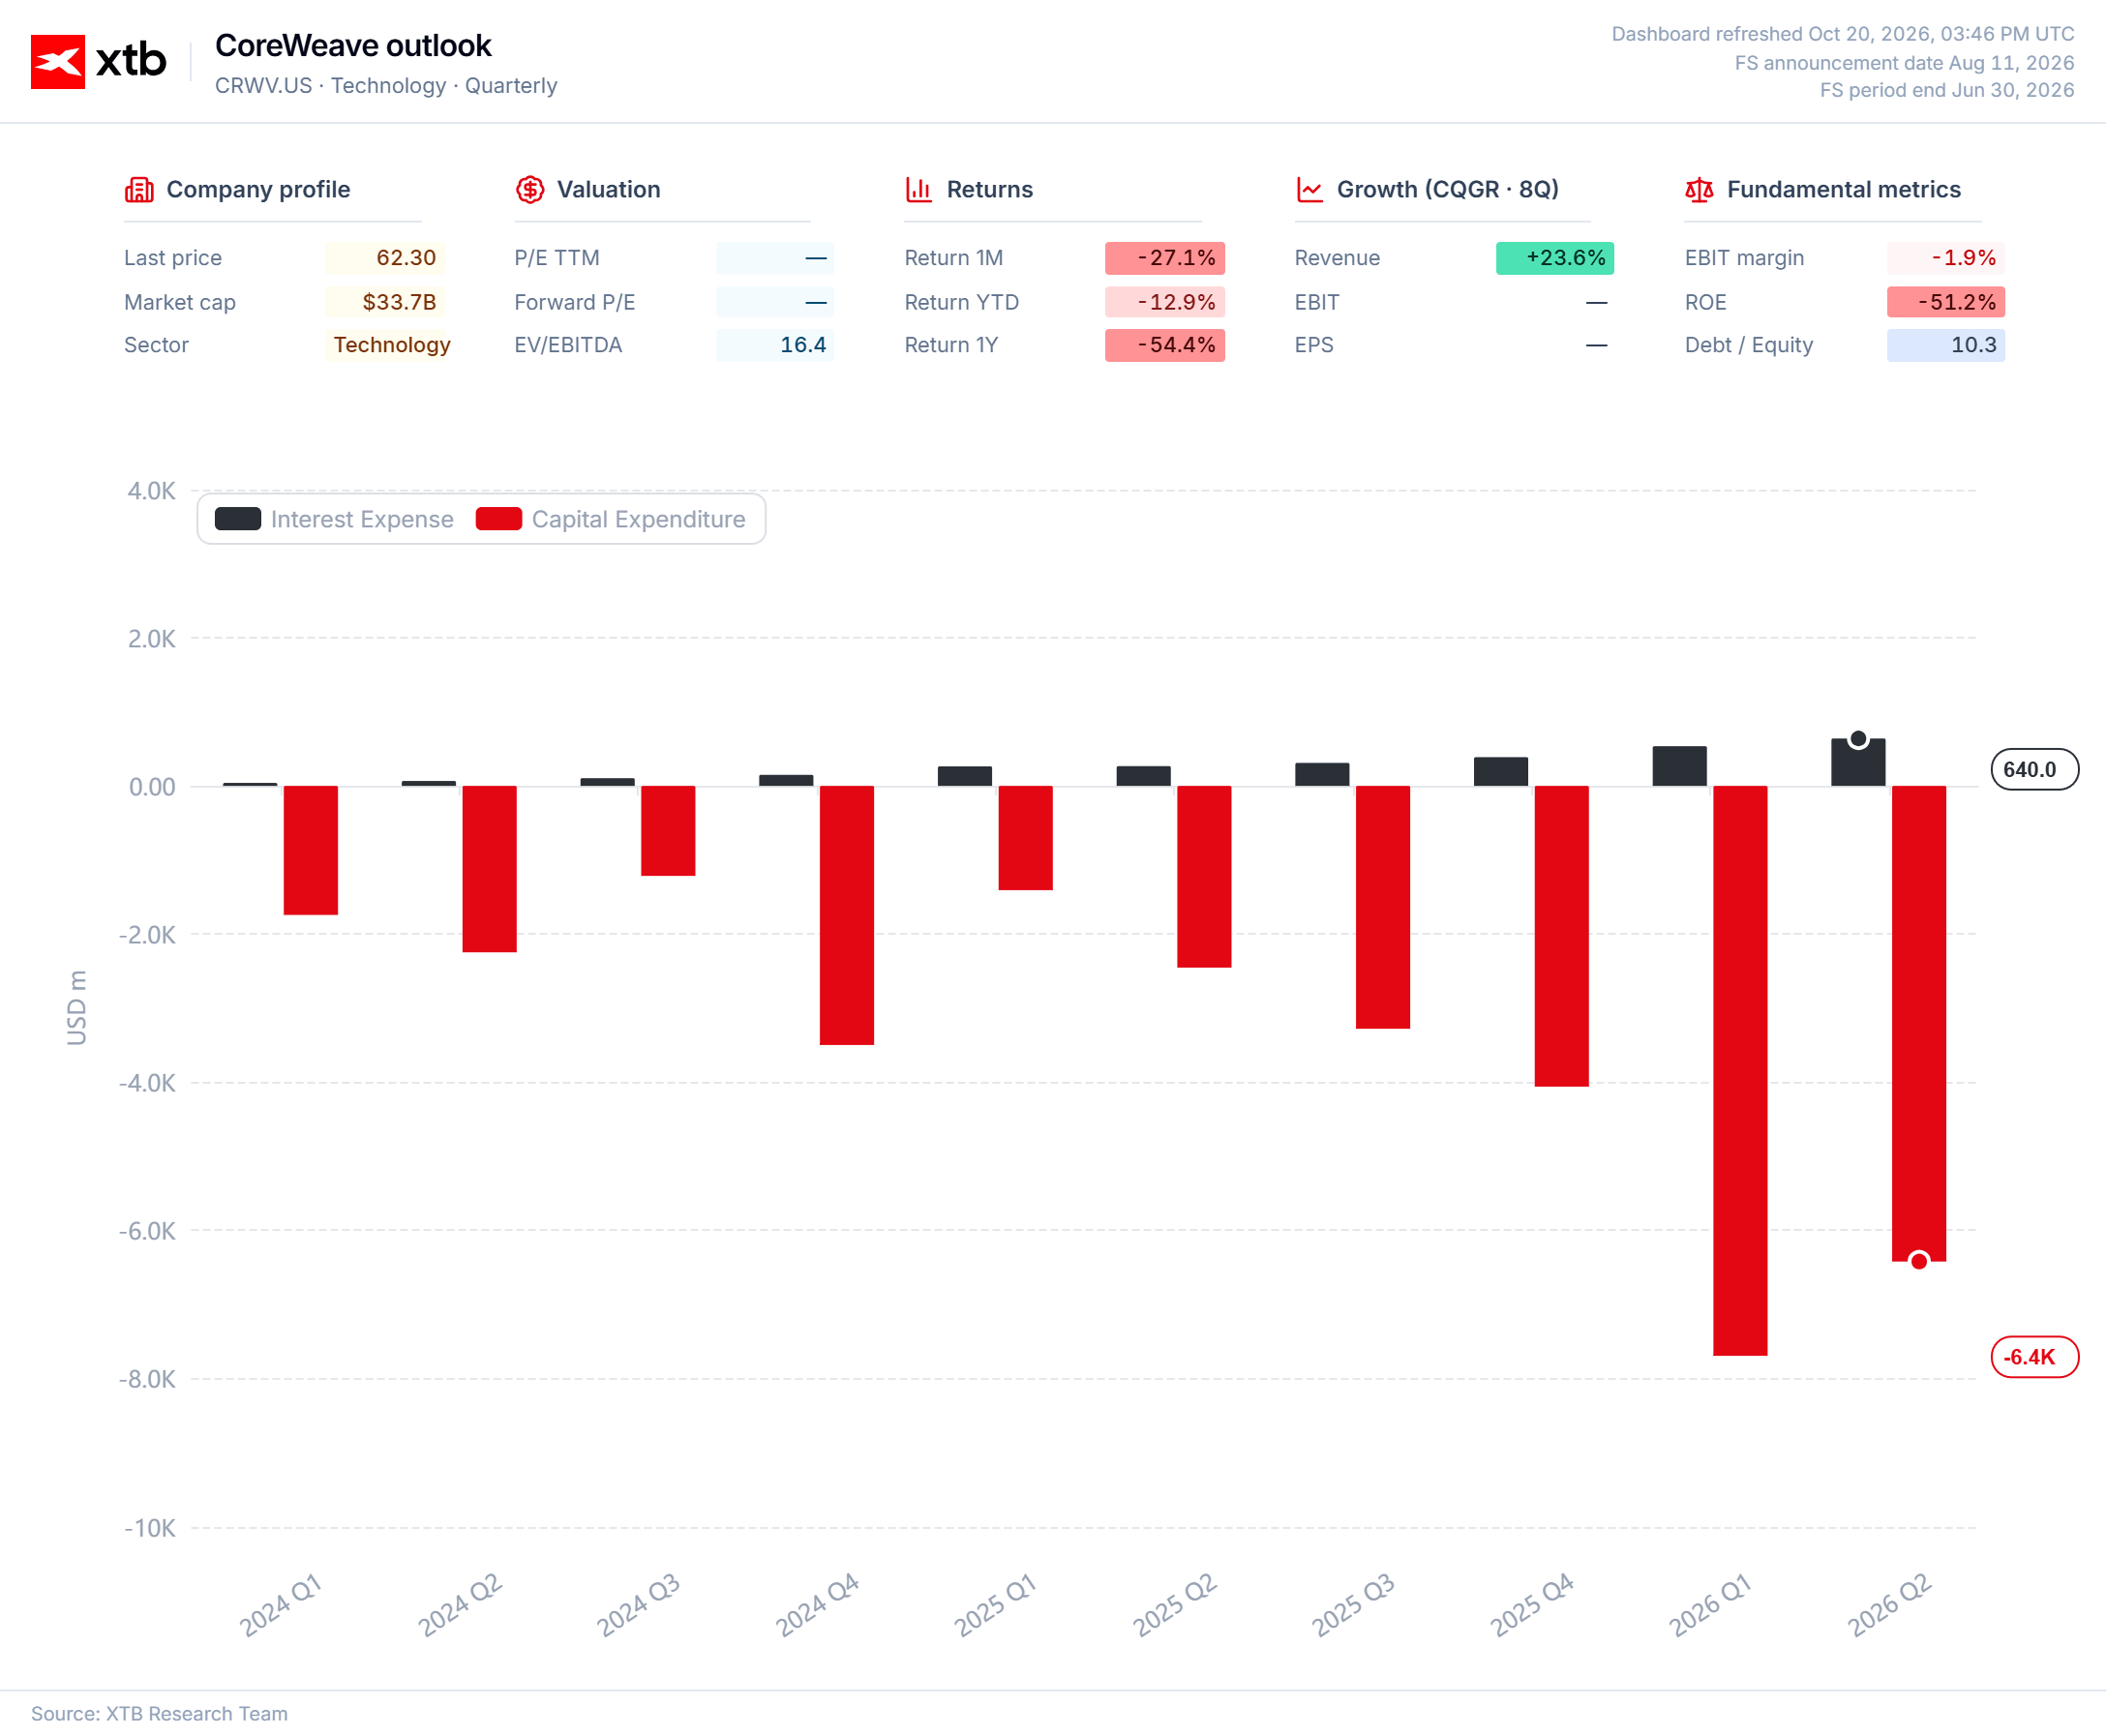
ช่องว่างระหว่างผลกำไรและความทะเยอทะยานของบริษัทกำลังถูกชดเชยด้วยหนี้สินมหาศาล แม้จะเทียบกับมาตรฐานของอุตสาหกรรมก็ตาม รายจ่ายฝ่ายทุนที่วางแผนไว้สำหรับปี 2026 อยู่ที่ 35 ถึง 39 พันล้าน USD ซึ่งสูงกว่ารายได้ที่คาดการณ์ไว้เกือบสามเท่า
ในไตรมาสที่สอง ค่าใช้จ่ายดอกเบี้ยพุ่งสูงถึง 640 ล้าน USD เทียบกับ 267 ล้าน USD ในปีก่อนหน้า และผลขาดทุนสุทธิเพิ่มขึ้นเป็น 626 ล้าน USD แม้ว่าจะมีอัตรากำไร (ปรับปรุงแล้ว) EBITDA ประมาณ 59% แต่บริษัทยังคงไม่มีกำไรสุทธิ
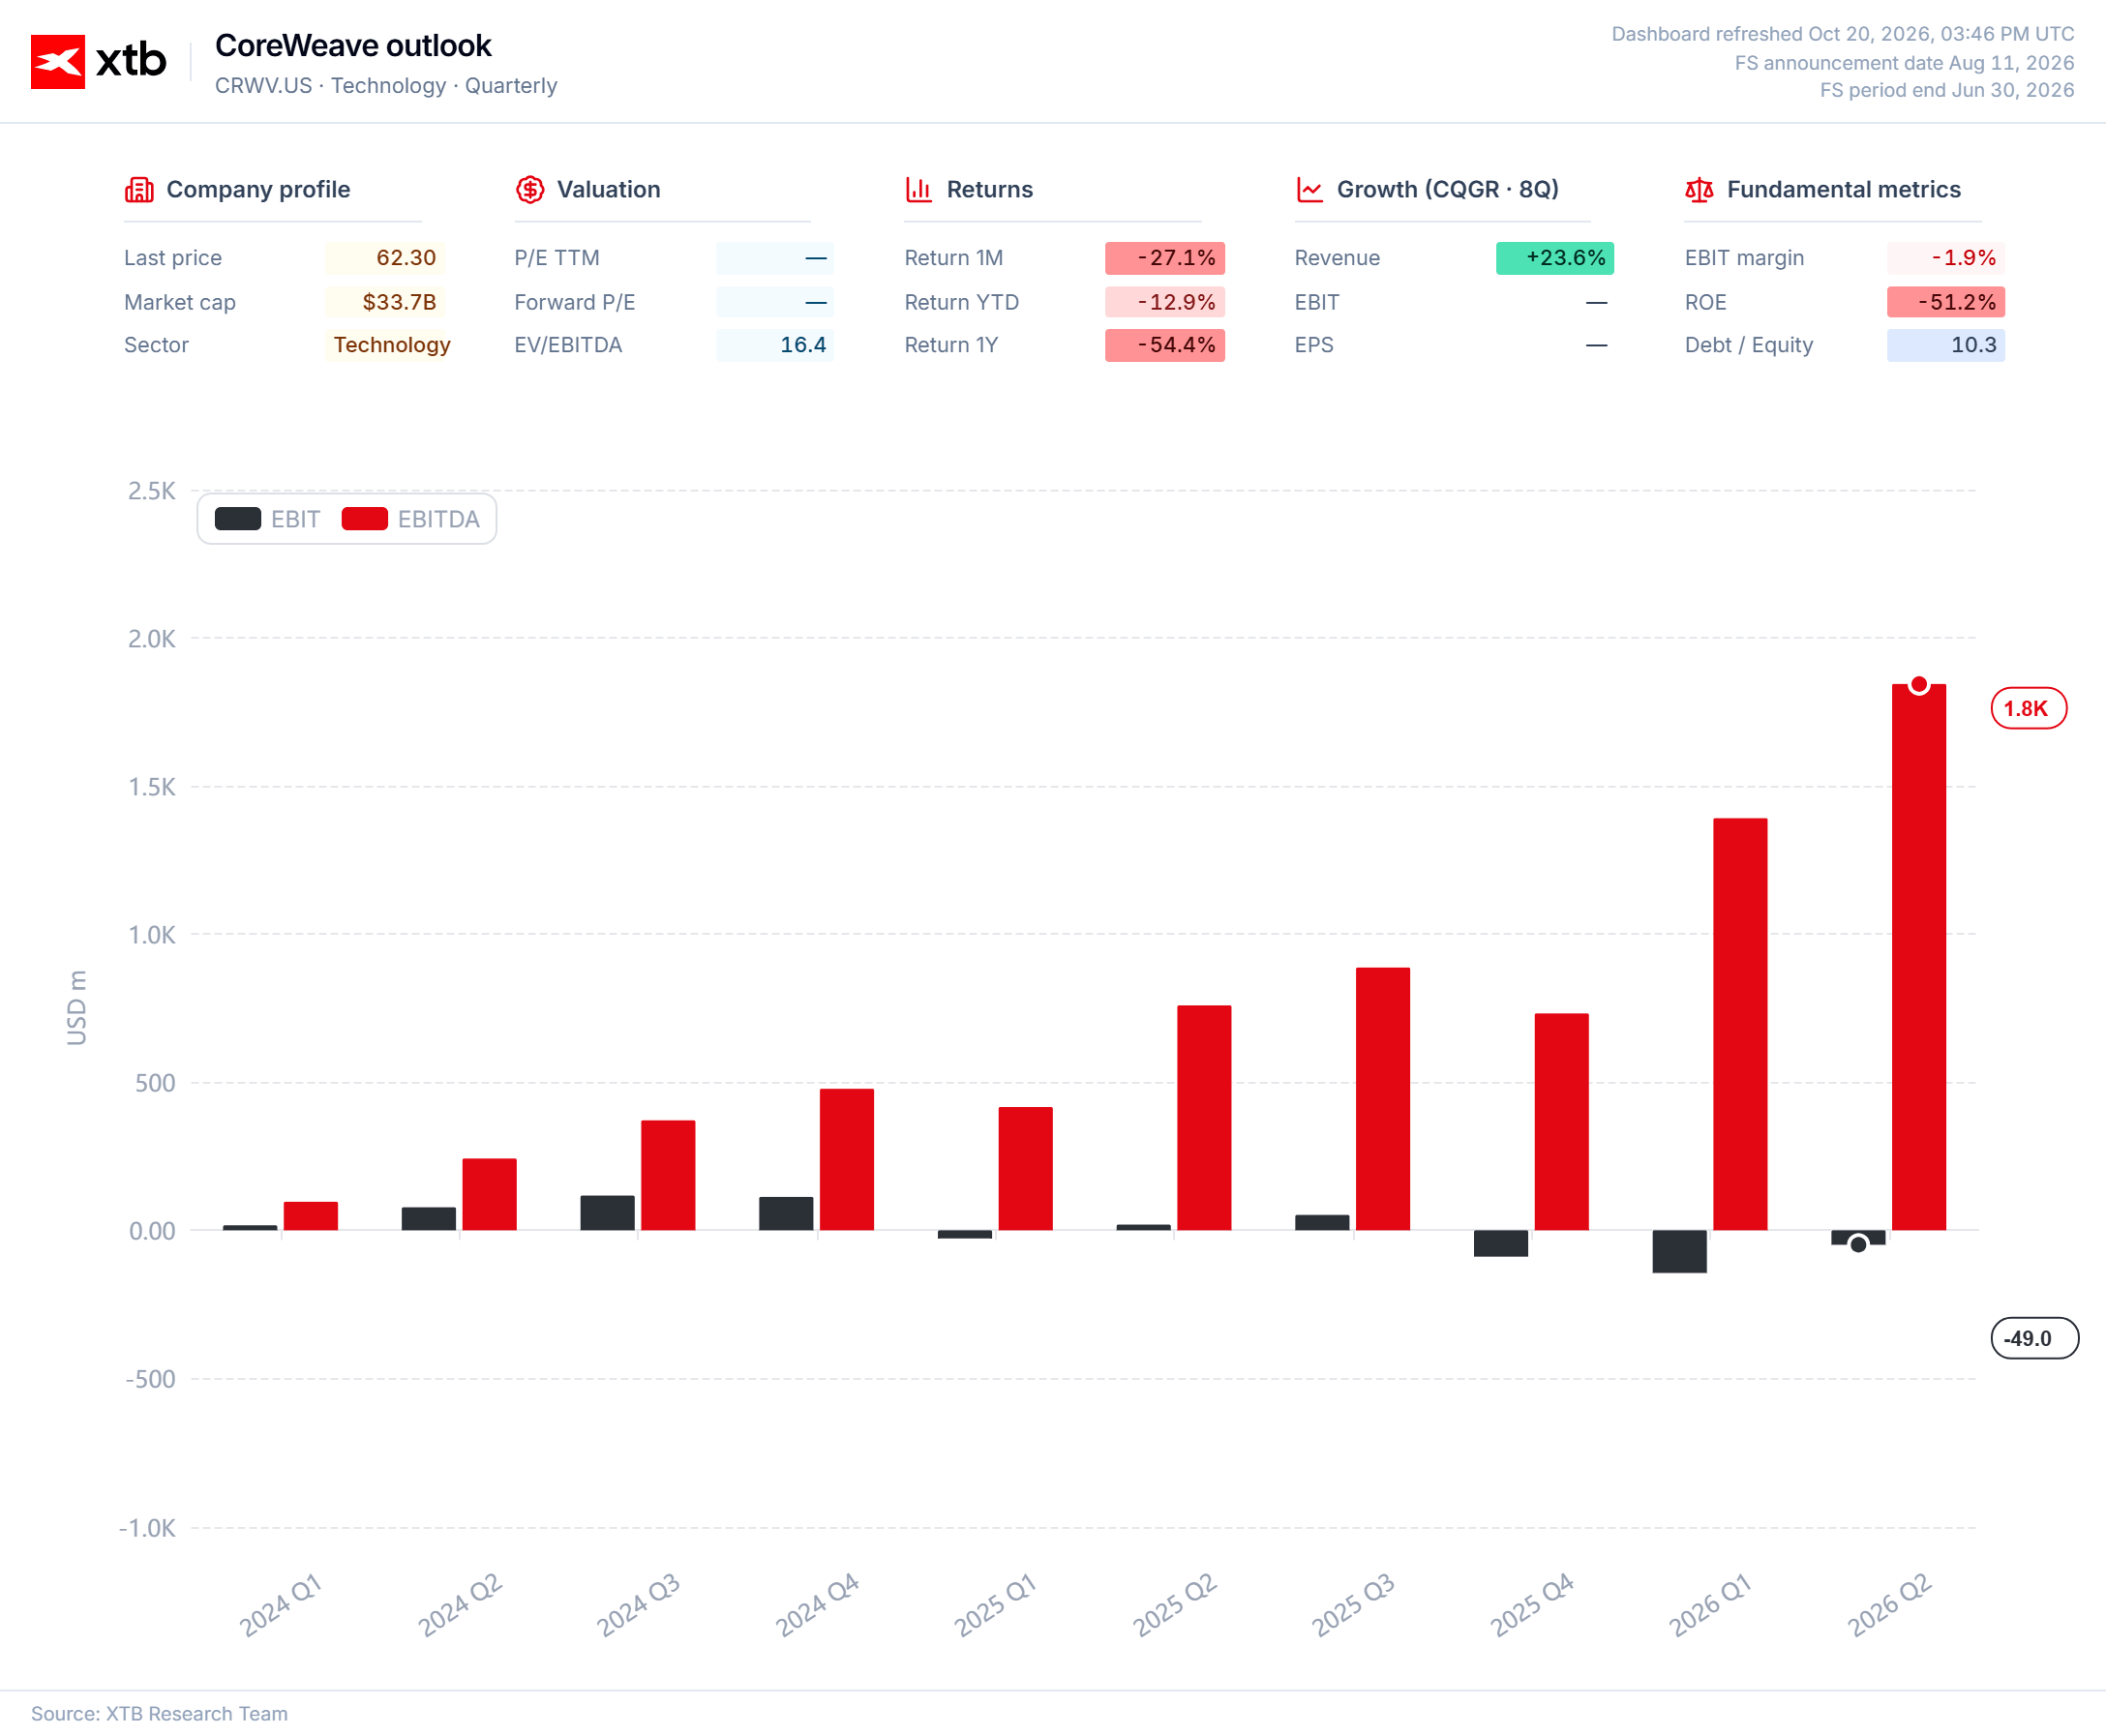
ที่สำคัญคือ ตามชื่อที่ระบุ EBITDA ไม่ได้รวมค่าเสื่อมราคาของโครงสร้างพื้นฐานหรือต้นทุนในการจัดหาเงินทุนเอาไว้ด้วย บริษัทยังรายงานการบันทึกการด้อยค่าของสินทรัพย์สูงถึง 2.5 พันล้าน USD นอกจากนี้ นโยบายทางบัญชีของบริษัทยังประเมินอายุการใช้งานของสินทรัพย์ไว้ที่ 6 ปี ซึ่งดูเหมือนจะไม่สอดคล้องกับความเร็วในการพัฒนาของอุตสาหกรรม AI ที่รวดเร็วอย่างยิ่ง
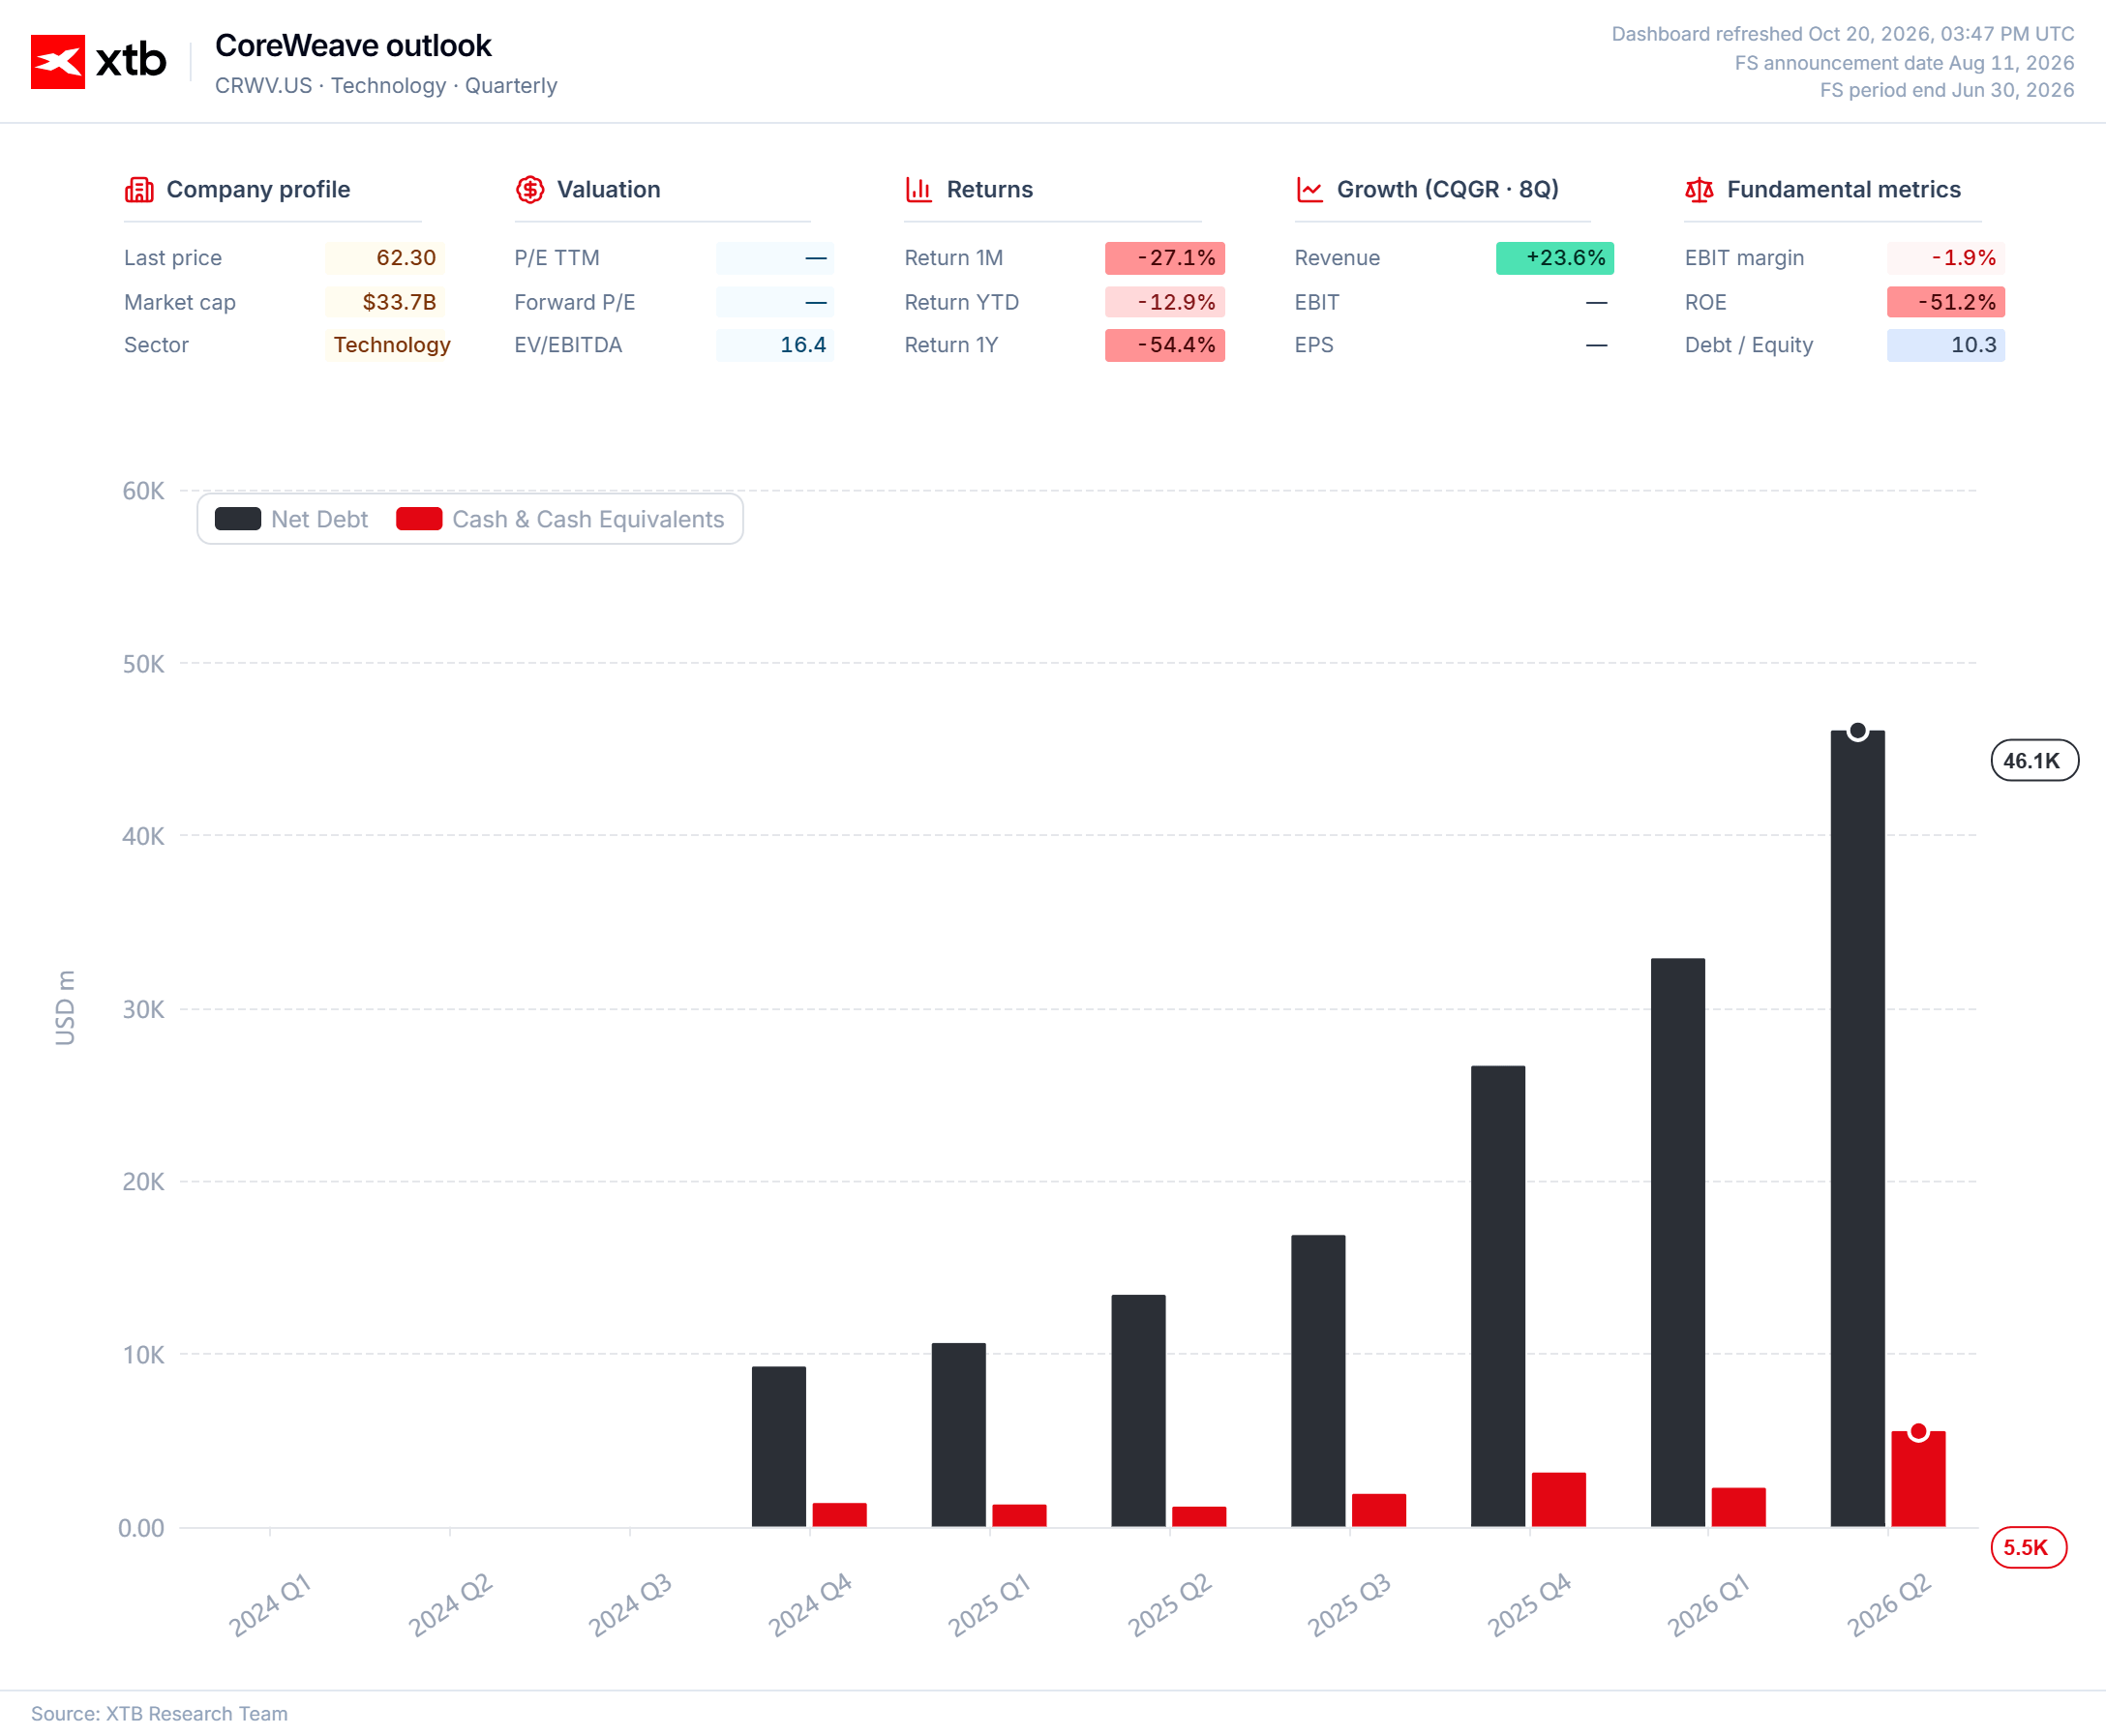
ภาระหนี้สิน
การจัดหาเงินทุนเริ่มสะท้อนถึงความท้าทายที่เพิ่มขึ้นเรื่อยๆ ของบริษัท และกำลังกลายเป็นปัญหาใหญ่ที่สุด อัตราผลตอบแทนของพันธบัตรบางรุ่นพุ่งขึ้นแตะ 16% ซึ่งส่งสัญญาณถึงความกังวลอย่างจริงจังของเจ้าหนี้
นอกจากนี้ แม้อุปทานเซมิคอนดักเตอร์จะเพิ่มขึ้น แต่ปัญหาการขาดแคลนยังคงรุนแรงและยืดเยื้อ ในระยะสั้น ปัญหานี้ส่งผลให้เกิดแรงกดดันด้านต้นทุน และในระยะยาว จะกลายเป็นแรงกดดันต่ออัตรากำไรจากการแข่งขันที่สูงขึ้น
สถานการณ์ของ CoreWeave นั้นยากลำบาก แต่ยังไม่ถึงขั้นสิ้นหวัง และบริษัทยังมีโอกาสที่จะปรับปรุงประสิทธิภาพในการดำเนินงาน
สัญญาใหม่ที่ลงนามในไตรมาสที่สองให้อัตรากำไรส่วนเกินสูงกว่าไตรมาสก่อนหน้าถึง 10 จุดเปอร์เซ็นต์ การขยายบริการติดตั้งโมเดล AI รวมถึงซอฟต์แวร์ การจัดเก็บข้อมูล และระบบเครือข่าย อาจช่วยเพิ่มรายได้ที่สร้างขึ้นจากโครงสร้างพื้นฐานเดิมที่มีอยู่
ปัจจัยสำคัญในเรื่องนี้คือการเป็นพันธมิตรกับ Nvidia และสัญญาในการเข้าถึงแหล่งพลังงาน หากบริษัทสามารถสร้างความมั่นใจให้แก่เจ้าหนี้ไปพร้อมกับการรักษาอัตราการเติบโตในปัจจุบันได้ สมดุลความเสี่ยงอาจเปลี่ยนมาเป็นผลดีต่อบริษัทได้อย่างมาก อย่างไรก็ตาม หากราคาและความพร้อมของชิ้นส่วนยังคงตึงตัวเช่นนี้ บริษัทอาจไม่สามารถบรรลุการประหยัดต่อขนาดที่จำเป็นสำหรับการเติบโตแบบก้าวกระโดดตามสมมติฐานของโมเดลธุรกิจ “neo cloud” ได้

ผลประกอบการ SpaceX: Starlink จะขับเคลื่อนการปฏิวัติ AI ได้หรือไม่?


Chart of the Day: US100 (Nasdaq 100) หุ้นกลุ่ม AI ฟื้นตัว สวนทางสัญญาณทางเทคนิคที่อ่อนแอลง



📅 ปฏิทินเศรษฐกิจ: จับตาตลาดแรงงานอังกฤษ ดัชนีความเชื่อมั่น ZEW และรายงานผลประกอบการจากบริษัทยักษ์ใหญ่ใน Wall Street


Chart of the Day: หุ้นเทคโนโลยีจะไปต่ออย่างไร หลังเผชิญแรงเทขายหนักที่สุดนับตั้งแต่เดือนเมษายน 2025?