

- อัตราเงินเฟ้อทั่วไปของสหรัฐฯ เดือนกันยายนเพิ่มขึ้นแตะระดับ 3.7% ต่อปี ซึ่งสูงกว่าที่คาดการณ์ไว้
- ดัชนี S&P 500 ปรับตัวลดลง 1.11% ท่ามกลางความกังวลเรื่องต้นทุนทางการเงินของกลุ่มปัญญาประดิษฐ์
- ราคาทองคำปรับตัวสูงขึ้นทะยานแตะระดับประมาณ 4 146 USD ต่อออนซ์ จากค่าเงินดอลลาร์ที่อ่อนค่าลง

- อัตราเงินเฟ้อทั่วไปของสหรัฐฯ เดือนกันยายนเพิ่มขึ้นแตะระดับ 3.7% ต่อปี ซึ่งสูงกว่าที่คาดการณ์ไว้
- ดัชนี S&P 500 ปรับตัวลดลง 1.11% ท่ามกลางความกังวลเรื่องต้นทุนทางการเงินของกลุ่มปัญญาประดิษฐ์
- ราคาทองคำปรับตัวสูงขึ้นทะยานแตะระดับประมาณ 4 146 USD ต่อออนซ์ จากค่าเงินดอลลาร์ที่อ่อนค่าลง
ความตึงเครียดในช่องแคบฮอร์มุซกำลังทวีความรุนแรงขึ้นอย่างรวดเร็ว โดยเรือบรรทุกตู้คอนเทนเนอร์สัญชาติสิงคโปร์ GFS Pride อับปางลงหลังจากถูกโจมตีด้วยขีปนาวุธที่ไม่สามารถระบุประเภทได้ และเรือลำที่สอง (GFS Giselle) ได้รับความเสียหายที่ตัวเรือ ทางการเดินเรือของสิงคโปร์ระบุว่าการโจมตีดังกล่าว "ไม่ชอบธรรมและเป็นการละเมิดกฎหมายระหว่างประเทศ" ด้านอิหร่านกำลังยกระดับการใช้ถ้อยคำแข็งกร้าว โดยมีรายงานว่า Ali Ozmaei ผู้บัญชาการกองกำลังพิทักษ์การปฏิวัติอิสลาม (IRGC) ระบุว่าเตหะรานกำลัง "นับถอยหลังรอช่วงเวลา" ที่จะสามารถจมเรือรบของสหรัฐฯ ได้
สหรัฐฯ ยืนยันว่ายังคงควบคุมช่องแคบดังกล่าวได้ โดย CENTCOM ตอบโต้ว่า "กองกำลังสหรัฐฯ และพันธมิตรในภูมิภาคสามารถควบคุมช่องแคบฮอร์มุซได้อย่างชัดเจน" นอกจากนี้ มีรายงานว่า IRGC มีคำสั่งให้อพยพฐานทัพทหารท่ามกลางความกังวลที่เพิ่มขึ้นเกี่ยวกับการโจมตีจากสหรัฐฯ ซึ่งบ่งชี้ว่าสถานการณ์ความขัดแย้งอาจทวีความรุนแรงขึ้นอย่างรวดเร็ว ในขณะเดียวกัน การโจมตีโรงงานของ Saudi Aramco โดยกลุ่มฮูตีก็ยังคงดำเนินต่อไป ส่งผลให้ค่าพรีเมียมความเสี่ยงในตลาดน้ำมันปรับตัวสูงขึ้น
ด้านสถานการณ์รัสเซีย – ยูเครน เกิดข้อพิพาทขึ้นเกี่ยวกับระบบ Starlink โดยยูเครนกล่าวหาว่า SpaceX จำกัดความเร็วของอุปกรณ์รับสัญญาณที่กำลังใช้งานโดยไม่มีการแจ้งเตือนล่วงหน้า ซึ่งส่งผลกระทบต่อปฏิบัติการของโดรน ทางด้าน Elon Musk ตอบโต้ว่าระบบ Starshield เป็นของรัฐบาลสหรัฐฯ และข้อจำกัดใด ๆ "ขึ้นอยู่กับการตัดสินใจของประธานาธิบดีในท้ายที่สุด" มีการยกเลิกข้อจำกัดบางส่วนไปแล้ว แต่เคียฟยังคงเรียกร้องให้ยกเลิกการจำกัดความเร็วทั้งหมด นอกจากนี้ ความตึงเครียดยังเพิ่มขึ้นเกี่ยวกับ "การหยุดยิงด้านพลังงาน" ที่ประกาศโดย Trump ซึ่ง Zelenskyy กล่าวหาว่ารัสเซียเป็นฝ่ายละเมิด
ประเด็นทางเศรษฐกิจหลักยังคงเป็นตัวเลข CPI ของสหรัฐฯ ประจำเดือนกันยายนที่ออกมาสูงกว่าคาดการณ์ โดยอัตราเงินเฟ้อพื้นฐานพุ่งขึ้นสู่ระดับ 2.6% y/y (คาดการณ์: 2.5%) ขณะที่ดัชนีทั่วไปปรับตัวขึ้นแตะ 3.7% y/y อันเป็นผลมาจากการพุ่งขึ้นถึง 5.2% ของดัชนีพลังงาน นี่เป็นผลโดยตรงจากราคาน้ำมันเชื้อเพลิงที่สูงขึ้นจากสงครามกับอิหร่าน โดยราคาน้ำมันเบนซินเฉลี่ยอยู่ที่ 4.33 ดอลลาร์ต่อแกลลอน เทียบกับ 3.08 ดอลลาร์เมื่อปีที่แล้ว ข้อมูลดังกล่าวได้กระตุ้นความกังวลว่า Fed อาจคุมเข้มนโยบายการเงินเพิ่มเติมในช่วงปลายปีนี้
อย่างไรก็ตาม ปฏิกิริยาในตลาดพันธบัตรกลับสวนทางกับความคาดหมาย แม้ตัวเลข CPI จะออกมาสูง อัตราผลตอบแทนพันธบัตรพุ่งขึ้นในตอนแรก แต่ก็สูญเสียช่วงบวกทั้งหมดอย่างรวดเร็วและปรับตัวลดลงต่อเนื่อง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีร่วงลงแตะระดับประมาณ 5.10% ซึ่งเป็นระดับต่ำสุดในรอบสามสัปดาห์ (ต่ำกว่าจุดสูงสุดหลังรายงาน CPI มากกว่า 20 basis points) คำอธิบายที่ง่ายที่สุดคือ การเทขายหุ้นกลุ่ม AI ได้กดดันคาดการณ์การเติบโตทางเศรษฐกิจ และพันธบัตรกลับมาทำหน้าที่เป็นสินทรัพย์ป้องกันความเสี่ยงจากหุ้นอีกครั้ง ขณะนี้ตลาดประเมินโอกาสประมาณ 29% ที่ Fed จะขึ้นอัตราดอกเบี้ยในเดือนตุลาคม (เพิ่มขึ้นจาก 22%) แต่มองว่ามีโอกาสราว 75% ที่จะคงอัตราดอกเบี้ยไว้ตามเดิม
ท่าทีของ Fed ยังคงมีแนวโน้มเข้มงวด แต่ไม่ได้เร่งรีบ โดย Mary Daly (Fed ซานฟรานซิสโก) กล่าวว่าการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมนั้น "มีความเป็นไปได้มากกว่าไม่ขึ้น" แต่เธอไม่เห็นความจำเป็นที่จะต้องดำเนินการใด ๆ ในเดือนตุลาคม ด้าน Goolsbee ระบุว่าตัวเลข CPI นั้น "น่าผิดหวัง" ขณะที่รายงาน Beige Book ชี้ให้เห็นถึงแรงกดดันด้านราคาที่ขับเคลื่อนด้วยน้ำมันดีเซล ด้าน Citi ได้ปรับเลื่อนการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมออกไปแล้ว สำหรับวันนี้ ความสนใจของตลาดจะจับจ้องไปที่การแถลงของเจ้าหน้าที่ Fed ในกรุงเทพฯ รวมถึง Kevin Warsh ประธาน Fed
ตลาดหุ้น Wall Street ปิดลบติดต่อกันเป็นวันที่สาม โดย S&P 500 ร่วงลง 1.11% (สู่ระดับ 7,718.94) Nasdaq Composite ดิ่งลง 1.88% (วันที่ย่ำแย่ที่สุดนับตั้งแต่วันที่ 23 กรกฎาคม) และดัชนีเซมิคอนดักเตอร์ SOX ปรับตัวลดลงต่อเนื่องเป็นวันที่หก ส่วนดัชนี Dow Jones ค่อนข้างแข็งแกร่ง โดยลดลงเพียง 0.09% ด้านบริษัทกลุ่ม AI ที่มีความอ่อนไหวต่อต้นทุนทางการเงิน เช่น Oracle, CoreWeave และ Nvidia เผชิญแรงกดดันหนักที่สุด
อย่างไรก็ดี ปัญหาของตลาดอาจลึกซึ้งกว่าเรื่องเงินเฟ้อ โดยภายใต้ภาพรวมของดัชนี ความกว้างของตลาด (market breadth) กำลังพังทลายลงอย่างเห็นได้ชัด มีหุ้นใน S&P 500 เพียงประมาณ 18% ที่มีการซื้อขายเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน และมีราว 27% ที่อยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 200 วัน ซึ่งหมายความว่าหุ้นมากกว่า 80% กำลังซื้อขายต่ำกว่าแนวโน้มระยะสั้น นอกจากนี้ ค่าความสัมพันธ์ (correlation) ในรอบ 52 สัปดาห์ระหว่างดัชนีแบบถ่วงน้ำหนักเท่ากันและแบบถ่วงน้ำหนักตามมูลค่าตลาดได้ลดลงสู่ระดับประมาณ 0.67 ซึ่งต่ำที่สุดเป็นประวัติการณ์ (เกือบ 15 ปีก่อนการระบาดใหญ่ ค่านี้ทรงตัวอยู่ในช่วง 0.95 – 0.99) นี่เป็นสัญญาณบ่งชี้ว่าดัชนีกำลังถูกพยุงไว้โดยหุ้นกลุ่มที่มีมูลค่าตลาดสูงมาก ซึ่งช่วยปกปิดความอ่อนแอของตลาดส่วนที่เหลือ
เอเชียเผชิญการเทขายอย่างหนักหน่วงในกลุ่มเทคโนโลยี โดย KOSPI ของเกาหลีใต้ดิ่งลงเกือบ 8% และ KOSDAQ ร่วงลง 8% ส่งผลให้ต้องระงับการซื้อขายชั่วคราวเป็นเวลา 20 นาที ด้าน Nikkei 225 ของญี่ปุ่นปรับตัวลดลงมากถึงกว่า 5% ในระหว่างวัน (สู่ระดับประมาณ 64,300 จุด) แม้ว่าดัชนี Topix ในวงกว้างจะปรับตัวลงน้อยกว่าที่ -2.5% การเทขายดังกล่าวเป็นผลสืบเนื่องมาจากการปรับตัวลงของ Wall Street ซึ่งซ้ำเติมด้วยความกังวลเกี่ยวกับการจัดหาเงินทุนสำหรับการลงทุนด้าน AI
ศูนย์กลางของการเทขายคือกลุ่มหน่วยความจำและอุปกรณ์ชิป โดย SK Hynix และ Kioxia ร่วงลงมากกว่า 11% Samsung Electronics ลดลงประมาณ 9.3% และ Advantest ของญี่ปุ่นดิ่งลงเกือบ 14% SoftBank (ผู้ลงทุนหลักใน OpenAI) ขาดทุนไปประมาณ 9.4% และ Tokyo Electron ลดลงมากกว่า 7% บรรยากาศการลงทุนถูกกดดันจากความกังวลเกี่ยวกับภาวะอุปทานล้นตลาดของหน่วยความจำที่อาจเริ่มขึ้นเร็วที่สุดในปี 2029 รวมถึงความก้าวหน้าของ CXMT จากจีนในสถาปัตยกรรม 4F² ซึ่งส่งสัญญาณถึงการแข่งขันที่ทวีความรุนแรงขึ้น โดย Musk กล่าวเสริมว่าจีนจะผลิต "RAM จำนวนมหาศาลในปี 2028"
ความตึงเครียดด้านสินเชื่อที่เกี่ยวข้องกับ AI กำลังเพิ่มขึ้นเช่นกัน โดยต้นทุนของสัญญาการประกันการผิดนัดชำระหนี้ (credit default swaps) สำหรับบริษัทเทคโนโลยีกำลังพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ ส่วนต่างอัตราผลตอบแทน CDS อายุ 5 ปีของ Oracle กว้างขึ้น 26 basis points สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 288 basis points ของ SoftBank เพิ่มขึ้นเป็น 424 basis points และของ CoreWeave พุ่งทะลุ 1,000 basis points ซึ่งเป็นระดับที่มักเกี่ยวข้องกับตราสารหนี้ที่มีปัญหา (distressed debt) สิ่งนี้แสดงให้เห็นว่าตลาดเริ่มตั้งคำถามต่อต้นทุนในการจัดหาเงินทุนเพื่อขยายธุรกิจ มากกว่าความต้องการใช้งาน AI
ค่าเงินดอลลาร์ที่อ่อนค่ากำลังมีอิทธิพลหลักในตลาดอัตราแลกเปลี่ยน โดยดัชนีดอลลาร์กำลังถอยร่นหลังจากขึ้นไปแตะระดับสูงสุดในรอบ 18 เดือน อันเป็นผลมาจากอัตราผลตอบแทนที่ปรับตัวลดลง เงินยูโรแข็งค่าขึ้นประมาณ 0.6% สู่ระดับ 1.1225 ขณะที่เงินเยนแข็งค่าขึ้น โดย USD/JPY ลดลง 0.4% สู่ระดับประมาณ 157.7 เงินเยนยังได้รับแรงหนุนเพิ่มเติมจากท่าทีแข็งกร้าวของ BOJ โดย Junko Koeda ระบุว่าธนาคารกลาง "ไม่ควรระมัดระวังมากเกินไป" เกี่ยวกับการปรับขึ้นอัตราดอกเบี้ย โดยประเมินว่าอัตราดอกเบี้ยที่เป็นกลางควรอยู่สูงกว่า 1% อย่างมาก เมื่อเทียบกับระดับปัจจุบันที่ 1.25%
ดอลลาร์ออสเตรเลียถือเป็นข้อยกเว้นในกลุ่มสกุลเงิน โดย AUD อ่อนค่าลงตามข้อมูลตลาดแรงงานที่น่าผิดหวัง การจ้างงานลดลง 39,300 ตำแหน่งในเดือนกันยายน (คาดการณ์: +20,000) และอัตราการว่างงานยังคงอยู่ที่ระดับสูงสุดในรอบ 5 ปีที่ 4.7% ตลาดได้ปรับลดโอกาสในการปรับขึ้นอัตราดอกเบี้ยของ RBA ในเดือนพฤศจิกายนลงเหลือประมาณ 15% (จากเกือบ 50% ในช่วงต้นเดือน) ส่งผลให้ AUD/USD ปรับตัวลดลงสู่ระดับประมาณ 0.6956
ในตลาดสินค้าโภคภัณฑ์ ราคาน้ำมันปรับตัวลดลงแม้จะมีความตึงเครียดทางภูมิรัฐศาสตร์ โดยราคาน้ำมันดิบ Brent ลดลงประมาณ 1.7% สู่ระดับประมาณ 104.2 ดอลลาร์ ขณะที่ WTI ลดลงแตะระดับประมาณ 94 ดอลลาร์ต่อบาร์เรล สาเหตุมาจากรายงานของ Reuters ที่ว่าคณะบริหารของ Trump กำลังพิจารณาผ่อนคลายมาตรการคว่ำบาตรต่อ "กองเรือเงา" เพื่อลดอัตราค่าระวางเรือที่สูงเป็นประวัติการณ์และเพิ่มปริมาณน้ำมันดิบที่ไหลเวียนจากอ่าวเปอร์เซีย เนื่องจากราคาน้ำมันเชื้อเพลิงที่สูงถือเป็นความเสี่ยงทางการเมืองก่อนการเลือกตั้งพิเศษในเดือนพฤศจิกายน
ในรายงานประจำเดือนตุลาคม IEA เตือนว่าข้อจำกัดในตลาดน้ำมันดีเซลอาจยืดเยื้อไปจนถึงปีหน้า และการโจมตีครั้งใหม่ในซาอุดีอาระเบียอาจส่งผลกระทบต่อการฟื้นตัวของอุปทาน นักวิเคราะห์ชี้ว่าการขาดความคืบหน้าในการเจรจาระหว่างสหรัฐฯ และอิหร่าน "ทำให้แทบไม่มีโอกาสที่ช่องแคบจะกลับมาเปิดอย่างเต็มรูปแบบ" แต่น้ำมันของซาอุดีอาระเบียยังคงส่งถึงมือลูกค้าผ่านเส้นทางอื่น และการปล่อยน้ำมันสำรองของ IEA ก็ช่วยพยุงราคาไว้ได้
ทองคำกำลังดีดตัวขึ้นจากระดับต่ำสุดในรอบสัปดาห์ โดยโลหะมีค่าปรับตัวขึ้นประมาณ 1% สู่ระดับราว 4,146 ดอลลาร์ต่อออนซ์ แรงหนุนมาจากค่าเงินดอลลาร์ที่อ่อนค่าและอัตราผลตอบแทนที่ลดลง ซึ่งช่วยลดต้นทุนในการถือครองสินทรัพย์ที่ไม่มีผลตอบแทนในรูปดอกเบี้ย นอกจากนี้ ยังได้รับแรงหนุนจากรายงานของ Bloomberg ที่ระบุว่าจีนอาจถือครองพันธบัตรรัฐบาลสหรัฐฯ มากกว่าที่ข้อมูลทางการระบุไว้ (คาดว่าบางส่วนถูกส่งผ่านแคนาดา ซึ่งยอดการถือครองของแคนาดาเพิ่มขึ้นเป็นเกือบ 600 พันล้านดอลลาร์) ด้านแร่เงินปรับขึ้น 0.7% สู่ระดับประมาณ 56 ดอลลาร์ ขณะที่แพลทินัมและพัลลาเดียมก็ปรับตัวขึ้นเช่นกัน
สำหรับหุ้นรายตัว มีข่าวที่น่าสนใจหลายประเด็น โดย Anthropic (ผู้สร้าง Claude) ก่อนการทำ IPO ในเดือนพฤศจิกายน ได้รายงานรายได้ไตรมาส 3 ที่ 16.8 พันล้านดอลลาร์ (เพิ่มขึ้นจาก 11.6 พันล้านดอลลาร์ในไตรมาส 2 และ 4.7 พันล้านดอลลาร์ในไตรมาส 1) พร้อมผลกำไรที่ปรับปรุงแล้วและกระแสเงินสดที่เป็นบวก นักลงทุนคาดหวังว่าบริษัทจะทำรายได้ต่อปีแตะ 110 พันล้านดอลลาร์ภายในสิ้นปีนี้ ด้าน Barclays ตั้งข้อสังเกตว่าอาจมีการประกาศการควบรวมกิจการระหว่าง Tesla และ SpaceX เร็วที่สุดในเดือนธันวาคม
ในส่วนของบริษัทอื่น ๆ Netflix ประกาศว่าจะปลดพนักงานประมาณ 6% ของจำนวนพนักงานทั้งหมด (ประมาณ 1,000 คน) โดยส่วนใหญ่มาจากแผนกผลิตภัณฑ์ เทคโนโลยี กฎหมาย และทรัพยากรบุคคล ด้าน OpenAI กำลังเผชิญกับการฟ้องร้องจาก 8 รัฐในสหรัฐฯ โดยกล่าวหาว่า ChatGPT เป็นอันตรายต่อเด็กและทำให้ผู้ปกครองเข้าใจผิด Rocket Lab เลื่อนการเปิดตัวจรวด Neutron ออกไปเป็นปี 2027 (หุ้นร่วงลง 7% หลังปิดตลาด) ขณะที่ CoreWeave ดิ่งลงมากกว่า 15% จากความกังวลเกี่ยวกับภาระหนี้สินที่มากเกินไปซึ่งเกี่ยวข้องกับ AI
ตลาดคริปโทเคอร์เรนซีกำลังเผชิญกับการเทขายท่ามกลางภาวะหลีกเลี่ยงความเสี่ยง (risk-off) โดย Bitcoin ร่วงลงแตะระดับต่ำกว่า 81,000 ดอลลาร์ชั่วขณะ และมีการล้างพอร์ตสถานะ (liquidation) คิดเป็นมูลค่าประมาณ 485 ล้านดอลลาร์ ปัจจุบันมีการซื้อขายอยู่ที่ราว 80,900 ดอลลาร์ (-0.8%) ซึ่งเป็นไปตามทิศทางการหลีกเลี่ยงความเสี่ยงโดยทั่วไปที่เกิดจากความกังวลเรื่องอัตราดอกเบี้ยและ AI
สิ่งที่น่าจับตามองในรอบการซื้อขายวันนี้ ปัจจัยสำคัญจะอยู่ที่ข้อมูลเศรษฐกิจของสหรัฐฯ ในช่วงบ่ายนี้ ได้แก่ ดัชนี PPI เดือนกันยายน ยอดค้าปลีก และตัวเลขผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ (เวลา 14:30 น. ตามเวลาของเรา) ซึ่งอาจส่งผลต่อการคาดการณ์เกี่ยวกับ Fed เพิ่มเติม นอกจากนี้ ตลาดจะจับตาการแถลงของเจ้าหน้าที่ Fed ในกรุงเทพฯ รวมถึง Kevin Warsh ประธาน Fed ตลอดจนผลประกอบการของ TSMC (คาดว่าจะทำสถิติสูงสุดเป็นไตรมาสที่หกติดต่อกัน โดยมีกำไรสุทธิเพิ่มขึ้น 65% สู่ระดับประมาณ 23.4 พันล้านดอลลาร์ การประชุมทางโทรศัพท์เวลา 08:00 น. ตามเวลาของเรา) ธนาคารระดับภูมิภาคอย่าง U.S. Bancorp, PNC และ Charles Schwab ก็มีกำหนดรายงานผลประกอบการในฤดูกาลนี้เช่นกัน ในขณะเดียวกัน ควรติดตามดูว่าการเทขายหุ้นเทคโนโลยีในเอเชียจะลุกลามไปยังช่วงเปิดตลาดของยุโรปหรือไม่ และการลดลงอย่างต่อเนื่องของอัตราผลตอบแทนจะช่วยคลายแรงกดดันในตลาดหุ้นได้หรือไม่
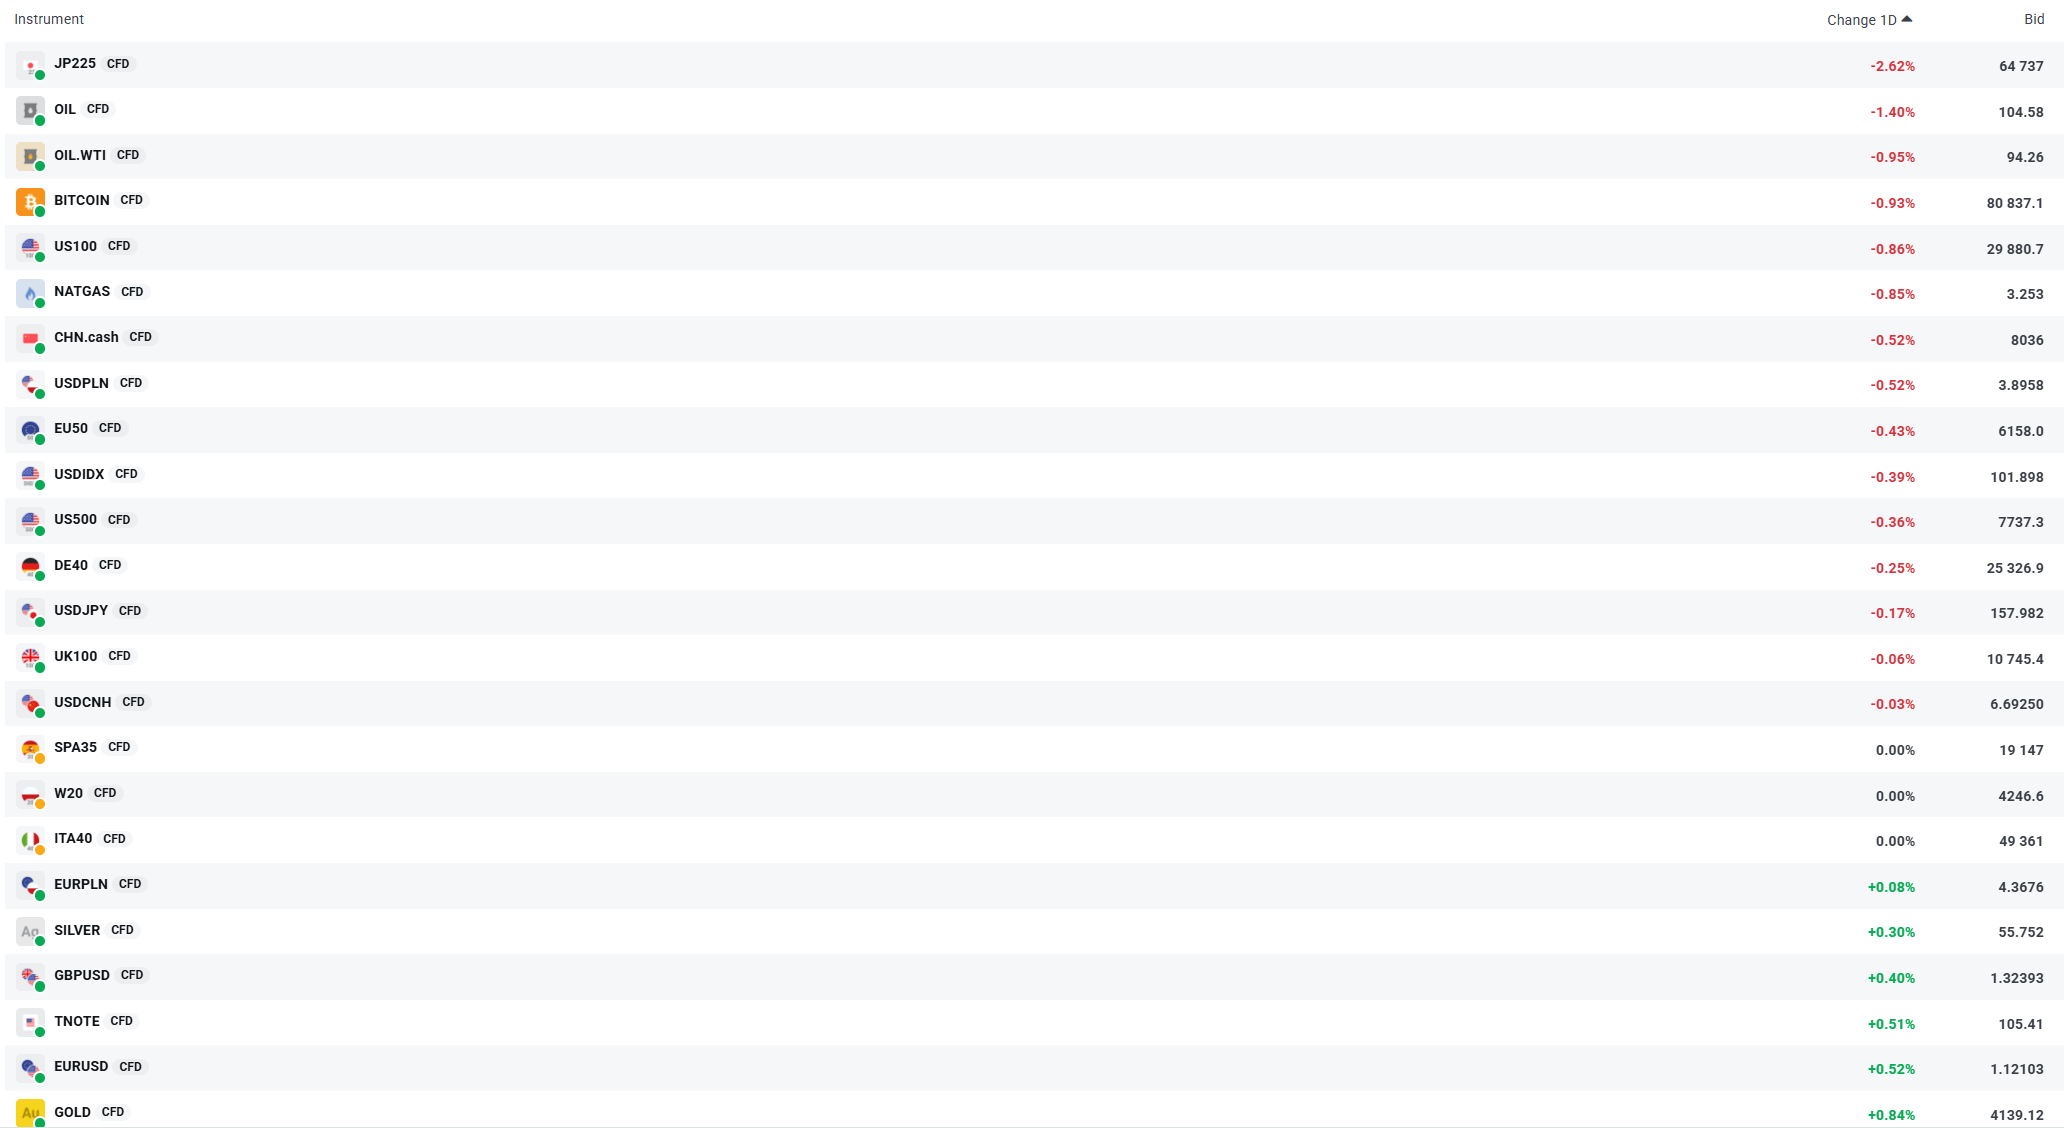
ตลาดสำคัญในช่วงเช้าวันนี้ สัญญาฟิวเจอร์สดัชนีของสหรัฐฯ และญี่ปุ่นปรับตัวลงอย่างหนัก ค่าเงินดอลลาร์ก็ปรับตัวลงตามเช่นกัน ในทางกลับกัน ทองคำ (GOLD) ปรับตัวขึ้น โดยราคาพุ่งขึ้นมากกว่า 0.8% ที่มา: xStation


TSMC ทุบสถิติอีกครั้ง รับกระแสบูม AI

CPI ตัวจริงอยู่ที่ Core กับ Supercore ไม่ใช่พาดหัว 3.7% และนั่นคือสิ่งที่เปลี่ยนเกมทอง



ข่าวเด่นวันนี้ 15 ต.ค.


ตัวเลขเงินเฟ้อ CPI กดดันดัชนีหุ้นสหรัฐฯ