

- ตลาดหุ้นยุโรปปรับตัวลดลงเล็กน้อยท่ามกลางการประกาศผลประกอบการและรอผลการประชุมธนาคารกลาง
- หุ้นกลุ่มพลังงานปรับตัวเพิ่มขึ้นตามราคาน้ำมันดิบที่ปรับตัวสูงขึ้น
- ผลประกอบการของธนาคารยุโรปออกมาดีกว่าคาดแม้จะมีแรงกดดันจากบางตลาด

- ตลาดหุ้นยุโรปปรับตัวลดลงเล็กน้อยท่ามกลางการประกาศผลประกอบการและรอผลการประชุมธนาคารกลาง
- หุ้นกลุ่มพลังงานปรับตัวเพิ่มขึ้นตามราคาน้ำมันดิบที่ปรับตัวสูงขึ้น
- ผลประกอบการของธนาคารยุโรปออกมาดีกว่าคาดแม้จะมีแรงกดดันจากบางตลาด
\
ตลาดหุ้นยุโรปปรับตัวลดลงเล็กน้อยในวันที่เต็มไปด้วยการประกาศผลประกอบการรายไตรมาส ดัชนี STOXX 600 ลดลงราว 0.2-0.3% ดัชนี Euro Stoxx 50 ลดลง 0.18% ขณะที่ดัชนี CAC 40 และ FTSE 100 ของสหราชอาณาจักรปรับตัวลดลงราว 0.12-0.14% ส่วนดัชนี DAX ของเยอรมนียังคงรักษาสัญญาณบวกเล็กน้อย (+0.03%) และดัชนี WIG20 แทบไม่เปลี่ยนแปลง (-0.02%) นักลงทุนกำลังพิจารณารายงานผลประกอบการจำนวนมาก โดยเฉพาะจากภาคธนาคาร ขณะเดียวกันก็จับตารอการตัดสินใจสำคัญจากธนาคารกลาง ได้แก่ การประกาศของเฟดและธนาคารกลางแคนาดาในวันนี้ และการประชุมของ ECB ในวันพรุ่งนี้ ซึ่งคาดว่าอัตราดอกเบี้ยจะยังคงไม่เปลี่ยนแปลง ผลประกอบการของ Microsoft และ Alphabet ซึ่งมีกำหนดเผยแพร่หลังตลาดวอลล์สตรีทปิดทำการ ก็จะมีความสำคัญเช่นกัน
ความเชื่อมั่นถูกกดดันจากสองปัจจัย ได้แก่ ราคาน้ำมันที่ปรับตัวสูงขึ้น และความไม่แน่นอนทางการเมืองและการคลังที่ยังคงดำเนินอยู่ในฝรั่งเศส ส่วนชดเชยความเสี่ยงของพันธบัตรฝรั่งเศสยังคงสร้างความกังวลให้กับตลาด โดยส่วนต่างผลตอบแทนระหว่าง OAT และ Bund แตะระดับเกือบ 178 จุดพื้นฐานเมื่อสัปดาห์ที่แล้ว
ราคาน้ำมันดิบยังคงปรับตัวขึ้นต่อเนื่อง โดย Brent เพิ่มขึ้นกว่า 1.28% (อยู่ที่ราว $111) ขณะที่ WTI ปรับตัวขึ้นมากถึง 1.72% ซึ่งช่วยหนุนหุ้นกลุ่มพลังงานแต่ลดความต้องการสินทรัพย์เสี่ยงก่อนการตัดสินใจเรื่องอัตราดอกเบี้ย ค่าเงินดอลลาร์ทรงตัว (ดัชนี DXY -0.04%) ยูโรแทบไม่เปลี่ยนแปลง (EUR/USD +0.02% อยู่ที่ราว 1.1332) เงินปอนด์อ่อนค่าลงเล็กน้อย (GBP/USD -0.12%) ขณะที่ทองคำปรับฐานลง 0.35% มาอยู่ที่ราว $4,049 โดยเสียส่วนแบ่งให้กับสินค้าโภคภัณฑ์พลังงาน
เมื่อพิจารณาตามกลุ่มอุตสาหกรรม พลังงานนำหน้ากลุ่มอื่น (+1.08%) ได้แรงหนุนจากราคาน้ำมันที่สูงขึ้น ตามมาด้วยภาคอุตสาหกรรม (+0.35%) และภาคเทคโนโลยีที่ปรับตัวบวกเล็กน้อย (+0.13%) ซึ่งยังคงอยู่ในภาวะตึงเครียดก่อนผลประกอบการของ Microsoft และ Alphabet ที่จะประกาศในคืนนี้ฝั่งสหรัฐฯ โดยผลประกอบการเหล่านี้จะเป็นตัวกำหนดทิศทางของ 'AI trade' ทั้งหมด ส่วนกลุ่มที่อ่อนแอที่สุดได้แก่ กลุ่มสุขภาพ (-0.96%) กลุ่มวัตถุดิบ (-0.72%) และกลุ่มการเงิน (-0.70%) ซึ่งได้รับแรงกดดันจากรายงานผลประกอบการที่หลากหลายของธนาคารต่างๆ และการเทขายหุ้น Santander
ข้อมูลบริษัท:
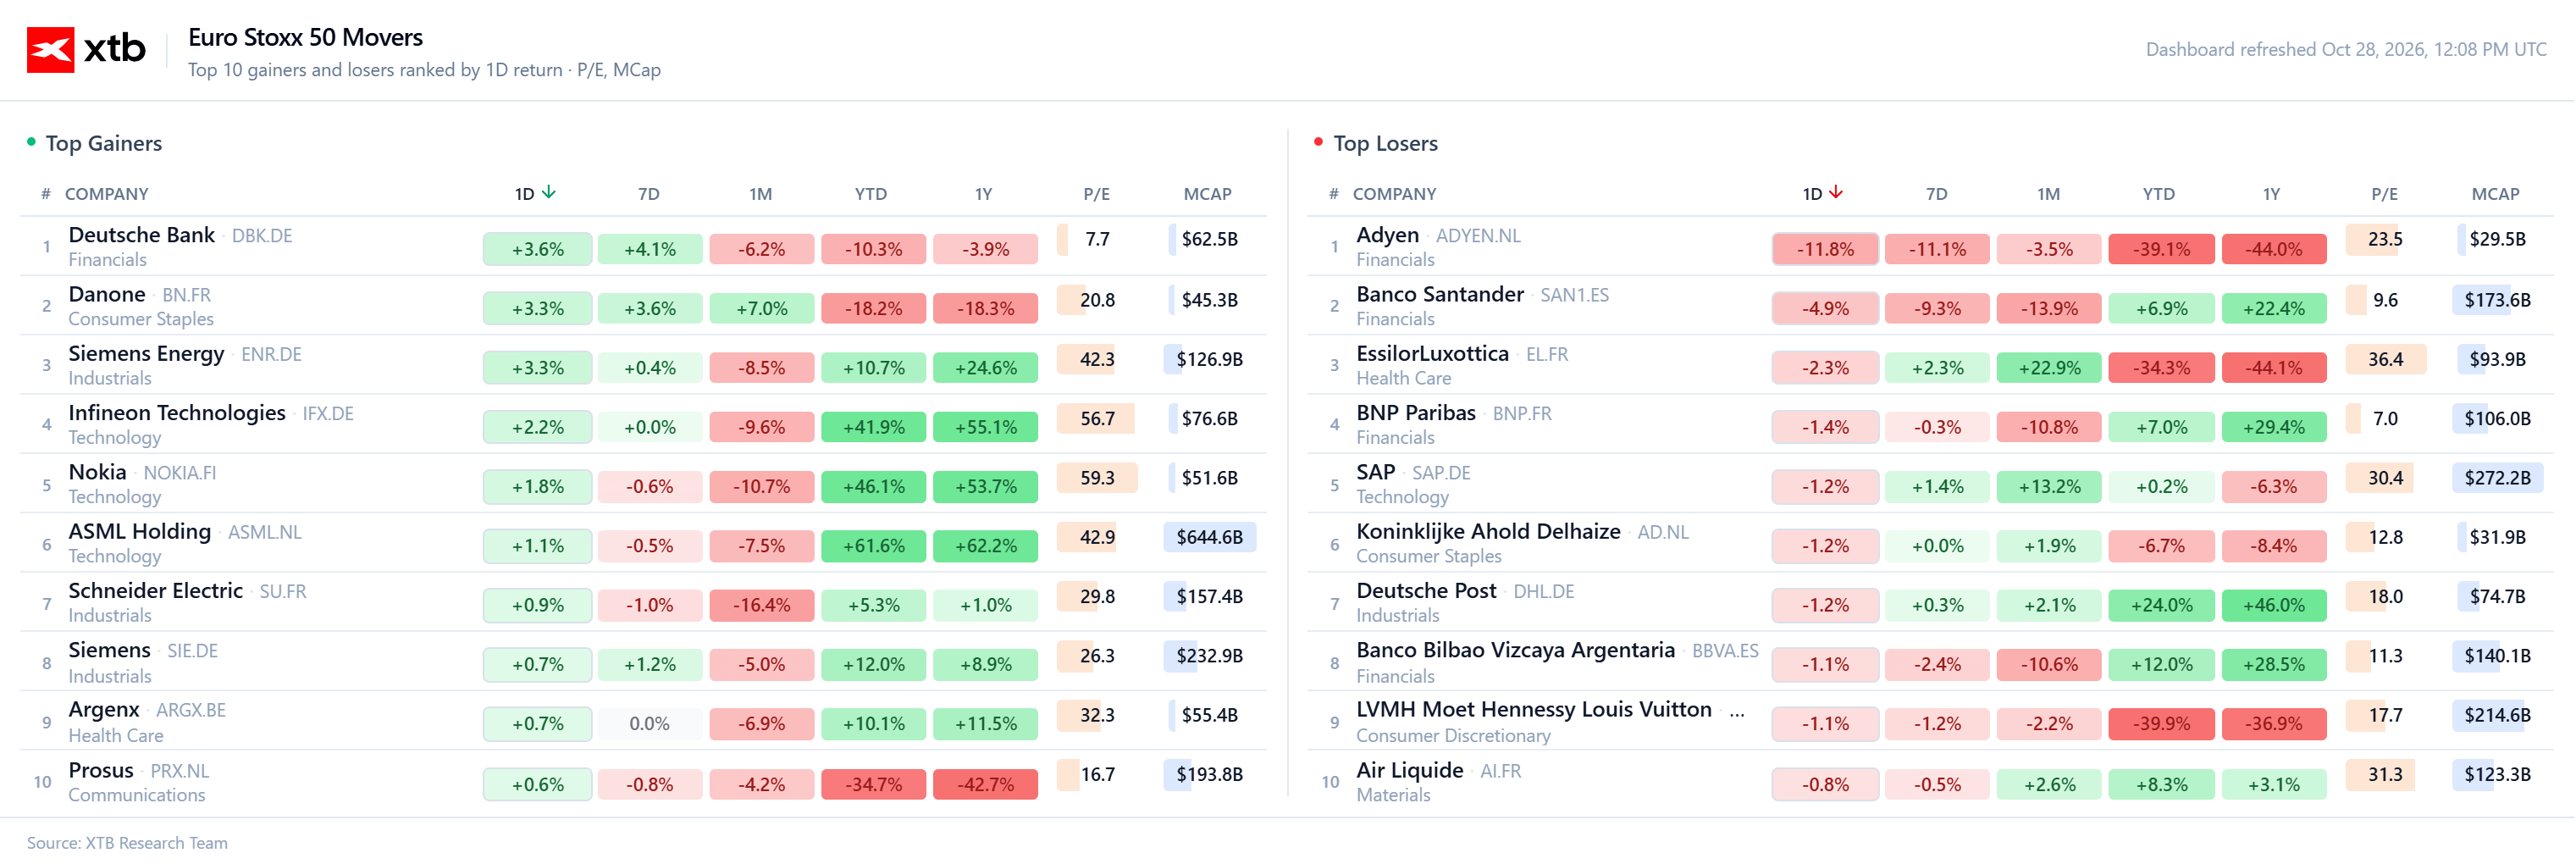
ฤดูกาลประกาศผลประกอบการในภาคธนาคารยุโรปโดยรวมออกมาดีกว่าที่กังวลไว้ และช่วยคลายความกังวลบางส่วนหลังจากที่ HSBC สร้างความผิดหวังเมื่อวันอังคาร Deutsche Bank (+3.6% ผู้นำของ Euro Stoxx 50) รายงานกำไรรายไตรมาสเพิ่มขึ้น 2% เป็น 1.59 พันล้านยูโร แม้รายได้จากวาณิชธนกิจจะลดลง ขณะที่ความแข็งแกร่งของธุรกิจธนาคารรายย่อยและธนาคารเพื่อองค์กรช่วยให้สามารถปรับเพิ่มคาดการณ์รายได้ของกลุ่มเป็นมากกว่า 33 พันล้านยูโร ธนาคารอังกฤษ Standard Chartered (+3.7%) ก็สร้างความประหลาดใจเช่นกันด้วยการปรับเพิ่มเป้าหมายรายได้ ขณะที่ BNP Paribas เพิ่มกำไรได้ 14% จากผลการซื้อขายหุ้นที่ยอดเยี่ยม และประกาศโครงการซื้อหุ้นคืนมูลค่า 1.3 พันล้านยูโร (แม้ราคาหุ้นยังคงลดลง 1.4%)
ข้อยกเว้นที่น่าสังเกตคือ Banco Santander (-4.9%) ซึ่งกำไรหลักที่เพิ่มขึ้น 19% ถูกบดบังด้วยความอ่อนแอในบราซิล โดยกำไรในตลาดสำคัญแห่งนี้ลดลง 15% ขณะที่การตั้งสำรองเพิ่มขึ้น 23% ซึ่งหลังจากที่ประธานาธิบดี Lula ได้รับการเลือกตั้งกลับมาอย่างน่าประหลาดใจ ก็ส่งผลกดดันต่อธนาคารโดยรวม การเทขายหุ้นดังกล่าวฉุดดัชนี IBEX ของสเปนลงราว 1.5% ส่วน UBS (-1.1%) รายงานผลประกอบการสอดคล้องกับที่คาดการณ์ไว้ (2.69 พันล้านดอลลาร์สหรัฐ) แต่ได้เร่งโครงการซื้อหุ้นคืน โดยวางแผนจะดำเนินโครงการมูลค่า 3 พันล้านดอลลาร์สหรัฐให้เสร็จสิ้นภายในเดือนกุมภาพันธ์
ผู้ที่ขาดทุนมากที่สุดของวันคือบริษัทประมวลผลการชำระเงินสัญชาติดัตช์ Adyen (-11.8%) ซึ่งปรับลดเป้าหมายอัตรากำไร EBITDA ปี 2026 ลงเหลือ 50% จากเดิมราว 52% และถอนเป้าหมายกำไรระยะกลางเพื่อ "รักษาความยืดหยุ่น" สำหรับการลงทุนด้านการสรรหาบุคลากร (ตำแหน่งงานใหม่ 1,000-1,100 ตำแหน่ง) แม้ว่าจะทำผลประกอบการได้ดีกว่าที่คาดการณ์ไว้ทั้งด้านรายได้และปริมาณการชำระเงิน โบรกเกอร์ Degroof Petercam ระบุว่าการเคลื่อนไหวดังกล่าวเป็น "ความประหลาดใจที่ไม่น่าพอใจ" และราคาหุ้นในปีนี้ได้ลดลงไปแล้วราว 40%
ในด้านบวก Valmet (+8.5%) โดดเด่นขึ้นมา เนื่องจากยอดคำสั่งซื้อพุ่งขึ้น 30% ทำให้สามารถล้างการขาดทุนตลอดทั้งปีและก้าวขึ้นเป็นอันดับหนึ่งในดัชนี STOXX 600 เช่นเดียวกับ Stellantis (+5.7%) หลังจากกำไรจากการดำเนินงานปรับตัวขึ้นเล็กน้อย ในทางตรงกันข้าม บริษัทเยอรมัน Symrise (-12% วันที่เลวร้ายที่สุดนับตั้งแต่ปี 2008) ผู้ผลิตรสชาติและกลิ่นหอม ประสบความล้มเหลวอย่างหนักหลังจากเตือนว่าช่วงปลายปีจะอ่อนแอลงและมีแรงกดดันต่ออัตรากำไร ส่งผลให้มูลค่าตลาดสูญเสียไป 1.4 พันล้านยูโร



Warsh เปลี่ยนเกม Fed พักหายใจ หลังประชุม FOMC


ผลประกอบการ Microsoft: การเติบโตของธุรกิจ Cloud กลบความกังวลเรื่อง CAPEX และกระแสเงินสดอิสระ (FCF)

🚨 Alphabet ทำวอลล์สตรีทผิดหวัง แม้ผลประกอบการทำสถิติสูงสุด หุ้นร่วงกว่า 8% ทดสอบแนวรับ $300 ✂️

ข่าวเด่นวันนี้ 29 ต.ค.