

- ข้อมูลเศรษฐกิจจีนเดือนตุลาคม ทั้งยอดค้าปลีกและการผลิตภาคอุตสาหกรรม เติบโตต่ำกว่าคาดการณ์
- เศรษฐกิจญี่ปุ่นไตรมาส 3 เติบโตทรงตัว 0.0% แต่ธนาคารกลางญี่ปุ่นส่งสัญญาณพร้อมปรับขึ้นอัตราดอกเบี้ย
- เหตุการณ์เรือบรรทุกน้ำมันกระทบกับทุ่นระเบิดในช่องแคบฮอร์มุซดันราคาน้ำมันดิบพุ่งสูงขึ้น

- ข้อมูลเศรษฐกิจจีนเดือนตุลาคม ทั้งยอดค้าปลีกและการผลิตภาคอุตสาหกรรม เติบโตต่ำกว่าคาดการณ์
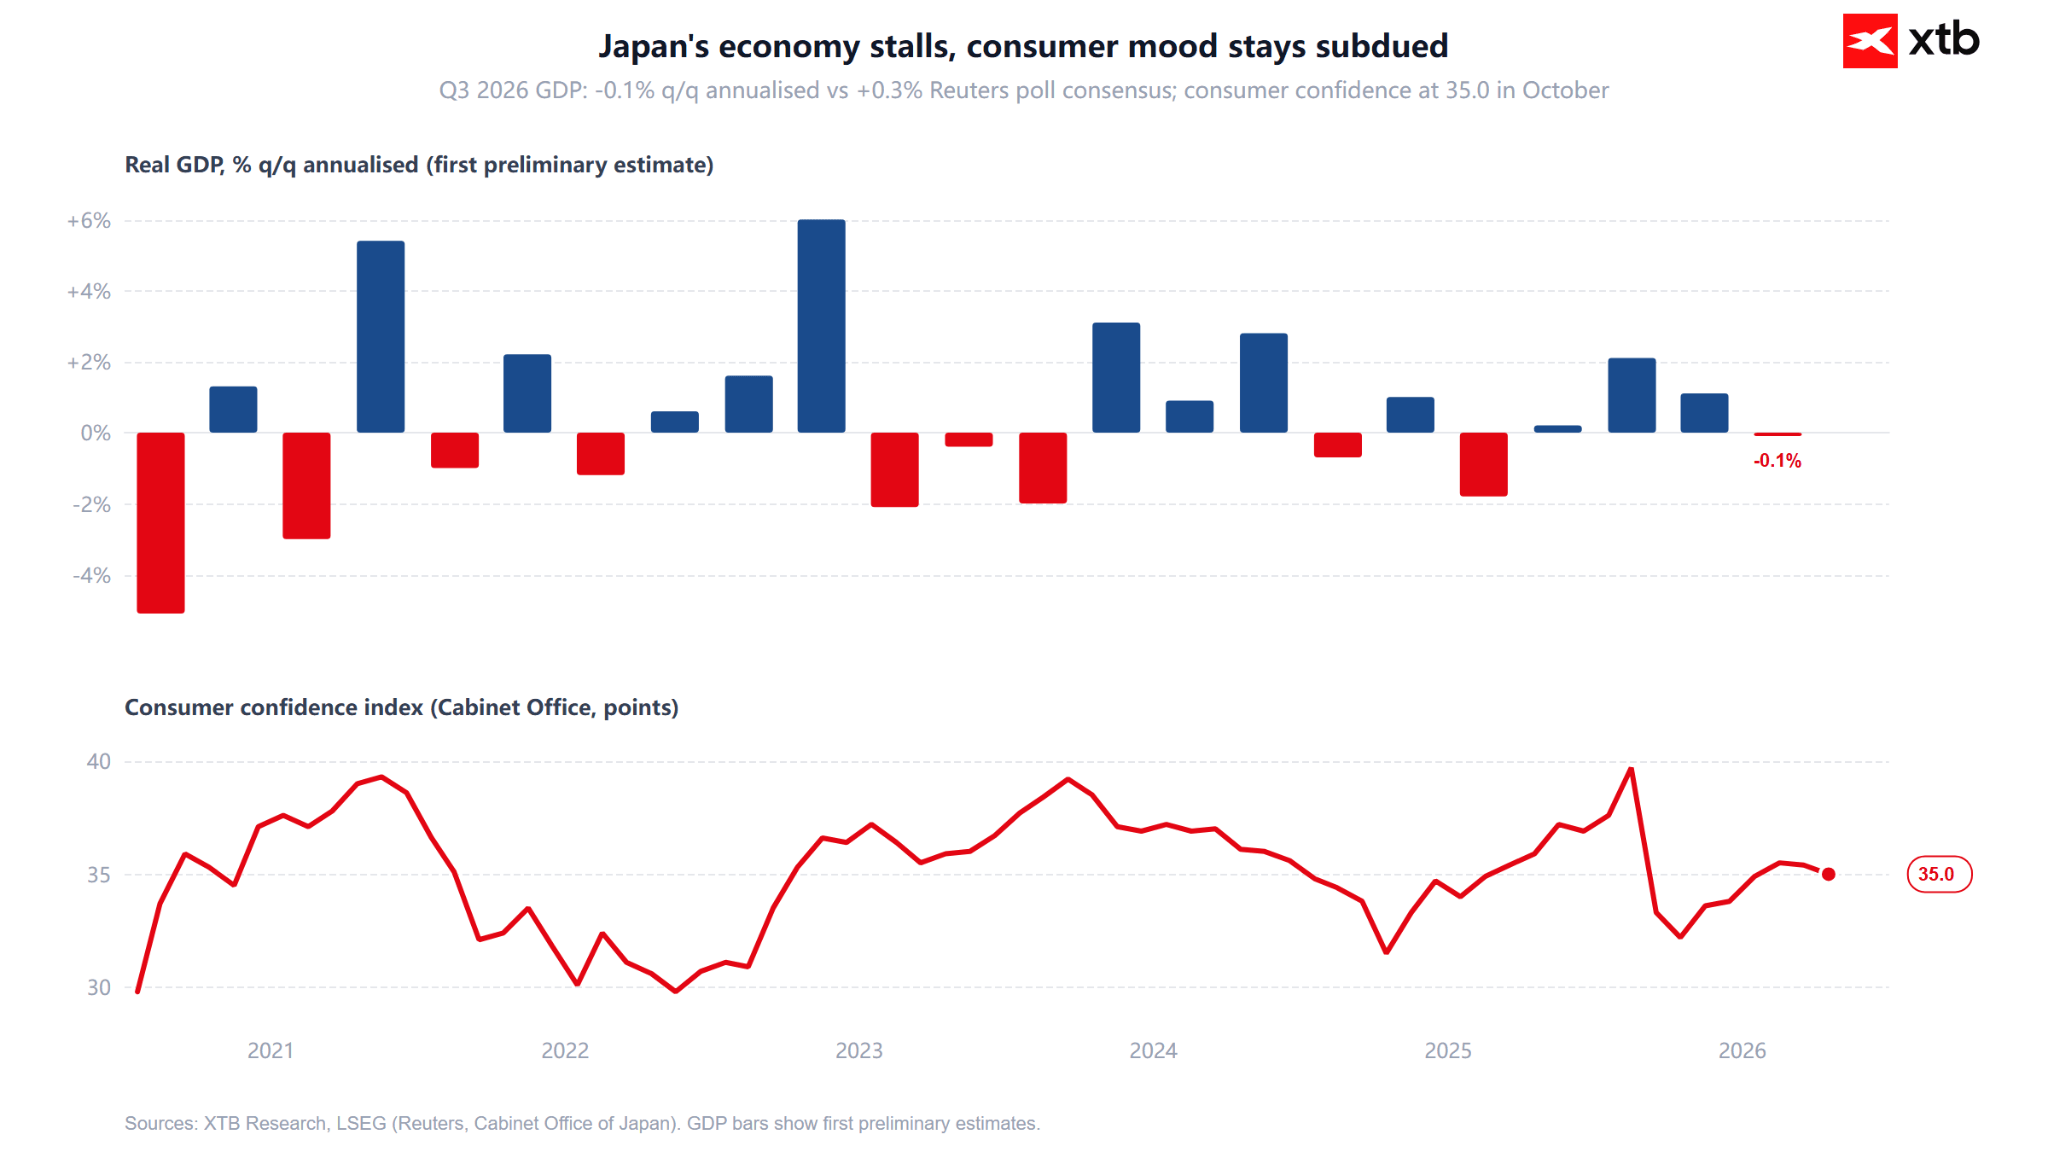
- เศรษฐกิจญี่ปุ่นไตรมาส 3 เติบโตทรงตัว 0.0% แต่ธนาคารกลางญี่ปุ่นส่งสัญญาณพร้อมปรับขึ้นอัตราดอกเบี้ย
- เหตุการณ์เรือบรรทุกน้ำมันกระทบกับทุ่นระเบิดในช่องแคบฮอร์มุซดันราคาน้ำมันดิบพุ่งสูงขึ้น
ต้นสัปดาห์นี้มีสัญญาณชัดเจนของข้อมูลเศรษฐกิจมหภาคจากเอเชียที่ชะลอตัวลง ประกอบกับความตึงเครียดทางภูมิรัฐศาสตร์ที่เพิ่มสูงขึ้น ชุดข้อมูลที่เผยแพร่จากจีนสร้างความผิดหวัง การผลิตภาคอุตสาหกรรมและยอดค้าปลีกเติบโตชะลอตัวลงอย่างมาก ขณะที่การลงทุนในสินทรัพย์ถาวรหดตัวลึกขึ้น ซึ่งสะท้อนถึงอุปสงค์ภายในประเทศที่อ่อนแอลง แม้จะมีความพยายามกระตุ้นเศรษฐกิจจากภาครัฐ ในขณะเดียวกัน ตัวเลข GDP เบื้องต้นของญี่ปุ่นในไตรมาสที่ผ่านมาบ่งชี้ถึงภาวะเศรษฐกิจชะงักงัน (0.0% q/q) แม้ว่าถ้อยแถลงเชิง hawkish จากฮาจิเมะ ทากาตะ หนึ่งในคณะกรรมการธนาคารกลางญี่ปุ่น จะบ่งชี้ถึงความพร้อมในการปรับขึ้นอัตราดอกเบี้ยต่อไปเพื่อให้เข้าใกล้ระดับเป็นกลางมากขึ้น
ในตลาดสินค้าโภคภัณฑ์ ความสนใจมุ่งไปที่รายงานจากตะวันออกกลาง ซึ่งเกิดเหตุการณ์เรือบรรทุกน้ำมันชนทุ่นระเบิดทางทะเลในฝั่งตะวันออกของช่องแคบฮอร์มุซ ส่งผลให้ส่วนชดเชยความเสี่ยงในตลาดน้ำมันดิบปรับตัวสูงขึ้น ในวันนี้ต่อจากนี้ นักลงทุนจะให้ความสนใจกับข้อมูลการผลิตภาคอุตสาหกรรมของยุโรป ชุดข้อมูลเงินเฟ้อ CPI จากแคนาดา (ซึ่งมีความสำคัญต่อทิศทางอัตราดอกเบี้ยของธนาคารกลางแคนาดา) และถ้อยแถลงจำนวนมากจากเจ้าหน้าที่ธนาคารกลางสหรัฐฯ รวมถึงถ้อยแถลงในช่วงเย็นของประธานเฟด
ข้อมูลสำคัญจากการซื้อขายช่วงเอเชีย
- ญี่ปุ่น: GDP เบื้องต้นไตรมาส 3 ชะลอตัวลงมาอยู่ที่ 0.0% q/q (คาดการณ์: 0.1% ครั้งก่อนหน้า: 0.4%) บ่งชี้ถึงการขาดการเติบโตทางเศรษฐกิจและการบริโภคภาคเอกชนที่อ่อนแรงลง
- ญี่ปุ่น: ดัชนีราคา GDP เบื้องต้นเพิ่มขึ้น 2.4% y/y ต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 2.6% y/y (ครั้งก่อนหน้า: 2.6% y/y) บ่งชี้ถึงแรงกดดันด้านราคาในระบบเศรษฐกิจที่อ่อนตัวลงเล็กน้อย
- ญี่ปุ่น: การผลิตภาคอุตสาหกรรมฉบับปรับปรุงเดือนกันยายนเพิ่มขึ้น 2.0% m/m (คาดการณ์และตัวเลขเบื้องต้น: 2.2% m/m) ยืนยันถึงการฟื้นตัวปานกลางในภาคการผลิต แต่ต่ำกว่าประมาณการเดิม
- จีน: ยอดค้าปลีกเดือนตุลาคมเติบโตเพียง 0.4% y/y เทียบกับที่คาดการณ์ไว้ที่ 0.8% y/y และ 1.1% y/y ในครั้งก่อนหน้า ยืนยันถึงความอ่อนแอต่อเนื่องของความเชื่อมั่นผู้บริโภคจีน
- จีน: การผลิตภาคอุตสาหกรรมเพิ่มขึ้น 4.8% y/y ต่ำกว่าที่คาดการณ์ไว้ที่ 5.3% y/y (ครั้งก่อนหน้า: 5.5% y/y) สะท้อนถึงการชะลอตัวของอุปสงค์ทั้งในและต่างประเทศ
- จีน: การลงทุนในสินทรัพย์ถาวรนับตั้งแต่ต้นปีหดตัวลง 8.1% y/y (คาดการณ์: -7.0% y/y ครั้งก่อนหน้า: -7.2% y/y) บ่งชี้ถึงวิกฤตการลงทุนที่ลึกขึ้นในภาคอสังหาริมทรัพย์และภาคอุตสาหกรรม
- จีน: ราคาบ้านใหม่เดือนตุลาคมลดลง 0.15% m/m (ครั้งก่อนหน้า: -0.14% m/m) ยืนยันว่ายังไม่มีจุดต่ำสุดที่ยั่งยืนในตลาดอสังหาริมทรัพย์
- จีน: อัตราการว่างงานในเขตเมืองลดลงเล็กน้อยมาอยู่ที่ 5.1% (คาดการณ์และครั้งก่อนหน้า: 5.2%) ซึ่งเป็นเพียงองค์ประกอบเดียวที่ค่อนข้างมีเสถียรภาพในชุดข้อมูลของวันนี้
ปฏิทินเศรษฐกิจมหภาค
- 03:00 จีน - แถลงข่าวจากสำนักงานสถิติแห่งชาติ (NBS)
- 11:00 ยูโรโซน - การผลิตภาคอุตสาหกรรม m/m คาดการณ์: 0.3% ครั้งก่อนหน้า: -0.5%
- 11:00 สหรัฐฯ - ถ้อยแถลงจากคณะกรรมการเฟด (Michael Barr)
- 14:30 แคนาดา - ดัชนีราคาผู้บริโภค (CPI) m/m คาดการณ์: 0.3% ครั้งก่อนหน้า: 0.1%
- 14:30 แคนาดา - Median CPI y/y คาดการณ์: 2.0% ครั้งก่อนหน้า: 1.9%
- 14:30 แคนาดา - Trimmed CPI y/y คาดการณ์: 1.9% ครั้งก่อนหน้า: 1.8%
- 14:30 แคนาดา - Common CPI y/y คาดการณ์: 2.5% ครั้งก่อนหน้า: 2.4%
- 14:30 แคนาดา - Core CPI m/m คาดการณ์: 0.2% ครั้งก่อนหน้า: 0.0%
- 14:30 สหรัฐฯ - ดัชนีภาคการผลิตนิวยอร์ก Empire State คาดการณ์: 17.6 ครั้งก่อนหน้า: 25.5
- 15:05 สหรัฐฯ - ถ้อยแถลงจากประธานเฟดสาขานิวยอร์ก (John Williams)
- 18:00 สหรัฐฯ - ถ้อยแถลงจากประธานเฟด (Kevin Warsh)
- 20:15 สหรัฐฯ - ถ้อยแถลงจากประธานเฟดสาขาคลีฟแลนด์ (Beth Hammack)
- 21:00 นิวซีแลนด์ - รายงานเสถียรภาพทางการเงินของ RBNZ
- 22:45 นิวซีแลนด์ - ดัชนีราคาอาหาร (FPI) m/m ครั้งก่อนหน้า: 0.0%
23:50 ออสเตรเลีย - ถ้อยแถลงจากผู้ว่าการ RBA (Michele Bullock)
ผลประกอบการบริษัท
- Trip.com Group Limited (TCOM) – เผยแพร่ระหว่างวัน คาดการณ์ EPS: $1.07 ตัวชี้วัดสำคัญของการใช้จ่ายผู้บริโภคจีนด้านการท่องเที่ยวและการเดินทางระหว่างประเทศ
- Baidu, Inc. (BIDU) – ก่อนตลาดเปิด คาดการณ์ EPS: $0.57 บททดสอบสำคัญของการสร้างรายได้จากเทคโนโลยี AI และอุปสงค์โฆษณาออนไลน์ในจีน
- Tyson Foods, Inc. (TSN) – ก่อนตลาดเปิด คาดการณ์ EPS: $0.65 ตัวบ่งชี้แรงกดดันด้านต้นทุนในตลาดอาหารและสภาพคล่องทางการเงินของครัวเรือนสหรัฐฯ
ตลาดที่น่าจับตามอง
- น้ำมันดิบ (Brent / WTI) – การระเบิดของเรือบรรทุกน้ำมันสองลำในบริเวณช่องแคบฮอร์มุซ จากการชนทุ่นระเบิดทางทะเล สร้างความเสี่ยงโดยตรงต่อการหยุดชะงักในจุดขนส่งสำคัญระดับโลก หนุนให้ราคาน้ำมันปรับตัวสูงขึ้นและก่อให้เกิดคำถามเกี่ยวกับความปลอดภัยของเส้นทางเดินเรือ
- ดอลลาร์แคนาดา (CAD / USDCAD) – การเผยแพร่ชุดข้อมูลเงินเฟ้อเดือนตุลาคมฉบับครอบคลุมจะมีความสำคัญต่อการคาดการณ์ขั้นตอนต่อไปของธนาคารกลางแคนาดา หากตัวเลขเงินเฟ้อพื้นฐาน (median และ trimmed CPI) ปรับตัวสูงกว่าที่คาดการณ์ไว้ อาจจำกัดความคาดหวังต่อการลดดอกเบี้ยอย่างรุนแรงต่อไป และหนุนให้เงิน "Loonie" แข็งค่าขึ้น
- ดอลลาร์สหรัฐฯ (USD) และอัตราผลตอบแทนพันธบัตรสหรัฐฯ – ชุดถ้อยแถลงตามกำหนดการจากตัวแทนธนาคารกลางสหรัฐฯ นำโดย Williams และ Warsh รวมถึงดัชนี Empire State ระดับภูมิภาค จะเป็นบททดสอบการประเมินราคาของตลาดเกี่ยวกับการตัดสินใจอัตราดอกเบี้ยของ FOMC ในเดือนธันวาคม



📊 PPI สหรัฐฯ ชะลอตัว แต่ EURUSD จ่อแตะ 1.10



📊 3 ตลาดที่ต้องจับตาในสัปดาห์หน้า


ข่าวเด่นวันนี้ 13 พ.ย. : น้ำมันฟื้นตัว EUR/USD ร่วงแรง 🗽 วอลล์สตรีทเริ่มทรงตัวหลังแรงเทขายหุ้น Nvidia
Chart of the Day: เงินเยนอ่อนค่าลงอีกครั้ง ท่ามกลางความเสี่ยงที่ญี่ปุ่นอาจเข้าแทรกแซงตลาดเพิ่มขึ้น