



แรงเทขายในตลาดการเงินสหรัฐฯ ที่เกิดขึ้นเมื่อไม่นานมานี้กำลังสะท้อนประเด็นสำคัญว่า สินทรัพย์ที่เคยถูกมองว่าเป็นแหล่งพักเงินที่ปลอดภัย เช่น พันธบัตรรัฐบาลสหรัฐฯ และทองคำ ไม่ได้ปรับตัวขึ้นเสมอไปในช่วงที่ตลาดหุ้นอ่อนแอ ในบางสถานการณ์ สินทรัพย์เหล่านี้ยังถูกเทขายไปพร้อมกับตลาดหุ้น ส่งผลให้ความสามารถในการปกป้องพอร์ตการลงทุนลดลง
ตามรายงานของ Reuters แนวโน้มดังกล่าวสะท้อนถึงการเปลี่ยนแปลงของลักษณะความเสี่ยงที่เกิดขึ้นในตลาด เมื่อความเสี่ยงมีต้นตอมาจากเงินเฟ้อ อัตราดอกเบี้ย หนี้สาธารณะ หรือการหยุดชะงักของอุปทานพลังงาน สินทรัพย์ที่เคยมีบทบาทในการป้องกันความเสี่ยงแบบดั้งเดิมก็อาจเผชิญแรงกดดันพร้อมกันได้ สถานการณ์นี้ทำให้นักลงทุนจำเป็นต้องทบทวนแนวทางการจัดพอร์ตการลงทุน และไม่ควรพึ่งพาสินทรัพย์ปลอดภัยเพียงประเภทเดียวอีกต่อไป
พันธบัตรและทองคำไม่ได้เคลื่อนไหวสวนทางกับหุ้นเสมอไป
หนึ่งในตัวอย่างที่เห็นได้ชัดเกิดขึ้นในเดือนเมษายน 2025 เมื่อความกังวลเกี่ยวกับมาตรการภาษีศุลกากรของประธานาธิบดี Donald Trump จุดชนวนให้เกิดแรงเทขายในตลาดหุ้นสหรัฐฯ อย่างหนัก แทนที่พันธบัตรรัฐบาลสหรัฐฯ ระยะยาวจะปรับตัวขึ้นเพื่อชดเชยความเสียหายจากหุ้น พันธบัตรเหล่านี้กลับเผชิญแรงขายอย่างรุนแรงเช่นกัน
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวขึ้นอย่างมีนัยสำคัญ เนื่องจากนักลงทุนกังวลเกี่ยวกับความเสี่ยงด้านเงินเฟ้อ สถานะทางการคลัง และสภาพคล่องในตลาดที่ลดลง ความเคลื่อนไหวในลักษณะเดียวกันยังเกิดขึ้นอีกครั้งเมื่อความขัดแย้งระหว่างสหรัฐฯ อิสราเอล และอิหร่านปะทุขึ้นในวันที่ 28 กุมภาพันธ์ ราคาน้ำมันที่พุ่งสูงขึ้นกระตุ้นความกังวลด้านเงินเฟ้อ พร้อมกดดันพันธบัตรรัฐบาลสหรัฐฯ ไปด้วย
ทองคำก็ไม่สามารถหลีกเลี่ยงแนวโน้มดังกล่าวได้เช่นกัน ในช่วงปลายเดือนตุลาคม ราคาทองคำปรับตัวลดลงอย่างรุนแรงไปพร้อมกับตลาดหุ้น Wall Street โดยทะลุหลุดแนวรับทางเทคนิคหลายระดับ และแตะระดับต่ำสุดในรอบหนึ่งปี
ความเคลื่อนไหวเหล่านี้แสดงให้เห็นว่าตลาดกำลังก้าวเข้าสู่ช่วงเวลาที่คาดการณ์ได้ยากมากขึ้น แม้แต่สินทรัพย์ที่เคยถูกมองว่าเป็นแหล่งพักเงินที่ปลอดภัยก็อาจเผชิญแรงขายพร้อมกันได้
พันธบัตรรัฐบาลสหรัฐฯ: ยังคงเป็นสินทรัพย์ปลอดภัย แต่ไม่ใช่ในทุกสถานการณ์
พันธบัตรรัฐบาลสหรัฐฯ ได้รับการยอมรับมาอย่างยาวนานว่าเป็นหนึ่งในสินทรัพย์ที่ปลอดภัยที่สุดในโลก เนื่องจากมีขนาดตลาดใหญ่และสภาพคล่องสูง ในช่วงที่นักลงทุนกังวลเกี่ยวกับภาวะเศรษฐกิจถดถอยหรือหลีกเลี่ยงความเสี่ยง เงินทุนมักไหลออกจากหุ้นเข้าสู่พันธบัตร ส่งผลให้ราคาพันธบัตรปรับตัวขึ้นและอัตราผลตอบแทนลดลง
อย่างไรก็ตาม กลไกดังกล่าวอาจเปลี่ยนแปลงไปเมื่อความผันผวนมีต้นตอมาจากเงินเฟ้อ หรือความคาดหวังว่า Fed จะเดินหน้าดำเนินนโยบายการเงินแบบเข้มงวดต่อไป ในสถานการณ์เช่นนี้ อัตราผลตอบแทนพันธบัตรอาจปรับตัวสูงขึ้น ขณะที่ราคาพันธบัตรลดลง แม้ตลาดหุ้นจะกำลังเผชิญแรงกดดันก็ตาม
ประเด็นสำคัญอยู่ที่ลักษณะของความเสี่ยงที่เกิดขึ้นในตลาด หากนักลงทุนกังวลเกี่ยวกับภาวะเศรษฐกิจถดถอยหรือความเสี่ยงในตลาดหุ้น พันธบัตรรัฐบาลสหรัฐฯ ก็ยังสามารถทำหน้าที่เป็นสินทรัพย์ป้องกันความเสี่ยงได้ แต่หากความเสี่ยงมีต้นตอมาจากเงินเฟ้อหรือความไม่แน่นอนทางภูมิรัฐศาสตร์ที่ผลักดันราคาพลังงานให้สูงขึ้น ทั้งตลาดหุ้นและตลาดพันธบัตรก็อาจเผชิญแรงกดดันพร้อมกัน
นอกจากนี้ หนี้สาธารณะของรัฐบาลสหรัฐฯ เพิ่มขึ้นสู่ระดับประมาณ 40 ล้านล้าน USD ขณะที่การขาดดุลงบประมาณรายปีอยู่ที่ประมาณ 2 ล้านล้าน USD และค่าใช้จ่ายในการชำระดอกเบี้ยหนี้สูงถึงประมาณ 1.1 ล้านล้าน USD
หนี้สาธารณะที่อยู่ในระดับสูง ประกอบกับภาระดอกเบี้ยที่เพิ่มขึ้นอย่างต่อเนื่อง อาจทำให้นักลงทุนเรียกร้องอัตราผลตอบแทนที่สูงขึ้นเพื่อถือครองพันธบัตรสหรัฐฯ ซึ่งเป็นการเพิ่มความเสี่ยงอีกชั้นให้กับสินทรัพย์ที่เคยถูกมองว่าเป็นแหล่งพักเงินที่ปลอดภัยแบบดั้งเดิม
ทองคำ: เครื่องมือรักษามูลค่าในระยะยาว แต่มีความผันผวนสูงในระยะสั้น
สำหรับทองคำ ความสามารถในการป้องกันความเสี่ยงจำเป็นต้องได้รับการประเมินตามกรอบเวลา โดยโลหะมีค่านี้อาจเป็นเครื่องมือรักษามูลค่าที่น่าเชื่อถือในระยะยาว แม้จะพิจารณาในช่วงเวลาหลายศตวรรษก็ตาม แต่ไม่ได้หมายความว่าจะสามารถทำหน้าที่ดังกล่าวได้อย่างมีประสิทธิภาพในทุกช่วงเวลาที่ตลาดผันผวนระยะสั้น
ปัจจุบัน ความผันผวนรายปีของทองคำอยู่เหนือระดับ 15% ซึ่งใกล้เคียงกับดัชนี S&P 500 เมื่อพิจารณาในกรอบเวลา 3-5 ปี ความสัมพันธ์ระหว่างทองคำกับหุ้นแทบจะอยู่ที่ศูนย์ อย่างไรก็ตาม นี่เป็นเพียงค่าเฉลี่ย และความสัมพันธ์ดังกล่าวสามารถเปลี่ยนแปลงได้อย่างมากในช่วงที่ตลาดเผชิญกับแรงกระแทก
สิ่งที่น่าสังเกตคือ ในช่วงที่ผ่านมาเมื่อเงินเฟ้อปรับตัวสูงขึ้นอย่างไม่คาดคิด ตลาดหุ้นมักอ่อนตัวลง และราคาทองคำก็สามารถปรับตัวลดลงตามไปด้วย สิ่งนี้แสดงให้เห็นว่าทองคำไม่ได้เป็นเครื่องมือป้องกันความเสี่ยงที่มีประสิทธิภาพสำหรับความเสี่ยงทางเศรษฐกิจทุกรูปแบบเสมอไป
บางทีตลาดอาจกำลังประเมินบทบาทของทองคำใหม่ โดยมีนักลงทุนจำนวนมากขึ้นที่มองโลหะมีค่านี้เป็นสินทรัพย์ที่มีสภาพคล่องสูง และสามารถนำมาใช้ในสถานการณ์ที่รุนแรงได้
อย่างไรก็ตาม คุณสมบัติด้านสภาพคล่องดังกล่าวก็อาจทำให้ทองคำกลายเป็นหนึ่งในสินทรัพย์กลุ่มแรก ๆ ที่ถูกขายออกมาเมื่อเกิดความผันผวนอย่างรุนแรงในตลาด เมื่อราคาหุ้นร่วงลงอย่างหนักและการเรียกหลักประกันเพิ่มเติม (Margin Call) เพิ่มสูงขึ้น นักลงทุนอาจจำเป็นต้องขายทองคำเพื่อนำเงินสดมาเติมในบัญชีหรือเพื่อลดระดับการใช้เลเวอเรจ ประเด็นนี้ยิ่งมีความสำคัญหลังจากราคาทองคำทำสถิติสูงสุดอย่างต่อเนื่องจนถึงเดือนมกราคมปีนี้
อย่างไรก็ตาม ปัจจัยสนับสนุนทองคำในระยะยาวยังคงอยู่ ไม่ว่าจะเป็นความต้องการซื้อสุทธิจากธนาคารกลาง ความกังวลเกี่ยวกับหนี้สาธารณะทั่วโลก แนวโน้มการลดการพึ่งพาดอลลาร์สหรัฐ (De-dollarization) และความเสี่ยงที่อำนาจซื้อของสกุลเงินเฟียตจะลดลง ปัจจัยเหล่านี้ยังคงเป็นพื้นฐานสนับสนุนโลหะมีค่า
กล่าวอีกนัยหนึ่ง ทองคำยังคงมีบทบาทสำคัญในกลยุทธ์รักษามูลค่าสินทรัพย์ระยะยาว แต่นักลงทุนไม่ควรเหมารวมว่าราคาทองคำจะปรับตัวขึ้นทันทีทุกครั้งที่ตลาดหุ้นปรับตัวลดลง
สกุลเงินปลอดภัย: แต่ละทางเลือกต่างมีจุดอ่อนของตัวเอง
นอกเหนือจากทองคำและพันธบัตรแล้ว สกุลเงินหลักต่าง ๆ ก็มักถูกนำมาใช้เพื่อป้องกันความเสี่ยงจากความผันผวนในตลาดการเงินเช่นกัน อย่างไรก็ตาม สกุลเงินแต่ละประเภทต่างมีจุดอ่อนของตัวเอง และประสิทธิภาพในการเป็นสินทรัพย์ปลอดภัยก็ขึ้นอยู่กับสาเหตุที่ทำให้เกิดแรงกระแทกในตลาดอย่างมาก
ปัจจุบัน เงินฟรังก์สวิสมีมูลค่าอยู่ในระดับสูง ขณะที่เงินยูโรต้องเผชิญกับความท้าทายทั้งด้านการเมืองและเศรษฐกิจ ส่วนเงินปอนด์อังกฤษเคยผ่านช่วงเวลาที่เติบโตได้ดี แต่แนวโน้มในอนาคตยังคงได้รับอิทธิพลจากการเปลี่ยนแปลงนโยบายของรัฐบาลอังกฤษ
สำหรับเงินเยนญี่ปุ่น ความสามารถในการเป็นสินทรัพย์ปลอดภัยอาจขึ้นอยู่กับต้นตอของความผันผวนในตลาด เนื่องจากญี่ปุ่นพึ่งพาการนำเข้าพลังงานในระดับสูง ทำให้เงินเยนมีความอ่อนไหวต่อราคาน้ำมัน หากแรงกระแทกเกิดจากราคาพลังงานที่พุ่งสูงขึ้นอย่างรุนแรง สกุลเงินนี้ก็อาจเสียเปรียบได้
ขณะเดียวกัน ดอลลาร์สหรัฐยังคงมีข้อได้เปรียบที่สำคัญหลายประการ ทั้งสภาพคล่องที่สูงและอัตราผลตอบแทนที่ค่อนข้างน่าดึงดูด นักลงทุนสามารถโยกย้ายเงินทุนเข้าสู่ดอลลาร์สหรัฐหรือพันธบัตรรัฐบาลสหรัฐฯ เพื่อรับผลตอบแทนระหว่างรอให้ตลาดกลับมามีเสถียรภาพอีกครั้ง ด้วยเหตุนี้ ดอลลาร์สหรัฐจึงอาจถือเป็นหนึ่งในทางเลือกสินทรัพย์ปลอดภัยที่น่าจับตามองมากที่สุดในปัจจุบัน อย่างไรก็ตาม ดอลลาร์สหรัฐก็ไม่ได้ปลอดจากความเสี่ยงทั้งหมด โดยเฉพาะในช่วงที่ตลาดกังวลเกี่ยวกับหนี้สาธารณะ เงินเฟ้อ หรือความยั่งยืนของนโยบายการคลังสหรัฐฯ
บทสรุป
ความผันผวนที่เกิดขึ้นเมื่อไม่นานมานี้แสดงให้เห็นว่า แนวคิดเรื่องสินทรัพย์ปลอดภัยกำลังมีความซับซ้อนมากขึ้น พันธบัตรรัฐบาลสหรัฐฯ ยังคงมีข้อได้เปรียบด้านสภาพคล่อง ทองคำยังได้รับแรงสนับสนุนจากความต้องการในระยะยาว ขณะที่ดอลลาร์สหรัฐยังคงมีบทบาทสำคัญในระบบการเงินโลก อย่างไรก็ตาม สินทรัพย์ทั้งหมดนี้ก็สามารถอ่อนตัวลงได้ หากแรงกระแทกในตลาดมีต้นตอมาจากปัจจัยที่ส่งผลกระทบโดยตรงต่อสินทรัพย์เหล่านั้นเอง
สิ่งสำคัญสำหรับนักลงทุนจึงไม่ใช่เพียงการเลือกว่าสินทรัพย์ใดถูกมองว่าปลอดภัย แต่ยังต้องระบุให้ได้ด้วยว่าพอร์ตการลงทุนจำเป็นต้องป้องกันความเสี่ยงประเภทใด สินทรัพย์หนึ่งอาจทำหน้าที่ป้องกันความเสี่ยงได้ดีเมื่อตลาดกังวลเกี่ยวกับภาวะเศรษฐกิจถดถอย แต่กลับกลายเป็นแหล่งขาดทุนเมื่อเงินเฟ้อและอัตราผลตอบแทนปรับตัวสูงขึ้น
กราฟดัชนี USDIDX
ดัชนี USDIDX ยังคงรักษาโมเมนตัมขาขึ้นที่แข็งแกร่ง และกำลังมุ่งหน้าสู่บริเวณจุดสูงสุดที่ทำไว้ในเดือนมีนาคม 2025 เส้นราคายังคงเคลื่อนไหวอยู่ภายในกรอบขาขึ้น พร้อมทั้งอยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ MA20, MA50 และ MA100 สะท้อนให้เห็นว่าแนวโน้มขาขึ้นยังคงเป็นฝ่ายได้เปรียบ และโมเมนตัมของตลาดยังอยู่ในระดับค่อนข้างแข็งแกร่ง
อย่างไรก็ตาม RSI กำลังขยับเข้าใกล้เขต Overbought ซึ่งบ่งชี้ว่าแรงขาขึ้นอาจเริ่มร้อนแรงมากเกินไป สัญญาณดังกล่าวเพิ่มโอกาสที่ดัชนีจะเข้าสู่ช่วงปรับฐานทางเทคนิคในระยะสั้น เพื่อคลายความร้อนแรงของโมเมนตัมขาขึ้นก่อนที่จะกำหนดทิศทางถัดไป
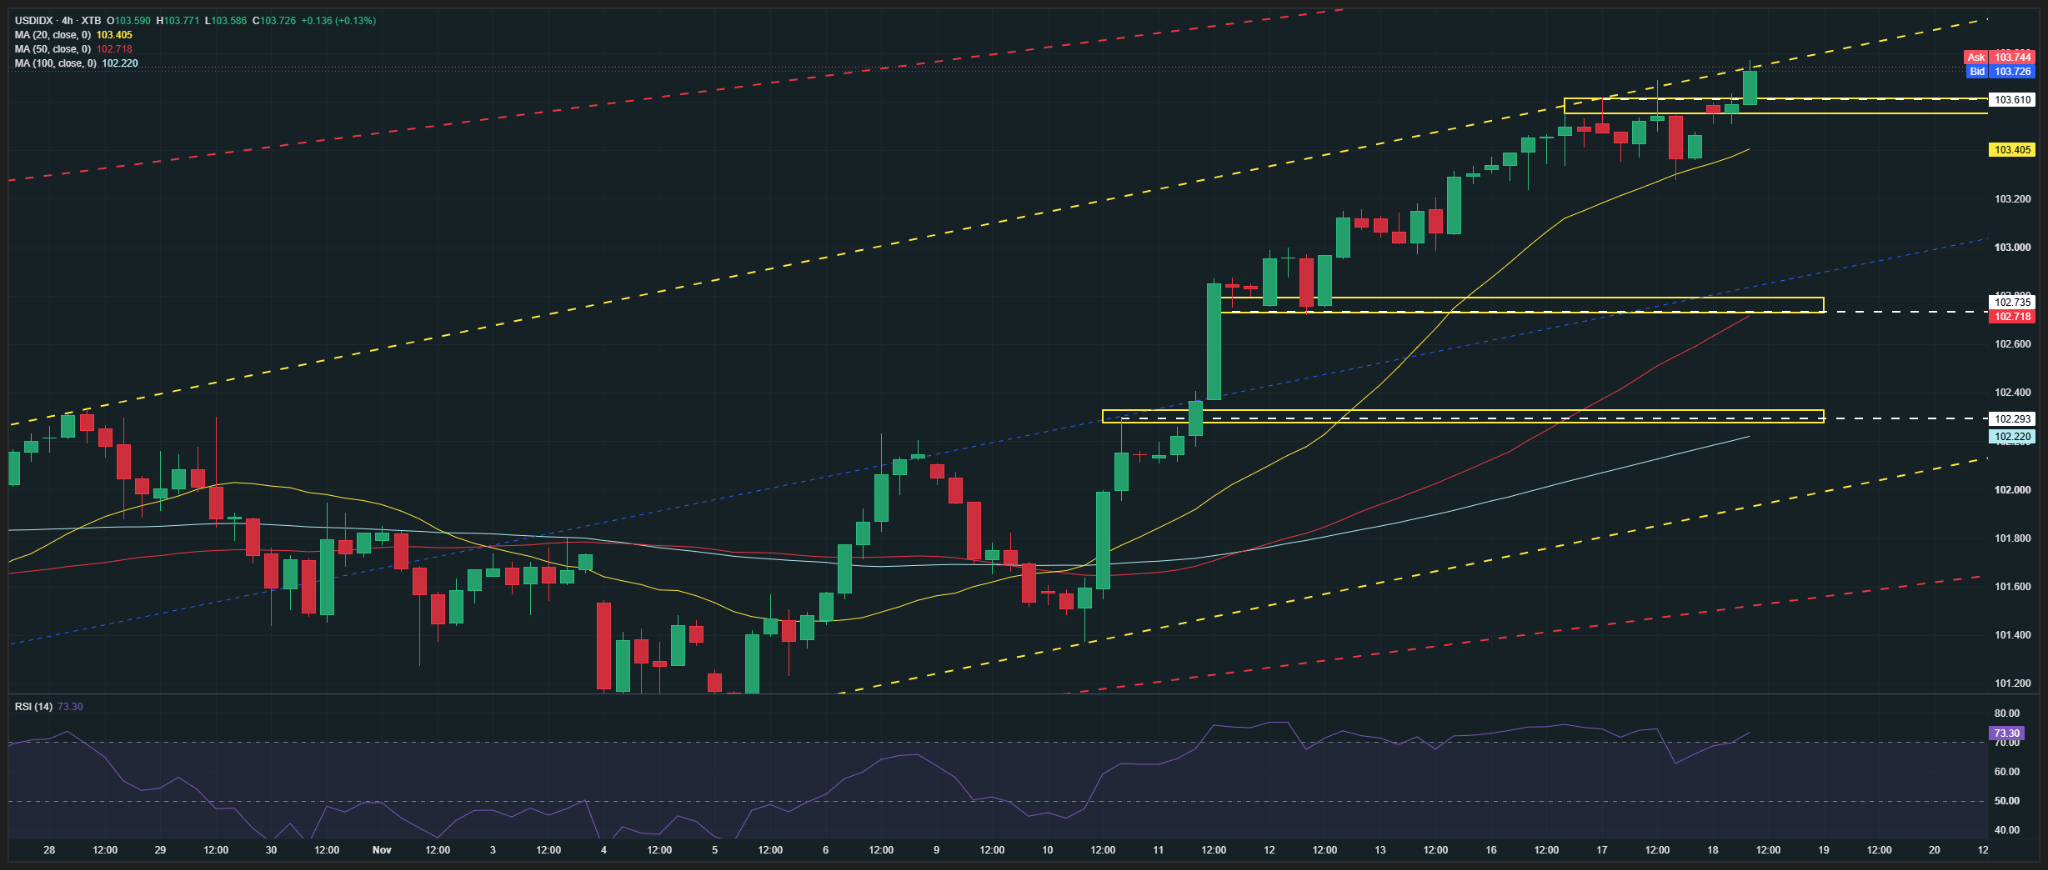
แหล่งที่มา: xStation5


ทองคำร่วงสวนกระแสสงครามตะวันออกกลาง Fed กดดันตลาดมากกว่าหรือไม่? 🪙


Morning wrap (18.11.2026)
ราคาทองคำร่วงหลุดระดับ 3,800 USD

สรุปตลาดประจำวัน: Wall Street ปรับตัวลดลง ก่อน Nvidia เผยผลประกอบการประจำไตรมาส