

- การขาดดุลงบประมาณของรัฐบาลกลางสหรัฐสำหรับปีงบประมาณ 2026 สูงถึงประมาณ 1.99 ล้านล้านดอลลาร์
- หนี้สาธารณะรวมของสหรัฐพุ่งสูงเกิน 40 ล้านล้านดอลลาร์ ซึ่งสร้างความกังวลด้านเสถียรภาพทางการคลัง
- ต้นทุนดอกเบี้ยหนี้สาธารณะในปี 2026 สูงถึง 1.36 ล้านล้านดอลลาร์ หรือคิดเป็น 3.4% ของ GDP
- โอกาสที่เฟดจะขึ้นอัตราดอกเบี้ยในการประชุมเดือนธันวาคมอยู่andเกือบ 90% จากเครื่องมือ CME FedWatch
- ราคาทองคำเคลื่อนไหวผันผวนระหว่างแรงกดดันจากอัตราดอกเบี้ยสูงและความต้องการสินทรัพย์ปลอดภัย
ด้วยภาวะขาดดุลงบประมาณที่สูงเป็นประวัติการณ์ ธนาคารกลางสหรัฐจึงส่งสัญญาณระมัดระวังก่อนการประชุมเรื่องอัตราดอกเบี้ย
ราคาทองคำกำลังเผชิญกับอิทธิพลที่ขัดแย้งกัน เนื่องจากตลาดกำลังประเมินความเป็นไปได้ที่เฟดจะขึ้นอัตราดอกเบี้ยต่อไป ในขณะเดียวกันก็รับมือกับความกังวลที่เพิ่มขึ้นเกี่ยวกับสถานการณ์ทางการคลังของสหรัฐฯ ในระยะสั้น ข้อมูลทางเศรษฐกิจและข้อความจากเจ้าหน้าที่เฟดจะเป็นตัวกำหนดความคาดหวังเกี่ยวกับนโยบายการเงิน อย่างไรก็ตาม ในระยะยาว ขนาดของหนี้สาธารณะและต้นทุนดอกเบี้ยที่เพิ่มสูงขึ้นอาจกลายเป็นปัจจัยสำคัญที่กำหนดแนวโน้มของทองคำและดอลลาร์สหรัฐฯ
หนี้สาธารณะของสหรัฐฯ ใกล้แตะระดับขาดดุล 2 ล้านล้านดอลลาร์: ความเสี่ยงทางการคลังเริ่มปรากฏชัดเจนมากขึ้น
จากข้อมูลที่เผยแพร่โดยกระทรวงการคลังสหรัฐฯ คาดการณ์ว่าการขาดดุลงบประมาณของรัฐบาลกลางสำหรับปีงบประมาณ 2026 จะสูงถึงประมาณ 1.99 ล้านล้านดอลลาร์ เพิ่มขึ้น 217 พันล้านดอลลาร์จาก 1.78 ล้านล้านดอลลาร์ในปีก่อนหน้า นี่เป็นการขาดดุลประจำปีที่มากเป็นอันดับสามในประวัติศาสตร์ของสหรัฐฯ รองจากช่วงเวลาที่ได้รับผลกระทบอย่างหนักจากโรคระบาดโควิด-19 เท่านั้น
ที่น่าสังเกตคือ แม้ว่าตัวเลขรายรับและรายจ่ายจะสูงเป็นประวัติการณ์ แต่กลับพบว่าอัตราการเพิ่มขึ้นของรายจ่ายนั้นสูงกว่าอัตราการเพิ่มขึ้นของรายรับอย่างมาก รายรับรวมของงบประมาณอยู่ที่ 5.4 ล้านล้านดอลลาร์ เพิ่มขึ้น 3% ในขณะที่รายจ่ายรวมอยู่ที่ 7.4 ล้านล้านดอลลาร์ เพิ่มขึ้น 6% ความไม่สมดุลนี้แสดงให้เห็นว่าแรงกดดันทางการคลังของสหรัฐฯ ไม่ได้เกิดจากขนาดของรายจ่ายที่สูงเพียงอย่างเดียว แต่ยังเกิดจากข้อเท็จจริงที่ว่ารายรับไม่ได้เพิ่มขึ้นตามความต้องการของรายจ่ายในงบประมาณด้วย
ต้นทุนการจ่ายดอกเบี้ยหนี้สาธารณะเป็นหนึ่งในประเด็นที่น่ากังวลที่สุด ตามข้อมูลจากกระทรวงการคลังสหรัฐฯ คาดการณ์ว่าค่าใช้จ่ายนี้จะสูงถึง 1.36 ล้านล้านดอลลาร์ในปีงบประมาณ 2026 เพิ่มขึ้น 12% จากปีที่แล้ว ขณะที่คณะกรรมการเพื่อการจัดทำงบประมาณของรัฐบาลกลางอย่างมีความรับผิดชอบ (CRFB) ประเมินว่าต้นทุนดอกเบี้ยจะสูงถึงระดับสูงสุดเป็นประวัติการณ์ที่ 3.4% ของ GDP
ในขณะเดียวกัน หนี้สาธารณะรวมของสหรัฐฯ สูงเกิน 40 ล้านล้านดอลลาร์แล้ว โดยในจำนวนนั้น หนี้ที่ถือครองโดยนักลงทุนในประเทศและต่างประเทศเพียงอย่างเดียวมีจำนวนประมาณ 32.3 ล้านล้านดอลลาร์ ซึ่งเทียบเท่ากับ 100% ของ GDP
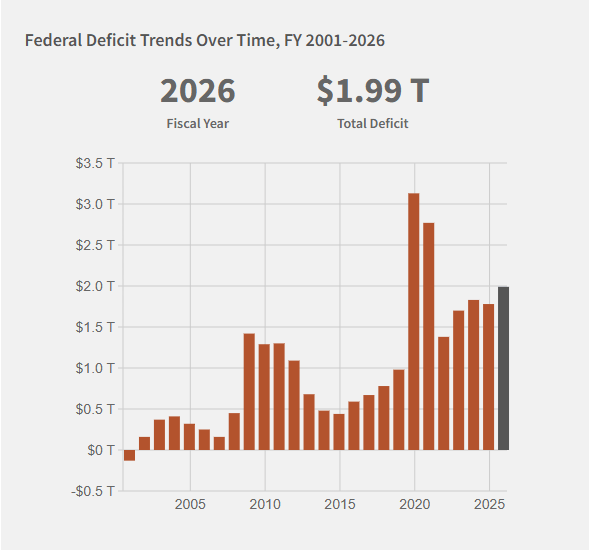
การขาดดุลงบประมาณสำหรับปีงบประมาณ 2026 เพิ่มสูงขึ้นสู่ระดับสูงสุดในรอบห้าปี รองจากช่วงเวลาพิเศษ เช่น การระบาดของโควิด-19 ในปี 2019 เท่านั้น (ที่มา: fiscaldata treasury) หนี้สาธารณะของสหรัฐฯ พุ่งสูงเป็นประวัติการณ์กว่า 40 ล้านล้านดอลลาร์ (ที่มา: fiscaldata treasury)
สิ่งนี้สร้างความขัดแย้งในนโยบายการเงิน: อัตราดอกเบี้ยสูงสามารถช่วยควบคุมอัตราเงินเฟ้อได้ แต่ในขณะเดียวกันก็เพิ่มต้นทุนการกู้ยืมและการจ่ายดอกเบี้ยของรัฐบาล หากผลตอบแทนพันธบัตรกระทรวงการคลังสหรัฐฯ ยังคงเพิ่มขึ้นท่ามกลางความกังวลของตลาดเกี่ยวกับงบประมาณขาดดุลและการบริหารจัดการหนี้สิน แรงกดดันต่อการเงินสาธารณะอาจเพิ่มขึ้น
สำหรับทองคำ นี่เป็นปัจจัยสนับสนุนที่เป็นไปได้ เนื่องจากความเชื่อมั่นในความยั่งยืนของนโยบายการคลังลดลง ความต้องการสินทรัพย์ทางเลือกอาจเพิ่มขึ้น อย่างไรก็ตาม ผลกระทบอาจไม่เกิดขึ้นทันที หากผลตอบแทนพันธบัตรและดอลลาร์สหรัฐฯ ปรับตัวสูงขึ้นอย่างรวดเร็วเนื่องจากความคาดหวังว่าเฟดจะดำเนินนโยบายการเงินที่เข้มงวดขึ้นอย่างต่อเนื่อง ทองคำก็อาจยังคงเผชิญกับแรงกดดันในระยะสั้นได้
ธนาคารกลางสหรัฐฯ ส่งสัญญาณให้ระมัดระวัง แต่ก็ไม่ได้ตัดความเป็นไปได้ที่จะขึ้นอัตราดอกเบี้ย
เนื่องจากอัตราเงินเฟ้อยังคงเป็นข้อกังวลอันดับต้นๆ นายเควิน วอร์ช ประธานเฟด จึงเน้นย้ำว่าธนาคารกลางทั่วโลกกำลังดำเนินนโยบายการเงินที่เข้มงวดไปพร้อมๆ กัน และไม่สามารถนิ่งเฉยในการต่อสู้เพื่อควบคุมราคาได้
อย่างไรก็ตาม ในการประชุมเมื่อวันที่ 27-28 ตุลาคม เขาไม่ได้ให้สัญญาณที่ชัดเจนเกี่ยวกับการตัดสินใจดังกล่าว แต่เขาคัดค้านการกำหนดนโยบายการเงินล่วงหน้า และโต้แย้งว่าตลาดจำเป็นต้องประเมินข้อมูลที่แท้จริง พร้อมทั้งเน้นย้ำว่าเฟดยังคงมีความยืดหยุ่นที่จะดำเนินการไปในทิศทางใดทิศทางหนึ่งได้
ท่าทีเช่นนี้ทำให้ตลาดคาดการณ์ช่วงเวลาการปรับอัตราดอกเบี้ยครั้งต่อไปได้อย่างแม่นยำได้ยาก หลังจากที่เฟดปรับขึ้นอัตราดอกเบี้ยอีก 0.25 จุดเปอร์เซ็นต์ในเดือนกันยายน ทำให้อัตราดอกเบี้ยเงินกู้ระหว่างธนาคารอยู่ที่ 3.75-4% นักลงทุนยังคงพิจารณาว่าเฟดจะดำเนินการทันทีในเดือนตุลาคมหรือจะเลื่อนไปจนถึงเดือนธันวาคม
แถลงการณ์ล่าสุดจากเจ้าหน้าที่เฟดคนอื่นๆ ยังเน้นย้ำถึงความแตกต่างระหว่างการยอมรับความเสี่ยงด้านเงินเฟ้อและการดำเนินการทันที ประธานเฟดสาขาซานฟรานซิสโก แมรี เดลี แนะนำว่าเฟดอาจจำเป็นต้องปรับเปลี่ยนเพิ่มเติม แต่ไม่มีเหตุผลเร่งด่วนที่จะต้องตัดสินใจเนื่องจากข้อมูลมีจำกัด เธอยังเน้นย้ำว่าเสถียรภาพของตลาดแรงงานทำให้เฟดมีเวลามากขึ้นในการพิจารณา ในขณะเดียวกัน ผู้ว่าการคริสโตเฟอร์ วอลเลอร์ ตั้งข้อสังเกตว่าผลตอบแทนพันธบัตรกระทรวงการคลังสหรัฐที่เพิ่มสูงขึ้นมีส่วนช่วยยับยั้งอุปสงค์ ซึ่งเป็นการสนับสนุนเป้าหมายของนโยบายการเงินที่เข้มงวดขึ้นบางส่วน
มุมมองเหล่านี้บ่งชี้ว่าเฟดยังคงเฝ้าระวังความเสี่ยงด้านเงินเฟ้อ แต่ยังไม่พร้อมที่จะขึ้นอัตราดอกเบี้ยในการประชุมเดือนตุลาคม ซึ่งอาจจำกัดแรงกดดันขาลงต่อราคาทองคำในระยะสั้น โดยเฉพาะอย่างยิ่งหากข้อมูลเศรษฐกิจที่จะออกมาในอนาคตอ่อนแอเกินกว่าที่คาดการณ์ไว้
สัปดาห์นี้เป็นสัปดาห์ที่ข้อมูลไม่ค่อยดีนัก แต่มีความสำคัญอย่างยิ่งก่อนการประชุมที่จะมาถึง
สัปดาห์นี้ ตลาดจะจับตารายงานเกี่ยวกับตลาดที่อยู่อาศัย จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรก ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) และความเชื่อมั่นของผู้บริโภค แม้ว่าปริมาณข้อมูลจะไม่มาก แต่จังหวะเวลาของการเผยแพร่ข้อมูลเหล่านี้ก่อนการประชุมของเฟด (Fed) ทำให้ข้อมูลเหล่านี้มีความสำคัญอย่างยิ่ง
หากข้อมูลแสดงให้เห็นถึงกิจกรรมทางเศรษฐกิจที่อ่อนตัวลง ตลาดอาจลดความคาดหวังเกี่ยวกับการขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (เฟด) ซึ่งอาจเร็วที่สุดในเดือนตุลาคม สถานการณ์นี้จะช่วยหนุนราคาทองคำได้บางส่วนโดยการลดแรงกดดันจากผลตอบแทนพันธบัตรและดอลลาร์สหรัฐฯ
ในทางกลับกัน ข้อมูลที่ออกมาดีกว่าที่คาดไว้ โดยเฉพาะอย่างยิ่งหากสะท้อนถึงอุปสงค์ที่ต่อเนื่องและแรงกดดันด้านราคาที่ยังคงอยู่ อาจเสริมความแข็งแกร่งให้กับข้อโต้แย้งในการคงนโยบายการเงินที่เข้มงวดไว้ ในกรณีเช่นนั้น ราคาทองคำอาจเสี่ยงที่จะถูกกดดันจากความคาดหวังว่าอัตราดอกเบี้ยจะสูงขึ้นเป็นระยะเวลานานขึ้น
จากข้อมูลของเครื่องมือ CME FedWatch ณ เวลาที่เผยแพร่ข้อมูลตลาด โอกาสที่เฟดจะขึ้นอัตราดอกเบี้ยในการประชุมเดือนตุลาคมอยู่ที่ประมาณ 15% เท่านั้น ในขณะที่โอกาสที่จะขึ้นอัตราดอกเบี้ยในเดือนธันวาคมนั้นสูงถึงเกือบ 90% โอกาสเหล่านี้อาจเปลี่ยนแปลงไปอย่างมากเมื่อมีการเผยแพร่ข้อมูลเศรษฐกิจใหม่และข้อความจากเฟดมีความชัดเจนมากขึ้น
ประเด็นสำคัญคือ ตลาดไม่ได้พิจารณาเฉพาะการตัดสินใจในเดือนตุลาคมเท่านั้น แนวโน้มอัตราดอกเบี้ยในเดือนธันวาคมและตลอดปี 2027 ก็จะส่งผลกระทบต่อต้นทุนค่าเสียโอกาสในการถือครองทองคำด้วย หากความคาดหวังเกี่ยวกับการขึ้นอัตราดอกเบี้ยเพิ่มเติมมีมากขึ้น ทองคำอาจเผชิญกับความยากลำบากแม้ว่าเฟดจะตัดสินใจคงอัตราดอกเบี้ยไว้เท่าเดิมในการประชุมครั้งต่อไปก็ตาม
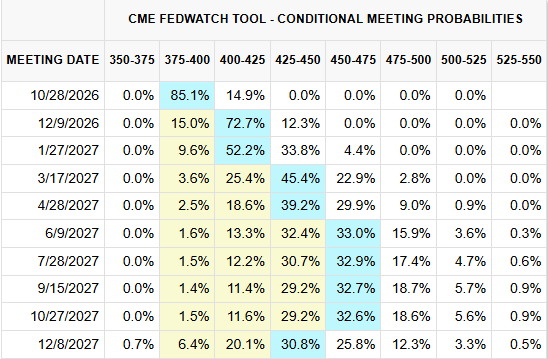
ความคาดหวังของตลาดเกี่ยวกับการประชุมอัตราดอกเบี้ยที่จะเกิดขึ้น แหล่งที่มา: xStation5
ราคาทองคำอยู่ในภาวะที่ผันผวนระหว่างแรงกดดันจากอัตราดอกเบี้ยและความต้องการสินทรัพย์ปลอดภัย
แนวโน้มราคาทองคำในปัจจุบันขึ้นอยู่กับปัจจัยสองกลุ่มที่อาจดึงตลาดไปในทิศทางตรงกันข้าม
ในอีกด้านหนึ่ง ความตึงเครียดในตะวันออกกลางยังคงดำเนินต่อไป และราคาน้ำมันยังคงสูงกว่า 100 ดอลลาร์ต่อบาร์เรล ซึ่งเพิ่มความเสี่ยงต่อภาวะเงินเฟ้อที่ยืดเยื้อ หากราคาน้ำมันที่สูงยังคงส่งผลกระทบต่อสินค้าและบริการอื่นๆ ธนาคารกลางสหรัฐฯ อาจต้องคงนโยบายการเงินที่เข้มงวดต่อไปอีกนาน ในสถานการณ์เช่นนี้ ผลตอบแทนพันธบัตรที่เพิ่มขึ้นและค่าเงินดอลลาร์ที่แข็งค่าขึ้นจะสร้างแรงกดดันต่อราคาทองคำ
ในทางกลับกัน การขาดดุลงบประมาณและหนี้สาธารณะที่เพิ่มขึ้นของสหรัฐฯ ชี้ให้เห็นถึงข้อจำกัดของนโยบายอัตราดอกเบี้ยสูง ต้นทุนดอกเบี้ยที่เพิ่มสูงขึ้นอย่างรวดเร็วอาจทำให้การควบคุมนโยบายการเงินอย่างเข้มงวดต่อไปทำได้ยากขึ้น แม้ว่านี่ไม่ได้หมายความว่าเฟดจะให้ความสำคัญกับการลดอัตราดอกเบี้ยมากกว่าการควบคุมอัตราเงินเฟ้อก็ตาม
สำหรับดอลลาร์สหรัฐ แนวโน้มผลตอบแทนพันธบัตรจำเป็นต้องได้รับการประเมินโดยพิจารณาจากสาเหตุที่แท้จริงด้วย หากผลตอบแทนเพิ่มขึ้นเนื่องจากแนวโน้มการเติบโตทางเศรษฐกิจและความคาดหวังว่าอัตราดอกเบี้ยจะสูงขึ้น ดอลลาร์สหรัฐอาจได้รับการสนับสนุน แต่หากผลตอบแทนเพิ่มขึ้นส่วนใหญ่เกิดจากความกังวลเกี่ยวกับงบประมาณขาดดุลและความยั่งยืนของหนี้สาธารณะ ผลกระทบเชิงบวกต่อดอลลาร์สหรัฐอาจอ่อนแอลงหรือไม่ยั่งยืน
ดังนั้น จึงไม่ควรสรุปว่าอัตราผลตอบแทนพันธบัตรที่สูงขึ้นจะส่งผลเสียต่อราคาทองคำเสมอไป หรือหนี้สาธารณะที่เพิ่มขึ้นจะทำให้ราคาทองคำพุ่งสูงขึ้นในทันที สิ่งสำคัญคือตลาดกำลังตอบสนองต่อความเสี่ยงด้านเงินเฟ้ออย่างไร แนวโน้มของนโยบายการเงิน หรือความน่าเชื่อถือของสถานการณ์ทางการคลังของสหรัฐฯ
สรุป
ในระยะสั้น ข้อมูลเศรษฐกิจของสหรัฐฯ และข้อความจากเฟดจะเป็นปัจจัยหลักที่กำหนดทิศทางของราคาทองคำก่อนการประชุมในวันที่ 27-28 ตุลาคม ข้อมูลที่อ่อนแออาจลดความคาดหวังเกี่ยวกับการขึ้นอัตราดอกเบี้ยในทันที ในขณะที่ข้อมูลที่แข็งแกร่งขึ้นคาดว่าจะเพิ่มแรงกดดันจากนโยบายการเงินที่เข้มงวดขึ้น
อย่างไรก็ตาม ภาพรวมในระยะยาวนั้นซับซ้อนกว่ามาก หนี้สาธารณะที่เกิน 40 ล้านล้านดอลลาร์ การขาดดุลงบประมาณเกือบ 2 ล้านล้านดอลลาร์ และต้นทุนการจ่ายดอกเบี้ยที่สูงเป็นประวัติการณ์ กำลังสร้างแหล่งความเสี่ยงทางการคลังที่ตลาดไม่อาจมองข้ามได้
ดังนั้น ราคาทองคำอาจยังคงอยู่ในภาวะที่ต้องเผชิญกับแรงกดดันจากอัตราดอกเบี้ยสูงและความต้องการสินทรัพย์ปลอดภัยท่ามกลางความไม่แน่นอนเกี่ยวกับหนี้สาธารณะ ภูมิรัฐศาสตร์ และอัตราเงินเฟ้อ แทนที่จะมุ่งเน้นเฉพาะการตัดสินใจเรื่องอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ในเดือนตุลาคม นักลงทุนควรติดตามความเคลื่อนไหวของผลตอบแทนพันธบัตรสหรัฐฯ ความแข็งแกร่งของดอลลาร์สหรัฐ และการเปลี่ยนแปลงความคาดหวังด้านนโยบายในช่วงปลายปีไปพร้อมๆ กัน ปัจจัยเหล่านี้จะเป็นตัวกำหนดว่าแรงกดดันจากอัตราดอกเบี้ยจะยังคงมีอิทธิพลต่อตลาดทองคำต่อไปหรือไม่ หรือว่าความเสี่ยงทางการคลังและความต้องการสินทรัพย์ปลอดภัยจะค่อยๆ กลายเป็นปัจจัยสนับสนุนที่สำคัญมากขึ้น
การวิเคราะห์ทางเทคนิค
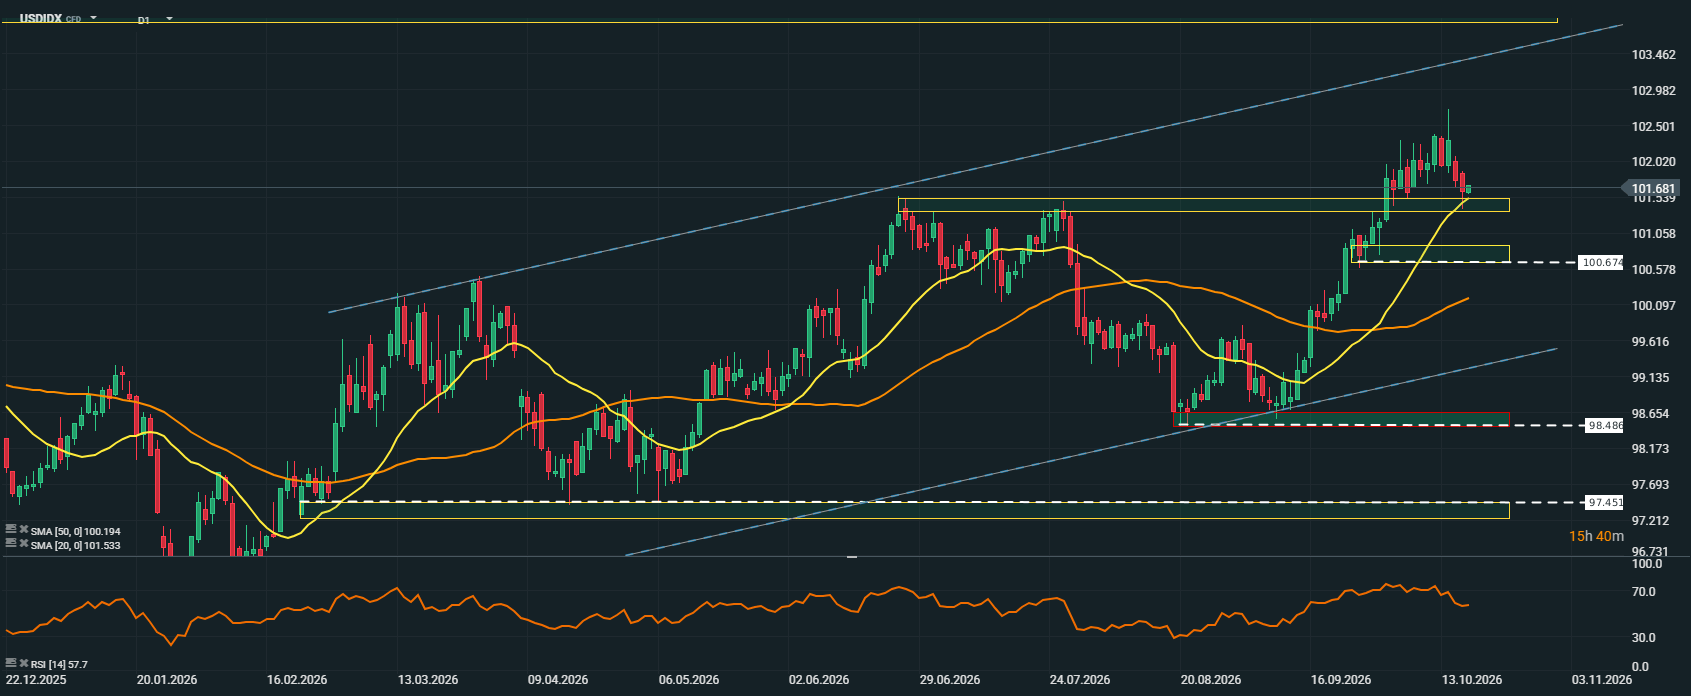
กราฟดัชนี USDIDX ในกรอบเวลา D1 แหล่งที่มา: xStation5
ดัชนี USDIDX ปรับตัวสูงขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม 2025 ซึ่งสะท้อนถึงความเด็ดขาดของผู้ซื้อหลังจากพยายามทะลุแนวต้านหลายครั้ง ดัชนียังคงอยู่ในกรอบแนวโน้มขาขึ้นที่ขยายมาจากเดือนกุมภาพันธ์ 2026 ในขณะเดียวกัน การปรับฐานล่าสุดทำให้ดัชนีเข้าใกล้เส้นค่าเฉลี่ยเคลื่อนที่ 20 วัน (SMA20) ก่อนที่จะดีดตัวกลับขึ้นมา การตอบสนองนี้บ่งชี้ว่าตลาดยังคงอยู่ในภาวะขาขึ้น และด้วยโมเมนตัมที่ชัดเจน ดัชนีอาจกลับมามีแนวโน้มขาขึ้นที่แข็งแกร่งได้ทุกเมื่อ
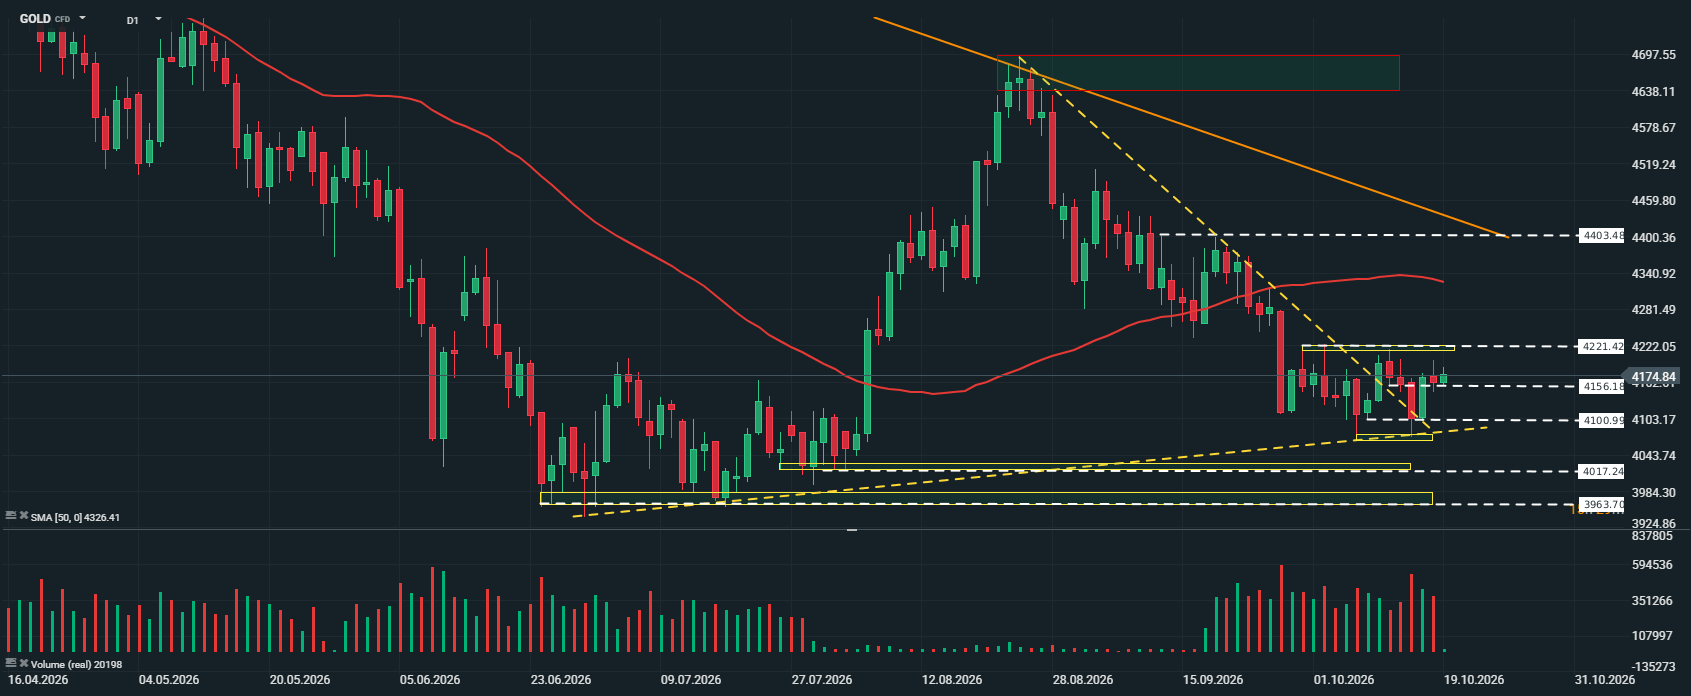
กราฟดัชนีราคาทองคำ กรอบเวลา D1 แหล่งที่มา: xStation5
หลังจากที่ราคาทองคำปรับตัวลดลงตั้งแต่ปลายเดือนสิงหาคม ราคาทองคำก็เริ่มแสดงสัญญาณของการทรงตัว โดยซื้อขายในกรอบราคาประมาณ 4,090-4,220 ดอลลาร์ การเคลื่อนไหวนี้ยังบ่งชี้ถึงการต่อสู้ดิ้นรนและขาดทิศทางที่ชัดเจนในตลาด ในบริบทนี้ การประชุมที่จะเกิดขึ้นในเดือนตุลาคมอาจมีความสำคัญอย่างยิ่งในการกระตุ้นให้เกิดปฏิกิริยาที่ชัดเจนของตลาดต่อแนวโน้มใหม่

สัปดาห์นี้ตลาดการเงินต้องจับตาอะไรบ้าง

🔴Live : PPI 6.3% เชื้อเงินเฟ้อ ที่อาจจะยังไม่ถึงกระเป๋าเรา


จับตางบประมาณอังกฤษ: Healey กำลังสร้างความเชื่อมั่นให้ตลาดพันธบัตรได้หรือไม่?

เมื่ออัตราเงินเฟ้ออยู่ในระดับ "เตือนภัยสีแดง" ธนาคารกลางสหรัฐฯ จะขึ้นอัตราดอกเบี้ยหรือจะรอต่อไป?