

- ธนาคารกลางสหรัฐฯ ส่งสัญญาณคงอัตราดอกเบี้ยในการประชุมวันที่ 27 ถึง 28 ตุลาคมนี้
- ตลาดคาดการณ์โอกาสเกือบ 90% ที่ธนาคารกลางสหรัฐฯ จะคงอัตราดอกเบี้ยในการประชุมเดือนตุลาคม
- อัตราเงินเฟ้อสหรัฐฯ ที่ยังคงเร่งตัวขึ้นอาจทำให้ธนาคารกลางพิจารณากลับมาขึ้นอัตราดอกเบี้ยอีกครั้ง

- ธนาคารกลางสหรัฐฯ ส่งสัญญาณคงอัตราดอกเบี้ยในการประชุมวันที่ 27 ถึง 28 ตุลาคมนี้
- ตลาดคาดการณ์โอกาสเกือบ 90% ที่ธนาคารกลางสหรัฐฯ จะคงอัตราดอกเบี้ยในการประชุมเดือนตุลาคม
- อัตราเงินเฟ้อสหรัฐฯ ที่ยังคงเร่งตัวขึ้นอาจทำให้ธนาคารกลางพิจารณากลับมาขึ้นอัตราดอกเบี้ยอีกครั้ง
ก่อนการประชุมนโยบายการเงินในวันที่ 27 - 28/10 ธนาคารกลางสหรัฐฯ (Fed) ส่งสัญญาณว่าจะคงอัตราดอกเบี้ยไว้ที่ระดับเดิม หลังจากการปรับขึ้นอัตราดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกันยายน อย่างไรก็ตาม การหยุดขึ้นดอกเบี้ยชั่วคราวครั้งนี้ไม่ได้หมายความว่าวงจรการคุมเข้มนโยบายการเงินสิ้นสุดลงแล้ว เมื่ออัตราเงินเฟ้อยังคงมีสัญญาณเร่งตัวขึ้น และเศรษฐกิจยังคงแสดงให้เห็นถึงความแข็งแกร่งอย่างมีนัยสำคัญ Fed อาจต้องพิจารณากลับมาขึ้นอัตราดอกเบี้ยอีกครั้งในระยะต่อไป
ข้อมูลเศรษฐกิจล่าสุดกำลังทำให้ภารกิจของ Fed ซับซ้อนมากขึ้น อัตราเงินเฟ้อสหรัฐฯ ปรับตัวเพิ่มขึ้นในเดือนกันยายน ขณะที่กิจกรรมทางเศรษฐกิจเร่งตัวขึ้นในไตรมาส 3 จากการบริโภคที่แข็งแกร่งและกระแสการลงทุนของภาคธุรกิจที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) ตลาดแรงงานยังไม่แสดงสัญญาณอ่อนแอลงอย่างชัดเจน โดยอัตราการว่างงานอยู่ที่ 4.2% และจำนวนผู้ยื่นขอรับสวัสดิการว่างงานรายสัปดาห์ยังคงอยู่ในระดับต่ำเมื่อเทียบกับข้อมูลในช่วงหลายทศวรรษที่ผ่านมา
ปัจจัยเหล่านี้สะท้อนให้เห็นว่าเศรษฐกิจสหรัฐฯ ยังคงสามารถรับมือกับภาวะอัตราดอกเบี้ยสูงได้ ขณะเดียวกัน ยังลดเหตุผลสนับสนุนการผ่อนคลายนโยบายการเงินของ Fed ในระยะใกล้ โดยเฉพาะเมื่ออัตราเงินเฟ้อยังไม่กลับสู่เป้าหมายที่ 2%
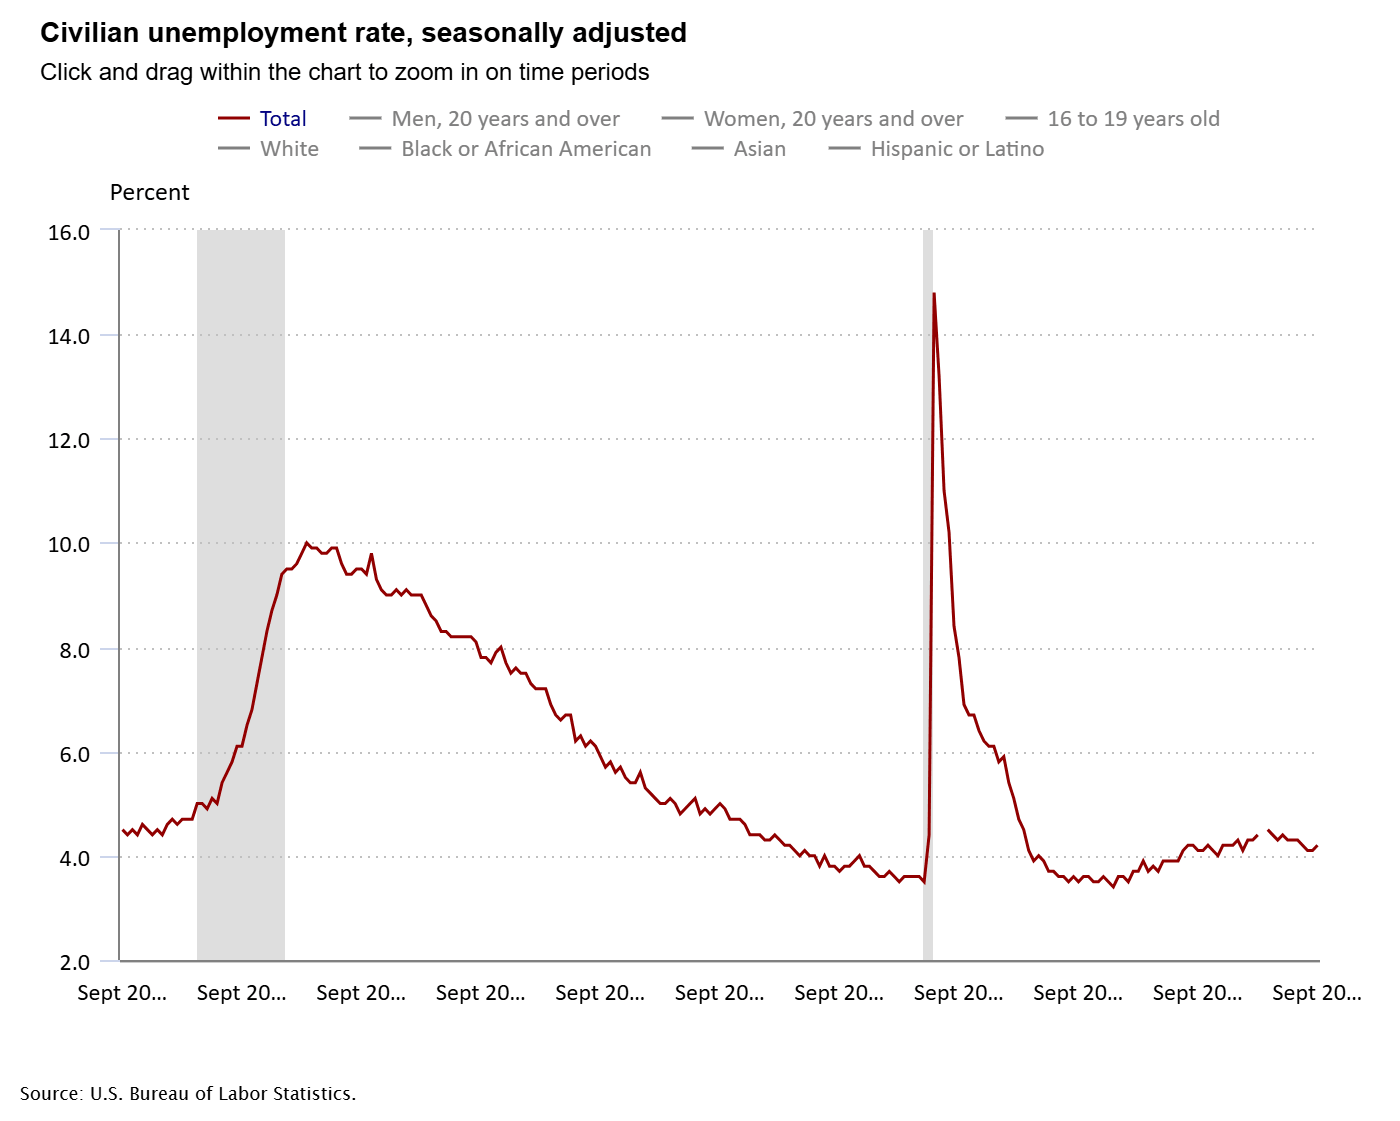
อัตราการว่างงานยังคงอยู่ในระดับต่ำ สะท้อนให้เห็นว่าตลาดแรงงานสหรัฐฯ ยังคงแข็งแกร่ง แหล่งที่มา: BLS.gov
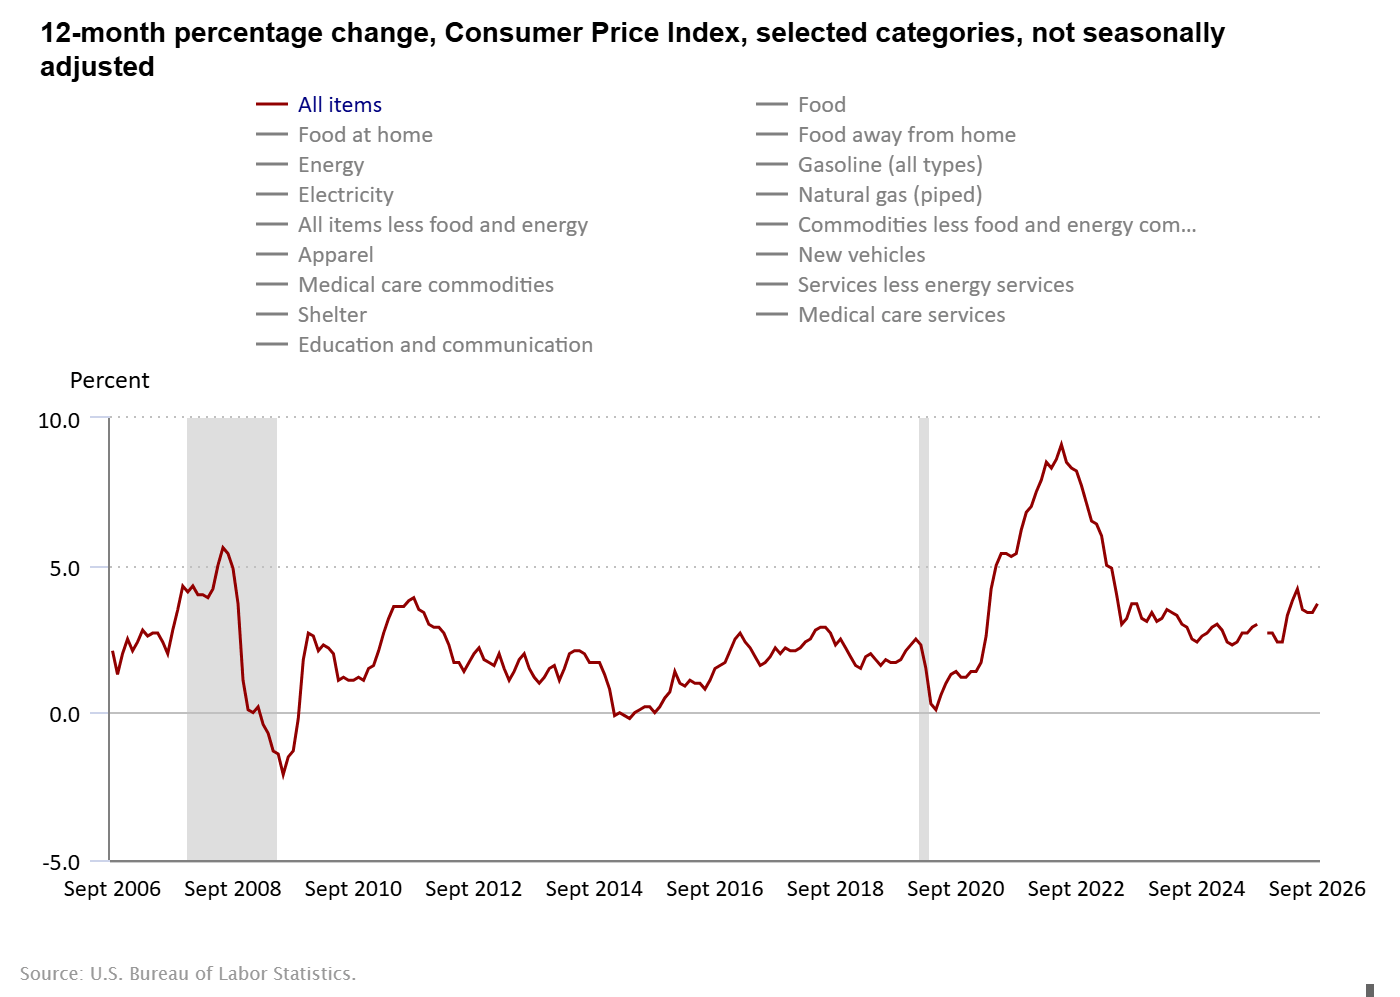
อัตราเงินเฟ้อสหรัฐฯ ยังคงเร่งตัวขึ้น และเพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนกันยายน 2023 แหล่งที่มา: BLS.gov
อัตราผลตอบแทนพันธบัตรเพิ่มขึ้น - เหตุผลที่ Fed อาจคงอัตราดอกเบี้ยไว้
หนึ่งในเหตุผลสำคัญที่ทำให้ Fed อาจหยุดขึ้นอัตราดอกเบี้ยชั่วคราวในเดือนตุลาคม คือการปรับตัวขึ้นอย่างรุนแรงของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ หลังการประชุมครั้งก่อน อัตราผลตอบแทนพันธบัตรอายุ 10 ปีเคยพุ่งขึ้นสู่ระดับสูงสุดในรอบ 24 ปี ส่งผลให้ต้นทุนการกู้ยืมเพิ่มขึ้นและทำให้ภาวะทางการเงินโดยรวมตึงตัวมากขึ้น
หากพิจารณาจากข้อมูลในปัจจุบัน จะเห็นได้ว่าการขึ้นอัตราดอกเบี้ยยังเป็นทางเลือกที่มีเหตุผลรองรับมากกว่า เนื่องจากเศรษฐกิจยังแข็งแกร่ง ผู้บริโภคและตลาดแรงงานยังคงมีเสถียรภาพ ขณะที่แนวโน้มเงินเฟ้อกลับไม่เอื้ออำนวย
อย่างไรก็ตาม การเพิ่มขึ้นอย่างมากของอัตราผลตอบแทนพันธบัตรอาจส่งผลคล้ายกับการคุมเข้มนโยบายการเงินเพิ่มเติมไปแล้ว ซึ่งช่วยจำกัดความจำเป็นในการขึ้นอัตราดอกเบี้ยทันที นี่จึงเป็นอีกปัจจัยที่ทำให้เจ้าหน้าที่ Fed บางส่วนเอนเอียงไปทางการรอประเมินข้อมูลเพิ่มเติมก่อนตัดสินใจในขั้นต่อไป
อย่างไรก็ตาม ผลกระทบจากอัตราผลตอบแทนพันธบัตรไม่ได้เป็นไปในทิศทางเดียวเสมอไป ในช่วงสัปดาห์ที่ผ่านมา อัตราผลตอบแทนพันธบัตรปรับตัวลดลง หลังนักลงทุนหันไปถือครองพันธบัตรรัฐบาลสหรัฐฯ เพื่อป้องกันความเสี่ยง ท่ามกลางแรงเทขายหุ้น AI หากแนวโน้มการลดลงยังดำเนินต่อไป ภาวะทางการเงินอาจกลับมาผ่อนคลายลง ส่งผลให้แรงกดดันในการควบคุมอุปสงค์และเงินเฟ้อลดลง ปัจจัยนี้อาจทำให้การตัดสินใจของ Fed ในการประชุมครั้งต่อ ๆ ไปมีความซับซ้อนมากยิ่งขึ้น
คาดว่าจะมีการขึ้นอัตราดอกเบี้ยในเดือนธันวาคมหรือไม่?
การเปลี่ยนแปลงของความคาดหวังต่อนโยบายการเงินสะท้อนให้เห็นอย่างชัดเจนถึงความขัดแย้งระหว่างความเสี่ยงด้านเงินเฟ้อกับผลกระทบจากการคุมเข้มผ่านตลาดพันธบัตร
ตามข้อมูลจากเครื่องมือ FedWatch ของ CME ตลาดกำลังประเมินโอกาสเกือบ 90% ที่ Fed จะคงอัตราดอกเบี้ยในการประชุมเดือนตุลาคม อย่างไรก็ตาม ความน่าจะเป็นที่ Fed จะขึ้นอัตราดอกเบี้ยในเดือนธันวาคมยังอยู่ที่ 82% แสดงให้เห็นว่าตลาดยังไม่ได้ตัดความเป็นไปได้ที่ Fed จะเดินหน้าคุมเข้มนโยบายก่อนสิ้นปีออกไป
รายงานดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ซึ่งเป็นมาตรวัดเงินเฟ้อที่ Fed ให้ความสำคัญ คาดว่าจะเผยแพร่หลังการประชุมไม่นาน ข้อมูลนี้จะเป็นปัจจัยสำคัญที่ช่วยให้ตลาดประเมินได้ว่าแรงกดดันด้านราคายังคงยืดเยื้อต่อไปหรือเริ่มชะลอตัวลงแล้ว
Fed ยังมีเหตุผลบางประการที่สนับสนุนการหยุดขึ้นดอกเบี้ยชั่วคราว อัตราการเติบโตของค่าจ้างรายชั่วโมงในช่วง 6 เดือนที่ผ่านมายังคงต่ำกว่าอัตราเงินเฟ้อ ซึ่งบ่งชี้ว่าค่าจ้างอาจยังไม่ได้สร้างแรงกดดันเพิ่มเติมต่อราคาสินค้าอย่างมีนัยสำคัญ นอกจากนี้ รายงานการประชุมเดือนกันยายนยังแสดงให้เห็นว่า ผู้กำหนดนโยบายหลายรายมองว่าการขึ้นอัตราดอกเบี้ยเป็นมาตรการป้องกันความเสี่ยงจากการที่เงินเฟ้ออาจเร่งตัวขึ้น หากความเสี่ยงเหล่านี้ลดลง โดยเฉพาะในกรณีที่ความตึงเครียดในตะวันออกกลางคลี่คลายลง ความจำเป็นในการคุมเข้มนโยบายเพิ่มเติมก็อาจลดลงตามไปด้วย
อย่างไรก็ตาม เงื่อนไขเหล่านี้ยังต้องได้รับการยืนยันจากข้อมูลเศรษฐกิจ หากเงินเฟ้อยังคงเพิ่มขึ้น ขณะที่การบริโภคและตลาดแรงงานยังแข็งแกร่ง Fed ก็อาจไม่สามารถรอดูสถานการณ์ต่อไปได้นานนัก
Kevin Warsh เผชิญโจทย์ด้านความน่าเชื่อถือและแรงกดดันทางการเมือง
นอกเหนือจากปัจจัยทางเศรษฐกิจแล้ว Fed ยังต้องเผชิญกับความท้าทายที่ละเอียดอ่อนในด้านการเมือง การเลือกตั้งกลางเทอมของสหรัฐฯ ในวันที่ 3/11 จะเป็นตัวกำหนดว่าพรรครีพับลิกันของประธานาธิบดี Donald Trump จะยังคงครองเสียงข้างมากในทั้งสองสภาของรัฐสภาหรือไม่ ท่ามกลางสถานการณ์ที่เงินเฟ้อและค่าครองชีพเป็นประเด็นสำคัญสำหรับผู้มีสิทธิเลือกตั้ง การตัดสินใจเรื่องอัตราดอกเบี้ยจึงอาจถูกตีความในมุมมองทางการเมืองได้
ในฐานะประธาน Fed คนปัจจุบัน นาย Warsh จะต้องเผชิญกับโจทย์ที่ยากอย่างยิ่ง หาก Fed คงอัตราดอกเบี้ยโดยไม่ได้ส่งสัญญาณที่แข็งกร้าวเพียงพอเกี่ยวกับเงินเฟ้อ ตลาดอาจมองว่าธนาคารกลางกำลังสูญเสียความมุ่งมั่นในการควบคุมราคา ซึ่งอาจทำให้ความคาดหวังเงินเฟ้อเพิ่มสูงขึ้น และส่งผลให้อัตราผลตอบแทนพันธบัตรกลับมาพุ่งขึ้นอีกครั้ง
ในทางกลับกัน หาก Fed ยังคงคุมเข้มนโยบายอย่างรุนแรงเกินไป ต้นทุนการกู้ยืมที่สูงขึ้นอาจสร้างแรงกดดันเพิ่มเติมต่อครัวเรือนและภาคธุรกิจ ขณะที่เศรษฐกิจกำลังเผชิญกับภาวะทางการเงินที่ค่อนข้างตึงตัวอยู่แล้ว
ดังนั้น ตลาดจะจับตาแถลงการณ์หลังการประชุมและการตอบคำถามของนาย Warsh อย่างใกล้ชิด โดยเฉพาะการประเมินภาวะทางการเงิน แนวโน้มเงินเฟ้อ และความเป็นไปได้ที่จะมีการขึ้นอัตราดอกเบี้ยในอนาคต แม้ Warsh อาจไม่ต้องการให้แนวทางนโยบายที่เฉพาะเจาะจงมากเกินไป แต่ Fed ก็ยังจำเป็นต้องส่งสัญญาณที่ชัดเจนเพียงพอเพื่อรักษาความเชื่อมั่นของตลาด
บทสรุป
การประชุมในวันที่ 27-28/10 มีแนวโน้มที่จะเป็นช่วงเวลาที่ Fed ประเมินระดับความเข้มงวดของนโยบายการเงินที่จำเป็นอีกครั้ง มากกว่าจะส่งสัญญาณอย่างชัดเจนว่าวงจรการขึ้นอัตราดอกเบี้ยสิ้นสุดลงแล้ว การที่อัตราผลตอบแทนพันธบัตรเคยปรับตัวขึ้นอย่างรุนแรงช่วยให้ Fed มีเหตุผลมากขึ้นในการรอดูสถานการณ์ แต่การลดลงของอัตราผลตอบแทนพันธบัตรในช่วงที่ผ่านมาอาจทำให้ภาวะทางการเงินผ่อนคลายลง และลดประสิทธิภาพในการควบคุมเงินเฟ้อ
ในระยะสั้น ตลาดคาดการณ์ด้วยความเชื่อมั่นสูงว่า Fed จะคงอัตราดอกเบี้ยไว้ที่ระดับเดิม ดังนั้น ปฏิกิริยาของสินทรัพย์ทางการเงินอาจขึ้นอยู่กับถ้อยแถลงของ Fed และข้อมูล PCE ที่กำลังจะประกาศมากกว่าการตัดสินใจเรื่องอัตราดอกเบี้ยเพียงอย่างเดียว
หาก Fed ยังคงเน้นย้ำความเสี่ยงด้านเงินเฟ้อและเปิดทางสำหรับการขึ้นอัตราดอกเบี้ยในเดือนธันวาคมต่อไป ดอลลาร์สหรัฐและอัตราผลตอบแทนพันธบัตรอาจได้รับแรงหนุน ขณะที่สินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ยจะเผชิญแรงกดดัน ในทางกลับกัน หาก Fed ส่งสัญญาณว่าแรงกดดันด้านเงินเฟ้อกำลังลดลง และภาวะทางการเงินตึงตัวเพียงพอแล้ว ความคาดหวังต่อการขึ้นอัตราดอกเบี้ยอาจอ่อนตัวลง เปิดโอกาสให้สินทรัพย์เสี่ยงและทองคำฟื้นตัว
โดยสรุป ประเด็นสำคัญไม่ได้อยู่ที่ว่า Fed จะขึ้นอัตราดอกเบี้ยในเดือนตุลาคมหรือไม่ แต่อยู่ที่ธนาคารกลางจะสามารถโน้มน้าวตลาดได้หรือไม่ว่า การต่อสู้กับเงินเฟ้อยังคงเป็นภารกิจสำคัญอันดับแรก ในเมื่อเศรษฐกิจสหรัฐฯ ยังไม่แสดงสัญญาณอ่อนแอลงอย่างชัดเจน และเงินเฟ้อยังคงสูงกว่าเป้าหมาย การหยุดพักในครั้งนี้อาจเป็นเพียงการชะลอชั่วคราวเพื่อประเมินผลกระทบจากนโยบาย ก่อนตัดสินใจว่าจำเป็นต้องคุมเข้มเพิ่มเติมหรือไม่
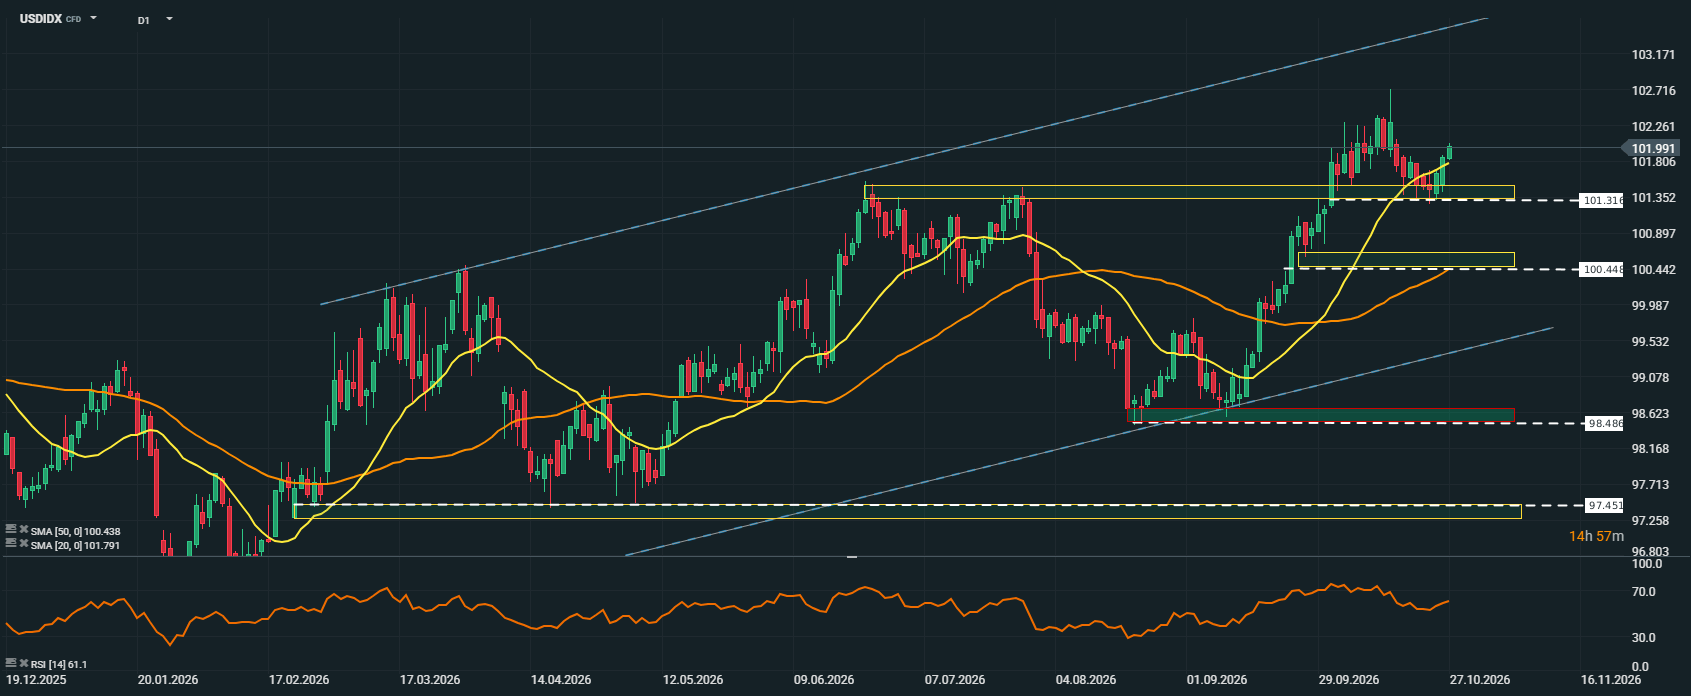
กราฟดัชนี USDIDX กรอบเวลา D1
ดัชนี USDIDX ยังคงเคลื่อนไหวสะสมกำลังอยู่ภายในช่องแนวโน้มขาขึ้น หลังจากขึ้นไปทำจุดสูงสุดที่ 102.70 จุด ดัชนีได้ปรับฐานลงมายังบริเวณจุดสูงสุดระยะสั้นก่อนหน้าแถว 101.3 จุด ก่อนจะฟื้นตัวกลับขึ้นมาอีกครั้ง
หากดัชนียังคงรักษาภาพรวมดังกล่าวไว้ได้ แนวโน้มขาขึ้นก็ยังคงเป็นทิศทางหลัก โดยเฉพาะเมื่อราคายังเคลื่อนไหวอยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ระยะสั้น
ที่มา: xStation5

Chart of the Day: USDJPY Caught in a Trap. Tokyo Intervention and a Hawkish BoJ Loom


Economic Calendar: จับตาความเชื่อมั่นผู้บริโภคสหรัฐฯ และตัวเลขเศรษฐกิจสำคัญ

วอลล์สตรีทฟื้นตัวรับข่าว Anthropic ขณะที่ตลาดเอเชียพุ่งแรง



ข่าวเด่นวันนี้ 27 ต.ค.