

- ราคาทองคำร่วงลงสู่ระดับต่ำสุดนับตั้งแต่เดือนกันยายน 2025 และลดลงกว่า 34% จากจุดสูงสุดในเดือนมกราคม
- ธนาคารกลางสหรัฐฯ ส่งสัญญาณปรับขึ้นอัตราดอกเบี้ยแทนการลดดอกเบี้ย ซึ่งสร้างแรงกดดันต่อราคาทองคำ
- ความต้องการซื้อทองคำจริงในอินเดียและจีนช่วยหนุนตลาด ท่ามกลางภาวะเทขายสินทรัพย์เสี่ยงทั่วโลก

- ราคาทองคำร่วงลงสู่ระดับต่ำสุดนับตั้งแต่เดือนกันยายน 2025 และลดลงกว่า 34% จากจุดสูงสุดในเดือนมกราคม
- ธนาคารกลางสหรัฐฯ ส่งสัญญาณปรับขึ้นอัตราดอกเบี้ยแทนการลดดอกเบี้ย ซึ่งสร้างแรงกดดันต่อราคาทองคำ
- ความต้องการซื้อทองคำจริงในอินเดียและจีนช่วยหนุนตลาด ท่ามกลางภาวะเทขายสินทรัพย์เสี่ยงทั่วโลก
ราคาทองคำกำลังเผชิญสัปดาห์ที่ย่ำแย่ที่สุดนับตั้งแต่เดือนมีนาคม และร่วงลงแตะระดับต่ำสุดนับตั้งแต่เดือนกันยายน 2025 โดยตั้งแต่จุดสูงสุดในเดือนมกราคมที่ผ่านมา ราคาทองคำปรับตัวลดลงแล้วกว่า 34%
แรงเทขายในช่วงสองสัปดาห์ที่ผ่านมามีรูปแบบแทบไม่ต่างจากเดือนมีนาคม 2020 ซึ่งในครั้งนั้นราคาทองคำดีดตัวกลับอย่างรวดเร็ว หลังเกิดแรงขายบังคับ (Forced Selling) เป็นวงกว้าง
อย่างไรก็ตาม ปัจจัยสำคัญที่เคยหนุนให้ราคาฟื้นตัวในครั้งนั้นกลับไม่เกิดขึ้นในรอบนี้ เนื่องจาก Fed ไม่ได้ส่งสัญญาณปรับลดอัตราดอกเบี้ย แต่กลับส่งสัญญาณถึงความเป็นไปได้ในการปรับขึ้นดอกเบี้ยแทน
.
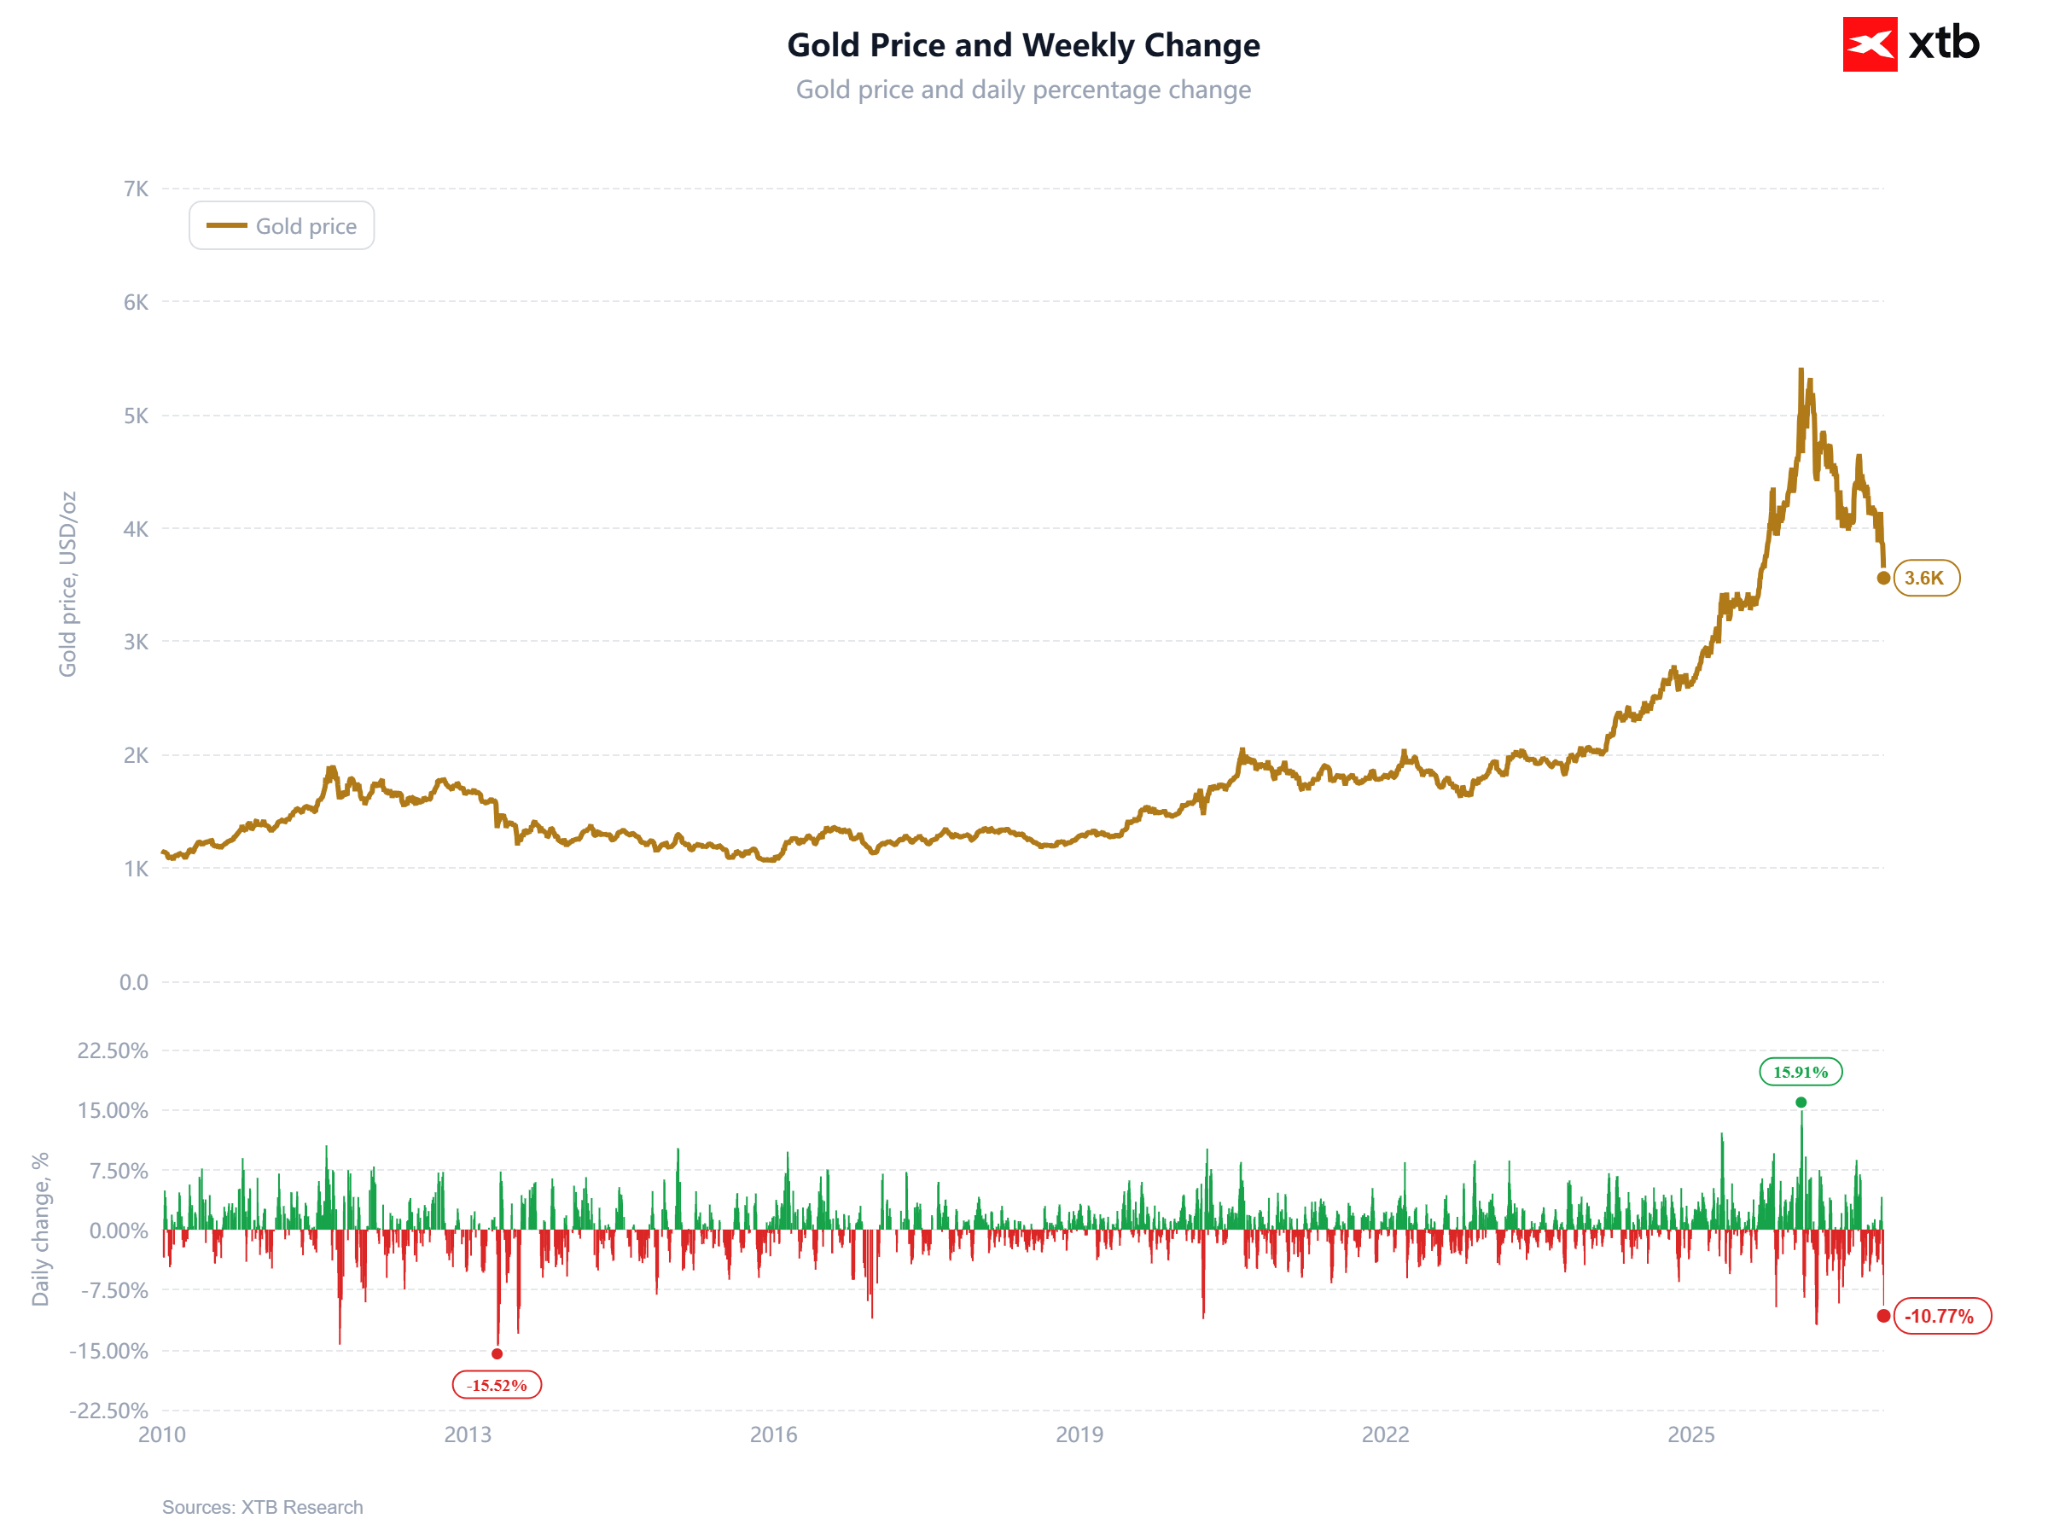
สัปดาห์นี้อาจเป็นสัปดาห์ที่ราคาทองคำปรับตัวลงรุนแรงที่สุดนับตั้งแต่เดือนมีนาคมกำลังจะสิ้นสุดลง
ที่มา: XTB
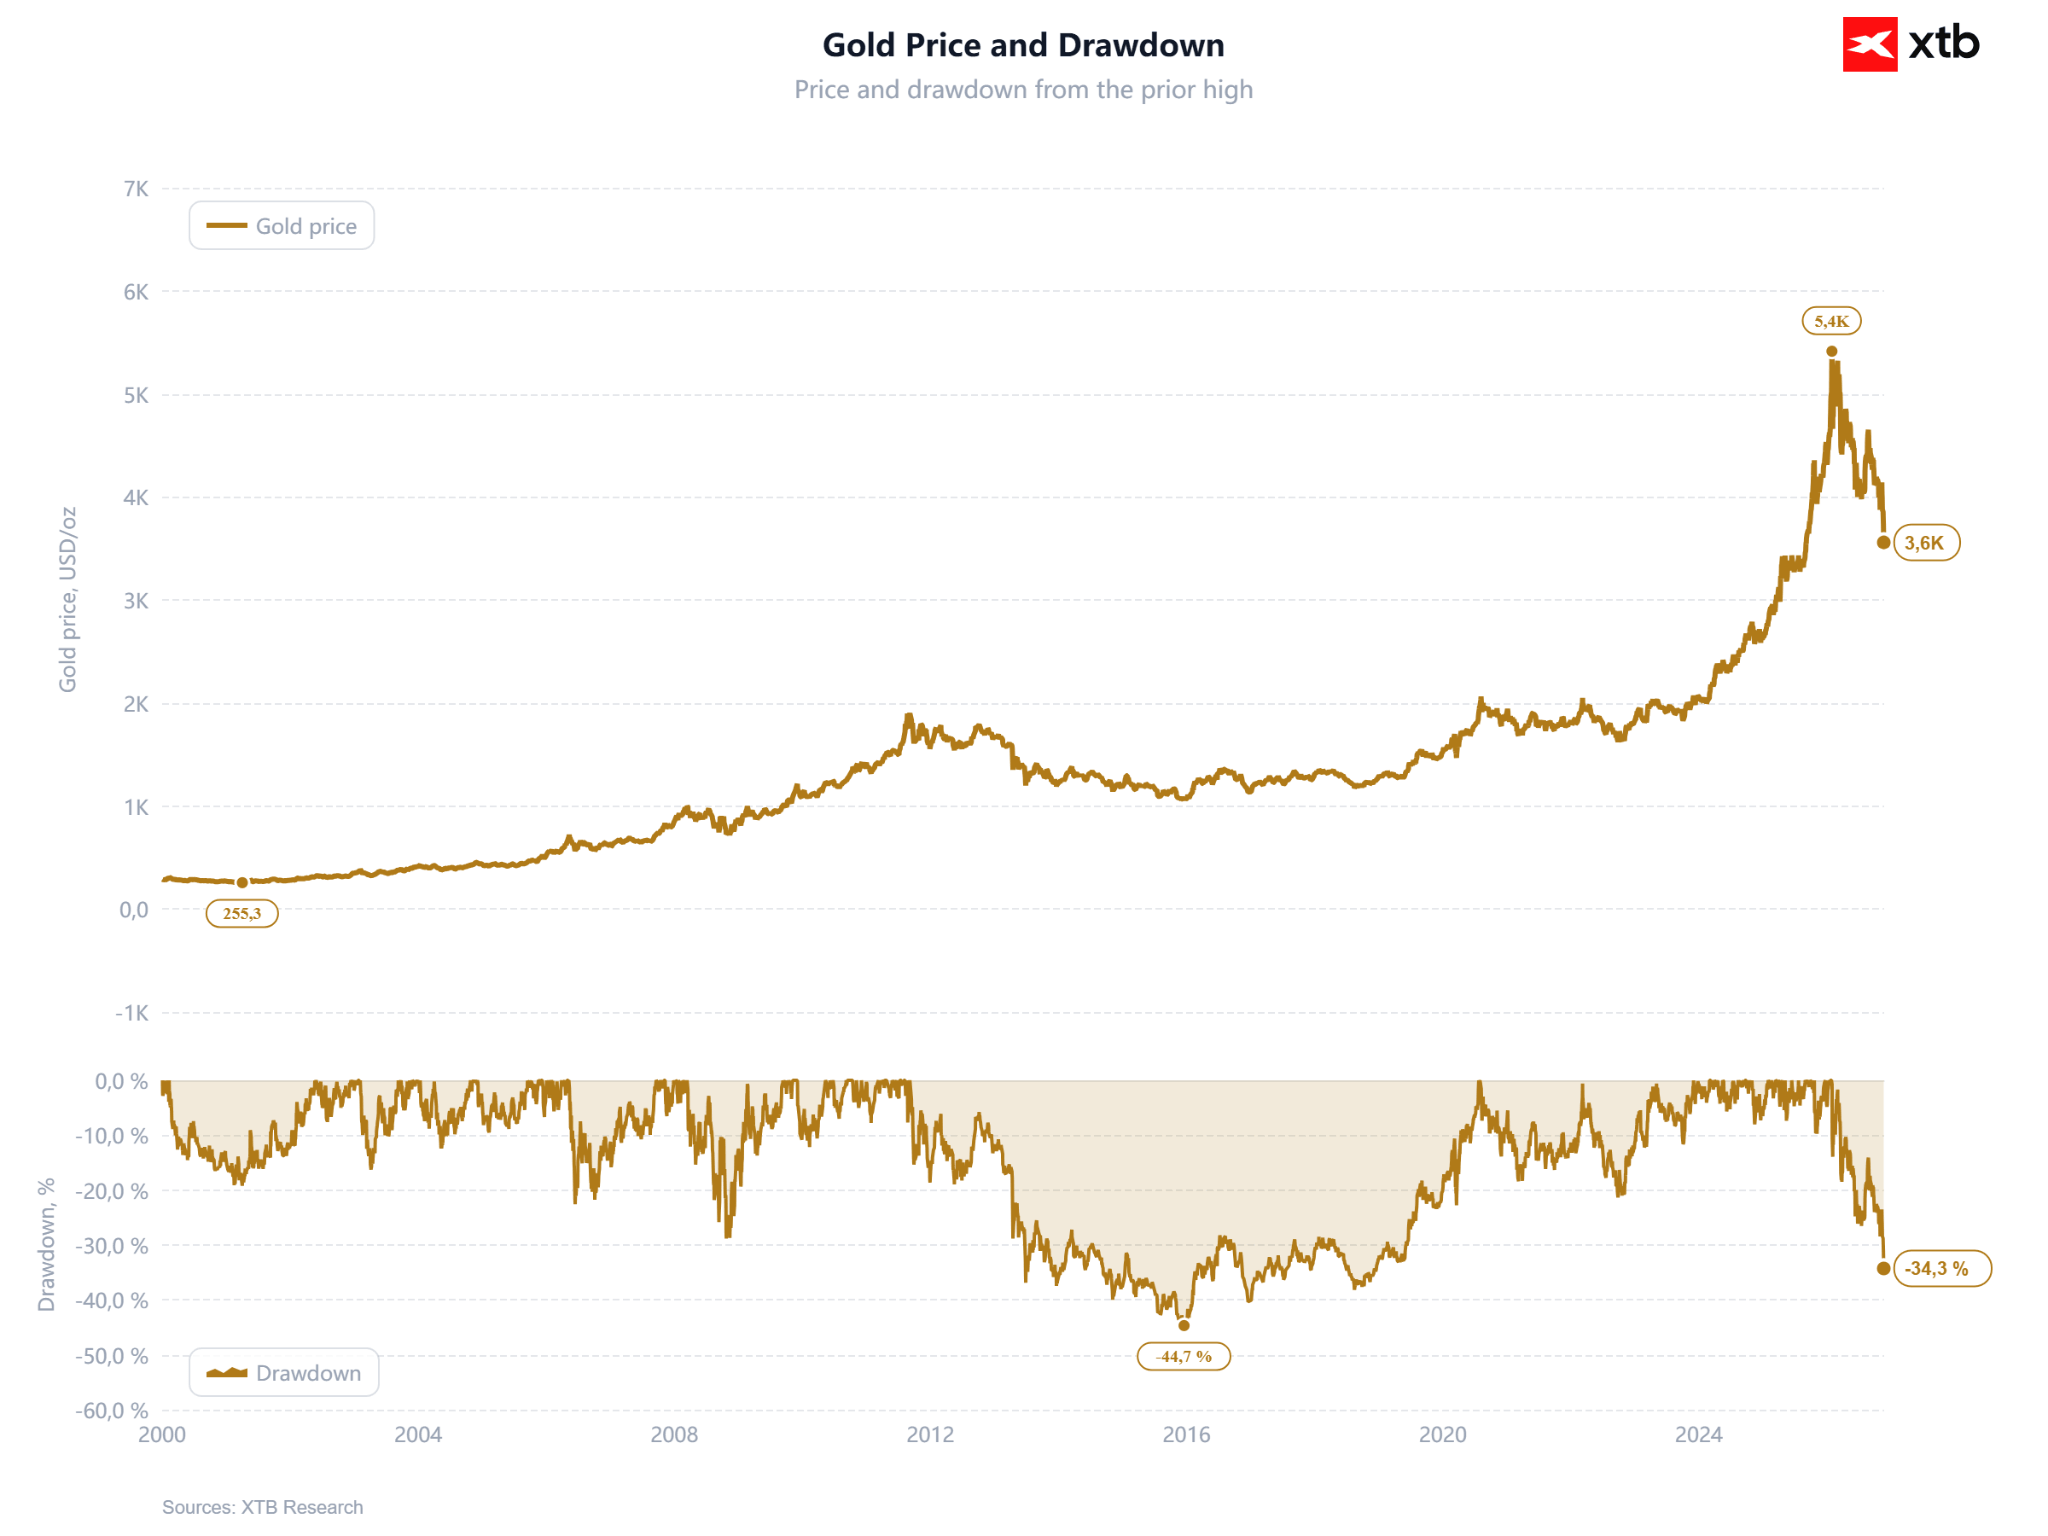
ราคาทองคำปรับตัวลดลงจากจุดสูงสุดแล้วกว่า 34% โดยขนาดของการร่วงลงครั้งนี้ถือว่ารุนแรงอย่างที่ไม่เคยเกิดขึ้นมาก่อน
แหล่งที่มา: XTB
ข้อมูลสำคัญ
-
ทองคำ Spot: อยู่ที่ $3,559 ต่อออนซ์ ในช่วงเช้าวันที่ 20 พฤศจิกายน โดยปรับตัวลดลงประมาณ 2% อย่างไรก็ตาม ในช่วงตลาดเอเชีย ราคาทองคำร่วงลงมากกว่า 3% และหลุดระดับ $3,515
-
ราคาทองคำจากจุดสูงสุด: จากระดับสูงสุดเป็นประวัติการณ์ที่ $5,400 เมื่อวันที่ 28 มกราคม 2026 ปรับตัวลดลงแล้ว 34% ส่วนเมื่อเทียบกับช่วงเริ่มต้นสงครามระหว่างสหรัฐฯ และอิหร่านเมื่อวันที่ 27 กุมภาพันธ์ ซึ่งทองคำอยู่ที่ $5,278 ราคาลดลงแล้ว 33%
-
เงิน (Silver): อยู่ที่ $42.15 ต่อออนซ์ ลดลงประมาณ 14% ในสัปดาห์นี้ และลดลง 64% จากจุดสูงสุดในเดือนมกราคมที่ $116.6
-
ความคาดหวังต่อนโยบาย Fed: ตลาดประเมินโอกาส 97% ที่ Fed จะปรับขึ้นอัตราดอกเบี้ย 25 bps ในเดือนธันวาคม และโอกาส 3% สำหรับการปรับขึ้น 50 bps (อ้างอิง CME FedWatch)
-
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี: อยู่ที่ 5.008% โดยปิดตลาดเหนือระดับ 5% มาแล้ว 28 ครั้งในปีนี้ ขณะที่อัตราผลตอบแทนพันธบัตร TIPS อายุ 10 ปี ซึ่งสะท้อนผลตอบแทนที่แท้จริง อยู่ที่ 2.86% เทียบกับ 1.89% ในวันที่ทองคำทำสถิติสูงสุด
-
ดัชนีดอลลาร์ (DXY): อยู่ที่ 103.8 สูงสุดในรอบ 19 เดือน และปรับตัวขึ้นต่อเนื่องเป็นสัปดาห์ที่ 4
ขณะเดียวกัน Nasdaq 100 ลดลง 15% จากจุดสูงสุดเมื่อวันที่ 6 ตุลาคม ส่วน MSCI World ลดลง 9% จากจุดสูงสุดในเดือนสิงหาคม ขณะที่ตลาดหุ้นเอเชียกำลังเผชิญสัปดาห์ที่เลวร้ายที่สุดนับตั้งแต่ปี 2020
เป็นเพราะสภาพคล่องหรือไม่? คำตอบคือ ส่วนหนึ่งใช่
ในสัปดาห์นี้ ราคาทองคำปรับตัวลงพร้อมกับตลาดหุ้น แทนที่จะเคลื่อนไหวสวนทางกัน โดยตั้งแต่วันที่ 30 กันยายน ราคาทองคำลดลง 13% ใกล้เคียงกับ Nasdaq 100 ขณะที่ราคาเงินลดลงถึง 29%
แรงเทขายในตลาดโดยรวมมีจุดเริ่มต้นจากความกังวลเกี่ยวกับปัญญาประดิษฐ์ (AI) การเข้าจดทะเบียนในตลาดหุ้นของ Anthropic ไม่สามารถเรียกคืนความเชื่อมั่นในกลุ่มเทคโนโลยีได้ ขณะที่ผลประกอบการของ Nvidia ก็ไม่สามารถหยุดแรงขายได้เช่นกัน ส่วนตลาดหุ้นไต้หวันกำลังเผชิญสัปดาห์ที่เลวร้ายที่สุดนับตั้งแต่ปี 1991
Goldman Sachs ชี้ว่า “สภาพคล่องที่อ่อนแอกำลังขยายความรุนแรงของการเคลื่อนไหวของราคา” ซึ่งสะท้อนให้เห็นว่าตลาดกำลังเผชิญกับแรงขายบังคับ (Forced Liquidation)
ทองคำจึงกลายเป็นแหล่งเงินทุนที่มีสภาพคล่องสูง ซึ่งนักลงทุนสามารถขายเพื่อนำเงินไปชดเชยผลขาดทุนจากสินทรัพย์อื่น เช่น หุ้น เมื่อตลาดหุ้นปรับตัวลง นักลงทุนมักเลือกขายสินทรัพย์ที่ยังมีกำไรหรือสามารถเปลี่ยนเป็นเงินสดได้อย่างรวดเร็ว เพื่อนำไปชำระผลขาดทุนและ Margin Call จากการลงทุนในหุ้น และหลังจากตลาดทองคำปรับตัวขึ้นต่อเนื่องมานานสองปี ทองคำจึงกลายเป็นหนึ่งในสินทรัพย์ที่ถูกนำมาขายเพื่อจุดประสงค์นี้
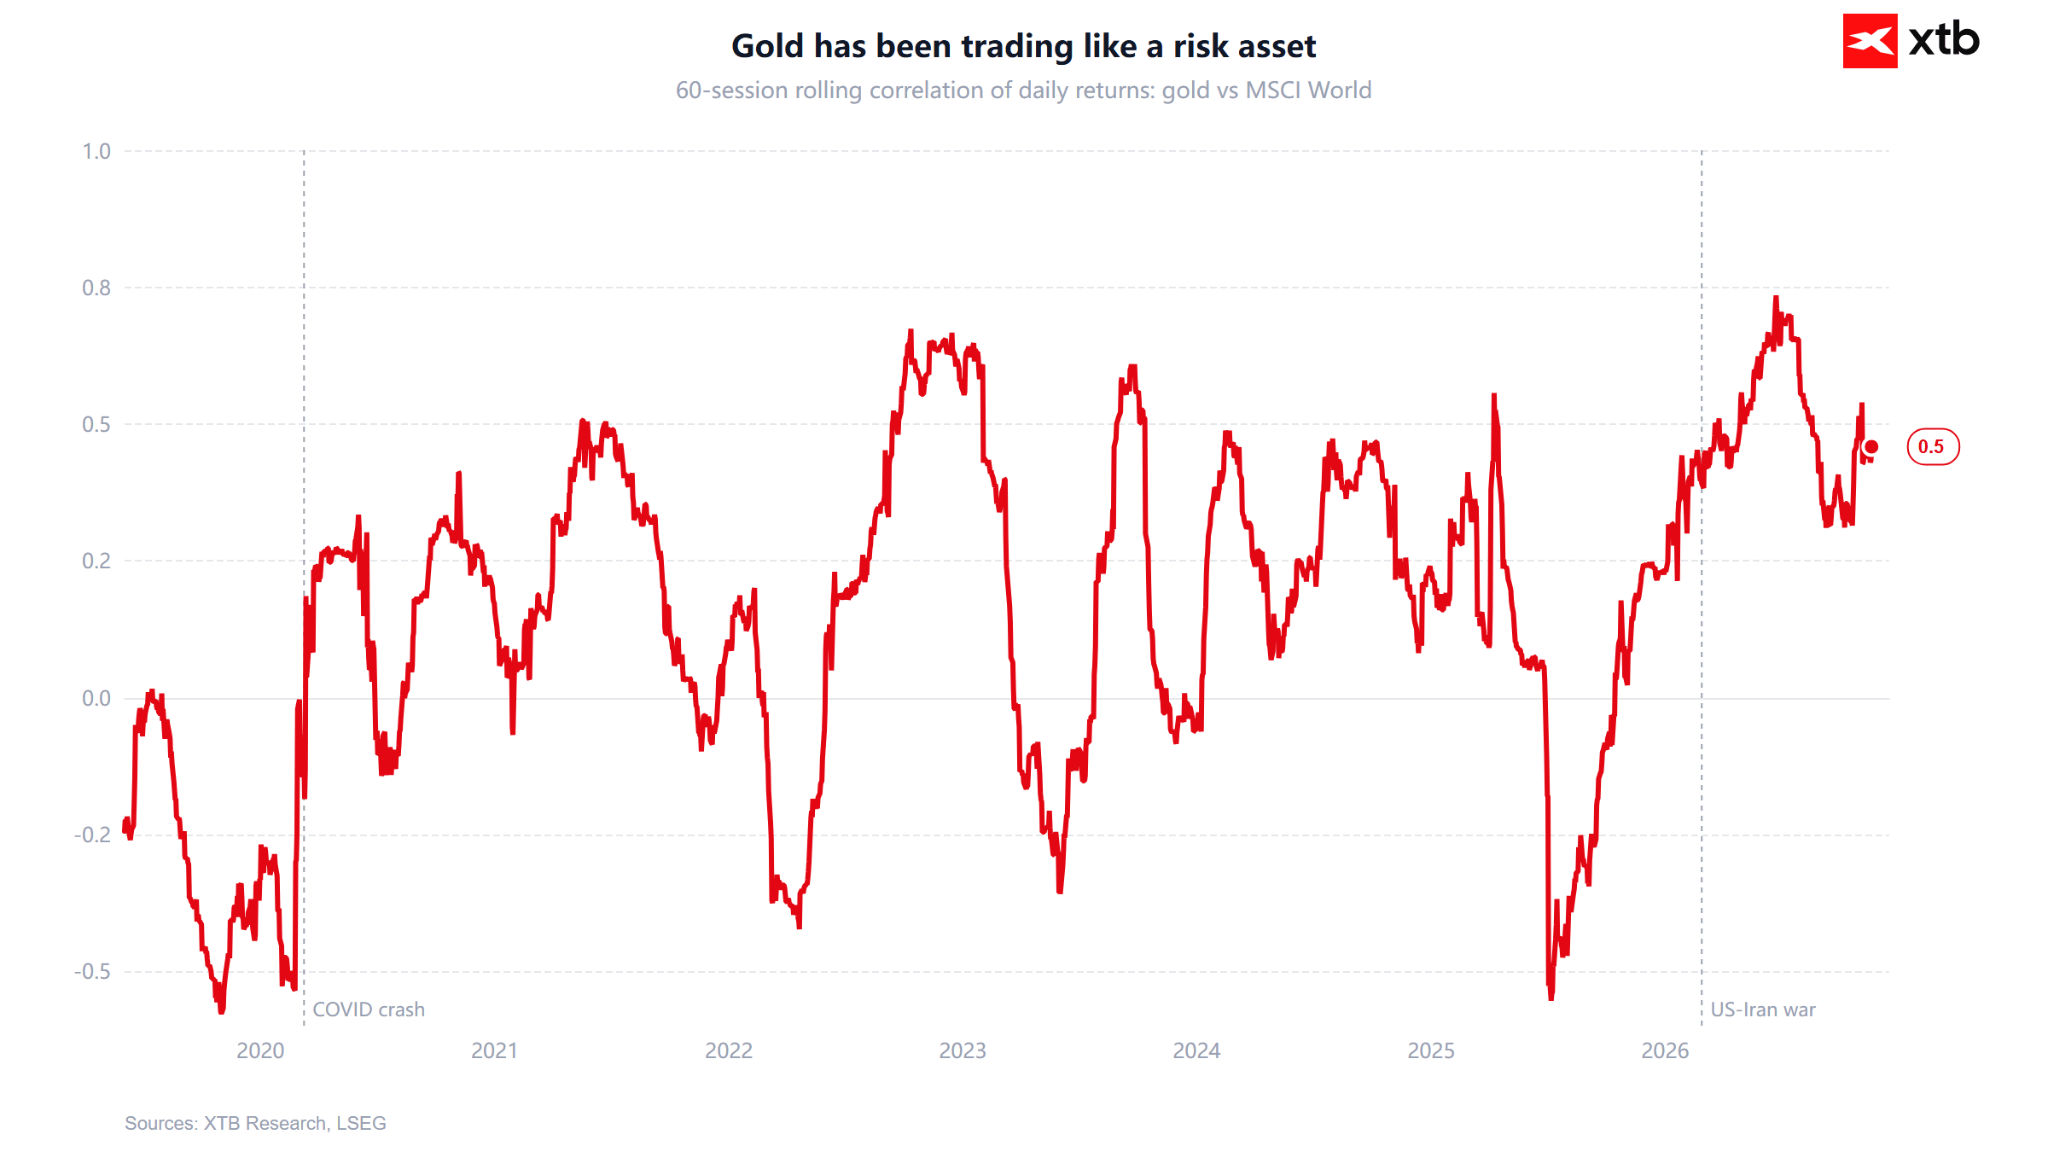
สิ่งสำคัญคือ นี่ไม่ใช่เหตุการณ์ที่เกิดขึ้นเพียงครั้งเดียว เพราะในปีนี้ทองคำมีพฤติกรรมคล้ายสินทรัพย์เสี่ยงมากขึ้น โดยค่าสหสัมพันธ์แบบ Rolling Correlation ระยะ 60 วัน ระหว่างผลตอบแทนรายวันของทองคำกับ MSCI World อยู่ที่ 0.46 ในปัจจุบัน และมีค่าเฉลี่ย 0.48 ตลอดปี 2026 เทียบกับค่าเฉลี่ยเพียง 0.14 ในช่วงปี 2019–2024
กล่าวได้ว่า ทองคำกลายเป็นสินทรัพย์ที่มีนักลงทุนถือครองอยู่ในสถานะเดียวกันอย่างหนาแน่น (Crowded Position) โดยนักลงทุนกลุ่มเดียวกันนี้ยังถือครองหุ้นเทคโนโลยีด้วย เมื่อหุ้นปรับตัวลง ทองคำจึงมีแนวโน้มถูกขายตามไปด้วยเช่นกัน
อย่างไรก็ตาม ปัจจัยด้านสภาพคล่องอธิบายได้เป็นหลักว่าเหตุใดราคาทองคำจึงร่วงลงอย่างรวดเร็ว แต่ไม่ใช่สาเหตุหลักที่ทำให้ราคาปรับตัวลดลงตั้งแต่แรก เพราะทองคำเริ่มอ่อนค่าลงมาตั้งแต่เดือนกุมภาพันธ์ ซึ่งเป็นช่วงที่ตลาดหุ้นยังคงปรับตัวขึ้นอยู่
ปัจจัยสำคัญที่อยู่เบื้องหลังการปรับตัวลงครั้งนี้คือ อัตราดอกเบี้ยและค่าเงินดอลลาร์สหรัฐฯ
สงครามระหว่างสหรัฐฯ และอิหร่านส่งผลให้ราคาพลังงานพุ่งสูงขึ้น โดยราคาน้ำมัน Brent เคลื่อนไหวอยู่ที่ประมาณ $120 ต่อบาร์เรลในช่วงเดือนมีนาคมและเมษายน ซึ่งยิ่งเพิ่มแรงกดดันด้านเงินเฟ้อ ขณะเดียวกัน Fed ก็เปลี่ยนทิศทางจากการส่งสัญญาณลดดอกเบี้ย มาเป็นการส่งสัญญาณว่าอาจต้องปรับขึ้นอัตราดอกเบี้ยแทน
ในสัปดาห์นี้ Goolsbee และ Paulson ต่างส่งสัญญาณว่าอัตราดอกเบี้ยอาจจำเป็นต้องปรับขึ้นอีกครั้ง
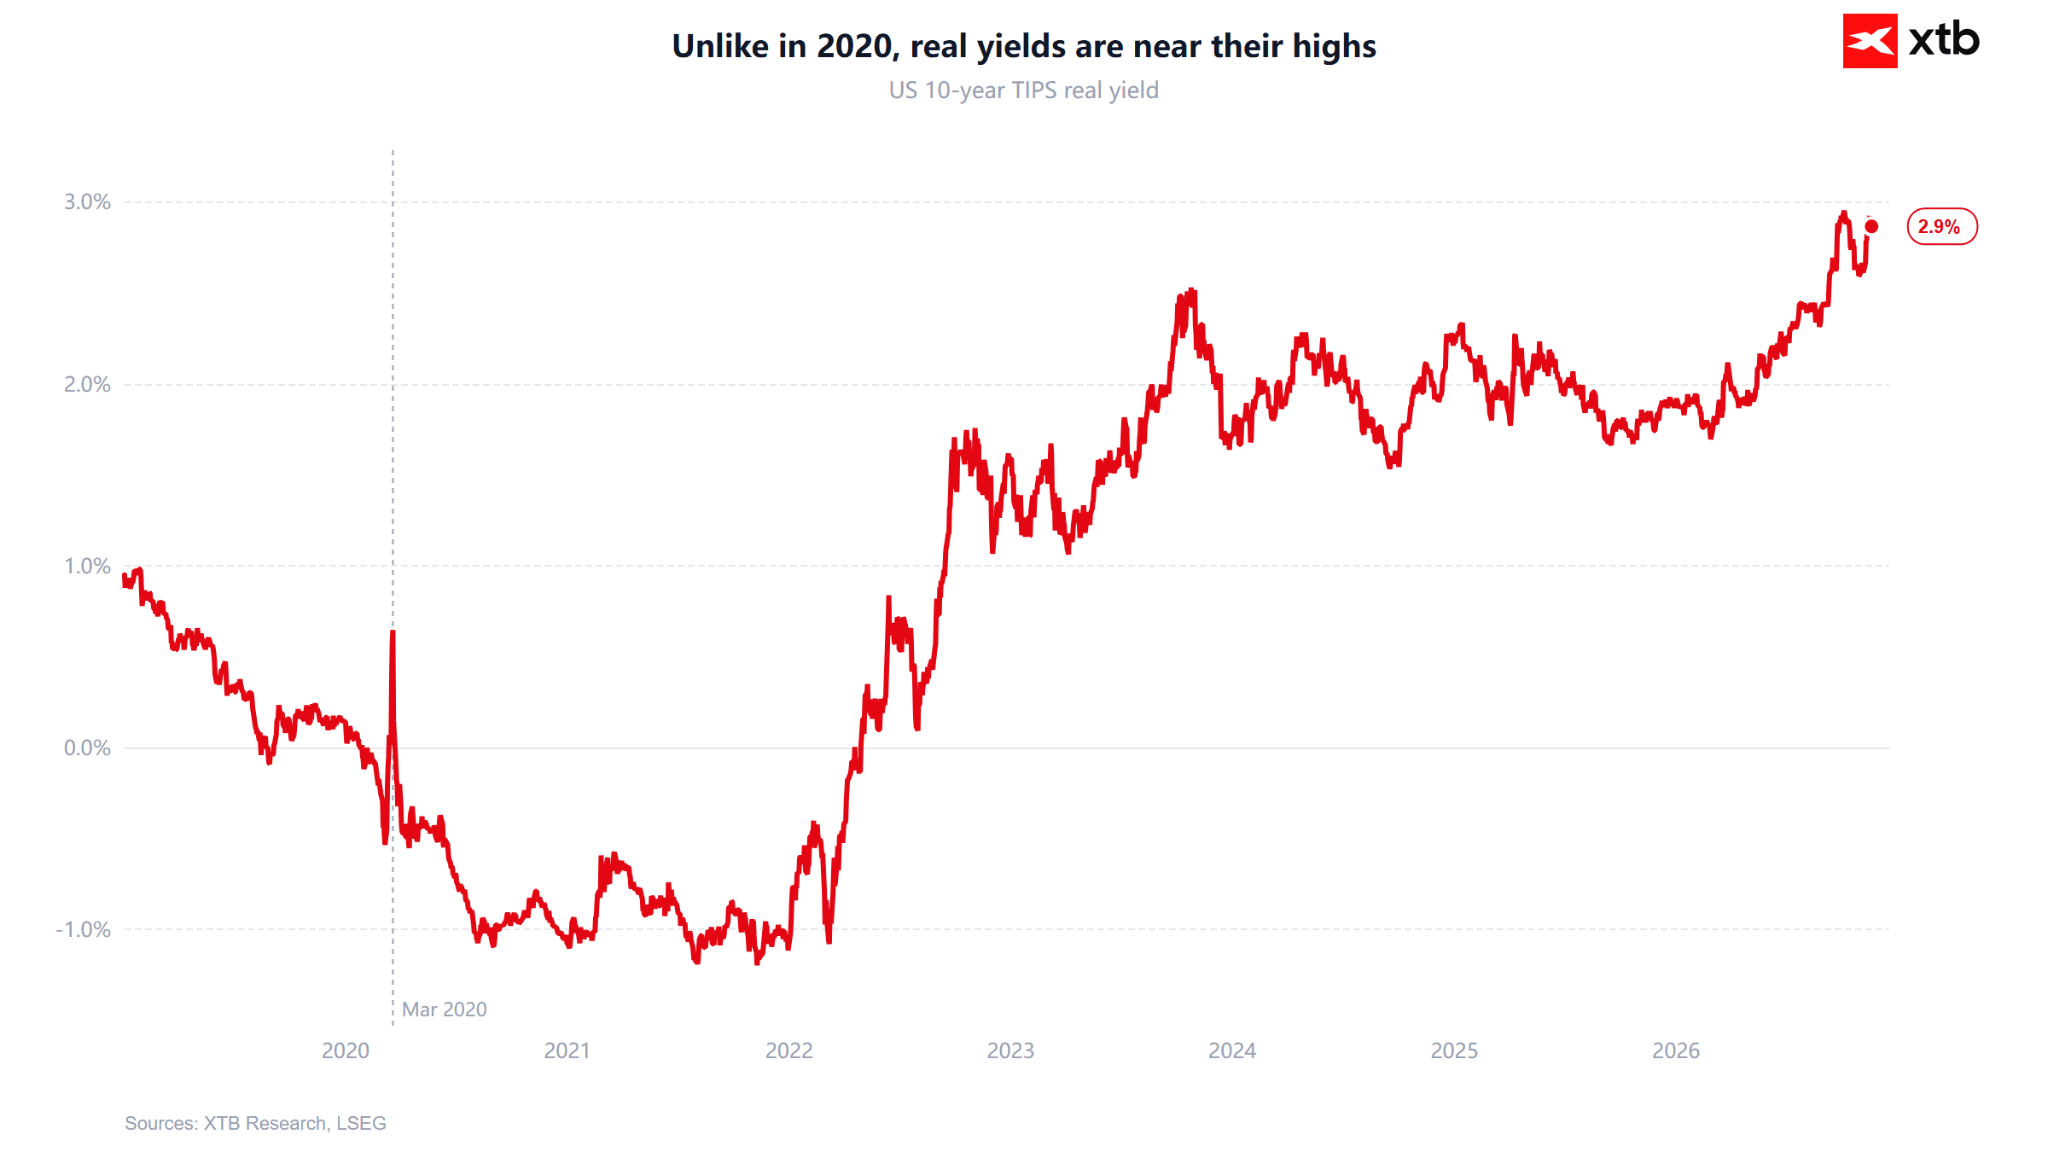
เนื่องจากทองคำเป็นสินทรัพย์ที่ไม่มีผลตอบแทนในรูปดอกเบี้ย (Yield) เมื่ออัตราผลตอบแทนที่แท้จริง (Real Yield) เข้าใกล้ระดับ 3% ต้นทุนค่าเสียโอกาสในการถือครองทองคำจึงสูงที่สุดในรอบหลายปี ทำให้ทองคำมีความน่าสนใจลดลงเมื่อเทียบกับสินทรัพย์ที่ให้ผลตอบแทนจากดอกเบี้ย
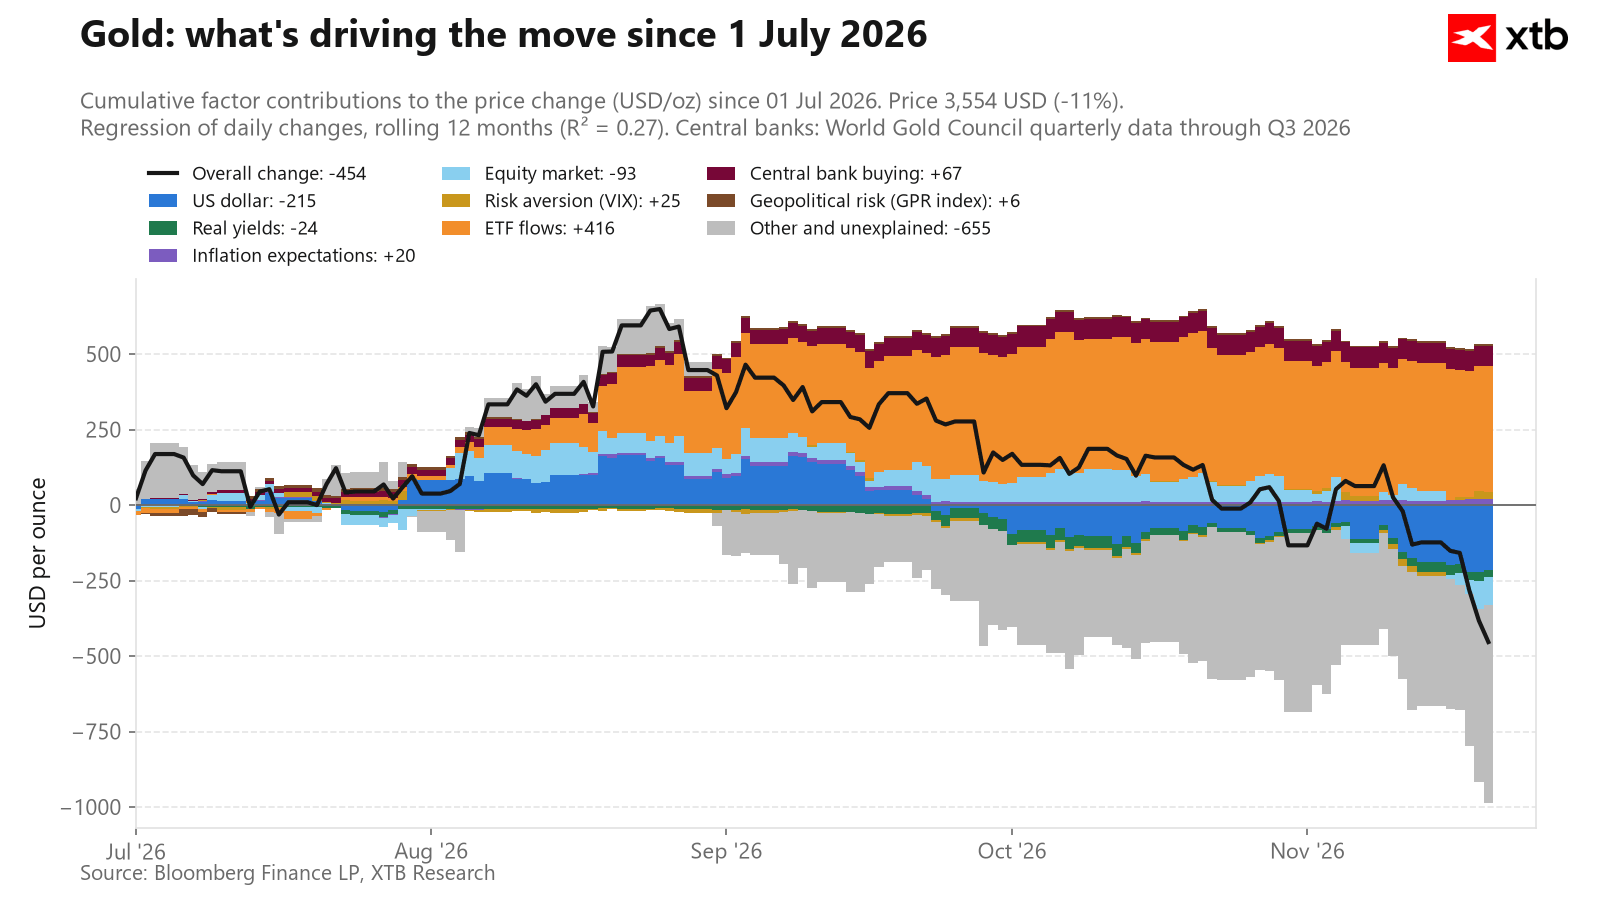
การเคลื่อนไหวของราคาทองคำในช่วงต้นปีที่ผ่านมา ส่วนใหญ่ไม่สามารถอธิบายได้ด้วยปัจจัยใดปัจจัยหนึ่งเพียงอย่างเดียว จึงอาจเป็นผลมาจากแรงเก็งกำไรล้วน ๆ หรืออิทธิพลจากความกังวลด้านภูมิรัฐศาสตร์
ในปัจจุบัน การปรับตัวลงของราคาทองคำก็ยังมีสัดส่วนที่ไม่สามารถอธิบายได้อย่างชัดเจน ซึ่งอาจเกี่ยวข้องกับปัจจัยด้านสภาพคล่องโดยตรง
แหล่งที่มา: Bloomberg Finance LP, XTB
เรากำลังมุ่งหน้าสู่เหตุการณ์ซ้ำรอยปี 2020 หรือไม่?
เมื่อพิจารณาจากเส้นทางการเคลื่อนไหวของราคา จะเห็นความคล้ายคลึงกันอย่างชัดเจน
เมื่อวันที่ 9 มีนาคม 2020 ราคาทองคำแตะจุดสูงสุดระยะสั้นที่ $1,680 ก่อนจะร่วงลง 12.45% ภายใน 8 วันทำการ ในช่วงวิกฤต COVID นักลงทุนต่างพากันเทขายสินทรัพย์แทบทุกประเภท
สำหรับปี 2026 นับจากจุดสูงสุดระยะสั้นเมื่อวันที่ 9 พฤศจิกายน ที่ระดับ $4,140 ราคาทองคำปรับตัวลง 12.5% ภายใน 8 วันทำการ ซึ่งแทบจะเป็นรูปแบบเดียวกันทุกประการ
และในวันที่ 9 ของการปรับตัวลงครั้งนี้ ราคาทองคำร่วงลงแล้วประมาณ 14%
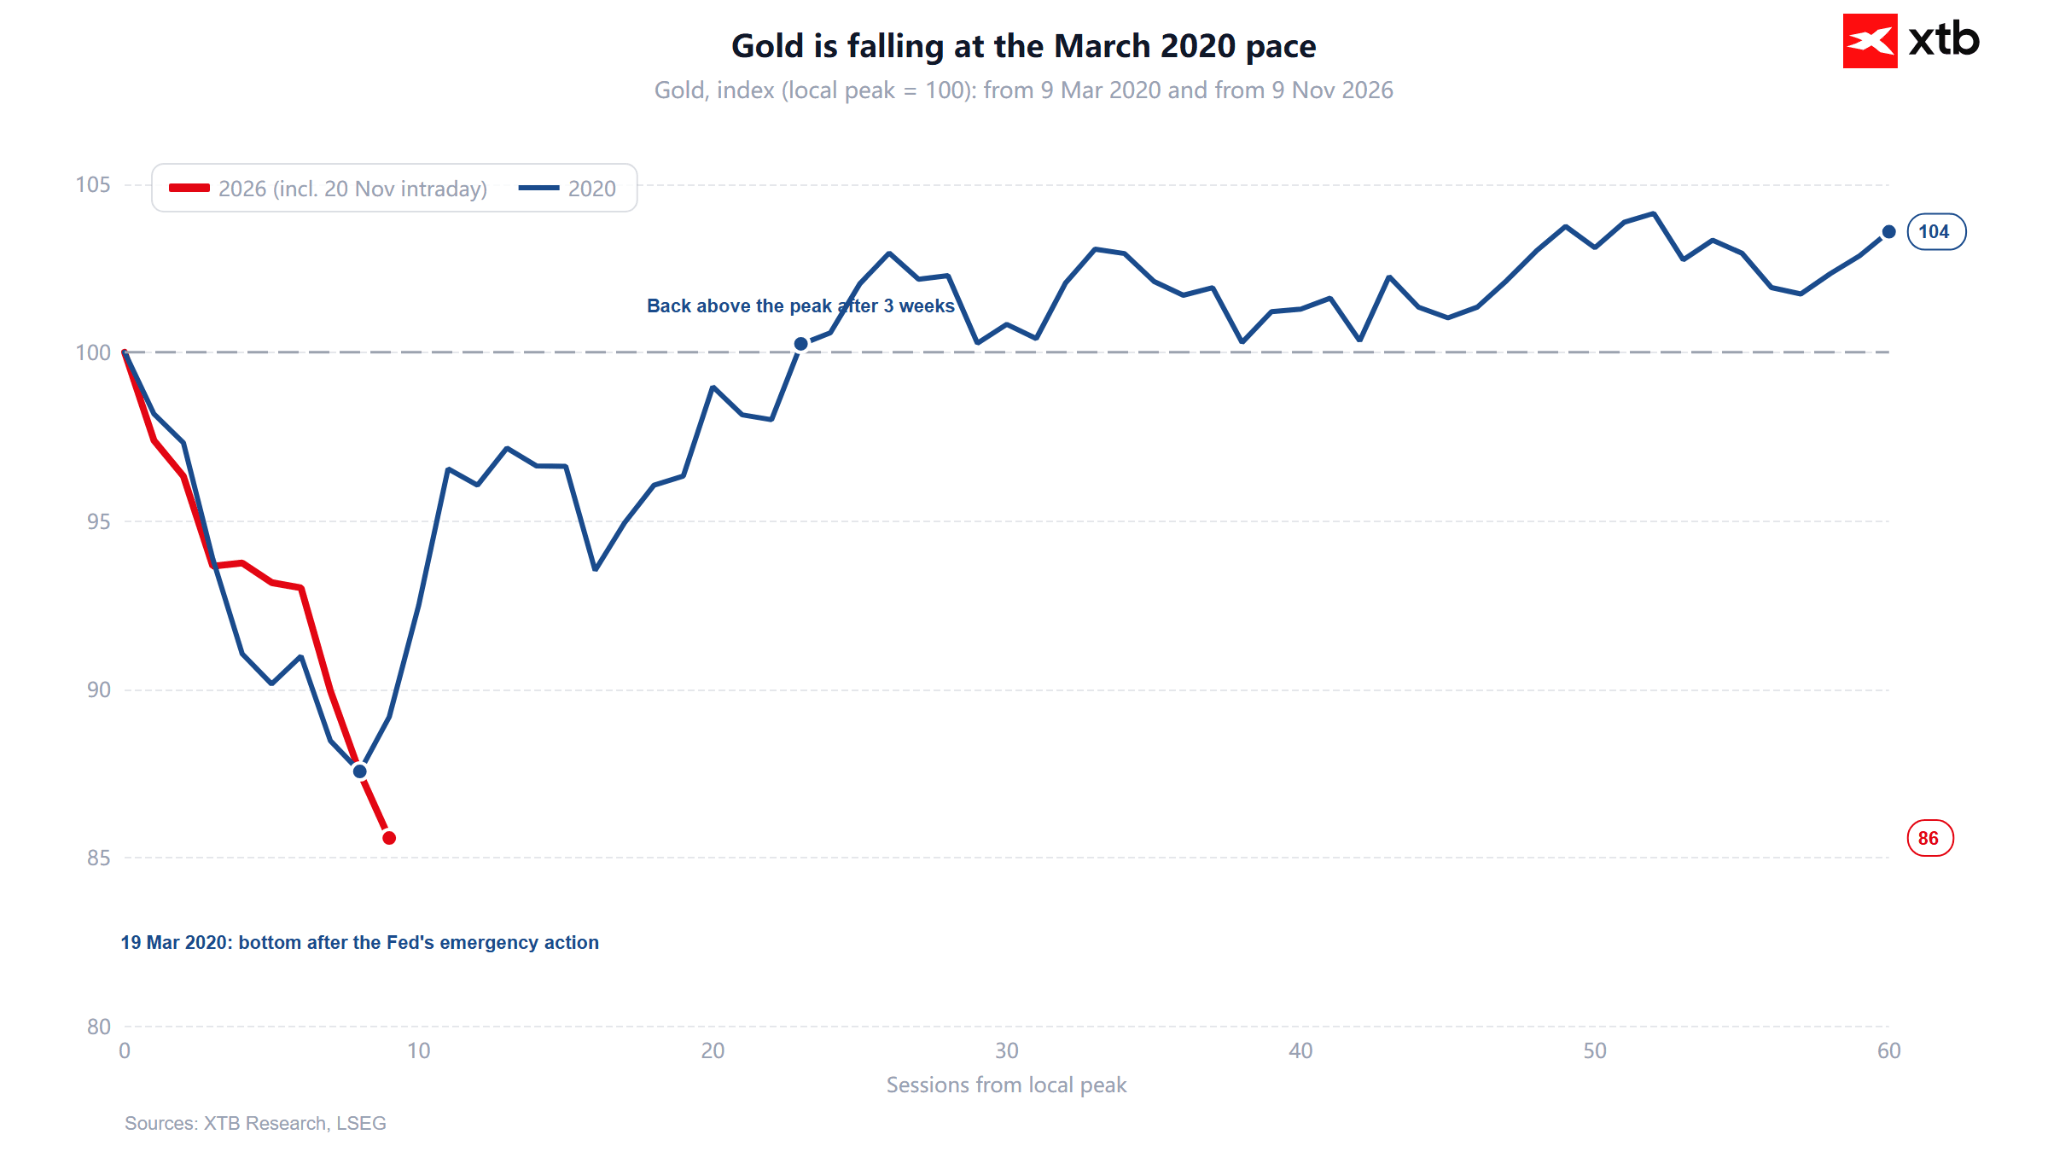
ในปี 2020 ราคาทองคำแตะจุดต่ำสุดเมื่อวันที่ 19 มีนาคม และภายในวันที่ 9 เมษายน ก็ฟื้นตัวกลับขึ้นไปเหนือระดับก่อนเกิดแรงเทขายได้แล้ว ต่อมาในเดือนสิงหาคม ราคาทองคำทำสถิติสูงสุดใหม่ที่ $2,064 หรือสูงกว่าจุดต่ำสุดในเดือนมีนาคมประมาณ 40%
อย่างไรก็ตาม การฟื้นตัวในครั้งนั้นไม่ได้เกิดจากแรงขายที่เริ่มหมดลงเพียงอย่างเดียว แต่ยังได้รับแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจครั้งใหญ่ของ Fed ได้แก่ การปรับลดอัตราดอกเบี้ยลงสู่ระดับ 0% การดำเนินมาตรการผ่อนคลายเชิงปริมาณ (QE) แบบไม่จำกัดวงเงิน และการเปิดวงเงิน Swap Line ระหว่างธนาคารกลาง ขณะเดียวกันค่าเงินดอลลาร์ก็เริ่มอ่อนค่าลง
อัตราผลตอบแทนที่แท้จริงของพันธบัตร TIPS อายุ 10 ปี ปรับตัวลดลงจาก +0.64% ในวันที่ราคาทองคำแตะจุดต่ำสุด ไปอยู่ที่ -1.09% ในเดือนสิงหาคม
แต่ในปัจจุบัน อัตราผลตอบแทนที่แท้จริงกลับอยู่ที่ 2.86% ใกล้เคียงกับระดับสูงสุดของปีนี้ที่ 2.95% เมื่อวันที่ 5 ตุลาคม แทนที่ Fed จะเข้ามาช่วยพยุงสภาพคล่อง ตลาดกลับได้รับสัญญาณว่าอาจมีการปรับขึ้นอัตราดอกเบี้ย ขณะที่ค่าเงินดอลลาร์สหรัฐฯ แข็งค่าที่สุดในรอบ 19 เดือน
ดังนั้น แม้เส้นทางการเคลื่อนไหวของราคาทองคำในปัจจุบันจะดูคล้ายกับปี 2020 แต่สภาพแวดล้อมทางเศรษฐกิจมหภาคกลับแตกต่างกันอย่างสิ้นเชิง
การจะเกิดสถานการณ์ฟื้นตัวแบบปี 2020 ได้นั้น จำเป็นต้องเห็นการเปลี่ยนทิศทางนโยบายการเงินของ Fed (Fed Pivot) ซึ่งอาจเกิดขึ้นได้หากแรงเทขายหุ้นกลุ่ม AI ลุกลามจนกลายเป็นปัญหาด้านสินเชื่อ เช่น ปัญหาหนี้สินในภาคธุรกิจศูนย์ข้อมูล (Data Center)
ในกรณีดังกล่าว Fed อาจจำเป็นต้องให้ความสำคัญกับเสถียรภาพทางการเงินมากกว่าการควบคุมเงินเฟ้อ อย่างไรก็ตาม ตราบใดที่ราคาพลังงานยังคงอยู่ในระดับสูงและกดดันเงินเฟ้อ การเปลี่ยนทิศทางนโยบายเช่นนี้ก็เกิดขึ้นได้ยากกว่าปี 2020
หากไม่มีการเปลี่ยนทิศทางจาก Fed สิ่งที่มีแนวโน้มเกิดขึ้นมากกว่าคือ แรงปรับตัวลงของราคาทองคำเริ่มชะลอตัว มากกว่าการฟื้นตัวอย่างรวดเร็วในรูปแบบ V-Shape
การประชุมสุดยอด Trump–Xi–Putin ช่วยลดความเสี่ยงด้านภูมิรัฐศาสตร์หรือไม่?
เหตุการณ์นี้ส่งผลต่อตลาดเพียงเล็กน้อย และไม่ใช่สาเหตุของแรงเทขายในตลาดการเงิน
ปฏิญญาเซินเจิ้น (Shenzhen Declaration) กล่าวถึงการปฏิรูปสหประชาชาติ ความเสี่ยงด้านนิวเคลียร์ เอกสิทธิ์ทางการทูต และอุปทานเชื้อเพลิง แต่ไม่ได้กล่าวถึงยูเครนหรืออิหร่าน
ตามรายงานของ Breakingviews การประชุมสุดยอดครั้งนี้ “ไม่สามารถสร้างผลกระทบอย่างมีนัยสำคัญต่อตลาดได้” นอกจากนี้ ปูตินยังปฏิเสธข้อเสนอเรื่องการพักรบทางทะเลและพลังงาน หลังเกิดเหตุโจมตีสะพานไครเมีย
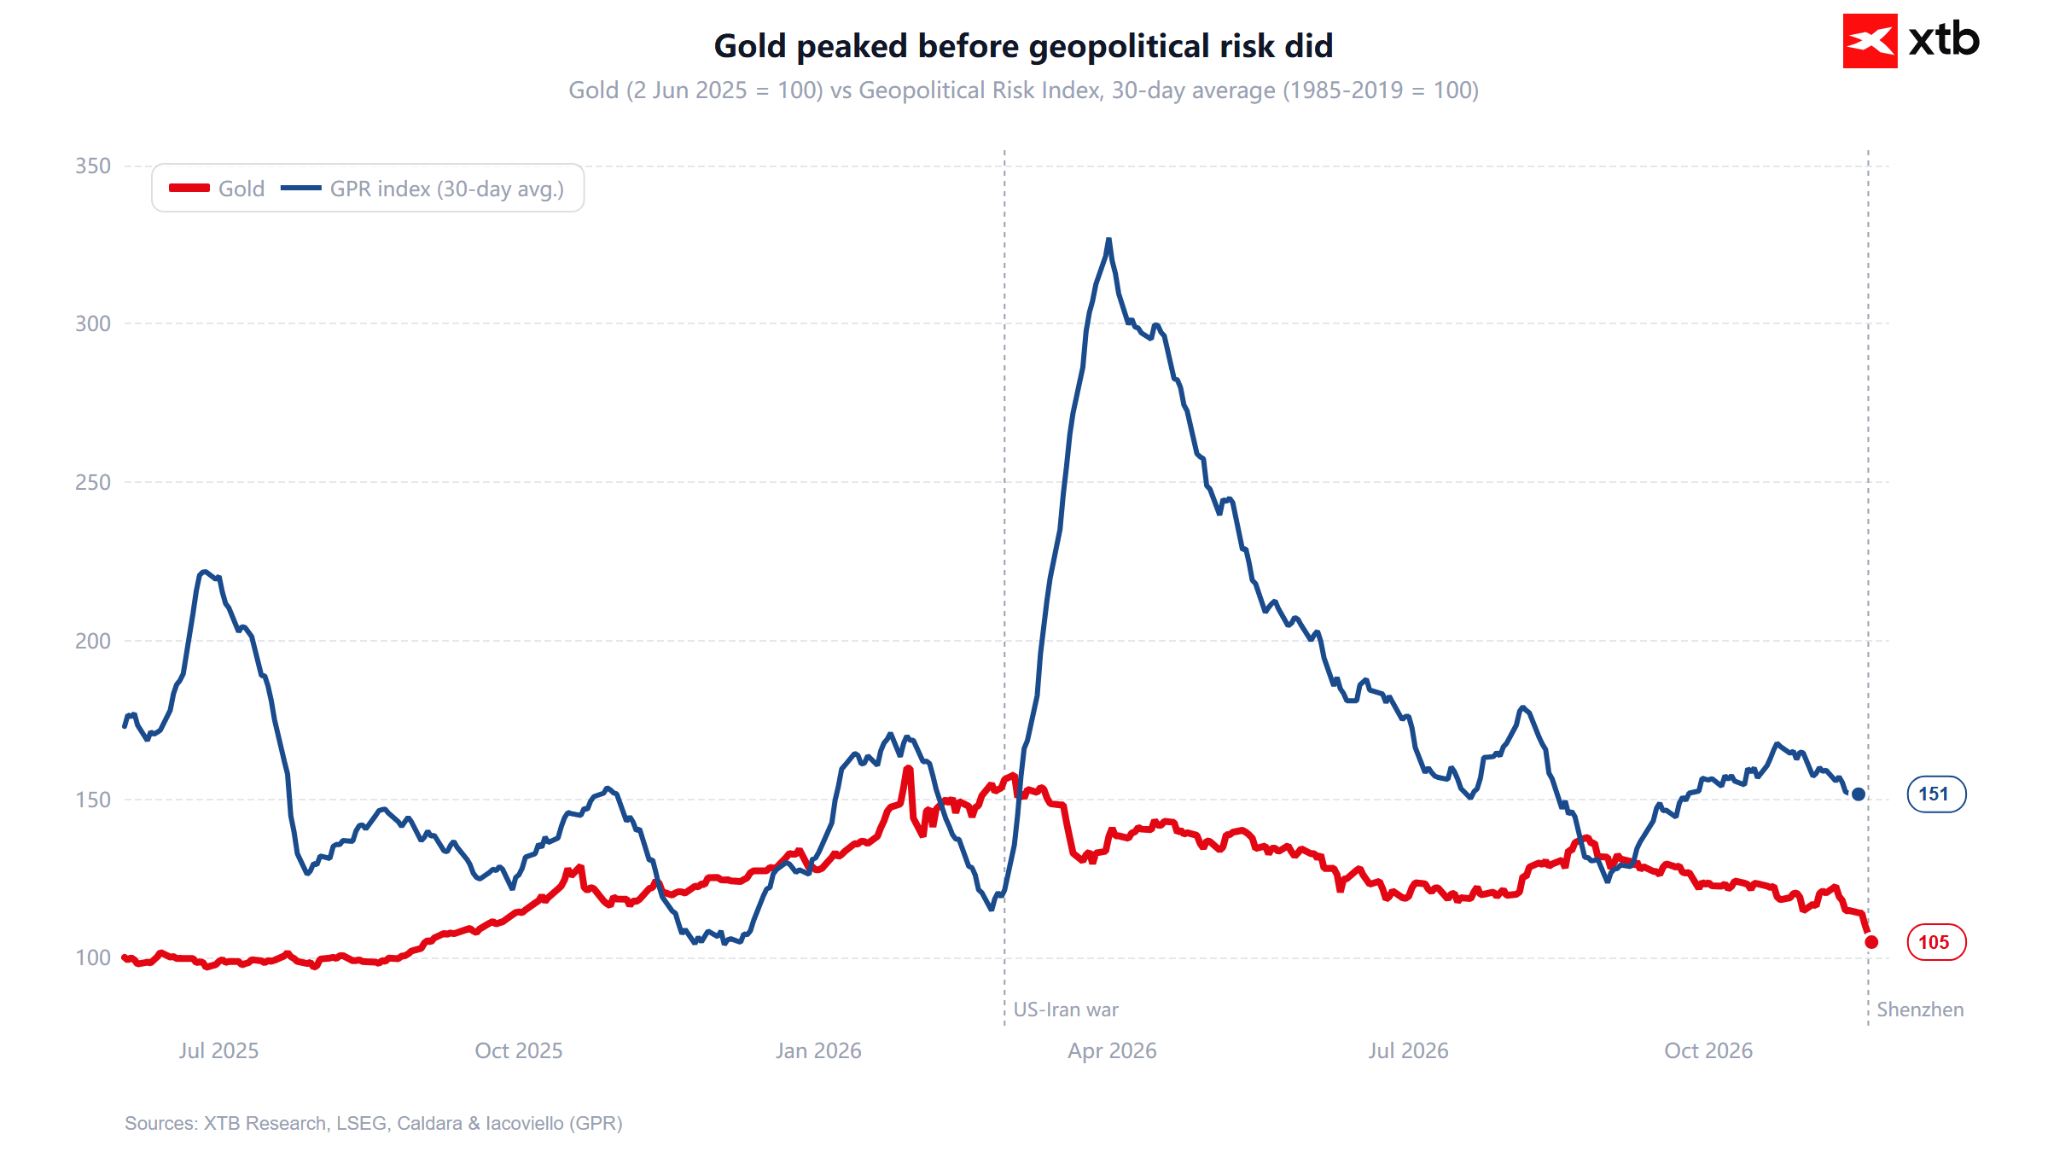
สิ่งที่สำคัญยิ่งกว่าคือ ทองคำไม่ได้รับประโยชน์จากความตึงเครียดทางภูมิรัฐศาสตร์เลยในปีนี้
ดัชนีความเสี่ยงทางภูมิรัฐศาสตร์ (Geopolitical Risk Index: GPR) ของ Caldara และ Iacoviello ซึ่งคำนวณจากค่าเฉลี่ย 30 วัน ขึ้นไปแตะจุดสูงสุดที่ 327 ในช่วงปลายเดือนมีนาคม แต่ในช่วงเวลาเดียวกัน ราคาทองคำกลับปรับตัวลดลง เนื่องจากสงครามส่งผลให้ราคาน้ำมันสูงขึ้น เงินเฟ้อเพิ่มขึ้น และ Fed มีแนวโน้มใช้นโยบายการเงินที่เข้มงวดมากขึ้น
ปัจจุบันดัชนี GPR อยู่ที่ประมาณ 151 ซึ่งยังสูงกว่าระดับปกติ แต่ก็ห่างไกลจากจุดสูงสุดที่ผ่านมา
ในทางกลับกัน หากปฏิญญาดังกล่าวช่วยเพิ่มอุปทานเชื้อเพลิงและทำให้ราคาพลังงานลดลงจริง ก็อาจส่งผลดีต่อราคาทองคำในระยะยาว เพราะจะช่วยลดแรงกดดันให้ Fed ต้องปรับขึ้นอัตราดอกเบี้ย
ปัจจัยอะไรบ้างที่อาจช่วยหยุดการปรับตัวลงของราคาทองคำ?
- - ความต้องการทองคำจริง (Physical Demand): ส่วนต่างราคาทองคำในอินเดีย (Premium) เพิ่มขึ้นเป็น $17 ต่อออนซ์ จาก $8 เมื่อสัปดาห์ก่อน เนื่องจากอยู่ในช่วงฤดูกาลแต่งงานที่มีความต้องการทองคำสูงสุด ขณะที่บางพื้นที่กำลังเผชิญภาวะขาดแคลนทองคำและเงินแท่ง ส่วนในจีน Premium อยู่ที่ $9–$13 โดยนักลงทุนมองว่าการปรับฐานของราคาเป็นโอกาสในการเข้าซื้อ
- - ระดับราคาทางเทคนิค (Technical Levels): การวิเคราะห์ทางเทคนิคชี้ว่าตลาดอยู่ในภาวะขายมากเกินไป (Oversold) อย่างรุนแรง บทวิเคราะห์จาก Reuters ระบุแนวรับบริเวณ $3,442–$3,474 ขณะที่ Global X มองว่ามีแนวรับที่ค่อนข้างอ่อนแออยู่เพียงบริเวณ $3,300–$3,400
- - สถานะการเก็งกำไร (Speculative Positioning): รายงาน CFTC แสดงให้เห็นว่าจำนวนสถานะซื้อ (Long Positions) อยู่ในระดับค่อนข้างต่ำ โดยปกติเมื่อจำนวนสถานะซื้ออยู่ใกล้ 200,000 สัญญา ราคามักมีโอกาสฟื้นตัวได้ค่อนข้างรวดเร็ว อย่างไรก็ตาม ควรสังเกตว่าจำนวนสถานะสุทธิ (Net Positioning) ไม่ได้อยู่ในระดับต่ำมากนัก เนื่องจากมีสถานะขาย (Short Positions) อยู่ในจำนวนที่น้อยมาก
- - สัญญาณเตือน (Warning Signals): การส่งออกทองคำของสวิตเซอร์แลนด์ในเดือนตุลาคมลดลง 34% เมื่อเทียบกับเดือนก่อนหน้า เหลือ 109.7 ตัน โดยมีสาเหตุหลักจากการส่งออกไปยังลอนดอนที่ลดลง ขณะเดียวกันกองทุน ETF ก็เริ่มทยอยขายทองคำ เงิน และแพลทินัมออกมาแล้ว
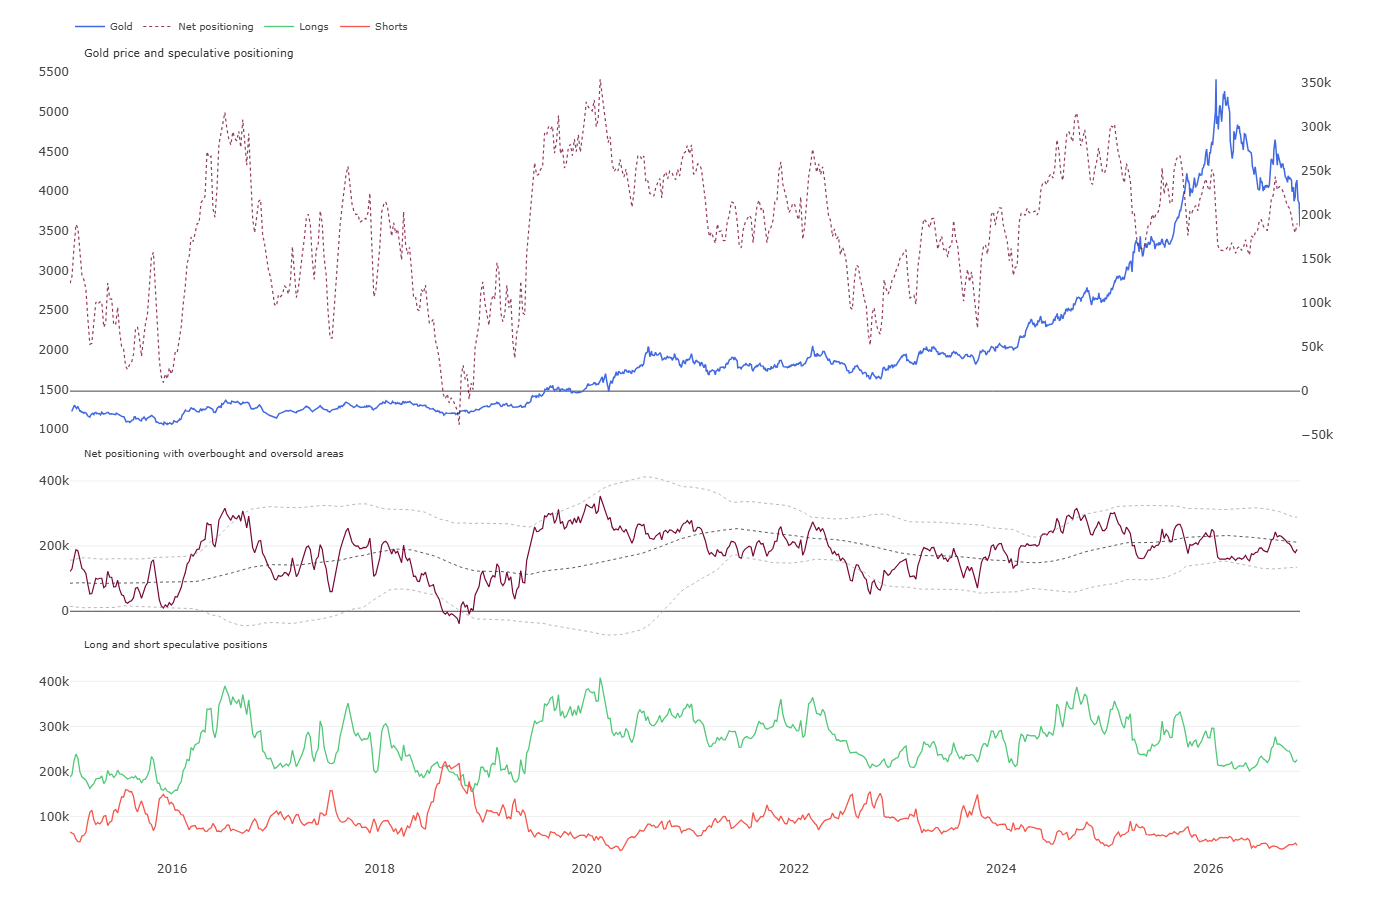 Speculative positions according to COT report, CFTC. Source: CFTC, COT
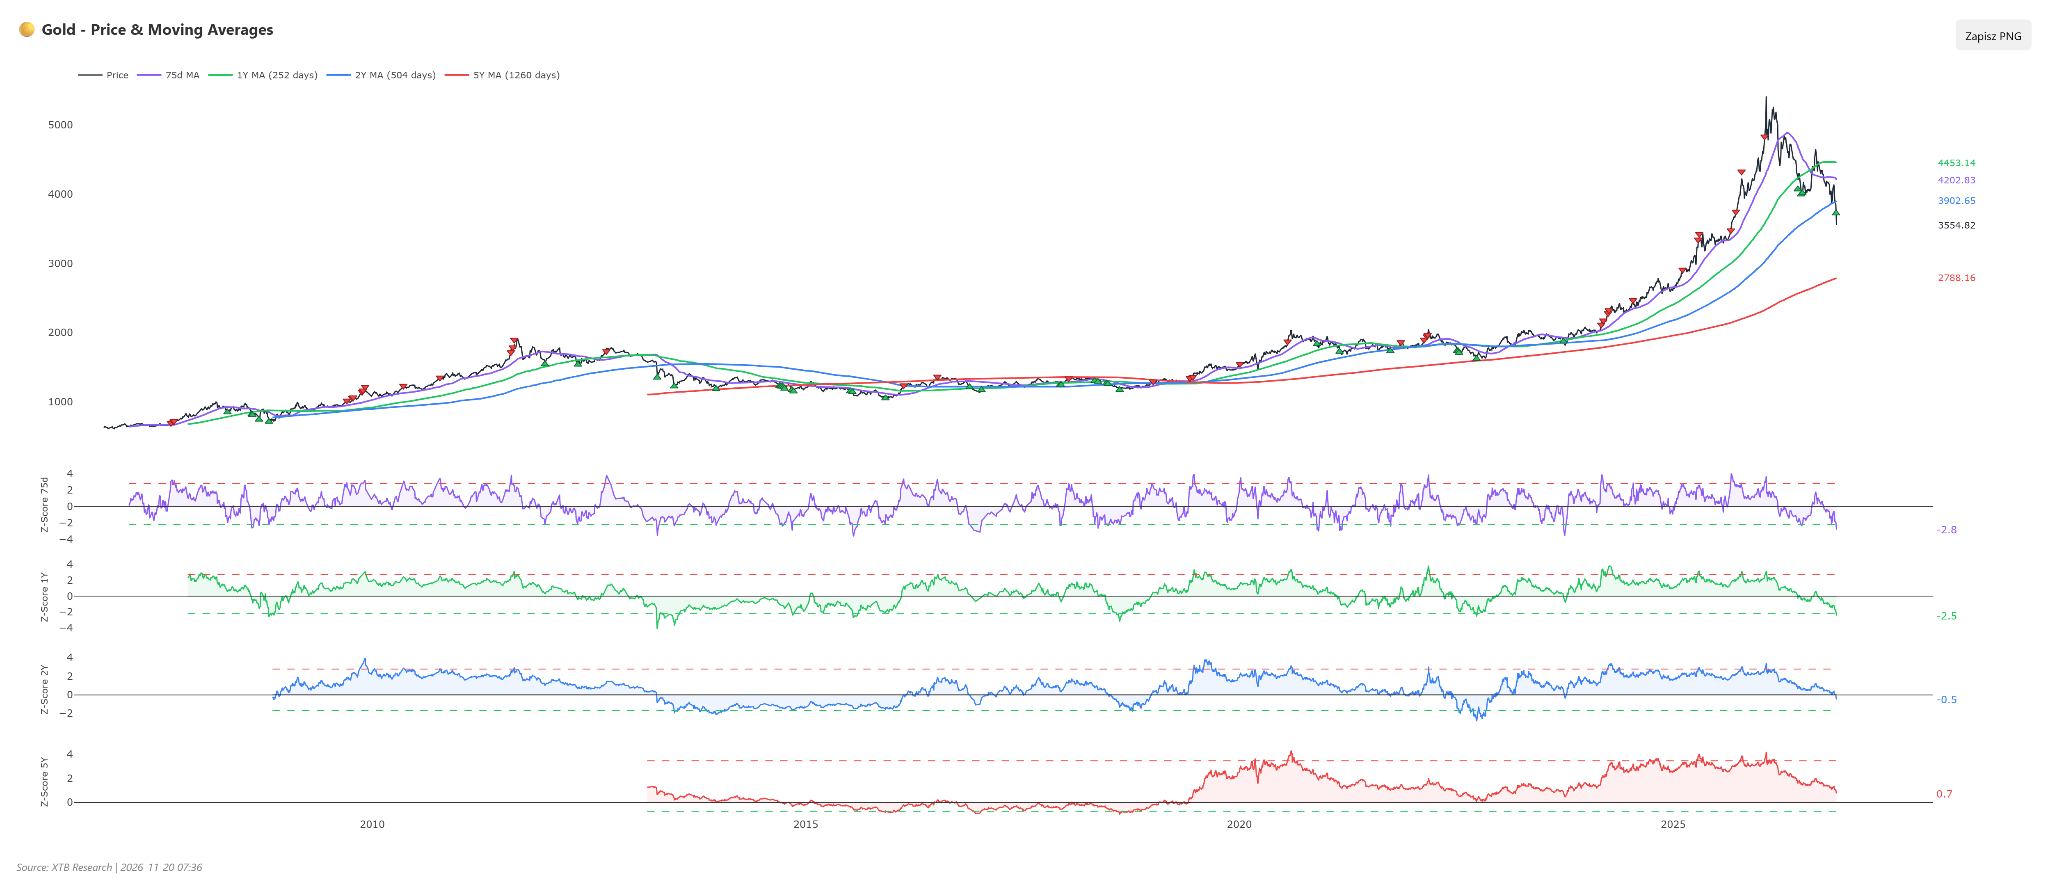 Deviations from the 75-session and 1-year moving averages are starting to yield "weak" oversold signals. A strong signal occurs after crossing back above the deviation from below. Source: XTB
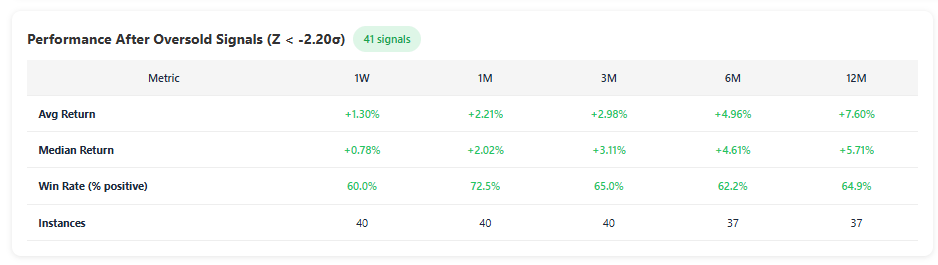
สถิติการเคลื่อนไหวของราคาหลังจากเบี่ยงเบนจากเส้นค่าเฉลี่ยเคลื่อนที่ 75 เซสชัน (75-Session Moving Average) ในระดับสูงมาก แสดงให้เห็นว่าอย่างน้อย 60% ของกรณีเกิดการฟื้นตัวหลังจากมีสัญญาณดังกล่าว และหากพิจารณาในกรอบเวลา 1 เดือน สัดส่วนนี้จะเพิ่มขึ้นเป็น 70%
ที่มา: XTB
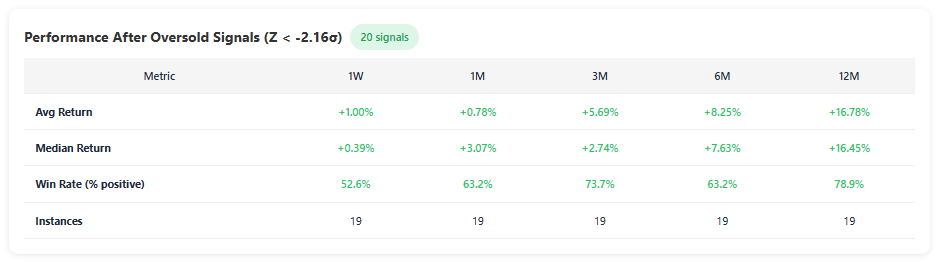
ผลการเคลื่อนไหวของราคาทองคำหลังจากเบี่ยงเบนจากค่าเฉลี่ยเคลื่อนที่ 1 ปี (1-Year Moving Average) อย่างรุนแรง | แหล่งที่มา: XTB
ในมุมมองทางเทคนิค ขณะนี้ราคาทองคำกำลังอยู่ในช่วงที่ยากต่อการระบุแนวรับที่ชัดเจน (No Man's Land)
ระดับแนวรับที่คำนวณจากจุดสูงสุดของราคายังคงอยู่เหนือ $3,400 ขณะที่ราคาทองคำได้หลุดต่ำกว่าระดับ Fibonacci Retracement 50.0% ของแนวโน้มขาขึ้นทั้งหมด และระดับ Fibonacci Expansion 61.8% ของแรงปรับตัวลงครั้งใหญ่ครั้งล่าสุดไปแล้ว
ระดับ Fibonacci แนวรับถัดไปอยู่ที่ $3,260 และ $3,060
อย่างไรก็ตาม สิ่งที่น่าสังเกตคือค่า RSI อยู่ในระดับต่ำมาก ซึ่งก่อนหน้านี้ในปีนี้เคยส่งสัญญาณถึงโอกาสในการฟื้นตัวระยะสั้นมาแล้ว
แหล่งที่มา: xStation5
สรุปภาพรวม
แรงเทขายทองคำในครั้งนี้มีปัจจัยสำคัญอยู่ 3 ระดับ
1. ปัจจัยพื้นฐาน: อัตราดอกเบี้ยและค่าเงินดอลลาร์
สงครามซึ่งหลายฝ่ายคาดว่าจะช่วยหนุนราคาทองคำ กลับส่งผลให้เงินเฟ้อเพิ่มสูงขึ้น และทำให้ทิศทางนโยบายการเงินของ Fed เปลี่ยนจากการผ่อนคลายไปสู่ความเข้มงวดมากขึ้น
2. ปัจจัยเร่ง: สภาพคล่องในตลาด
การร่วงลงของหุ้นกลุ่ม AI ทำให้นักลงทุนต้องขายสินทรัพย์ที่ยังมีกำไรเพื่อนำเงินไปชดเชยผลขาดทุน โดยในปีนี้ราคาทองคำมีความสัมพันธ์กับตลาดหุ้นในระดับสูง จึงได้รับแรงกดดันจากแรงขายดังกล่าวด้วย
3. ปัจจัยด้านภูมิรัฐศาสตร์: การประชุมสุดยอดที่เซินเจิ้น
การประชุมสุดยอดที่เซินเจิ้นเป็นเพียงปัจจัยประกอบในภาพรวมของตลาด ไม่ใช่สาเหตุหลักที่ทำให้ราคาทองคำปรับตัวลง
แม้การเคลื่อนไหวของราคาทองคำในปัจจุบันจะคล้ายกับช่วงเดือนมีนาคม 2020 แต่การฟื้นตัวในครั้งนั้นเกิดขึ้นจากการที่ Fed ปรับลดดอกเบี้ยลงสู่ระดับ 0% และผลักดันให้อัตราผลตอบแทนที่แท้จริงเข้าสู่แดนลบ ซึ่งแตกต่างจากสถานการณ์ปัจจุบันที่ Fed กำลังดำเนินนโยบายในทิศทางตรงกันข้าม
การฟื้นตัวซ้ำรอยปี 2020 จะเกิดขึ้นได้ก็ต่อเมื่อตลาดบีบให้ Fed ต้องเปลี่ยนทิศทางนโยบายการเงิน (Fed Pivot) จนกว่าจะถึงเวลานั้น การทรงตัวของราคาที่ได้รับแรงหนุนจากความต้องการทองคำจริงมีแนวโน้มเกิดขึ้นได้มากกว่าการฟื้นตัวอย่างรวดเร็ว
Michał Stajniak, CFA
Head of Research at XTB
michal.stajniak@xtb.pl



Morning Wrap: จับตา IPO ครั้งประวัติศาสตร์ ตลาดหุ้นครั้งใหญ่ที่สุด!



🟡⬇️ ทองคำหลุดระดับ 3,800 ดอลลาร์ ต่ำสุดในรอบกว่าหนึ่งปี


📉 Fed ส่งสัญญาณเข้มงวด Nvidia แผ่ว กดดันตลาด ทองคำใกล้ 3,700 ดอลลาร์


รายงานการประชุม Fed: เกือบทุกคนเห็นพ้องกับการขึ้นดอกเบี้ยเพิ่มเติม มีโอกาสขึ้น 0.50% ในเดือนธันวาคมหรือไม่?