

- Intel มีรายได้ไตรมาส 3 ที่ 16.51 พันล้าน USD เพิ่มขึ้น 21% จากปีก่อน
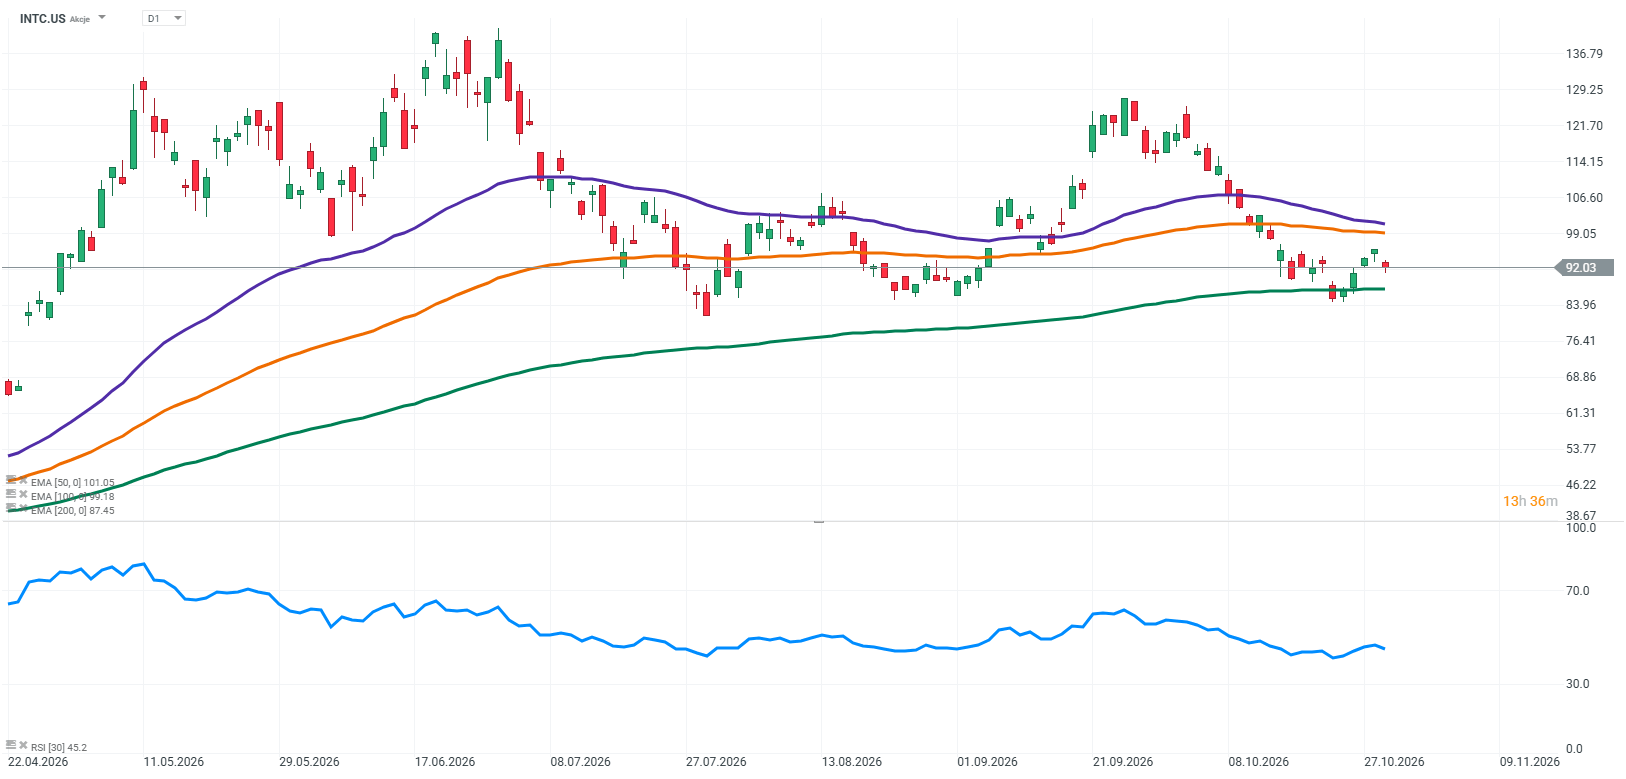
- ตลาดเทขายหุ้น Intel ร่วงลงประมาณ 20% หลังคาดการณ์กำไรไตรมาส 4 ต่ำกว่าคาด
- Intel เผชิญข้อจำกัดด้านกำลังการผลิต ทำให้ไม่สามารถส่งมอบโปรเซสเซอร์ได้ตามความต้องการ

- Intel มีรายได้ไตรมาส 3 ที่ 16.51 พันล้าน USD เพิ่มขึ้น 21% จากปีก่อน
- ตลาดเทขายหุ้น Intel ร่วงลงประมาณ 20% หลังคาดการณ์กำไรไตรมาส 4 ต่ำกว่าคาด
- Intel เผชิญข้อจำกัดด้านกำลังการผลิต ทำให้ไม่สามารถส่งมอบโปรเซสเซอร์ได้ตามความต้องการ
Intel รายงานผลประกอบการที่ดีเกินความคาดหมายของวอลล์สตรีทอย่างชัดเจน รายได้เพิ่มขึ้น 21% เมื่อเทียบกับปีก่อนหน้า อยู่ที่ 16.5 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับปรุงแล้วอยู่ที่ 0.52 USD เทียบกับที่นักวิเคราะห์คาดการณ์ไว้ที่ประมาณ 0.40 USD แม้ตัวเลขจะออกมาแข็งแกร่ง แต่ปฏิกิริยาของตลาดกลับรุนแรงมาก หุ้น Intel ร่วงลงประมาณ 20% ในการซื้อขายนอกเวลาหลังประกาศผลประกอบการ นักลงทุนสรุปได้อย่างชัดเจนว่าผลประกอบการที่แข็งแกร่งเพียงไตรมาสเดียวไม่เพียงพอที่จะฟื้นความเชื่อมั่นต่อแผนการฟื้นฟูของ Intel โดยเฉพาะเมื่อแนวโน้มในอีกไม่กี่เดือนข้างหน้ายังห่างไกลจากที่น่าพอใจ
สิ่งที่สร้างความผิดหวังมากที่สุดคือคำแนะนำผลประกอบการไตรมาสที่สี่ของบริษัท Intel คาดว่ารายได้จะอยู่ที่ 15-16 พันล้าน USD เทียบกับที่นักวิเคราะห์คาดการณ์ไว้ที่ประมาณ 17 พันล้าน USD แนวโน้มด้านกำไรยิ่งแย่กว่านั้น บริษัทคาดการณ์ EPS ที่ปรับปรุงแล้วอยู่ที่ 0.25 USD ซึ่งต่ำกว่าฉันทามติของตลาดที่ประมาณ 0.43 USD อย่างมาก นอกจากนี้ อัตรากำไรขั้นต้นที่ปรับปรุงแล้วคาดว่าจะลดลงจาก 44.1% เหลือประมาณ 38% นี่เป็นสัญญาณที่ชัดเจนว่าผลประกอบการรายไตรมาสที่ดีขึ้นไม่ได้หมายความว่า Intel ได้แก้ปัญหาด้านปฏิบัติการพื้นฐานของตนแล้ว บริษัทยังคงประสบปัญหาในการสร้างระดับความสามารถในการทำกำไรที่จำเป็นต่อการแข่งขันกับผู้เล่นชั้นนำในอุตสาหกรรมเซมิคอนดักเตอร์
Intel – ผลประกอบการทางการเงินที่สำคัญสำหรับไตรมาส 3 ปี 2026
-
รายได้: 16.51 พันล้าน USD เพิ่มขึ้น 21% เมื่อเทียบกับปีก่อนหน้า (เทียบกับ 13.7 พันล้าน USD ในปีก่อน)
-
กำไรสุทธิ: 3.3 พันล้าน USD ลดลง 18% เมื่อเทียบกับปีก่อนหน้า
-
กำไรต่อหุ้นที่ปรับปรุงแล้ว (non-GAAP EPS): 0.52 USD เทียบกับ 0.23 USD ในปีก่อน ฉันทามติของตลาดอยู่ที่ประมาณ 0.40 USD
-
อัตรากำไรขั้นต้นตามมาตรฐาน GAAP: 43.0% เทียบกับ 38.2% ในปีก่อน
-
อัตรากำไรจากการดำเนินงาน: 19.6% เทียบกับ 11.2% ในปีก่อน
-
กระแสเงินสดจากการดำเนินงาน: 5.1 พันล้าน USD
ผลประกอบการแยกตามกลุ่มธุรกิจ:
-
Data Center and AI: รายได้ 7.3 พันล้าน USD เพิ่มขึ้น 78% เมื่อเทียบกับปีก่อนหน้า
-
Client Computing Group (PC): รายได้ 8.1 พันล้าน USD ลดลง 5% เมื่อเทียบกับปีก่อนหน้า
-
Intel Foundry: รายได้ 6.7 พันล้าน USD เพิ่มขึ้น 58% เมื่อเทียบกับปีก่อนหน้า
การแยกรายได้ตามกลุ่มธุรกิจนี้เผยให้เห็นภาพที่น่าสนใจเป็นพิเศษ กลุ่ม Data Center and AI มีรายได้เพิ่มขึ้น 78% เมื่อเทียบกับปีก่อนหน้า อยู่ที่ 7.3 พันล้าน USD ซึ่งควรจะเป็นหนึ่งในข้อโต้แย้งที่แข็งแกร่งที่สุดสนับสนุนแผนการฟื้นฟูของ Intel แต่แม้แต่ในส่วนนี้ก็ยังมีข้อจำกัดสำคัญ แม้ความต้องการจะสูง แต่ Intel ไม่สามารถผลิตชิปประมวลผลเซิร์ฟเวอร์ Xeon ให้เพียงพอกับความต้องการของลูกค้าได้ บริษัทมีคำสั่งซื้อ มีลูกค้า และตลาดที่กำลังเติบโต แต่ขาดกำลังการผลิตที่จะใช้ประโยชน์จากโอกาสนี้ได้อย่างเต็มที่ ในอุตสาหกรรมที่ความสามารถในการขยายกำลังการผลิตอย่างรวดเร็วถือเป็นหนึ่งในความได้เปรียบทางการแข่งขันที่สำคัญที่สุด นี่ยังคงเป็นจุดอ่อนที่ร้ายแรง
ในขณะเดียวกัน ธุรกิจหลักของ Intel นั่นคือชิปประมวลผลสำหรับคอมพิวเตอร์ส่วนบุคคล ยังคงประสบปัญหาต่อเนื่อง รายได้ของกลุ่ม Client Computing Group ลดลง 5% อยู่ที่ 8.1 พันล้าน USD ราคาหน่วยความจำที่สูงขึ้นและความพร้อมของชิ้นส่วนที่จำกัดยิ่งทำให้สถานการณ์แย่ลง ขณะที่ฝ่ายบริหารไม่คาดว่าจะเห็นการปรับตัวดีขึ้นอย่างมีนัยสำคัญก่อนครึ่งหลังของปี 2027 นั่นหมายความว่า Intel ไม่สามารถพึ่งพาการฟื้นตัวอย่างรวดเร็วในกลุ่มธุรกิจที่ใหญ่ที่สุดของตนเพื่อช่วยรักษาเสถียรภาพของผลประกอบการ ในขณะที่บริษัทกำลังดำเนินการปรับเปลี่ยนธุรกิจส่วนอื่นที่มีค่าใช้จ่ายสูง
การผลิตเป็นอีกหนึ่งประเด็นที่น่ากังวล ปัญหาการหยุดชะงักที่โรงงาน Kiryat Gat ของ Intel ในอิสราเอล คาดว่าจะทำให้รายได้ลดลงประมาณ 600 ล้าน USD ตลอดสองไตรมาสข้างหน้า ปัญหานี้เพียงอย่างเดียวไม่ได้เป็นตัวกำหนดอนาคตของบริษัท แต่มันสอดคล้องกับภาพรวมที่กว้างกว่านั้นมาก Intel ใช้เวลาหลายปีพยายามสร้างขีดความสามารถด้านการผลิตขึ้นมาใหม่ แต่ก็ยังคงเผชิญข้อจำกัดที่ทำให้ไม่สามารถตอบสนองคำสั่งซื้อและเพิ่มยอดขายได้ เรื่องนี้มีความสำคัญเป็นพิเศษเมื่อพิจารณาถึงความทะเยอทะยานของบริษัทในธุรกิจโรงหล่อ การมีเทคโนโลยีการผลิตที่ล้ำสมัยยังไม่เพียงพอ หากบริษัทไม่สามารถผลิตในปริมาณมาก ตรงตามกำหนดเวลา และด้วยต้นทุนที่แข่งขันได้
สิ่งสำคัญอีกประการหนึ่งคือการแยกแยะระหว่างการเติบโตของรายได้ Intel Foundry กับความสำเร็จที่แท้จริงในกลยุทธ์ด้านการผลิต กลุ่มธุรกิจนี้มีรายได้เพิ่มขึ้น 58% เมื่อเทียบกับปีก่อนหน้า อยู่ที่ 6.7 พันล้าน USD แต่รายได้ที่สูงขึ้นไม่ได้หมายความว่า Intel ได้สร้างธุรกิจโรงหล่อที่สามารถแข่งขันได้สำเร็จแล้ว ความสามารถในการทำกำไร อัตราการใช้กำลังการผลิต การดึงดูดลูกค้าภายนอก และความสามารถในการแข่งขันด้านเทคโนโลยีกับ TSMC ยังคงเป็นความท้าทายสำคัญ จนกว่า Intel จะแสดงความคืบหน้าที่เป็นรูปธรรมในด้านเหล่านี้ การประกาศข่าวเพิ่มเติมเกี่ยวกับการขยายตัวของ Intel Foundry จะมีคุณค่าจำกัดสำหรับนักลงทุน ตลาดต้องการหลักฐานว่าธุรกิจนี้จะสามารถสร้างผลกำไรได้ในที่สุด แทนที่จะเพียงแต่ใช้เงินทุนหลายพันล้านดอลลาร์ไปเรื่อยๆ
การจัดหาเงินทุนสำหรับการปรับเปลี่ยนทั้งหมดนี้เป็นอีกหนึ่งข้อกังวลสำคัญ Intel ระดมทุนได้ 23 พันล้าน USD ผ่านการออกหุ้นในปีนี้ ขณะที่รายจ่ายลงทุนคาดว่าจะเพิ่มขึ้นอย่างมีนัยสำคัญอีกครั้งในปี 2027 การสร้างตำแหน่งทางเทคโนโลยีและการผลิตขึ้นมาใหม่ต้องใช้เงินทุนมหาศาล และผลลัพธ์ที่ผ่านมายังให้ความมั่นใจน้อยมากว่าการลงทุนเหล่านี้จะสร้างผลตอบแทนที่เหมาะสม สำหรับผู้ถือหุ้นแล้ว นี่หมายถึงไม่เพียงแต่แรงกดดันต่อกระแสเงินสดที่ยังคงดำเนินต่อไป แต่ยังรวมถึงความเสี่ยงจากการถูกเจือจางสัดส่วนการถือหุ้นเพิ่มเติมด้วย นักลงทุนอาจมองถูกต้องเกี่ยวกับศักยภาพระยะยาวของ Intel แต่ก็ยังไม่มีการรับประกันว่าผู้ถือหุ้นเดิมจะได้รับประโยชน์ตามสัดส่วนที่ควรจะเป็น
เรื่องราวการฟื้นฟูทั้งหมดของ Intel เริ่มดูไม่น่าเชื่อถือเท่ากับที่การเติบโตของรายได้ในไตรมาสที่สามเพียงอย่างเดียวบ่งชี้ บริษัทได้รับประโยชน์จากการเติบโตอย่างมากของโครงสร้างพื้นฐาน AI แต่ก็ยังไม่สามารถตอบสนองความต้องการได้อย่างเต็มที่ บริษัทกำลังขยายธุรกิจโรงหล่อ แต่ยังไม่ได้พิสูจน์ว่าจะสามารถแข่งขันและทำกำไรได้ ผลประกอบการทางการเงินกำลังดีขึ้น แต่ไตรมาสถัดไปกลับคาดว่าจะเห็นอัตรากำไรและกำไรแย่ลงอย่างมีนัยสำคัญ เมื่อรวมกับตลาด PC ที่อ่อนแอและความจำเป็นที่จะต้องระดมทุนสนับสนุนการปรับเปลี่ยนที่มีค่าใช้จ่ายสูงเป็นพิเศษต่อไป ภาพรวมจึงดูน่าสนใจน้อยลงอย่างมาก
นี่คือเหตุผลที่แท้จริงว่าทำไมการเทขายหุ้นหลังประกาศผลประกอบการจึงมีความสำคัญมาก นักลงทุนไม่ได้ประเมินมูลค่า Intel จากคำมั่นสัญญาว่าจะกลับไปสู่ตำแหน่งเดิมอีกต่อไป พวกเขาต้องการหลักฐานมากขึ้นเรื่อยๆ ว่าสถานการณ์เช่นนั้นเป็นไปได้จริงตั้งแต่แรก การเข้าร่วมในกระแสความเติบโตของ AI เพียงอย่างเดียวไม่ได้ทำให้ Intel ได้รับประโยชน์จากมันโดยอัตโนมัติ เช่นเดียวกับที่รายได้โรงหล่อที่สูงขึ้นไม่ได้หมายความว่าความเป็นผู้นำด้านเทคโนโลยีกำลังได้รับการฟื้นฟูโดยอัตโนมัติ บริษัทยังมีงานอีกมากมายมหาศาลที่ต้องทำ และคู่แข่งของบริษัทก็คงจะไม่รอให้ Intel ทำการปรับเปลี่ยนให้เสร็จสมบูรณ์อย่างแน่นอน
Intel ได้แสดงให้เห็นแล้วว่าสามารถทำผลประกอบการที่แข็งแกร่งได้ในไตรมาสหนึ่ง แต่สิ่งที่ยังไม่ได้แสดงให้เห็นคือความสามารถในการรักษาการปรับปรุงนี้ไว้ได้อย่างต่อเนื่อง ฟื้นฟูอัตรากำไร และกลับมามีความสามารถในการแข่งขันในด้านการผลิตเซมิคอนดักเตอร์ นั่นคือความแตกต่างพื้นฐาน ในขั้นตอนนี้ การฟื้นฟูของ Intel ยังคงเป็นภารกิจที่มีค่าใช้จ่ายสูงซึ่งความสำเร็จยังไม่ได้รับการยืนยันจากผลประกอบการทางการเงิน และหลังจากรายงานผลประกอบการล่าสุด เป็นเรื่องยากที่จะบอกได้ว่าบริษัทใกล้เคียงกับการแก้ไขปัญหาของตนมากกว่าที่นักลงทุนหวังไว้เมื่อไม่กี่เดือนก่อน
Source: XTB Reserach

Intel: ร่วงหนักกว่า 20% โอกาสลงทุนหรือกับดักราคา?


Amazon: อัตรากำไรจากการดำเนินงานทำสถิติสูงสุด แต่ถูกบดบังด้วยการลงทุนด้าน CapEx ที่เพิ่มขึ้น


ข่าวเด่นวันนี้ 30 ต.ค.
จับตา Amazon: หลังผลประกอบการ Microsoft และ Alphabet ตลาดอาจไม่ให้อภัยหากผลลัพธ์ออกมาน่าผิดหวัง