

- สัญญาฟิวเจอร์สของสหรัฐฯ ปรับตัวสูงขึ้น โดย S&P 500 ทดสอบระดับสูงสุดเป็นประวัติการณ์และเข้าใกล้ 7 900 จุด
- ข้อมูลการจ้างงาน ADP ของสหรัฐฯ เติบโตขึ้นเล็กน้อยที่ 23.75k ขณะที่ขาดดุลการค้ากว้างขึ้นสู่ระดับ 105.6 พันล้าน USD
- การเติบโตของกำไร Q3 2026 ของ S&P 500 คาดว่าจะอยู่ที่ 29.5% y/y โดยมีบริษัทออกคำแนะนำเชิงบวกมากกว่าเชิงลบ
- ราคาน้ำมัน Brent ลดลงสู่ระดับ 98 USD ต่อบาร์เรล ช่วยบรรเทาความกังวลเรื่องเงินเฟ้อและสนับสนุนตลาด
ดัชนีฟิวเจอร์สของสหรัฐฯ กำลังปรับตัวสูงขึ้น โดย S&P 500 (US500) ทดสอบระดับสูงสุดเป็นประวัติการณ์อีกครั้งและปรับตัวขึ้นราว 0.3% ซึ่งสอดคล้องกับดัชนี Nasdaq 100 ฟิวเจอร์ส ขณะที่หุ้นกลุ่มเทคโนโลยีขนาดใหญ่ก็ปรับตัวแข็งแกร่งขึ้นเช่นกัน
- การเปลี่ยนแปลงการจ้างงาน ADP ของสหรัฐฯ: 23.75k เทียบกับ 20k ในสัปดาห์ก่อนหน้า
- ดุลการค้าสหรัฐฯ: -$105.6 พันล้าน เทียบกับที่คาดการณ์ไว้ -$102.05 พันล้าน และ -$88.6 พันล้านในครั้งก่อน
ข้อมูลตลาดแรงงานออกมาเป็นบวกเล็กน้อย เนื่องจากการเติบโตของการจ้างงาน ADP รายสัปดาห์เร่งตัวขึ้น แม้ว่าระดับการปรับตัวดีขึ้นจะยังอยู่ในระดับปานกลางก็ตาม ในเวลาเดียวกัน ตัวเลขการขาดดุลการค้าที่กว้างกว่าคาดการณ์อย่างมีนัยสำคัญ ซึ่งเพิ่มขึ้นเป็นมากกว่า $105 พันล้าน อาจชี้ให้เห็นถึงอุปสงค์การนำเข้าที่แข็งแกร่งขึ้น แต่ก็อาจเป็นปัจจัยกดดันระยะสั้นต่อการเติบโตของ GDP สหรัฐฯ ได้เช่นกัน
บรรยากาศในตลาดยังได้รับแรงหนุนในวันนี้จากราคาน้ำมันที่ลดลงและการฟื้นตัวของตลาดพันธบัตร น้ำมันดิบ Brent ปรับตัวลดลงสู่ระดับ $98 ต่อบาร์เรล ซึ่งช่วยผ่อนคลายความกังวลด้านเงินเฟ้อลงบางส่วน ขณะที่พันธบัตรรัฐบาลสหรัฐฯ กำลังฟื้นตัวหลังจากอัตราผลตอบแทนพันธบัตรอายุ 10 ปีพุ่งขึ้นแตะระดับสูงสุดนับตั้งแต่ปี 2002 เมื่อวันจันทร์ ส่วนเงินดอลลาร์สหรัฐยังคงค่อนข้างทรงตัว บรรยากาศเชิงบวกยังปรากฏให้เห็นในยุโรป โดยดัชนี Stoxx 600 ปรับตัวขึ้นราว 0.7% รวมถึงพันธบัตรรัฐบาลฝรั่งเศสและอิตาลีที่ฟื้นตัวหลังจากการเทขายอย่างหนักเมื่อเร็ว ๆ นี้ ด้านเงินยูโรก็พยายามฟื้นตัวเช่นกันหลังจากร่วงลงสู่ระดับต่ำสุดในรอบ 17 เดือน
ความต้องการเปิดรับความเสี่ยงยังได้รับแรงหนุนเพิ่มเติมจากผลประกอบการของภาคเอกชนที่แข็งแกร่ง และกระแสการลงทุนอย่างต่อเนื่องในปัญญาประดิษฐ์ มีรายงานว่า OpenAI กำลังเจรจากับกลุ่มนักลงทุนจากสหรัฐอาหรับเอมิเรตส์เกี่ยวกับการระดมทุนรอบใหม่อาจสูงถึง $30 พันล้าน ขณะที่มีรายงานว่า DeepSeek และ Moonshot AI ก็กำลังระดมทุนใหม่เช่นกัน ในขณะเดียวกัน Alphabet ได้ลงนามในข้อตกลงด้านพลังงานนิวเคลียร์กับ Constellation Energy ด้านพันธบัตรรัฐบาลฝรั่งเศสยังคงทรงตัวแม้จะมีความตึงเครียดทางการเมืองที่ยังดำเนินอยู่ ในขณะที่ส่วนต่างอัตราผลตอบแทนเทียบกับพันธบัตรรัฐบาลเยอรมนี (Bunds) ยังคงแคบลง แม้ว่าตลาดจะยังคงมุ่งเน้นไปที่แนวโน้มทางการคลังและภาระหนี้สินระดับสูงของประเทศ
ผลประกอบการของ S&P 500 มีแรงส่งเพิ่มขึ้น
การคาดการณ์การเติบโตของผลประกอบการไตรมาส 3 ปี 2026 ของบริษัทในกลุ่ม S&P 500 ขณะนี้อยู่ที่ 29.5% y/y เพิ่มขึ้นจาก 26.7% ที่คาดการณ์ไว้ ณ สิ้นเดือนมิถุนายน หากได้รับการยืนยัน สิ่งนี้จะนับเป็นไตรมาสที่สามติดต่อกันที่มีการเติบโตของผลกำไรสูงกว่า 25%
- การคาดการณ์ผลประกอบการยังคงแข็งแกร่ง: มี 72 บริษัทที่ออกแนวโน้ม EPS เชิงบวก เทียบกับ 44 บริษัทที่ออกแนวโน้มเชิงลบ
- รายงานผลประกอบการช่วงแรกมีความแข็งแกร่ง: จาก 16 บริษัทที่รายงานผลประกอบการไปแล้ว มี 14 บริษัทที่ทำ EPS ได้สูงกว่าคาด และ 12 บริษัทที่มีรายได้สูงกว่าคาดการณ์
- การประเมินมูลค่าหุ้นยังคงอยู่ในระดับปานกลาง: อัตราส่วนล่วงหน้า 12 เดือนของ S&P 500 P/E อยู่ที่ 19 เท่า ต่ำกว่าค่าเฉลี่ย 5 ปีที่ 19.8 เท่า และค่าเฉลี่ย 10 ปีที่ 19.1 เท่า
เมื่อดูที่กราฟฟิวเจอร์ส US500 สัญญากำลังทำสถิติสูงสุดใหม่เป็นประวัติการณ์ในวันนี้ และกำลังค่อย ๆ เข้าใกล้ระดับ 7,900 จุด
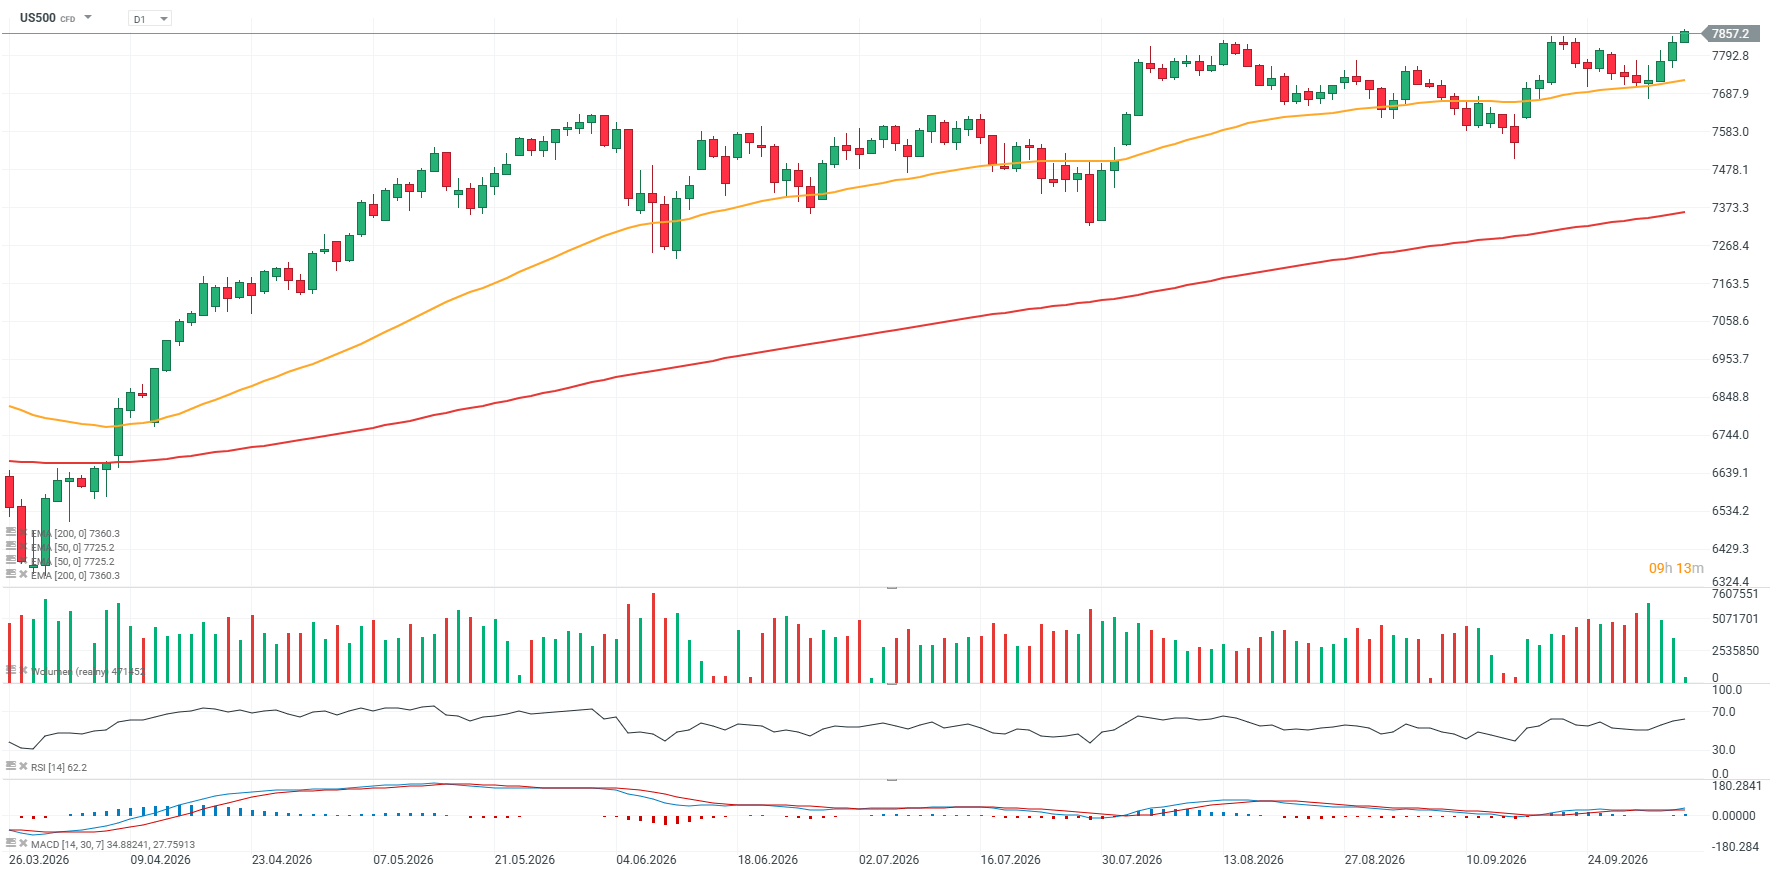 ที่มา: xStation5


วอลล์สตรีทเลื่อนคาดการณ์การขึ้นดอกเบี้ย Fed ครั้งถัดไป
Morning Wrap: ดัชนีหุ้นปรับตัวขึ้น ขณะที่ตลาดพันธบัตรยังคงเผชิญแรงขายต่อเนื่อง


ข่าวเด่นวันนี้ 6 ต.ค.

🚀 SpaceX พุ่ง ดัน Musk แตะระดับเศรษฐีล้านล้านดอลลาร์คนแรกของโลก 👑