

- ตลาดหุ้น Wall Street เผชิญแรงขายโดยหุ้นกลุ่มเทคโนโลยีปรับตัวลดลงตามคำเตือนของ Apple
- RBA ปรับขึ้นอัตราดอกเบี้ยสู่ระดับ 4.85% พร้อมส่งสัญญาณยุติวงจรการใช้นโยบายการเงินแบบเข้มงวด
- ราคาน้ำมันดิบ Brent และ WTI พุ่งขึ้นกว่า 2% จากเหตุการณ์โจมตีในสหรัฐฯ ใกล้ช่องแคบฮอร์มุซ
- ทองคำปรับตัวลดลงเข้าใกล้ระดับ 3 900 USD ต่อออนซ์ท่ามกลางการปรับฐานของโลหะมีค่า
- Bayer รายงานผลประกอบการไตรมาส 3 ที่แข็งแกร่งพร้อมปรับเพิ่มคาดการณ์ผลกำไรทั้งปี

- ตลาดหุ้น Wall Street เผชิญแรงขายโดยหุ้นกลุ่มเทคโนโลยีปรับตัวลดลงตามคำเตือนของ Apple
- RBA ปรับขึ้นอัตราดอกเบี้ยสู่ระดับ 4.85% พร้อมส่งสัญญาณยุติวงจรการใช้นโยบายการเงินแบบเข้มงวด
- ราคาน้ำมันดิบ Brent และ WTI พุ่งขึ้นกว่า 2% จากเหตุการณ์โจมตีในสหรัฐฯ ใกล้ช่องแคบฮอร์มุซ
- ทองคำปรับตัวลดลงเข้าใกล้ระดับ 3 900 USD ต่อออนซ์ท่ามกลางการปรับฐานของโลหะมีค่า
- Bayer รายงานผลประกอบการไตรมาส 3 ที่แข็งแกร่งพร้อมปรับเพิ่มคาดการณ์ผลกำไรทั้งปี
ฝ่ายขายกำลังมีความได้เปรียบในตลาดหุ้นทั่วโลก โดยการเทขายในตลาดวอลล์สตรีทกำหนดทิศทางของการซื้อขายในวันนี้ สัญญาซื้อขายล่วงหน้าดัชนี Dow Jones (US30) ปรับตัวลดลงราว 1% ขณะที่ดัชนี S&P 500 (US500) ลดลงประมาณ 0.5% หุ้นกลุ่มเทคโนโลยีกลายเป็นศูนย์กลางหลักของการเทขายครั้งนี้ หลังจาก Apple ออกคำเตือน บริษัทเทคโนโลยียักษ์ใหญ่รายนี้ระบุว่าอัตรากำไรกำลังหดตัวลง เนื่องจากต้นทุนชิ้นส่วนหน่วยความจำที่สูงขึ้นและปัญหาคอขวดด้านอุปทานสำหรับอุปกรณ์รุ่นใหม่ ซึ่งส่งผลกระทบทันทีต่อกลุ่มเซมิคอนดักเตอร์ในวงกว้าง บรรยากาศการลงทุนในยุโรปยังคงผสมผสาน แต่การหลีกเลี่ยงความเสี่ยงในวันเลือกตั้งสหรัฐฯ ได้กดดันตลาดเกิดใหม่อย่างหนัก โดยดัชนี WIG20 ของวอร์ซอปรับตัวลดลงราว 1.3% ซึ่งแย่กว่าตลาดหุ้นหลักในยุโรปตะวันตกอย่างเห็นได้ชัด
การเลือกตั้งกลางเทอม ธนาคารกลาง และความตึงเครียดที่ทวีความรุนแรงขึ้นในอ่าวเปอร์เซีย
ตลาดการเงินกำลังเผชิญกับความผันผวนที่เพิ่มสูงขึ้น ก่อนที่จะทราบผลการเลือกตั้งสภาคองเกรสกลางเทอมของสหรัฐฯ ส่งผลให้ดัชนีความผันผวน VIX ปรับตัวขึ้นกว่า 1.5% แม้ว่าฉันทามติของตลาดจะเอนเอียงไปทางพรรคเดโมแครตในการเข้าควบคุมสภา แต่นักลงทุนยังคงระวังปรากฏการณ์ในอดีตที่ผลสำรวจมักประเมินแรงสนับสนุนพรรครีพับลิกันต่ำกว่าความเป็นจริง ทำให้การซื้อขายยังคงระมัดระวังก่อนทราบผลอย่างเป็นทางการ
ในขณะเดียวกัน นักลงทุนกำลังพิจารณาสัญญาณจากธนาคารกลางต่าง ๆ ธนาคารกลางออสเตรเลีย (RBA) ได้ปรับขึ้นอัตราดอกเบี้ยสู่ระดับ 4.85% แต่น้ำเสียงที่ผ่อนปรนในแถลงการณ์ประกอบถูกตลาดมองว่าเป็น "การขึ้นดอกเบี้ยแบบผ่อนปรน" ซึ่งส่งสัญญาณถึงการสิ้นสุดวัฏจักรการคุมเข้มนโยบายการเงิน ในยุโรป นาย Martin Schlegel ประธานธนาคารกลางสวิส (SNB) ระบุว่า GDP ของสวิตเซอร์แลนด์เติบโตในระดับปานกลาง และแรงกดดันด้านเงินเฟ้อปรับตัวสูงขึ้นเล็กน้อย ขณะที่นาย Moulin จากธนาคารกลางยุโรป (ECB) เตือนถึงความเสี่ยงที่เงินเฟ้อจะลุกลามออกไปนอกภาคพลังงาน
สรุปภาพรวมตลาดสินค้าโภคภัณฑ์
- น้ำมันดิบพุ่งขึ้น: น้ำมันดิบ Brent (OIL) และ WTI (OIL.WTI) ปรับตัวขึ้นกว่า 2% จากกรณีที่สหรัฐฯ โจมตีบริเวณใกล้ช่องแคบฮอร์มุซ และความเสี่ยงที่กำลังจะเกิดขึ้นต่อการหยุดชะงักของอุปทาน
- การปรับฐานของโลหะมีค่า: ทองคำปรับตัวลดลงราว 1% โดยถอยกลับไปใกล้ระดับ $3,900/oz ขณะที่เงินปรับตัวลดลงเกือบ 3.5% ต่อเนื่องจากการเทขายอย่างหนักหลังจากหลุดแนวเทรนด์ทางเทคนิคที่สำคัญ
- โลหะอุตสาหกรรมเผชิญแรงกดดัน: ทองแดง (ลดลงเกือบ 3%) และอะลูมิเนียม (ลดลงราว 2%) เผชิญแรงเทขายหนัก ท่ามกลางความกังวลเรื่องการเติบโตทางเศรษฐกิจโลกและบรรยากาศที่ผสมผสานในจีน
- ก๊าซธรรมชาติปรับตัวสูงขึ้น: ก๊าซธรรมชาติในยุโรป (NATGAS.EU) ปรับตัวขึ้นราว 3% หลังการประมูลความจุครั้งแรกในเยอรมนี และข้อจำกัดด้านอุปทานที่ยังคงดำเนินต่อไป
ตลาดสกุลเงิน: จีนเข้าแทรกแซง และ AUD อ่อนค่าลง
คู่สกุลเงินหลักยังคงเคลื่อนไหวในกรอบแคบ โดย EUR/USD และ GBP/USD กำลังรอปัจจัยกระตุ้นจากผลการเลือกตั้งสหรัฐฯ แม้ว่านักวิเคราะห์จะยังคงมองเห็นศักยภาพขาขึ้นของดอลลาร์สหรัฐในระยะ 3 เดือนข้างหน้า เงินซโลตีโปแลนด์ยังคงค่อนข้างมีเสถียรภาพ โดยคู่เงิน USD/PLN เคลื่อนไหวอยู่ใกล้ระดับ 3.955
ในตลาดเอเชีย ธนาคารกลางจีน (People's Bank of China) ได้ปรับขึ้นอัตราส่วนสำรองเงินตราต่างประเทศสำหรับธนาคารพาณิชย์ เพื่อสกัดกั้นการแข็งค่าอย่างรวดเร็วของเงินหยวน ในขณะเดียวกัน ดอลลาร์ออสเตรเลีย (AUD) ยังคงเผชิญแรงเทขายอย่างมีนัยสำคัญ เนื่องจากความอ่อนแอที่เกิดขึ้นหลังจากการขึ้นดอกเบี้ยแบบผ่อนปรนของ RBA ถูกซ้ำเติมด้วยราคาทองแดงและอะลูมิเนียมที่ร่วงลงในวันนี้ ซึ่งส่งผลกระทบซ้ำสองต่อสกุลเงินที่ผูกโยงกับสินค้าโภคภัณฑ์นี้
ตลาดหุ้นยุโรป
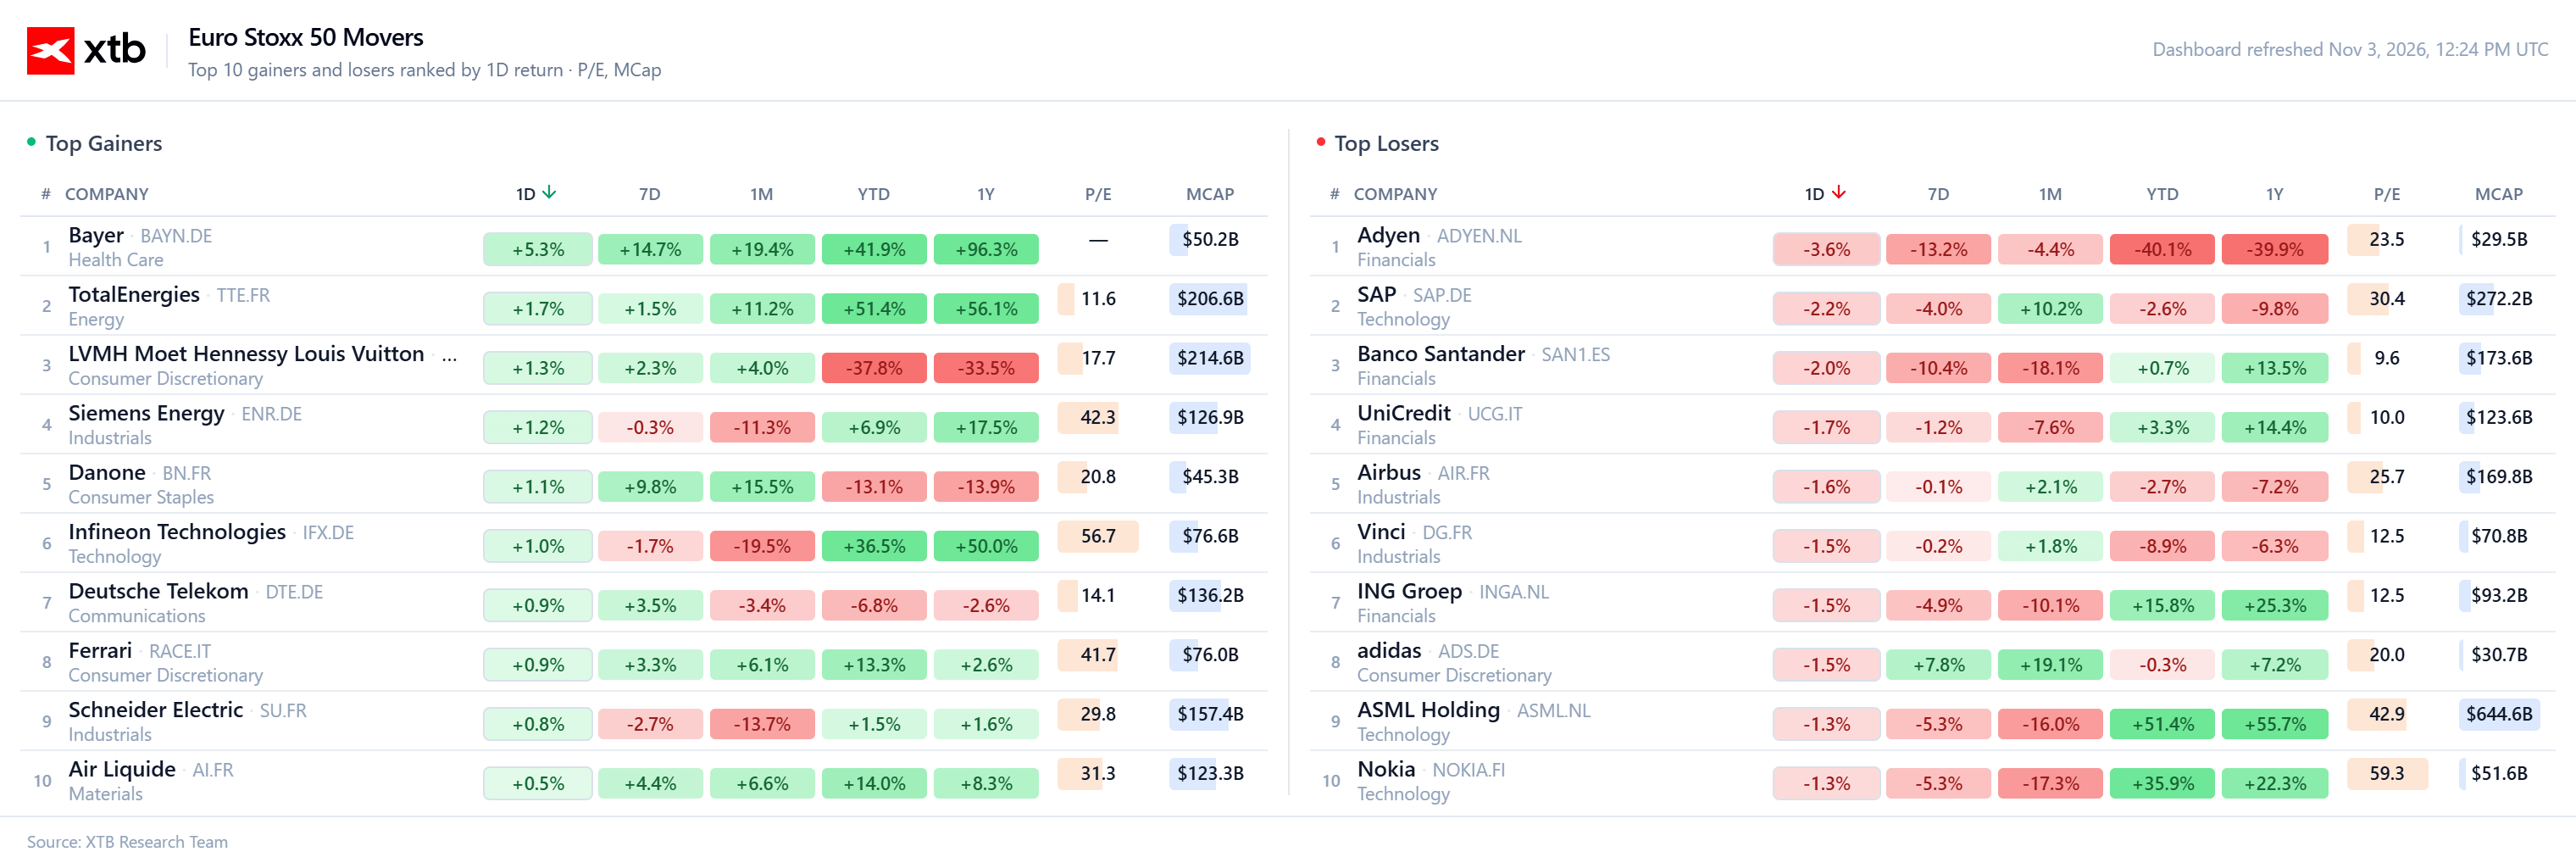
- Bayer (BAYN.DE) (ปรับตัวขึ้นเกือบ 5%): รายงานผลประกอบการไตรมาส 3 ที่สดใส โดย EBITDA ที่ปรับปรุงแล้วของกลุ่มบริษัทเพิ่มขึ้น 6.9% เทียบปีต่อปี สู่ระดับ 1.62 พันล้านยูโร ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้มาก การฟื้นตัวนี้นำโดยกลุ่มธุรกิจยา (Pharmaceuticals) ซึ่งคาดการณ์อัตรากำไร EBITDA สำหรับทั้งปีถูกปรับขึ้นสู่ระดับ 25-27% (จาก 23-25%) ทำให้ฝ่ายบริหารสามารถปรับเพิ่มคาดการณ์ EBITDA รวมของทั้งปีสู่ระดับ 9.8-10.3 พันล้านยูโร
- TotalEnergies (TTE.FR) (ปรับตัวขึ้นกว่า 1.5%): ได้รับประโยชน์จากราคาน้ำมันที่พุ่งสูงขึ้น หลังจากสหรัฐฯ โจมตีโครงสร้างพื้นฐานของอิหร่านใกล้ช่องแคบฮอร์มุซ ซึ่งส่งผลโดยตรงต่อการปรับมูลค่าของกลุ่มธุรกิจต้นน้ำ
- Siemens Energy (SIE.DE) และ Schneider Electric (SDR.UK) (ปรับตัวขึ้นระหว่าง 1% ถึง 2%): เป็นวันที่ดีสำหรับกลุ่มสินค้าทุนและผู้ผลิตอุปกรณ์อุตสาหกรรม โดยกลุ่มนี้ได้รับแรงหนุนจากคำสั่งซื้อที่แข็งแกร่งสำหรับการปรับปรุงโครงข่ายไฟฟ้าและระบบส่งพลังงาน ซึ่งพิสูจน์ให้เห็นถึงความยืดหยุ่นท่ามกลางความปั่นป่วนที่กระทบกลุ่มบริษัทเทคโนโลยีขนาดใหญ่โดยตรง
- SAP (SAP.DE) (ปรับตัวลดลงกว่า 2%): บริษัทซอฟต์แวร์องค์กรรายใหญ่ของเยอรมนีปรับตัวลดลงตามทิศทางการโยกย้ายเงินลงทุนออกจากกลุ่มเทคโนโลยีในวงกว้าง แรงเทขายได้รับแรงหนุนจากความกังวลเรื่องอัตรากำไรของบริษัทเทคโนโลยียักษ์ใหญ่ในวอลล์สตรีท (โดยเฉพาะ Apple) และแนวโน้มยอดขายที่ระมัดระวังของ Palantir ซึ่งส่งสัญญาณถึงความต้องการซอฟต์แวร์องค์กรที่ชะลอตัวลง
- Adyen (ADYEN.NL) (ปรับตัวลดลงกว่า 3%): บริษัทฟินเทคสัญชาติดัตช์รายนี้เผชิญการขาดทุนที่รุนแรงขึ้น ท่ามกลางการปรับฐานอย่างต่อเนื่องของหุ้นกลุ่มเติบโตและหุ้นฟินเทค ภายใต้บริบทการใช้จ่ายของผู้บริโภคที่ชะลอตัวลง
- Ferrari (RACE.IT) (ปรับตัวลดลงเกือบ 3%): ปฏิกิริยาต่อผลประกอบการไตรมาส 3 แม้ว่ากำไรสุทธิจะสูงกว่าที่คาดการณ์ไว้ แต่นักลงทุนมองว่าการปรับเพิ่มคาดการณ์สำหรับทั้งปีนั้นระมัดระวังเกินไป โดยเพียงแค่สอดคล้องกับประมาณการที่ตลาดคาดการณ์ไว้เดิมเท่านั้น



ข่าวเด่นวันนี้ 4 พ.ย. หุ้นชิปหนุนวอลล์สตรีท น้ำมันร่วงรับข่าวเจรจาคืบหน้า


สหรัฐฯ-อิหร่านคืบหน้าเจรจา? หนุนดัชนีหุ้นและโลหะมีค่าฟื้นตัว

AMD จ่อประกาศงบ! จะปลุกความเชื่อมั่นต่อกระแส AI ได้อีกครั้งหรือไม่?

Pfizer เผยงบไตรมาส 3 หุ้นเข้าใกล้จุดสูงสุดในรอบหลายปี 📈