


ช่วงครึ่งแรกของการซื้อขายวันพุธ แรงปรับตัวลงของตลาดเริ่มชะลอลง แต่ Sentiment ยังคงผันผวน และความกังวลของนักลงทุนยังอยู่ในระดับสูง
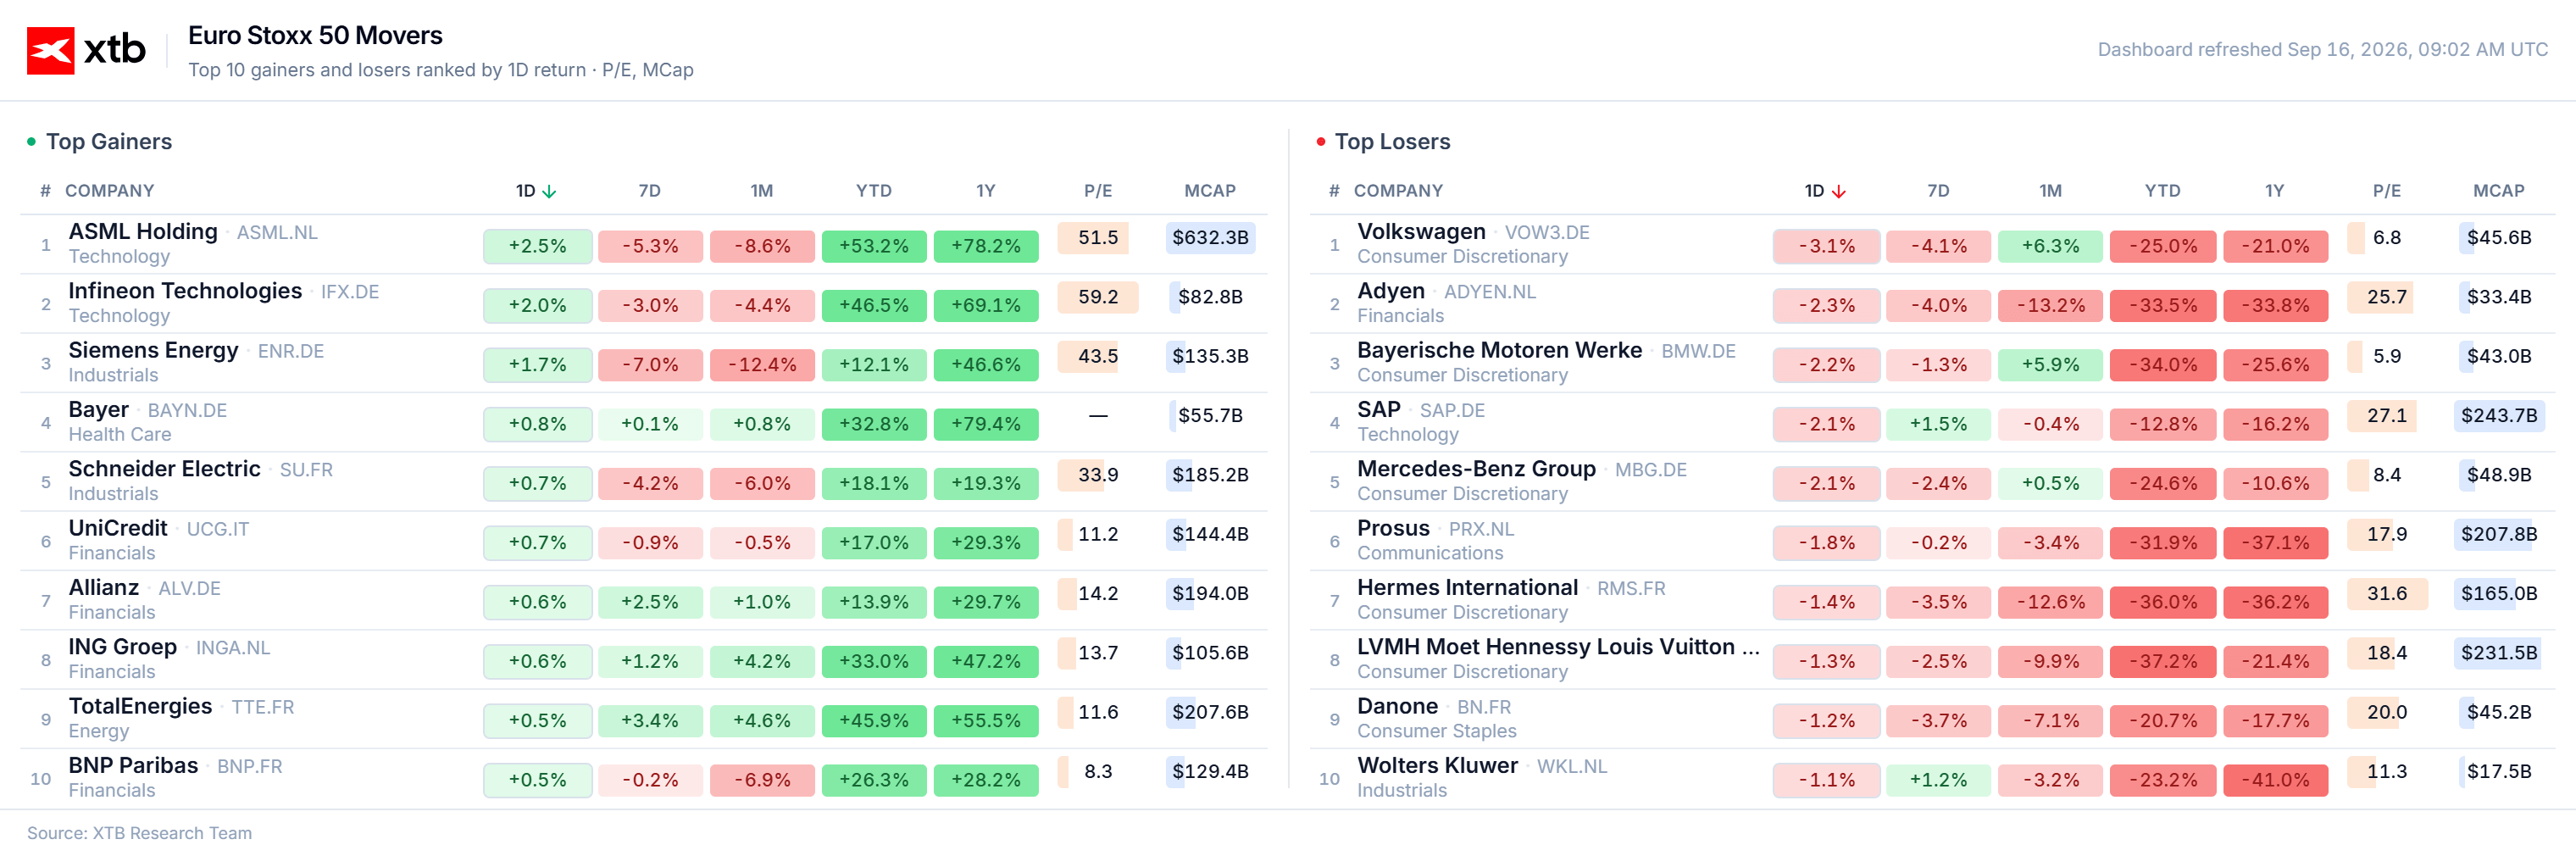
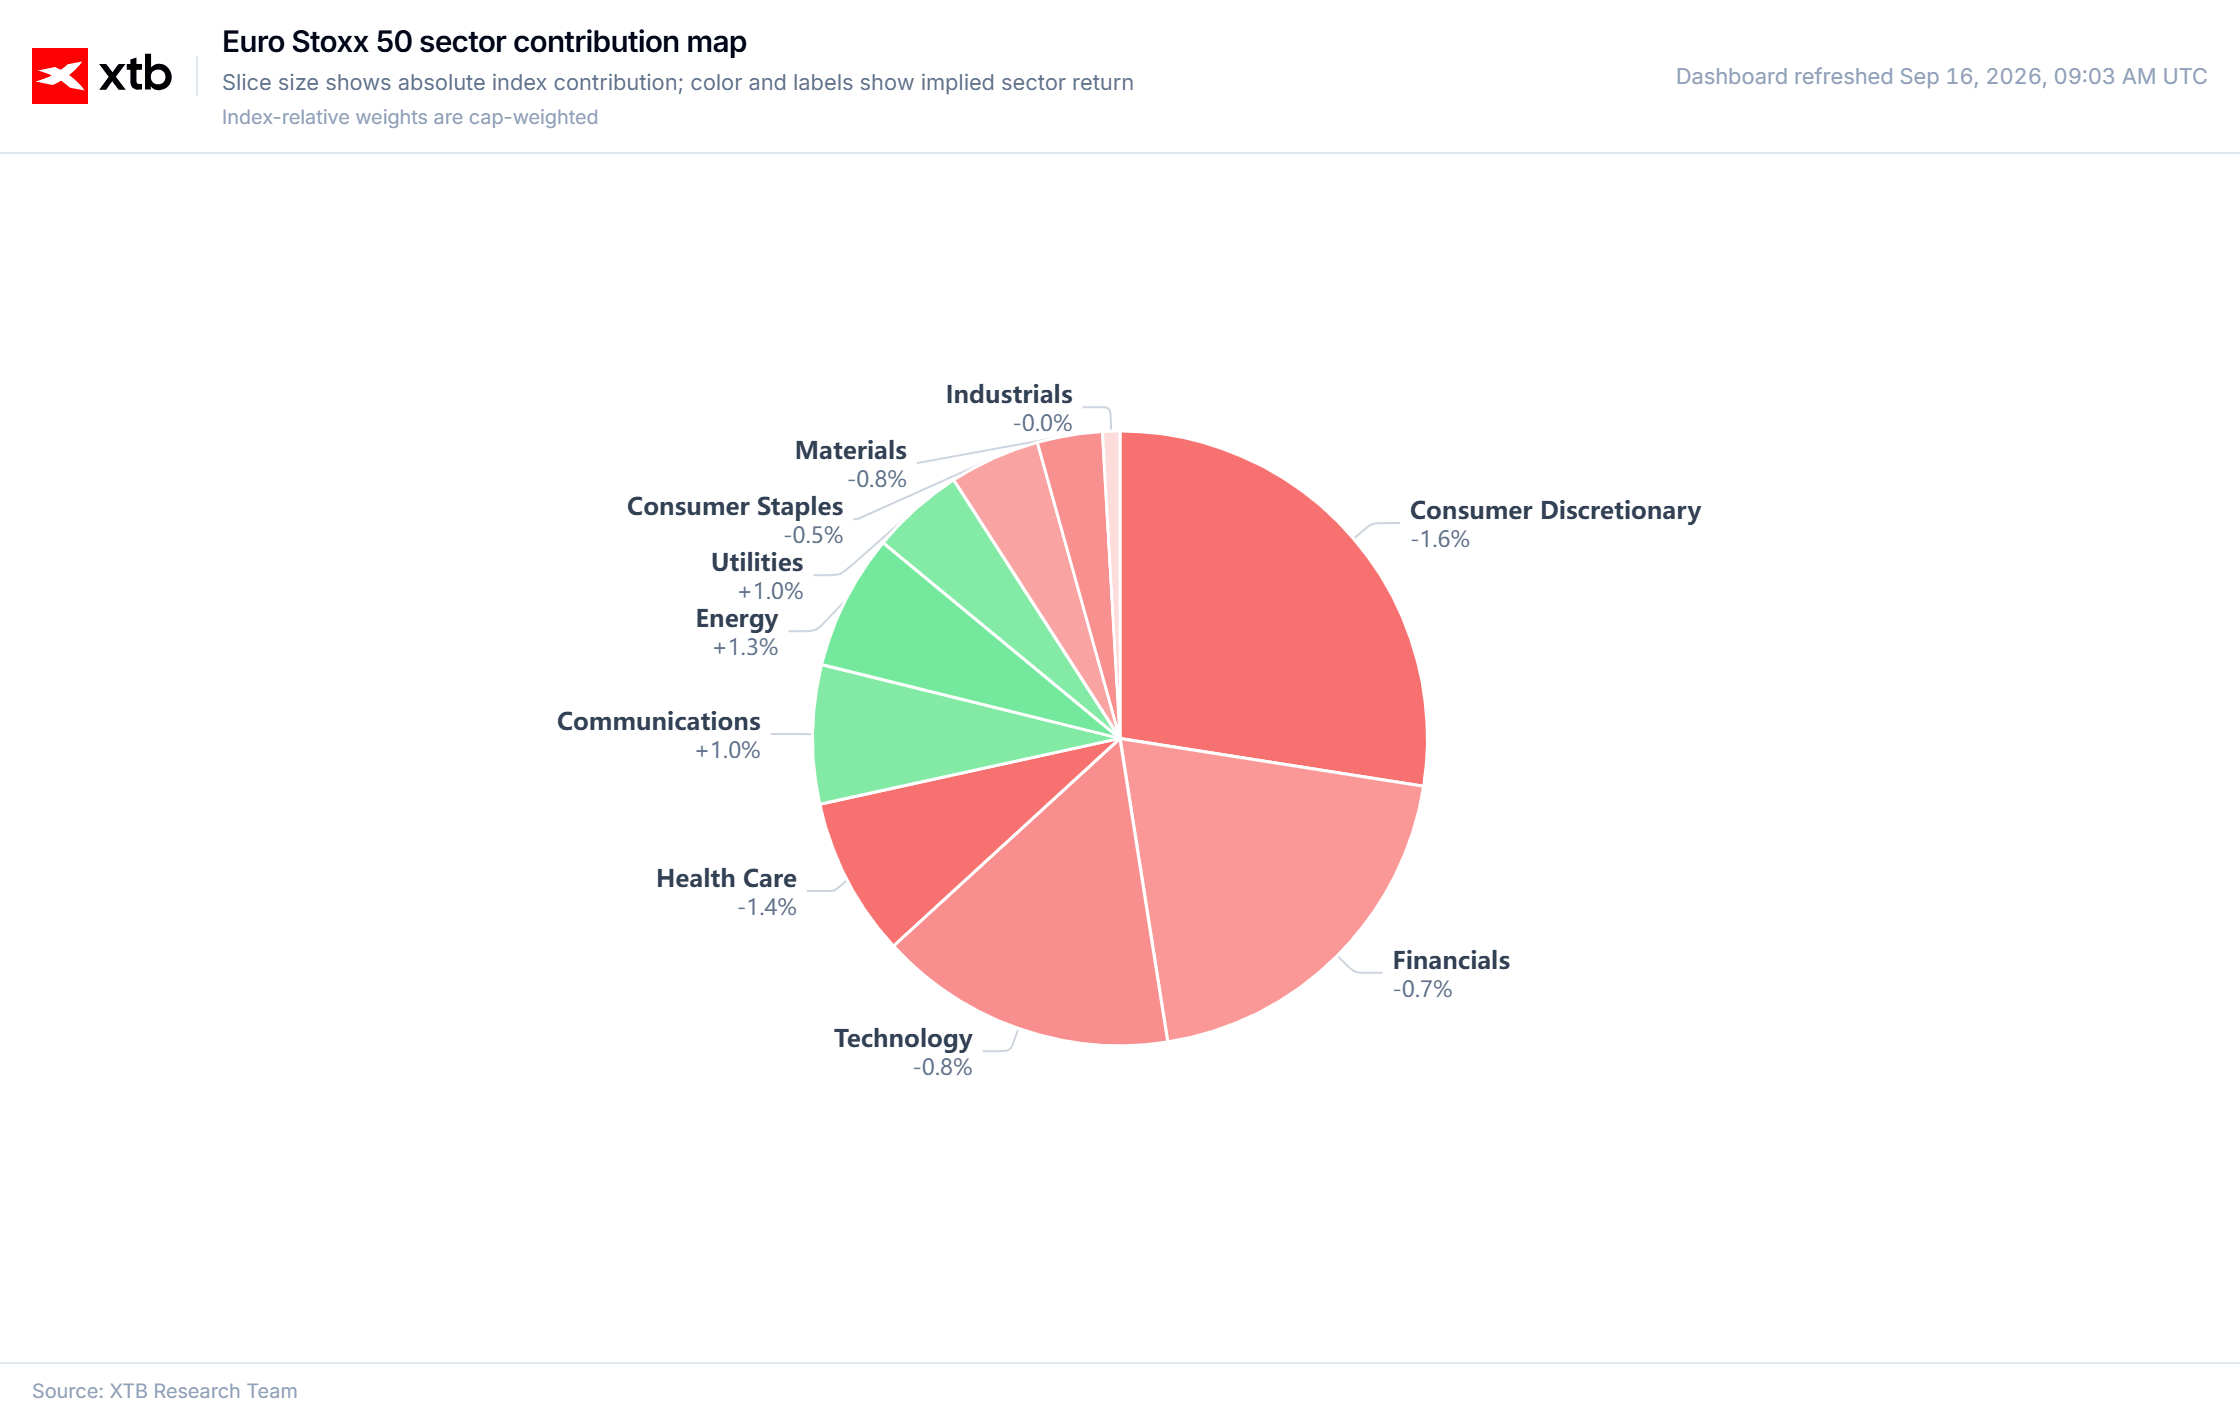
ตลาดหุ้นยุโรปส่วนใหญ่ยังคงปรับตัวลง โดยลดลงเฉลี่ยประมาณ 0.2% ขณะที่ WIG20 เป็นปัจจัยที่เพิ่มแรงกดดัน โดย Futures ปรับตัวลงประมาณ 0.7%
-
หนึ่งในปัจจัยหลักที่ยังคงกดดันดัชนีตลาดหุ้นคือสถานการณ์ใน ตะวันออกกลาง โดยรายงานจาก WSJ ระบุว่า ผู้บริหารบริษัทน้ำมันเริ่มออกมาอธิบายสถานการณ์ในขณะนี้อย่างเปิดเผยมากขึ้นว่าเป็น “วิกฤตน้ำมัน” ขณะที่การคาดการณ์เกี่ยวกับการฟื้นฟู East-West Pipeline ให้กลับมาใช้งานได้เต็มประสิทธิภาพเริ่มมีความหลากหลายอย่างมาก ตั้งแต่ไม่กี่วันไปจนถึงหลายเดือน ราคาน้ำมันยังคงอยู่เหนือระดับ $108 ต่อบาร์เรล ขณะที่สัญญาก๊าซธรรมชาติของยุโรปปรับตัวลงต่ำกว่า €79
-
Bitcoin ปรับตัวลงประมาณ 5% ในการซื้อขายเมื่อวานนี้ และร่วงลงต่ำกว่า $76,000 หลังจากวุฒิสภาสหรัฐฯ ลงมติในร่างกฎหมาย “Clarity” ซึ่งขณะนี้มีความเสี่ยงที่จะไม่ผ่านร่างกฎหมายดังกล่าวมีเป้าหมายเพื่อทำให้การซื้อขายคริปโตเคอร์เรนซีมีความชัดเจนและอยู่ภายใต้กรอบกำกับดูแลที่ง่ายขึ้นอย่างมีนัยสำคัญ
-
Sentiment ในตลาดหน่วยความจำอาจได้รับแรงหนุนเล็กน้อยจาก SK Hynix หลังบริษัทบรรลุข้อตกลงกับสหภาพแรงงานเกี่ยวกับการจ่ายโบนัส
-
Bloomberg รายงานว่า OpenAI กำลังอยู่ระหว่างการระดมทุนรอบใหม่ โดยมีรายงานว่ามูลค่าการระดมทุนครั้งนี้อาจอยู่ที่ประมาณ $1.2 ล้านล้าน
-
ตลาดกำลังลดความผันผวนและปริมาณการซื้อขายลง เพื่อรอการตัดสินใจเรื่องอัตราดอกเบี้ยของ Fed โดยผลการตัดสินใจจะประกาศออกมาก่อนตลาดสหรัฐฯ ปิดการซื้อขาย 2 ชั่วโมง ขณะที่การแถลงข่าวของประธาน Fed จะเริ่มขึ้นในช่วงปิดตลาด ความเห็นจากการแถลงข่าว รวมถึงสัญญาณเกี่ยวกับทิศทางนโยบายในอนาคตของ Fed ซึ่ง Kevin Warsh พยายามหลีกเลี่ยงการเปิดเผยอย่างเห็นได้ชัด อาจมีความสำคัญไม่แพ้หรืออาจสำคัญกว่าการตัดสินใจเรื่องดอกเบี้ยเอง
🏢 ข่าวบริษัท
-
Soitec (SOI.FR): หุ้นปรับตัวขึ้นประมาณ 6% หลัง JPMorgan ออกรายงานที่ช่วยสนับสนุนมุมมองด้าน Valuation โดยชี้ถึงแนวโน้มที่แข็งแกร่งของอุตสาหกรรม Photonics
-
Stellantis (STLAM.IT): หุ้นผู้ผลิตรถยนต์ปรับตัวลงประมาณ 2% หลังมีรายงานเชิงลบจากบริษัทด้านการลงทุนแห่งหนึ่ง ขณะเดียวกัน บริษัทดังกล่าวมองว่าแนวโน้มของ BMW ดีขึ้น ส่งผลให้หุ้น BMW ปรับตัวขึ้นประมาณ 1%
-
Renault (RNO.FR): ผู้ผลิตรถยนต์ประกาศการลงทุนครั้งใหม่ในบราซิลร่วมกับ Geely Holding ของจีน ขณะที่หุ้นปรับตัวลงประมาณ 3%
-
ASML (ASML.NL): ข่าวเชิงบวกจาก SK Hynix ช่วยสนับสนุน Valuation ของกลุ่มเซมิคอนดักเตอร์ โดย ASML ปรับตัวขึ้นประมาณ 2% ขณะที่ Siemens และ Infineon เพิ่มขึ้นประมาณ 1%
📊 ข้อมูลเศรษฐกิจมหภาค
-
อัตราการว่างงานของสวีเดนเพิ่มขึ้นสู่ 8.5%
-
CPI ของสหราชอาณาจักร ออกมาตามคาด และเพิ่มขึ้นสู่ 3.1% YoY ขณะที่เงินเฟ้อพื้นฐานทรงตัวที่ 2.6% YoY
-
ยอดค้าปลีกของสหราชอาณาจักรชะลอการเติบโตลงมาอยู่ที่ 3.4% YoY
-
หนึ่งชั่วโมงก่อนตลาดสหรัฐฯ เปิด จะมีการประกาศข้อมูล ยอดค้าปลีกของสหรัฐฯ โดยตลาดคาดว่าการเติบโตรายเดือนจะเร่งตัวขึ้นสู่ 0.8%
-
หนึ่งชั่วโมงหลังตลาดสหรัฐฯ เปิด EIA จะเปิดเผยข้อมูลการเปลี่ยนแปลงของสต็อกน้ำมันดิบและผลิตภัณฑ์กลั่นรายสัปดาห์ โดยตลาดคาดว่าสต็อกน้ำมันดิบจะลดลง 1.7 ล้านบาร์เรล และสต็อกน้ำมันเบนซินจะลดลง 1.2 ล้านบาร์เรล



Chart of the Day: ตลาดหุ้นสหรัฐฯ จะไปทางไหนต่อ?


ปฏิทินเศรษฐกิจ: ถึงเวลาขึ้นดอกเบี้ยแล้วหรือยัง?

Morning Wrap: ตลาดหาจุดสมดุลก่อนการตัดสินใจของ Fed

Meta เตรียมเก็บเงินจากผู้ใช้ AI เปิดตัวบริการ Subscription ใหม่