

- Meta คาดการณ์รายได้ไตรมาส 3 ที่ประมาณ 63.3 พันล้าน USD และกำไรต่อหุ้นที่ 6.74 USD
- บริการ AI ตัวใหม่อย่าง Muse มียอดดาวน์โหลดถึง 10.9 ล้านครั้งนับตั้งแต่เปิดตัวในเดือนกันยายน
- รายจ่ายฝ่ายทุนของ Meta สำหรับปี 2026 เพิ่มขึ้นเป็นประมาณ 139.7 พันล้าน USD
- หน่วยงาน Reality Labs คาดว่าจะขาดทุนจากการดำเนินงานในไตรมาสนี้ประมาณ 5.7 พันล้าน USD
Meta กำลังมุ่งหน้าสู่การรายงานผลประกอบการไตรมาสที่สาม ในช่วงเวลาที่นักลงทุนกำลังพิจารณาผลตอบแทนทางการเงินจากกระแสปัญญาประดิษฐ์ (AI) อย่างเข้มงวดที่สุดเป็นประวัติการณ์ Mark Zuckerberg มีเหตุผลที่มีน้ำหนักในการปกป้องกลยุทธ์ของเขา ธุรกิจโฆษณายังคงเป็นกลไกสร้างรายได้ที่แข็งแกร่ง ขณะที่ AI ช่วยปรับปรุงการกำหนดเป้าหมายโฆษณา เพิ่มการมีส่วนร่วมของผู้ใช้ และพัฒนาผลิตภัณฑ์ใหม่ๆ ในเวลาเดียวกัน การลงทุนในโครงสร้างพื้นฐานด้านการประมวลผลก็เติบโตอย่างรวดเร็ว จนเริ่มยากที่จะแยกแยะโอกาสระยะยาวออกจากต้นทุนที่กำลังกดดันกระแสเงินสด
ในครั้งนี้ ความสนใจเพิ่มเติมพุ่งเป้าไปที่ Muse ซึ่งเป็นผู้ช่วย AI ตัวใหม่ที่มีจำนวนผู้ใช้เพิ่มขึ้นอย่างรวดเร็ว และเปิดโอกาสให้ Meta ก้าวข้ามโมเดลธุรกิจแบบดั้งเดิม ความนิยมของ Muse เป็นสัญญาณที่น่าจับตา แต่ยังไม่ควรมองว่าประสบความสำเร็จทางการเงินแล้ว รายได้จากบริการใหม่ ผลกระทบต่อระบบนิเวศแอปพลิเคชันของ Meta และศักยภาพในการสร้างรายได้ มีแนวโน้มว่าจะชัดเจนขึ้นในไตรมาสถัดๆ ไป สำหรับตอนนี้ ตลาดจะมองหาสัญญาณเป็นหลักว่า Muse จะสามารถเป็นได้มากกว่าแค่ผลิตภัณฑ์ที่ได้รับความนิยม พร้อมทั้งประเมินว่าธุรกิจเดิมของ Meta ยังคงเติบโตเร็วพอที่จะรองรับความทะเยอทะยานที่ต้องใช้เงินทุนมหาศาลของ Zuckerberg หรือไม่
คาดการณ์สำคัญของตลาด
-
รายได้ไตรมาสที่สาม: ประมาณ $63.3 billion คิดเป็นการเติบโตเกือบ 24% เมื่อเทียบเป็นรายปี
-
กำไรจากการดำเนินงานของกลุ่มบริษัท: ประมาณ $16.9 billion
-
Family of Apps: รายได้ประมาณ $62.8 billion โดยส่วนใหญ่มาจากโฆษณาบน Facebook, Instagram และแอปพลิเคชันอื่นๆ ของกลุ่ม
-
กำไรต่อหุ้น (EPS): $6.74
-
Reality Labs: คาดว่าจะขาดทุนจากการดำเนินงานประจำไตรมาสประมาณ $5.7 billion
-
รายจ่ายฝ่ายทุน (Capital expenditures): การคาดการณ์เฉลี่ยของตลาดสำหรับทั้งปี 2026 เพิ่มขึ้นเป็นประมาณ $139.7 billion ซึ่งเกือบเป็นสองเท่าของตัวเลขในปี 2025
-
Muse: มียอดดาวน์โหลดประมาณ 10.9 million ครั้งนับตั้งแต่เปิดตัวในเดือนกันยายน และมีผู้ใช้งานรายวันประมาณ 2.5 million รายในช่วงกลางเดือนตุลาคม นี่เป็นสัญญาณเริ่มต้นของการยอมรับผลิตภัณฑ์ ไม่ใช่ตัววัดความสามารถในการทำกำไร
โฆษณายังคงเป็นแรงขับเคลื่อนการเติบโตหลัก
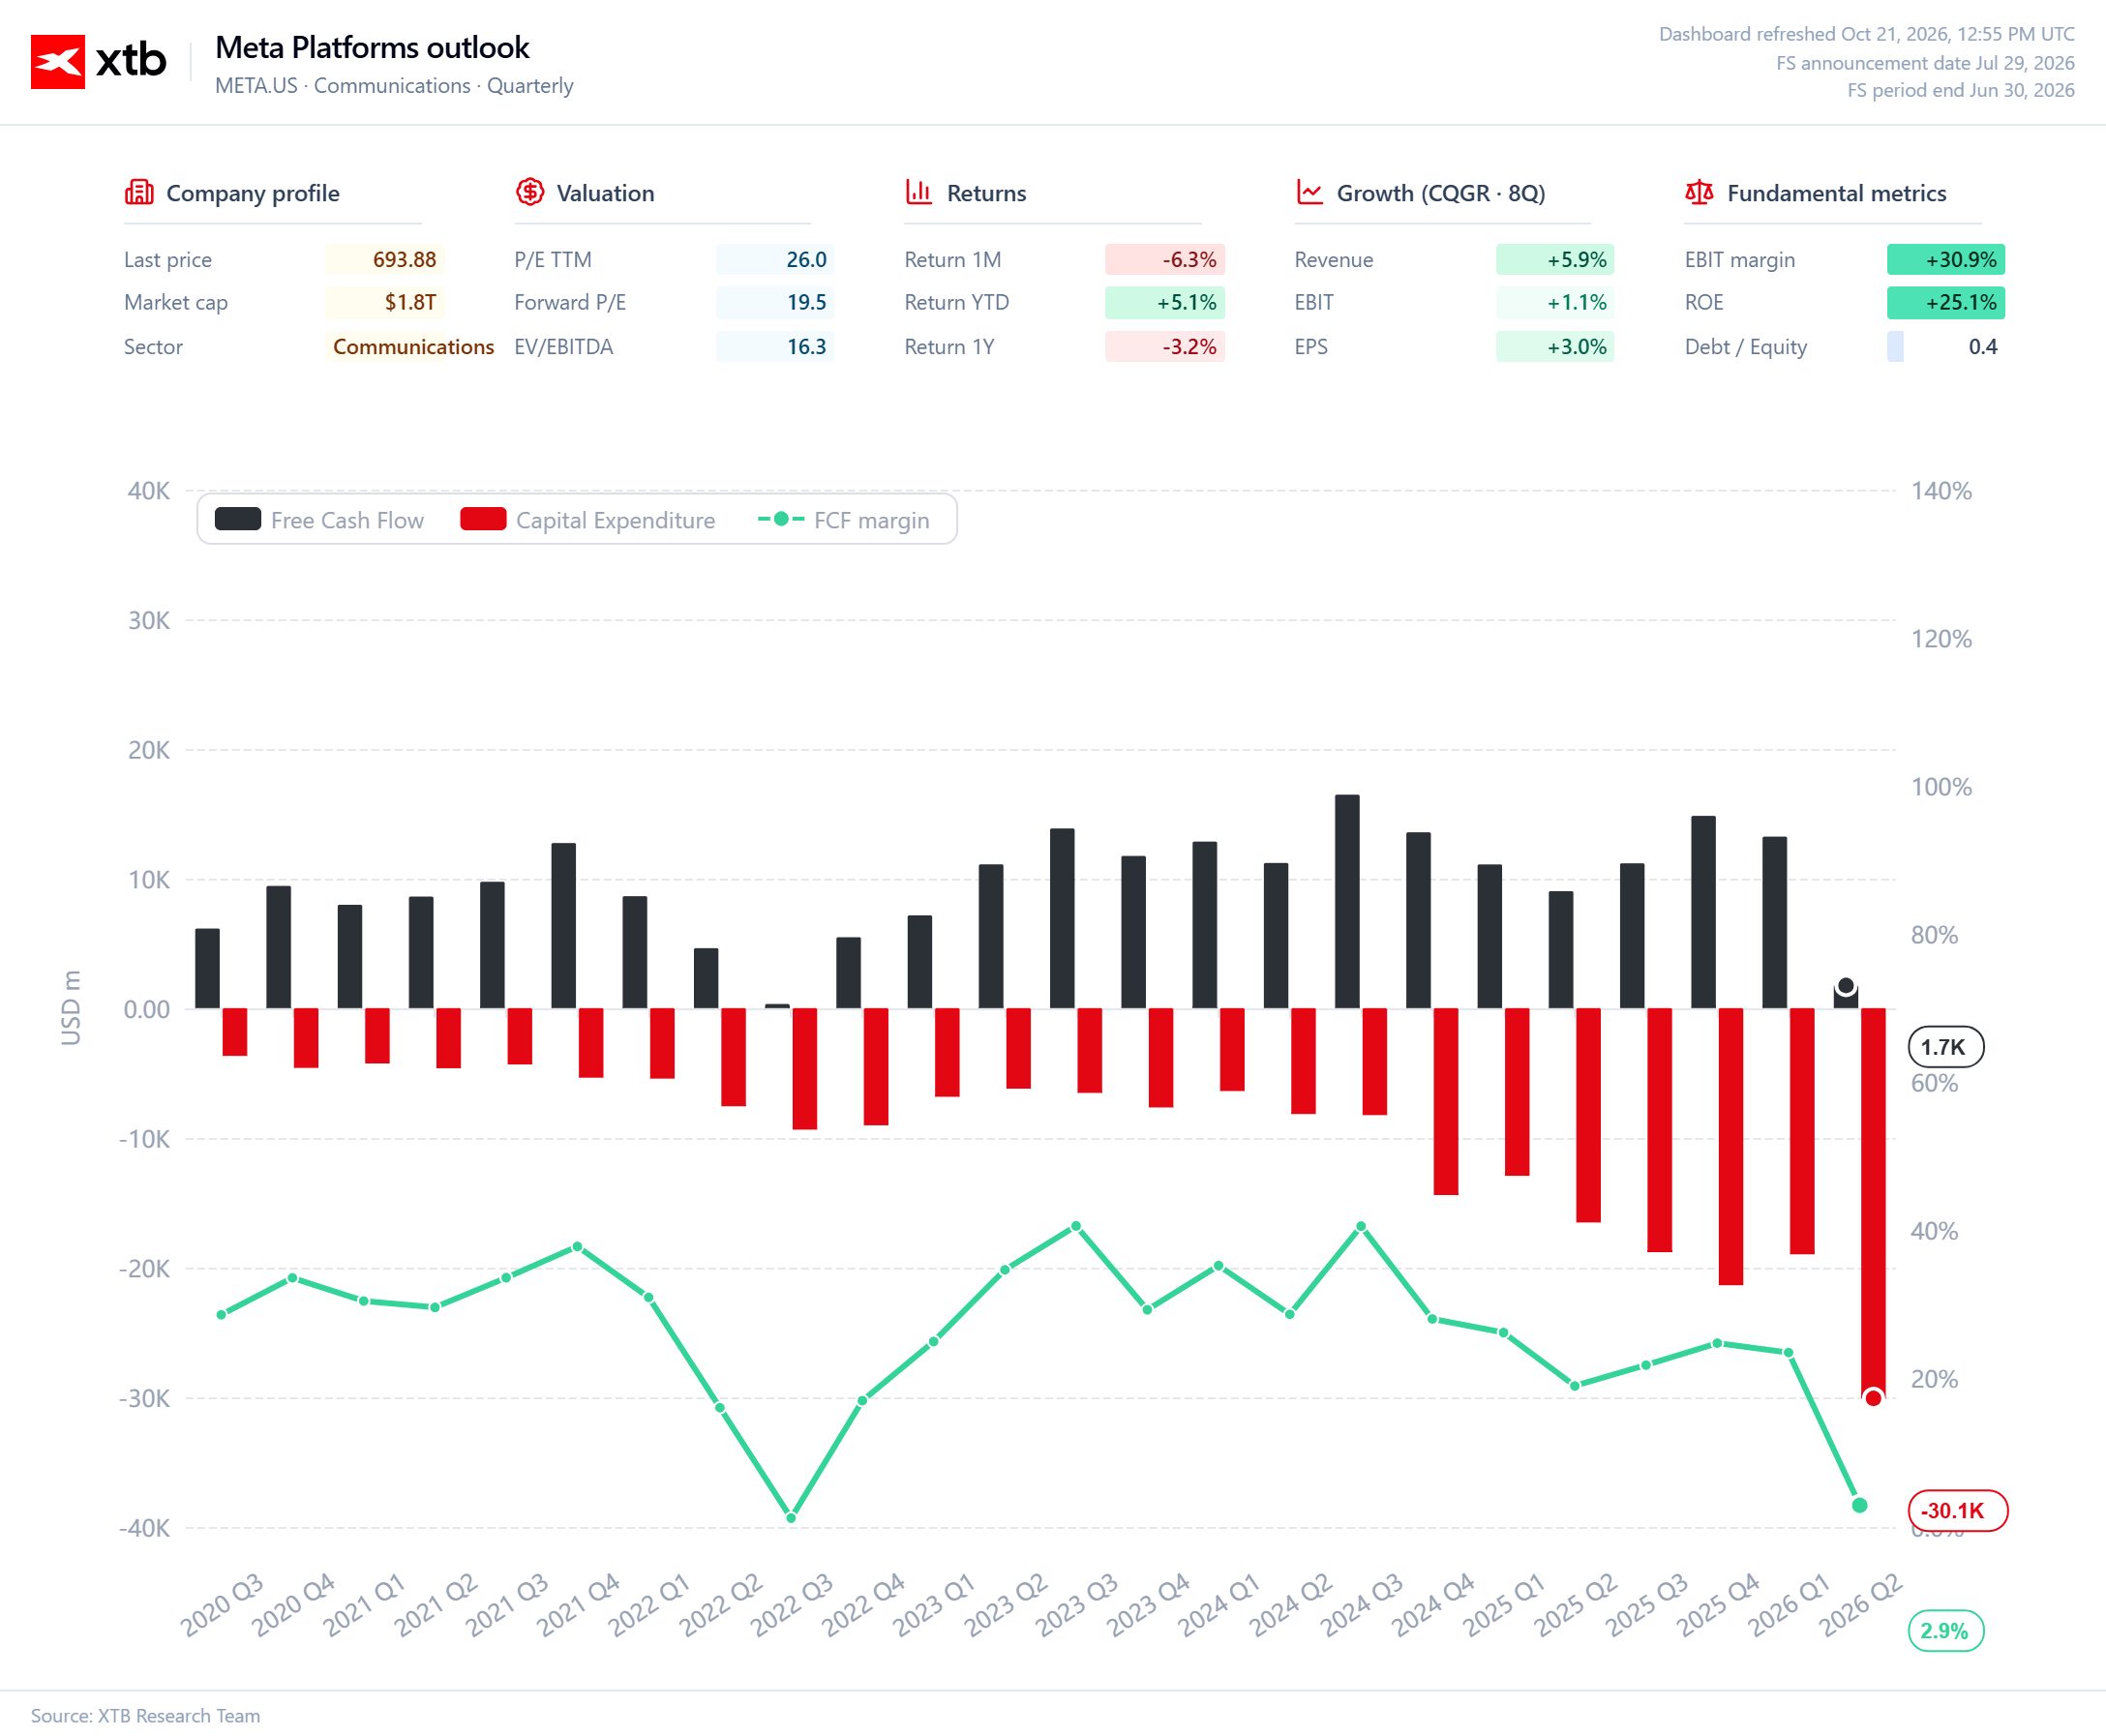
ธุรกิจหลักของ Meta ยังคงเป็นจุดแข็งที่สำคัญที่สุด ด้วยรายได้ประจำไตรมาสที่คาดว่าจะแตะ $63.3 billion ยอดขายเกือบทั้งหมดคาดว่าจะมาจากกลุ่ม Family of Apps ขนาดของ Facebook และ Instagram ทำให้บริษัทเข้าถึงฐานผู้ใช้จำนวนมหาศาลและงบประมาณโฆษณาจำนวนมาก AI สามารถช่วยเพิ่มประสิทธิภาพของแคมเปญ ปรับปรุงการแนะนำเนื้อหา และเพิ่มมูลค่าของโฆษณา โดยที่ Meta ไม่จำเป็นต้องสร้างแหล่งรายได้ใหม่ขึ้นมาทั้งหมด
ที่มา: XTB Research
ปัจจุบันโฆษณาเป็นส่วนที่เห็นเหตุผลทางเศรษฐกิจของการลงทุนใน AI ได้ชัดเจนที่สุด หากอัลกอริทึมสามารถคาดการณ์พฤติกรรมของผู้ใช้และปรับปรุงผลลัพธ์ของแคมเปญได้ดีขึ้น Meta ก็จะสามารถเพิ่มรายได้และประสิทธิภาพของธุรกิจที่มีอยู่ได้ AI ไม่จำเป็นต้องกลายเป็นผลิตภัณฑ์เดี่ยวที่มีมูลค่าหลายหมื่นล้านดอลลาร์ในชั่วข้ามคืนเพื่อสร้างประโยชน์ที่เป็นรูปธรรม
รายงานผลประกอบการจะแสดงให้เห็นว่ากลไกนี้ยังคงทำงานได้อย่างมีประสิทธิภาพหรือไม่ การเติบโตของรายได้เป็นสิ่งสำคัญ แต่ความเห็นของผู้บริหารเกี่ยวกับไตรมาสถัดไปและปี 2027 ก็สำคัญไม่แพ้กัน ในระดับขนาดธุรกิจปัจจุบันของ Meta การรักษาการเติบโตที่แข็งแกร่งกำหนดให้บริษัทต้องใช้ประโยชน์จากข้อมูล ความสนใจของผู้ใช้ และงบประมาณโฆษณาอย่างมีประสิทธิภาพ
Muse เปิดเส้นทางใหม่ แต่รายได้ยังคงเป็นเรื่องของอนาคต
ความนิยมที่เพิ่มขึ้นอย่างรวดเร็วของ Muse แสดงให้เห็นว่า Meta สามารถใช้ประโยชน์จากระบบนิเวศเดิมเพื่อเปิดตัวผลิตภัณฑ์ AI ใหม่ๆ ได้ ในอนาคต ผู้ช่วยนี้อาจสร้างช่องทางเพิ่มเติมสำหรับการมีส่วนร่วมกับผู้ใช้และภาคธุรกิจ พร้อมทั้งเปิดโอกาสใหม่ในการสร้างรายได้ อย่างไรก็ตาม ยังไม่ชัดเจนว่าบริษัทจะแปลงความสนใจเริ่มต้นให้กลายเป็นการใช้งานประจำและสร้างรายได้อย่างมีประสิทธิภาพเพียงใด ยอดดาวน์โหลดเป็นเพียงจุดเริ่มต้น ไม่ใช่ตัวชี้วัดความสำเร็จทางการเงิน
ในไตรมาสถัดๆ ไป การรักษาผู้ใช้ ความถี่ในการใช้งาน และโมเดลการสร้างรายได้จะมีความสำคัญมากยิ่งขึ้น การให้บริการผู้ช่วย AI มีต้นทุนการประมวลผล ดังนั้นฐานผู้ใช้ขนาดใหญ่จึงไม่ได้หมายถึงอัตรากำไรที่สูงโดยอัตโนมัติ Meta จะต้องหาวิธีสร้างรายได้โดยไม่ลดทอนความน่าสนใจของผลิตภัณฑ์ การเชื่อมโยงที่เป็นไปได้กับโฆษณาและบริการทางธุรกิจดูมีความหวัง แต่เส้นทางจากการสนทนากับ AI ไปสู่รายได้ที่เพิ่มขึ้นนั้นยังคงต้องได้รับการพิสูจน์
การใช้จ่ายด้าน AI เพิ่มขึ้นเร็วกว่าความเชื่อมั่นในผลตอบแทน
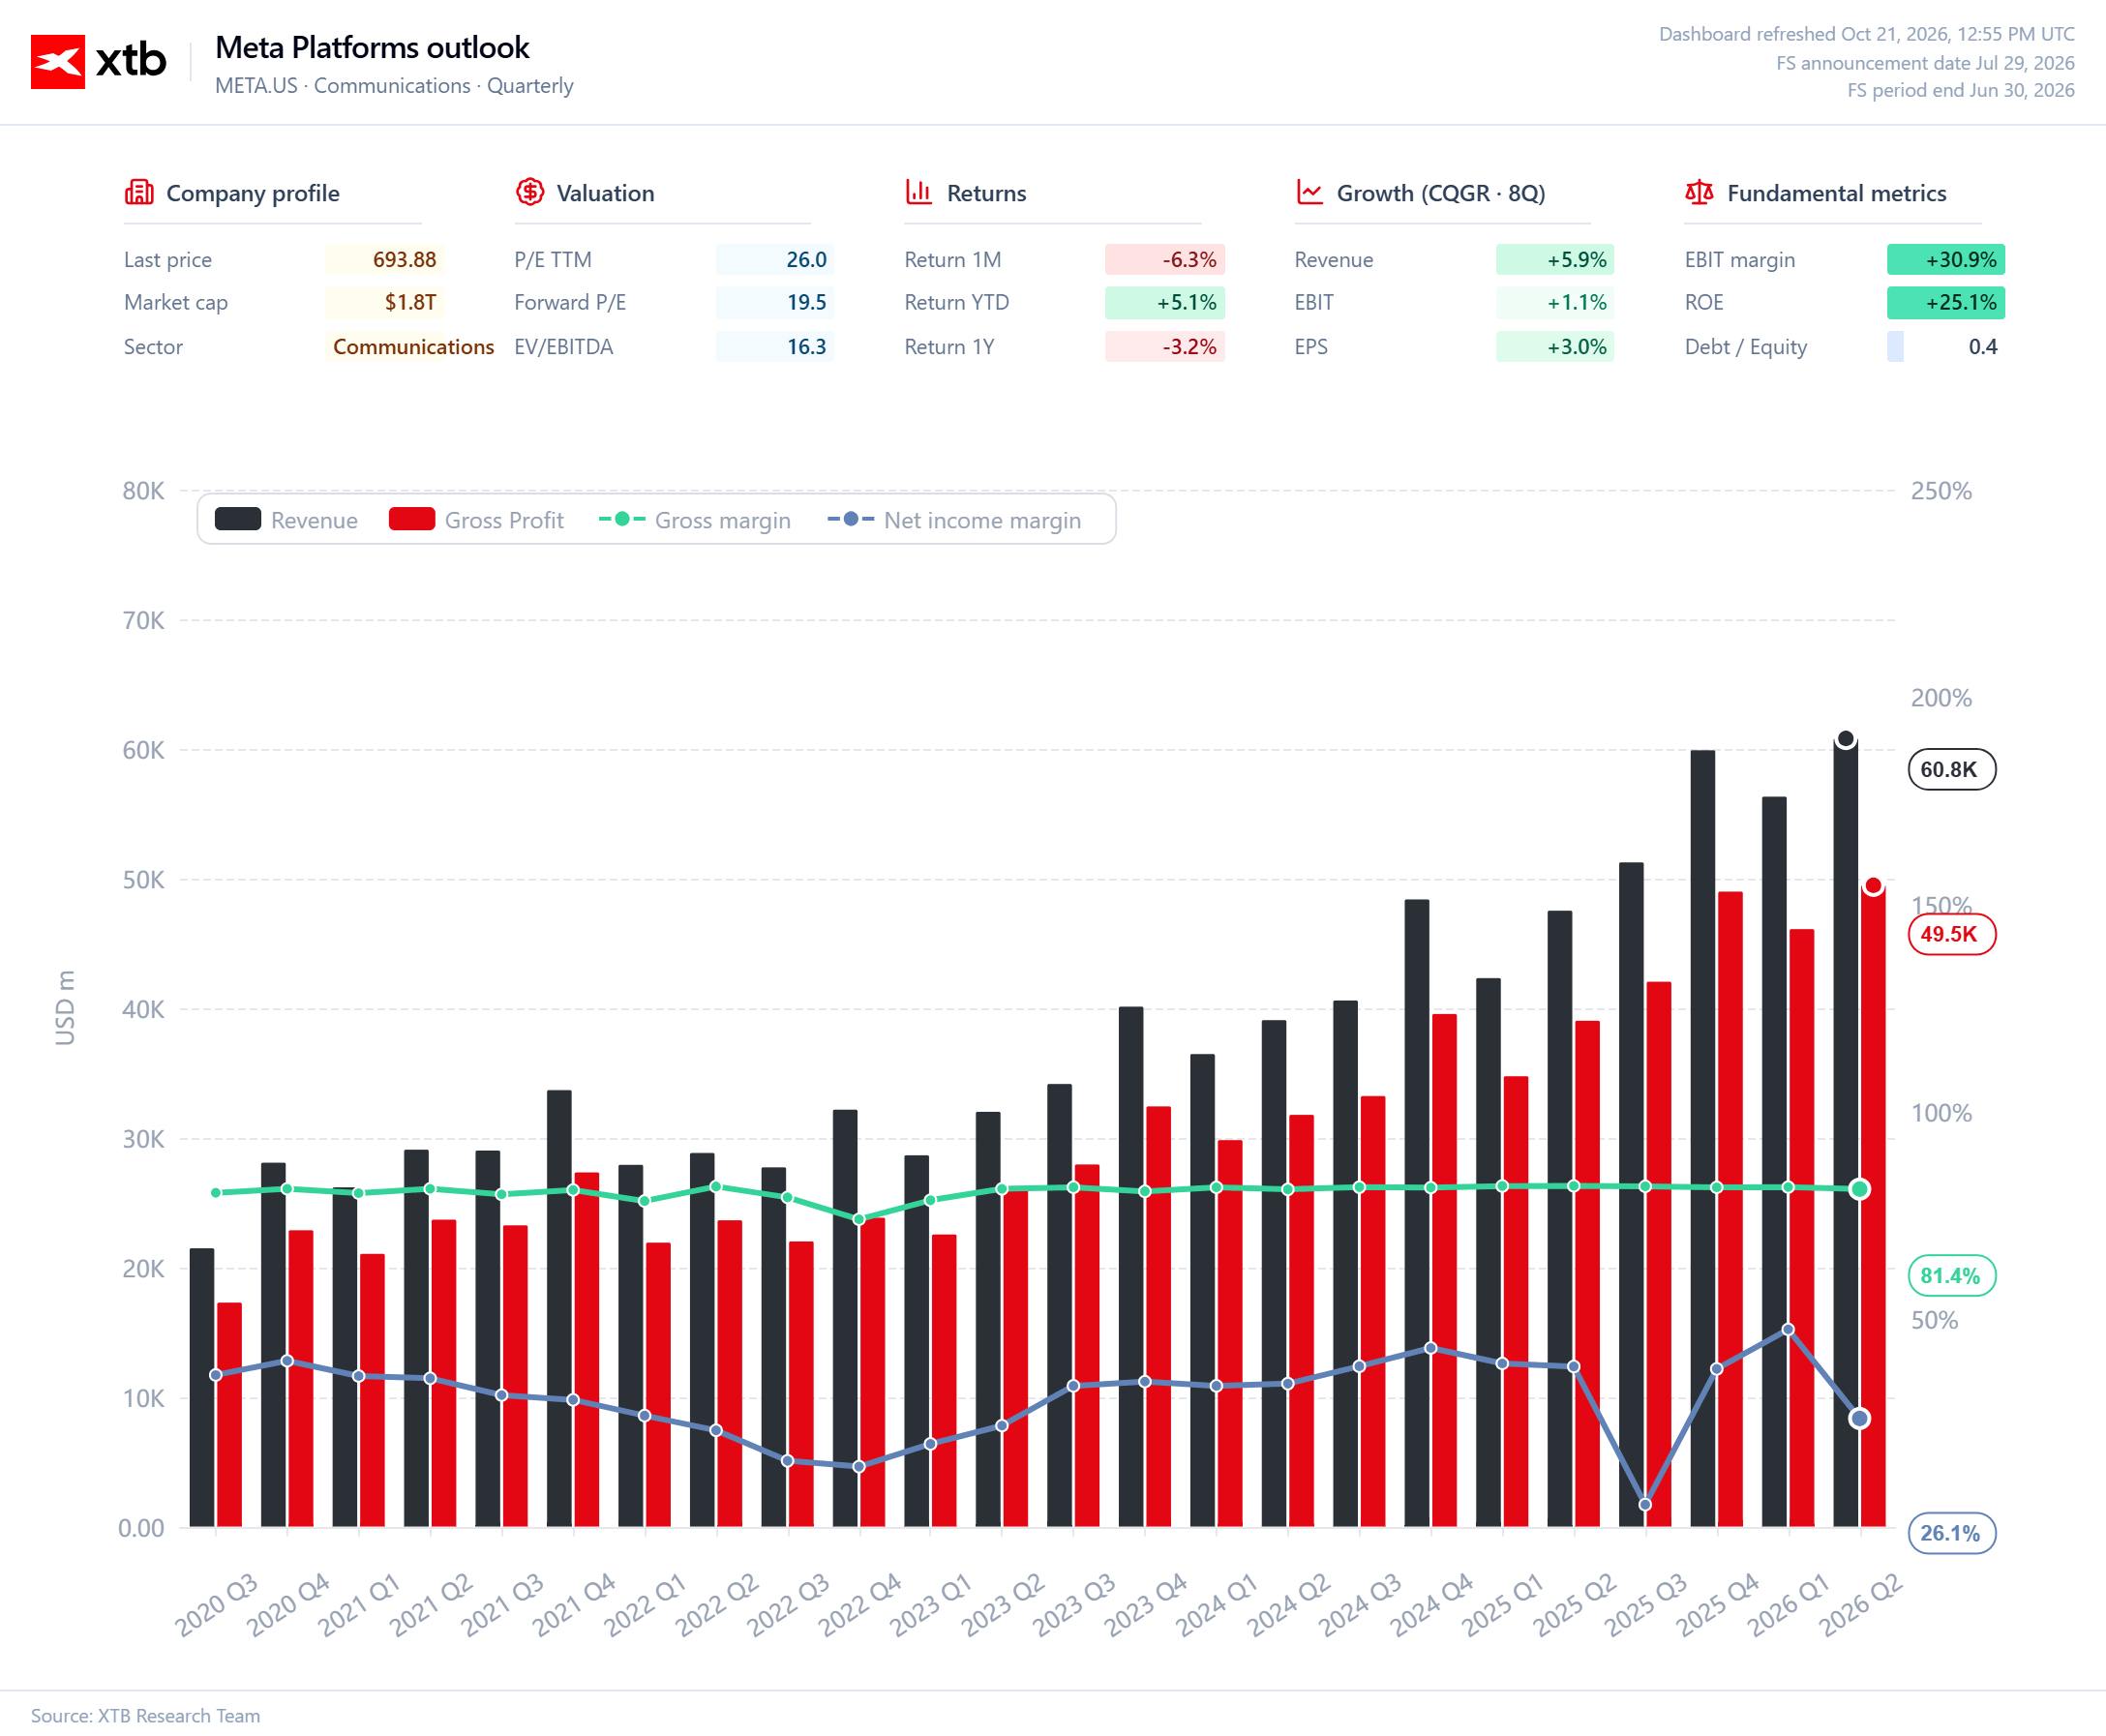
ภาระทางการเงินที่ใหญ่ที่สุดมาจากโครงสร้างพื้นฐานที่จำเป็นต่อการดำเนินกลยุทธ์ของ Zuckerberg การคาดการณ์เฉลี่ยของตลาดสำหรับรายจ่ายฝ่ายทุนของ Meta ในปี 2026 แตะระดับประมาณ $140 billion ซึ่งเกือบเป็นสองเท่าของปีก่อนหน้า นี่ถือเป็นการทุ่มเทเงินทุนมหาศาลให้กับเซิร์ฟเวอร์ ศูนย์ข้อมูล และฮาร์ดแวร์ที่จำเป็นในการฝึกฝนและประมวลผลโมเดลที่มีความซับซ้อนมากขึ้นเรื่อยๆ
ที่มา: XTB Research
โครงสร้างพื้นฐานนี้ไม่เพียงแต่รองรับผลิตภัณฑ์ใหม่เท่านั้น แต่ยังสนับสนุนระบบโฆษณาและการแนะนำเนื้อหาอีกด้วย อย่างไรก็ตาม Meta ต้องโน้มน้าวตลาดให้ได้ว่าตนกำลังสร้างสินทรัพย์ที่สามารถสร้างประโยชน์ได้ในระยะยาวหลายปีข้างหน้า ไม่ใช่แค่การตามให้ทันคู่แข่งในการแข่งขันทางเทคโนโลยีเท่านั้น
รายจ่ายฝ่ายทุนในระดับสูงสามารถสมเหตุสมผลได้ หากช่วยสร้างความได้เปรียบทางการแข่งขันที่ยั่งยืนและเพิ่มกระแสเงินสดในอนาคต แต่ความกังวลจะเกิดขึ้นเมื่อต้นทุนเติบโตเร็วกว่ารายได้ และผลตอบแทนยังคงต้องรออีกหลายปี ในกรณีดังกล่าว เงินสดส่วนใหญ่จะถูกนำไปใช้กับการลงทุน แทนที่จะนำไปเพิ่มกระแสเงินสดอิสระหรือจ่ายคืนให้กับผู้ถือหุ้น
นั่นคือเหตุผลที่แผนการลงทุนที่ได้รับการปรับปรุงจะมีความสำคัญอย่างยิ่ง การเพิ่มงบประมาณการใช้จ่ายอาจได้รับการตอบรับที่ดี หากผู้บริหารนำเสนอมุมมองที่น่าเชื่อถือเกี่ยวกับการเพิ่มผลิตภาพและการเติบโตของรายได้ หากปราศจากเหตุผลสนับสนุนดังกล่าว งบประมาณที่สูงขึ้นอาจยิ่งเพิ่มความกังวลเกี่ยวกับความสามารถในการทำกำไรในอนาคต
Reality Labs ยังคงเป็นตัวถ่วงผลประกอบการ
นอกเหนือจากการใช้จ่ายด้าน AI แล้ว Meta ยังต้องรับมือกับผลขาดทุนใน Reality Labs ซึ่งเป็นแผนกที่พัฒนาเทคโนโลยีต่างๆ รวมถึงเทคโนโลยีความจริงเสมือนและความจริงเสริม ผลขาดทุนจากการดำเนินงานที่คาดการณ์ไว้สำหรับไตรมาสที่สามอยู่ที่ประมาณ $5.7 billion ขณะที่ตัวเลขทั้งปีอาจสูงถึง $20.7 billion นี่เป็นอีกหนึ่งธุรกิจที่ใช้เงินทุนสูง ซึ่งศักยภาพเชิงพาณิชย์ยังคงประเมินได้ยากจากผลลัพธ์ในปัจจุบัน
Reality Labs และ AI เป็นโครงการที่แตกต่างกัน แต่ในมุมมองของนักลงทุน ทั้งสองโครงการก่อให้เกิดคำถามเดียวกัน นั่นคือ Meta จัดสรรเงินทุนได้อย่างมีประสิทธิภาพเพียงใด บริษัทกำลังพัฒนาแพลตฟอร์มใหม่และโครงสร้างพื้นฐานทางเทคโนโลยี ควบคู่ไปกับการสนับสนุนแผนกที่สร้างผลขาดทุนมหาศาล ธุรกิจโฆษณาที่แข็งแกร่งช่วยให้บริษัทมีศักยภาพทางการเงินในการดำเนินโครงการที่มีต้นทุนสูงหลายโครงการพร้อมกันได้ แต่ก็ไม่ได้ปลดเปลื้องความรับผิดชอบของผู้บริหารในการแสดงให้เห็นถึงความคืบหน้าและนำเสนอแนวทางที่น่าเชื่อถือสู่ผลลัพธ์ที่ดีขึ้น
ตลาดจะให้ความสำคัญกับต้นทุนของการเติบโตในอนาคต
Meta มีความได้เปรียบที่บริษัทพัฒนา AI หลายแห่งไม่มี นั่นคือ ฐานผู้ใช้ขนาดมหาศาล โครงสร้างพื้นฐานด้านการโฆษณาที่กว้างขวาง และประสบการณ์ในการสร้างรายได้จากผลิตภัณฑ์ดิจิทัล สิ่งนี้เปิดโอกาสให้บริษัทเปลี่ยนเทคโนโลยีใหม่ให้กลายเป็นผลิตภัณฑ์ที่ทำงานได้ในระดับมหึมา อย่างไรก็ดี สิ่งนี้ไม่ได้รับประกันว่าการใช้จ่ายจะเปลี่ยนเป็นมูลค่าของผู้ถือหุ้นที่เพิ่มขึ้นตามสัดส่วน
ผลประกอบการไตรมาสที่สามจะแสดงให้เห็นเป็นหลักว่าแกนหลักของธุรกิจโฆษณาของ Meta ยังคงรักษาโมเมนตัมได้หรือไม่ และผู้บริหารมีมุมมองต่อแนวโน้มในไตรมาสถัดๆ ไปอย่างไร Muse จะยังคงเป็นส่วนสำคัญของเรื่องราวนี้ แม้ว่าความสำคัญทางการเงินจะประเมินได้ง่ายขึ้นก็ต่อเมื่อมีข้อมูลเพิ่มเติมในอนาคต
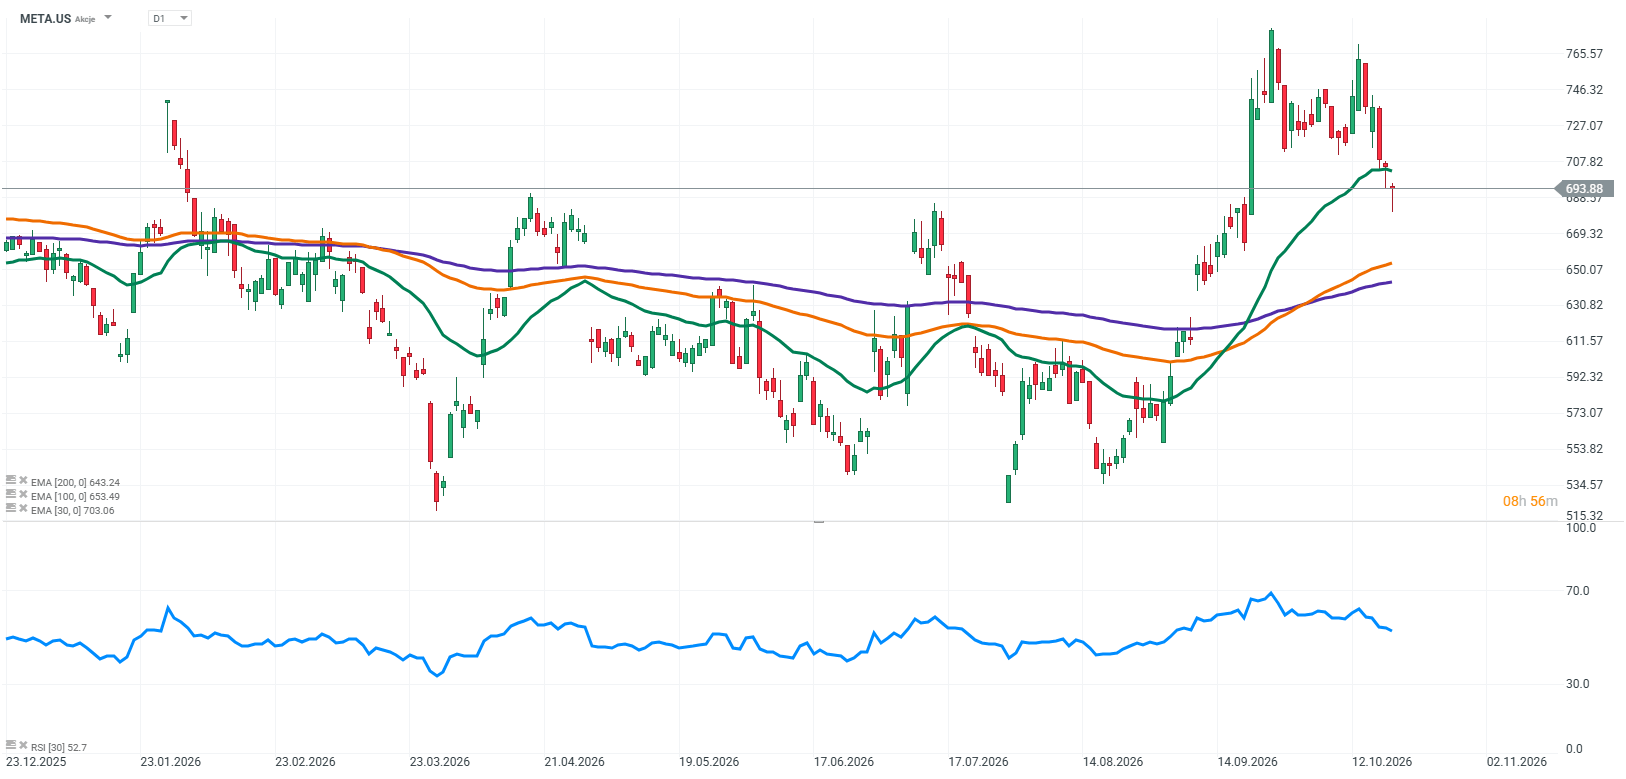
ท้ายที่สุดแล้ว ความสำเร็จของกลยุทธ์ของ Zuckerberg ไม่ได้วัดจากจำนวนเงินที่ Meta ใช้ไปกับ AI หรือความรวดเร็วที่ผลิตภัณฑ์ใหม่ได้รับความนิยม สิ่งสำคัญคือการลงทุนเหล่านั้นสามารถสร้างกำไรและเงินสดเพิ่มเติมได้มากเพียงใด เมื่อรายจ่ายฝ่ายทุนต่อปีเข้าใกล้ $140 billion การเติบโตของรายได้เพียงอย่างเดียวจึงไม่เพียงพออีกต่อไป Meta ต้องพิสูจน์ให้เห็นว่าสามารถพัฒนา AI ได้เร็วกว่าต้นทุนเทคโนโลยีที่เพิ่มขึ้น ควบคู่ไปกับการรักษาความสามารถในการทำกำไรระดับสูงของธุรกิจหลักเอาไว้
หากการลงทุนเหล่านี้ไม่สามารถเปลี่ยนเป็นการเติบโตอย่างมีนัยสำคัญของกำไรและกระแสเงินสดอิสระได้ แม้แต่ตัวเลขยอดขายที่น่าประทับใจก็อาจไม่เพียงพอที่จะโน้มน้าวนักลงทุน
ที่มา: XTB Research


Tesla คาดขาดทุน $5 พันล้าน แต่กลับทำกำไรได้ อีกปีจะยังเป็นบริษัทรถยนต์อยู่ไหม?


Meta ทำสถิติสูงสุดเป็นประวัติการณ์ แม้ขาดทุนด้านกระแสเงินสด แต่นักลงทุนยังคงเชื่อมั่นในแผนของ Zuckerberg


Tesla–SpaceX เตรียมควบรวมกิจการครั้งใหญ่ ขณะที่ปมอิหร่านกดดันตลาดวอลล์สตรีท

Tesla Preview: Robotaxi จะช่วยกอบกู้ผลประกอบการได้หรือไม่?