

- รายได้รวมของ Meta ในไตรมาส 3 เติบโต 26% ต่อปีแตะ 64.6 พันล้าน USD และสูงกว่าคาดการณ์
- กระแสเงินสดอิสระติดลบ 2.1 พันล้าน USD เนื่องจากค่าใช้จ่ายลงทุนพุ่งสูงขึ้นเพื่อรองรับปัญญาประดิษฐ์
- Meta เตรียมออกหุ้นสามัญประเภทใหม่ไร้สิทธิออกเสียงเพื่อระดมทุนสนับสนุนการพัฒนาปัญญาประดิษฐ์

- รายได้รวมของ Meta ในไตรมาส 3 เติบโต 26% ต่อปีแตะ 64.6 พันล้าน USD และสูงกว่าคาดการณ์
- กระแสเงินสดอิสระติดลบ 2.1 พันล้าน USD เนื่องจากค่าใช้จ่ายลงทุนพุ่งสูงขึ้นเพื่อรองรับปัญญาประดิษฐ์
- Meta เตรียมออกหุ้นสามัญประเภทใหม่ไร้สิทธิออกเสียงเพื่อระดมทุนสนับสนุนการพัฒนาปัญญาประดิษฐ์
Meta รายงานผลประกอบการประจำไตรมาสระดับสถิติใหม่ และนักลงทุนตอบรับเชิงบวกต่อผลลัพธ์ในวันนี้ โดยราคาหุ้นปรับตัวขึ้นในช่วงหลังเวลาทำการประมาณ 3.5% สู่ระดับราว $720 รายได้เติบโต 26% YoY สู่ 64.6 พันล้านดอลลาร์ ซึ่งสูงกว่าที่คาดการณ์ไว้อย่างชัดเจน การคาดการณ์ทางการเงินสำหรับ Q4 ก็สูงกว่าที่ตลาดประเมินไว้เช่นกัน อย่างไรก็ตาม เบื้องหลังตัวเลขหลักเหล่านี้ มีเรื่องราวที่ไม่ค่อยได้เห็นจาก Meta ในช่วงหลัง โดยรายจ่ายฝ่ายทุน (Capex) ใน Q3 พุ่งขึ้นเกือบ 35 พันล้านดอลลาร์ และ Free Cash Flow พลิกกลับมาติดลบที่ -$2.1 พันล้านดอลลาร์ ในประเด็นที่อาจมีความสำคัญอย่างยิ่งต่อการจัดหาเงินทุนเพื่อการพัฒนา ฝ่ายบริหารยังได้ประกาศหุ้นประเภทใหม่ที่ไม่มีสิทธิออกเสียง พร้อมระบุอย่างชัดเจนว่ามีเป้าหมายเพื่อช่วยระดมทุนสำหรับ AI รวมถึงด้านอื่นๆ ในเวลานี้ ตลาดยอมจ่ายเพื่อการเติบโตและยังไม่กังวลกับภาระค่าใช้จ่าย แต่ Meta ไม่ได้ระดมทุนในการแข่งขันด้าน AI จากกำไรของบริษัทเพียงอย่างเดียวอีกต่อไป
ข้อมูลสำคัญ (Q3 2026)
- รายได้: 64.60 พันล้านดอลลาร์ เทียบกับ 63.33 พันล้านดอลลาร์ที่คาดการณ์ (+26% YoY)
- รายได้จากโฆษณา: 63.06 พันล้านดอลลาร์ เทียบกับ 61.85 พันล้านดอลลาร์ที่คาดการณ์ (+26% YoY)
- รายได้จาก Family of Apps: 64.16 พันล้านดอลลาร์ เทียบกับ 62.75 พันล้านดอลลาร์ที่คาดการณ์
- รายได้จาก Reality Labs: 443 ล้านดอลลาร์ เทียบกับ 517.7 ล้านดอลลาร์ที่คาดการณ์ (-6% YoY)
- EPS (GAAP): $3.83 เทียบกับ $3.56 ที่คาดการณ์; $7.40 หากไม่รวมการตัดจำหน่ายทางกฎหมาย
- กำไรจากการดำเนินงาน (GAAP): 12.99 พันล้านดอลลาร์ (-37% YoY) อัตรากำไร 20% เทียบกับ 40% ในปีก่อนหน้า
- กำไรจากการดำเนินงานไม่รวมการตัดจำหน่ายทางกฎหมาย: 22.88 พันล้านดอลลาร์ เทียบกับ 20.85 พันล้านดอลลาร์ที่คาดการณ์ อัตรากำไรประมาณ 35%
- ผลขาดทุนจากการดำเนินงาน Reality Labs: 4.13 พันล้านดอลลาร์ เทียบกับ 5.13 พันล้านดอลลาร์ที่คาดการณ์
- การตัดจำหน่ายสำหรับการระงับข้อพิพาทกับอัยการสูงสุดประจำรัฐ: 9.89 พันล้านดอลลาร์
- Capex (รวมสัญญาเช่าทางการเงิน): 34.91 พันล้านดอลลาร์ (+80% YoY)
- Free Cash Flow: -2.12 พันล้านดอลลาร์ เทียบกับ +10.6 พันล้านดอลลาร์ในปีก่อนหน้า
- ประมาณการรายได้ Q4: 73–76 พันล้านดอลลาร์ เทียบกับที่ตลาดคาดการณ์ไว้ประมาณ 73.6 พันล้านดอลลาร์
- ประมาณการ Capex ตลอดทั้งปี 2026: 135–145 พันล้านดอลลาร์ (จากเดิม 130–145 พันล้านดอลลาร์)
- จำนวนผู้ใช้งานรายวัน (DAP): 3.64 พันล้านคน (+3% YoY)
- จำนวนพนักงาน: 66,775 คน (-15% YoY)
- ปฏิกิริยาของตลาด: ปรับตัวขึ้นราว +3.5% หลังเวลาทำการ สู่ระดับประมาณ $720 (ราคาปิด: $697.52)
Family of Apps: ธุรกิจโฆษณาแข็งแกร่งที่สุดในรอบหลายปี
ธุรกิจหลักของ Meta ยังคงเป็นเสาหลักและมีความแข็งแกร่งอย่างมาก รายได้จากโฆษณาเติบโต 26% YoY แม้จะไม่รวมผลกระทบจากอัตราแลกเปลี่ยน ในระดับขนาดธุรกิจเช่นนี้ ถือเป็นผลลัพธ์ที่โดดเด่นอย่างยิ่ง ที่มาของการเติบโตมีความสำคัญ โดยจำนวนการแสดงโฆษณา (Ad impressions) เพิ่มขึ้น 10% YoY ขณะที่ราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 14% YoY ราคาเฉลี่ยปรับตัวสูงขึ้นแม้ว่าจะมีปริมาณโฆษณาเพิ่มขึ้นมาก เนื่องจากผู้ลงโฆษณาได้รับผลลัพธ์ที่ดีขึ้นและพร้อมที่จะจ่ายมากขึ้น ฝ่ายบริหารระบุว่าเป็นผลมาจาก AI ได้แก่ การแนะนำเนื้อหาที่ตรงใจยิ่งขึ้น การมีส่วนร่วมที่สูงขึ้น และการกำหนดกลุ่มเป้าหมายโฆษณาที่มีประสิทธิภาพยิ่งขึ้น แน่นอนว่าในโปแลนด์ การดำเนินงานของ Meta อาจดูมีประเด็นถกเถียง แต่แม้จะมีการปิดกั้นในตลาดอื่นๆ บริษัทก็ยังคงสร้างรายได้จากโฆษณา (รวมถึงโฆษณาที่อาจทำให้เข้าใจผิด) ได้เพิ่มขึ้นเรื่อยๆ
ฐานผู้ใช้งานเริ่มชะลอการเติบโต แต่ยังคงขยายตัวเล็กน้อย (DAP +3% YoY สู่ 3.64 พันล้านคน) ดังนั้น การเติบโตจึงขับเคลื่อนด้วยการสร้างรายได้เป็นหลัก มากกว่าการเพิ่มขึ้นของผู้ใช้ใหม่ สิ่งนี้ช่วยสนับสนุนมุมมองการลงทุนในปัจจุบันของ Meta ว่า AI ในธุรกิจโฆษณาสามารถสร้างรายได้ได้จริง
กำไรจากการดำเนินงานของกลุ่มธุรกิจนี้อยู่ที่ 17.12 พันล้านดอลลาร์ ซึ่งต่ำกว่าความเป็นจริงเนื่องจากการตัดจำหน่ายทางกฎหมายทั้งหมดถูกบันทึกไว้ใน Family of Apps หากไม่มีรายการนี้ กำไรจะอยู่ที่ราว 27 พันล้านดอลลาร์ โดยมีอัตรากำไรประมาณ 42% ซึ่งยังคงเป็นระดับที่สูงมาก แม้ว่าจะลดลงจากปีก่อน ทั้งนี้ ต้นทุนปรับตัวขึ้นเร็วกว่ารายได้:
- ต้นทุนรายได้: +45% YoY
- ค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D): +32% YoY แตะ 20 พันล้านดอลลาร์ในไตรมาสเดียว
- ค่าเสื่อมราคาและค่าตัดจำหน่าย: +44% YoY ซึ่งเป็นผลโดยตรงจากการสร้างศูนย์ข้อมูล (Data Centers)
Reality Labs: ขาดทุนลดลง แต่เป้าหมายลดลงด้วย
Reality Labs ซึ่งเป็นแผนกดูแล Metaverse, VR และแว่นตาอัจฉริยะ ขาดทุน 4.13 พันล้านดอลลาร์ในไตรมาสนี้ ซึ่งน้อยกว่าที่ตลาดคาดการณ์ไว้ 1 พันล้านดอลลาร์ อย่างไรก็ตาม รายได้ของแผนกลดลง 6% YoY เหลือเพียง 443 ล้านดอลลาร์ ธุรกิจไม่ได้มีผลการดำเนินงานที่ดีขึ้นอย่างกะทันหัน แต่เป็นเพราะการจัดลำดับความสำคัญที่เปลี่ยนไป โดย Meta กำลังโยกย้ายงบประมาณจาก Metaverse ไปยัง AI
ผลขาดทุนของกลุ่มธุรกิจนี้คาดว่าจะอยู่ที่ 18–19 พันล้านดอลลาร์ในปี 2026 และประมาณ 15 พันล้านดอลลาร์ในปี 2027 นี่เป็นข่าวดีสำหรับนักลงทุน เนื่องจากกลุ่มธุรกิจนี้ถูกมองว่าเป็นจุดเผาผลาญเงินสดมานานหลายปี อย่างไรก็ตาม ไม่อาจเรียกได้ว่าเป็นการประหยัดอย่างแท้จริง เมื่อเงินสดที่เหลือถูกนำไปจัดสรรใหม่ในโครงการที่ต้องใช้เงินทุนมหาศาลยิ่งกว่าเดิม
ประเด็นที่น่าจับตาในรายงานของ Meta
Capex และกระแสเงินสด: นี่คือหัวข้อหลักของรายงาน กระแสเงินสดจากการดำเนินงานอยู่ในระดับแข็งแกร่งที่ 32.8 พันล้านดอลลาร์ แต่รายจ่ายฝ่ายทุนกินเงินไปถึง 34.9 พันล้านดอลลาร์ ส่งผลให้ Free Cash Flow พลิกติดลบ โดยยอดรวมเก้าเดือนของปีนี้ FCF อยู่ที่ 11 พันล้านดอลลาร์ เทียบกับ 29.5 พันล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
ประมาณการ Capex สำหรับปี 2026 อยู่ที่ 135–145 พันล้านดอลลาร์ ค่ากลางสอดคล้องกับที่ตลาดคาดการณ์ไว้ (ประมาณ 139.7 พันล้านดอลลาร์) และกรอบบนยังคงเดิม ตลาดตอบรับด้วยความโล่งใจที่ไม่มีปัจจัยลบเกินคาด อย่างไรก็ตาม การคำนวณเบื้องต้นเผยให้เห็นระดับการใช้จ่ายที่แท้จริง หลังจากผ่านไปสามไตรมาส Meta ได้ใช้จ่ายไปแล้วราว 85.8 พันล้านดอลลาร์ นั่นหมายความว่าเหลือเงิน 49–59 พันล้านดอลลาร์สำหรับ Q4 ซึ่งมากกว่าใน Q3 สูงสุดถึง 70% ดังนั้น FCF ติดลบอาจเกิดขึ้นซ้ำอีก บริษัทยังไม่ได้ให้แนวโน้มสำหรับปี 2027 โดยระบุเพียงว่าจะเดินหน้าลงทุนอย่าง "ดุดัน" ต่อไป
งบดุล: เงินสดและหลักทรัพย์ในความต้องการของตลาดมีมูลค่ารวม 82.45 พันล้านดอลลาร์ หนี้สินระยะยาวเพิ่มขึ้นตั้งแต่ต้นปีจาก 58.7 พันล้านดอลลาร์ เป็น 80.9 พันล้านดอลลาร์ เนื่องจากบริษัทได้ออกหุ้นกู้มูลค่า 24.9 พันล้านดอลลาร์ในปี 2026 ส่งผลให้เงินสดสุทธิ (Net cash) ลดลงจนเกือบเป็นศูนย์ ในปี 2026 Meta ไม่ได้ซื้อหุ้นคืนแม้แต่หุ้นเดียว ขณะที่ในช่วงเดียวกันของปีก่อนหน้า บริษัทใช้เงินถึง 26.2 พันล้านดอลลาร์ในการซื้อหุ้นคืน เงินทุนที่เคยใช้สำหรับการซื้อหุ้นคืนจึงถูกโอนไปสู่การสร้างศูนย์ข้อมูลแทน
หุ้น Class C ใหม่: ตั้งแต่วันที่ 19 มกราคม 2027 เป็นต้นไป Meta จะเริ่มเปิดให้ซื้อขายหุ้น Class C ที่ไม่มีสิทธิออกเสียงในตลาดหลักทรัพย์ ผู้ถือหุ้นจะได้รับหุ้น Class C จำนวนหนึ่งหุ้นต่อทุกหนึ่งหุ้น Class A หรือ Class B ที่ถือครองอยู่ ในทางเศรษฐศาสตร์ สิ่งนี้ทำหน้าที่เหมือนการแตกหุ้นในอัตราส่วน 2 ต่อ 1 ซึ่งเป็นวิธีที่ตลาดตีความในเบื้องต้น อย่างไรก็ตาม จุดประสงค์เบื้องหลังคือหัวใจสำคัญ โดยฝ่ายบริหารระบุอย่างชัดเจนว่ามีเป้าหมายเพื่อการระดมทุน ค่าตอบแทนพนักงาน และการเข้าซื้อกิจการ Meta จึงมีเครื่องมือระดมทุนที่สามารถออกเพิ่มเติมได้โดยไม่ลดทอนอำนาจการควบคุมของ Mark Zuckerberg คล้ายกับความเคลื่อนไหวของ Google ในปี 2014 สัญญาณนี้มีความชัดเจนว่า ขนาดการลงทุนด้าน AI สูงเกินกว่าความสามารถในการจัดหาเงินทุนจากผลกำไรเพียงอย่างเดียว ทำให้การออกหุ้นใหม่กลายเป็นทางเลือกที่นำมาใช้จริง
ประเด็นทางกฎหมาย: การตัดจำหน่ายมูลค่า 9.89 พันล้านดอลลาร์เกี่ยวข้องกับการระงับข้อพิพาทกับอัยการสูงสุดประจำ 52 รัฐ เกี่ยวกับผลกระทบของโซเชียลมีเดียต่อสุขภาพจิตของเยาวชน มูลค่ารวมของการประนีประนอมยอมความอยู่ที่สูงสุดประมาณ 18.6 พันล้านดอลลาร์ และก่อนการเปิดเผยผลประกอบการไม่นาน ศาลในรัฐนิวเม็กซิโกมีคำสั่งให้ Meta จ่ายเงิน 25 พันล้านดอลลาร์ในคดีที่เกี่ยวข้องกับการทำให้ผู้ใช้เข้าใจผิดเกี่ยวกับความเป็นส่วนตัวของข้อมูล บริษัทยังเตือนถึงคดีความเพิ่มเติมที่เกี่ยวข้องกับผู้ใช้งานกลุ่มเยาวชน ทำให้ความเสี่ยงทางกฎหมายกลายเป็นรายการประจำในต้นทุนการดำเนินงานไปแล้ว
AI และ Muse: ผู้ช่วยอัจฉริยะ Muse มียอดดาวน์โหลดทะลุ 10 ล้านครั้ง และราคาหุ้นของ Meta ปรับตัวขึ้นเกือบ 20% ในช่วงหนึ่งเดือนหลังเปิดตัว บริษัทยังได้เปิดตัว Muse Wonder ซึ่งเป็นโมเดลระดับแนวหน้า (Frontier-class) ตัวแรกของบริษัท และประกาศกลุ่มธุรกิจใหม่ที่นำเสนอเครื่องมือ AI สำหรับลูกค้าองค์กร อย่างไรก็ตาม Meta ยอมรับว่าการลงทุนใน Meta Superintelligence Labs จะให้ผลตอบแทนช้ากว่าธุรกิจหลัก การสมัครสมาชิกที่ $20 และ $100 ต่อเดือนถือเป็นจุดเริ่มต้นที่มีแนวโน้มดี แต่ในปัจจุบัน Muse ยังเน้นไปที่การสร้างฐานผู้ใช้งานมากกว่าผลลัพธ์ทางการเงิน
บทสรุป
ตลาดกำลังให้ผลตอบแทนแก่ Meta จากสิ่งที่เห็นในปัจจุบัน รายได้จากโฆษณาเติบโต 26% YoY ราคาโฆษณาปรับขึ้นเป็นตัวเลขสองหลัก แผนก Reality Labs มีผลขาดทุนลดลง การคาดการณ์รายได้สำหรับ Q4 เหนือความคาดหมาย และ Capex ไม่มีเรื่องน่าประหลาดใจเชิงลบใหม่ๆ นอกจากนี้ยังมีการแตกหุ้นซึ่งเป็นปัจจัยที่ดึงดูดความสนใจได้เสมอ การปรับตัวขึ้นราว 3.5% หลังเวลาทำการสอดคล้องกับทิศทางในช่วงไม่กี่สัปดาห์ที่ผ่านมา โดยหุ้นปรับตัวขึ้นเกือบ 20% นับตั้งแต่เปิดตัว Muse
อย่างไรก็ตาม รายงานฉบับนี้ยังตอกย้ำถึงต้นทุนของกลยุทธ์ "ทุ่มสุดตัวกับ AI" (All-in on AI) โดย Capex พุ่งขึ้น 80% YoY, Free Cash Flow พลิกกลับมาติดลบ, เงินสดสุทธิหายไป, การซื้อหุ้นคืนถูกระงับ และมีการออกแบบหุ้นประเภทใหม่เพื่อช่วยจัดหาเงินทุนสำหรับการลงทุนที่กำลังจะมาถึง นอกจากนี้ กำไรที่รายงานยังสะท้อนถึงภาระหนี้สินทางกฎหมายจำนวนมหาศาล
นักลงทุนได้รับสัญญาณสองประการพร้อมกัน ประการแรก: AI ช่วยเพิ่มประสิทธิภาพการสร้างรายได้จากโฆษณาได้อย่างชัดเจนแล้ว และบริษัทได้พิสูจน์มาระยะหนึ่งแล้วว่า AI สามารถสร้างรายได้ได้จริง ประการที่สอง: ค่าใช้จ่ายสำหรับขั้นต่อไปของการแข่งขันนั้นสูงมาก จนแม้แต่ หนึ่งในบริษัทที่ทำกำไรได้มากที่สุดในโลกยังต้องเตรียมแหล่งเงินทุนเพิ่มเติม ปฏิกิริยาของตลาดในวันนี้บ่งชี้ว่านักลงทุนยังคงให้ความไว้วางใจแก่ Zuckerberg แต่สิ่งนี้จะคงอยู่ได้นานเพียงใดนั้นขึ้นอยู่กับ Muse และ Superintelligence Labs โดยเฉพาะการเริ่มสร้างผลกำไรก่อนที่ความอดทนต่อภาวะ FCF ติดลบจะหมดลง
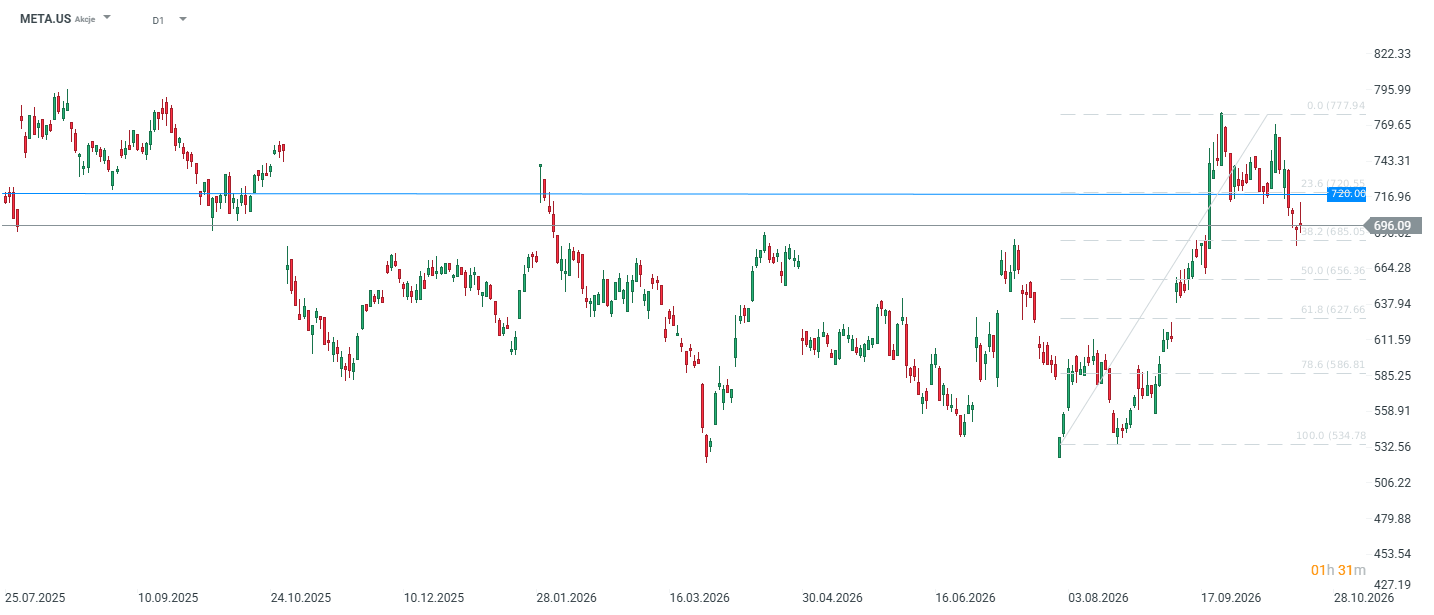 เมื่อมองย้อนกลับไปในช่วงไม่กี่สัปดาห์ที่ผ่านมา กราฟหุ้นของ Meta ปรับตัวขึ้นอย่างน่าประทับใจ โดยเพิ่มขึ้นประมาณ 30% จากจุดต่ำสุดในเดือนสิงหาคม ราคาหุ้นหยุดพักตัวที่ระดับแนวรับสำคัญซึ่งส่วนหนึ่งมาจาก Fibonacci retracement 38.2% ในทางกลับกัน การเติบโตนับตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD) อยู่ที่ราว 6% ซึ่งถือว่าต่ำกว่าภาคธุรกิจอื่นๆ อย่างกลุ่มพลังงานอย่างเห็นได้ชัด
Michał Stajniak, CFA
Head of Research at XTB


Tesla คาดขาดทุน $5 พันล้าน แต่กลับทำกำไรได้ อีกปีจะยังเป็นบริษัทรถยนต์อยู่ไหม?



ข่าวเด่นวันนี้ 22 ต.ค. SpaceX และหุ้นเทคโนโลยีหนุนวอลล์สตรีท ขณะที่ราคาน้ำมันร่วงแรงต่ำกว่า $97


Tesla–SpaceX เตรียมควบรวมกิจการครั้งใหญ่ ขณะที่ปมอิหร่านกดดันตลาดวอลล์สตรีท

Tesla Preview: Robotaxi จะช่วยกอบกู้ผลประกอบการได้หรือไม่?