

- Nasdaq 100 ปิดที่ระดับสูงสุดเป็นประวัติการณ์นำหุ้นกลุ่มเทคโนโลยีปรับตัวขึ้น
- US 10-year Treasury yield พุ่งแตะระดับ 5.32% สูงสุดนับตั้งแต่ปี 2002
- EUR อ่อนค่าใกล้ระดับต่ำสุดในรอบ 17 เดือนท่ามกลางความกังวลด้านการคลังของฝรั่งเศส

- Nasdaq 100 ปิดที่ระดับสูงสุดเป็นประวัติการณ์นำหุ้นกลุ่มเทคโนโลยีปรับตัวขึ้น
- US 10-year Treasury yield พุ่งแตะระดับ 5.32% สูงสุดนับตั้งแต่ปี 2002
- EUR อ่อนค่าใกล้ระดับต่ำสุดในรอบ 17 เดือนท่ามกลางความกังวลด้านการคลังของฝรั่งเศส
ตลาดหุ้นทั่วโลกยังคงเคลื่อนไหวใกล้ระดับสูงสุดเป็นประวัติการณ์ แม้จะได้รับแรงกดดันจากราคาสินค้าโภคภัณฑ์ที่อยู่ในระดับสูงและอัตราผลตอบแทนพันธบัตรที่พุ่งสูงมาก การปรับตัวขึ้นของวอลล์สตรีทเมื่อวานนี้นำโดยกลุ่มเทคโนโลยีอีกครั้ง โดย Nasdaq 100 ปิดที่ระดับสูงสุดเป็นประวัติการณ์ ขณะที่การปรับตัวขึ้นของ Nvidia และ Microsoft หนุนให้ S&P 500 ขยับเข้าใกล้ระดับสูงสุดตลอดกาลไม่ถึง 0.5%
- บรรยากาศการลงทุนในเอเชียยังคงค่อนข้างเป็นบวก แม้ว่าขนาดการเคลื่อนไหวจะอยู่ในระดับปานกลาง ดัชนี MSCI Asia-Pacific ปรับตัวขึ้นประมาณ 0.1% และยังคงอยู่ต่ำกว่าระดับสูงสุดเป็นประวัติการณ์ราว 2% ขณะที่ดัชนี MSCI All Country World อยู่ต่ำกว่าจุดสูงสุดในเดือนสิงหาคมไม่ถึง 1.5% สัญญาซื้อขายล่วงหน้าดัชนีหุ้นในยุโรปและสหรัฐฯ ชี้ให้เห็นถึงความพยายามที่จะปรับตัวขึ้นต่อ
- ตลาดพันธบัตรยังคงเป็นแหล่งแรงกดดันหลักต่อการประเมินมูลค่าสินทรัพย์เสี่ยง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวขึ้นสู่ระดับประมาณ 5.32% ซึ่งเป็นระดับที่ไม่เคยพบเห็นมาตั้งแต่ปี 2002 ขณะที่อัตราผลตอบแทนอายุ 2 ปีเข้าใกล้ 4.83% แรงเทขายยังลามไปยังพันธบัตรรัฐบาลในญี่ปุ่น ออสเตรเลีย และนิวซีแลนด์ ซึ่งตอกย้ำถึงแรงกดดันในตลาดตราสารหนี้ที่มีลักษณะขยายตัวไปทั่วโลกมากขึ้น
- ทองคำย่อตัวลงเล็กน้อย ขณะที่น้ำมันกำลังพยายามฟื้นตัวจากการปรับตัวลงในช่วงที่ผ่านมา ทองคำลดลงประมาณ 0.4% สู่ระดับราว $4,120 ต่อออนซ์ ขณะที่น้ำมันดิบ Brent ปรับตัวขึ้น 0.6% สู่ระดับประมาณ $100.9 ต่อบาร์เรล ราคาน้ำมันที่อยู่ในระดับสูงยังคงเป็นปัจจัยเงินเฟ้อที่สำคัญ ซึ่งอาจตอกย้ำการคาดการณ์เกี่ยวกับนโยบายการเงินที่เข้มงวดและจำกัดโอกาสการปรับลดลงของอัตราผลตอบแทนพันธบัตร
- เงินยูโรยังคงอยู่ภายใต้แรงกดดันและซื้อขายใกล้ระดับต่ำสุดในรอบ 17 เดือน สกุลเงินร่วมถูกกดดันจากการรวมกันของต้นทุนการกู้ยืมที่สูงขึ้นและแนวโน้มทางการคลังที่ย่ำแย่ลงในฝรั่งเศส ซึ่งเพิ่มส่วนชดเชยความเสี่ยงที่ผูกกับสินทรัพย์ในยุโรป
- ฝรั่งเศสยังคงเป็นหนึ่งในจุดสนใจหลักในยุโรป คาดว่า Marine Le Pen และพรรคของเธอจะนำเสนอข้อเสนองบประมาณทางเลือกและแผนการลดการขาดดุล ซึ่งอาจส่งผลกระทบต่อตลาดพันธบัตรฝรั่งเศส เงินยูโร และบรรยากาศโดยรวมต่อสินทรัพย์ในยูโรโซน
- เนื่องจากปฏิทินเศรษฐกิจมหภาคค่อนข้างเบาบาง ตลาดจึงมีแนวโน้มที่จะมองหาปัจจัยกระตุ้นใหม่ ในระยะสั้น ทิศทางต่อไปของอัตราผลตอบแทนพันธบัตร ราคาน้ำมัน และพัฒนาการเกี่ยวกับสถานะทางการคลังของฝรั่งเศส อาจเป็นตัวชี้ขาดว่าดัชนีหุ้นจะสามารถยืนใกล้ระดับสูงสุดเป็นประวัติการณ์ได้ต่อไป หรือต้นทุนทางการเงินที่สูงขึ้นจะเริ่มกดดันการประเมินมูลค่าอย่างหนักขึ้น
- Samsung Electronics ปรับตัวลงเกือบ 2% ขณะที่ SK Hynix ร่วงลงเกือบ 3.5% ซึ่งทำผลงานต่ำกว่ากลุ่มเซมิคอนดักเตอร์ในวงกว้างอย่างชัดเจน นักลงทุนยังคงระมัดระวังก่อนการประกาศผลประกอบการไตรมาสที่สาม โดยความกังวลมุ่งเน้นไปที่การแข็งค่าของเงินวอนเกาหลี ต้นทุนที่เพิ่มขึ้น ความเป็นไปได้ที่ความต้องการชิปที่เกี่ยวข้องกับ AI จะชะลอตัวลง และความล่าช้าในโครงการดาต้าเซ็นเตอร์บางแห่งในสหรัฐฯ
- ในขณะเดียวกัน ความคาดหวังต่อผลประกอบการยังคงอยู่ในระดับสูง Samsung มีกำหนดเปิดเผยผลประกอบการเบื้องต้นในสัปดาห์นี้ ขณะที่ SK Hynix มีกำหนดรายงานผลประกอบการในช่วงปลายเดือนตุลาคม ผลการดำเนินงานที่แข็งแกร่งจาก Micron ยังช่วยหนุนความเชื่อมั่นต่อกลุ่มดังกล่าว ซึ่งบ่งชี้ว่าความต้องการชิปหน่วยความจำและส่วนประกอบที่เกี่ยวข้องกับ AI ยังคงแข็งแกร่งอย่างน้อยจนถึงสิ้นเดือนกันยายน
- Donald Trump ให้ความเห็นเมื่อวานนี้เกี่ยวกับรายงานการประจำการทางทหารของสหรัฐฯ ที่เป็นไปได้ในยุโรปกลางและยุโรปตะวันออก โดยกล่าวว่าเขาจะ “พิจารณา” เรื่องฐานทัพในลิทัวเนีย พร้อมเสริมว่าฐานทัพสหรัฐฯ ในโปแลนด์ “อาจเกิดขึ้นได้” เขายังกล่าวอีกว่าปัญหาในตลาดน้ำมันดีเซลส่วนหนึ่งเชื่อมโยงกับการโจมตีโรงกลั่นในรัสเซีย และชี้ว่าความตึงเครียดที่เกี่ยวข้องกับสหราชอาณาจักรจะถูกควบคุมได้ นอกจากนี้ Trump ยังระบุว่าอิหร่านอาจเป็นผู้รับผิดชอบต่อเหตุการณ์เครื่องบิน FlyDubai และเตือนว่าเตหะรานจะเผชิญกับการตอบโต้อย่างรุนแรงหากมีโดรนต่อสู้ปฏิบัติการอยู่ในสหราชอาณาจักร
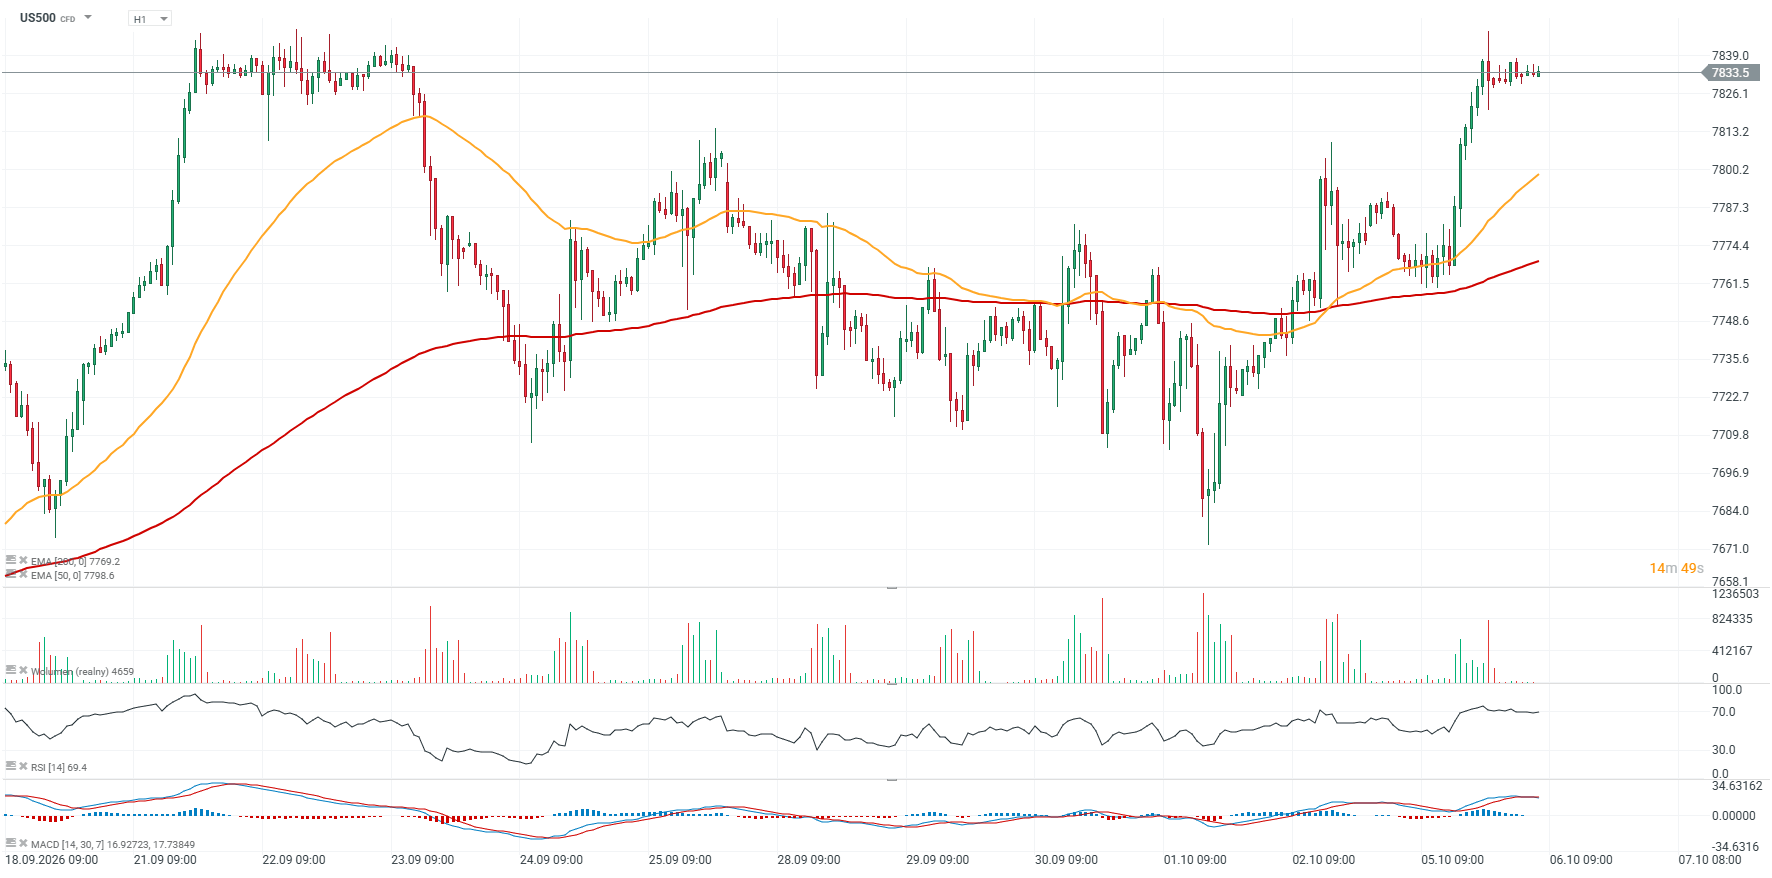
US500 (กรอบเวลา D1)
สัญญา US500 ปรับตัวขึ้นแตะระดับสูงสุดเป็นประวัติการณ์เมื่อวานนี้เทียบเท่ากับระดับเมื่อวันที่ 22 กันยายน ขณะที่โมเมนตัมขาขึ้นยังคงไม่เปลี่ยนแปลง โดย RSI ยังคงค่อนข้างสูงและใกล้เคียงระดับ 70 แนวรับที่ใกล้ที่สุดดูเหมือนจะอยู่ที่ประมาณ 7,800 จุด ซึ่งเป็นจุดที่เส้น EMA 50 วัน (เส้นสีส้ม) บรรจบกับปฏิกิริยาของราคาที่เกิดขึ้นในสัปดาห์สุดท้ายของเดือนกันยายนและต้นเดือนตุลาคม แนวต้านสำคัญอยู่ที่ประมาณ 7,850 และ 8,000 จุด
 ที่มา: xStation5
Economic Calendar: จับตายอดค้าปลีกและถ้อยแถลงจากเจ้าหน้าที่ Fed

🚩 BREAKING: การผลิตภาคอุตสาหกรรมเยอรมนีร่วงแรง

🚀 SpaceX พุ่ง ดัน Musk แตะระดับเศรษฐีล้านล้านดอลลาร์คนแรกของโลก 👑
🚨 BREAKING: ISM ภาคบริการสหรัฐฯ ต่ำกว่าคาด